Разборы размещений
Разбор первичного размещения это описание того, что именно предлагает эмитент и на какие деньги он опирается. Выходит к открытию книги заявок по значимым выпускам: дебютам, необычным структурам, эмитентам с расхождением между рейтингом и отчётностью.
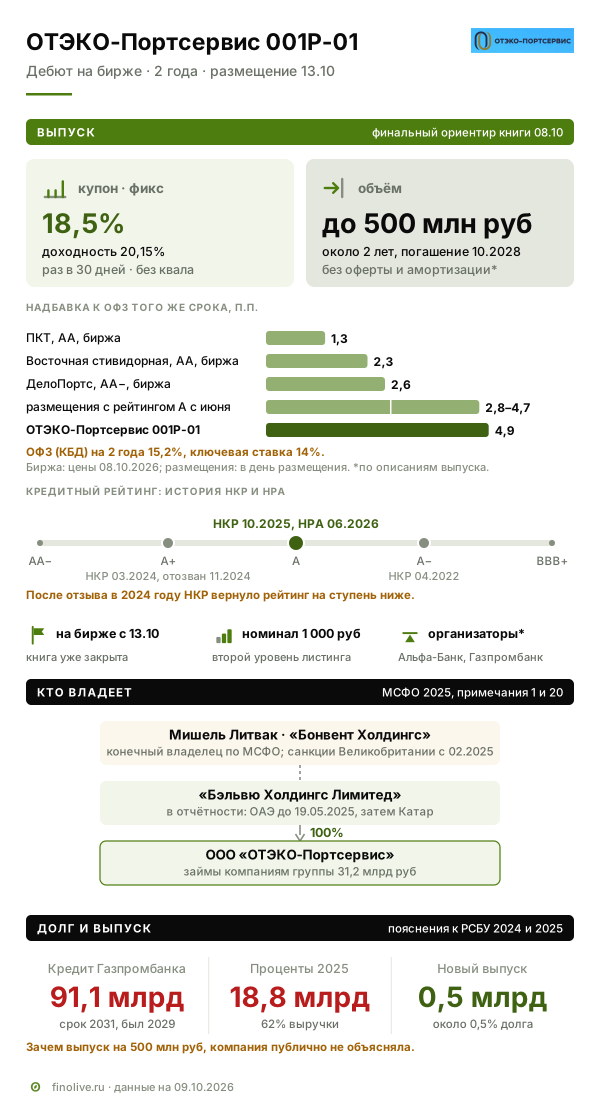
Размещение облигаций ОТЭКО-Портсервис 001Р-01: грузы вернулись, а заработок уходит на проценты
ОТЭКО-Портсервис управляет Таманским терминалом навалочных грузов — первым по углю терминалом Азово-Черноморского бассейна. Дебютный биржевой выпуск — до 500 млн ₽ на два года, финальный ориентир купона — 18,5% раз в 30 дней, книга прошла 8 октября, размещение 13 октября. После провала угольного экспорта выручка упала с 84 до 30 млрд ₽, а кредит Газпромбанка на 91 млрд обходится в 19 млрд процентов в год — почти столько же, сколько терминал зарабатывает. Ещё 31 млрд компания держит в займах компаниям своей группы. Рейтинг A у НКР и НРА; надбавка к ОФЗ выше, чем у портов на бирже и у всех трёх недавних размещений компаний с рейтингом A.
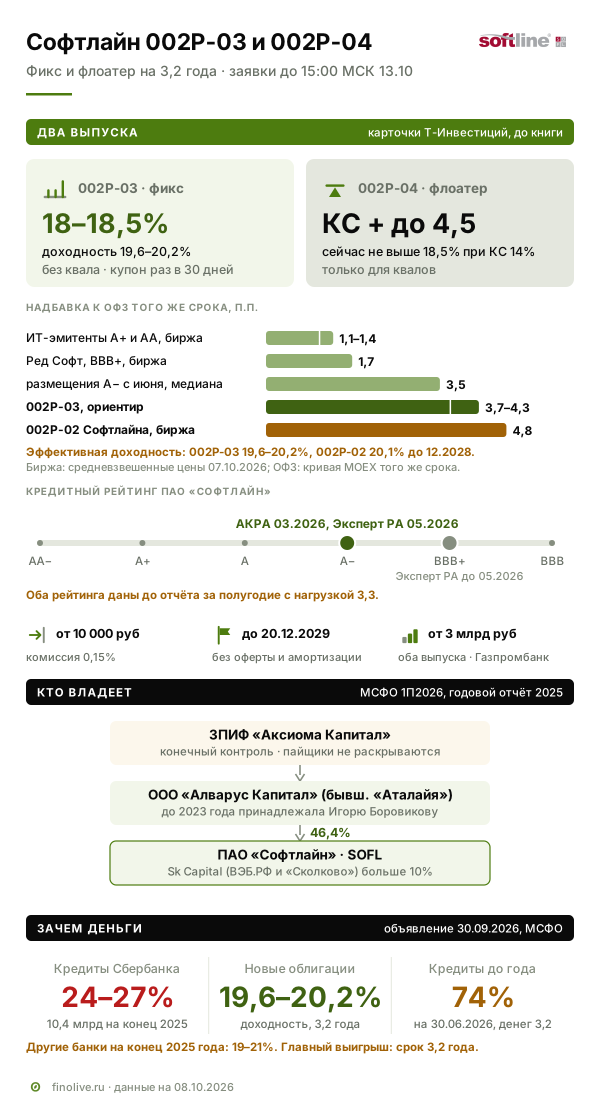
Размещение облигаций Софтлайн 002Р-03 и 002Р-04: оборот растёт, а деньги застревают у заказчиков
Софтлайн — крупный российский ИТ-холдинг: перепродаёт чужие программы и оборудование и всё больше зарабатывает на собственных разработках, услугах и лазерах. Новые выпуски — фиксированный купон до 18,5% и флоатер для квалифицированных инвесторов на 3,2 года с выплатой раз в 30 дней, деньги пойдут на рефинансирование. Оборот за полугодие вырос на 15%, но часть заказчиков платит всё позже: свободный денежный поток отрицательный во всех отчётных периодах с 2024 года, чистый долг за год вырос с 22 до 32 млрд ₽, а прибыль полугодия держится на разовом списании. АКРА и Эксперт РА дают A−. Надбавка ориентира выше медианы размещений A−, но на бирже собственный выпуск 002Р-02 сейчас даёт ту же доходность при сроке на год короче.
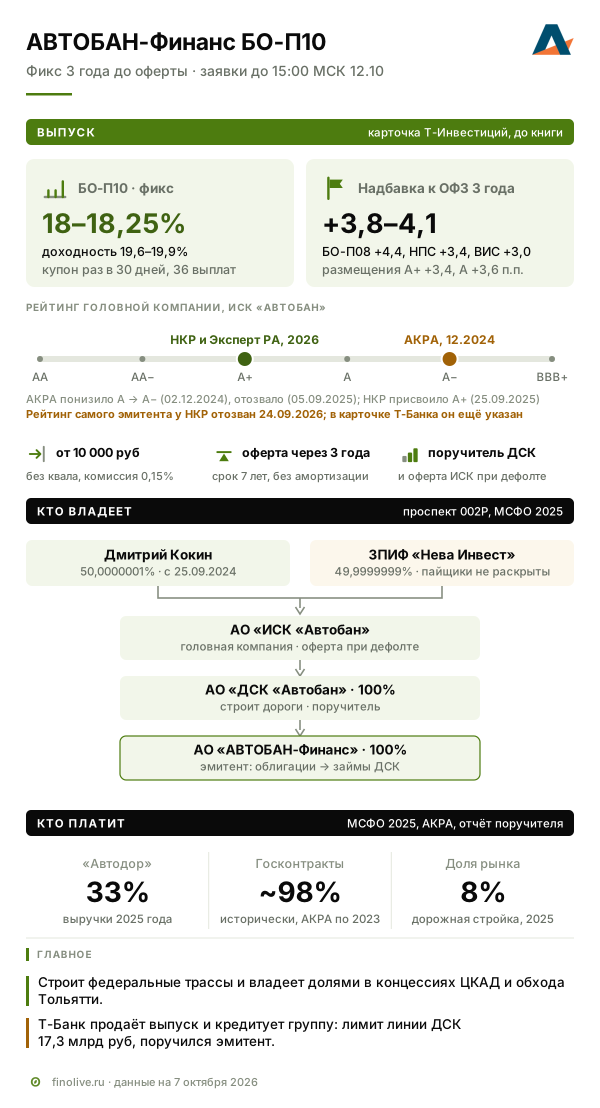
Размещение облигаций АВТОБАН-Финанс БО-П10: дорожный строитель выплатил 10 млрд дивидендов и остался с 1,5 млрд свободных денег
«Автобан» — один из крупнейших частных дорожных строителей страны: строит трассы по госконтрактам и владеет долями в концессиях ЦКАД и обхода Тольятти, за которые государство платит до 2047 года. Новый выпуск — фиксированный купон 18–18,25% на 3 года до оферты с выплатой раз в 30 дней. Выручка снижается второй год, хотя портфель заказов вырос. Аудитор выразил мнение с оговорками по выручке, ковенанты по трём кредитам нарушались, а в 2025 году группа выплатила 10 млрд ₽ дивидендов и закончила год с 1,5 млрд ₽ свободных денег. Эксперт РА и НКР дают A+, АКРА в 2024 году давало A−. Надбавка ориентира выше медиан недавних размещений компаний с рейтингами A+ и A; после падения цен в начале октября он почти равен доходности собственного выпуска БО-П08 на бирже.
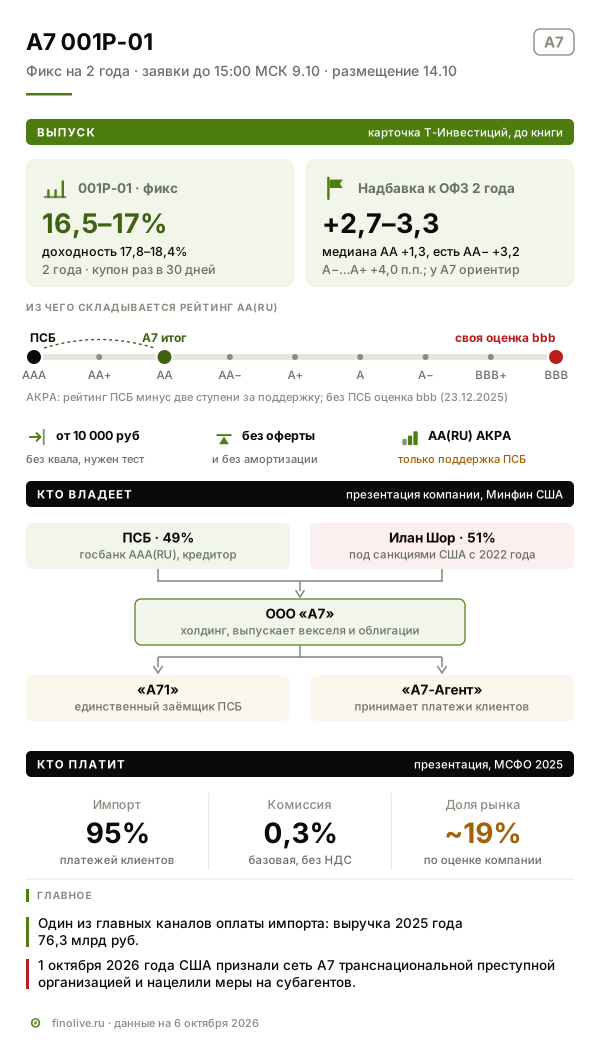
Размещение облигаций А7 001Р-01: платёжная сеть для импорта держится на ПСБ и попала под новые санкции США
А7 — компания, через которую российские импортёры платят зарубежным поставщикам, — размещает дебютный выпуск: фиксированный купон 16,5–17% на 2 года с выплатой раз в 30 дней. Бизнес вырос с нуля за два года, но зарабатывает как банк: большую часть операционной прибыли съедают проценты, капитал меньше 4% активов, а рейтинг AA(RU) держится на поддержке ПСБ — собственная оценка АКРА bbb. За восемь дней до книги США признали сеть А7 транснациональной преступной организацией и предложили запретить американским банкам переводы с участием её зарубежных субагентов. Ставка — на уровне компаний с рейтингом AA−, а не AA.
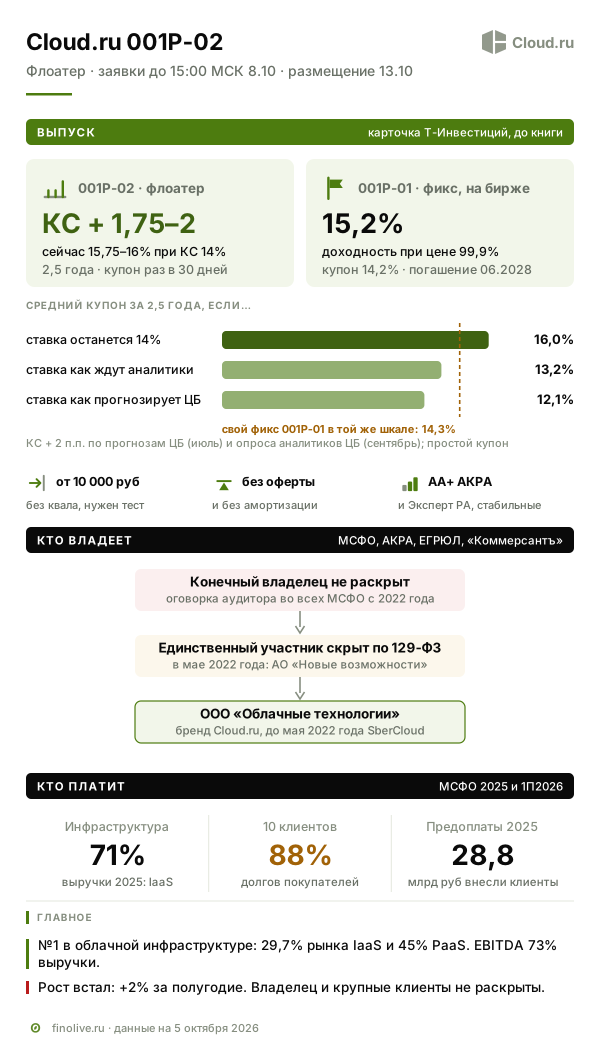
Размещение облигаций Cloud.ru 001P-02: крупнейшее облако страны остановило рост и не раскрывает владельца
Cloud.ru (ООО «Облачные технологии», бывший SberCloud) размещает флоатер на 2,5 года под ключевую ставку плюс 1,75–2 п.п. Компания — крупнейший игрок на рынке облачной инфраструктуры, её рентабельность по EBITDA 73%, долг невелик, а клиенты оплачивают мощности вперёд. Но в 2026 году выручка перестала расти, владелец и крупнейшие клиенты не раскрыты, у аудитора оговорка, а дивиденды участнику за год удвоились до 8 млрд ₽. Надбавка выше, чем у 8 из 10 соседей с рейтингом AA и AA+, заявка от 10 000 ₽.
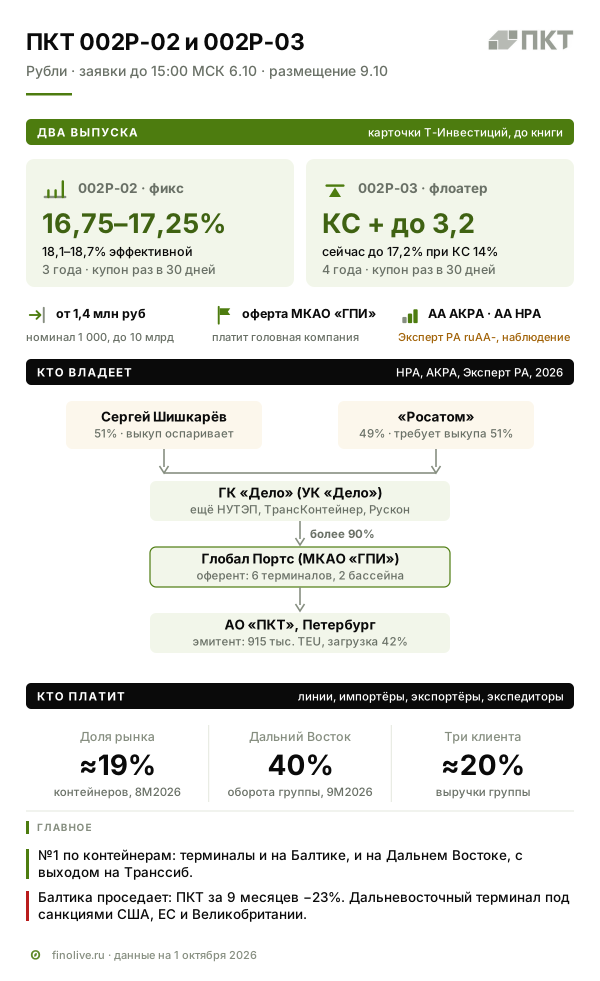
Размещение облигаций ПКТ 002P-02 и 002P-03: крупнейший контейнерный оператор страны теряет Балтику и меняет хозяина
«Первый контейнерный терминал» из группы Глобал Портс размещает фикс на три года и флоатер на четыре по оферте МКАО «ГПИ». Группа — крупнейший оператор контейнерных терминалов в России, но в 2026 году теряет Балтику, долг вырос до 3,6 EBITDA, а контрольную долю основного владельца — ГК «Дело» — добивается выкупить «Росатом». Ориентир фикса на 1,1–1,6 п.п. выше собственного выпуска ПКТ и на уровне других компаний ГК «Дело», минимальная заявка 1,4 млн ₽.
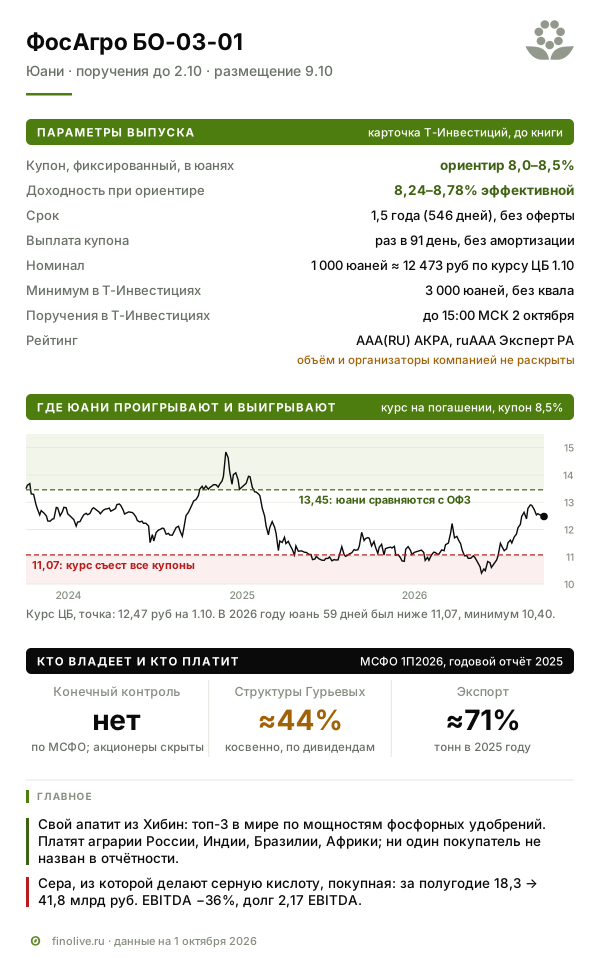
Размещение облигаций ФосАгро БО-03-01 в юанях: самое слабое полугодие за три года
«ФосАгро» размещает юаневый выпуск БО-03-01 на полтора года с ориентиром купона 8–8,5%. Удобрения в 2026 году подорожали, но сера, которую компания покупает для своей серной кислоты, подорожала быстрее: EBITDA за полугодие упала на треть, а без курсовых разниц — почти вдвое, долг выше собственной планки компании. Ставка — на уровне соседних юаневых выпусков AAA на тот же срок; главный источник дохода и риска — курс юаня.
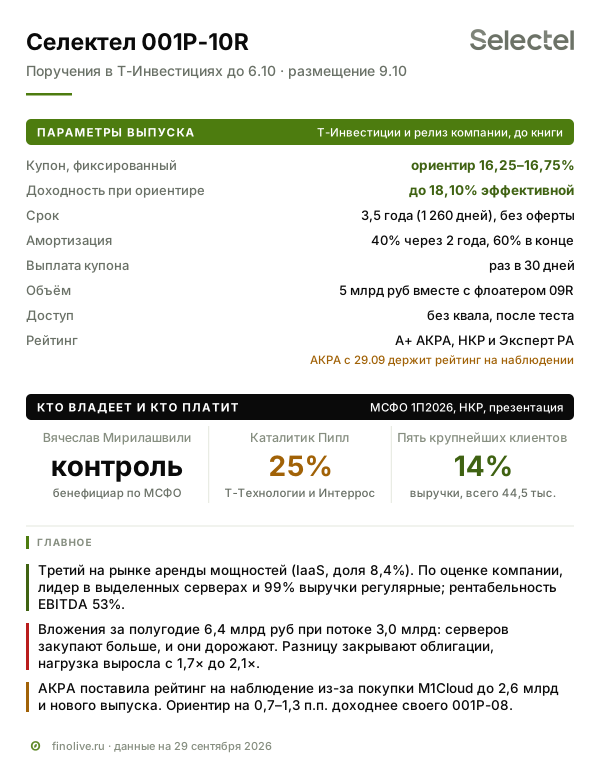
Облигации Селектел 001Р-10R: закупки серверов обгоняют заработок
Селектел размещает выпуск 001Р-10R с ориентиром купона до 16,75% на 3,5 года; вместе с флоатером 001Р-09R — 5 млрд ₽. Компания зарабатывает на аренде серверов и облака, выручка почти целиком регулярная, но вложения в серверы — больше закупок, в том числе под ИИ, и дороже комплектующие — вдвое превысили операционный поток, а разницу закрывают облигации. 29 сентября АКРА поставило рейтинг A+ на наблюдение из-за покупки M1Cloud и нового долга. Разбираем бизнес, конкурентов и то, как ставка соотносится с собственными бумагами компании.
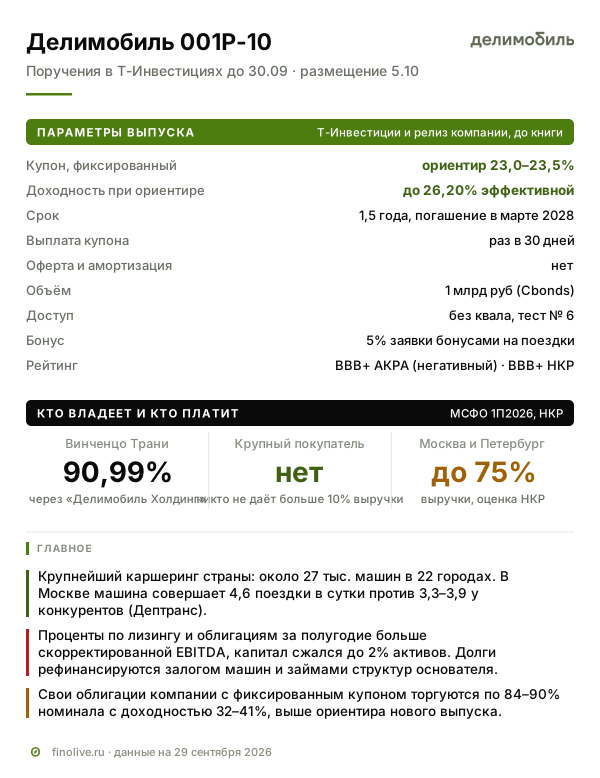
Облигации Делимобиль 001Р-10: машины ездят чаще, а заработок уходит на проценты
«Делимобиль» размещает выпуск 001Р-10 на 1 млрд ₽ с ориентиром купона до 23,5% на полтора года. Машины сервиса совершают больше поездок, чем у конкурентов, но проценты по лизингу и облигациям больше его операционного заработка, капитал сжался до 2% активов, а долги рефинансируются с помощью ВТБ и денег основателя. Разбираем, как устроен бизнес каршеринга, что происходит с рынком и почему собственные облигации компании на бирже торгуются доходнее нового выпуска.
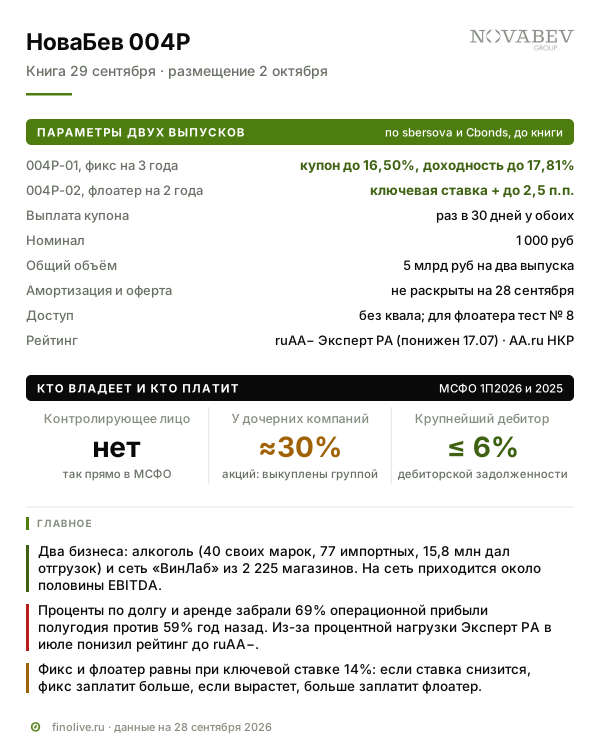
Облигации НоваБев 004Р: литров меньше, рублей больше, прибыль съедают проценты
НоваБев Групп 29 сентября собирает книгу на два выпуска общим объёмом 5 млрд ₽: фиксированный купон до 16,50% на три года и флоатер «ключевая ставка плюс до 2,5%» на два года. EBITDA за полугодие выросла на 9%, но проценты забрали 70% операционной прибыли, а «Эксперт РА» в июле понизил рейтинг до ruAA−. Разбираем, на чём компания зарабатывает, что происходит с сетью «ВинЛаб» и какой из двух выпусков что даёт.
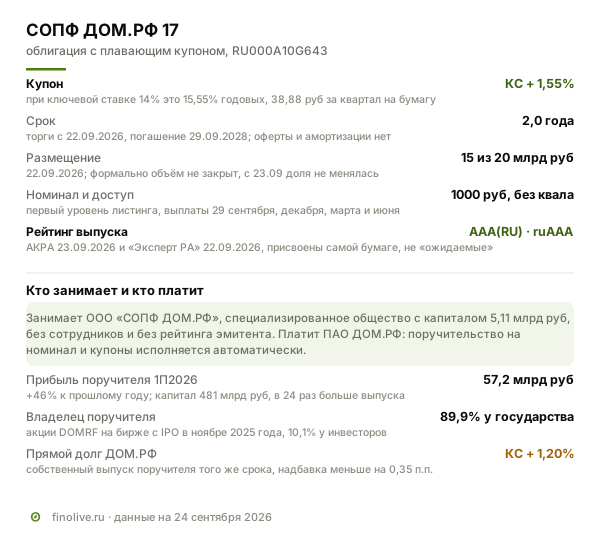
Облигации СОПФ ДОМ.РФ 17: деньги на школы, дороги и трамваи под подпись ДОМ.РФ
22 сентября ДОМ.РФ разместил через своё специализированное общество двухлетний флоатер на 15 млрд ₽ из заявленных 20 под ключевую ставку плюс 1,55%. Деньги идут на инфраструктуру новых кварталов, часть купона возмещает бюджет, отвечает по бумаге ДОМ.РФ. Разбираем, как зарабатывает поручитель, что уже построено на деньги таких облигаций и почему выпуск платит больше, чем прямой долг самого ДОМ.РФ.
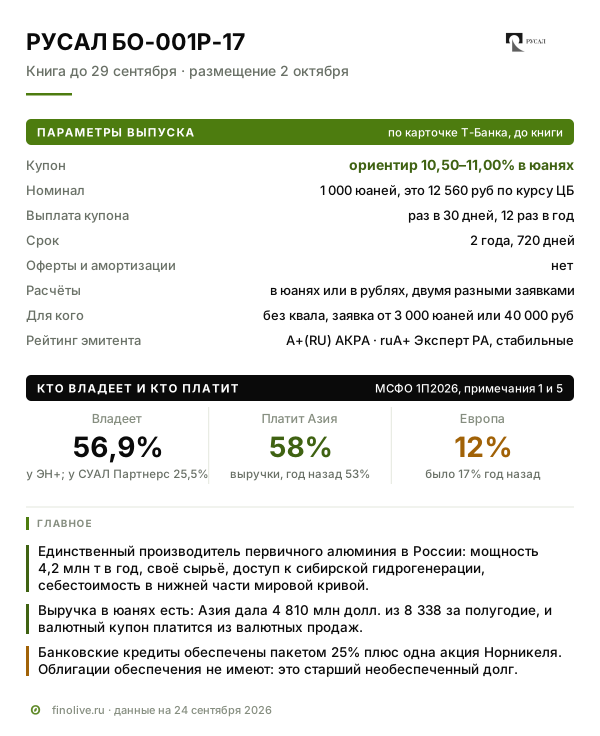
Облигации РУСАЛ БО-001Р-17: Азия платит 58% выручки, поэтому и долг в юанях
РУСАЛ собирает заявки до 29 сентября на двухлетний выпуск в юанях с ориентиром купона 10,50–11,00%. Это на 2,8 процентного пункта выше, чем торгуются юаневые бумаги сопоставимых эмитентов, и на 2,4 пункта выше юаневого выпуска Атомэнергопрома с книгой той же недели. Разбираем, на чём компания зарабатывает, почему всю прибыль полугодия принёс пакет акций Норникеля и зачем эмитенту деньги именно сейчас.
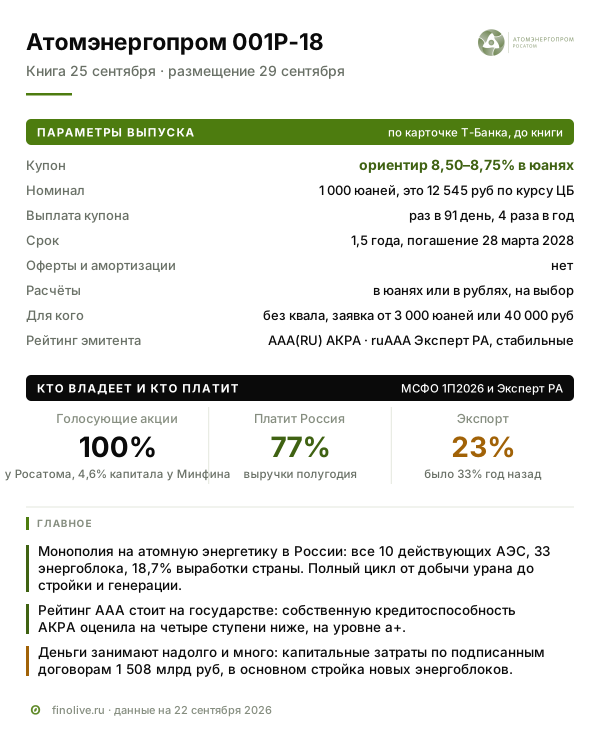
Облигации Атомэнергопром 001P-18: монополия на АЭС занимает в юанях дороже, чем летом
Гражданский холдинг Росатома собирает книгу на выпуск в юанях с ориентиром 8,5–8,75% на полтора года. В пересчёте в эффективную доходность это 8,77–9,04%: на 0,83–1,10 п.п. выше собственного июльского выпуска и на 2,15–2,42 п.п. выше суверенных юаневых ОФЗ. Разбираем, на чём компания зарабатывает, почему прибыль вернулась вместе с курсом рубля и что происходит с долгом после выхода АЭС «Аккую» из периметра.
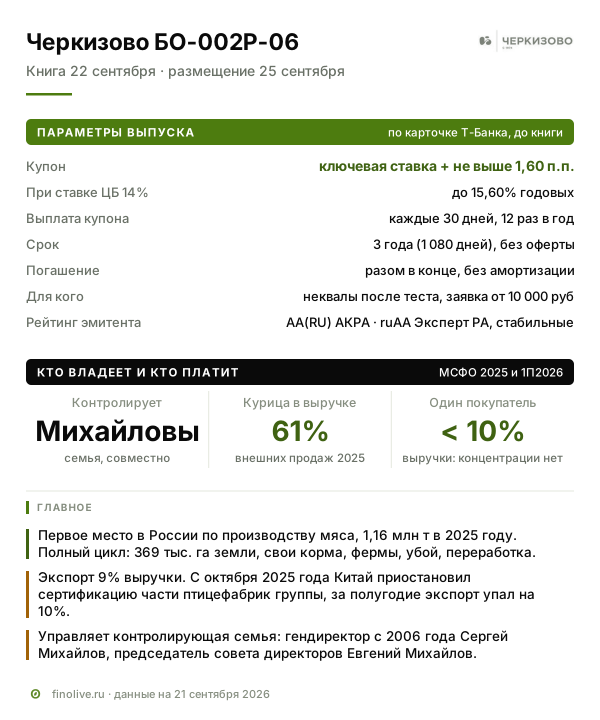
Облигации Черкизово БО-002P-06: прибыль растёт на курице, но держится на льготных кредитах
Крупнейший производитель мяса в России занимает на три года под ключевую ставку плюс не выше 1,60 п.п. с ежемесячным купоном. EBITDA за полугодие выросла на 38% на подешевевших кормах, нагрузка снизилась до 2,2 EBITDA, но 48% долга краткосрочные, четверть прибыли 2025 года дали субсидии Минсельхоза, а с июля их условия ужесточены.
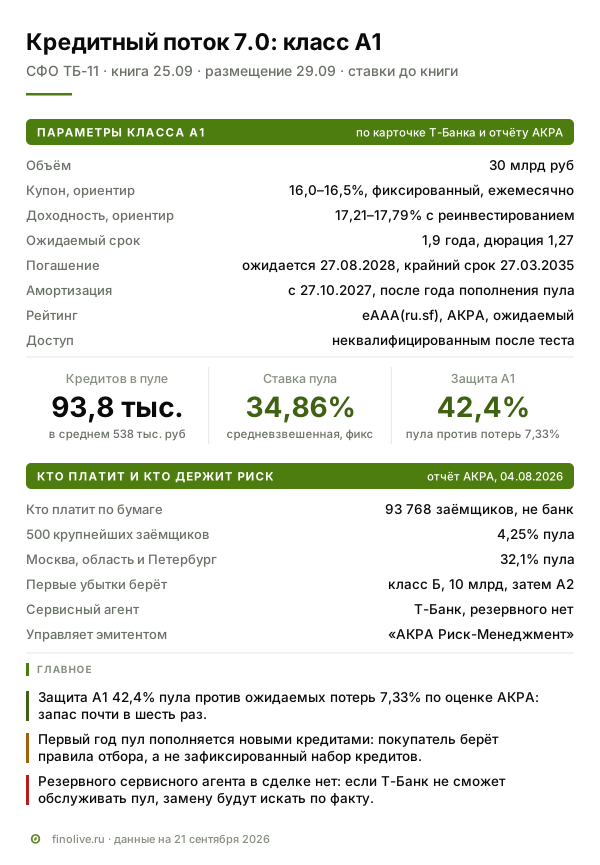
«Кредитный поток 7.0»: для Т-Банка облигация дороже депозитов?
По облигациям «Кредитный поток 7.0» Т-Банк предлагает купон 16,0–16,5%, а срочные вклады физлиц обошлись ему в первом полугодии 2026 года около 13,8% годовых. Книга 25 сентября, старший класс А1 ООО «СФО ТБ-11» на 30 млрд рублей. Под бумагой 93,8 тысячи кредитов наличными под средние 34,86%, ожидаемый рейтинг eAAA(ru.sf). Разбор бизнеса Т-Банка, отрасли, пула, структуры, конкурентов и рисков.
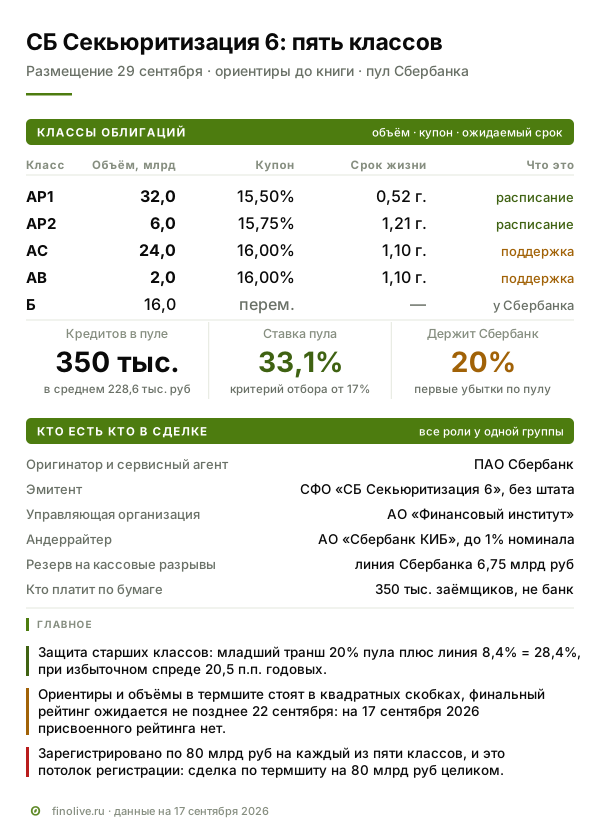
Облигации СФО «СБ Секьюритизация 6»: как пул потребкредитов под 33% превращается в бумагу с рейтингом AAA
29 сентября Сбербанк размещает шестую сделку секьюритизации потребкредитов: 350 тысяч кредитов под средние 33,1% годовых, пять классов облигаций на 80 млрд рублей, ориентиры купона 15,50–16,00%. Разбор структуры, критериев отбора пула, бизнеса оригинатора и того, чем плановый класс АР отличается от поддерживающего АС.
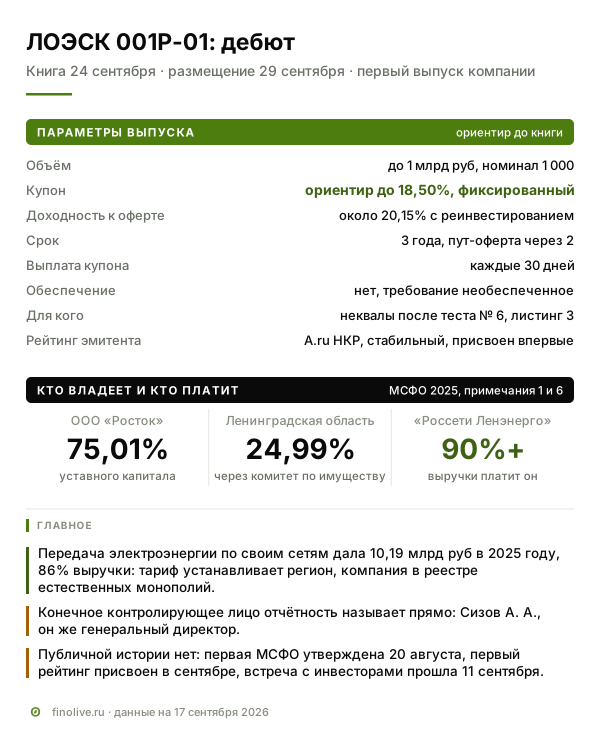
Размещение облигаций ЛОЭСК 001Р-01: прибыль появилась, но её принесли займы владельцу
Вторая по величине электросетевая компания Петербурга и Ленобласти выходит на рынок впервые: до 1 млрд рублей на три года с офертой через два. Компания вышла из двух убыточных лет, но 955 млн рублей из 995 млн её финансовых доходов — проценты по займам контролирующему лицу, и деньгами из них пришло 22 млн.
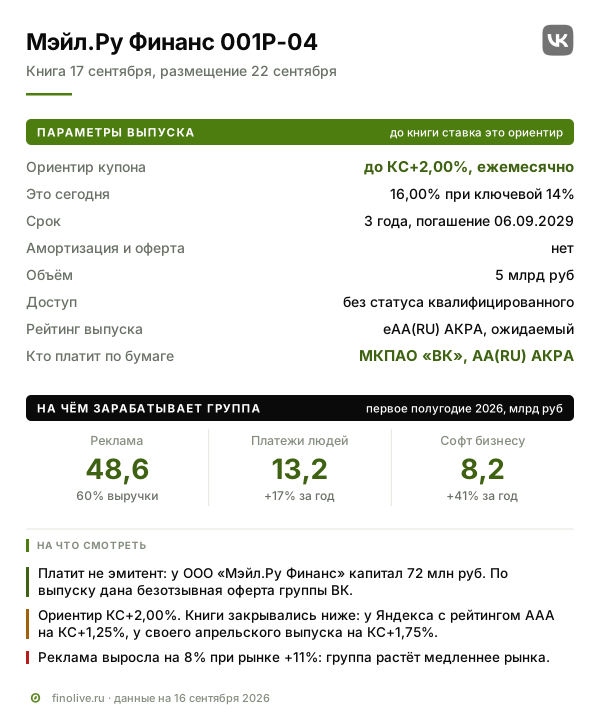
Размещение облигаций VK: EBITDA выросла на треть, но компания убыточна
Группа ВК занимает 5 млрд рублей на три года через «Мэйл.Ру Финанс» с ориентиром купона до КС+2,00%, чтобы заменить погашенный выпуск под 7,90%. Три четверти долга группы занято дешевле 10% годовых и гасится до 2028 года.
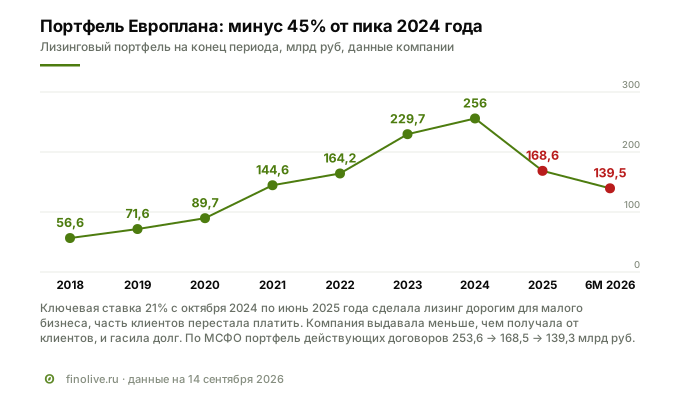
Облигации Европлана 001Р-10: прибыль выросла в 2,3 раза, но в лизинге есть проблемы
Лизинговая компания «Европлан» из группы Альфа-Банка возвращается на рынок облигаций с выпуском на два года, ориентир купона 15,0–15,3%, рейтинги AA(RU) и ruAA. Как компания зарабатывает на лизинге машин для малого бизнеса, что с ней сделал 2025 год, почему прибыль растёт при сжимающемся портфеле, какие условия кредитов нарушены и сколько изъятой техники на балансе. Премия ориентира к ОФЗ на уровне выпусков класса AA и ниже, чем у собственного выпуска 001Р-09.
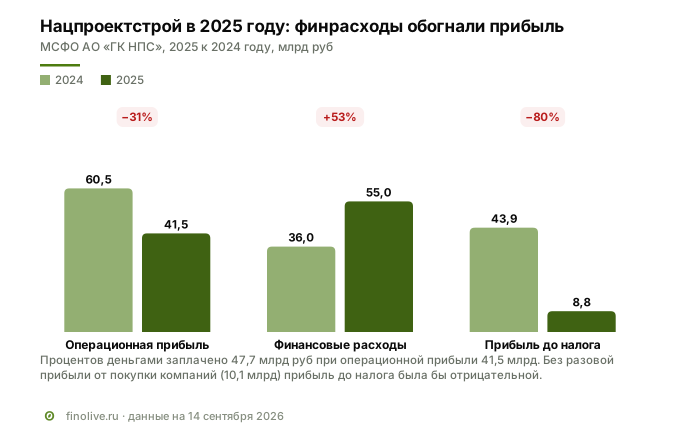
Облигации Нацпроектстроя: проценты выше прибыли, ковенанты нарушены на 84,6 млрд
Первые облигации группы «Нацпроектстрой» через SPV, поручитель с рейтингами ruA+ и A.ru, купон до 17,7% на три года. Годовая отчётность группы, вышедшая после присвоения рейтингов поручителю, показывает нарушенные ковенанты по 84,6 млрд ₽, покрытие процентов 1,4× и оговорку аудитора. Премия ориентира к ОФЗ на уровне выпусков с рейтингами A и A+.
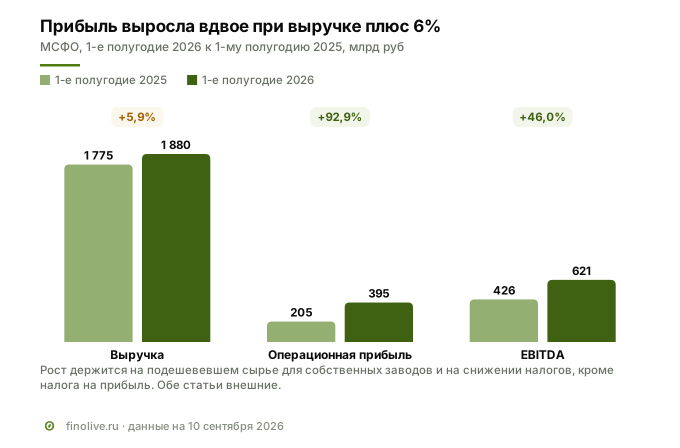
Облигации «Газпром нефти» 005Р-11R и 005Р-12R: прибыль удвоилась, надбавка не сжалась
Два транша флоатеров на 52 млрд ₽ под ключевую ставку плюс 1,5% и 1,7%. Что показало полугодие, сколько у компании долга на самом деле и почему AAA здесь не собственный рейтинг.
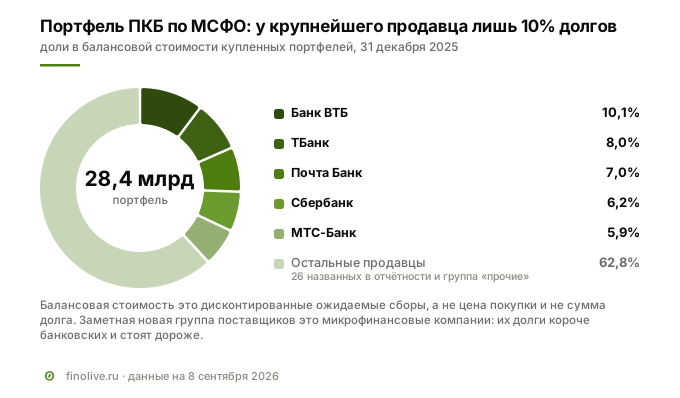
Облигации ПКБ 001Р-12: коллектор №1 возвращается к фиксированному купону
Крупнейший коллектор страны 10 сентября собирает книгу на 1 млрд руб под ориентир до 18% годовых: это первый фиксированный купон после шести флоатеров подряд. Амортизация возвращает половину номинала уже через год, поэтому дюрация выпуска 1,51 года при заявленном сроке 3,1, а за 2025 год сборы компании выросли на 45% против 3% прироста закупок новых долгов.
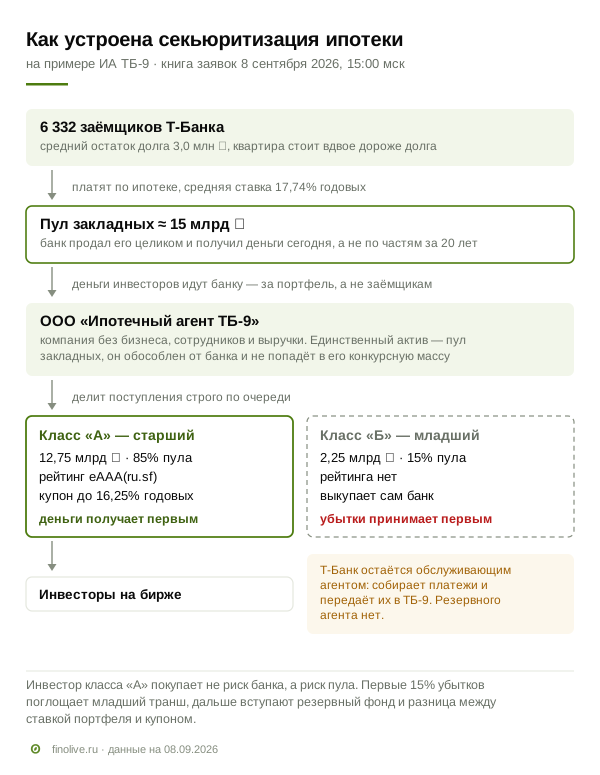
ИА ТБ-9: облигация, по которой платят 6 332 ипотечных заёмщика
Разбор размещения ИА ТБ-9: как устроена секьюритизация ипотеки, откуда у бумаги рейтинг выше, чем у самого банка, за что платят премию 0,4 п.п. к бумагам ДОМ.РФ и почему главный риск здесь — не дефолт, а скорость возврата денег.
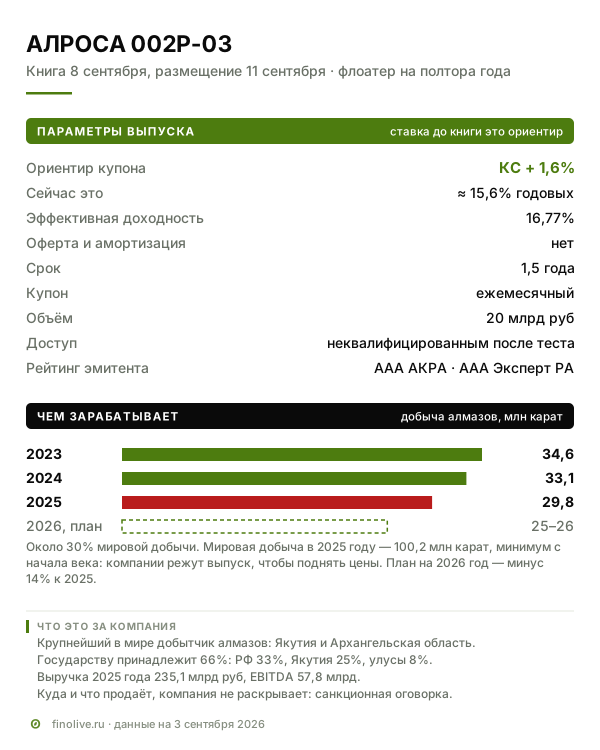
АЛРОСА 002Р-03: EBITDA упала втрое, долг вырос вдвое, а надбавка к ключевой — самая высокая в линейке
Крупнейший в мире добытчик алмазов 8 сентября собирает книгу по полуторалетнему флоатеру на 20 млрд руб с ориентиром КС+1,6% — через две недели после отчёта, в котором EBITDA за полугодие сократилась в 2,6 раза, а чистый долг вырос до 3,2 годовой EBITDA. Рейтинг AAA держится на поддержке государства.
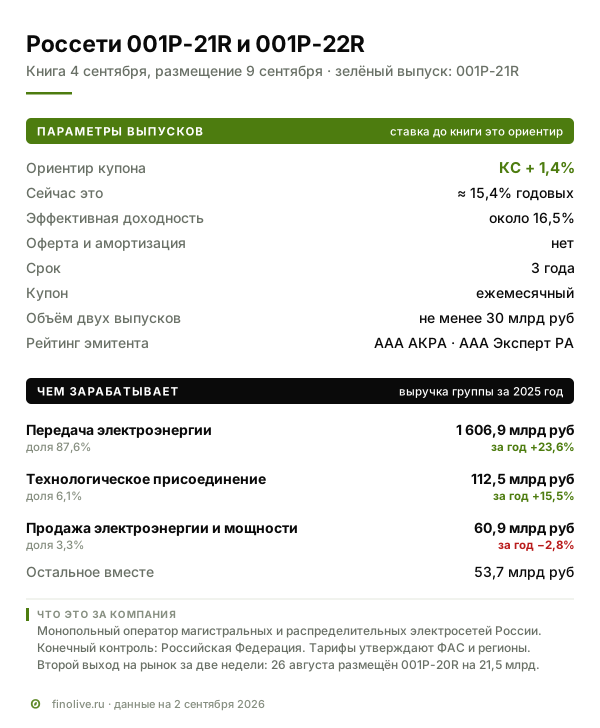
Россети 001Р-21R и 001Р-22R: прибыль вернулась, а свободных денег по-прежнему нет
Сетевая монополия 4 сентября собирает книгу сразу по двум трёхлетним флоатерам на сумму не менее 30 млрд руб под ориентир КС+1,4% — это второй выход на рынок за две недели. За 2025 год прибыль составила 203,4 млрд руб после бумажного убытка, но инвестиционная программа съедает весь операционный поток.
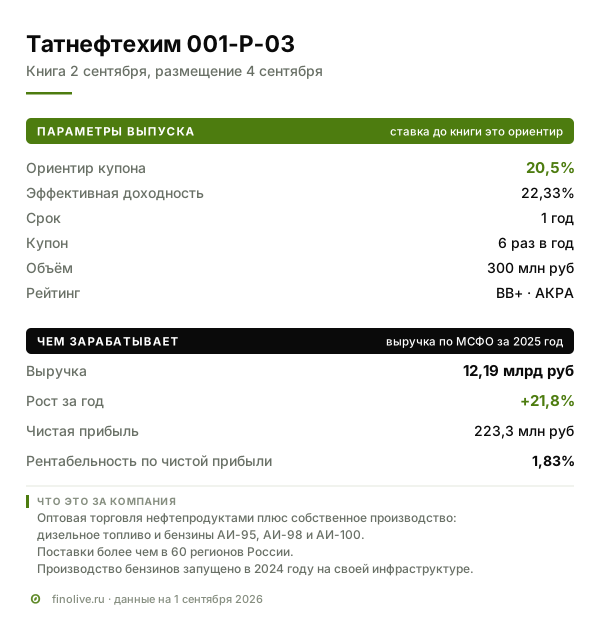
Татнефтехим 001-Р-03: выручка растёт третий год, а денежный поток третий год отрицательный
Оптовый поставщик нефтепродуктов размещает 300 млн руб под ориентир 20,5% на год при рейтинге BB+ от АКРА. Премия к ключевой ставке максимальная за историю компании, погашаемый выпуск амортизирован вдвое, а операционный денежный поток отрицателен третий год подряд.
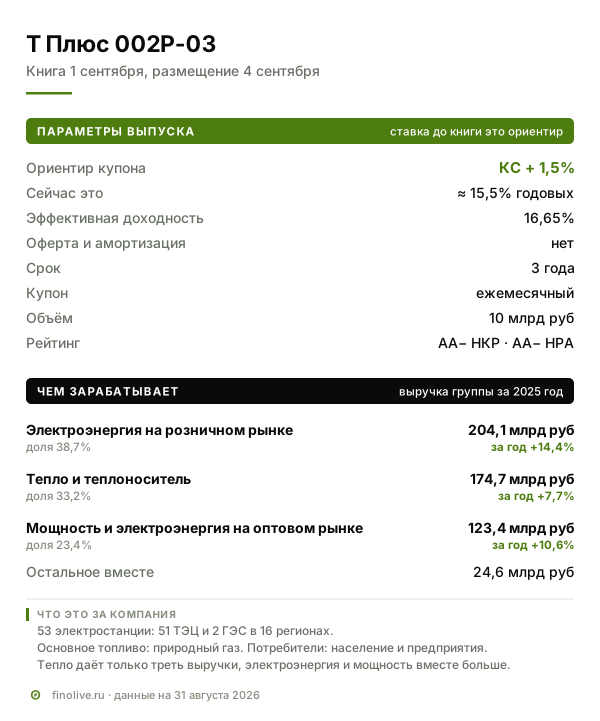
Т Плюс 002Р-03: проценты по долгу больше операционной прибыли
Энергохолдинг собирает 10 млрд руб под ориентир КС+1,5% на три года. За 2025 год проценты по кредитам и займам превысили операционную прибыль, чистая прибыль выросла в шесть раз за счёт налога, а активы 24 компаний на 70,4 млрд руб распределяются в пользу акционеров.
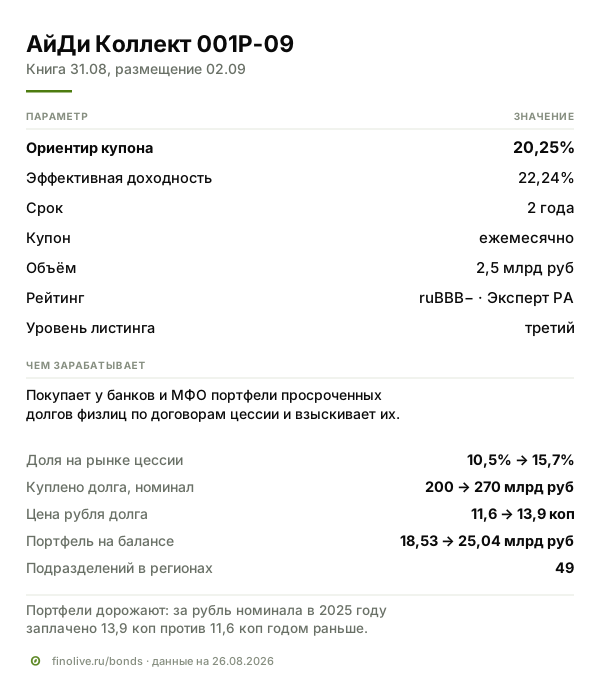
АйДи Коллект 001Р-09: купон снижается, премия к ключевой удваивается
Коллекторская компания размещает выпуск на 2,5 млрд ₽ под ориентир 20,25% на два года. Ставка выглядит ниже прошлогодних, но премия к ключевой за два года выросла с 3,0 до 6,25 пункта, а операционный денежный поток по итогам 2025 года ушёл в минус.
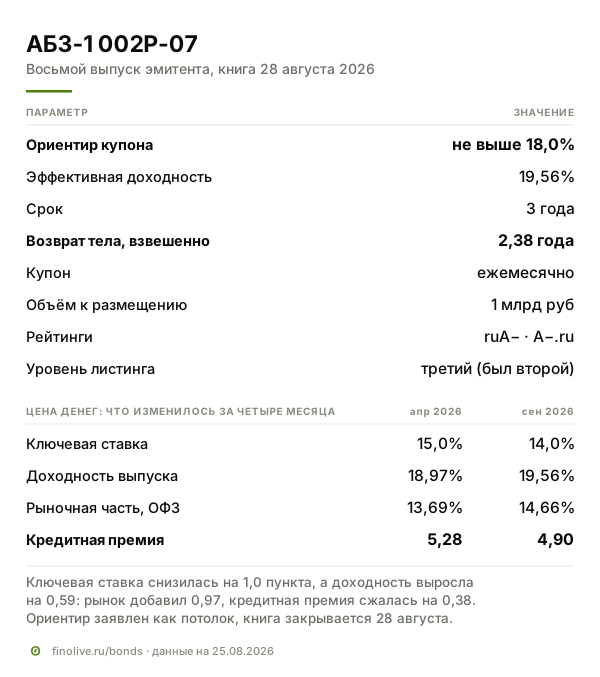
АБЗ-1 002Р-07: ставка ниже, купон выше, кредитная премия уже
Дорожный строитель Петербурга размещает восьмой выпуск под ориентир не выше 18% на три года. В апреле занимал под 17,5% при ключевой 15%. Разложение по кривой ОФЗ показывает, что кредитная премия эмитента не выросла, а сжалась — и почему считать её надо по отчётности группы, а не эмитента.
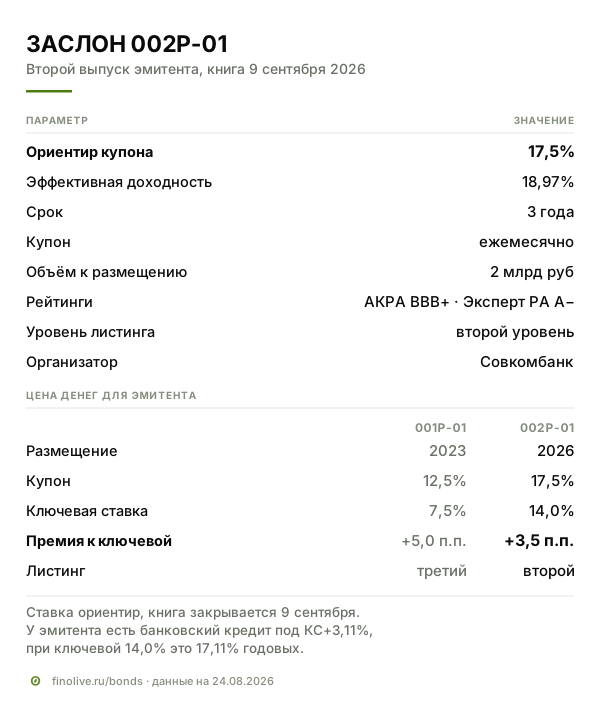
ЗАСЛОН 002Р-01: отрицательный чистый долг и отрицательный денежный поток
Петербургская радиоэлектроника размещает второй выпуск под ориентир 17,5% на три года. У компании денег на счетах больше, чем всех кредитов, но операционный поток отрицателен второй год, а 60,41 млрд ₽ баланса — авансы заказчиков. Почему отчётность опубликована с изъятиями.
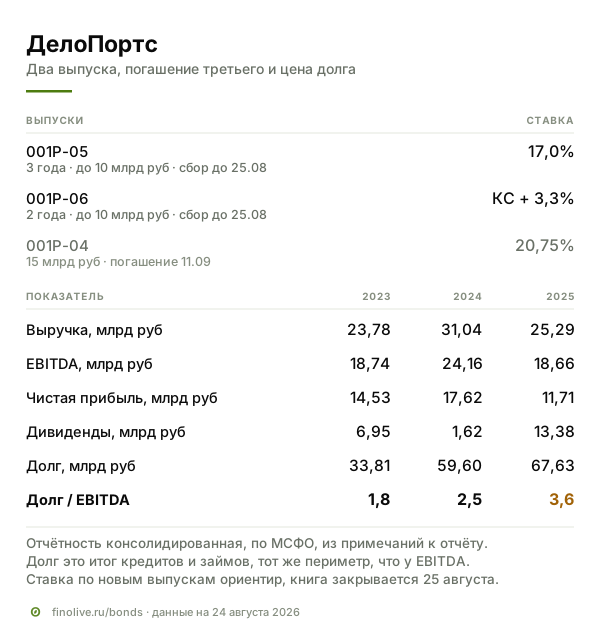
ДелоПортс: два выпуска, погашение третьего и займы наверх
Портовый холдинг группы «Дело» размещает 001Р-05 под 17,0% на три года и 001Р-06 под КС+3,3% на два, а через две недели гасит выпуск на 15 млрд ₽ под 20,75%. Почему падение выручки на 18,5% объясняется неурожаем зерна и почему процентные расходы 13,94 млрд ₽ стоят компании всего 0,85 млрд.
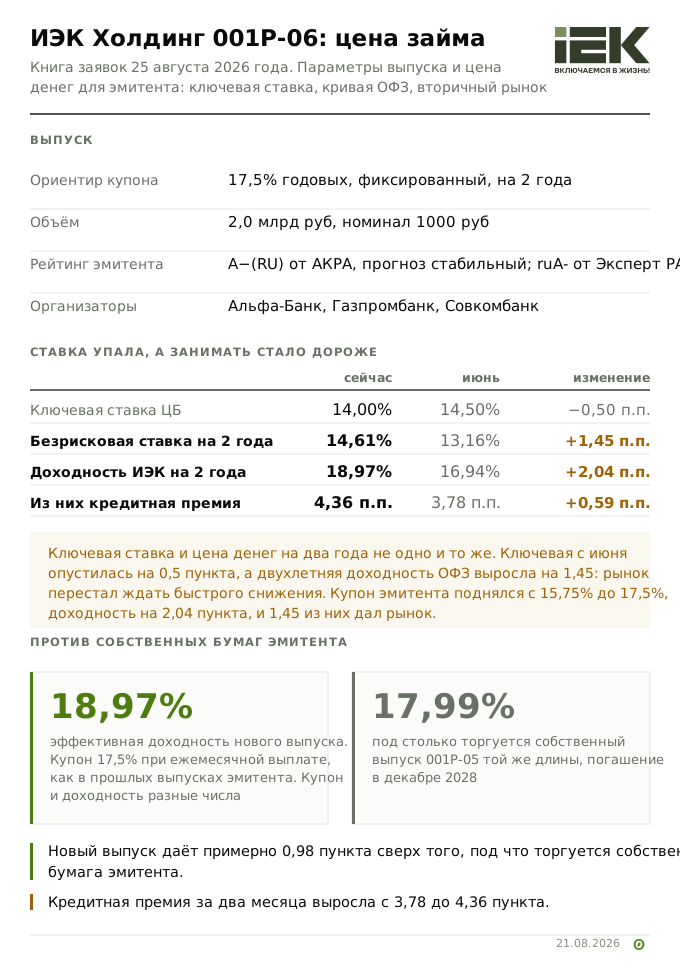
ИЭК Холдинг 001P-06: ставка упала, а занимать стало дороже
Шестой выпуск программы 001Р: два года, фиксированный купон с ориентиром 17,5% годовых, 2 млрд ₽. Почему заём подорожал на 1,75 пункта, пока ключевая ставка снижалась, и почему две EBITDA в отчёте эмитента дают долговую нагрузку 2,0 и 3,7.
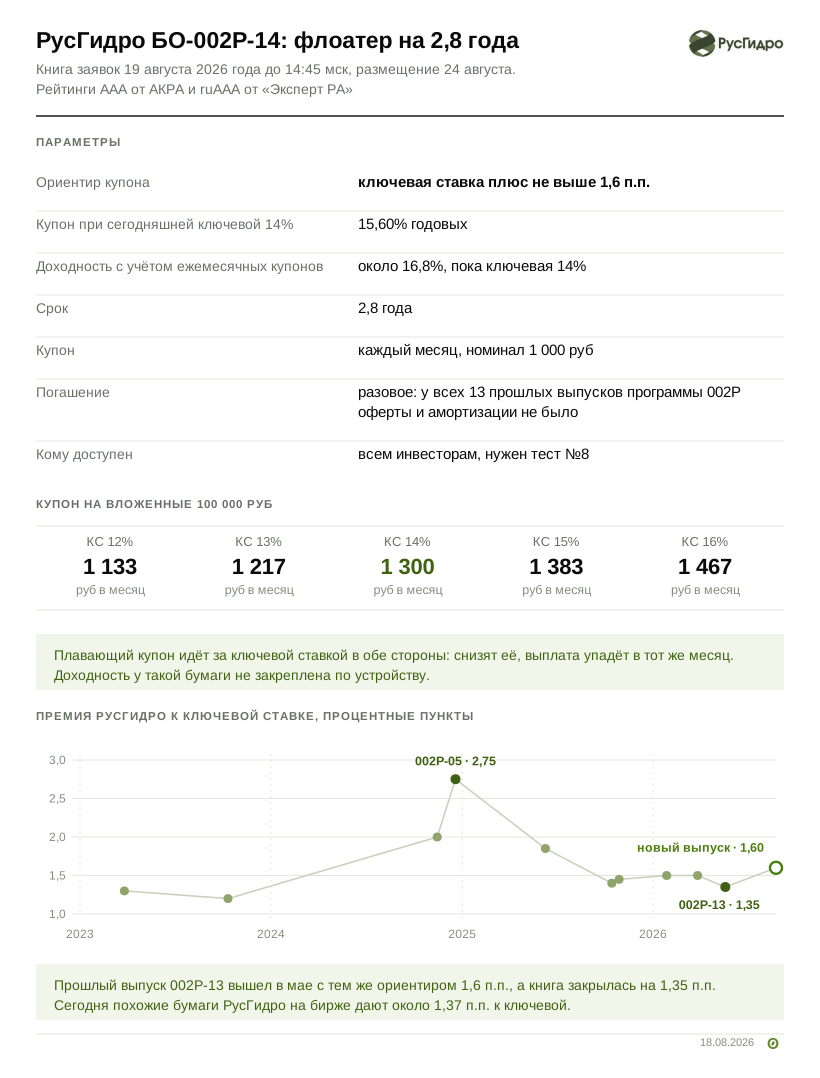
РусГидро БО-002Р-14: разбор флоатера и отчётности за 2025 год
Четырнадцатый выпуск программы 002Р: флоатер на 2,8 года с ориентиром «ключевая ставка плюс не выше 1,6 процентного пункта». Три числа отчётности по МСФО, которые нельзя брать как есть, треть EBITDA из бюджета и рейтинг AAA при собственной оценке a+.
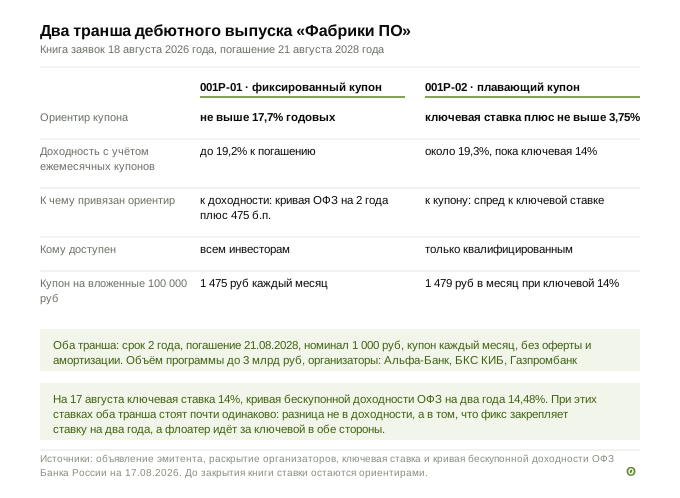
Фабрика ПО (fabricaONE.AI): разбор дебютного выпуска облигаций
Дебютный выпуск ПАО «Фабрика ПО»: два транша на два года, ориентир купона 17,7% и ключевая ставка плюс 3,75%, отчётность по МСФО за 2025 год и долговая нагрузка, которая читается двумя способами.

Яндекс на долговом рынке: зачем компания размещает облигации
Зачем Яндекс размещает облигации: корпоративная программа 001Р против секьюритизации сервиса Сплит через ООО «СФО Сплит Финанс 1». Два инструмента, разные цели, обеспечение и купоны.

Полюс ПБО-06: длинные юани от золотодобытчика. Стоит ли заходить на 6 лет?
Разбор размещения юаневого выпуска Полюс ПБО-06: 2,6 млрд CNY на 6 лет с купоном 7,65%. Что у компании с финансами (МСФО 2024), зачем им юани, плюсы и минусы для инвестора, стоит ли заходить на длинный горизонт.
Что входит в каждый разбор
- Параметры выпуска.
- срок, купон, периодичность выплат, оферта и амортизация, кому доступен транш
- Ориентир и доходность.
- к чему привязан ориентир организатора и что он даёт при текущих ставках
- Отчётность эмитента.
- выручка, прибыль, долг и денежный поток из консолидированной отчётности, а не из пересказов
- Кредитные рейтинги.
- уровень, дата, агентство и те пороги, при которых агентство обещает пересмотр
- Сравнение.
- ставка выпуска против кривой ОФЗ и против уже торгуемых бумаг сопоставимого качества
Материалы носят информационный характер и не являются индивидуальной инвестиционной рекомендацией. Finolive не оказывает услуг инвестиционного советника. Об источниках данных