Размещение облигаций А7 001Р-01: платёжная сеть для импорта держится на ПСБ и попала под новые санкции США
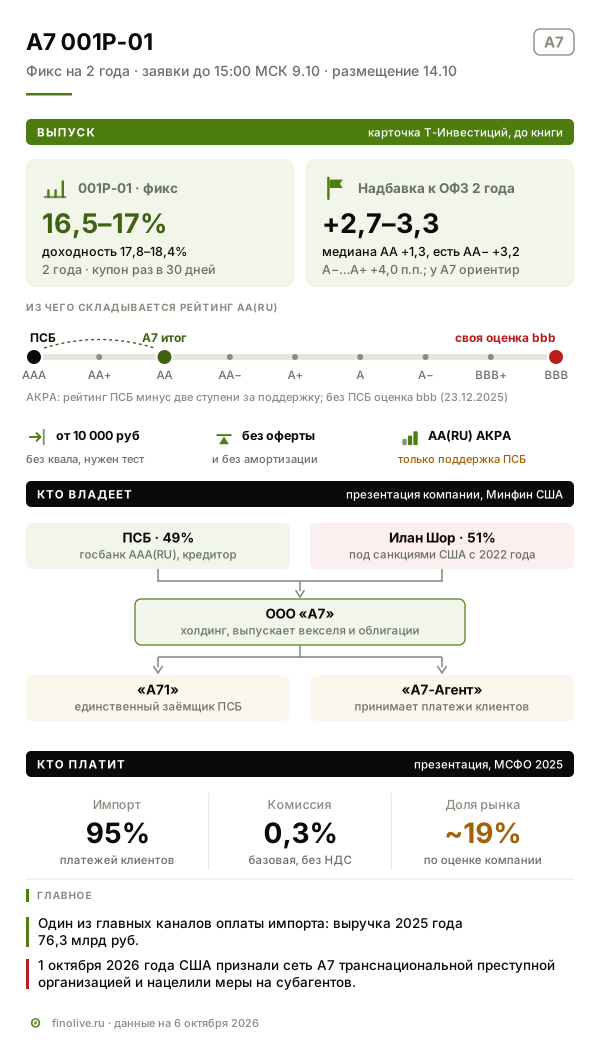
А7 — компания, через которую российские импортёры платят зарубежным поставщикам, — размещает дебютный выпуск: фиксированный купон 16,5–17% на 2 года с выплатой раз в 30 дней. Бизнес вырос с нуля за два года, но зарабатывает как банк: большую часть операционной прибыли съедают проценты, капитал меньше 4% активов, а рейтинг AA(RU) держится на поддержке ПСБ — собственная оценка АКРА bbb. За восемь дней до книги США признали сеть А7 транснациональной преступной организацией и предложили запретить американским банкам переводы с участием её зарубежных субагентов. Ставка — на уровне компаний с рейтингом AA−, а не AA.
ООО «А7» — компания, через которую российские импортёры платят зарубежным поставщикам, — размещает первый выпуск облигаций. 001Р-01 — выпуск на 2 года с фиксированным купоном: ориентир в Т-Инвестициях 16,5–17% годовых, выплата раз в 30 дней, права досрочно продать бумаги эмитенту (оферты) и частичного погашения номинала (амортизации) нет. Рейтинг эмитента — AA(RU) у АКРА со стабильным прогнозом. В Т-Инвестициях заявка от 10 000 ₽, поручения принимают до 15:00 МСК 9 октября, размещение 14 октября.
А7 появилась в сентябре 2024 года как совместный проект банка ПСБ и Илана Шора и за два года стала одним из главных каналов оплаты импорта. По оценке компании, через неё проходит около 19% платежей по внешней торговле страны. Комиссия низкая, 0,3%, но устроен бизнес как банк: А7 заранее держит деньги у зарубежных партнёров, занимает на это у ПСБ, и в 2025 году три четверти операционной прибыли ушли на финансовые расходы. Капитал — меньше 4% активов. Рейтинг AA(RU) почти целиком построен на поддержке ПСБ, а собственную кредитоспособность компании АКРА оценивает на уровне bbb. 1 октября, за восемь дней до книги, Минфин США признал сеть А7 транснациональной преступной организацией и предложил запретить американским банкам переводы с участием её зарубежных посредников — того звена, на котором держится модель. Ориентир это отражает — надбавка к ОФЗ как у компаний с рейтингом AA−, а не AA.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 6 октября 2026 года.
| Параметр | Значение |
|---|---|
| Эмитент | ООО «А7», ИНН 9710137165 |
| Выпуск | 001Р-01, биржевые облигации, дебют компании на бирже |
| Купон | фиксированный; ориентир 16,5–17% годовых; в карточке — доходность не выше КБД Московской биржи на 2 года + 3,5 п.п. |
| Выплата купона | раз в 30 дней, 24 выплаты |
| Срок | 2 года (720 дней), погашение 3 октября 2028 года |
| Оферта, амортизация | нет |
| Объём и организатор | в карточке не раскрыты; по сообщениям СМИ — 10 млрд ₽ на две серии, организатор Газпромбанк |
| Номинал, заявка | 1 000 ₽; в Т-Инвестициях от 10 000 ₽, комиссия брокера 0% |
| Доступ | без статуса квалифицированного инвестора, после тестирования |
| Книга заявок | 9 октября 2026 года; в Т-Инвестициях поручения до 15:00 МСК |
| Размещение | 14 октября 2026 года |
| Рейтинг эмитента | AA(RU) АКРА, «стабильный» (подтверждён 23.12.2025); собственная кредитоспособность — bbb |
Вторая серия, 001Р-02, — флоатер под ключевую ставку плюс не более 3 п.п., только для квалифицированных инвесторов; в Т-Инвестициях её нет, разбор посвящён первой.
Чем компания зарабатывает
Российскому импортёру нужно заплатить поставщику в Китае, Турции или ОАЭ. Напрямую из российского банка это часто невозможно, потому что банки третьих стран боятся вторичных санкций и возвращают платежи. А7 решает задачу так. Импортёр заключает договор с «А7-Агентом» и отдаёт ему рубли. На эти рубли агент покупает вексель А7 — долговую расписку компании — и передаёт его зарубежному субагенту — компании в третьей стране, через которую идёт платёж. Субагент платит поставщику со своего счёта, а вексель потом предъявляет к погашению в счёт денег, полученных от группы. По версии Минфина США, субагенты — подставные компании, которые контролирует сама сеть; А7 обвинения отвергает. Деньги на счетах субагентов заранее размещает «А71» — операционная компания группы, которая берёт для этого кредиты в ПСБ. Импортёр получает от А7 пакет документов для валютного контроля в своём банке.
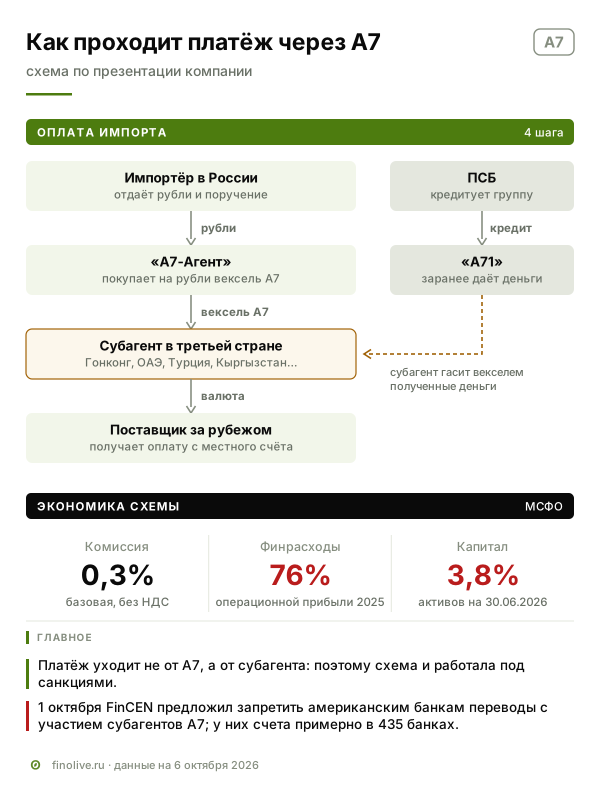
Из этой схемы видно, на чём держится заработок. Компания берёт комиссию за платёж — базовая 0,3% без НДС, — но, чтобы платить быстро, должна заранее держать деньги у сотен партнёров по всему миру. Эти деньги заёмные. Поэтому А7 похожа не на сервис, а на банк: доход — комиссия за оборот, главный расход — цена денег, главный риск — что застрянет на счетах партнёров. АКРА так её и оценивает. Деятельность группы, по словам агентства, «сопоставима с деятельностью расчетных небанковских кредитных организаций».
Отчётность по МСФО показывает, из чего складываются деньги. Главный доход — «комплексные услуги по организации платежей»: 55,8 млрд ₽ в 2025 году. Ещё 20,5 млрд — продажа векселей, но почти без маржи: их себестоимость 20,25 млрд, это оборот денег через вексель, а не заработок. И 13,1 млрд компания показывает ниже выручки, как «прочие доходы по поручениям принципала» — по сути тоже плату за проведение платежей. Почему средний доход с платежа выше базовых 0,3%, компания не раскрывает. Кроме платежей, у группы есть процентные векселя для компаний (до 10% годовых в валюте, по сайту А7), «золотые» сертификаты и розничная сеть «А7 Финансы» — 13 офисов. АКРА отмечает, что доходы почти целиком зависят от комиссий за платежи.
Кто платит
Клиенты — компании, которые ввозят товары. По данным А7, 95% платежей — оплата импорта. Компания называет 15 000 клиентов; её топ-менеджеры летом 2026 года говорили о более чем 10 000. Географию компания раскрывает в общих словах — Китай, Гонконг, ОАЭ, Индия, Турция, Египет, страны ЕС. Имён крупнейших клиентов нет. АКРА пишет о высокой концентрации дебиторской задолженности и выданных займов на крупнейших контрагентах; кто они, компания не раскрывает.
Отрасль: рынок, который возник из санкций
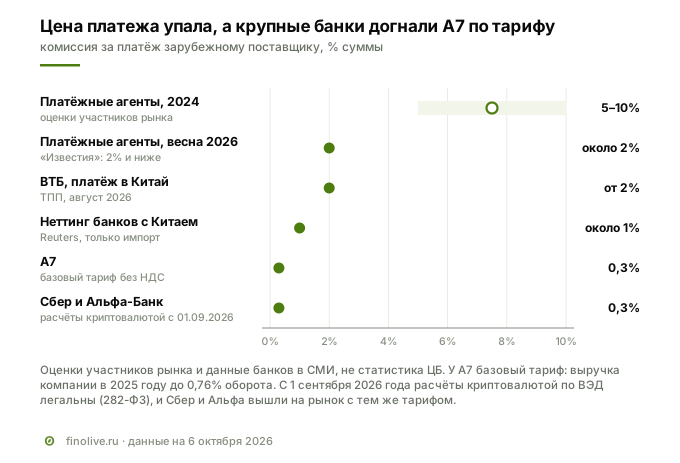
Рынок ВЭД-платежей через посредников появился в 2022–2024 годах, когда банки Китая, Турции и ОАЭ начали массово отказывать российским переводам. Платить стали через агентов — компании в третьих странах, которые принимают рубли в России и платят валютой за рубежом. В 2024 году такой платёж стоил, по оценкам участников рынка, 5–10% суммы. Затем цена резко упала, и в Минфине признавали роль А7: её цены там называли «неким бенчмарком, вокруг которого рынок консолидировался». К весне 2026 года средняя комиссия агентов, по данным «Известий», опустилась до 2% и ниже.
Теперь рынок меняется второй раз. С 1 сентября 2026 года по закону 282-ФЗ расчёты криптовалютой по внешнеторговым контрактам стали легальными. В тот же день Сбер запустил такой сервис для бизнеса со средней комиссией 0,3%, Альфа-Банк вышел на рынок ещё летом и с сентября берёт столько же. То, что было преимуществом А7, — низкая цена, — у крупнейших банков страны теперь тоже есть.
Конкуренты
| Кто | Как платит | Цена | Чем отличается от А7 |
|---|---|---|---|
| А7 | векселя + сеть субагентов в 150+ странах | 0,3% без НДС | масштаб, скорость; с 01.10.2026 США атакуют сеть субагентов |
| Сбер | свои корсчета; с 01.09.2026 расчёты криптовалютой | криптосервис в среднем 0,3% | крупнейшая клиентская база, легальный криптоканал |
| Альфа-Банк | расчёты криптовалютой с июля 2026 года | 0,3% с 01.09.2026 | та же цена, свой банк и клиенты |
| ВТБ | свой банк в Шанхае, филиалы и дочерние банки в Индии и СНГ | в Китай от 2% | прямой юаневый канал без посредников |
| Неттинг крупных банков | взаимозачёт встречных платежей с Китаем | около 1% за импорт | не нужно держать деньги за рубежом, но только Китай и крупные клиенты |
| Платёжные агенты | местные компании в третьих странах | около 2% | раздроблены; ЕС в апреле 2026 года запретил операции с агентами, которые проводят российские платежи через взаимозачёт |
Цены — по данным компаний и участников рынка в СМИ; объёмы банки не раскрывают. Таблица показывает главный сдвиг 2026 года. А7 осталась одним из крупнейших каналов, но перестала быть самым дешёвым. Крупные банки тоже под санкциями, но у них есть собственный банк, своя клиентская база и легальный криптоканал, а их партнёров в третьих странах США не объявляли частью преступной организации.
Кто владеет и кто контролирует
По отчётности и презентации, 49% А7 у банка ПСБ, 51% — у Илана Шора. ПСБ — государственный банк, через который идёт оборонзаказ, с рейтингом AAA(RU). Для А7 он и кредитор, и источник проверки клиентов, и участник управления: по презентации, ПСБ даёт финансирование, юридическую и комплаенс-экспертизу, усиленную проверку клиентов и участвует в операционном управлении. Зампред ПСБ Михаил Дорофеев, по данным Совета ЕС, курировал развитие А7 со стороны банка.
Илан Шор — бывший молдавский политик и бизнесмен. В Молдове он заочно приговорён к 15 годам по делу о хищении около $1 млрд из банков страны в 2014 году, с 2022 года находится под санкциями США, в 2024 году получил российское гражданство. В ЕГРЮЛ сведения о руководителе и втором участнике скрыты, но отчётность по МСФО подписана им как генеральным директором ООО «А7», а в отчёте за полугодие 2026 года он прямо назван контролирующим лицом. Юридический адрес компании с июня 2025 года — Геленджик, офисы — в Москве.
Для инвестора важен не состав акционеров сам по себе, а то, кто будет спасать компанию в трудный момент. АКРА отвечает прямо — ПСБ, и строит на этом рейтинг. Кредитуют группу и сами учредители — ПСБ и Шор, отчётность их доли не разделяет: на 30 июня 2026 года от них 183 млрд ₽ кредитов и займов, половина кредитного портфеля, привлечённого, как пишет компания, на рыночных условиях. За полугодие этот долг сократился с 215 млрд, а проценты по нему — 23 млрд ₽, две трети всех процентных расходов. В 2025 году участники внесли в капитал 6,5 млрд ₽ деньгами и здания с землёй на 6,2 млрд и получили 2,4 млрд ₽ дивидендов из прибыли 2024 года, в июле 2026 года — ещё 2,6 млрд вклада. Минфин США и британское агентство по борьбе с преступностью упоминают и роль ВЭБ.РФ; в презентации компании ВЭБ не упоминается.
Ключевые лица и публичная история
В команде, по данным СМИ, — выходцы из крупных банков. Первый заместитель гендиректора Игорь Горин раньше работал в Райффайзенбанке и ВЭБ.РФ, заместитель гендиректора по экономике и финансам — Ирина Акопян. Публичная история короткая и плотная:
- сентябрь 2024 года — создание компании и первый вексель;
- май–август 2025 года — санкции Великобритании, ЕС и США против А7; США — сразу и против «А71» и «А7-Агента»;
- сентябрь 2025 года — открытие расчётного центра во Владивостоке на ВЭФ и офисов в Нигерии и Зимбабве; первый рейтинг АКРА;
- май 2026 года — запуск «Росвекселя», платформы продажи золота гражданам, созданной А7 при участии Минфина и ПСБ;
- сентябрь 2026 года — биржа регистрирует программу облигаций на 200 млрд ₽, по сообщениям СМИ;
- 1 октября 2026 года — США признают сеть А7 транснациональной преступной организацией.
Отчётность по МСФО компания публикует на сайте раскрытия информации: за 2025 год — обобщённую версию с заключением ФБК (по полной отчётности мнение без оговорок), за первое полугодие 2026 года — без аудита. В обобщённой годовой отчётности не раскрыты структура группы, операции со связанными сторонами, сроки погашения обязательств и валютные риски.
Санкции: что изменилось 1 октября
До октября санкции касались самой А7, её дочек и отдельных людей. Это мало мешало, ведь схема и придумана для работы под санкциями, а платёж поставщику уходит не от А7, а от субагента. 1 октября Минфин США сделал следующий шаг. Управление OFAC признало «сеть А7» значительной транснациональной преступной организацией, а служба FinCEN предложила запретить американским банкам переводы с участием субагентов А7 и разослала американским банкам признаки, по которым таких субагентов можно опознать. По данным FinCEN, у субагентов счета примерно в 435 банках как минимум в 83 странах. Минфин США обвиняет сеть в обслуживании иранских структур; А7 обвинения отвергает и заявляет, что санкции «никак не повлияют» на её работу.
Для бизнеса это удар в самое чувствительное место: меры нацелены ровно на звено, через которое уходит платёж. Если правило примут, а банки третьих стран, которым важен доступ к доллару, начнут сверяться с американскими признаками, счета субагентов могут закрываться быстрее, партнёров придётся менять чаще, а платёж — дорожать. Насколько сильно, сейчас не может сказать никто, — количественной оценки нет ни у компании, ни у аналитиков. Предложение FinCEN открыто для комментариев до 4 ноября.
Ещё одна деталь из того же релиза. По данным Минфина США, сама сеть на январь 2026 года заявляла накопленный оборот больше 7,5 трлн ₽ — по расчёту американского Минфина, около 13% внешней торговли России за 2025 год. В презентации к выпуску — больше 10 трлн ₽ за 2025 год и около 19% рынка. Цифры могут считать разные периоды, но в разборе использованы оценки самой компании с этой оговоркой.
Активы и стратегия
Группа — это холдинг ООО «А7», который выпускает векселя, и шесть стопроцентных дочек: «А71» (фондирует субагентов и занимает в ПСБ), «А7-Агент» (принимает поручения клиентов), «А7-Брокер» с брокерской и депозитарной лицензиями, «А7-Технологии», управляющая компания недвижимости и «А7-Кыргызстан». Через «А7-Африку» группа работает в Нигерии и Зимбабве. Дата-центров, заводов или другой крупной собственности нет, внеоборотные активы — около 16 млрд ₽ из 555 млрд. Главный актив — деньги, размещённые у партнёров.
Стратегия на 2026–2028 годы:
- Доля рынка. Цель — около 50% ВЭД-платежей к концу 2027 года против нынешних, по оценке компании, 19%. Для этого, пишет А7, нужно наращивать дневной оборот, а значит — и деньги, размещённые у партнёров.
- География. Офисы в Африке и Латинской Америке, расширение на Ближнем Востоке.
- Розница и малый бизнес. Офисы «А7 Финансы» в городах-миллионниках, продукты для продавцов маркетплейсов, золото через «Росвексель».
- Инвестиционные продукты. Процентные векселя в рублях и валюте, цифровые финансовые активы на векселях А7.
Цель увеличить долю в 2,6 раза за год с небольшим поставлена до санкций 1 октября. Теперь главный вопрос стратегии — не рост, а сохранение сети партнёров.
Что показала отчётность
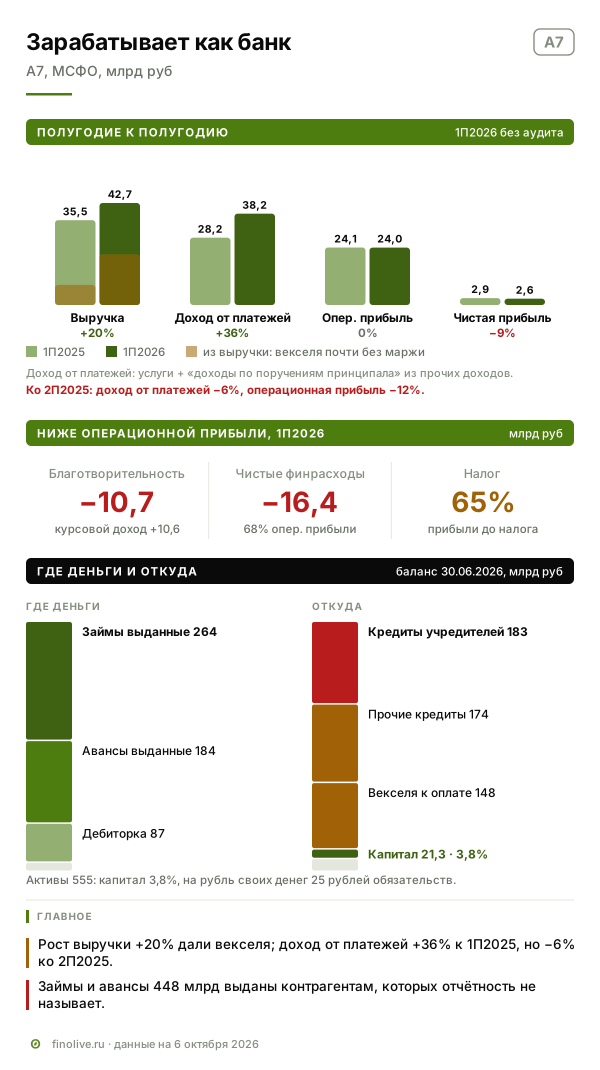
2025 год — первый полный год работы. Выручка 76,3 млрд ₽, но четверть её — продажа векселей почти без маржи. Операционная прибыль — 51,3 млрд. Дальше — цена денег: группа начислила 56,3 млрд ₽ финансовых расходов, в основном процентов по кредитам, и получила 17,3 млрд финансовых доходов, в основном процентов по займам, которые выдала сама. Чистые финансовые расходы — 39,1 млрд, 76% операционной прибыли. Ещё 5,3 млрд ушли на благотворительность. Чистая прибыль — 6,0 млрд ₽. Экономика банка видна в одной строке: компания зарабатывает на разнице между тем, что берёт за платежи и по своим займам, и тем, что платит кредиторам.
Первое полугодие 2026 года. Выручка выросла на 20%, до 42,7 млрд ₽, но этот рост дали векселя: их продали на 21,2 млрд против 8,4 млрд годом раньше, тоже почти без маржи. Выручка от услуг по платежам снизилась на 21%, зато «доходы по поручениям принципала» выросли с 1,1 до 16,7 млрд. Вместе эти две строки — доход от платежей — прибавили 36%, до 38,2 млрд. Похоже, часть платёжного дохода компания показывает не в выручке, а в прочих доходах; эта строка выросла ещё во втором полугодии 2025 года, до 12 млрд, и отчётность причин не объясняет. Поэтому честнее сравнивать и с прошлым полугодием: ко второму полугодию 2025 года доход от платежей снизился на 6%, операционная прибыль — на 12%. Расходы росли быстрее дохода: зарплаты, аренда, ремонт и реклама — в разы, одна реклама — 4,6 млрд против 1,7. К первому полугодию 2025 года операционная прибыль осталась на тех же 24 млрд ₽.
Ниже операционной прибыли — две крупные строки: 10,7 млрд ₽ благотворительности и 10,6 млрд курсового дохода. Кому пошли деньги, отчётность не раскрывает. Проценты по выданным займам выросли до 20,8 млрд, и чистые финансовые расходы сократились на 3,8 млрд. Прибыль до налога почти удвоилась, но только благодаря курсовому доходу: без него она была бы отрицательной. Налог забрал 65% прибыли до налога, и чистая прибыль снизилась на 9%, до 2,6 млрд ₽.
Отдельный вопрос — EBITDA. Компания показывает 67,6 млрд ₽ за 12 месяцев и рентабельность 81%. Это скорректированный показатель, и методику компания раскрывает: кроме процентов, налога и износа, из расходов исключены «социальные расходы и благотворительность», затраты на масштабирование бизнеса и разовые статьи. Износа у группы почти нет, около 1 млрд за 12 месяцев, поэтому разрыв между EBITDA и операционной прибылью — 16,3 млрд ₽ — это в основном благотворительность, 15,9 млрд за те же 12 месяцев. На этой EBITDA построен и показатель долга, который приводит компания, — 1,33.
Баланс: как у банка
За полтора года активы выросли со 191 до 555 млрд ₽. Почти всё это — деньги у контрагентов: займы выданные — 264 млрд ₽, на 42% больше, чем в начале года, авансы выданные — 184 млрд, дебиторская задолженность — 87 млрд, в 2,5 раза больше. Кому выданы займы и авансы, отчётность не раскрывает; АКРА пишет о высокой концентрации на крупнейших контрагентах.
Финансирует это почти целиком короткий долг: кредиты и займы — 357 млрд ₽, из них 183 млрд от учредителей, и собственные векселя к оплате — 148 млрд, на 67% больше, чем в начале года. Капитал — 21,3 млрд ₽, это 3,8% активов. На каждый рубль своих денег приходится 25 рублей обязательств. Для обычной компании такой баланс был бы пугающим. У банков минимальный норматив левериджа — 3%, но банки работают под надзором ЦБ с нормативами капитала и ликвидности, а А7 — общество с ограниченной ответственностью, и нормативы ЦБ на неё не распространяются. АКРА называет низкий капитал фактором, который давит на оценку, а ликвидность считает адекватной: активы и обязательства со сроком до 30 дней сбалансированы, разрывов ликвидности нет, дебиторская задолженность оборачивается быстро. При этом агентство ограничивает оценку ликвидности из-за риска, что поток трансграничных платежей изменится в стрессовом сценарии.
Чистый долг 90,2 млрд ₽, который приводит компания, по её же методике — кредиты за вычетом выданных займов и денег; векселя к оплате в него не входят. С векселями короткий долг группы — около 505 млрд ₽. Облигации на 10 млрд ₽ — меньше 2% баланса. Для компании это не столько деньги, сколько первый публичный долг и шаг к фондированию шире, чем учредители и собственные векселя.
Что говорят агентства
У А7 один рейтинг — AA(RU) от АКРА, третья ступень сверху. Его устройство важнее буквы. Собственную кредитоспособность компании АКРА оценивает на уровне bbb — на шесть ступеней ниже итогового рейтинга. Бизнес-профиль агентство называет адекватным, ведь компания за короткий срок стала одним из лидеров трансграничных расчётов. Ограничивают оценку низкий капитал, высокая концентрация дебиторской задолженности и займов на крупнейших контрагентах, невысокая операционная эффективность из-за расходов на рекламу и зависимость от комиссий. Концентрацию фондирования агентство тоже отмечает, но считает её компенсированной стабильными отношениями с кредиторами. Итоговый рейтинг АКРА строит по формуле «кредитный рейтинг ПЛ минус две ступени», где ПЛ — поддерживающее лицо, ПСБ: AAA минус две ступени — AA. Без ПСБ рейтинга AA нет. Есть и расхождение: АКРА пишет о «существенном акционерном и операционном контроле» ПСБ, а в отчётности по МСФО контролирующим лицом назван Шор.
Значит, кредитный риск инвестора — это прежде всего вопрос, будет ли ПСБ поддерживать А7. АКРА прямо пишет, что к негативному рейтинговому действию может привести «снижение уровня значимости ООО „А7“ для ПЛ» — поддерживающего лица, то есть ПСБ. Последнее действие по рейтингу — 23 декабря 2025 года, на отчётности по РСБУ за девять месяцев 2025 года, то есть до санкций ЕС в июле и США в октябре 2026 года. Плановый пересмотр — в течение года, то есть до конца декабря.
Зачем компании деньги
Компания пишет, что рост доли рынка требует увеличения дневного оборота, а привлечение денег, в том числе облигациями, «позволит нарастить объёмы расчётов». Дебютный выпуск, по её словам, призван «диверсифицировать источники фондирования», которые сегодня — в основном кредиты ПСБ и собственные векселя. Конкретных направлений компания не называет; по логике модели деньги, скорее всего, пойдут туда же, куда идут кредиты банка, — на счета зарубежных партнёров, через которые проходят платежи.
С чем сравнивать ставку
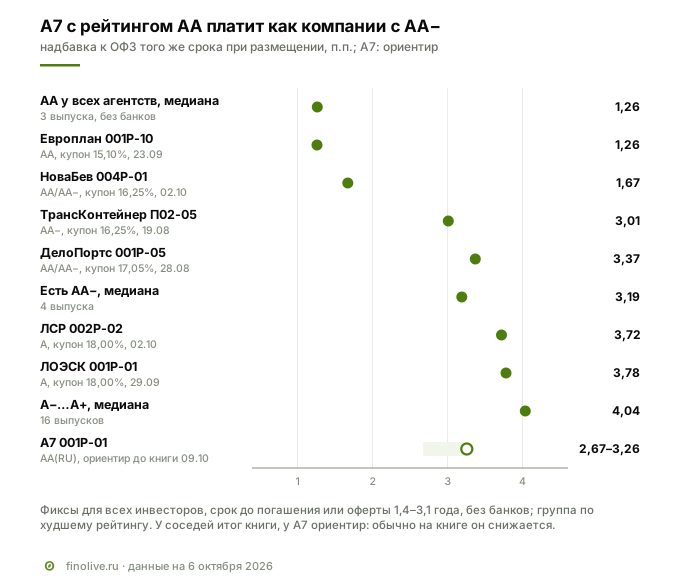
Ориентир купона 16,5–17% с выплатой раз в 30 дней — это 17,8–18,4% эффективной доходности. ОФЗ на 2 года, по кривой Московской биржи 6 октября, дают 15,1%. Надбавка — 2,7–3,3 п.п.
Для сравнения — фиксированные выпуски нефинансовых компаний сроком от 1,4 до 3,1 года, размещённые с июня по начало октября; группа — по худшему рейтингу среди агентств, потому что у А7 рейтинг один. Компании, у которых все рейтинги AA, платили 1,3 п.п. над ОФЗ в медиане, Европлан в сентябре — 1,26. Там, где хотя бы одно агентство даёт AA−, медиана — 3,2: ТрансКонтейнер в августе платил 3,01, ДелоПортс — 3,37, НоваБев — 1,67. Компании с рейтингом A, такие как ЛСР и ЛОЭСК, — 3,7–3,8, а медиана по рейтингам от A− до A+ — около 4,0 п.п. Ориентир А7 — на уровне AA−, на ступень ниже её рейтинга. У соседей это итог книги, у А7 — ориентир, который на книге обычно снижается. Судя по ориентиру, эмитент и организатор закладывают надбавку за то, что рейтинг держится на поддержке ПСБ, а не на собственной кредитоспособности компании.
Пример. 100 000 ₽ — это 100 облигаций. При купоне 17% выплата за 30 дней — 13,97 ₽ на бумагу, на всю сумму 1 397 ₽, после НДФЛ 13% — около 1 215 ₽. За два года — 24 выплаты, около 33,5 тыс. ₽ до налога. Купон фиксированный. Если ставка Банка России снизится, выплаты не изменятся, а цена бумаги на бирже может вырасти; если вырастет — цена может снизиться.
Что говорит в пользу выпуска
- Крупный и прибыльный бизнес. За два года — один из главных каналов оплаты импорта, валовая прибыль в 2025 году — две трети выручки, компания прибыльна.
- Сильный акционер. ПСБ — государственный банк с рейтингом AAA(RU), кредитор и участник управления; на его поддержке АКРА строит рейтинг. Учредители кредитуют группу — 183 млрд ₽, половина кредитов, — и в 2025–2026 годах докладывали капитал.
- Аудированная отчётность. МСФО за 2025 год проверена ФБК, мнение по полной отчётности — без оговорок.
- Спрос не исчезнет. Пока банки третьих стран отказывают российским платежам, импортёрам нужны посредники.
- Высокая ставка за рейтинг AA. Надбавка больше чем вдвое выше медианы для AA, на уровне компаний с AA−.
- Короткий срок и частый купон. Два года, выплата раз в 30 дней, без оферты.
Риски
Финансовые. Капитал — 3,8% активов, почти все обязательства краткосрочные, хотя и активы в основном короткие. Чистые финансовые расходы в 2025 году забрали три четверти операционной прибыли. Займы и авансы на 448 млрд ₽ выданы контрагентам, которых отчётность не называет. Благотворительность за 12 месяцев — 15,9 млрд ₽, получатели не раскрыты, а скорректированная EBITDA, на которой построен показатель долга, её не учитывает. Рост выручки дают векселя почти без маржи, а ко второму полугодию 2025 года доход от платежей снизился на 6%.
Рыночные. Новый эмитент без истории на бирже. Часть инвесторов может избегать бумаги из-за санкций, и вторичный рынок окажется узким — продать до погашения можно будет только с дисконтом. Если рынок пересмотрит риск после 1 октября, цена может снизиться.
Отраслевые. Крупнейшие банки вышли на рынок с той же ценой 0,3% и легальным криптоканалом. Цель 50% рынка требует в 2,5 раза большего оборота при более сильной конкуренции. Если санкционное давление ослабнет, сам рынок посредников сожмётся.
Регуляторные и санкционные. Меры США от 1 октября направлены в главное звено модели — зарубежных субагентов; ЕС в апреле запретил операции с платёжными агентами, которые проводят российские платежи через взаимозачёт. Российского закона о ВЭД-агентах нет, А7 работает вне надзора ЦБ за капиталом. Рейтинг зависит от готовности ПСБ поддерживать компанию; АКРА пересматривало его до последних санкций. Один из совладельцев — фигурант уголовного дела в Молдове и санкционных списков.
Красные флаги: что смотреть в ближайших отчётах
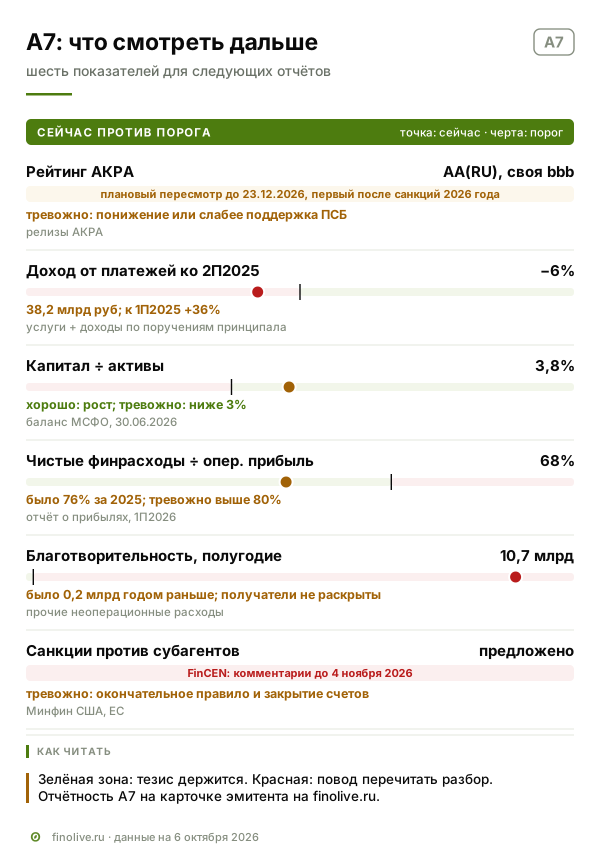
Ближайшие точки проверки — рейтинговое действие АКРА (до конца декабря 2026 года) и отчётность по МСФО за 2026 год. Отчётность эмитента и рейтинги — на карточке эмитента.
| Метрика и как считается | Где смотреть | Сейчас | Что подтвердит или опровергнет |
|---|---|---|---|
| Рейтинг и собственная оценка | релиз АКРА | AA(RU), ОСК bbb (23.12.2025) | тревожно — понижение после санкций, ослабление оценки поддержки ПСБ |
| Доход от платежей: услуги + доходы по поручениям принципала | выручка и прочие операционные доходы | 38,2 млрд ₽: +36% к 1П2025, −6% ко 2П2025 | тревожно — снижение после 1 октября: сеть субагентов теряет счета |
| Капитал ÷ активы | баланс | 3,8% (30.06.2026) | хорошо — рост; тревожно — ниже 3% при росте баланса |
| Чистые финансовые расходы ÷ операционная прибыль | отчёт о прибылях | 76% (2025), 68% (1П2026) | тревожно — выше 80%: на проценты уходит почти вся прибыль |
| Благотворительность | прочие неоперационные расходы | 10,7 млрд ₽ за полугодие против 0,2 годом раньше | хорошо — снижается или раскрыты получатели; тревожно — растёт |
| Займы и авансы выданные | баланс | 448 млрд ₽ (30.06.2026) | тревожно — растут быстрее дохода от платежей; хорошо — раскрыты крупнейшие контрагенты |
| Санкционные меры против сети | Минфин США, ЕС | ТПО, предложение FinCEN (01.10.2026) | тревожно — окончательное правило FinCEN после 4 ноября |
Итог
А7 за два года стала одним из главных каналов, через которые Россия платит за импорт, и сбила цену таких платежей. Но устроена компания как банк без банковского надзора: деньги заёмные, капитал тонкий, финансовые расходы съедают большую часть прибыли, рост выручки дают векселя почти без маржи, а благотворительность за полугодие сравнялась с курсовым доходом. Рейтинг AA(RU) — это рейтинг поддержки ПСБ, собственная оценка — bbb. За восемь дней до книги США нацелили меры на зарубежных субагентов — звено, без которого модель не работает, а крупнейшие банки вышли на рынок с той же ценой. Ориентир всё это частично учитывает: надбавка больше чем вдвое выше, чем у компаний с рейтингом AA, и на уровне AA−.
Кому подойдёт. Тем, кто считает поддержку ПСБ надёжной опорой на два года и готов получать за это надбавку уровня рейтинга AA− с ежемесячным купоном. Небольшая заявка от 10 000 ₽ позволяет взять бумагу малой частью портфеля.
Кому не подойдёт. Тем, кому важна прозрачная отчётность: заёмщики группы и получатели благотворительности не раскрыты. Тем, кого смущают санкции США против всей сети и совладелец с приговором. Тем, кому может понадобиться продать бумагу до погашения без дисконта.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Что такое А7 и как она связана с ПСБ?
А7 — группа компаний, через которую российские импортёры платят зарубежным поставщикам: клиент отдаёт рубли, а поставщику платит субагент А7 — компания в третьей стране. 49% компании принадлежит банку ПСБ, который её кредитует и участвует в управлении, 51% — Илану Шору.
Почему рейтинг AA, если собственная оценка bbb?
АКРА считает, что ПСБ с очень высокой вероятностью поддержит А7 в трудной ситуации, и строит рейтинг как рейтинг ПСБ минус две ступени. У ПСБ AAA(RU), значит у А7 — AA(RU). Собственная кредитоспособность компании без поддержки — bbb.
Как санкции США от 1 октября влияют на облигации?
Напрямую — на бизнес, а не на выплаты по облигациям. Минфин США признал сеть А7 транснациональной преступной организацией и предложил запретить американским банкам переводы с участием её зарубежных субагентов. Если правило примут и банки третьих стран начнут закрывать субагентам счета, платежи станут дороже и медленнее, оборот и выручка могут снизиться. Компания заявляет, что санкции на работу не повлияют.
Почему купон выше, чем у других компаний с рейтингом AA?
Компания этого не объясняет. Надбавка к ОФЗ 2,7–3,3 п.п. против 1,3 п.п. в медиане у недавних выпусков компаний с рейтингом AA, 3,2 у компаний с AA− и около 4 у компаний с рейтингом A. Судя по ориентиру, эмитент и организатор закладывают премию за то, что рейтинг держится на поддержке ПСБ.
Сколько нужно денег, чтобы участвовать в размещении?
В Т-Инвестициях — от 10 000 ₽, то есть 10 облигаций по 1 000 ₽. Статус квалифицированного инвестора не нужен, но нужно пройти тестирование. Поручения принимают до 15:00 МСК 9 октября 2026 года.
Смежные материалы
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке — как сравнивать надбавку выпуска с соседями по рейтингу.
- Красные флаги в отчётности: шесть компаний, которые перестали платить по облигациям — какие признаки в отчётности предшествовали дефолтам.
- Виды доходности облигации: купонная, текущая, простая и эффективная — почему купон 17% с выплатой раз в 30 дней — это 18,4% доходности.
Данные на 6 октября 2026 года: МСФО ООО «А7» за 2025 год (обобщённая, аудитор ФБК) и за 6 месяцев 2026 года (без аудита), презентация для инвесторов (сентябрь 2026 года), карточка размещения Т-Инвестиций, релиз АКРА (23.12.2025), Минфин США (OFAC, FinCEN, 14.08.2025 и 01.10.2026), Московская биржа, Банк России, база Finolive, «Известия», «Коммерсантъ», «Ведомости», РБК, RB.ru, Reuters, Monocle. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.