Размещение облигаций Cloud.ru 001P-02: крупнейшее облако страны остановило рост и не раскрывает владельца
Cloud.ru (ООО «Облачные технологии», бывший SberCloud) размещает флоатер на 2,5 года под ключевую ставку плюс 1,75–2 п.п. Компания — крупнейший игрок на рынке облачной инфраструктуры, её рентабельность по EBITDA 73%, долг невелик, а клиенты оплачивают мощности вперёд. Но в 2026 году выручка перестала расти, владелец и крупнейшие клиенты не раскрыты, у аудитора оговорка, а дивиденды участнику за год удвоились до 8 млрд ₽. Надбавка выше, чем у 8 из 10 соседей с рейтингом AA и AA+, заявка от 10 000 ₽.
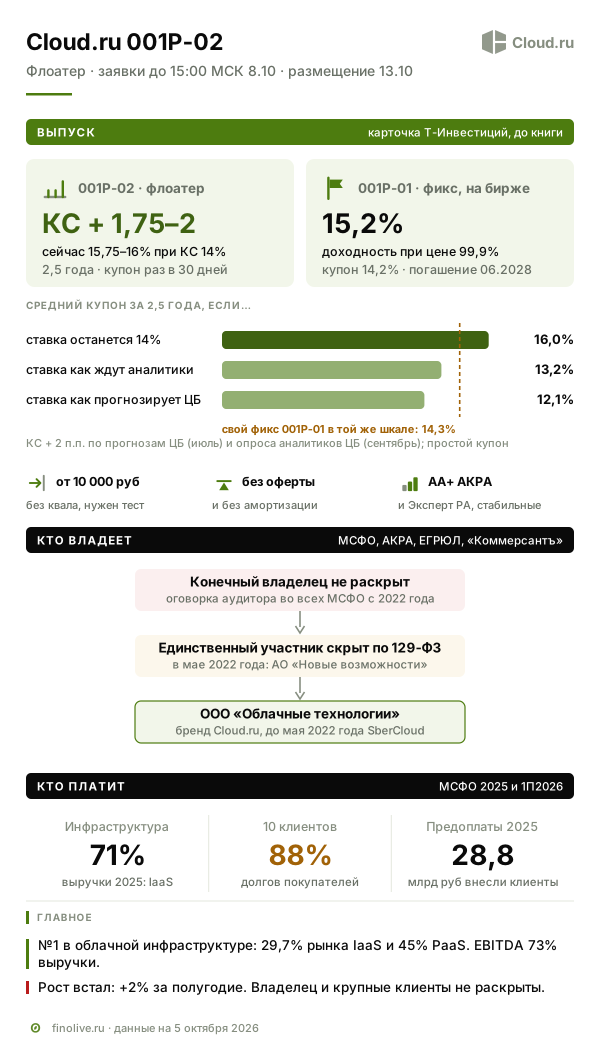
ООО «Облачные технологии» — компания, которая работает под брендом Cloud.ru и до 2022 года называлась SberCloud, — размещает второй выпуск облигаций. 001P-02 — флоатер на 2,5 года: купон равен ключевой ставке Банка России плюс надбавка, ориентир надбавки 1,75–2 п.п. При нынешней ставке 14% это 15,75–16% годовых. Купон раз в 30 дней, права досрочно продать бумаги эмитенту (оферты) и частичного погашения номинала (амортизации) нет. Рейтинги — AA+(RU) у АКРА и ruAA+ у Эксперт РА, оба со стабильным прогнозом. В Т-Инвестициях заявка от 10 000 ₽, поручения принимают до 15:00 МСК 8 октября, размещение 13 октября.
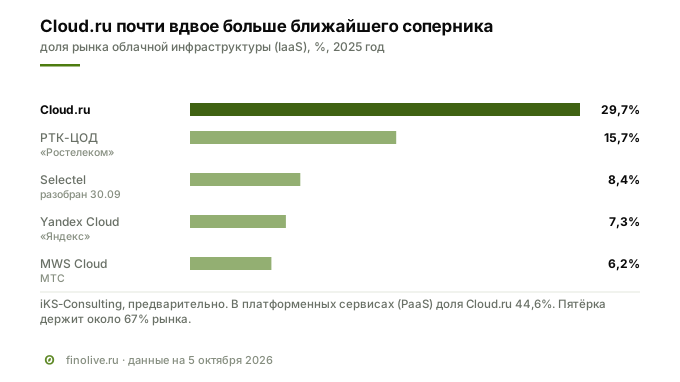
Cloud.ru — крупнейший в стране продавец облачной инфраструктуры: по предварительным данным iKS-Consulting за 2025 год, у него почти 30% рынка аренды вычислительных мощностей (IaaS) — почти вдвое больше, чем у ближайшего соперника. Бизнес очень прибыльный: до процентов, налогов и износа (EBITDA) остаётся почти три четверти выручки. Крупные клиенты платят вперёд за выделенные им мощности, и в 2024 году такой аванс оплатил почти две трети закупки серверов. Но в 2026 году рост остановился: за первое полугодие выручка прибавила 2%, а ко второму полугодию 2025 года даже снизилась. Компания объясняет это тем, что долго держит цены для крупнейших клиентов. Владелец, конечный бенефициар и крупнейшие клиенты не раскрыты — у аудитора оговорка во всех отчётах по МСФО, а дивиденды участнику за год выросли вдвое. Ориентир надбавки выше, чем у 8 из 10 недавних флоатеров компаний с рейтингом AA и AA+.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 5 октября 2026 года и анонса компании.
| Параметр | Значение |
|---|---|
| Эмитент | ООО «Облачные технологии» (Cloud.ru), ИНН 7736279160 |
| Выпуск | 001P-02, биржевые облигации |
| Купон | ключевая ставка Банка России + не выше 2 п.п.; ориентир в Т-Инвестициях 15,75–16% при ставке 14% |
| Выплата купона | раз в 30 дней, сумма считается по ставке каждого дня периода |
| Срок | 2,5 года (900 дней), погашение 31 марта 2029 года |
| Оферта, амортизация | нет |
| Объём | не менее 10 млрд ₽ (по данным компании) |
| Номинал, заявка | 1 000 ₽; в Т-Инвестициях от 10 000 ₽, комиссия брокера 0% |
| Доступ | без статуса квалифицированного инвестора, после тестирования |
| Книга заявок | 8 октября 2026 года; в Т-Инвестициях поручения до 15:00 МСК |
| Размещение | 13 октября 2026 года |
| Организатор | ИФК «Солид» |
| Рейтинги эмитента | AA+(RU) АКРА, «стабильный» (27.02.2026); ruAA+ Эксперт РА, «стабильный» (21.05.2026) |
Чем компания зарабатывает
Cloud.ru сдаёт в аренду вычислительные мощности: серверы, хранилища, сеть и графические ускорители, на которых клиенты запускают свои системы и обучают модели искусственного интеллекта. Клиенту не нужно покупать железо и строить серверную — он берёт мощности по потреблению, как электричество, и платит за то, что использовал. Это сегмент IaaS, инфраструктура как услуга, — 71% выручки 2025 года. Ещё четверть дают платформенные сервисы (PaaS): готовые базы данных, среды для разработки, платформа для машинного обучения, каталог языковых моделей, включая GigaChat Сбера. Оставшиеся 4% — лицензии и поддержка.
Платформ три: собственная Evolution, Advanced на технологиях Huawei и «Облако VMware» для клиентов, которые раньше жили на продуктах ушедшего вендора. Для крупных заказчиков, которые хотят держать данные у себя, есть Evolution Stack — облако в контуре клиента. Отдельным направлением компания с апреля 2026 года ведёт Neocloud — всё, что связано с ИИ. По её разрезу, сервисы и инфраструктура для ИИ в 2025 году дали 41 млрд ₽, больше половины выручки, и выросли на 73%.
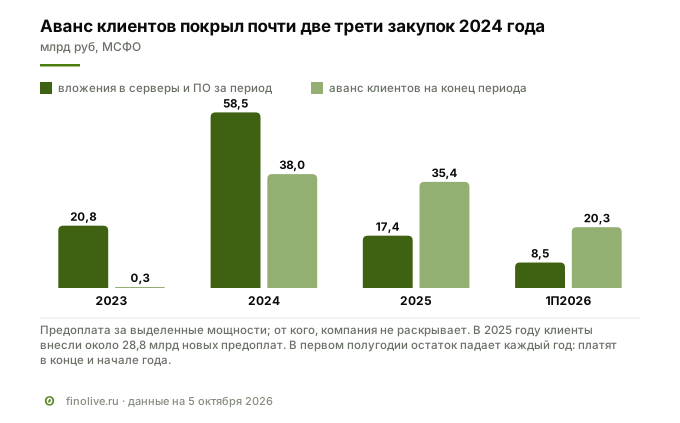
Главная особенность модели — предоплата за выделенные мощности. Крупный клиент заранее бронирует объём ресурсов и платит вперёд, а компания признаёт выручку по мере того, как он эти ресурсы потребляет. Платят в основном в конце или начале года — так это описывает АКРА, — поэтому деньги приходят зимой, а в течение года предоплата отрабатывается. В 2024 году такой механизм впервые заработал в крупном масштабе: остаток предоплат вырос почти с нуля до 38 млрд ₽, и в том же году компания закупила серверы на 56 млрд ₽. Аванс покрыл почти две трети вложений того года. В 2025 году клиенты отработали из него 31,4 млрд ₽ — 41% выручки года — и внесли около 28,8 млрд ₽ новых предоплат. Модель удобна: клиенты финансируют стройку заранее, и компании почти не нужно занимать. Но она держится на том, что крупные клиенты каждый год продлевают предоплату.
Продажи идут и напрямую, и через партнёров: в экосистеме больше 80 технологических компаний, а выплаты партнёрам за дополнительные сервисы и комплексные решения в 2025 году — крупнейшая статья себестоимости, если не считать износа оборудования. Цены компания держит низкими сознательно: в 2025 году она зафиксировала тарифы для новых клиентов на три года и в 2026 году повышать их не планирует, хотя серверы за первое полугодие подорожали, по отраслевым оценкам, примерно на четверть.
Кто платит
Платят крупные компании из финтеха, ритейла и ИТ, промышленность и госзаказчики. По ИИ-направлению компания раскрывает отрасли: ИТ — 29%, ритейл — 20%, промышленность — 12%, финансы — 10%. Имён крупнейших клиентов и их долей в выручке в отчётности нет. Есть косвенный показатель: на 10 крупнейших клиентов приходится около 88% долгов покупателей перед компанией на 30 июня 2026 года, и за полгода сумма этих долгов выросла в 1,6 раза — до 12,4 млрд ₽.
Обе рейтинговые компании называют это ограничением. АКРА пишет, что оценку бизнеса «ограничивает … невысокая диверсификация клиентской базы». Эксперт РА точнее: давление на рейтинг «оказывает уровень концентрации клиентской базы компании, обусловленный историей ее становления как независимого рыночного игрока». Историю знают все: до мая 2022 года компания была частью Сбера, и, по словам нынешнего гендиректора Михаила Лобоцкого в интервью «Клерку» (опубликовано в декабре 2025 года, записано, судя по содержанию, раньше), компании экосистемы Сбера «стали нашими первыми лояльными клиентами». Связь не оборвалась: на платформе работают модели GigaChat, а весной 2026 года Сбер участвовал в соглашении Cloud.ru с «Технодинамикой» из «Ростеха». Кто из клиентов заплатил аванс 2024 года, компания не раскрывает.
Отрасль: облака растут, но медленнее
Облачная инфраструктура — один из самых быстрорастущих ИТ-рынков страны. По оценке iKS-Consulting, IaaS и PaaS в публичных и гибридных облаках в 2025 году принесли провайдерам 225,8 млрд ₽, на 34% больше, чем годом раньше. Двигателей три: уход иностранных облаков и требования хранить данные в России, спрос на ИИ, который упирается в дорогие графические ускорители, и привычка бизнеса не покупать железо, а арендовать его.
В 2026 году рост замедлился. В сентябре iKS снизила прогноз для IaaS на 2026 год с 27 до 18,2%, объясняя это зависимостью провайдеров от серверов с GPU и высокой ставкой. Apple Hills Digital называет 2026 год замедлением рынка. Остановились и крупные клиенты: у Селектела выручка от крупных заказчиков в первом полугодии выросла лишь на 2%, ровно как у Cloud.ru в целом. Одновременно дорожает всё, из чего состоит облако: серверы, память, электричество. В Москве не хватает мощностей для подключения новых дата-центров. Провайдеры отвечают ценами: Yandex Cloud, по данным интегратора X-Com, с 1 мая 2026 года поднял тарифы на большинство сервисов на 5–8%, Селектел повышал цены в январе и в июле.
Конкуренты
Cloud.ru — крупнейший игрок, но рядом стоят компании с богатыми владельцами. РТК-ЦОД принадлежит «Ростелекому» и держит государственное облако. Yandex Cloud опирается на «Яндекс», MWS Cloud — на МТС, VK Tech — на VK; осенью 2026 года «Яндекс» и VK, по данным РБК, обсуждали объединение облачных бизнесов, стороны это не подтверждают. Селектел — независимый, как и Cloud.ru, но почти вчетверо меньше по выручке, зато со своими дата-центрами.
| Компания | Чья | Выручка 1П2026 | Рост | Чем отличается |
|---|---|---|---|---|
| Cloud.ru | владелец не раскрыт | 37,6 млрд ₽ | +2% | №1 в IaaS и PaaS, ЦОДы арендует |
| РТК-ЦОД | «Ростелеком» | 38,2 млрд ₽ | +9% | вместе с арендой мест в ЦОДах, гособлако |
| Yandex Cloud | «Яндекс» | 16,7 млрд ₽ | +30% | облако крупнейшей ИТ-компании, свои ЦОДы |
| Selectel | частный, 25% у «Каталитик Пипл» | 10,2 млрд ₽ | +14% | свои ЦОДы, выделенные серверы |
| VK Tech | VK | 9,0 млрд ₽ | +35% | облако и корпоративные сервисы |
| MWS Cloud | МТС | не раскрывает | +20% во втором квартале | с февраля 2026 года во главе бывший CEO Cloud.ru |
Выручка конкурентов — по данным компаний и материнских групп, периметры разные: у РТК-ЦОД в неё входит аренда мест в дата-центрах, у VK Tech — корпоративные программы. Вывод из таблицы один: в 2026 году соперники растут быстрее Cloud.ru. Отчасти это эффект базы — в первой половине 2025 года выручка Cloud.ru выросла на 73%, — отчасти выбор компании держать цены, пока остальные их поднимают.
Конкуренты не только соперничают, но и сотрудничают: в мае 2026 года Cloud.ru, MWS Cloud и Beeline Cloud объявили о прямых каналах, по которым клиент сможет перенести нагрузку за несколько часов. Для клиента это удобно, для провайдера — палка о двух концах: уйти к соседу становится так же просто, как прийти.
Кто владеет и кто контролирует
В мае 2022 года, через месяц после американских санкций против Сбербанка, «дочки» банка вышли из капитала нескольких цифровых компаний, в том числе SberCloud. По данным ЕГРЮЛ, которые тогда привёл «Коммерсантъ», единственным владельцем с 17 мая 2022 года стало АО «Новые возможности», созданное в марте того же года с капиталом 10 тыс. ₽ и подконтрольное Татьяне Портных. Сбер называл сделку рыночной и обещал сохранить партнёрство. Затем сведения о владельцах «Новых возможностей» скрыли, а сейчас по 129-ФЗ скрыт и сам участник «Облачных технологий».
Отчётность владельца не называет. Аудитор — АО ДРТ — во всех отчётах по МСФО, от 2022 года до первого полугодия 2026 года, выдаёт мнение с оговоркой: компания «не раскрыла информацию о своей материнской компании, конечной контролирующей стороне, об операциях со связанными сторонами». То есть инвестор не видит, сколько компания зарабатывает на связанных структурах и кто получает дивиденды. В санкционных списках США, ЕС и Великобритании компании нет.
Дивиденды растут. В 2025 году участник получил 4 млрд ₽ — около половины прибыли 2024 года. Во втором квартале 2026 года ему распределено 8 млрд ₽ — 55% прибыли 2025 года и вдвое больше, чем годом раньше. Выплачены они между 30 июня и 27 августа — в те же недели, когда компания разместила первый выпуск облигаций на 10 млрд ₽.
Ключевые лица и публичная история
Компанией шесть лет руководил Евгений Колбин, пришедший из Сбера. В январе 2026 года он ушёл, а в феврале возглавил прямого конкурента — MWS Cloud из группы МТС. Генеральным директором стал Михаил Лобоцкий: он в компании с 2019 года, запускал платформу Evolution и ИИ-сервисы, отвечал за ключевых клиентов и государственные проекты; до июня 2026 года он исполнял обязанности. Финансовый директор — Наталия Толченникова. В сентябре 2026 года коммерческий блок возглавил Олег Лиманский из Positive Technologies, а работу с госзаказчиками — Иван Бурдело из VK Tech.
Публичная история короткая и видна по датам: первая отчётность по МСФО — сразу за 2022–2024 годы — утверждена в декабре 2025 года, рейтинг АКРА появился в феврале 2026 года, Эксперт РА — в мае, первый выпуск облигаций — в июле. Совета директоров, по данным обоих агентств, у компании не было; в заключении аудитора к отчёту за полугодие он впервые упомянут как адресат. Отчётность компания публикует раз в полгода, презентации для инвесторов на сайте нет.
Активы и стратегия
Своих дата-центров у Cloud.ru нет: оборудование стоит в девяти арендованных ЦОДах уровня Tier III, в работе больше 32 тыс. серверов на 58 МВт. Кто арендодатели, компания не раскрывает. На конец 2025 года аренда была единственным долгом компании, и в EBITDA она не попадает: если вычесть платежи за стойки, рентабельность 2025 года — 65%, а не 76%. В июне 2026 года компания начала строить первый собственный ЦОД в Подмосковье: около 11 МВт, до 890 стоек, ввод в 2027 году. Это меньше пятой части нынешних мощностей — шаг к независимости от арендодателей, но не замена им. Стоимость стройки компания не раскрывает.
Стратегия строится на четырёх направлениях:
- ИИ. По оценке компании, до 90% выручки от ИИ-решений в ближайшие годы придётся на облако. В ИИ-направление в 2026–2027 годах она планирует вложить 36,4 млрд ₽. Потребление языковых моделей на платформе за восемь месяцев 2026 года выросло в 18 раз — но в деньгах это пока немного.
- Гибридные облака. С 1 октября 2026 года — отдельный бизнес-юнит: компания продаёт облако в контур заказчика, а не только аренду своих мощностей. Это меньше вложений в железо, но и другая выручка — за софт и сервис.
- Государство. В мае 2026 года Cloud.ru подписал соглашение о работе на платформе «ГосТех 2.0» (контракта с суммой нет), вошёл в перечень провайдеров хостинга государственных информационных систем и аттестовал облако для объектов критической инфраструктуры.
- Цена. Удерживать тарифы, пока конкуренты их поднимают, чтобы крупные клиенты переходили от пилотов к постоянному использованию.
Планов IPO и покупок компания публично не объявляла.
Что показало полугодие
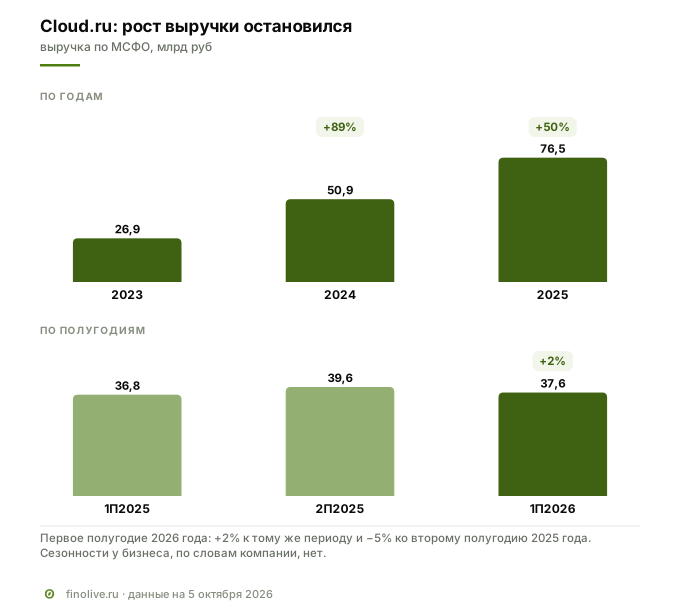
За два года выручка выросла почти втрое, а потом встала. Скачок пришёлся на первую половину 2025 года, когда в работу вошли серверы, купленные в 2024 году; с третьего квартала 2025 года выручка держится около 19 млрд ₽ в квартал без роста. В первом полугодии 2026 года аренда мощностей (IaaS) ещё прибавила 8%, а платформенные сервисы потеряли 8%. Причину замедления компания прямо не называет. В релизе об итогах полугодия она пишет, что «в течение длительного времени удерживает цены» для крупнейших клиентов: объём растёт, а цена за единицу — нет. Притормозили и крупные клиенты по всему рынку: у Селектела выручка от них за то же полугодие тоже +2%.
Прибыль снизилась сильнее выручки. Операционная прибыль упала на 24%: серверы, купленные в 2024 году, изнашиваются в бухгалтерском смысле — износ вырос на 17%, — а себестоимость прибавила 13% при почти неизменной выручке. Чистая прибыль снизилась на 20% до 6 млрд ₽; год назад её подняла ещё и курсовая разница около 1 млрд ₽. Рентабельность по EBITDA при этом осталась высокой — 73%: износ в неё не входит.
Деньги: приходят в конце года
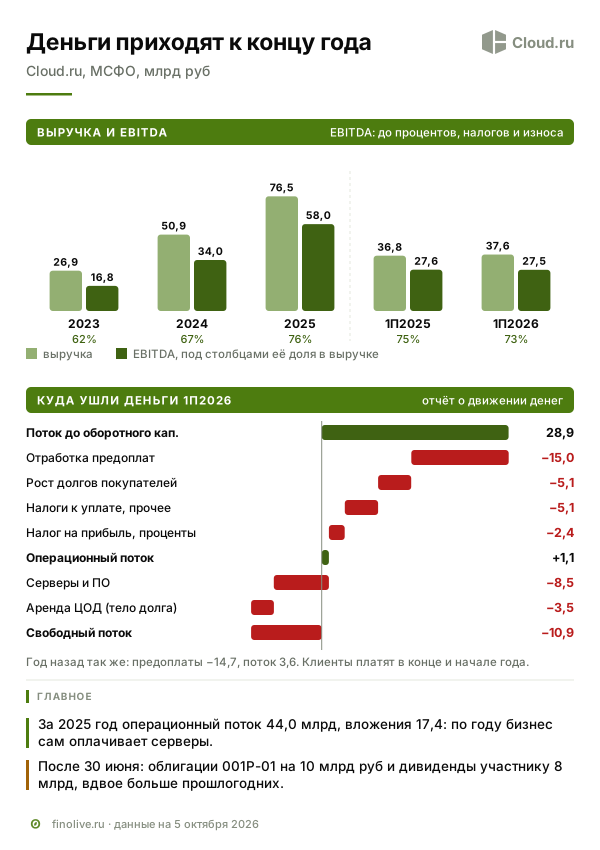
Из-за предоплат деньги у Cloud.ru приходят неравномерно. В первом полугодии 2026 года бизнес заработал 28,9 млрд ₽ до изменения оборотного капитала, но 15 из них ушли на отработку предоплат — услуги оказаны, а деньги за них пришли раньше. Ещё 5 млрд ₽ осели в долгах покупателей, в основном десяти крупнейших. Операционный поток за полгода — 1,1 млрд ₽, а после вложений и платежей за аренду ЦОДов свободный поток отрицательный: −10,9 млрд ₽.
Это сезонность, а не авария: годом раньше картина была такой же — предоплаты в первом полугодии 2025 года дали −14,7 млрд ₽, операционный поток 3,6 млрд, — а за весь 2025 год операционный поток составил 44 млрд ₽ при вложениях 17,4 млрд. По году бизнес сам оплачивает серверы с большим запасом. Поэтому главная проверка — не полугодие, а конец 2026 года: продлят ли крупные клиенты предоплату. На конец 2025 года её остаток составлял 35,4 млрд ₽, и цифра на 31 декабря 2026 года покажет, держится ли модель при остановившемся росте.
Долг и дивиденды
Долговая нагрузка по балансу низкая. На 30 июня 2026 года у компании 1,9 млрд ₽ банковского кредита и 27,3 млрд ₽ обязательств по аренде ЦОДов против 9,1 млрд ₽ денег. Чистый долг — 0,35 годовой EBITDA, а если учесть, что 8 млрд из этих денег уже причитались участнику как дивиденды, — около 0,5. Даже с первым выпуском облигаций на 10 млрд ₽ весь долг вместе с арендой составит около 0,7 EBITDA за последние 12 месяцев. У Селектела, например, чистый долг около двух EBITDA.
Вопрос не в размере долга, а в том, куда идут деньги. Банковских кредитов, которые надо рефинансировать, у компании почти нет. В первом полугодии, когда денег от операций по сезону мало, она вложила 8,5 млрд ₽, а после него выплатила участнику 8 млрд ₽ — примерно столько же, сколько привлекла первыми облигациями. Деньги взаимозаменяемы: облигации финансируют и вложения, и выплаты владельцу.
Что говорят агентства
Обе оценки — на уровне AA+, второй сверху ступени национальной шкалы. АКРА (февраль 2026 года) выделяет крупный бизнес, очень высокую рентабельность, очень низкую долговую нагрузку и сильную ликвидность. Ограничивают оценку денежный поток, концентрация клиентов и прозрачность — агентство прямо ссылается на оговорку аудитора.
У АКРА запас до понижения тоньше, чем видно по нашему расчёту долга к EBITDA. Агентство считает долг к FFO — денежному потоку от операций до процентов, до изменения оборотного капитала — средневзвешенно за 2023–2028 годы и само оценивает его около 1,0, а покрытие процентов этим потоком — 8,2. Негативное действие возможно, если первое поднимется выше 1,0, а второе одновременно опустится ниже 8,0, или если рентабельность свободного потока до дивидендов окажется хуже −5%. Ключевое допущение АКРА — рост выручки на 10–13% в год в 2026–2028 годах; первое полугодие с его +2% идёт ниже.
Эксперт РА (май 2026 года) отмечает доминирование на рынке облаков для ИИ и широкую линейку продуктов, а давление на рейтинг видит в концентрации клиентов и в отсутствии совета директоров. Об отрасли агентство пишет, что базовая инфраструктура — самый стандартный сегмент и в будущем может испытывать «демпинговое давление со стороны крупнейших игроков».
Зачем компании деньги
Компания пишет, что деньги пойдут «на развитие облачной и ИИ-инфраструктуры, расширение текущей продуктовой линейки и запуск новых бизнес-направлений», и что выпуск — часть плана «по диверсификации источников финансирования». Конкретных объектов компания не называет. Из отчётности видно, на что деньги нужны сейчас: в первой половине года операционный поток по сезону мал, вложения продолжаются, строится свой ЦОД, а дивиденды выплачиваются. Флоатер, по словам компании, «позволит привлечь внимание новых инвесторов».
С чем сравнивать ставку
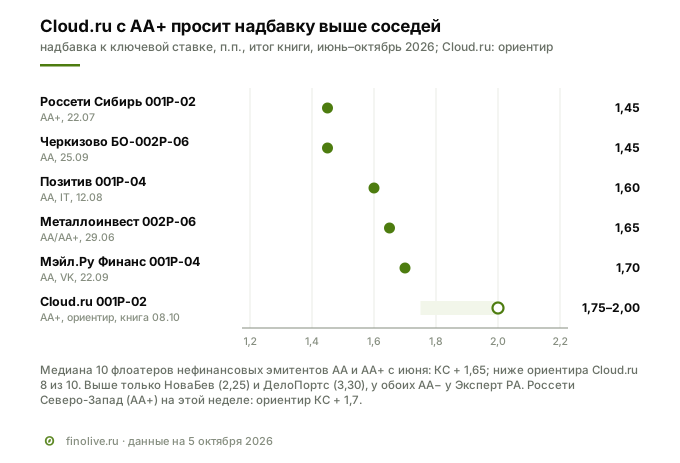
Флоатеры нефинансовых компаний с рейтингом AA и AA+ с июня по начало октября в основном размещались с надбавкой от 1,4 до 1,7 п.п. Россети Сибирь (AA+) в июле заняли под ключевую ставку плюс 1,45 п.п., Позитив (AA, тоже ИТ) в августе — плюс 1,6, Мэйл.Ру Финанс из группы VK (AA) в сентябре — плюс 1,7. Выше Cloud.ru из десяти таких выпусков только два — НоваБев (плюс 2,25) и ДелоПортс (плюс 3,3), у обоих AA− у Эксперт РА. На этой же неделе Россети Северо-Запад с рейтингом AA+ собирают книгу с ориентиром плюс 1,7. Cloud.ru с AA+ просит 1,75–2 п.п. — выше восьми из десяти соседей.
Собственный выпуск показывает, как рынок оценивает уже выпущенный долг. Фиксированный 001P-01 с купоном 14,2% торгуется у номинала с доходностью около 15,2% до погашения в июне 2028 года — меньше чем на 1 п.п. выше ОФЗ того же срока, как бы её ни считать. Новый выпуск предлагает надбавку, как у компаний пониже. Компания причин не называет; по отчётности видно, что за полугодие рост встал, а владелец и крупнейшие клиенты по-прежнему не раскрыты.
Флоатер или фикс
Флоатер защищает от одного сценария — если ставка Банка России останется высокой надолго. Тогда купон Cloud.ru останется около 16%. Если ставка пойдёт вниз, купон снизится вместе с ней. По нашему расчёту на прогнозах, средний купон за 2,5 года при пути ставки по консенсусу аналитиков (опрос Банка России в сентябре) — около 13,2%, по базовому прогнозу самого Банка России (июль) — около 12,1%. Новый среднесрочный прогноз регулятор опубликует 23 октября.
Для сравнения нужно привести обе бумаги к одной шкале: доходность 15,2% у фиксированного 001P-01 — это эффективная доходность с учётом реинвестирования ежемесячных купонов, а 13,2% у флоатера — простой купон. В купонной шкале фикс даёт около 14,3% до июня 2028 года, ОФЗ на тот же срок, что и новый выпуск, — около 14,6%. Флоатер обгонит свой фикс, только если средняя ключевая ставка за срок окажется выше примерно 12,3% (при надбавке 1,75 п.п. — 12,5%). При консенсус-прогнозе фикс выигрывает примерно 1,1 п.п. в год. Сроки у выпусков разные — 2028 и 2029 годы, — но эмитент один, и разница сводится к тому, кто несёт риск снижения ставки.
Пример. 100 000 ₽ — это 100 облигаций. При ставке 14% и надбавке 2 п.п. купон за 30 дней — 13,15 ₽ на бумагу, на всю сумму 1 315 ₽, после НДФЛ 13% — около 1 144 ₽. Если ставка снизится на 1 п.п., купон за период уменьшится до 1 233 ₽ до налога. Цена флоатера при изменении ставки почти не меняется — это его главное свойство и отличие от фикса.
Что говорит в пользу выпуска
- Лидер рынка. Почти треть рынка облачной инфраструктуры и 45% платформенных сервисов по iKS, широкая линейка продуктов, допуски для госсектора и критической инфраструктуры.
- Очень прибыльный бизнес. EBITDA — 73% выручки даже после замедления, за 2025 год операционный поток в 2,5 раза больше вложений.
- Клиенты платят вперёд. Предоплаты финансируют закупку железа: в 2025 году клиенты внесли около 28,8 млрд ₽.
- Мало долга по балансу. Весь долг вместе с арендой ЦОДов и первым выпуском — около 0,7 годовой EBITDA.
- Ставка выше соседей. Надбавка выше, чем у восьми из десяти недавних флоатеров компаний с рейтингом AA и AA+, хотя у Cloud.ru AA+ от двух агентств.
- Флоатер. Защищает от сценария, в котором ставка снижается медленнее прогнозов.
Риски
Финансовые. Рост остановился, а модель держится на том, что крупные клиенты каждый год продлевают предоплату; если в конце 2026 года они её не продлят, выручка и деньги просядут одновременно. Дивиденды за год удвоились. Растут долги десяти крупнейших клиентов. По собственной оценке АКРА, долг к FFO уже около порога понижения.
Рыночные. Купон флоатера снизится вместе с ключевой ставкой — по консенсусу аналитиков до средних 13,2% за срок. Первый выпуск компании торгуется с небольшой премией к ОФЗ, и если отчётность за 2026 год окажется слабее, эта премия может вырасти, а цена — снизиться.
Отраслевые. Рынок облаков замедляется, серверы и электричество дорожают, а Cloud.ru держит цены — маржа под давлением. Конкуренты с богатыми владельцами растут быстрее, бывший гендиректор возглавил одного из них, а прямые каналы между облаками облегчают переход клиентов. Базовая инфраструктура — самый стандартный продукт, и Эксперт РА не исключает демпинга.
Регуляторные и собственнические. Конечный владелец не раскрыт, совета директоров, по данным агентств, до недавнего времени не было, а оговорка аудитора стоит во всех отчётах. Если владелец сменится или изменятся отношения с бывшей экосистемой, это затронет и клиентов. Дефицит электричества в Москве может ограничить рост и поднять стоимость аренды стоек, а строительство своего ЦОДа зависит от подключения к сетям.
Красные флаги: что смотреть в ближайших отчётах
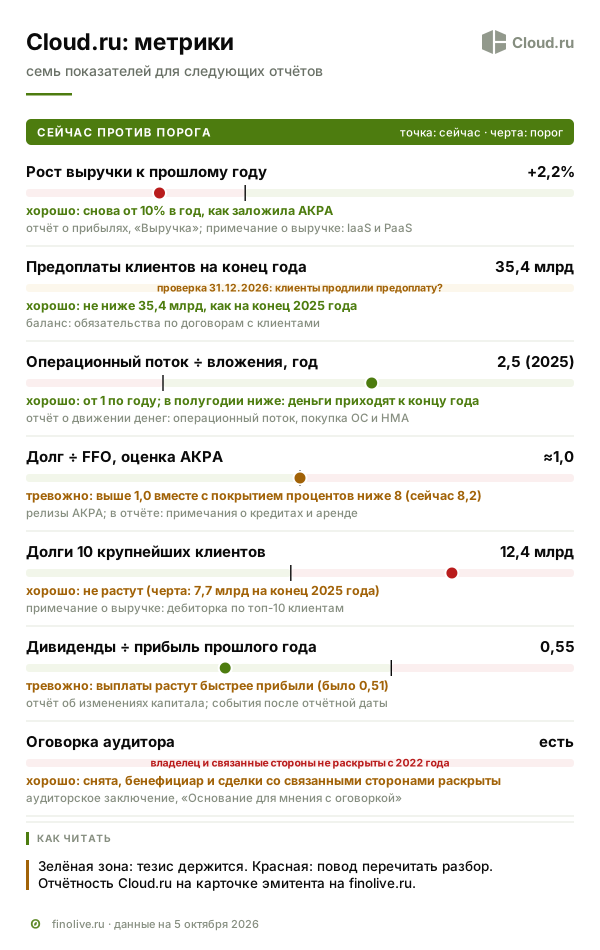
Ближайшие точки проверки — отчётность по МСФО за 2026 год (по опыту прошлого года — весной) и её баланс на 31 декабря: продлили ли клиенты предоплату. Отчётность эмитента и рейтинги — на карточке эмитента.
| Метрика и как считается | Где смотреть | Сейчас | Что подтвердит или опровергнет |
|---|---|---|---|
| Рост выручки к тому же периоду прошлого года | отчёт о прибылях, «Выручка»; примечание о выручке по IaaS и PaaS | +2,2% (1П2026) | хорошо — снова от 10% в год, как заложила АКРА; тревожно — снижение |
| Предоплаты клиентов на конец года (обязательства по договорам с клиентами) | баланс, примечание о выручке | 35,4 млрд ₽ (31.12.2025) | хорошо — не ниже на 31.12.2026; тревожно — заметно ниже: клиенты не продлили предоплату |
| Операционный поток ÷ вложения в серверы и ПО, за год | отчёт о движении денежных средств | 2,5 (2025) | хорошо — от 1; в первом полугодии ниже по сезону (0,13 в 2026 году) |
| Долг ÷ FFO и FFO ÷ проценты, оценка АКРА | релизы АКРА | около 1,0 и 8,2 | тревожно — выше 1,0 вместе с покрытием ниже 8: это триггер понижения |
| Долги 10 крупнейших клиентов | примечание о выручке, дебиторка по топ-10 клиентам | 12,4 млрд ₽ (30.06.2026), около 88% всей дебиторки | хорошо — не растут; тревожно — рост при стоящей выручке |
| Дивиденды ÷ чистая прибыль прошлого года | отчёт об изменениях капитала, события после отчётной даты | 0,55 (8 млрд ₽ из прибыли 2025 года) | тревожно — выплаты растут быстрее прибыли |
| Оговорка аудитора | аудиторское заключение | есть во всех отчётах с 2022 года | хорошо — снята, владелец и сделки со связанными сторонами раскрыты |
Итог
Cloud.ru — крупнейшее облако страны с редкой для отрасли прибыльностью и небольшим долгом. Его модель устроена удачно: крупные клиенты платят вперёд, и в 2024 году их аванс оплатил большую часть закупки серверов, а в 2025 году они снова внесли предоплату. Но в 2026 году выручка встала, компания держит цены, конкуренты растут быстрее, а дивиденды неназванному владельцу за год удвоились и выплачены в недели размещения первых облигаций. Рейтинги AA+ держатся на низком долге и высокой рентабельности, хотя по собственной оценке АКРА запас до порогов понижения невелик. Ставка это отражает: ориентир надбавки выше, чем у восьми из десяти соседей с тем же и более низким рейтингом, и выше, чем рынок требует от собственного первого выпуска компании.
Кому подойдёт. Тем, кто ждёт, что ставка Банка России будет снижаться медленнее прогнозов, и хочет купон, который пересчитывается вслед за ней, у крупнейшего игрока растущего рынка. Небольшая заявка от 10 000 ₽ позволяет взять бумагу частью портфеля.
Кому не подойдёт. Тем, кто рассчитывает на снижение ставки: при консенсус-прогнозе фикс того же эмитента или ОФЗ на тот же срок дают больше. Тем, кому важно знать владельца и крупнейших клиентов эмитента. Тем, кого смущают остановка роста и удвоение дивидендов в год размещения облигаций.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Cloud.ru — это Сбер?
Формально нет. До мая 2022 года компания под брендом SberCloud входила в группу Сбера, затем её единственным владельцем стало АО «Новые возможности». Сейчас участник скрыт по закону, а конечный владелец в отчётности не раскрыт. Сбер остаётся партнёром: на платформе работают модели GigaChat, первые клиенты, по словам гендиректора, пришли из экосистемы Сбера.
Почему выручка Cloud.ru перестала расти?
Компания прямо причину не называет, но говорит, что долго удерживает цены для крупнейших клиентов. Рост 2025 года пришёлся на первую половину года, когда заработали серверы, купленные в 2024 году; с третьего квартала 2025 года выручка держится около 19 млрд ₽ в квартал. Крупные клиенты притормозили по всему рынку, и сам рынок облаков в 2026 году замедлился.
Почему ставка выше, чем у других эмитентов с рейтингом AA+?
Компания этого не объясняет. Ориентир 1,75–2 п.п. над ключевой ставкой выше, чем у восьми из десяти недавних флоатеров компаний с рейтингом AA и AA+. По отчётности видно, что за полугодие рост остановился, владелец и крупнейшие клиенты не раскрыты, у аудитора оговорка, а дивиденды за год удвоились. Свой фиксированный выпуск 001P-01 при этом торгуется с премией к ОФЗ меньше 1 п.п.
Что выгоднее: флоатер Cloud.ru или фикс?
Зависит от ключевой ставки. Сейчас купон флоатера — 15,75–16%. Если ставка пойдёт по консенсусу аналитиков, средний купон за 2,5 года — около 13,2%, по прогнозу Банка России — около 12,1%. Фиксированный 001P-01 того же эмитента в той же купонной шкале даёт около 14,3% до июня 2028 года. Флоатер выгоднее, только если средняя ставка за срок останется выше примерно 12,3%.
Сколько нужно денег, чтобы участвовать в размещении?
В Т-Инвестициях — от 10 000 ₽, то есть 10 облигаций по 1 000 ₽. Статус квалифицированного инвестора не нужен, но нужно пройти тестирование. Поручения принимают до 15:00 МСК 8 октября 2026 года.
Смежные материалы
- Облигации Селектел 001Р-10R: закупки серверов обгоняют заработок — разбор ближайшего независимого конкурента, у которого книга на этой же неделе.
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке — как сравнивать надбавку выпуска с соседями по рейтингу.
- Красные флаги в отчётности: шесть компаний, которые перестали платить по облигациям — какие признаки в отчётности предшествовали дефолтам.
- Виды доходности облигации: купонная, текущая, простая и эффективная — почему купон флоатера и доходность фикса нужно сравнивать в одной шкале.
Данные на 5 октября 2026 года: МСФО ООО «Облачные технологии» за 2024 и 2025 годы и за первое полугодие 2026 года, карточка размещения Т-Инвестиций, релизы Cloud.ru, релизы АКРА (27.02.2026) и Эксперт РА (21.05.2026), iKS-Consulting, Apple Hills Digital, Московская биржа, Банк России, база Finolive, «Коммерсантъ», «Ведомости», CNews, ComNews, TAdviser, «Интерфакс». Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.