Облигации Селектел 001Р-10R: закупки серверов обгоняют заработок
Селектел размещает выпуск 001Р-10R с ориентиром купона до 16,75% на 3,5 года; вместе с флоатером 001Р-09R — 5 млрд ₽. Компания зарабатывает на аренде серверов и облака, выручка почти целиком регулярная, но вложения в серверы — больше закупок, в том числе под ИИ, и дороже комплектующие — вдвое превысили операционный поток, а разницу закрывают облигации. 29 сентября АКРА поставило рейтинг A+ на наблюдение из-за покупки M1Cloud и нового долга. Разбираем бизнес, конкурентов и то, как ставка соотносится с собственными бумагами компании.
АО «Селектел» — третий на российском рынке аренды вычислительных мощностей и, по оценке компании, крупнейший в аренде выделенных серверов — размещает облигации серии 001Р-10R. Ориентир фиксированного купона — 16,25–16,75% годовых на 3,5 года, выплата раз в 30 дней, оферты нет, 40% номинала возвращается через два года. Одновременно компания размещает флоатер 001Р-09R, вместе два выпуска — 5 млрд ₽. Рейтинг — A+ у трёх агентств, но 29 сентября АКРА поставило его «под наблюдение».
Повод для наблюдения и есть главный сюжет размещения. Бизнес «Селектела» устроен так, что клиенты платят помесячно: 99% выручки, по оценке компании, — регулярные платежи, рентабельность по EBITDA больше 50%. Но чтобы расти, компании нужно покупать всё больше серверов, в том числе с графическими ускорителями для ИИ, а серверы на рынке за полгода подорожали примерно на четверть. Вложения в первом полугодии 2026 года вдвое превысили то, что принёс бизнес, и разницу закрыли облигации. Сверху легла покупка облачного провайдера M1Cloud за сумму до 2,6 млрд ₽. Совпало по времени: в конце сентября собственные облигации компании подешевели заметно сильнее ОФЗ.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях и релиза компании от 25 сентября.
| Параметр | 001Р-10R |
|---|---|
| Купон | фиксированный, ориентир 16,25–16,75%; итог определит книга заявок |
| Доходность при ориентире | до 18,10% эффективной — за счёт ежемесячной выплаты |
| Срок | 3,5 года (1 260 дней), без оферты |
| Амортизация | 40% номинала в 25-ю выплату купона (около двух лет), 60% при погашении |
| Выплата купона | раз в 30 дней |
| Объём | 5 млрд ₽ вместе с флоатером 001Р-09R (ключевая ставка плюс не более 2,25 п.п.) |
| Номинал | 1 000 ₽; минимальная заявка в Т-Инвестициях — 10 000 ₽, комиссия брокера 0,15% |
| Доступ | без статуса квалифицированного инвестора, после тестирования |
| Даты | книга заявок — 6 октября; в Т-Инвестициях поручения до 15:00 6 октября; размещение — 9 октября |
| Агент по размещению | ИК «Табула Раса» |
| Рейтинг эмитента | A+(RU) АКРА — с 29.09.2026 «под наблюдением»; ruA+ Эксперт РА; A+.ru НКР |
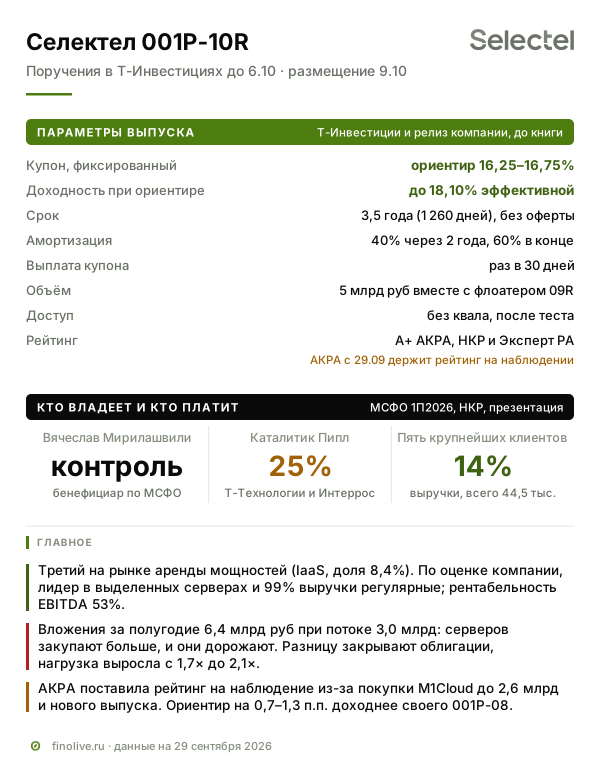
Эффективная доходность выше купона, потому что купон приходит двенадцать раз в год и его можно реинвестировать. Амортизация означает, что через два года компания вернёт 400 ₽ с каждой облигации, а дальше купон начисляется на оставшиеся 600 ₽. Средний срок, на который инвестор отдаёт деньги, поэтому короче формальных 3,5 года — около 2,9 года. Срок приёма поручений у каждого брокера свой, смотреть его нужно в своём приложении.
Все прошлые выпуски «Селектела» входят в сектор РИИ Московской биржи — «Рынок инноваций и инвестиций», поэтому в кратком названии бумаг стоит буква «i». Будет ли в секторе новый выпуск, компания в релизе не написала. Для держателя это почти ничего не меняет: льгота сектора освобождает от НДФЛ доход от продажи или погашения при владении больше года, а купоны облагаются всегда; у бумаги, купленной и погашенной по номиналу, такого дохода нет.
Чем компания зарабатывает
«Селектел» сдаёт в аренду вычислительные мощности — серверы, диски, сеть — компаниям, которым неудобно или дорого держать своё «железо». Основан в 2008 году в Петербурге, сейчас у него около 44,5 тыс. клиентов и 1 300 сотрудников.
Бизнес проще всего понять через жизнь одного сервера. Компания закупает комплектующие у дистрибьюторов, сама собирает сервер на собственной линии сборки, ставит его в свой дата-центр и сдаёт клиенту за помесячную плату. Сервер служит от четырёх до десяти лет — так его амортизирует МСФО, — и всё это время приносит абонентскую плату. Отсюда три вещи, которые определяют прибыль.
- Загрузка. Сервер и место в стойке оплачены заранее, поэтому дополнительный месяц аренды обходится компании в основном в электричество и работу персонала. Отсюда высокая рентабельность — больше 50% по EBITDA, то есть по заработку до процентов, налогов и амортизации.
- Цена оборудования. Сервер покупается один раз, а окупается годами. Если он дорожает, окупаемость удлиняется, пока компания не переложит рост в тарифы.
- Место и электричество. Сервер нужно куда-то поставить. Свободная стойка в дата-центре с подведённой мощностью в Москве сейчас дефицит, и новые площадки строятся годами.
Продукты различаются тем, сколько работы берёт на себя «Селектел» (МСФО, примечание «Выручка»):
- выделенные серверы — клиент арендует физический сервер целиком за фиксированную плату и сам ставит на него программы. Это ядро бизнеса, 57% выручки; по оценке компании, на неё приходится больше половины российского рынка выделенных серверов;
- облака — клиент арендует виртуальные ресурсы и платит за фактически использованные: процессорное время, память, диски. Сюда же относятся платформенные сервисы (базы данных, Kubernetes) и серверы с графическими ускорителями для задач искусственного интеллекта. 30% выручки;
- места в дата-центрах — клиент ставит в стойку своё оборудование и платит за место и электричество. 8% выручки;
- прочие услуги — сеть, защита от атак, администрирование. 5%.
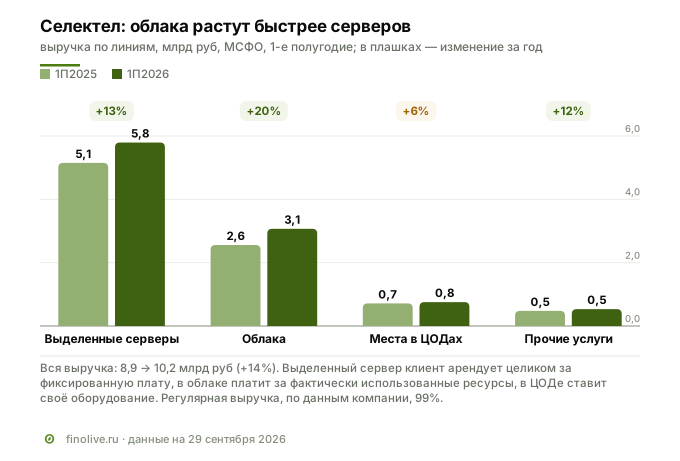
За первое полугодие 2026 года выручка выросла на 14%, до 10,2 млрд ₽. Быстрее всего росли облака, на 20%. Драйвером компания называет спрос на ИИ: выручка от облачных серверов с графическими ускорителями за 2025 год выросла почти втрое (компания в «Коммерсанте», 20.04.2026). Места в дата-центрах прибавили 6%; число собственных стоек с конца 2024 года не меняется — 3 612 (сайт компании).
Главная особенность выручки — предсказуемость. По оценке компании, 99% выручки регулярные: клиент платит каждый месяц, пока пользуется сервисом, а переносить работающие системы к другому провайдеру обычно дорого и долго. Цены компания поднимает сама: в 2026 году — дважды, 15 января и 1 июля; июльское повышение она объяснила ростом стоимости оборудования и обслуживания (уведомление на сайте компании).
Кто платит
Клиентов много, и ни один не определяет судьбу компании. На пять крупнейших пришлось 14% выручки первого полугодия 2026 года, годом раньше — 18% (МСФО, примечание «Выручка»); клиента с долей 10% и больше нет (годовой отчёт за 2025 год). По отраслям, по презентации для инвесторов, в 2025 году 34% выручки дали ИТ-компании, 20% — ритейл, 10% — финансы. Исторически якорным клиентом был «ВКонтакте», с которым «Селектел» связан происхождением («Коммерсантъ», 17.05.2023).
По числу клиентов картина другая, чем по деньгам. Почти все клиенты — малые, но 43% выручки дают крупные, со средним чеком около 9,8 млн ₽ в месяц (презентация за первое полугодие 2026 года). Выручка от них в этом году почти перестала расти, хотя самих крупных клиентов стало на 31% больше: в среднем каждый стал платить меньше.
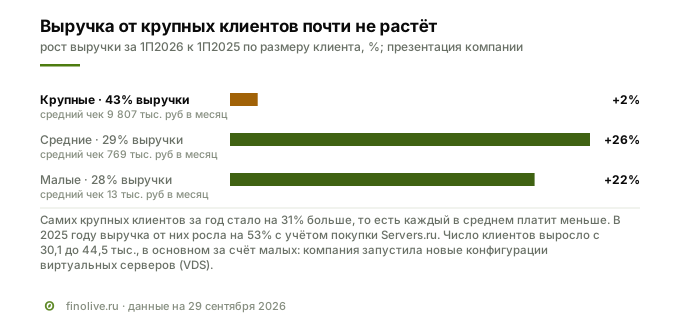
В 2025 году выручка от крупных клиентов росла на 53% — с учётом присоединения Servers.ru, в первом полугодии 2026 года — на 2%. Ещё в релизе за 2025 год Олег Любимов предупреждал, что «у клиентов из ряда отраслей замедляются темпы роста», а АКРА среди рисков называет то, что при снижении деловой активности часть клиентов откажется от запуска новых проектов. Число клиентов за год выросло с 30,1 до 44,5 тыс. — в основном за счёт малых, для которых компания во втором квартале запустила новые конфигурации виртуальных серверов. Быстрее всех по выручке росли средние клиенты (+26%), малые — на 22%, но малый клиент приносит в среднем 13 тыс. ₽ в месяц.
Отрасль: спрос есть, мощностей не хватает
После того как в 2022 году Amazon Web Services, Microsoft и другие западные провайдеры прекратили продажи в России, российские компании перенесли инфраструктуру к местным игрокам, а требования к хранению персональных данных в России и к объектам критической инфраструктуры закрепили этот выбор. Рынок облачной инфраструктуры — аренды мощностей и платформенных сервисов — в 2025 году вырос на 34%, до 225,8 млрд ₽, по предварительной оценке iKS-Consulting, которую приводит годовой отчёт «Селектела». К 2028 году то же агентство ждёт 463 млрд ₽. Другие агентства считают рынок в других границах и получают другие суммы, но направление у всех одно.
Рост при этом меняет природу. Сами провайдеры в опросе iKS-Consulting (весна 2026 года, 14 участников) ждут роста IaaS на 23–25% в год, а Strategy Partners в августе написало прямо: «Рост обеспечивается преимущественно повышением цен, так как физическое расширение мощностей замедляется». За этим стоят три ограничения.
- Серверы дорожают. В первом полугодии 2026 года типовой сервер в России подорожал примерно на 25%, около 80% прироста пришлось на оперативную память и накопители, сроки поставки выросли с 10 до 24 недель («Ведомости», 19.08.2026: подорожание — по данным Yadro о госзакупках, доля памяти — оценка OpenYard, сроки — оценка участников рынка).
- Некуда ставить. Новых стоек в коммерческих дата-центрах в 2025 году ввели 4,6 тыс. против 10,9 тыс. годом раньше (iKS-Consulting в «Коммерсанте», 06.08.2026). Московские дата-центры летом 2025 года были заполнены примерно на 95% (оценка iKS-Consulting), а энергосети отказываются подключать новые объекты: свободная мощность зарезервирована на 2026–2028 годы (Servernews со ссылкой на «Ведомости», 05.02.2026). Стойка на 5 кВт в Москве со второго квартала 2025 года по второй квартал 2026 года подорожала на 16%, в Петербурге — на 31% (iKS-Consulting и 3data, «Коммерсантъ»).
- Деньги дорогие. Отрасль капиталоёмкая: сначала сервер и стойка, потом годы абонентской платы. Ключевая ставка снизилась с 21% в начале 2025 года до 14%, но это всё ещё дорогое финансирование.
Для «Селектела» у этих ограничений две стороны. Дефицит мощностей поддерживает цены — провайдер с собственными дата-центрами может поднимать тарифы, и компания это делает. Но каждый новый сервер обходится дороже, а собственная новая площадка запаздывает (об этом ниже).
Конкуренты
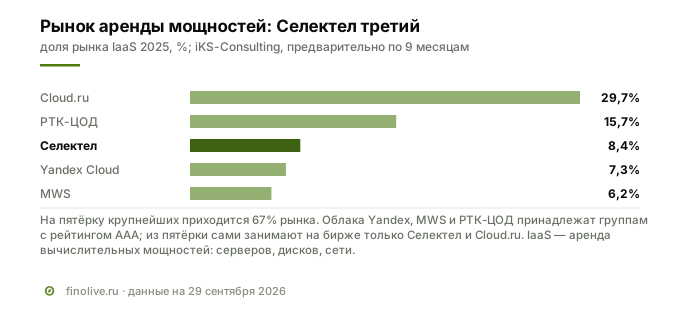
По предварительной оценке iKS-Consulting, на пятёрку крупнейших приходится две трети рынка аренды вычислительных мощностей (IaaS). «Селектел» в ней третий.
| Провайдер | Кто стоит за ним | Выручка 2025, млрд ₽ | Рост в 1П2026 | Займы на бирже |
|---|---|---|---|---|
| Cloud.ru | ООО «Облачные технологии», до 2022 года в группе Сбербанка; бенефициар не раскрыт | 76,5 | +2% | да, рейтинг AA+ |
| РТК-ЦОД | группа «Ростелеком» | не раскрывается отдельно; 38,2 за 1П2026 | +9% | нет, у группы AAA |
| Yandex Cloud | группа «Яндекс» | 27,6 | +30% | нет, у группы AAA |
| VK Tech | группа VK | 18,8 (облако — 6,5) | +35% | нет |
| MWS Cloud | группа МТС | не раскрывает | — | нет, у группы AAA |
| Селектел | частная компания | 18,3 | +14% | да, рейтинг A+ |
Данные — из отчётности групп и компаний, сегменты считаются по методикам материнских групп и сравнимы только приблизительно (подробности и ссылки — в выжимке пакета).
Таблица показывает положение «Селектела». Три из пяти крупнейших игроков — подразделения групп с рейтингом AAA: им не нужно выходить на биржу самим. Для госзаказчиков государство развивает «Гособлако», его оператор — РТК-ЦОД. Ближайший сопоставимый заёмщик — Cloud.ru: он вчетверо крупнее по выручке, почти без долга и с рейтингом на три ступени выше, хотя в первом полугодии 2026 года его выручка почти не выросла. При этом Cloud.ru свои мощности арендует, а «Селектел» владеет дата-центрами.
Козырь «Селектела» — независимость и выделенные серверы. Компания подчёркивает, что «не входит в экосистему, которая может конкурировать с клиентами»: ритейлеру спокойнее держать данные у провайдера, который не принадлежит маркетплейсу. С декабря 2025 года независимость, впрочем, неполная: 25% принадлежит «Каталитик Пипл», которую контролируют «Т-Технологии» (группа Т-Банка), а в её активах есть и 10% «Яндекса» («Коммерсантъ», 30.12.2025). АКРА в июльском релизе пишет, что «в сегменте bare metal нет российских аналогов, способных предоставить сопоставимый спектр технических и функциональных возможностей». Собственные дата-центры, своя сборка серверов и своя серверная операционная система дают компании контроль над себестоимостью, который есть не у всех.
Кто владеет и кто контролирует
МСФО отвечает прямо: «конечным контролем над Группой обладал Мирилашвили Вячеслав Михайлович» (МСФО за первое полугодие 2026 года, стр. 8). Непосредственная материнская компания — Servertech Holding Ltd. из ОАЭ. Вячеслав Мирилашвили и Лев Левиев — сооснователи «ВКонтакте», они же, по данным Forbes, основали «Селектел».
Капитал за последние три года частично перешёл к внешним инвесторам. В 2023 году 25% купил фонд Tier 5 бывшего главы «МегаФона» Геворка Вермишяна. В декабре 2025 года ещё 25% «у инвестиционных структур Геворка Вермишяна и прочих акционеров» купила «Каталитик Пипл» — компания, на 50,01% принадлежащая «Т-Технологиям» и на 49,99% «Интерросу» (релиз «Селектела» от 29.12.2025). Сумма — 16 млрд ₽ («Коммерсантъ»); по этой цене вся компания стоит около 64 млрд ₽ (наш расчёт). По данным НКР, сейчас основателям и менеджменту принадлежит 46%, Tier 5 — 29%, «Каталитик Пипл» — 25%. Как после продажи части пакета у Tier 5 оказалось 29%, компания не раскрывала.
Для держателя облигаций здесь три факта.
- Деньги от продажи доли «Каталитику» в компанию не пришли: это покупка акций у прежних владельцев. Условия сделки с Tier 5 стороны не раскрывали. Партнёрство с «Т-Технологиями», по словам их президента Станислава Близнюка, «обеспечит необходимые дополнительные мощности» для задач ИИ — то есть группа может стать и крупным клиентом.
- Связь с площадкой размещения. Т-Банк — один из брокеров, принимающих поручения на выпуск, а «Т-Технологии» контролируют совладельца «Селектела». Агентом по размещению компания назвала ИК «Табула Раса». Строка о конфликте интересов в карточке Т-Инвестиций типовая, о доле группы в эмитенте в ней ничего нет.
- Деньги уходят к структурам владельца. Компания выдаёт займы организациям под контролем бенефициара или его близких родственников: 0,5 млрд ₽ на конец 2024 года, 1,7 млрд ₽ на 30 июня 2026 года — это пятая часть капитала (МСФО, примечание «Связанные стороны»). За полугодие выдано 442 млн ₽, вдвое больше выплаченных за то же время дивидендов. Кому именно, отчётность не раскрывает; займы процентные — за полугодие начислено 89 млн ₽ дохода. Дивиденды компания платит регулярно: в течение 2025 года объявлено 1,7 млрд ₽, в первом полугодии 2026 года и в июле — ещё около 0,5 млрд ₽.
Ключевые лица и публичная история
- Олег Любимов — генеральный директор, владеет 2,04% акций (годовой отчёт за 2025 год). Именно он объясняет стратегию в релизах: о новом выпуске — «Мы инвестируем в развитие ключевых продуктов и закупку оборудования, а также реализуем точечные приобретения» (релиз от 25.09.2026), о покупке M1Cloud — «Неорганическое поглощение провайдеров меньшего размера позволяет нам ускорить рост выше органического уровня» (Forbes, 17.09.2026).
- Владимир Дергачев — операционный директор и одновременно председатель совета директоров.
- Сергей Зыряев — финансовый директор с 2022 года, раньше работал в Morgan Stanley, UBS и J.P. Morgan (TAdviser).
- Геворк Вермишян — член совета директоров, представляет фонд Tier 5.
Совет директоров — пять человек, независимых среди них нет, и Эксперт РА прямо называет это ограничением оценки корпоративного управления. Трое из пяти — менеджеры компании (Любимов, Дергачев, директор по юридическим вопросам Ирина Швецова), ещё двое — Геворк Вермишян и акционер Андрей Голухов (1,95%). Мирилашвили и Левиев в органах управления не значатся, представителя «Каталитик Пипл» в совете, по годовому отчёту за 2025 год, нет.
Публичная история — с 2008 года. Первый дата-центр «Цветочная» открыт в Петербурге в 2008 году, первые облигации — в 2021 году, с тех пор компания разместила восемь выпусков и погасила в срок четыре из них. В 2024 году ООО преобразовано в АО — «целью преобразования является дальнейшее совершенствование корпоративного управления и повышение прозрачности», в 2023 году «Коммерсантъ» писал о подготовке к IPO, в 2024 году Любимов называл IPO одним из возможных сценариев, а долговой рынок — более дешёвым источником денег, по подсчётам компании («Ведомости»); новых заявлений о сроках IPO с тех пор не было. Раскрытие регулярное: МСФО дважды в год, квартальные пресс-релизы, раздел для инвесторов с презентацией результатов первого полугодия 2026 года, итогов 2025 года и презентацией для инвесторов. Отдельной презентации к выпускам 001Р-09R и 001Р-10R в разделе для инвесторов нет.
Активы и развитие
Главный актив — дата-центры в Петербурге («Цветочная»), Ленинградской области («Дубровка») и Москве («Берзарина»): на сайте компании — 3 612 стоек и 30 МВт подведённой мощности. Здания принадлежат компании. АКРА и НКР насчитывают четыре собственные площадки — по-видимому, вместе с незапущенным «Юрловским». Кроме того, «Селектел» арендует места в партнёрских площадках в Москве.
Самый важный проект — новый московский дата-центр «Юрловский». Строить его начали в 2022 году, ввод обещали в 2023 году, затем в 2025 году (годовой отчёт за 2024 год: «запланирован ввод в эксплуатацию первой очереди»), затем «до конца 2025 года» (релиз за девять месяцев 2025 года). На сайте компании на 29 сентября 2026 года этой площадки в списке нет, число стоек не изменилось, и публичного сообщения о запуске найти не удалось. Задержку компания объясняла тем, что уплотнила действующие дата-центры (Любимов, TAdviser), а АКРА в 2025 году писала об «удорожании проекта развития дата-центра «Юрловский»». Для держателя облигаций задержка значит одно: новых собственных мощностей в Москве, где их не хватает, у компании пока нет. Эксперт РА в июле писал, что компания планирует увеличить мощность дата-центров больше чем на 60% к 2029 году.
Вторая линия развития — покупки.
- Servers.ru (ООО «Единая сеть») — декабрь 2024 года, клиентская база — «более 400 компаний», цена — 3,05 млрд ₽ (МСФО 2024). 1,1 млрд ₽ из неё не выплачены до сих пор: по МСФО 2024 их полагалось заплатить в 2025 году, по МСФО 2025 — в 2026 году, и на 30 июня 2026 года долг ещё на балансе.
- M1Cloud (ООО «Стек Групп») — сделка на сумму «не более 2,6 млрд рублей» объявлена 17 сентября 2026 года; по ЕГРЮЛ на 29 сентября единственный участник ООО «Стек Групп» — АО «Селектел». M1Cloud строит приватные облака в партнёрских дата-центрах Москвы для более чем 170 клиентов; больше половины, по описанию самой M1Cloud, — финансовые компании, среди клиентов — Московская биржа, «Финам», «Росгосстрах», «Интерфакс». Выручка за 2025 год — 1,25 млрд ₽ при чистой прибыли около 79 млн ₽ (СПАРК в пересказе Forbes), это около 7% выручки «Селектела» за тот же год; прогноз на 2026 год, по управленческим данным, — 1,5 млрд ₽. Как оплачена покупка — деньгами, в долг или частями, — компания не раскрыла.
- Совместное предприятие с ИТМО по платформе ИИ-агентов — объявлено 6 июля 2026 года, вложения «Селектела» — больше 1 млрд ₽.
Отдельно компания обещала вложить 10 млрд ₽ в продукты для ИИ до 2031 года. В 2024 году она начала выпускать собственные серверы и серверную операционную систему, а с 2025 года продаёт серверы на своей платформе сторонним покупателям.
Что показало первое полугодие 2026 года
Отчётность за шесть месяцев подтверждает сильный бизнес и показывает, где он упирается. Выручка по МСФО выросла на 14%, до 10,2 млрд ₽. Скорректированная EBITDA — показатель, который считает сама компания, прибавляя к операционной прибыли амортизацию и выплаты сотрудникам акциями, — выросла всего на 3%, до 5,4 млрд ₽. Чистая прибыль — 1,9 млрд ₽, как годом раньше.
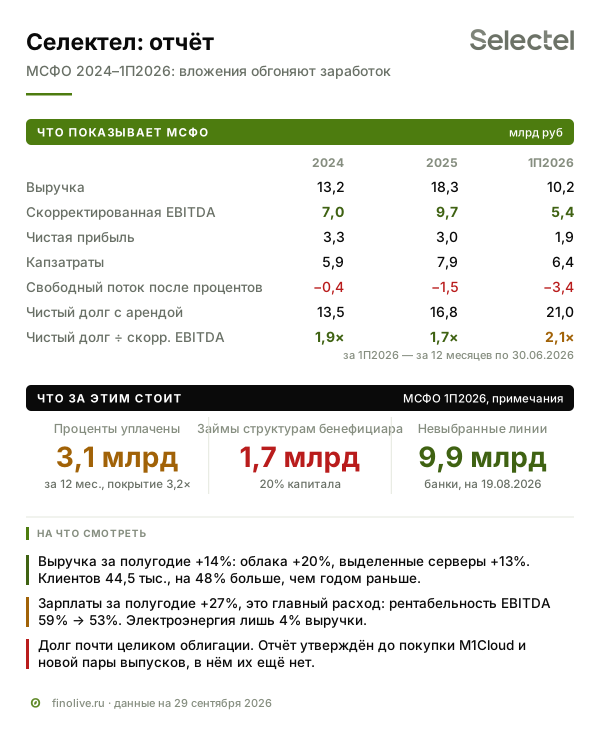
Почему заработок растёт медленнее выручки? Главная причина — люди, а не электричество. Зарплаты во всех статьях за полугодие выросли на 27% и составили 29% выручки против 26% годом раньше; сама компания пишет, что на персонал приходится 65% операционных расходов. Электроэнергия дорожает примерно так же быстро, но это только 4% выручки. Быстро растут и расходы на привлечение клиентов: маркетинг за полугодие +60%, реферальная программа +75% — в то же полугодие, когда число малых клиентов выросло больше всего. В итоге рентабельность EBITDA опустилась с 59% до 53%. Сравнивать нужно полугодие с тем же полугодием: во втором полугодии у компании она обычно ниже (в 2025 году — 47,5%, за весь год — 53%), и снижение первого полугодия с 59% до 53% — реальное.
Куда уходят деньги: вложения больше заработка
Ключевой факт разбора — не прибыль, а деньги. Операционный поток «Селектела» после уплаты процентов за первое полугодие 2026 года — 3,0 млрд ₽, а капитальные затраты — 6,4 млрд ₽. Из них 4,4 млрд ₽ ушло на серверы, в 1,8 раза больше, чем годом раньше, 1,7 млрд ₽ — на дата-центры. Рост компания объясняет «увеличением объемов закупок, в том числе для обеспечения высокопроизводительных GPU-вычислений, а также ростом стоимости отдельных компонентов серверного оборудования, включая оперативную память» (пресс-релиз за первое полугодие).
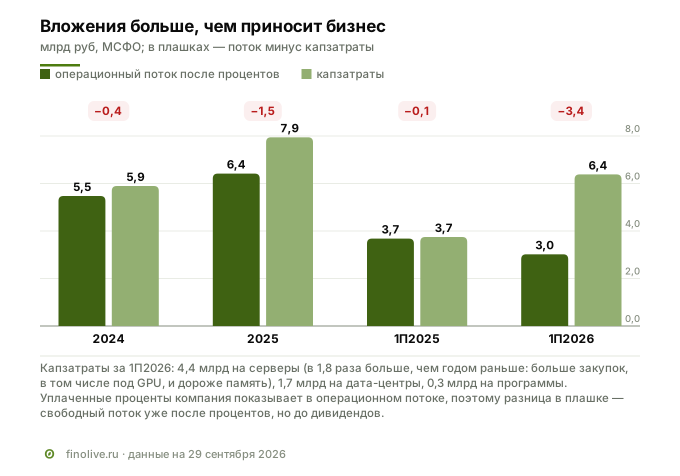
Для компании, которая растёт на 14% в год, это ожидаемо: сервер покупается сразу, а деньги за аренду приходят годами. Вопрос в масштабе. За полгода свободный поток ушёл в минус на 3,4 млрд ₽ — больше, чем за весь 2025 год. Если добавить займы структурам бенефициара (0,44 млрд ₽), дивиденды (0,22 млрд ₽) и аренду, за полугодие компании не хватило около 4,2 млрд ₽. Часть закупок профинансировали поставщики: долг перед ними за оборудование почти удвоился, с 0,96 до 1,83 млрд ₽. Ещё 10 млрд ₽ лежит на балансе в незавершённом строительстве и оборудовании к установке: это будущие мощности, которые пока денег не приносят. АКРА в июльском релизе ожидает, что капзатраты в среднем за 2023–2028 годы составят 48% выручки, а свободный поток с учётом дивидендов останется отрицательным весь прогнозный период: «Агентство не ожидает перехода рентабельности по FCF к положительным значениям».
Пример. Если бы «Селектел» в первом полугодии 2026 года потратил на серверы столько же, сколько годом раньше (около 2,4 млрд ₽ вместо 4,4 млрд), свободный поток был бы около −1,4 млрд ₽, а не −3,4 млрд. То есть больше половины ухудшения за год — рост закупок серверов. Компания называет обе причины — больше закупок, в том числе под GPU, и дороже комплектующие, — но не раскрывает, сколько серверов купила, поэтому разделить их вклад нельзя.
Долг: почти целиком облигации
Разницу между потоком и вложениями закрывает долг. На 30 июня 2026 года он составил 22,5 млрд ₽, деньги на счетах — 1,8 млрд ₽. Чистый долг с арендой — 21,0 млрд ₽, или 2,1 годовой скорректированной EBITDA против 1,7 на конец 2025 года; так считает и сама компания.
- Облигации — около 89% долга на 30 июня по МСФО (на конец 2025 года НКР насчитало около 92%). После погашения 001Р-03 в августе в обращении четыре выпуска на 24,5 млрд ₽: флоатер 001Р-05 и три фиксированных выпуска под 15,0–16,0%. Июльский 001Р-08R компания увеличила с 5 до 7,5 млрд ₽ из-за спроса.
- Банковские кредиты — 2,5 млрд ₽ со сроками с июля 2026 по март 2027 года, плюс 9,9 млрд ₽ невыбранных кредитных линий на 19 августа. АКРА в июле называло невыбранные лимиты достаточными, чтобы погасить майский выпуск 2027 года. Ковенанты по кредитам на 30 июня соблюдены, их значения компания не раскрывает.
- Обязательства вне строки «долг»: 1,1 млрд ₽ за покупку Servers.ru к оплате в 2026 году (в балансе они есть), до 2,6 млрд ₽ за M1Cloud и больше 1 млрд ₽ в совместное предприятие с ИТМО. Сделки с M1Cloud в отчётности за полугодие нет: она утверждена раньше.
Долг дорожает. Выпуск 2023 года под 13,3% компания в августе погасила и заменила июльским под 16%. Проценты, уплаченные за 12 месяцев по 30 июня, — 3,1 млрд ₽, в 3,2 раза меньше скорректированной EBITDA. Это пока нормальный запас, но он сокращается: за 2024 год отношение было 4,2. Часть процентов компания капитализирует — относит в стоимость строящихся объектов, поэтому в отчёте о прибыли финансовые расходы выглядят меньше, чем реально уплачено. На конец 2025 года три четверти долга были с фиксированной ставкой, так что снижение ключевой ставки облегчает прежде всего флоатер 001Р-05.
Что говорят агентства
У компании три рейтинга уровня A+. Эксперт РА и АКРА прямо связали свои действия летом и осенью 2026 года с долгом; НКР оценило долговую нагрузку как умеренную, но ждёт её роста.
- Эксперт РА 6 июля понизил рейтинг с ruAA− до ruA+ «вследствие роста долговой нагрузки… выше ожиданий агентства на фоне повышенных капитальных затрат из-за удорожания серверного и инфраструктурного оборудования». Агентство ожидало, что долг к EBITDA с арендой может превысить 2,0, а покрытие процентов EBITDA — опуститься ниже 3,5 (релиз). По нашему расчёту, валовой долг с арендой на 30 июня уже 2,3 годовой EBITDA; методика агентства может отличаться. В релизе о новом выпуске компания называет только рейтинги АКРА и НКР; Эксперт РА указан в её презентации за полугодие и в карточке Т-Инвестиций.
- НКР 13 июля присвоило A+.ru и ожидает роста долга к OIBDA с 1,9 в 2025 году до 2,5 в 2026 году; покрытие процентов, по оценке агентства, снизится до 3,1 (релиз).
- АКРА 22 июля подтвердило A+(RU). Агентство оценивает средневзвешенное за 2023–2028 годы покрытие процентов операционным потоком (FFO до чистых процентных платежей) в 3,0 — это «нижняя граница текущей средней оценки покрытия»; негативный триггер — тот же показатель ниже 3,0 или долг выше 3,5 годовых FFO (релиз). 29 сентября агентство поставило рейтинг «под наблюдение» из-за покупки M1Cloud и нового выпуска, о которых «Агентство не располагало при предыдущем пересмотре». Понизить рейтинг могут «ухудшение оценок долговой нагрузки, покрытия или ликвидности» и «переоценка консервативности финансовой политики с учетом сделок M&A» (релиз). Решение ожидается в течение года.
Наблюдение — не понижение: рейтинг действует на уровне A+ со стабильным прогнозом. Но это прямой сигнал, что агентство пересчитает долговую нагрузку с учётом сделки, а по его собственной оценке покрытие уже на границе триггера — запаса нет.
Зачем компании деньги
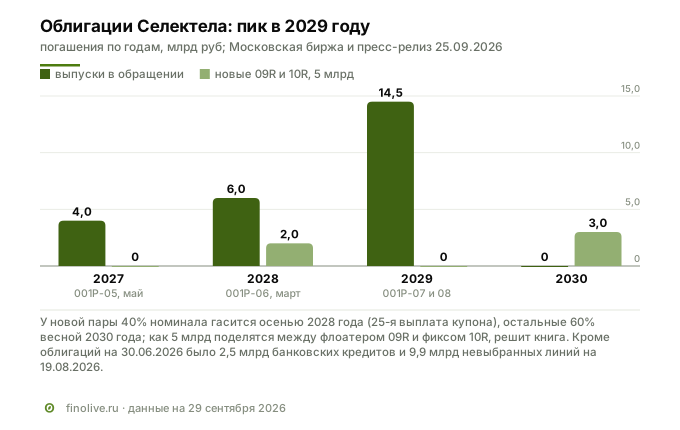
По релизу, деньги от нового выпуска пойдут «на финансирование инвестиционной программы» — серверы и дата-центры. Одновременно компании нужно заплатить за M1Cloud и остаток за Servers.ru. Облигаций к погашению до мая 2027 года нет; до марта 2027 года гасятся банковские кредиты на 2,5 млрд ₽ и нужно доплатить 1,1 млрд ₽ за Servers.ru. По смыслу 5 млрд ₽ — новый долг под вложения, как и 4,5 млрд ₽ из июльского выпуска. Облигаций в обращении после размещения станет 29,5 млрд ₽.
Амортизация новой пары устроена так, что 2 млрд ₽ придётся вернуть осенью 2028 года — между мартовским погашением 001Р-06 и пиком 2029 года, когда гасятся два выпуска на 14,5 млрд ₽. АКРА ещё в июле писало, что два выпуска с погашением в 2029 году создали «некоторый пик в графике погашения долга».
С чем сравнивать ставку
Лучший ориентир — собственные облигации «Селектела» на той же бирже. Июльский выпуск 001Р-08R с погашением в июне 2029 года разместился с купоном 16% — ориентир тогда был «не выше значения кривой бескупонной доходности Московской биржи на сроке 3 года плюс премия 235 б.п.», книга собрана с переподпиской. Сейчас он стоит около 101% номинала с доходностью 16,8%. У нового выпуска средний срок денег почти такой же, около 2,9 года, а ориентир даёт до 18,1% эффективной доходности — примерно на 1,3 п.п. больше.
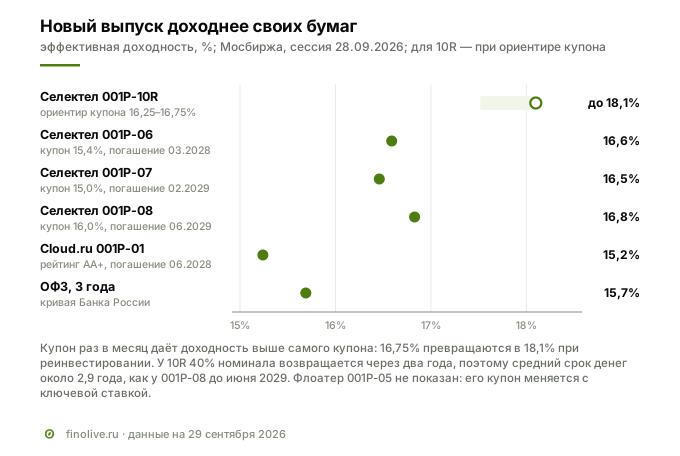
Откуда разница? К ОФЗ новый выпуск на верхней границе ориентира добавляет примерно столько же, сколько в июле: около 2,4 п.п. к трёхлетней кривой Банка России против 2,3 п.п. у 001Р-08R в день его книги; на нижней границе — около 1,8 п.п. Кривая ОФЗ с июля выросла примерно на 0,7 п.п., а доходность 001Р-08R за то же время даже снизилась — с 17,4% в первый день торгов до 16,8%. Разрыв начал закрываться только в конце сентября: с 16 по 28 сентября доходность трёхлетних ОФЗ выросла на 0,24 п.п., а 001Р-08R — на 0,82 п.п., причём рост начался 21–23 сентября и ускорился после анонса выпуска 25 сентября; цена за неделю ушла со 102,3% до 100,8% номинала. У Cloud.ru за те же дни доходность прибавила лишь 0,11 п.п., так что движение касается именно «Селектела». Объяснений два, и данные их не разделяют: рынок закладывает в старые бумаги новый долг — или просто подтягивает их к доходности нового предложения. Для сравнения на три ступени выше: выпуск Cloud.ru с рейтингом AA+ торгуется около 15,2%, а его новый флоатер, по анонсу, соберёт книгу 8 октября, через два дня после «Селектела».
Пример. Инвестор, который платит НДФЛ, вкладывает 100 тыс. ₽ в новый выпуск по номиналу и держит до погашения, если компания заплатит всё в срок. Через два года он получит обратно 40 тыс. ₽, остальные 60 тыс. ₽ — весной 2030 года. При купоне 16,75% доходность после налога — около 15,6% годовых, при нижней границе ориентира 16,25% — около 15,1%. Купленный на бирже 001Р-08R по 100,8% номинала плюс накопленный купон даёт до налога 16,8%, а после налога — около 14,5%. Преимущество нового выпуска после налога — около 1,1 п.п. на верхней границе ориентира и около 0,6 п.п. на нижней.
Что говорит в пользу выпуска
- Предсказуемая выручка. По оценке компании, 99% — регулярные платежи от десятков тысяч клиентов, крупнейшие пять дают 14%. Такой поток не обрывается за квартал, даже если несколько клиентов уходят.
- Высокая рентабельность и возможность поднимать цены. 53% по EBITDA; в дефиците мощностей компания уже дважды за год подняла тарифы. Эксперт РА прямо пишет, что «Селектел имеет возможность перекладывать издержки в цены на услуги».
- Сильная позиция на растущем рынке. Третье место в аренде мощностей, лидерство в выделенных серверах, собственные дата-центры и сборка серверов. Спрос на вычисления для ИИ растёт, а новые мощности в Москве сейчас трудно подключить к сетям.
- Амортизация сокращает срок риска. 40% номинала возвращается через два года — раньше пика погашений 2029 года.
- Платёжная история и доступ к деньгам. Четыре выпуска погашены в срок, книги прошлых выпусков собирались с переподпиской, у компании 9,9 млрд ₽ невыбранных банковских линий. Среди акционеров — структура «Т-Технологий» и «Интерроса», которая, по словам президента «Т-Технологий», рассчитывает на мощности компании для ИИ.
Риски
Финансовые. Вложения вдвое больше операционного потока, и АКРА не ждёт положительного свободного потока с учётом дивидендов в прогнозном периоде до 2028 года. Долг растёт быстрее заработка: 2,1 годовой EBITDA, а если M1Cloud оплачен в долг — около 2,4 без учёта его прибыли (наш расчёт). Покрытие процентов по нашему расчёту 3,2, а по оценке АКРА (через FFO, средневзвешенно за 2023–2028 годы) — ровно 3,0, на границе негативного триггера. На 30 июня краткосрочные обязательства превышали оборотные активы на 10,7 млрд ₽ (в том числе за счёт выпуска 001Р-03 на 3 млрд ₽, который в августе погашен из июльского займа), так что компания живёт в режиме постоянного рефинансирования. Резерв под кредитные убытки по клиентам за полугодие вырос почти в десять раз, хотя в абсолюте невелик — 64 млн ₽. Займы структурам бенефициара — 1,7 млрд ₽, и они растут.
Рыночные. Собственные бумаги компании в конце сентября подешевели сильнее рынка; если рейтинг понизят, новый выпуск может оказаться ниже номинала. На рынке одновременно с «Селектелом» занимают другие ИТ-компании, включая Cloud.ru с рейтингом AA+. Фиксированный купон на 3,5 года выигрывает при снижении ставок, но проигрывает, если они снова пойдут вверх.
Отраслевые. Серверы и память дорожают, сроки поставок выросли вдвое, а компания зависит от импортных комплектующих, которые покупает у российских дистрибьюторов. В Москве нет свободной электрической мощности, а новый дата-центр компании запаздывает на годы. Выручка от крупных клиентов почти перестала расти, а у конкурентов из групп «Ростелекома», «Яндекса» и МТС за спиной материнские компании с рейтингом AAA.
Регуляторные и законодательные. Госзаказчиков закрепляет за РТК-ЦОД «Гособлако». Льготная ставка налога на прибыль для ИТ-компаний в группе применяется только в одной дочерней компании, основная платит 25%. Льгота сектора РИИ для инвесторов действует до конца 2027 года и на купоны не распространяется. Москва обсуждала запрет на подключение новых дата-центров к сетям («Коммерсантъ», 10.02.2026); решения нет.
Корпоративные. Покупки идут одна за другой: Servers.ru, M1Cloud, совместное предприятие с ИТМО, и АКРА отдельно пересматривает «консервативность финансовой политики». В совете директоров нет независимых членов. Займы структурам бенефициара растут быстрее дивидендов, а их получатели не раскрыты.
Красные флаги: что отслеживать держателю
Флаг, который стоит видеть уже сейчас: рейтинг на наблюдении, покрытие процентов по оценке АКРА на границе триггера, а долг растёт быстрее заработка, потому что вложения — закупки серверов, в том числе под GPU, и подорожавшие комплектующие — вдвое больше операционного потока. Держателю важно, во что превратятся вложения — в рост выручки и потока или в новый долг. Ниже метрики для следующего отчёта.
| Метрика | Где в отчётности | Сейчас | Порог |
|---|---|---|---|
| Чистый долг с арендой ÷ скорректированная EBITDA за 12 месяцев | пресс-релиз к отчётности; МСФО, примечания «Кредиты и займы», «Аренда», сегментная EBITDA | 2,1× | хорошо, если не выше 2,5× после покупки M1Cloud; тревожно, если выше 3× |
| Покрытие процентов = скорректированная EBITDA ÷ уплаченные проценты | отчёт о движении денежных средств, строка «Проценты выплаченные» | 3,2× за 12 месяцев | хорошо, если держится выше 3×; у АКРА по её методике (FFO) покрытие уже ровно 3,0 — на границе негативного триггера |
| Рост выручки облаков и выделенных серверов | примечание «Выручка» по продуктовым линиям | +20% и +13% за 1П2026 | хорошо, если вложения дают рост выше 15%; тревожно, если ниже 10% |
| Рентабельность скорректированной EBITDA | пресс-релиз; примечание о сегментах | 53% за 1П2026 | хорошо, если выше 50%; тревожно, если зарплаты и M1Cloud опустят её ниже 45% |
| Свободный поток после процентов = операционный поток − капзатраты | отчёт о движении денежных средств | −3,4 млрд ₽ за 1П2026 | хорошо, если минус сокращается после ввода мощностей; тревожно, если растёт |
| Займы, выданные структурам бенефициара | примечание «Операции со связанными сторонами» | 1,7 млрд ₽, 20% капитала | хорошо, если перестают расти; тревожно, если растут быстрее дивидендов |
| Невыбранные кредитные линии против погашений на год вперёд | примечания «Кредиты и займы», «Непрерывность деятельности» | 9,9 млрд ₽ на 19.08.2026 | хорошо, если перекрывают погашение 4 млрд ₽ в мае 2027 года; тревожно, если сжимаются |
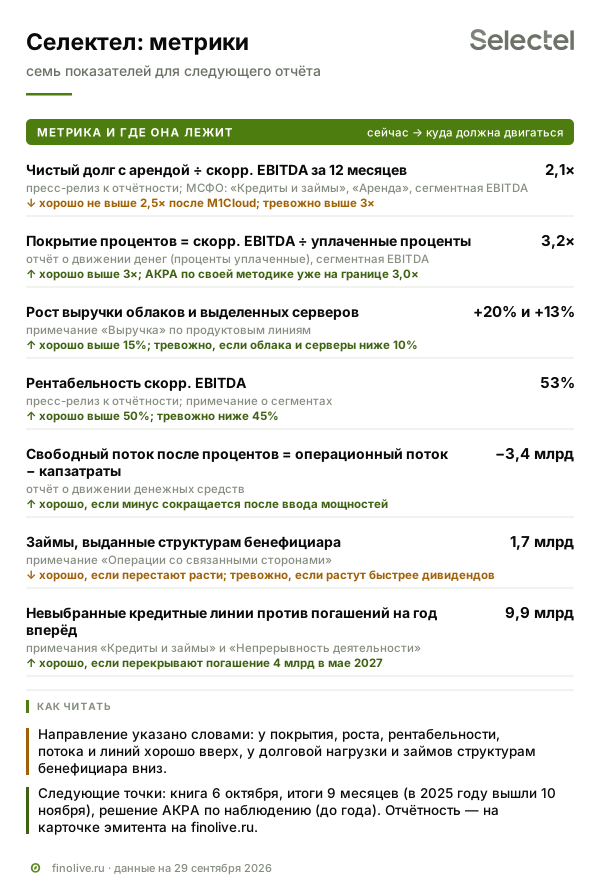
Следующие точки — книга заявок 6 октября, итоги девяти месяцев (в 2025 году компания опубликовала их 10 ноября) и решение АКРА по наблюдению. Отчётность и рейтинги компании собраны на карточке эмитента «Селектел» на finolive.ru.
Итог
«Селектел» — сильный бизнес с предсказуемой абонентской выручкой, высокой рентабельностью и собственными дата-центрами на рынке, где свободных мощностей не хватает. Слабое место не в выручке, а в цене роста: компания закупает всё больше серверов, комплектующие дорожают, новая московская площадка запаздывает, компания покупает конкурентов, и всё это оплачивается облигациями. Долг за полгода вырос с 1,7 до 2,1 годовой EBITDA, агентства это видят, а АКРА поставило рейтинг на наблюдение. Ставка нового выпуска на верхней границе ориентира примерно на 1,3 п.п. выше собственного 001Р-08R со схожим сроком. Часть этой разницы — обычная премия нового выпуска, часть — неопределённость, которую рынок в конце сентября начал закладывать и в старые бумаги.
Кому подойдёт. Инвестору, которому нужна фиксированная ставка на три с небольшим года от компании с понятным бизнесом, готовому к тому, что рейтинг могут понизить на ступень. Тем, кто ценит частичный возврат денег через два года и хочет фиксированный купон выше собственных бумаг эмитента на бирже. Тем, кто готов следить за отчётностью раз в полгода.
Кому не подойдёт. Тем, для кого важен рейтинг не ниже AA: на рынке есть Cloud.ru с рейтингом AA+ в той же отрасли. Тем, кто не готов к бумажному убытку, если после размещения выпуск подешевеет вслед за старыми бумагами. И тем, кто рассчитывает на налоговую льготу по купонам: её у сектора РИИ нет.
Вопросы и ответы
Какой купон будет у облигаций Селектел 001Р-10R
На 29 сентября известен только ориентир: фиксированный купон 16,25–16,75% годовых с выплатой раз в 30 дней, до 18,10% эффективной доходности. Итог определит книга заявок 6 октября; в Т-Инвестициях поручения принимаются до 15:00 того же дня. Размещение — 9 октября.
Почему АКРА поставило рейтинг Селектела на наблюдение
Из-за покупки облачного провайдера M1Cloud за сумму до 2,6 млрд ₽ и нового выпуска облигаций, о которых агентство не знало при пересмотре 22 июля. Рейтинг A+(RU) действует со стабильным прогнозом, но в течение года агентство оценит, как сделки изменят долговую нагрузку, покрытие процентов и ликвидность, и может понизить рейтинг.
Что значит амортизация 40% и 60%
Через 25 выплат купона, примерно через два года, компания вернёт 40% номинала — 400 ₽ с каждой облигации, а купон дальше начисляется на оставшиеся 600 ₽. Остальные 60% вернутся при погашении весной 2030 года. Поэтому средний срок вложения около 2,9 года, а не 3,5.
Чем Селектел отличается от Cloud.ru и Yandex Cloud
Выручкой, владельцем и долгом. Cloud.ru вчетверо крупнее, почти без долга и с рейтингом AA+; Yandex Cloud — часть группы «Яндекс» и сам не занимает на рынке. «Селектел» — частная компания без материнской группы, по собственной оценке — лидер в аренде выделенных серверов, со своими дата-центрами, и свой рост он финансирует облигациями.
Можно ли купить выпуск без статуса квалифицированного инвестора
Да, фиксированный выпуск 001Р-10R доступен неквалифицированным инвесторам после тестирования в приложении брокера. Минимальная заявка в Т-Инвестициях — 10 тыс. ₽.
Смежные материалы
- Виды доходности облигации — почему купон 16,75% с ежемесячной выплатой даёт 18,1% эффективной доходности и чем она отличается от доходности после налога.
- Амортизация номинала — как частичное погашение номинала меняет денежный поток и срок вложения.
- Премия за ступень рейтинга — сколько рынок берёт за разницу между A+ у «Селектела» и AA+ у Cloud.ru.
Finolive разбирает одно размещение каждый будний день — календарь первичных размещений и карточки выпусков собраны в разделе облигаций.
Данные в разборе — на 29 сентября 2026 года: МСФО АО «Селектел» за первое полугодие 2026 года и за 2025 год, годовые отчёты за 2024 и 2025 годы, презентация результатов первого полугодия 2026 года, презентация для инвесторов, релизы компании, релизы АКРА от 29 сентября и 22 июля 2026 года, Эксперт РА от 6 июля, НКР от 13 июля, карточка размещения в Т-Инвестициях, котировки Московской биржи, кривая бескупонной доходности Банка России, оценки iKS-Consulting и Strategy Partners, публикации Forbes, «Коммерсанта» и «Ведомостей». Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.