Облигации НоваБев 004Р: литров меньше, рублей больше, прибыль съедают проценты
НоваБев Групп 29 сентября собирает книгу на два выпуска общим объёмом 5 млрд ₽: фиксированный купон до 16,50% на три года и флоатер «ключевая ставка плюс до 2,5%» на два года. EBITDA за полугодие выросла на 9%, но проценты забрали 70% операционной прибыли, а «Эксперт РА» в июле понизил рейтинг до ruAA−. Разбираем, на чём компания зарабатывает, что происходит с сетью «ВинЛаб» и какой из двух выпусков что даёт.
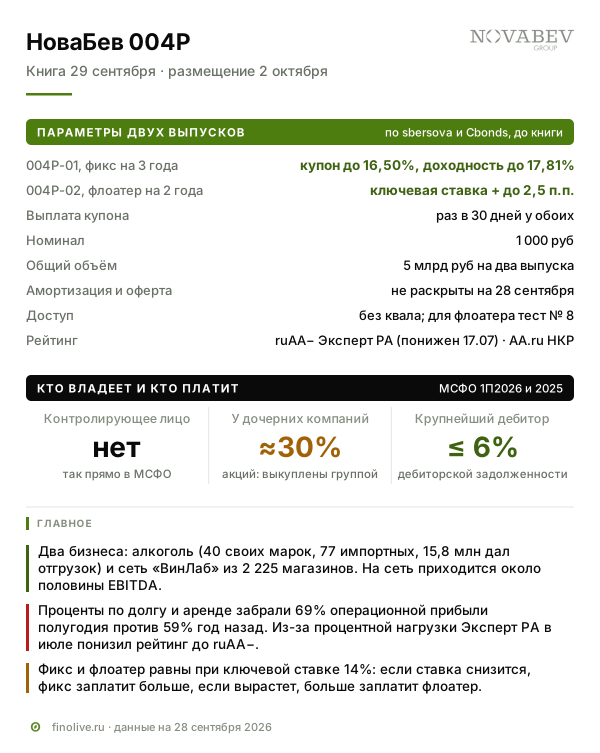
ПАО «НоваБев Групп» — первый в рейтинге Forbes производитель алкоголя в России и владелец сети «ВинЛаб» из 2 225 магазинов — 29 сентября собирает книгу заявок сразу на два выпуска общим объёмом 5 млрд ₽. Серия 004Р-01 — фиксированный купон с ориентиром до 16,50% годовых на три года, серия 004Р-02 — флоатер с купоном «ключевая ставка плюс до 2,5 процентного пункта» на два года; оба с выплатой раз в 30 дней. Флоатер — облигация, купон которой пересчитывается каждый период вслед за ключевой ставкой Банка России.
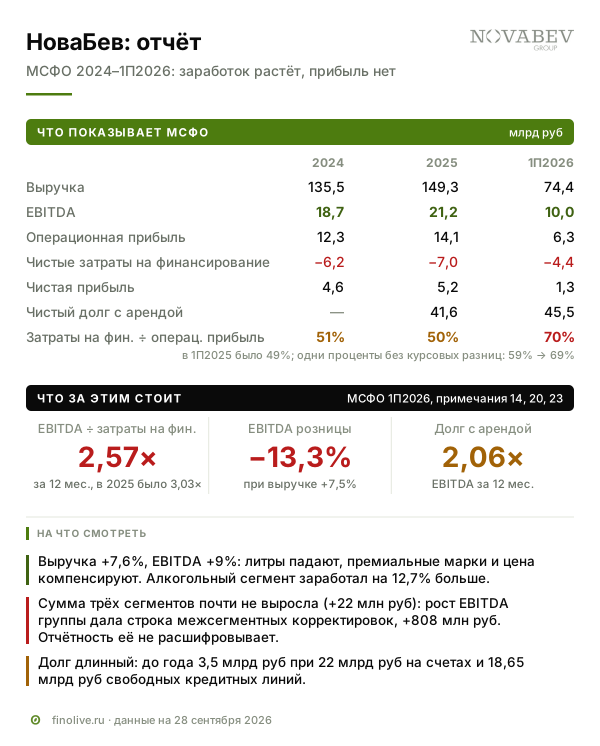
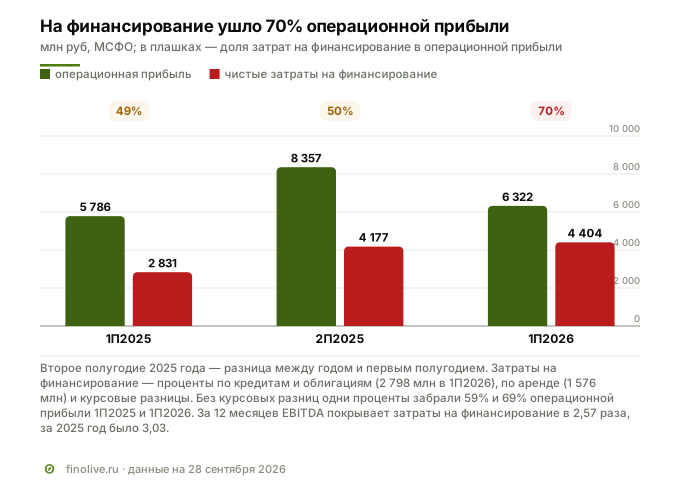
Главное в этом размещении не ставка, а то, куда уходит заработок компании. За первое полугодие 2026 года по МСФО EBITDA выросла на 9%, до 10,0 млрд ₽, а чистая прибыль упала на 38%, до 1,3 млрд ₽. Проценты по кредитам, облигациям и аренде магазинов забрали 69% операционной прибыли против 59% годом ранее; а с учётом того, что в прошлом году часть расходов покрывала курсовая прибыль, чистые затраты на финансирование выросли с 49% до 70% операционной прибыли. Из-за процентной нагрузки «Эксперт РА» 17 июля понизил рейтинг компании с ruAA до ruAA−.
Параметры выпуска
Параметры взяты из календаря размещений sbersova на 28 сентября; перенос книги и смену серий подтвердил Cbonds 21 сентября. Изначально выпуски назывались 003Р-04 и 003Р-05; Cbonds называет дату книги предварительной.
| Параметр | 004Р-01 | 004Р-02 |
|---|---|---|
| Купон | фиксированный, ориентир до 16,50%; итог определит книга | ключевая ставка + до 2,5 п.п., пересчитывается каждый период |
| Доходность при ориентире | до 17,81% эффективной | около 17,81%, если ключевая ставка останется 14% |
| Срок | 3 года | 2 года |
| Выплата купона | раз в 30 дней | раз в 30 дней |
| Номинал | 1 000 ₽ | 1 000 ₽ |
| Доступ | без статуса квалифицированного инвестора, тест не нужен | без статуса квалифицированного инвестора, по данным sbersova нужен тест № 8 |
| Общий объём | 5 млрд ₽ на оба выпуска (Cbonds) | |
| Книга заявок | 29 сентября, 11:00–15:00 МСК | |
| Техническое размещение | 2 октября | |
| Организатор | Совкомбанк (Cbonds) | |
| Рейтинг эмитента | ruAA− «Эксперт РА» (понижен 17.07.2026), AA.ru НКР (подтверждён 22.06.2026); прогнозы стабильные |
Условия амортизации и оферты на 28 сентября публично не раскрыты. Саму программу 004Р объёмом 100 млрд ₽ биржа, по сообщению corpbonds, зарегистрировала 9 июля, но документов по конкретным выпускам нет ни на сайте эмитента, ни в реестре биржи. У трёх прошлых выпусков серии 003Р номинал возвращается двумя равными частями в последний год. Амортизация — это частичное погашение номинала до даты погашения: деньги возвращаются раньше, и средний срок вложения становится короче.
Эффективная доходность выше купона потому, что купон приходит двенадцать раз в год и его можно реинвестировать: 16,50% годовых с выплатой раз в 30 дней дают 17,81% в пересчёте на год. Дальше сравнения идут именно в эффективных величинах. Поручения брокеры принимают каждый в свои сроки: в календаре sbersova — с 18 по 29 сентября до 14:45 МСК, то есть до закрытия книги, когда итоговая ставка ещё неизвестна. У других брокеров сроки свои, у части из них приём поручений идёт и после книги, до технического размещения, уже по известной ставке.
Чем компания зарабатывает
НоваБев устроена как два бизнеса под одной крышей, и в отчётности это три сегмента: «Алкоголь», «Розница» и «Продукты».
Алкоголь — производство и оптовая продажа. Компания выпускает водку, коньяк, ликёры и вина под 40 собственными марками: «Архангельская», «Беленькая», «Белая Сова», Orthodox, Beluga в России, Myagkov, коньяк «Ардели», вермут и вина «Поместья Голубицкое». К ним добавляются 77 импортных партнёрских брендов: «Ной», Barceló, Torres, Concha y Toro и другие. Отгрузки 2025 года — 15,8 млн декалитров, из них 80% собственная продукция и 20% импорт. Продаёт группа через собственную дистрибуцию (700 человек), федеральные сети — от «Пятёрочки» и «Магнита» до «Красного & Белого» — и через свою сеть. За первое полугодие 2026 года сегмент дал 44,5 млрд ₽ выручки и 4,8 млрд ₽ EBITDA. EBITDA — прибыль до процентов, налогов и амортизации: она показывает, сколько бизнес зарабатывает на операциях до расчётов с кредиторами и государством.
Розница — сеть «ВинЛаб», специализированные алкомаркеты, сосредоточенные в Москве, Санкт-Петербурге и на Дальнем Востоке. За полугодие сеть выросла на 50 магазинов, до 2 225, её выручка — 51,1 млрд ₽, EBITDA — 4,5 млрд ₽. Средний чек в магазинах — 840 ₽, доля онлайн-продаж в выручке — 7,1%. Сопоставимые продажи — выручка тех же магазинов, что работали год назад, — выросли на 5,8%, и главным драйвером компания называет рост среднего чека.
Продукты — пищевой бизнес на Дальнем Востоке: молочный завод ДАКГОМЗ в Комсомольске-на-Амуре, Находкинский мясокомбинат и завод «Квэн», выпускающий продукты из сурими. Сегмент маленький: 2,9 млрд ₽ выручки за полугодие и 0,3 млрд ₽ EBITDA.
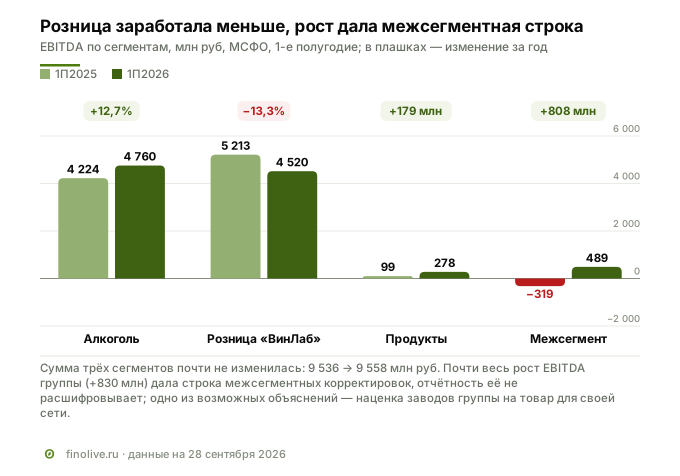
Два главных сегмента связаны: «ВинЛаб» продаёт в том числе продукцию собственного производства и импорт группы. Поэтому в отчётности есть строка межсегментных продаж: в первом полугодии поставки внутри группы составили 24,2 млрд ₽, и при сложении сегментов эта сумма вычитается. По направлениям отчётность их не раскладывает, но главный внутренний покупатель по устройству бизнеса — «ВинЛаб». По последним раскрытым данным, за 2024 год «ВинЛаб» давал 70% продаж партнёрских брендов группы и 16,1% выручки от собственных брендов. Для держателя облигаций это значит, что половина заработка группы зависит от того, как работает её собственная сеть, а не только от спроса на водку: «Эксперт РА» оценивает долю «ВинЛаба» в EBITDA компании в 2024–2027 годах выше 50%.
Отрасль: рынок сжимается в литрах и растёт в рублях
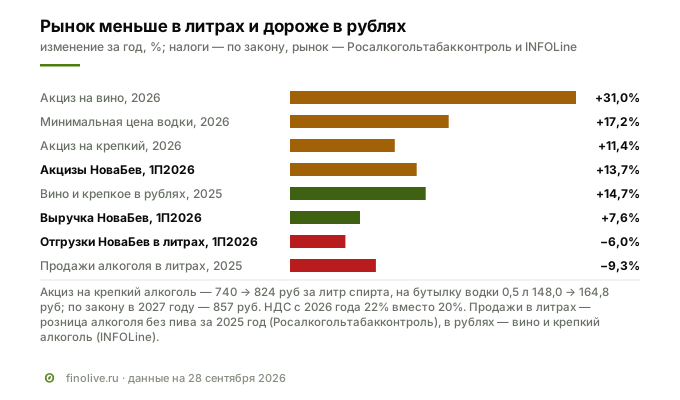
Рынок алкоголя в России сжимается в литрах. Розничные продажи алкоголя без пива в 2025 году сократились на 9,3%, до 205,8 млн декалитров, по данным Росалкогольтабакконтроля в пересказе «Интерфакса»; Forbes назвал это худшим результатом за восемь лет. Крепкого продано на 1,1% меньше, водки — 73,3 млн декалитров, минус 3,6%. В деньгах картина обратная: по оценке INFOLine, продажи вина и крепкого алкоголя выросли на 14,7%, до 2 трлн ₽. Рынок растёт ценой, а не литрами, и это определяет, как зарабатывает НоваБев: отгрузки группы в первом полугодии снизились на 6%, до 6,7 млн декалитров, а выручка выросла на 7,6%.
Цену двигают прежде всего налоги. Акциз на крепкий алкоголь в 2026 году вырос с 740 до 824 ₽ за литр безводного спирта, на 11,4%; на бутылку водки 0,5 л крепостью 40% это 164,8 ₽ против 148 ₽. По уже принятому закону в 2027 году акциз вырастет до 857 ₽. НДС с января 2026 года — 22% вместо 20%. Минимальная розничная цена водки поднялась с 349 до 409 ₽ за пол-литра, на 17,2%. В отчётности это видно напрямую: акцизы группы за полугодие выросли на 13,7%, до 17,5 млрд ₽, и составляют 19% продаж. Производитель платит акциз сам и перекладывает его в цену. В отчётности НоваБев выручка показана уже за вычетом акциза, поэтому рост налога увеличивает не выручку, а продажи с акцизом и потребность в деньгах на оборот, пока товар идёт до покупателя.
Второй тренд — давление на алкогольную розницу. С 31 августа 2025 года лицензия на продажу выдаётся на каждую точку отдельно, 65 тыс. ₽ в год за магазин; для сети из 2 175 магазинов на конец 2025 года это до 141 млн ₽ в год. Регионы ограничивают часы продаж и торговлю в жилых домах: с 1 марта 2026 года новые ограничения ввели девять регионов, а в Вологодской области после прежних запретов к июлю 2025 года закрылось около 610 алкомаркетов. Крупнейшая сеть страны «Красное & Белое» в первом квартале 2026 года впервые за историю сократилась, до 21 478 магазинов. У «ВинЛаба» в десять раз меньше точек, и он держит другую нишу — алкомаркет с широким ассортиментом вина и более дорогим чеком.
Третий тренд — премиализация и уход от импорта. Пошлины на вино из «недружественных» стран с 2024 года составляли 25%, но не менее 2 долларов за литр, на крепкий алкоголь — 20%, но не менее 3 евро за литр; постановление продлевается ежегодно. Импорт вина, по оценке WineRetail, в 2025 году упал на 32%. Для НоваБев это двусторонний эффект: импортная часть портфеля дорожает, зато своё производство, включая вино «Поместья Голубицкое», получает место на полке. Долю нелегального алкоголя глава Росалкогольтабакконтроля в июле 2026 года оценил в 10–15%.
Мировой фон тот же: по данным IWSR, потребление алкоголя в мире в 2025 году снизилось на 2%, третий год подряд, а крепкий алкоголь на 21–22 крупнейших рынках — на 4% в объёме. Крупнейшие мировые производители, Diageo и Pernod Ricard, отчитались о снижении органических продаж за финансовый 2026 год.
Кто платит
Концентрации покупателей нет. В годовой отчётности за 2025 год сказано, что «ни на одного из дебиторов Группы не приходится более 6% от дебиторской задолженности»; «Эксперт РА» пишет, что «зависимость от труднозаменимых покупателей и поставщиков отсутствует». Платят две группы: розничные покупатели «ВинЛаба» деньгами на кассе и федеральные и региональные сети, дистрибьюторы — с отсрочкой платежа. Отсюда сезонность долга: по отчётности около 40% продаж приходится на первое полугодие и 60% на второе, пик — ноябрь и декабрь. К концу года компания наращивает запасы и копит отсрочки по платежам поставщикам и по налогам, а в первом полугодии их гасит: по балансу кредиторская задолженность за полгода сократилась на 8,7 млрд ₽, из них 2,9 млрд — долг по акцизам, НДС и другим налогам. Это главная причина слабого денежного потока полугодия.
Кто владеет и кто контролирует
Отчётность отвечает на этот вопрос прямо: «Конечная контролирующая сторона отсутствует». Около 30% акций держат дочерние компании группы — «НБВ Сервис», «НБВ Стор», «Синергия капитал» и другие. Это квазиказначейские акции: формально они в обращении, но выкупила их сама компания.
Основатель компании Александр Мечетин в сентябре 2025 года распоряжался 31% голосов, почти целиком через свою компанию «Ориент-Запад» (проспект программы 003Р, стр. 70–71). По списку аффилированных лиц на 21 апреля 2026 года, дату выхода из группы лиц, у «Ориент-Запада» было уже 11,27%, у АО «Атлантик» — 8,84%; обе компании, а также сам Мечетин и председатель совета директоров Николай Белокопытов в тот день «перестали входить в одну группу лиц» с эмитентом. Группа за 2025 год потратила на выкуп собственных акций 5,3 млрд ₽, из них 2,3 млрд в первом полугодии и около 3,1 млрд во втором; в первом полугодии 2026 года выкупа не было. Доля дочерних компаний в капитале с сентября 2025 по июнь 2026 года выросла с 26,8% до 30,3%. У кого выкупались акции, отчётность не раскрывает. Для кредитора важен сам факт: в 2025 году группа заплатила 5,3 млрд ₽ за выкуп акций и 4,4 млрд ₽ дивидендов, при том что чистый финансовый долг за год вырос с 11,9 до 19,3 млрд ₽.
Дивидендная политика обещает не меньше 50% чистой прибыли по МСФО дважды в год. За 2025 год начислено 30 ₽ на акцию, 2,75 млрд ₽ без квазиказначейских акций — 53% прибыли; 4,4 млрд ₽ выплаченных в 2025 календарном году включают ещё и финальный дивиденд за 2024 год. За первое полугодие 2026 года совет директоров рекомендовал 8 ₽ на акцию, около 0,7 млрд ₽; собрание — 30 сентября. Дивиденд за полугодие снижен: годом ранее было 20 ₽.
Отдельная история — завод «Квэн». В октябре 2025 года группа купила 70% его акций за 2,5 млрд ₽, из них 2,1 млрд ₽ пришлось на гудвил — переплату сверх справедливой стоимости чистых активов; продавец в отчётности не назван. 22 мая 2026 года 27% «Квэна» проданы связанной стороне за 1,05 млрд ₽ — по отчётности, «на рыночной основе на основании независимой оценки», но кто покупатель, не сказано. Процент доли при продаже стоил 39 млн ₽ против 35,7 млн при покупке; через прибыль сделка не прошла, потому что контроль над заводом группа сохранила. Деньгами за полугодие получено только 273 млн ₽, а дебиторская задолженность связанных сторон выросла с 1,4 до 2,3 млрд ₽. После присоединения «Квэна» к «РодСтор Групп» доля группы в объединённой компании составит 66%. Кроме того, на балансе с конца 2025 года числится займ связанной стороне на 1,05 млрд ₽.
Ключевые лица и публичная история
- Константин Прохоров — председатель правления с 8 декабря 2022 года, 19 лет на руководящих постах в группе; он подписал отчётность за полугодие.
- Николай Белокопытов — председатель совета директоров и одновременно финансовый директор. Совмещение этих ролей — важная деталь: совет директоров контролирует менеджмент, и когда им руководит финансовый директор, эта граница условна.
- Александр Мечетин — основатель, член совета директоров, до декабря 2022 года председатель правления.
- Сергей Купцов — директор инвестиционного департамента, контакт для инвесторов на странице IR.
Совет директоров — девять человек, трое независимых. Биографии руководителей приведены в годовом отчёте за 2025 год (стр. 35–41), он есть на странице компании в e-disclosure. Именных цитат руководства в релизах 2025–2026 годов нет: компания говорит от своего имени.
Публичная история длинная. Группа основана в 1999 году как «Синергия», в 2007 году разместила акции на бирже, в 2017-м стала Beluga Group, в 2023 году — НоваБев Групп после продажи международных прав на бренд Beluga в 2022 году. Акции торгуются на Мосбирже под тикером BELU, капитализация на 26 сентября — около 31,5 млрд ₽. МСФО компания публикует дважды в год, плюс квартальные операционные результаты и презентации для инвесторов. Рейтинг «Эксперт РА» рос с ruA− в 2018 году до ruAA в 2024-м; в июле 2025 года прогноз изменили на «развивающийся» из-за кибератаки, после которой часть магазинов и производства остановилась на время восстановления систем (не дольше 12 дней, по отчётности). В июле 2026 года рейтинг понижен до ruAA−.
Активы и развитие
Производство алкоголя — пять ликёро-водочных заводов: Архангельский, Мариинский, «Уссурийский бальзам», пермский «Бастион» и подмосковный «Георгиевский»; плюс «Спиртзавод Чугуновский» в Нижегородской области и винодельческое хозяйство «Поместье Голубицкое» на Тамани с виноградниками более 355 га. Мощность компания в презентации оценивает более чем в 20 млн декалитров в год при производстве 13,2 млн в 2025 году, то есть запас есть. Два завода группы, Архангельский и «Георгиевский», вместе дали в 2025 году 7,6 млн декалитров, или 9,6% всей водки страны, по данным участников рынка в «Коммерсанте». Логистика — более 20 складов.
Стратегия на 2025–2029 годы обещает удвоить выручку группы, со 135 до 270 млрд ₽, и число магазинов «ВинЛаба», до более чем 4 000. В сноске к этим целям сказано, что прогноз по открытиям и выручке розницы «учитывает успешное проведение IPO ВинЛаб». IPO пока не состоялось: в мае 2026 года компания отвечала «Коммерсанту», что рассматривает его «в среднесрочной перспективе при благоприятных условиях». Пока сеть растёт медленнее целей: 134 магазина за 2025 год и 50 за первое полугодие 2026 года. В октябре 2025 года компания прогнозировала рост выручки «ВинЛаба» в 2026 году на 18–25% и писала о «возможном улучшении» рентабельности по EBITDA до 12–14% — оба ориентира по отчётности самого «ВинЛаба». По итогам полугодия выручка розничного сегмента группы выросла на 7,5%, рентабельность сегмента по EBITDA снизилась с 11,0% до 8,8%, а у самого «ВинЛаба» за 12 месяцев она 10,4%. Чистая прибыль розничного сегмента, по данным компании, упала на 43%, до 790 млн ₽.
Из названных проектов: наращивание выпуска вермута Tête de Cheval и вина «Голубицкого» до 3,3 млн бутылок в 2026 году, локализация рома Barceló на «Георгиевском», флагманские магазины «ВинЛаба» в Москве и Владивостоке. Суммы вложений по ним не раскрыты. Капитальные затраты группы небольшие: 3,7 млрд ₽ за 2025 год, 2,5% выручки, и 2,0 млрд ₽ за первое полугодие 2026 года.
Что показало первое полугодие 2026 года
По МСФО выручка выросла на 7,6%, до 74,4 млрд ₽, EBITDA — на 9,0%, до 10,0 млрд ₽, рентабельность по EBITDA — с 13,3% до 13,5%. Компания объясняет рост продажами премиальных брендов: Orthodox прибавил 50%, Beluga 41%, «Архангельская» 18%, а валовая рентабельность выросла с 36,3% до 37,7%.
Под итоговыми цифрами два разнонаправленных движения. Алкогольный сегмент стал зарабатывать больше: выручка плюс 1,9%, EBITDA плюс 12,7%, рентабельность с 9,7% до 10,7%. Розница — меньше: выручка плюс 7,5%, EBITDA минус 13,3%, операционный результат минус 32%. Сеть растёт медленнее, чем её расходы: зарплаты в коммерческих расходах группы выросли на 11%, реклама и транспортировка — на 13%, коммунальные платежи по арендованным помещениям — на 38%. Компания сама называет розницу главным фактором полугодия и связывает слабый трафик с последствиями кибератаки июля 2025 года; после отчётной даты, в первой половине третьего квартала, сопоставимые продажи сети выросли на 74% — но это сравнение с периодом, когда магазины закрывались из-за атаки.
Самая важная деталь сегментной таблицы — строка межсегментных корректировок. Сумма EBITDA трёх сегментов почти не изменилась: 9 558 млн ₽ против 9 536 млн годом ранее, плюс 0,2%. Почти весь рост EBITDA группы — 808 млн ₽ из 830 млн — дала строка «Межсегмент», которая сменилась с минус 319 млн на плюс 489 млн. Отчётность эту строку не расшифровывает. Одно из возможных объяснений — внутригрупповая наценка: прибыль, которую заводы группы заложили в товар для своей сети, попадает в итог группы, когда сеть этот товар продаёт и её запасы снижаются. Но проверить это по отчётности нельзя: запасы группы снижались и в первом полугодии 2025 года, когда строка была отрицательной. Твёрдый вывод один: рост EBITDA полугодия пришёл не из сегментов, а из корректировки между ними, и считать его повторяющимся нельзя.
Куда уходит прибыль: проценты по долгу и аренде
Операционная прибыль полугодия — 6,3 млрд ₽. Чистые затраты на финансирование — 4,4 млрд ₽, на 56% больше, чем год назад. Они складываются из трёх частей: проценты по кредитам и облигациям 2,8 млрд ₽ (было 2,1 млрд), проценты по аренде магазинов и складов 1,6 млрд ₽ (было 1,3 млрд) и курсовые разницы. Из прироста в 1,6 млрд ₽ 0,7 млрд дали проценты по долгу — он вырос с 33,1 млрд ₽ на 30 июня 2025 года до 43,9 млрд, — 0,3 млрд дала аренда новых магазинов и ещё 0,6 млрд — исчезнувшая курсовая прибыль, которая в первом полугодии 2025 года уменьшала расходы.
В итоге чистые затраты на финансирование забрали 70% операционной прибыли против 49% годом ранее и 50% за весь 2025 год. Без курсовых разниц сравнение честнее: одни проценты по долгу и аренде — 69% против 59%. Прибыль до налога упала с 3,0 до 1,9 млрд ₽, чистая прибыль — с 2,1 до 1,3 млрд ₽. Эффект отчасти сезонный: второе полугодие у компании сильнее, в 2025 году оно дало 8,4 млрд ₽ операционной прибыли против 5,8 млрд в первом. Поэтому правильнее смотреть на 12 месяцев: за период с июля 2025 по июнь 2026 года EBITDA по МСФО составила 22,0 млрд ₽, чистые затраты на финансирование — 8,6 млрд ₽, отношение 2,57× против 3,03× за 2025 год. У «Эксперт РА» своя метрика — EBITDA по его методике к процентным платежам: по ней покрытие упало с 6,3× в 2023 году до 3,0× в 2025-м, то есть вдвое за два года. Числа двух методик между собой не сравниваются.
Денежный поток подтверждает то же. Операционный поток до процентов и налога — 7,1 млрд ₽; после уплаченных процентов (4,4 млрд) и налога (1,5 млрд) осталось 1,2 млрд ₽ против 4,4 млрд годом ранее. Капитальные затраты — 2,0 млрд ₽, погашение аренды — 2,0 млрд ₽. Свободный поток после аренды — минус 2,7 млрд ₽, год назад был плюс 1,0 млрд. Новый долг покрыл разницу с запасом: за полугодие компания заняла 12 млрд ₽ облигациями и погасила 5,7 млрд ₽, чистое привлечение 6,3 млрд, а остаток денег на счетах вырос на 3,7 млрд.
Долг: длинный, рублёвый, дорожает при замене
На 30 июня 2026 года кредиты и облигации — 43,9 млрд ₽, из них облигации 29,9 млрд и банковские кредиты 14,0 млрд; весь долг рублёвый и без залогов. Обязательства по аренде — 23,6 млрд ₽, деньги на счетах — 22,0 млрд ₽, из них 17,75 млрд на депозитах. Чистый финансовый долг — 21,9 млрд ₽, с арендой — 45,5 млрд ₽, или 2,06 годовой EBITDA; сама компания считает 2,1× и называет уровень комфортным, «учитывая сезонность бизнеса». На конец 2025 года было 1,96×. Без аренды чистый финансовый долг равен 1,0 EBITDA по МСФО; компания, считая EBITDA без учёта аренды (по старому стандарту IAS 17), даёт 1,4×.
По срокам долг длинный: к погашению в течение года только 3,5 млрд ₽, от года до двух — 11,0 млрд, от двух до пяти лет — 29,4 млрд. Неиспользованные кредитные линии — 18,65 млрд ₽, все ковенанты, то есть условия кредитных договоров, соблюдены. Средневзвешенная ставка по кредитам и облигациям снизилась с 16,07% до 14,85% вслед за ключевой ставкой. Это следствие структуры: по годовой отчётности на конец 2025 года под фиксированную ставку была занята больше трети долга, остальное привязано к ключевой, хотя годом раньше фиксированным был весь портфель. После двух фиксированных выпусков 2026 года плавающими остались банковские кредиты на 14 млрд ₽ и флоатер БО-П07 на 4 млрд — около 41% долга на 30 июня. Эта часть дешевеет при снижении ключевой ставки.
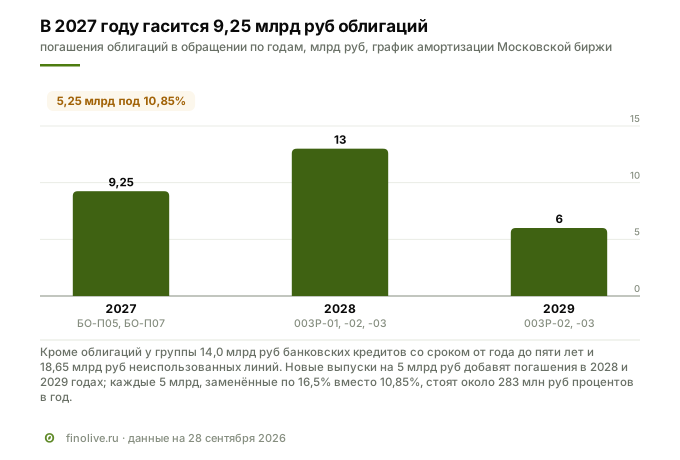
Но ставка по отдельным бумагам показывает, откуда давление. Выпуск БО-П05 объёмом 7 млрд ₽ размещён в 2022 году под 10,85% и гасится частями: 1,75 млрд ₽ в июле 2026 года, ещё 1,75 млрд в январе 2027-го и 3,5 млрд в июле 2027-го. Флоатер БО-П07 на 4 млрд ₽ под ключевую ставку плюс 1,4 п.п. гасится в августе 2027 года. Всего в ближайшие 12 месяцев — 9,25 млрд ₽ облигаций, из них 5,25 млрд — дешёвые 10,85%. Каждые 5 млрд ₽, заменённые по ставке 16,5% вместо 10,85%, добавляют около 280 млн ₽ процентов в год. Похожий механизм «Эксперт РА» назвал дополнительным фактором давления в 2025 году — замену дешёвых выпусков дорогими.
Что говорят агентства
Агентства расходятся в оценке, и это расхождение методик полезно понимать.
«Эксперт РА» 17 июля 2026 года понизил рейтинг с ruAA до ruAA− со стабильным прогнозом. Формулировка: «Понижение кредитного рейтинга обусловлено повышенной процентной нагрузкой, как в отчетном периоде, так и в прогнозных, на фоне продолжительного периода жесткой денежно-кредитной политики ЦБ РФ. Дополнительное давление на показатель оказало погашение в 2025 году облигационных займов с более низкой стоимостью заимствования и их замещение новыми выпусками по более высоким ставкам, а также рост среднегодового объема привлекаемого финансирования…». Долговую нагрузку агентство называет низкой — чистый долг к EBITDA 1,4× на конец 2025 года по своей методике, — ликвидность оценивает высоко, корпоративные риски — как низкие. Слабое место одно: проценты.
НКР 22 июня 2026 года подтвердило рейтинг AA.ru со стабильным прогнозом и оценивает ту же компанию мягче: долг с учётом аренды к OIBDA за 2025 год снизился с 2,2 до 2,1×, «высокий запас прочности по обслуживанию долга». Давление на оценку НКР видит в другом: «доля капитала в пассивах компании по итогам 2025 года составила 17%». Среди факторов возможного снижения НКР прямо называет «негативную динамику развития собственной розничной сети»; в полугодии сеть продолжала расти в магазинах и выручке, но её рентабельность снизилась.
Разница объясняется датой и базой: НКР смотрело на 2025 год и на покрытие процентов деньгами и OIBDA вместе, «Эксперт РА» — на прогноз процентов вперёд. Отчётность за полугодие вышла позже обоих релизов и подтверждает скорее осторожную сторону.
Зачем компании деньги
Прямо цель займа в материалах к размещению не названа, но картина складывается из отчётности. Первое — рефинансирование: 9,25 млрд ₽ облигаций к погашению до августа 2027 года. Второе — оборотный капитал под акциз. В презентации к результатам полугодия компания пишет: «Рост общего долга связан с активным развитием бизнеса, а также единоразовой потребностью в финансировании оборотного капитала в связи с изменениями в порядке уплаты акциза на спирт». Изменение вступило в силу в июле 2026 года — это отмечено и в событиях после отчётной даты. Одновременно правительство постановлением № 757 разрешило перенести уплату акциза за июль и август на 28 декабря 2026 года под банковские гарантии. Пользуется ли НоваБев отсрочкой, компания не раскрывает; если да, крупный платёж придётся на конец года, на пик сезона.
Остаток денег на счетах у компании большой и раньше: 22,5 млрд ₽ на конец 2024 года, 22,0 млрд на 30 июня 2026 года, из них 17,75 млрд на депозитах. Для чего он держится, компания не раскрывает; для держателя облигаций это запас ликвидности, за который группа платит разницей между ставкой займа и ставкой депозитов.
Фикс или флоатер
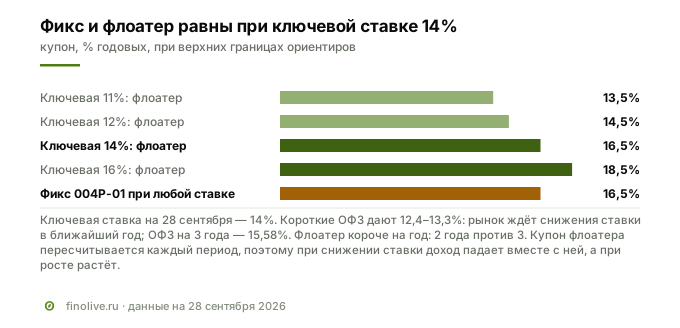
Два выпуска рассчитаны на разные ожидания по ставке. Фиксированный 004Р-01 закрепляет купон на три года: при верхней границе ориентира это 16,50% годовых независимо от того, что сделает Банк России; итоговую ставку определит книга, условия оферты пока не раскрыты. Флоатер 004Р-02 платит ключевую ставку плюс надбавку; при сегодняшней ставке 14% и надбавке 2,5 п.п. купон тоже 16,50%.
То есть при ключевой ставке 14% выпуски равны, и выбор сводится к прогнозу. Если ставка снизится до 12%, купон флоатера упадёт до 14,5%, а фиксированный продолжит платить 16,50%. Если ставка вырастет до 16%, флоатер будет платить 18,5%. Кривая ОФЗ даёт смешанный сигнал: короткие бумаги на 3–9 месяцев доходят 12,4–13,3% при ключевой 14%, то есть рынок ждёт снижения ставки в ближайший год, но трёхлетняя точка кривой — 15,58%, выше ключевой. Ещё одно различие — срок: флоатер короче на год и возвращает деньги раньше.
С чем сравнивать ставку
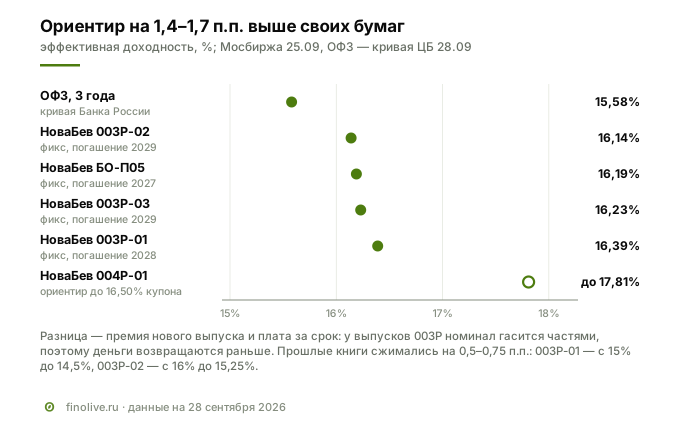
Ближайшая точка сравнения — собственные бумаги компании. Выпуски 003Р-01, 003Р-02 и 003Р-03 с погашением в 2028–2029 годах торгуются с эффективной доходностью 16,14–16,39% по средневзвешенной цене сессии 25 сентября. Верхняя граница ориентира нового фиксированного выпуска, 17,81%, выше на 1,4–1,7 п.п. Это премия нового выпуска и плата за срок: у старых выпусков номинал гасится частями и деньги возвращаются раньше. Понижение рейтинга в этой разнице уже не сидит: котировки 25 сентября его учитывают.
Прошлые книги показывают, как обычно двигается ориентир: в сентябре 2025 года 003Р-01 размещался с ориентиром не выше 15%, а купон вышел 14,5%; в феврале 2026 года 003Р-02 — с ориентиром не выше 16% и купоном 15,25%. В мартовской книге 003Р-03 купон тоже вышел 14,5%. Сжатие на 0,5–0,75 п.п. — обычная картина для НоваБев.
По соседям на тот же срок: ТрансКонтейнер (AA−) в августе разместил двухлетний выпуск под 16,25%, ДелоПортс (AA−) — трёхлетний под 17,05%, Европлан (AA) 18 сентября — двухлетний под 15,10%. Среди флоатеров: Черкизово (AA, тот же пищевой сектор) 22 сентября разместился под ключевую ставку плюс 1,45 п.п., Евраз (AA−) — плюс 2,45 п.п., ТрансКонтейнер (AA−) — плюс 3,25 п.п. Собственный флоатер НоваБев 2024 года, БО-П07, платит ключевую плюс 1,4 п.п. Верхняя граница ориентира нового флоатера, плюс 2,5 п.п., на 1,05 п.п. выше итога Черкизово и на уровне итога Евраза; фиксированный ориентир — между ТрансКонтейнером и ДелоПортсом. То есть по ставке выпуски стоят в ряду соседей того же рейтинга, а не выше их.
Конкуренты
Прямых публичных конкурентов у НоваБев мало. Крупные производители водки — Татспиртпром, Алвиса, Ladoga, Roust, Алкогольная сибирская группа — не публикуют МСФО, их результаты известны только по оценкам Forbes. В рейтинге Forbes крупнейших производителей алкоголя за 2025 год НоваБев первая. По водке два завода группы дают 9,6% выпуска страны; у Татспиртпрома один завод — 13,1%. Бренд «Архангельская» — второй по продажам в стране после «Тундры», «Беленькая» — восьмой. По данным самой компании, её доля в крепком алкоголе — 10,3%, в водке — 15,7%.
Из публичных производителей с облигациями ближе всех Абрау-Дюрсо, лидер в игристом. Рейтинг у него ниже, ruA+ «Эксперт РА», а по методике агентства рентабельность по EBITDA 31%, долг к EBITDA 2,1×, покрытие процентов 3,9×: вино и игристое маржинальнее водки. Но у Абрау своя концентрация: крупнейшая сеть даёт 25% выручки.
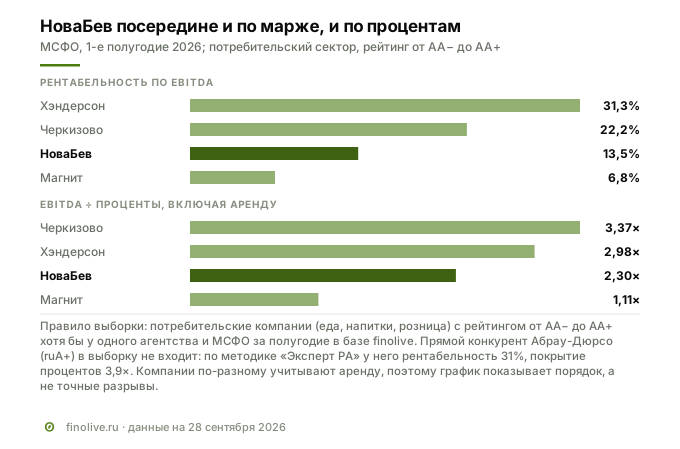
Поэтому для сравнения по отчётности выборка строится правилом: потребительские компании — еда, напитки, розница — с рейтингом от AA− до AA+ хотя бы у одного агентства и МСФО за первое полугодие 2026 года в базе finolive. Под правило попадают четыре компании.
| Компания | Рейтинг | Выручка 1П2026, млрд ₽ | Рентабельность по EBITDA | EBITDA ÷ процентные расходы |
|---|---|---|---|---|
| Магнит | ruAAA, AA+(RU) | 1 887,2 | 6,8% | 1,11× |
| Черкизово | AA(RU), ruAA | 141,6 | 22,2% | 3,37× |
| НоваБев | ruAA−, AA.ru | 74,4 | 13,5% | 2,30× |
| Хэндерсон | ruAA−, A+(RU) | 11,2 | 31,3% | 2,98× |
Числа взяты из базы finolive и показывают порядок, а не точные разрывы: компании по-разному учитывают аренду (у Магнита EBITDA, судя по соотношению с операционной прибылью, без эффекта аренды), а у НоваБев в знаменателе чистые проценты — за вычетом процентов по депозитам. Здесь покрытие считается за полугодие без курсовых разниц, поэтому оно отличается от 2,57× за 12 месяцев выше. Лента и Мираторг в выборку не попали: их полугодовой МСФО в базе нет. С этими оговорками НоваБев по покрытию процентов посередине: хуже Черкизово и Хэндерсона, лучше Магнита, которому АКРА в мае понизило рейтинг. Рентабельность — средняя для смешанной модели «производство плюс розница»: выше продуктовой розницы, ниже мясного холдинга и модной сети.
Что говорит в пользу выпуска
- Долг длинный. До года гасится 3,5 млрд ₽ при 22 млрд ₽ на счетах и 18,65 млрд ₽ неиспользованных кредитных линий. Чистый финансовый долг без аренды — 1,0 EBITDA по МСФО, 1,4× по расчёту компании без учёта аренды в EBITDA.
- Выручка растёт при падении литров. Премиальные марки и цена перекрыли снижение отгрузок на 6%: выручка плюс 7,6%, рентабельность алкогольного сегмента выросла с 9,7% до 10,7%.
- Нет концентрации. Ни один покупатель не даёт больше 6% дебиторской задолженности, сырьё российское, валютного долга нет.
- Прозрачность. МСФО дважды в год, квартальные операционные данные, два рейтинга, акции на бирже с 2007 года.
- Ставка выше собственной кривой. Ориентир фиксированного выпуска на 1,4–1,7 п.п. выше доходности торгующихся выпусков компании, а ориентиры прошлых книг сжимались на 0,5–0,75 п.п.
- Часть долга плавающая. Около 41% кредитов и облигаций — банковские кредиты и флоатер БО-П07 — привязано к ключевой ставке, и при её снижении эта часть процентов пойдёт вниз без рефинансирования.
Риски
Финансовые. Проценты по долгу и аренде забирают 69% операционной прибыли полугодия, покрытие затрат на финансирование EBITDA за 12 месяцев снизилось до 2,57× против 3,03× за 2025 год. Дешёвые облигации 2022 года заменяются дорогими: каждые 5 млрд ₽ — плюс 280 млн ₽ процентов в год. Капитал — 18,9% активов, а за вычетом гудвила и нематериальных активов — 8,1 млрд ₽ при долге 43,9 млрд. Дивиденды и выкуп акций в 2025 году забрали 9,7 млрд ₽, больше годовой прибыли в 5,2 млрд.
Рыночные. Ставка по долгу компании и её покупательский спрос зависят от ключевой ставки. Флоатер защищает держателя от роста ставки, но при её снижении купон упадёт. Компания занимает регулярно — три выпуска за год, — и каждое новое размещение на более высоком уровне давит на цену прежних.
Отраслевые. Продажи алкоголя в литрах в 2025 году упали на 9,3%, у поставщиков федеральных сетей давление на запасы: компания объясняет падение отгрузок на 6% «стремлением сетей к оптимизации рабочего капитала». Розница — главный актив по EBITDA — в первом полугодии заработала на 13% меньше при росте выручки, а цели по её росту держатся на IPO, которого пока нет.
Регуляторные. Акциз растёт каждый год и по закону вырастет ещё в 2027 году; в сентябре СМИ сообщали о проекте поднять его сильнее, до 878 ₽, решение не принято. Изменение порядка уплаты акциза уже потребовало от компании дополнительного оборотного капитала, а если она пользуется отсрочкой по постановлению № 757, платёж за июль и август придётся на декабрь, пик сезона. Плата за лицензию с каждого магазина, региональные запреты продаж в жилых домах и возможные запреты скидок из плана правительства бьют по рознице.
Корпоративные. Конечного контролирующего лица нет, председатель совета директоров совмещает пост финансового директора, около 30% акций — у дочерних компаний. Сделки со связанными сторонами — займ на 1,05 млрд ₽ и продажа 27% «Квэна» — не раскрывают контрагента. Отдельно отчётность предупреждает, что группа «должным образом не застраховала перерывы в производстве» — после кибератаки 2025 года это не абстракция.
Красные флаги: что отслеживать держателю
Обзорная проверка полугодовой отчётности «Русаудитом» — без оговорок (это не аудит, мнение аудитор не выражает), ковенанты соблюдены, события после отчётной даты — выплата дивидендов, частичное погашение БО-П05, реорганизация «Квэна» и изменение порядка уплаты акциза. Вопрос по этому эмитенту другой: хватит ли роста заработка, чтобы проценты перестали съедать прибыль, и перестанет ли падать розница. Ниже семь метрик для следующего отчёта.
| Метрика | Где в отчётности | Сейчас | Порог |
|---|---|---|---|
| Покрытие процентов = EBITDA ÷ чистые затраты на финансирование, за 12 месяцев | отчёт о прибылях, примечание 20 «Чистые затраты на финансирование», сегменты в примечании 23 | 2,57× | хорошо, если снова выше 3,0×, как в 2025 году; тревожно, если ниже 2,5× |
| EBITDA розницы и её рентабельность | примечание 23 «Сегментная отчетность», колонка «Розница» | 8,8% | хорошо, если возвращается к 11%; тревожно, если падает при росте числа магазинов |
| Сумма сегментов против EBITDA группы | примечание 23, строка «Межсегмент» | +489 млн ₽ | хорошо, если рост группы идёт из сегментов; тревожно, если снова держится на межсегментной строке |
| Чистый долг с арендой ÷ EBITDA за 12 месяцев | баланс и примечание 23 | 2,06× | хорошо, если ниже 2,0×; тревожно, если выше 2,5× |
| Средневзвешенная ставка по кредитам и облигациям | примечание 14 «Кредиты и облигации» | 14,85% | хорошо, если снижается вслед за ключевой; тревожно, если растёт при снижении ключевой |
| Долг до года и неиспользованные линии | примечание 14, сроки погашения и кредитные линии | 3,5 млрд ₽ и 18,65 млрд ₽ | хорошо, если линии перекрывают годовые погашения; тревожно, если линии сокращаются |
| Сделки со связанными сторонами | примечания 1 и 24 | займ 1,05 млрд ₽, дебиторка 2,26 млрд ₽ | хорошо, если не растёт; тревожно, если появляются новые займы или продажи долей связанным |
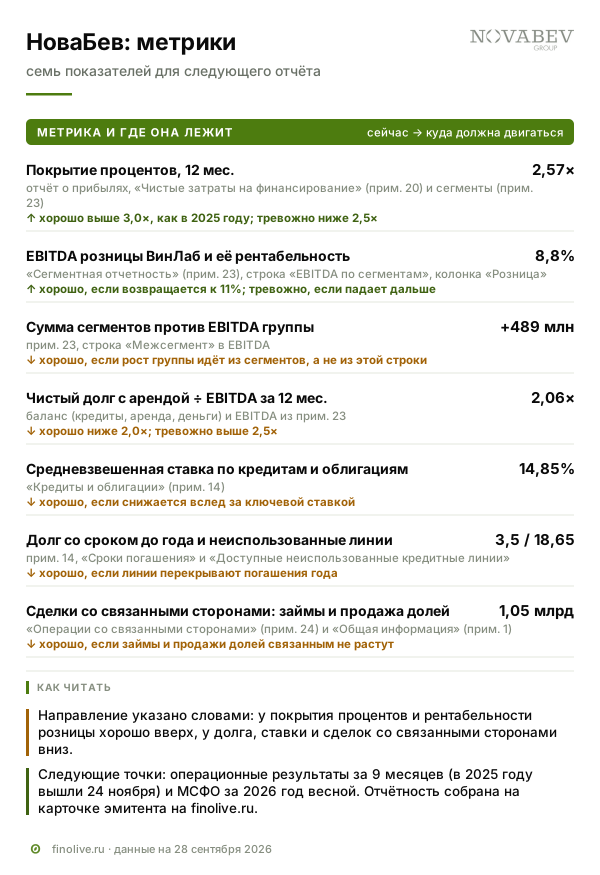
Следующие точки — операционные результаты за девять месяцев (в 2025 году они вышли 24 ноября) и МСФО за 2026 год весной. Отчётность и рейтинги компании собраны на карточке эмитента НоваБев на finolive.ru.
Итог
НоваБев — крупный и прозрачный заёмщик с длинным рублёвым долгом, без концентрации покупателей и с бизнесом, который зарабатывает на цене, а не на литрах. Слабое место — проценты: они растут быстрее заработка, потому что дешёвые облигации 2022 года заменяются дорогими, а долг растёт под акцизные платежи, дивиденды и выкуп акций. Первое полугодие 2026 года добавило второй вопрос — розница, половина заработка группы, заработала меньше, а рост EBITDA группы пришёл из межсегментной строки. Понижение рейтинга «Эксперт РА» в июле описывает первую часть этой картины — проценты. Ориентир на 1,4–1,7 п.п. выше собственной кривой, но в ряду соседей того же рейтинга.
Кому подойдёт. Инвестору, который берёт кредитный риск уровня AA− ради ставки выше собственных торгующихся выпусков компании и готов раз в полгода проверять покрытие процентов и результаты «ВинЛаба». Фиксированный выпуск — тем, кто ждёт снижения ключевой ставки и хочет закрепить купон на три года. Флоатер — тем, кто не хочет угадывать ставку и предпочитает два года вместо трёх.
Кому не подойдёт. Тем, кто ищет эмитента с запасом прочности по процентам: по расчёту «Эксперт РА» он сократился вдвое за два года. Тем, кого смущает корпоративное устройство без контролирующего акционера, с выкупом акций при растущем долге и сделками со связанными сторонами без раскрытия контрагента. И тем, кто хочет от флоатера неизменного купона: при снижении ключевой ставки он пойдёт вниз вместе с ней.
Вопросы и ответы
Какой купон будет у облигаций НоваБев 004Р-01 и 004Р-02
На 28 сентября известен только ориентир: у фиксированного 004Р-01 — не выше 16,50% годовых на три года, у флоатера 004Р-02 — ключевая ставка плюс не выше 2,5 п.п. на два года. Итог определит книга заявок 29 сентября. Прошлые книги компании сжимались на 0,5–0,75 п.п. от верхней границы ориентира.
Что выбрать: фиксированный купон или флоатер
При ключевой ставке 14% оба выпуска платят одинаково, 16,50%. Фиксированный выигрывает, если ставка будет снижаться: при ключевой 12% флоатер заплатит 14,5%. Флоатер выигрывает, если ставка вырастет, и он на год короче. Короткие ОФЗ на 28 сентября доходят ниже ключевой ставки, 12,4–13,3%, то есть рынок ждёт её снижения в ближайший год.
Почему понизили рейтинг, если выручка и EBITDA растут
«Эксперт РА» понизил рейтинг не из-за бизнеса, а из-за процентов: по расчёту агентства отношение EBITDA к процентным платежам снизилось с 6,3× на конец 2023 года до 3,0× за 2025 год. Дешёвые облигации заменяются дорогими, и за полугодие 2026 года проценты по долгу и аренде забрали 69% операционной прибыли. Долговую нагрузку агентство при этом оценивает как низкую.
Почему упала прибыль «ВинЛаба»
Выручка розничного сегмента выросла на 7,5%, а EBITDA снизилась на 13,3%: зарплаты, коммунальные платежи по аренде и реклама росли быстрее выручки. Компания связывает слабый трафик полугодия с последствиями кибератаки июля 2025 года. В первой половине третьего квартала 2026 года сопоставимые продажи сети выросли на 74%, но это сравнение с периодом, когда магазины закрывались.
Можно ли купить выпуски без статуса квалифицированного инвестора
Да. По данным календаря sbersova, фиксированный 004Р-01 доступен без теста, для флоатера 004Р-02 неквалифицированному инвестору нужно пройти тест № 8. Срок приёма поручений у каждого брокера свой: в календаре sbersova — до 14:45 МСК 29 сентября, до закрытия книги; размещение — 2 октября.
Смежные материалы
- Облигации Черкизово БО-002P-06 — флоатер пищевого холдинга с рейтингом AA, размещённый неделей раньше под ключевую ставку плюс 1,45 п.п.
- Т Плюс 002Р-03: проценты по долгу больше операционной прибыли — как выглядит эмитент, у которого процентная нагрузка уже перешла черту.
- Виды доходности облигации — почему купон 16,50% с ежемесячной выплатой даёт 17,81% эффективной доходности.
Finolive разбирает одно размещение каждый будний день — календарь первичных размещений и карточки выпусков собраны в разделе облигаций.
Данные в разборе — на 28 сентября 2026 года: МСФО НоваБев Групп за первое полугодие 2026 года, годовой отчёт и МСФО за 2025 год, презентация к результатам полугодия, стратегия 2025–2029, релизы «Эксперт РА» от 17 июля и НКР от 22 июня 2026 года, календарь размещений sbersova, сообщения Cbonds, котировки Московской биржи, данные Росалкогольтабакконтроля и INFOLine в пересказе «Интерфакса» и «Коммерсанта». Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.