Облигации Черкизово БО-002P-06: прибыль растёт на курице, но держится на льготных кредитах
Крупнейший производитель мяса в России занимает на три года под ключевую ставку плюс не выше 1,60 п.п. с ежемесячным купоном. EBITDA за полугодие выросла на 38% на подешевевших кормах, нагрузка снизилась до 2,2 EBITDA, но 48% долга краткосрочные, четверть прибыли 2025 года дали субсидии Минсельхоза, а с июля их условия ужесточены.
22 сентября ПАО «Группа Черкизово» собирает книгу заявок на выпуск БО-002P-06: флоатер на три года, купон равен ключевой ставке плюс надбавка не выше 1,60 п.п., выплата каждые 30 дней. При ставке 14% это ориентир до 15,60% годовых. Компания 11-й год подряд первая в России по производству мяса. За первое полугодие 2026 года её EBITDA выросла на 38% при выручке плюс 3,5%: подешевели корма. Долг полтора года стоит на месте, нагрузка снизилась до 2,2 годовой EBITDA. Слабые места — в устройстве долга: 48% займов краткосрочные, четверть прибыли 2025 года дали субсидии Минсельхоза, условия которых с июля ужесточены, а ковенант по одному из кредитов нарушался три отчётные даты подряд.
Параметры выпуска
Параметры — из карточки размещения Т-Банка на 21 сентября.
| Параметр | Значение |
|---|---|
| Купон | плавающий: ключевая ставка Банка России плюс надбавка не выше 1,60 п.п.; итог определит книга |
| Сейчас это | до 15,60% годовых при ключевой ставке 14,00% (действует с 27 июля 2026 года) |
| Выплата | каждые 30 дней, 12 раз в год |
| Срок | 3 года (1 080 дней), без оферты и амортизации |
| Номинал | 1 000 ₽; в Т-Банке поручение от 10 000 ₽ |
| Книга / размещение | 22 сентября / 25 сентября 2026 года |
| Доступ | неквалифицированным инвесторам после тестирования |
| Рейтинг эмитента | AA(RU), стабильный, АКРА, 24 июля 2026 года; ruAA, стабильный, «Эксперт РА», 6 мая 2026 года |
| Объём и организаторы | эмитент и биржа на 21 сентября не раскрыли; «10 млрд ₽» и БК «Регион» называют только СМИ |
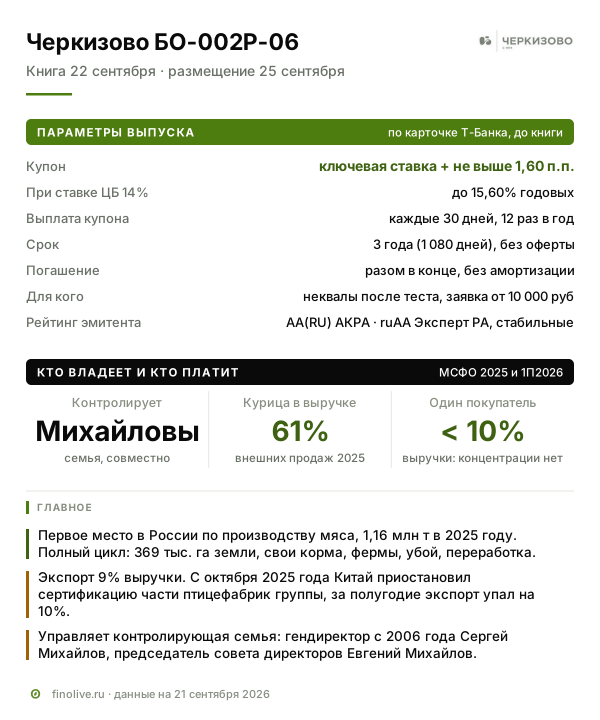
Флоатер — облигация, купон которой пересчитывается вслед за ключевой ставкой. Здесь доход начисляется за каждый день по ставке того дня плюс надбавка; надбавка фиксируется на книге на все три года.
Флоатер защищает от роста ставок, цена держится около номинала. Обратная сторона: при снижении ставки снижается и доход, закрепить нынешние 15,60% на три года выпуск не позволяет. Книгу 22 сентября ведут организаторы, на ней определяется надбавка. Поручения розничные инвесторы подают брокеру, и срок у каждого свой: в Т-Банке до 15:00 МСК 22 сентября, у других брокеров — в их приложении.
Чем зарабатывает компания
Черкизово — крупнейший производитель мяса в стране (1,16 млн т в убойном весе в 2025 году по рейтингу «Агроинвестора») и холдинг полного цикла: около 369 тыс. га земли под зерно и сою, 13 комбикормовых заводов, 20 элеваторов, 15 птицеводческих и 20 свиноводческих комплексов, производство индейки и 13 мясоперерабатывающих заводов (перечень — по релизу «Эксперт РА» от 6 мая 2026 года). Бренды «Петелинка», «Куриное царство», «Пава-Пава», «Черкизово» продаются в основном через торговые сети, а также в общепит и на экспорт.
Смысл полного цикла: компания сама выращивает большую часть кормов, самообеспеченность ими, по оценке АКРА, 99%. Выручку задаёт цена мяса, главную статью затрат — цена зерна. Когда зерно дешевеет, а мясо нет, маржа растёт. Налог на прибыль для сельхозпроизводителей 0%.
| Сегмент, МСФО 2025 | Выручка от внешних покупателей | Скорр. EBITDA | Что это |
|---|---|---|---|
| Курица | 177,0 млрд ₽ | 39,3 млрд ₽ | бройлеры от яйца до разделки, «Петелинка» |
| Мясопереработка | 66,3 млрд ₽ | 3,2 млрд ₽ | колбасы, ветчина, полуфабрикаты, фудсервис |
| Свинина | 26,3 млрд ₽ | 14,4 млрд ₽ | свиньи и мясо на кости; ещё 22,2 млрд ₽ — продажи внутри группы |
| Индейка | 16,7 млрд ₽ | 3,1 млрд ₽ | «Пава-Пава» |
| Растениеводство | 2,4 млрд ₽ | 4,0 млрд ₽ | зерно и соя, в основном на свои корма |
| Итого | 288,7 млрд ₽ | 56,5 млрд ₽ | с учётом корпоративных расходов −7,4 млрд ₽ |
Главное здесь — курица: 61% внешней выручки и 61,5% EBITDA сегментов в 2025 году, а за первое полугодие 2026 года уже 71% EBITDA. Свинина почти наполовину продаётся внутри группы: с конца 2025 года обвалка и продажа мяса свинины отнесены к мясопереработке, и часть заработка свиноводства переходит в колбасы по внутренним ценам.
Кто платит. Концентрации нет: ни один покупатель не принёс больше 10% выручки ни в 2025, ни в 2024 году (МСФО). Экспорт — 26,4 млрд ₽, 9% выручки: СНГ, Восточная Азия и Ближний Восток; главные рынки, по данным компании, Китай и Казахстан, поставки в Саудовскую Аравию за 2025 год выросли почти втрое.
Проекты. Инвестиции 2025 года сократились на треть, до 24,3 млрд ₽ (пресс-релиз компании), больше половины капзатрат сегментов по МСФО, 56%, пришлось на курицу. Модернизация «Уралбройлера» за 4,6 млрд ₽ без НДС должна поднять выпуск мяса птицы с 48 до 76 тыс. т в 2026 году; в Башкирии в марте 2026 года расширен убой до 38 млн голов в год. В планах — линии нарезки колбас в Горелово за 2,3 млрд ₽ до конца 2027 года. Мясокластер в Ефремове с оценкой около 40 млрд ₽ отложен: запуск убоя бройлеров, по словам гендиректора в июне 2025 года, сдвинется «минимум на два года».
Отрасль и конкуренты
Рынок мяса в России перестал расти: в 2025 году скота и птицы на убой произведено 16,9 млн т в живом весе, на 0,2% меньше, чем годом раньше (Росстат через «Интерфакс»). Самообеспеченность мясом 101,7% (Минсельхоз), потребление 82–83 кг на человека (Национальная мясная ассоциация). Расти внутри страны некуда, и цену определяет баланс предложения, импорта и экспорта.
Курица. Оптовая тушка бройлера подешевела со 194 ₽ за кг в сентябре 2025 года до 150 ₽ к апрелю 2026 года: давило китайское куриное филе, по данным «Известий», в среднем на 30% дешевле российского. Весной птицеводы сократили поголовье, и в июле опт вырос до 235 ₽, на 27% выше, чем годом раньше («Коммерсантъ»). Рентабельность отрасли снижается: 10–12% в 2024 году, 6–7% в первом полугодии 2026 года (оценка Agrifood Strategies).
Свинина и корма. Оптовые цены на свинину в 2026 году на 10–15% ниже прошлогодних (Национальный союз свиноводов). Зато урожай 2025 года — 141,2 млн т зерна, один из крупнейших, и в августе 2026 года пшеница стоила на 24% дешевле, чем годом раньше («Совэкон»).
Экспорт. С 25 октября 2025 года Китай приостановил сертификацию семи российских птицеводческих площадок, в том числе АО «Куриное Царство» (письмо Россельхознадзора № ФС-КС-7/20996); Черкизово подтверждает, что это коснулось части её площадок. Экспорт мяса птицы из России за первое полугодие 2026 года упал до 147,3 тыс. т со 187,6 тыс. т.
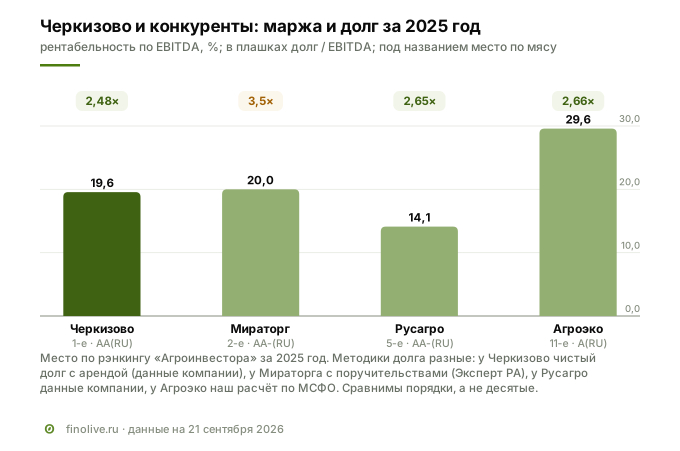
| Компания | Место по мясу, 2025 («Агроинвестор») | Специализация | Рентабельность EBITDA, 2025 | Долг / EBITDA | Рейтинг |
|---|---|---|---|---|---|
| Черкизово | 1-е, 1 161,7 тыс. т | курица, свинина, индейка | 19,6% | 2,48 (компания) | AA(RU), ruAA |
| Мираторг | 2-е, около 0,92 млн т | свинина, говядина, курица | 20% | 3,5 (Эксперт РА) | AA-(RU), ruA+ |
| ГАП «Ресурс» | 3-е, 886 тыс. т | курица | не публикует | — | не найден |
| «Агрокомплекс» им. Ткачёва | 4-е, 758,9 тыс. т | курица, свинина | группа не публикует | — | не найден |
| Русагро | 5-е, 445,15 тыс. т | свинина, сахар, масло | 14,1% | 2,65 (компания) | AA-(RU), под наблюдением |
| Агроэко | 11-е, 281,9 тыс. т | свинина | 29,6% | 2,66 (расчёт по МСФО) | A(RU), ruA |
По бройлерам Черкизово первое — 1 109 тыс. т в живом весе против 1 054 тыс. т у ГАП «Ресурс» (Национальный союз птицеводов), и лидерство принесла покупка тюменского комплекса «Руском» в декабре 2024 года. По индейке компания вторая после «Дамате», по свинине шестая. 2026 год разводит конкурентов по специализации: у «Русагро», чьё мясо — это свинина, EBITDA за полугодие упала до 9,4 млрд ₽ с 17,7 млрд, и компания называет причиной давление китайского филе на цены свинины. У Черкизово курица и дешёвые корма перекрыли слабую свинину. Методики долга у компаний разные, сравнимы порядки, а не десятые.
Кто владеет компанией и кто ею управляет
По МСФО конечная контролирующая сторона — «члены семьи Михайловых, совместно владеющие Компанией». Основатель — Игорь Бабаев, возглавивший Черкизовский мясоперерабатывающий завод в 1987 году. Структуру капитала компания не раскрывает с мая 2022 года. Последняя публичная раскладка («Интерфакс» по данным СПАРК, февраль 2022 года): у гендиректора Сергея Михайлова и председателя совета директоров Евгения Михайлова по 27,35%, у их матери Лидии Михайловой 15,03%, у испанской Grupo Fuertes 11,12%. В июне 2025 года Сергей Михайлов сообщил «Интерфаксу», что доля Лидии Михайловой перешла в закрытый паевой фонд. Акции торгуются на Мосбирже под тикером GCHE, но в свободном обращении их мало: в список free-float биржи бумага не входит.
Ключевые лица (страница руководства, помечена «в разработке»): Сергей Михайлов — генеральный директор с 2006 года, избран советом до 22 сентября 2029 года; Евгений Михайлов — председатель совета директоров; Людмила Михайлова — финансовый директор с 2006 года, подписала отчётность за первое полугодие 2026 года. В совете 9 человек, из них 6 независимых (годовой отчёт за 2025 год). Контролирующая семья одновременно управляет компанией и возглавляет совет. Сделки со связанными сторонами небольшие: продажи компаниям под общим контролем — 1,8 млрд ₽ за 2025 год, 0,6% выручки.
Публичная история. IPO на Московской и Лондонской биржах и первый облигационный выпуск — 2006 год; рейтинг АКРА с августа 2020 года (A+(RU)), AA(RU) с августа 2024 года. Отчётность по МСФО выходит дважды в год, пресс-релизы о результатах — каждый квартал. Презентации к полугодию нет: раздел на сайте «находится в разработке». Документы: пресс-релиз о результатах первого полугодия 2026 года, МСФО за полугодие, МСФО за 2025 год, годовой отчёт за 2025 год.
Что показало первое полугодие 2026 года
Финансовые показатели
| млрд руб. | 2023 | 2024 | 2025 |
|---|---|---|---|
| Выручка | 228 млрд | 259 млрд | 289 млрд |
| EBITDA | 54,6 млрд | 46,4 млрд | — |
| EBIT | 40,4 млрд | 30,6 млрд | 49,5 млрд |
| Чистая прибыль | 33,0 млрд | 19,9 млрд | 30,0 млрд |
| Активы | 284 млрд | 327 млрд | 361 млрд |
| Капитал | 120 млрд | 125 млрд | 151 млрд |
| Долг | 111 млрд | 143 млрд | 157 млрд |
| Чистый долг | 95,4 млрд | 133 млрд | 133 млрд |
| Долг / EBITDA | 1,75x | 2,86x | — |
| Опер. поток (CFO) | 34,2 млрд | 31,5 млрд | — |
Данные из консолидированной отчётности ПАО «Группа Черкизово», те же, что на карточке эмитента. Таблица обновляется вместе с базой, поэтому со временем разойдётся с числами в тексте разбора.
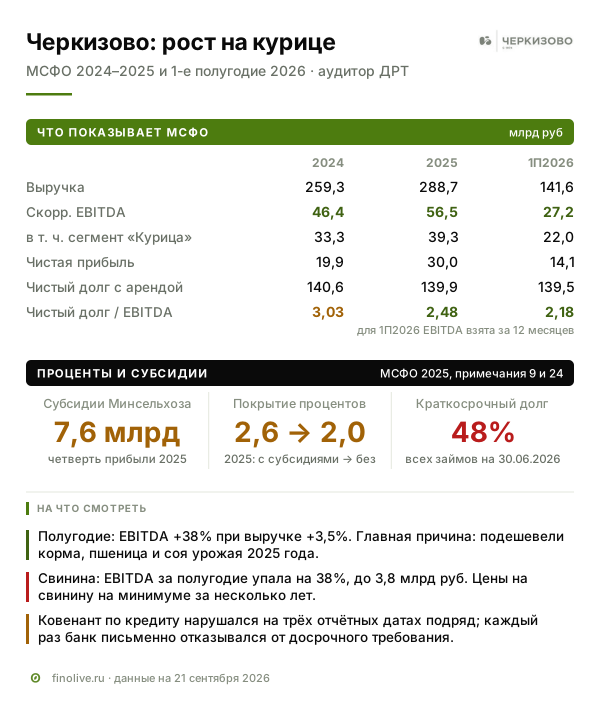
Выручка выросла на 3,5%, до 141,6 млрд ₽, скорректированная EBITDA (операционная прибыль до амортизации и переоценки животных) — на 38%, до 27,2 млрд ₽, рентабельность — с 14,4% до 19,2%. Чистая прибыль удвоилась, до 14,1 млрд ₽. Продажи в тоннах при этом снизились на 1%: экспорт упал на 10% из-за Китая и крепкого рубля. Компания перевела объёмы в розничные сети, и выручка на тонну выросла на 4,5%. Главное — корма: по пресс-релизу, «цены на пшеницу и сою снизились благодаря высокому урожаю 2025 года», расходы на сырьё в себестоимости сократились на 7%.
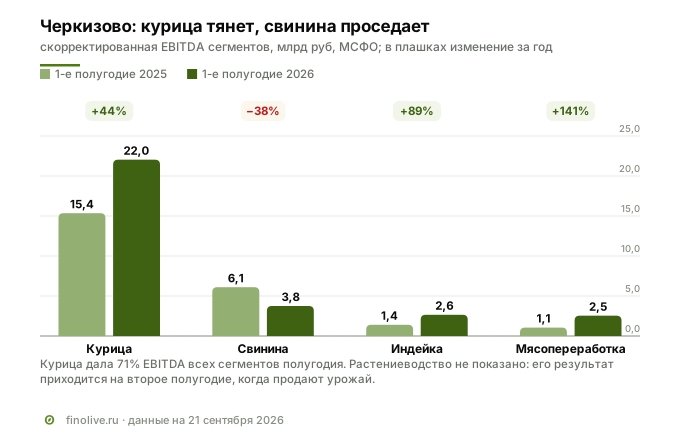
Курица: выручка +4,5%, себестоимость −4,7%, EBITDA +44%, до 22,0 млрд ₽, рентабельность 24,3% против 17,7%. Результат группы всё сильнее зависит от одного продукта и от разницы между ценой курицы и зерна, и обе величины внешние. Свинина: EBITDA −38%, до 3,8 млрд ₽; живые свиньи в первом квартале были на 10% дешевле, чем годом раньше, а поголовье свиноматок компания за полгода нарастила с 123,5 до 137,4 тыс. Мясопереработка: EBITDA выросла в 2,4 раза, до 2,5 млрд ₽, при неизменной выручке. Себестоимость переработки снизилась на 7%, а внутригрупповые продажи свинины в деньгах — на 27%: дешёвая своя свинина подняла маржу колбас. Это внутренняя страховка: часть потерь свиноводства возвращается в переработке. Индейка прибавила 89%, до 2,6 млрд ₽.
Процентные расходы за вычетом субсидий снизились с 11,2 до 9,3 млрд ₽ вслед за ставкой. На второе полугодие компания смотрит осторожно: ждёт «ускорения роста расходов» и называет риск топлива для уборочной.
Долг: льготные кредиты, облигации и короткие сроки
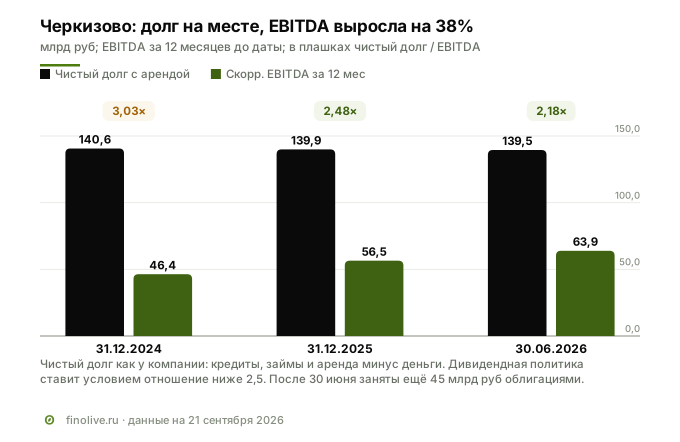
Кредиты и займы на 30 июня 2026 года — 149,2 млрд ₽, аренда 6,3 млрд, деньги 16,0 млрд, чистый долг по методике компании 139,5 млрд ₽ — столько же, сколько в конце 2024 и 2025 годов. EBITDA за 12 месяцев выросла с 46,4 до 63,9 млрд ₽, и нагрузка снизилась с 3,0 до 2,2. Для держателя облигаций важна связка с дивидендами: политика ставит условием выплат отношение «ниже значения 2,5». В конце 2025 года оно было 2,48 по нашему расчёту (компания пишет 2,5), и за 2025 год акционеры получили 229,37 ₽ на акцию, 9,7 млрд ₽. За первое полугодие 2026 года совет рекомендовал ещё 120,19 ₽ на акцию, около 5,1 млрд ₽ (по сообщению компании в пересказе «Ведомостей» 24 августа), собрание решит до 30 сентября.
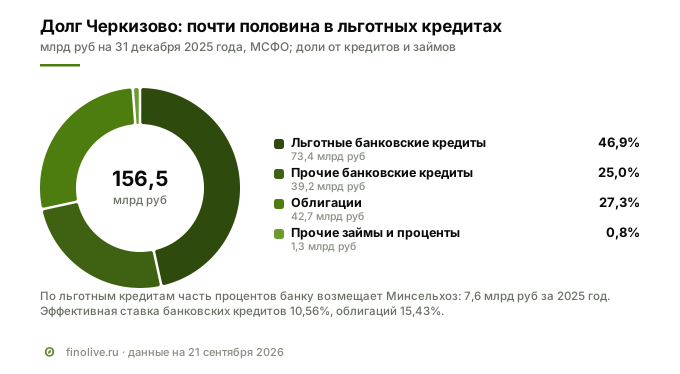
Почти половина долга — льготные кредиты: 73,4 млрд ₽ на конец 2025 года, 65% банковского долга. По МСФО банк кредитует сельхозпроизводителя по ставке 50% или 70% ключевой плюс 2%, разницу компенсирует Минсельхоз. Поэтому банковские кредиты стоят компании 9,52% на 30 июня, а облигации — 14,34%. Субсидии по процентам за 2025 год — 7,6 млрд ₽, четверть чистой прибыли; без них покрытие процентов EBITDA было бы 2,0 вместо 2,6.
Условия субсидий ужесточаются. МСФО прямо пишет: если министерство не перечислит возмещение, «банк может в одностороннем порядке увеличить процентную ставку, подлежащую уплате Группой, на размер Ключевой ставки». На 2026 год, по данным правительства, в бюджете на программу более 165 млрд ₽, в июне на сохранение льготных ставок из резервного фонда выделено ещё более 60 млрд; в 2025 году, по словам Минсельхоза, ушло около 250 млрд. С 8 июля 2026 года субсидия по льготным кредитам с 2017 года для большинства направлений равна 50% ключевой ставки, предельная ставка для заёмщика — 50% ключевой плюс 2 п.п. («Агроинвестор»). Прецедент есть у конкурента: по словам президента «Мираторга» Виктора Линника, в 2025 году министерство компенсировало половину субсидий по старым инвесткредитам, около 15 млрд ₽, и «Эксперт РА» объяснил падение покрытия процентов «Мираторга» с 6,2 до 3,6 «снижением государственной поддержки». У Черкизово субсидии за первое полугодие уже снизились на 13%, до 3,2 млрд ₽.
Почти половина долга краткосрочная: 71,7 млрд ₽ из 149,2 млрд нужно погасить или перекредитовать в течение года. Запас есть — неиспользованные кредитные линии 147,5 млрд ₽, хотя тратить их можно лишь на цели из договоров, а 31,4 млрд доступны только до конца 2026 года. АКРА оценивает ликвидность высоко, ссылаясь на «существенный объем доступных кредитных линий». К краткосрочным относятся и облигации для частных инвесторов на «Финуслугах» на 3 млрд ₽ под ключевую плюс 0,7 п.п.: компания обязана выкупить их по запросу держателя.
Ковенанты нарушаются не первый раз. Ковенант — условие кредитного договора вроде предельного отношения долга к EBITDA, при нарушении банк вправе потребовать досрочного погашения. На конец 2024 года группа нарушила «несколько финансовых и нефинансовых ковенантов», на конец 2025 года и на 30 июня 2026 года — по одному финансовому ковенанту одной из компаний. Каждый раз банк до отчётной даты письменно отказывался от досрочного требования. Какой это кредит, отчётность не называет, но повторяемость делает строку предметом наблюдения.
Облигации выпускает холдинг. Операционные компании поручительств по выпускам не дают, и АКРА пишет о структурной субординации: требования держателей облигаций холдинга стоят позади требований кредиторов операционных компаний, часть банковских кредитов обеспечена залогом. Рейтинг выпусков агентство всё же приравнивает к рейтингу компании, относя ожидаемое возмещение к первой категории.
Облигаций становится больше, свободных денег — немного. После 30 июня компания разместила три выпуска на 45 млрд ₽ под ключевую плюс 1,40–1,65 п.п. и 10 сентября погасила выпуск на 10 млрд ₽ под ключевую плюс 2,20. Цель нового займа не раскрыта. Свободный поток — операционный поток минус покупка основных средств и нематериальных активов — за полугодие составил 10,6 млрд ₽, дивиденды 9,7 млрд, остался 0,9 млрд; в 2024 году поток был отрицательным даже до дивидендов. АКРА ожидает положительный свободный поток в 2026–2028 годах «благодаря значительному сокращению инвестиционной программы».
С чем сравнивать ставку
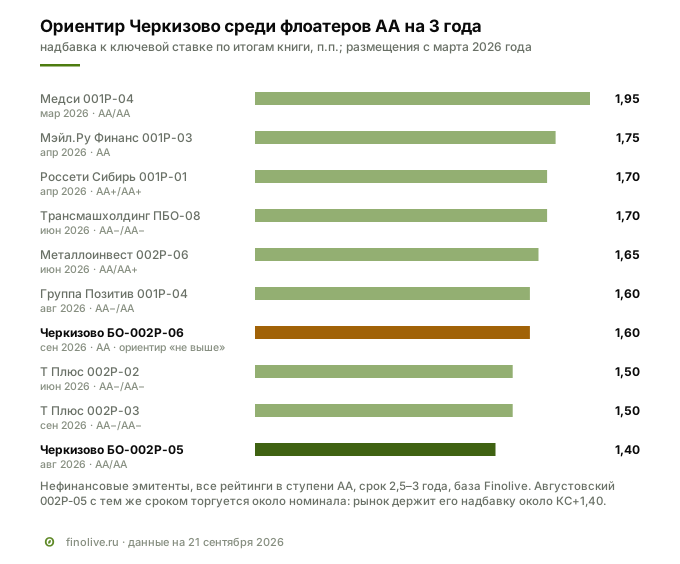
Флоатеры сравнивают по надбавке: ключевая ставка у всех одна. У девяти флоатеров нефинансовых эмитентов ступени AA на 2,5–3 года, размещённых с марта 2026 года, итоговая надбавка — от 1,40 до 1,95, медиана без Черкизово 1,675 (база Finolive). Ориентир не выше 1,60 внутри этого ряда. Агрокомпании ступени A платят больше: «Содружество» — ключевая плюс 2,40, «Агроэко» — плюс 2,50, «Село Зелёное» — плюс 2,75, ЭкоНива — плюс 3,50.
Главное сравнение — с собственным выпуском. 12 августа Черкизово разместило БО-002P-05: 25 млрд ₽ на те же три года под ключевую плюс 1,40. Он торгуется около номинала, средневзвешенная цена с первого дня — 99,57–100,08%. Рынок держит бумагу Черкизово на три года за надбавку около 1,40, ориентир нового выпуска выше до 0,20 п.п. Книга часто сжимает надбавку, итог может оказаться ближе к августовскому.
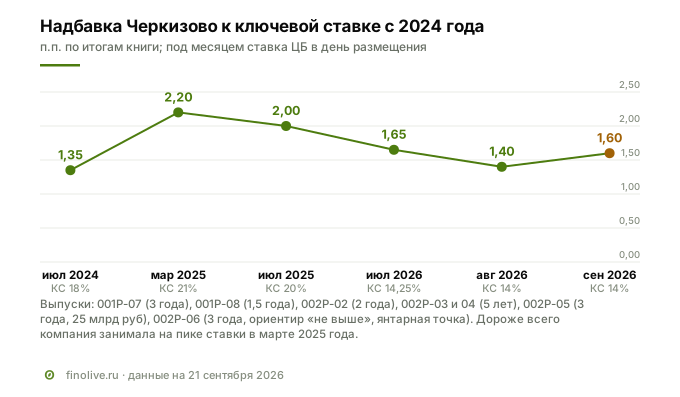
Дороже всего компания занимала в марте 2025 года, на пике ставки 21%: ключевая плюс 2,20. В августе надбавка вернулась к уровню июля 2024 года. Возможное объяснение сентябрьского ориентира — объём предложения: с июля 45 млрд ₽, третий выход за три месяца. Для сравнения, трёхлетние ОФЗ по кривой Банка России дают 15,48% к погашению. Флоатер принесёт больше, только если ключевая ставка в среднем за три года будет выше примерно 13,9%.
Что говорит в пользу выпуска
- Масштаб и полный цикл. Первое место в стране по мясу, свои корма и земля. По словам «Эксперт РА», производители без собственной сырьевой базы «вынуждены уходить с рынка под давлением конъюнктурных колебаний».
- Нет зависимости от покупателя или актива. Ни один клиент не даёт больше 10% выручки, крупнейшее подразделение — меньше 35% денежного потока («Эксперт РА»).
- Нагрузка снижается: 2,2 годовой EBITDA против 3,0 в конце 2024 года, покрытие процентов за полугодие 2,9.
- Запас ликвидности: кредитные линии 147,5 млрд ₽ вдвое больше краткосрочного долга.
- Капитал оценён рынком выше долга: при цене акции 3 570 ₽ на 21 сентября капитализация около 151 млрд ₽. При проблемах первыми теряют акционеры.
- Два рейтинга ступени AA со стабильным прогнозом.
Риски
Финансовые. 48% долга краткосрочные и держатся на перекредитовании. Ковенант нарушался три отчётные даты подряд. После дивидендов свободного потока почти не остаётся. Облигации — долг холдинга без поручительств, структурно младше банковских кредитов.
Рыночные. При снижении ключевой до 12% купон по ориентиру составит 13,60%. Облигаций Черкизово на рынке становится больше, навес предложения может давить на цену на вторичных торгах.
Отраслевые. Рынок насыщен, цены курицы и свинины зависят от импорта из Китая и от предложения; маржа 2026 года держится на дешёвом зерне, и обе величины компании не подвластны. Экспорт в Китай для части площадок приостановлен. Болезни животных АКРА называет среди причин возможного понижения рейтинга; по официальным данным Россельхознадзора на начало августа 2026 года, АЧС в 2025–2026 годах не зарегистрирована, птичий грипп на птицефабриках тоже. Страхования ответственности и прочих рисков, кроме животных и основных средств, у компании нет.
Регуляторные. Льготные кредиты — 65% банковского долга, а условия программы ужесточены. Годовой отчёт сам называет риском для финансирования группы ситуацию, когда оно затруднено «прекращением поддержки со стороны государства в субсидировании кредитов». Цены на мясо под вниманием государства: 12 августа 2026 года ФАС запросила у крупнейших производителей птицы объяснение роста цен, с 2027 года вводится мониторинг цен на 24 продукта, включая свинину и курицу. Возможную отмену нулевой ставки налога на прибыль годовой отчёт сам называет риском.
Красные флаги: что отслеживать держателю
Отчётность компании собрана на карточке эмитента. Что смотреть в следующем отчёте:
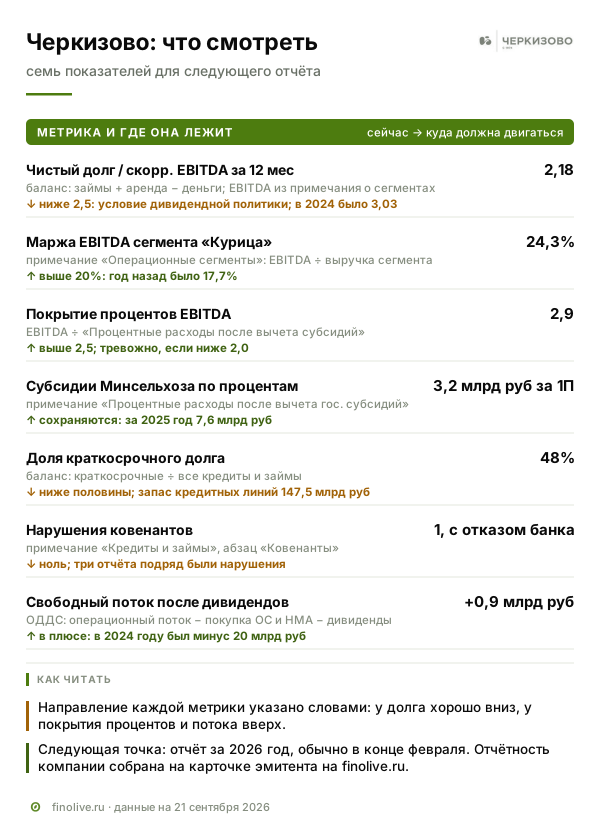
| Что смотреть | Где в отчётности | Сейчас | Хорошо, если | Тревожно, если |
|---|---|---|---|---|
| Чистый долг / EBITDA за 12 месяцев = (займы + аренда − деньги) ÷ скорр. EBITDA | баланс; примечание «Операционные сегменты» | 2,18 | ниже 2,5 — это и условие дивидендов | выше 2,5; в конце 2024 года было 3,03 |
| Маржа EBITDA «Курицы» = EBITDA ÷ выручка сегмента | примечание «Операционные сегменты» | 24,3% | выше 20% | возврат к 17,7%, как год назад |
| Покрытие процентов = EBITDA ÷ «Процентные расходы после вычета государственных субсидий» | отчёт о прибылях и убытках | 2,9 | выше 2,5 | ниже 2,5 |
| Субсидии по процентам | примечание о процентных расходах | 3,2 млрд ₽ за 1П, 7,6 млрд ₽ за 2025 | сохраняются | резко падают после июльских изменений |
| Доля краткосрочного долга | примечание «Кредиты и займы» | 48% | снижается | растёт при сокращении кредитных линий |
| Нарушения ковенантов | «Кредиты и займы», абзац «Ковенанты» | одно, с отказом банка | нет | больше, или нет письма банка до отчётной даты |
| Свободный поток после дивидендов | отчёт о движении денежных средств | +0,9 млрд ₽ за 1П | в плюсе | в минусе; в 2024 году было −20,0 млрд ₽ |
Кому подходит выпуск
Подойдёт инвестору, который хочет защиту от неопределённости по ключевой ставке в бумаге крупнейшего производителя мяса ступени AA, готов к купону, меняющемуся каждый месяц, и держит облигацию до погашения через три года.
Не подойдёт тому, кто хочет закрепить нынешний уровень ставок: при снижении ключевой купон снизится вместе с ней. И тому, кому важна независимость эмитента от государственной поддержки и цен на зерно: четверть прибыли 2025 года дали субсидии, рост 2026 года — дешёвые корма.
Вопросы и ответы
Какой купон будет у облигаций Черкизово БО-002P-06
Плавающий: ключевая ставка плюс надбавка, которую определит книга 22 сентября, ориентир — не выше 1,60 п.п. При ставке 14% это до 15,60% годовых, выплата каждые 30 дней.
Почему новый выпуск дороже августовского
Августовский БО-002P-05 на тот же срок разместился под ключевую плюс 1,40 и торгуется около номинала; ориентир нового выше до 0,20 п.п. С июля компания разместила облигаций на 45 млрд ₽ — заметный объём одного эмитента. Итог покажет книга.
Почему EBITDA выросла на 38%, если продажи в тоннах снизились
Подешевели корма: пшеница и соя урожая 2025 года. Одновременно выросла выручка на тонну за счёт розничных сетей. Курица дала 71% EBITDA сегментов полугодия.
Насколько Черкизово зависит от государственных субсидий
Заметно: льготные кредиты — 73,4 млрд ₽, 65% банковского долга, субсидии по процентам за 2025 год — 7,6 млрд ₽, четверть чистой прибыли. С 8 июля 2026 года условия программы ужесточены.
Смежные материалы
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке
- РусГидро БО-002Р-14: разбор флоатера и отчётности за 2025 год
- Размещение облигаций VK: EBITDA выросла на треть, но компания убыточна
Данные на 21 сентября 2026 года: МСФО ПАО «Группа Черкизово» за 2025 год и первое полугодие 2026 года, годовой отчёт за 2025 год, пресс-релизы компании, карточка размещения Т-Банка, релизы АКРА от 24 июля 2026 года и «Эксперт РА» от 6 мая 2026 года, отчётность и релизы конкурентов, отраслевые данные Росстата, Россельхознадзора, отраслевых союзов и СМИ со ссылкой на них, торги Московской биржи, ключевая ставка и кривая бескупонной доходности Банка России, база Finolive. Надбавка до закрытия книги заявок остаётся ориентиром. Материал носит информационный характер, не является инвестиционной рекомендацией и не учитывает личных обстоятельств читателя.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.