Дюрация облигации: как она измеряет чувствительность цены к ставке
Дюрация — средний срок возврата денег, вложенных в облигацию, с учётом купонов и мера того, на сколько процентов изменится цена при сдвиге доходности на один процентный пункт. На примерах покупки на размещении, с дисконтом и с наценкой — что она показывает при удержании до погашения и при продаже раньше, почему её сравнивают со сроком владения и почему у флоатера биржевое значение вводит в заблуждение.
Дюрация — средний срок, за который инвестор получает обратно деньги, вложенные в облигацию, с учётом всех купонов. Она же показывает, на сколько процентов изменится цена бумаги, если рыночная доходность сдвинется на один процентный пункт. Процентный риск разных выпусков сравнивают именно по дюрации, а не по сроку до погашения. Для держателя она работает и как горизонт. Если владеть бумагой примерно столько, сколько её дюрация, и вкладывать купоны заново, изменение ставок почти не меняет итог.
Два числа под одним названием
Путаница вокруг дюрации возникает оттого, что одним словом называют два разных числа.
Дюрация Маколея измеряется в годах. Это средний срок возврата вложенного, в котором каждый платёж взвешен своей долей в цене бумаги. Купоны приходят раньше погашения и тянут среднее на себя, поэтому у купонной облигации дюрация всегда короче срока. У бескупонной вернуть по дороге нечего, и её дюрация равна сроку.
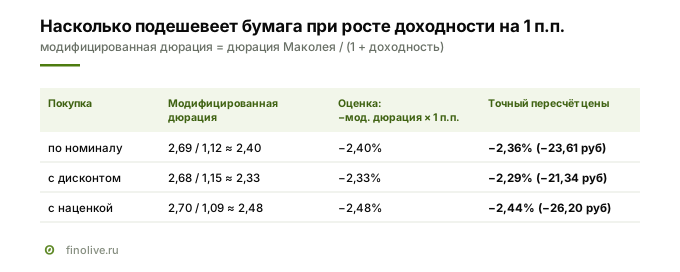
Модифицированная дюрация показывает, на сколько процентов сдвинется цена при изменении доходности к погашению на один процентный пункт. Её получают из первой делением.
Модифицированная дюрация = дюрация Маколея / (1 + доходность к погашению)
Доходность входит в цену через годовой множитель (1 + доходность): платёж через t лет делится на него t раз. Рост доходности с 12% до 13% увеличивает множитель с 1,12 до 1,13, то есть на 0,89%, а не на 1%. Поэтому платёж через t лет дешевеет примерно на t × 0,89%, а вся бумага — на дюрацию Маколея × 0,89%. Отсюда и деление на (1 + доходность): при доходности 12% оно уменьшает число на 10,7%.
Модифицированная дюрация читается напрямую.
Изменение цены ≈ −модифицированная дюрация × изменение доходности в процентных пунктах
Число работает в обе стороны. Короткая дюрация поэтому не «лучше», а «спокойнее»: она одинаково гасит и падение цены при росте ставок, и рост при их снижении. Дюрация измеряет чувствительность к ставке, но не подсказывает, куда ставка пойдёт.
Расчёт дюрации на трёхлетнем выпуске
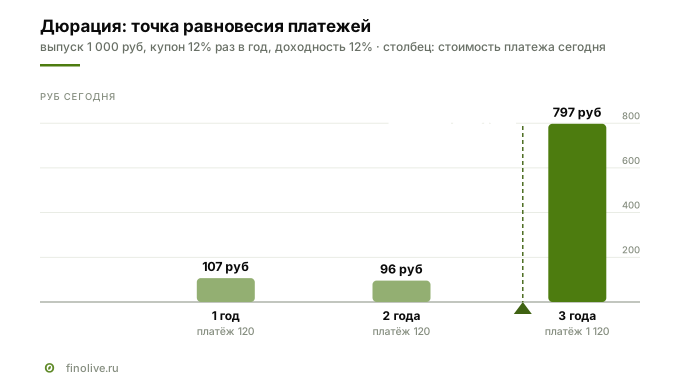
Модельный выпуск: номинал 1 000 ₽, купон 12% годовых с выплатой раз в год, погашение через три года. Рыночная доходность тоже 12%, поэтому бумага стоит ровно номинал. Впереди три платежа. Через год и через два года приходит купон по 120 ₽, через три года — 1 120 ₽, потому что вместе с последним купоном возвращается номинал.
Каждый платёж сначала переводится в сегодняшние деньги. Приведённая стоимость платежа — сумма, которую нужно вложить сейчас под рыночную доходность, чтобы к дате платежа получить ровно его.
Приведённая стоимость = платёж / (1 + доходность) в степени числа лет до платежа
| Платёж | Через, лет | Сумма | Стоит сегодня | Доля в цене | Срок × доля |
|---|---|---|---|---|---|
| Купон | 1 | 120 ₽ | 107,14 ₽ | 10,7% | 0,107 |
| Купон | 2 | 120 ₽ | 95,66 ₽ | 9,6% | 0,191 |
| Купон и номинал | 3 | 1 120 ₽ | 797,19 ₽ | 79,7% | 2,392 |
| Итого | 1 360 ₽ | 1 000,00 ₽ | 100% | 2,690 |
Сумма сегодняшних стоимостей равна цене бумаги. На этом равенстве построена доходность к погашению — ставка, при которой будущие платежи в сегодняшних деньгах складываются ровно в цену. Подбирать её самостоятельно не нужно, биржа публикует доходность каждого торгуемого выпуска. Чем доходность к погашению отличается от купонной и текущей, разобрано в статье об источниках дохода инвестора.
Дюрация Маколея — сумма последней колонки.
Дюрация Маколея = сумма (срок платежа × его доля в цене) = 0,107 + 0,191 + 2,392 = 2,69 года
Последний платёж весит 79,7% цены, потому что в нём возвращается номинал, и тянет дюрацию к сроку. Купоны тянут её обратно, и дюрация выходит на 0,31 года короче срока. Модифицированная дюрация равна 2,69 / 1,12 = 2,40.
Частота выплат тоже укорачивает дюрацию: чем раньше приходят купоны, тем раньше в среднем возвращаются деньги. При той же доходности выпуск с купоном раз в полгода имеет дюрацию 2,61 года, как в примере из статьи про амортизацию номинала. С купоном раз в квартал дюрация 2,57 года, раз в месяц 2,54 года.
Формула не книжная. 22 сентября 2026 года она проверена на 12 ликвидных рублёвых выпусках с постоянным купоном, без оферты и амортизации. Дюрация, посчитанная по графику платежей и биржевой доходности, разошлась с опубликованной Московской биржей не больше чем на один день. Биржа публикует дюрацию Маколея в днях, и чтобы перевести её в годы, число делят на 365.
Дюрация и итог инвестора: разбор на примере
Одна и та же бумага — купон 120 ₽ раз в год и 1 000 ₽ при погашении через три года — стоит по-разному в зависимости от того, когда её купили. Ниже три покупки по разной цене, и для каждой два исхода — бумагу держат до погашения или продают через год. Ставка здесь — рыночная доходность этой бумаги, а не ключевая ставка Банка России; для простоты она одна для всех сроков. Все три покупки приходятся на день купонной выплаты, поэтому до погашения у бумаги ровно три года, а накопленного купонного дохода в цене нет.
Три покупки с удержанием до погашения
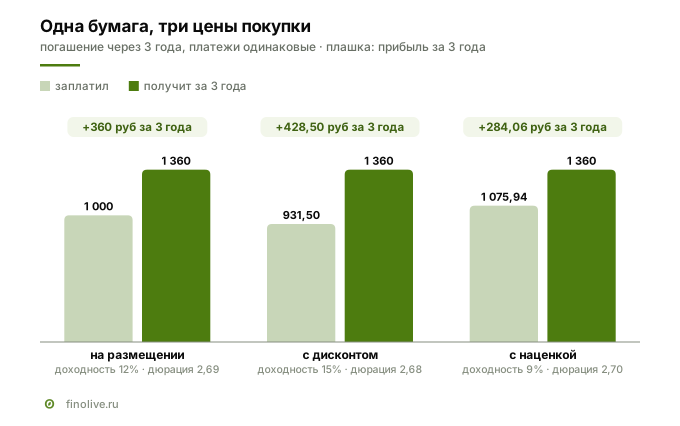
На размещении по номиналу. Инвестор платит 1 000 ₽, в пересчёте на доходность к погашению это 12%.
На вторичном рынке с дисконтом. Выпуск размещён раньше, до погашения осталось три года, и в стакане за бумагу просят 931,50 ₽. Пересчёт этой цены даёт доходность 15%.
На вторичном рынке с наценкой. Ту же бумагу отдают за 1 075,94 ₽, в пересчёте 9%.
Цена и доходность здесь — одно и то же, записанное двумя способами. График платежей и цена известны, поэтому доходность считается из них однозначно, если под ценой понимать всю уплаченную сумму. На вторичном рынке наблюдаемая величина именно цена, её называют друг другу продавец и покупатель, а доходность нужна, чтобы сравнить эту цену с другими выпусками. На размещении наоборот, цена равна номиналу, а торгуется ставка купона. Сколько согласится заплатить покупатель на вторичном рынке, задаёт уровень доходностей у сопоставимых по сроку и кредитному качеству бумаг. Если они дают 15%, за 1 000 ₽ покупателя не найдётся, и продавцу приходится опускать цену, пока пересчёт не даст те же 15%. В неликвидном выпуске сделка проходит и дальше от расчётной цены, а доходность заметно выше, чем у сопоставимых выпусков, — плата за кредитный риск или за неликвидность.
За три года все трое получат одно и то же — три купона по 120 ₽ и номинал, всего 1 360 ₽.
| Покупка | Цена | Прибыль за 3 года | Доходность к погашению | Дюрация, лет | Если ставка сразу вырастет на 1 п.п. |
|---|---|---|---|---|---|
| На размещении | 1 000,00 ₽ | 360,00 ₽ (+36,0%) | 12% | 2,69 | −23,61 ₽ (−2,36%) |
| С дисконтом | 931,50 ₽ | 428,50 ₽ (+46,0%) | 15% | 2,68 | −21,34 ₽ (−2,29%) |
| С наценкой | 1 075,94 ₽ | 284,06 ₽ (+26,4%) | 9% | 2,70 | −26,20 ₽ (−2,44%) |
Сумму выплат, 1 360 ₽, задаёт выпуск, а прибыль — цена покупки. Чем дешевле куплена бумага, тем больше прибыль и выше доходность. Покупка с дисконтом даёт 46,0% за три года, покупка с наценкой 26,4%.
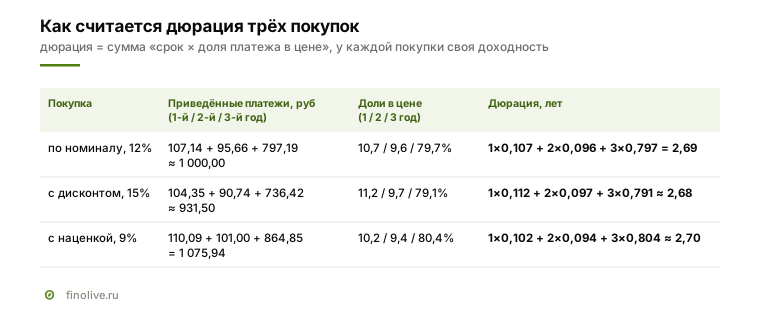
Дюрация у всех трёх почти одинаковая, 2,68–2,70 года, потому что платежи одни и те же. Считают её так же, как выше, только по доходности каждой покупки. Чем выше доходность, тем сильнее дисконтируется дальний платёж и тем короче дюрация.
О том, выгодна ли покупка, она не говорит ничего. Она показывает, насколько будет качаться цена по дороге. Если ставки вырастут на пункт сразу после покупки, каждая бумага подешевеет на 2,3–2,4%. К погашению просадка исчезнет, и инвестор всё равно получит 1 360 ₽.
Три способа посчитать доходность за год
Одни и те же 1 360 ₽ через три года пересчитывают на год тремя способами. В таблице каждый способ посчитан для всех трёх покупок.
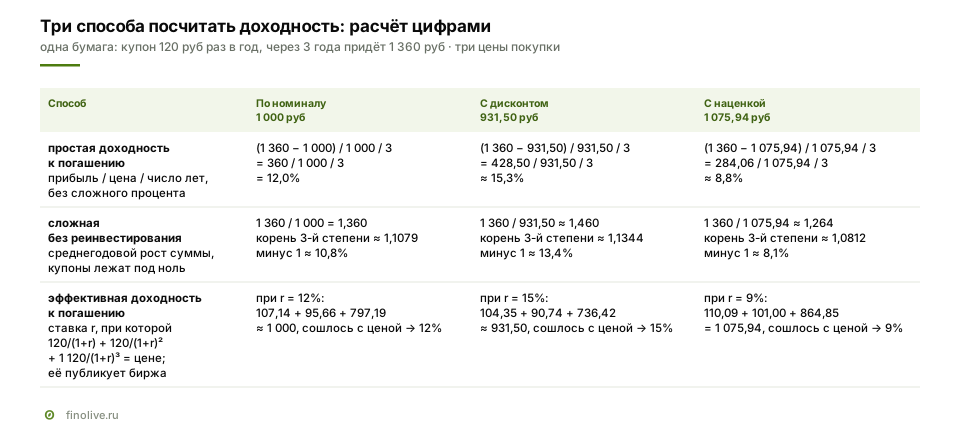
Простая доходность к погашению — прибыль в процентах от цены, делённая на число лет. Это самый грубый счёт, он не учитывает, когда приходят деньги. С эффективной доходностью он совпадает у бумаги по номиналу с купоном раз в год, где оба равны ставке купона. У остальных на сроках больше года расходится, тем сильнее, чем дальше цена от номинала и длиннее срок. У бескупонной бумаги он даёт 13,5% при доходности 12%.
Эффективная доходность к погашению считается сложными процентами. Её публикует биржа, и в остальной статье доходность к погашению — это она. Это ставка, под которую работают деньги, пока они вложены в бумагу. Её подбирают так, чтобы платежи, приведённые к сегодняшнему дню, в сумме дали цену. У покупки с наценкой это 9%, потому что 120 / 1,09 + 120 / 1,09² + 1 120 / 1,09³ = 110,09 + 101,00 + 864,85 = 1 075,94 ₽.
Сложная доходность без реинвестирования — среднегодовой рост суммы, если купоны лежат, рыночного названия у неё нет. Она ниже эффективной, хотя деньги в бумаге заработали свои 12%. Купоны дальше лежат под ноль, и 1 000 ₽ превращаются в 1 360 ₽, это 10,8% сложных процентов в год. Чтобы под 12% выросла вся сумма, каждый купон нужно сразу вкладывать под ту же ставку. Тогда купон первого года работает ещё два года и становится 120 × 1,12² = 150,53 ₽, купон второго года — 120 × 1,12 = 134,40 ₽. Вместе с последним платежом к погашению набирается 1 404,93 ₽, ровно 1 000 × 1,12³.
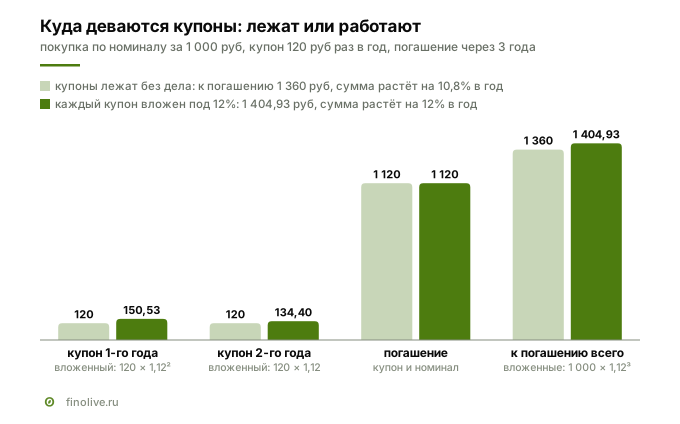
Через купоны ставка и влияет на итог держателя до погашения. Если она выросла, вложить их можно выгоднее, если снизилась, хуже.
Продажа через год
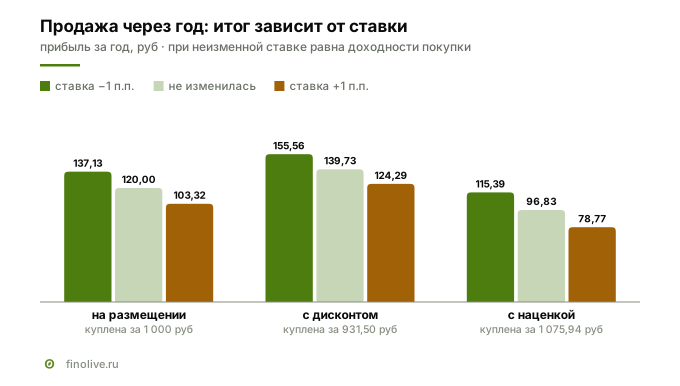
Если бумагу продают через год, сразу после первого купона, итог зависит от ставки на дату продажи. До погашения у бумаги остаётся два года.
| Покупка | Ставка снизилась на 1 п.п. | Ставка не изменилась | Ставка выросла на 1 п.п. |
|---|---|---|---|
| На размещении, 1 000 ₽ | +137,13 ₽ (+13,7%) | +120,00 ₽ (+12,0%) | +103,32 ₽ (+10,3%) |
| С дисконтом, 931,50 ₽ | +155,56 ₽ (+16,7%) | +139,73 ₽ (+15,0%) | +124,29 ₽ (+13,3%) |
| С наценкой, 1 075,94 ₽ | +115,39 ₽ (+10,7%) | +96,83 ₽ (+9,0%) | +78,77 ₽ (+7,3%) |
Если ставка не изменилась, за год каждый заработал ровно доходность своей покупки, то есть 12, 15 и 9%. Бумага, купленная с дисконтом, за год подтягивается к номиналу снизу, купленная с наценкой — опускается к нему сверху, и это уже учтено в доходности.
Сдвиг ставки на пункт меняет итог на 15–19 ₽, около 1,7% вложенного, в обе стороны. Примерно столько и даёт модифицированная дюрация бумаги на дату продажи, у оставшегося двухлетнего выпуска она 1,64–1,74. Поэтому при продаже раньше срока важна дюрация той бумаги, что будет на руках в момент продажи, а она с каждым годом короче. Дюрация Маколея при покупке 2,69 года, через год 1,89, за год до погашения 1,00.
Срок владения против дюрации
У дюрации есть ещё один смысл, самый практичный. Пусть ставка сдвинулась на пункт сразу после покупки на размещении и дальше не менялась. Полученные купоны инвестор вкладывает заново под новую ставку, а в выбранный срок продаёт бумагу по рынку.
- Через год рост ставки отнимает 16,68 ₽ (−1,67% вложенного), снижение добавляет 17,13 ₽ (+1,71%). Вся разница сидит в цене: купон только что пришёл и ещё не успел поработать.
- Через 2,69 года, срок, равный дюрации, итог почти не зависит от ставки: в обоих случаях около +0,02 ₽. Потеря в цене и выигрыш на вложенных заново купонах гасят друг друга.
- К погашению рост ставки уже в плюс, +3,90 ₽ (+0,39%), снижение в минус, −3,88 ₽ (−0,39%): цена вернулась к номиналу, и остался только эффект купонов.
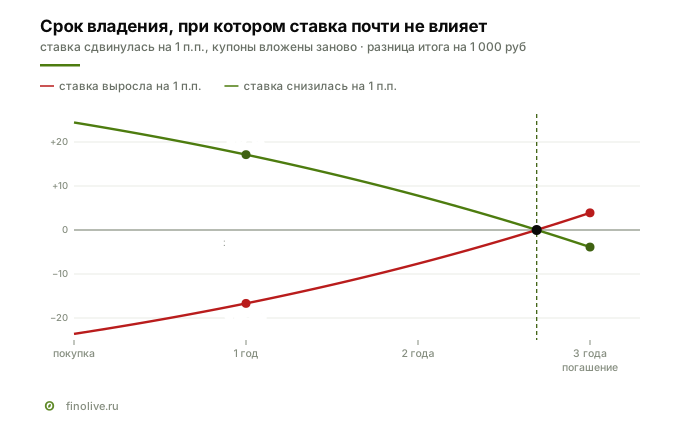
Условие у этого совпадения одно — купоны вкладываются заново. Если они лежат без дела, на том же сроке в 2,69 года рост ставки стоит 2,98 ₽, снижение приносит 3,01 ₽.
Отсюда правило. Хорошей или плохой дюрации не бывает, её сравнивают со сроком, на который покупается бумага. Если держать облигацию меньше её дюрации, рост ставок работает против инвестора, а снижение на него. Если держать примерно столько, сколько её дюрация, ставка почти не влияет на итог. Если держать дольше, рост ставок уже помогает, а снижение вредит, и к погашению влияние цены исчезает совсем. Поэтому риск возникает, когда дюрация сильно расходится со сроком, через который понадобятся деньги: намного длиннее — страшен рост ставок, намного короче — снижение, ведь возвращённые деньги придётся вкладывать дешевле.
Срок до погашения против дюрации
Три модельных выпуска со сроком три года и одинаковой рыночной доходностью 12%. Отличается только купон, а вместе с ним и цена.
Бескупонный стоит 712 ₽ и через три года возвращает 1 000 ₽. Весь доход лежит в разнице между ценой и номиналом, и именно цена покупки зашивает в бумагу те же 12% годовых. Все деньги приходят одним платежом в конце, поэтому дюрация равна сроку, 3,00 года.
Купон 12% годовых стоит ровно номинал, 1 000 ₽, потому что купон совпадает с рыночной доходностью. Дюрация 2,69 года.
Купон 20% годовых стоит 1 192 ₽. Купон выше рыночной доходности, и за это доплачивают при покупке. Дюрация 2,57 года.
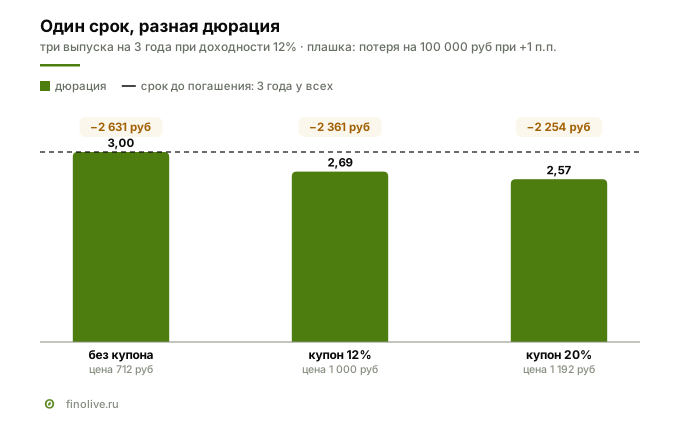
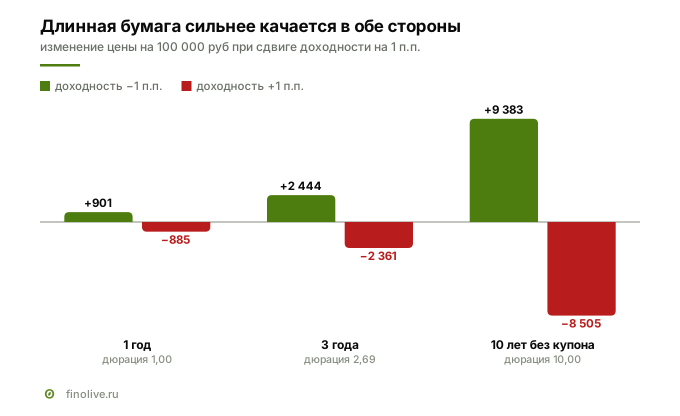
Рост доходности на один процентный пункт отнимает у бескупонного выпуска 2 631 ₽ со 100 000 ₽ вложений, если пересчитать цену. Выпуск с купоном 12% теряет 2 361 ₽, с купоном 20% — 2 254 ₽. Срок у всех трёх одинаковый, а потери расходятся на 378 ₽. Срок показывает только дату последнего платежа, а процентный риск задаёт распределение всех платежей во времени.
Цена одного процентного пункта
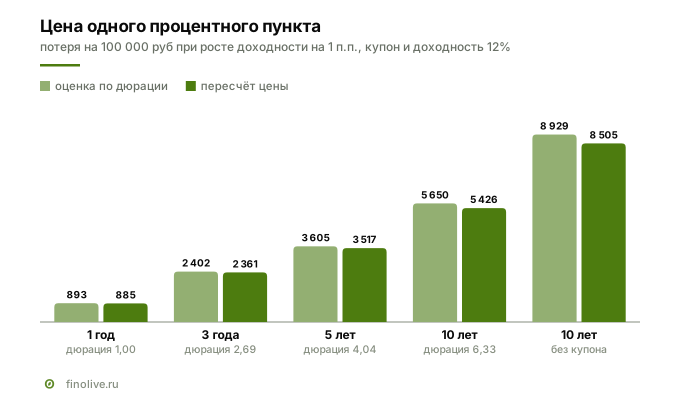
Выпуски с купоном 12% годовых и доходностью 12%, срок разный, в последней строке бескупонный. В таблице результат на 100 000 ₽ вложений при сдвиге доходности на один процентный пункт.
| Выпуск | Дюрация, лет | Оценка по дюрации | Доходность +1 п.п. | Доходность −1 п.п. |
|---|---|---|---|---|
| 1 год | 1,00 | −893 ₽ | −885 ₽ | +901 ₽ |
| 2 года | 1,89 | −1 690 ₽ | −1 668 ₽ | +1 713 ₽ |
| 3 года | 2,69 | −2 402 ₽ | −2 361 ₽ | +2 444 ₽ |
| 5 лет | 4,04 | −3 605 ₽ | −3 517 ₽ | +3 696 ₽ |
| 10 лет | 6,33 | −5 650 ₽ | −5 426 ₽ | +5 889 ₽ |
| 10 лет без купона | 10,00 | −8 929 ₽ | −8 505 ₽ | +9 383 ₽ |
Между первой и последней строкой разница в 10 раз при одном и том же движении ставки.
Для ориентира — рыночные данные на 22 сентября 2026 года. В тот день сделки прошли по 1 004 рублёвым облигациям с фиксированным купоном, кроме ОФЗ. Медианная дюрация у них составляла 1,1 года, 83% были короче двух лет. У 33 ОФЗ с фиксированным купоном медиана составляла 4,4 года, самая длинная дюрация была у ОФЗ 26238 — 6,9 года.
Погрешность оценки и выпуклость
Дюрация описывает зависимость цены от доходности прямой линией, а на деле эта зависимость изогнута. Изгиб называют выпуклостью. Из-за него у обычной облигации, без права эмитента погасить её досрочно, оценка по дюрации завышает падение цены и занижает рост. В таблице выше рост при снижении доходности каждый раз больше падения при таком же её росте.
На малых сдвигах погрешность невелика. У трёхлетнего выпуска она составляет 0,04 процентного пункта при сдвиге на один пункт и уже 0,96 при сдвиге на пять (−11,05% против оценки −12,01%). У длинных бумаг изгиб сильнее: у десятилетней бескупонной рост при снижении доходности на пункт на 878 ₽ больше падения.
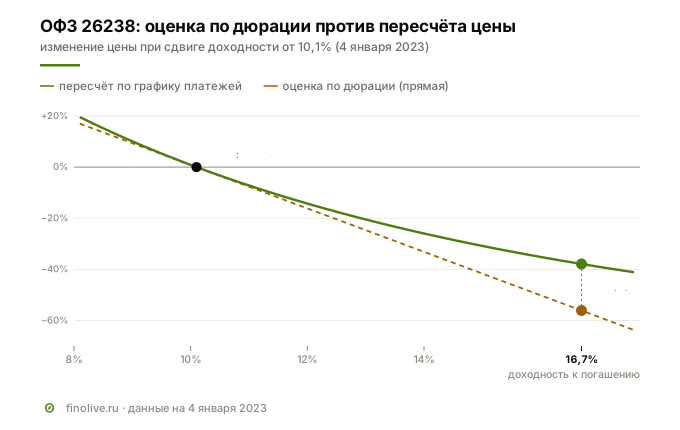
На больших движениях линейная оценка промахивается всерьёз, и это видно по истории. ОФЗ 26238 с погашением в 2041 году 4 января 2023 года стоила 76,80% номинала при доходности 10,1%. Её дюрация была 3 417 дней, или 9,4 года, модифицированная 8,5.
К 31 октября 2024 года ключевая ставка выросла с 7,5% до 21%, доходность этой ОФЗ до 16,7%, а цена опустилась до 48,53% номинала. Оценка по дюрации обещала падение на 56,1%. Если пересчитать цену 4 января 2023 года по графику платежей при доходности 16,7%, падение составит 37,9%, а биржевая цена за это время снизилась на 36,8%. Разница в 18 процентных пунктов между оценкой и пересчётом и есть выпуклость.
Оферта и амортизация
Оферта — право предъявить бумагу эмитенту досрочно по заранее известной цене, обычно по номиналу. Если оферта впереди, биржа считает доходность и дюрацию до неё, а не до погашения: в эту дату держатель может вернуть деньги. 22 сентября 2026 года биржа посчитала доходность до оферты у 327 из 353 выпусков с будущей офертой на доске корпоративных облигаций. По медиане срок до погашения у них был в 6,2 раза длиннее дюрации.
Оферта укорачивает дюрацию, только пока ею можно воспользоваться. Купон на период после оферты эмитент объявляет до неё, а после оферты дюрация считается до следующей оферты или до погашения, поэтому их даты проверяют в параметрах выпуска.
Амортизация действует так же, только плавно. Номинал возвращается частями, и средний срок возврата сокращается. Если тот же трёхлетний выпуск гасит номинал тремя равными долями по годам, его дюрация 1,86 года вместо 2,69. При росте доходности на пункт он теряет 1 638 ₽ вместо 2 361 ₽. В статье про амортизацию тот же эффект разобран для купона раз в полгода, там дюрация сокращается с 2,61 года до 1,80.
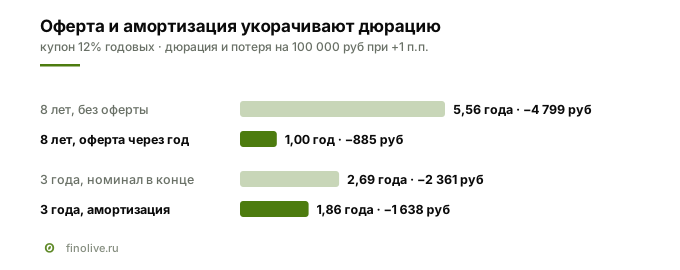
Удлиняют дюрацию долгий срок, низкий купон, редкие выплаты и низкая рыночная доходность. Укорачивают оферта, амортизация, высокий купон, частые выплаты и высокая рыночная доходность.
Дюрация флоатера
Флоатер — облигация с плавающим купоном, который пересчитывается по формуле вроде «ключевая ставка плюс 2 п.п.». Когда ставка растёт, следующий купон растёт вслед за ней, поэтому цена флоатера почти не зависит от движения ставок. Его процентная дюрация примерно равна сроку до ближайшего пересчёта купона. Если купон пересчитывается раз в квартал, при росте ставки на пункт 100 000 ₽ теряют не больше 223 ₽.
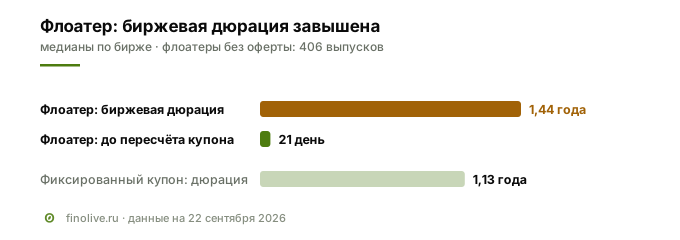
У флоатера остаётся другой рыночный риск. Надбавка к ставке в формуле купона зафиксирована на весь срок. Рынок может потребовать от эмитента бо́льшую надбавку, например после снижения рейтинга. Тогда цена флоатера упадёт так, будто это бумага с фиксированным купоном на весь оставшийся срок.
Дюрация в решениях инвестора
Московская биржа публикует дюрацию у каждого торгуемого выпуска, а в каталоге облигаций Finolive она переведена в годы, и по ней можно сортировать.
Если бумага удерживается до погашения, итог задан ценой покупки, и на первый план выходит кредитный риск.
Процентный риск против кредитного
Кредитный риск отвечает на вопрос, вернут ли деньги вообще. Его измеряют кредитным рейтингом, и он зависит от финансового положения эмитента. Сколько рынок берёт за каждую ступень рейтинга, разобрано в статье о премии за ступень.
Процентный риск отвечает на другой вопрос — насколько сильно будет колебаться цена бумаги в период владения. Его измеряет дюрация, и задаётся он в первую очередь графиком платежей, а не финансами эмитента.
Это разные риски, и один не следует из другого. ОФЗ 26238 выпущена государством и не пропустила ни одного платежа, но за 22 месяца потеряла 36,8% цены, потому что её дюрация была 9,4 года. Короткая облигация компании с низким рейтингом, наоборот, почти не реагирует на ставку, но несёт риск невозврата.
Дюрация портфеля
Дюрация портфеля — средневзвешенная дюрация входящих в него бумаг, где весами служат доли вложений.
Портфель на 1 000 000 ₽ с модифицированной дюрацией 1 при сдвиге доходности на один процентный пункт изменится в цене примерно на 10 000 ₽. При дюрации 5 — 50 000 ₽, при 10 — 100 000 ₽.
Дюрация за пределами облигаций
Дюрация — свойство любого потока будущих платежей. Для неё нужны известный график выплат и ставка, по которой платежи приводятся к сегодняшнему дню.
Вклад. Вклад 100 000 ₽ на три года под 12% с выплатой процентов в конце возвращает всю сумму разом, поэтому его дюрация равна 3,00 года. С ежемесячной выплатой процентов она короче, 2,54 года, потому что часть денег приходит по дороге и её можно вложить заново. Если через год ставки вырастут до 17%, цена вклада не изменится, потому что рыночной цены у него нет. Но деньги ещё два года останутся привязаны к старой ставке, и против нового вклада инвестор недополучит около 10 000 ₽.
Аренда недвижимости. Квартира, сдаваемая за 40 000 ₽ в месяц, приносит 480 000 ₽ в год. Если считать этот поток бесконечным, при требуемой доходности 12% он оправдывает цену около 4,00 млн ₽, при 13% около 3,69 млн ₽. Оценка снижается на 7,7% при неизменной арендной плате. Модифицированная дюрация бесконечного потока равна единице, делённой на ставку, при 12% это 8,3 — больше, чем у большинства облигаций.
Акции. Чем дальше в будущее отнесена прибыль компании, тем длиннее её дюрация и тем сильнее оценка зависит от ставки, по которой будущие деньги приводятся к сегодняшним.
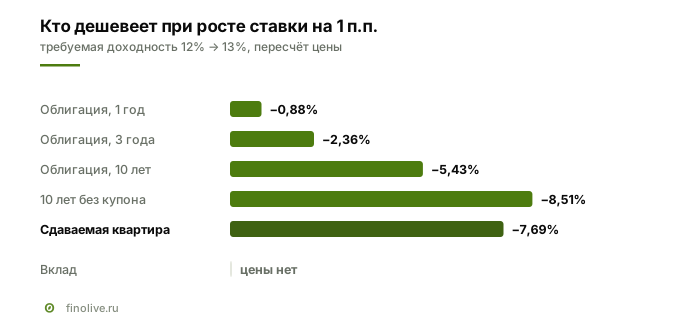
Различие между этими случаями одно — есть ли у инструмента рыночная цена. Если есть, дюрация прямо переводится в проценты цены. Если нет, как у вклада, она описывает, как долго деньги привязаны к старой ставке.
Вопросы и ответы
Что такое дюрация облигации простыми словами
Дюрация — средний срок возврата вложенных в облигацию денег с учётом всех купонов. Одновременно она показывает, на сколько процентов изменится цена бумаги при сдвиге рыночной доходности на один процентный пункт.
Чем дюрация отличается от срока до погашения
Срок до погашения показывает дату последнего платежа, а дюрация учитывает и купоны, которые приходят раньше. Поэтому у купонной облигации она всегда короче срока: у трёхлетнего выпуска с купоном 12% годовых и такой же доходностью дюрация 2,69 года. Если по выпуску назначена оферта, биржа считает дюрацию до неё.
Как по дюрации оценить изменение цены облигации
Дюрацию Маколея делят на единицу плюс доходность к погашению и умножают на изменение доходности в процентных пунктах. При дюрации 2,69 года и доходности 12% рост доходности на один пункт снижает цену примерно на 2,40%. Оценка слегка завышает падение и занижает рост, а на больших сдвигах ошибается заметно.
Какая дюрация у флоатера
Процентная дюрация флоатера примерно равна сроку до ближайшего пересчёта купона, обычно это недели или месяцы. Биржевое значение у флоатеров завышено: у большинства выпусков оно близко к сроку погашения, потому что будущие купоны неизвестны. Для флоатера важнее другой риск — рост надбавки, которую рынок требует от эмитента.
Какая дюрация лучше, большая или маленькая
Ни та ни другая: дюрацию сравнивают со сроком, на который покупается облигация. Если держать бумагу меньше её дюрации, рост ставок снижает итог; если примерно столько же и вкладывать купоны заново, ставка почти не влияет; если до погашения, итог задан ценой покупки, а ставка действует только через купоны. У трёхлетнего выпуска с дюрацией 2,69 года сдвиг ставки на пункт сразу после покупки меняет итог через год на 16,68–17,13 ₽ на каждую 1 000 ₽, а через 2,69 года — примерно на 0,02 ₽.
Смежные материалы
- Амортизация номинала: как частичное погашение меняет денежный поток инвестора
- Источники дохода инвестора: купон, дисконт, курсовая разница
- Каталог облигаций с дюрацией и доходностью
Расчёты выполнены на модельных выпусках. Рыночные данные на 22 сентября 2026 года: итоги торгов и графики платежей Московской биржи по корпоративным облигациям и ОФЗ. История ОФЗ 26238 — итоги торгов Московской биржи с января 2023 года, ключевая ставка — Банк России.
Исправлено 22 сентября 2026 года, в день публикации: переписано объяснение, почему дюрацию Маколея делят на (1 + доходность); потери у трёх выпусков, в примере с офертой и с амортизацией теперь даны по пересчёту цены, а не по оценке; уточнены формулировки о биржевой дюрации флоатеров и о связи процентного и кредитного риска.
Дополнено 22 сентября 2026 года: раздел о том, что дюрация значит для итога инвестора при покупке на размещении, с дисконтом и с наценкой.
Исправлено 24 сентября 2026 года: было «покупка с дисконтом даёт 46,0% за три года, или 15% годовых», стало разделение итога за срок и годовой доходности к погашению; в годовом пересчёте итог совпадает с ней, только если купоны вкладываются под ту же ставку, без этого 46,0% за три года равны 13,4% годовых.
Уточнено 24 сентября 2026 года: добавлено, что на вторичном рынке наблюдаемая величина — цена, а доходность считается из неё, тогда как на размещении торгуется ставка купона; добавлено, что все покупки в примере приходятся на день купонной выплаты, и разобран накопленный купонный доход при покупке внутри купонного периода.
Уточнено 25 сентября 2026 года: разобрано, чем доходность к погашению отличается от прибыли, делённой на число лет, и от роста суммы при купонах, которые не вкладываются заново; добавлены расчёт цифрами, два графика, рыночные названия простой и эффективной доходности и расчёт дюрации для покупок с дисконтом и наценкой.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.