«Кредитный поток 7.0»: для Т-Банка облигация дороже депозитов?
По облигациям «Кредитный поток 7.0» Т-Банк предлагает купон 16,0–16,5%, а срочные вклады физлиц обошлись ему в первом полугодии 2026 года около 13,8% годовых. Книга 25 сентября, старший класс А1 ООО «СФО ТБ-11» на 30 млрд рублей. Под бумагой 93,8 тысячи кредитов наличными под средние 34,86%, ожидаемый рейтинг eAAA(ru.sf). Разбор бизнеса Т-Банка, отрасли, пула, структуры, конкурентов и рисков.
По облигациям «Кредитный поток 7.0» Т-Банк предлагает купон 16,0–16,5% годовых. Срочные вклады физлиц обошлись ему в первом полугодии 2026 года примерно в 13,8%, считая взносы в фонд страхования вкладов. Облигация дороже на 2,2–2,7 п.п., и в отчётности это расход самого банка: кредиты остаются на его балансе, а секьюритизированные облигации числятся его долгом. Книга заявок по старшему классу А1 ООО «СФО ТБ-11» на 30 млрд ₽ пройдёт 25 сентября, техническое размещение — 29 сентября. Купон фиксированный и ежемесячный, ожидаемый срок 1,9 года. Инвестору купон и номинал платят 93 768 заёмщиков банка, взявших кредиты наличными под средние 34,86%. Новое по сравнению с уже разобранными секьюритизациями одно: первый год пул не гасится, а пополняется свежими кредитами.
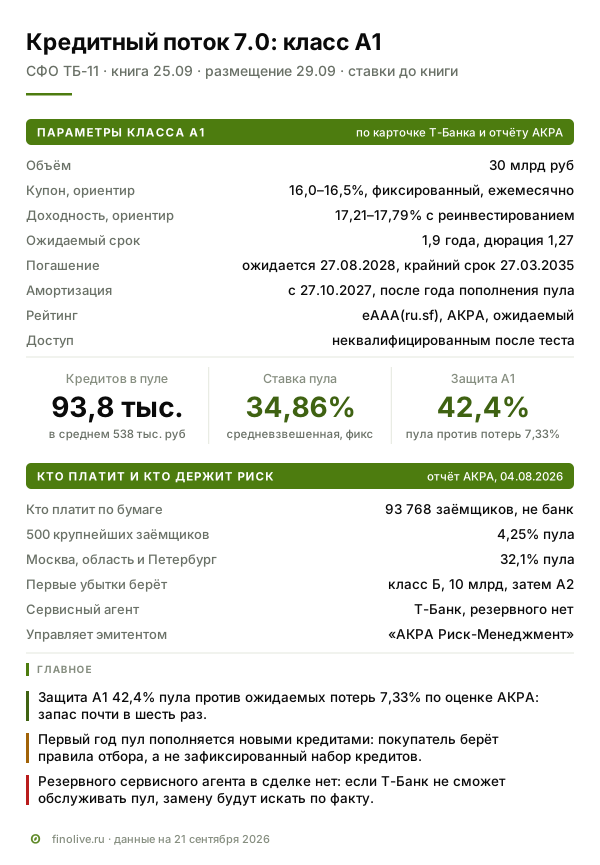
Параметры выпуска
Параметры собраны из трёх источников. Это презентация Т-Банка для инвесторов, карточка размещения в приложении Т-Инвестиций и полный отчёт АКРА от 4 августа 2026 года. До закрытия книги ставка — ориентир, а цифры отчёта АКРА стоят в квадратных скобках, то есть индикативные.
| Параметр | Значение |
|---|---|
| Эмитент | ООО «СФО ТБ-11», ИНН 9703246290 |
| Класс, ISIN | А1, RU000A10FZF3, рег.№ 4-01-01012-R от 19.08.2026 |
| Объём | 30 млрд ₽, номинал 1 000 ₽ |
| Купон | ориентир 16,0–16,5% годовых, фиксированный, 27-го числа каждого месяца |
| Доходность | ориентир 17,21–17,79% годовых с учётом реинвестирования купонов |
| Ожидаемый срок | 1,9 года, расчётная дюрация 1,27 года |
| Погашение | ожидается 27.08.2028, юридически крайний срок 27.03.2035 |
| Амортизация | с 27.10.2027, после окончания пополнения пула 30.09.2027 |
| Рейтинг | eAAA(ru.sf) от АКРА, ожидаемый, с 27.07.2026 |
| Доступ | неквалифицированным инвесторам после тестирования |
| Листинг | третий уровень Московской биржи, в списке с 11.09.2026 |
| Книга и размещение | 25.09.2026, техническое размещение 29.09.2026 |
Книга и размещение — две разные процедуры. 25 сентября организатор определяет купон, а поручения каждый брокер принимает по своим правилам. В Т-Банке, по карточке размещения, срок до 15:00 МСК 25 сентября. Дату у другого брокера нужно смотреть в его приложении.
Чем зарабатывает Т-Банк и откуда берутся эти кредиты
Т-Банк — седьмой банк страны по активам на 1 июня 2026 года (отчёт АКРА). АКРА в релизе от 12 марта 2026 года описывает его как системно значимую кредитную организацию, у которой «традиционное для Банка направление деятельности — потребительское кредитование физических лиц, главным образом через кредитные карты». Продукты банк продаёт и обслуживает на базе собственной онлайн-платформы. Т-Банк — основа экосистемы группы «Т-Технологии», акции которой торгуются на Московской бирже; по МСФО банка конечной контролирующей стороны у группы нет.
Деньги банк зарабатывает на разнице между ставкой по кредитам и стоимостью привлечённых средств. На 30 июня 2026 года валовой кредитный портфель по МСФО — 3 670,3 млрд ₽, из них 74% приходится на физических лиц.
| Продукт | Портфель до резервов, млрд ₽ | Процентный доход за 6 мес. 2026, млрд ₽ |
|---|---|---|
| Кредитные карты | 938,2 | 144,3 |
| Автокредиты | 790,2 | 73,5 |
| Кредиты наличными и прочие | 601,9 | 71,8 |
| Ипотека | 377,9 | 31,3 |
| Корпоративный бизнес | 765,1 | 51,6 |
| ИП и МСБ | 197,0 | 40,7 |
Кредиты наличными — продукт, из которого собран пул. В ту же строку отчётности банк включает кредиты под залог автомобиля и недвижимости и покупки в рассрочку, поэтому средняя доходность строки ниже ставки пула. В пересчёте на год процентный доход составил около 25,9% среднего портфеля, а пул сделки состоит только из нецелевых кредитов под 34,86%.
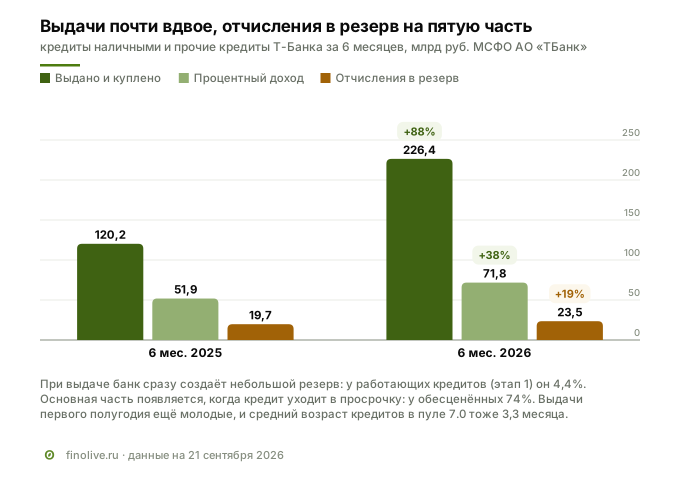
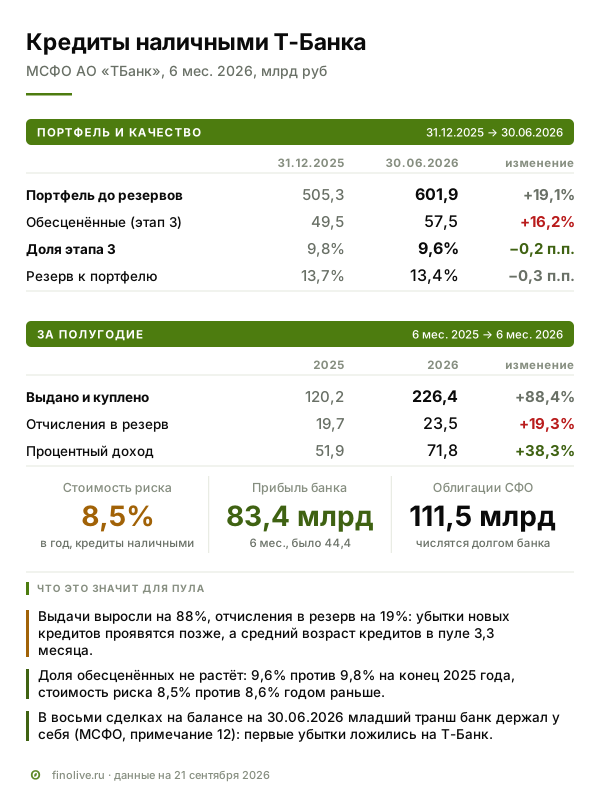
Эта строка растёт быстрее всего розничного бизнеса банка. За первое полугодие 2026 года портфель увеличился с 505,3 до 601,9 млрд ₽ (+19,1%), процентный доход по нему — с 51,9 до 71,8 млрд ₽ (+38%). Двигатель роста — выдачи, 226,4 млрд ₽ против 120,2 млрд ₽ годом раньше, почти вдвое больше. Банк России в пресс-релизе от 27 июля 2026 года объясняет рост рынка тем же. Выдачи кредитов наличными, по оценке регулятора, выросли «из-за реализации отложенного спроса на кредит в условиях снижения ставок в экономике».
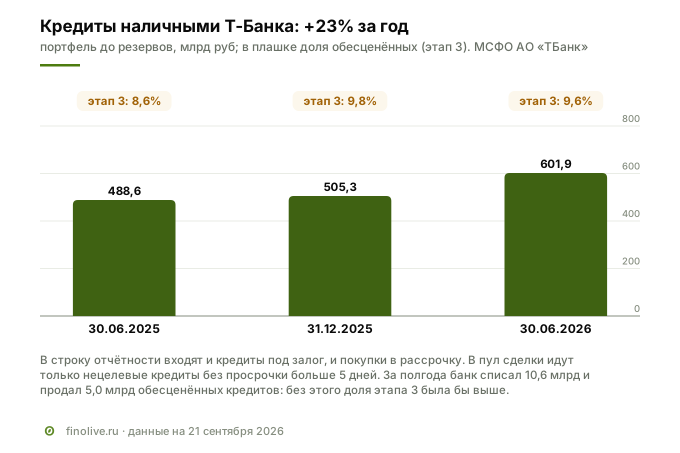
Качество портфеля пока держится. Доля обесценённых кредитов (этап 3 по МСФО, кредиты с признаками обесценения) — 9,6% против 9,8% на конец 2025 года. Отчисления в резерв за полугодие — 23,5 млрд ₽, в пересчёте на год это стоимость риска 8,5% среднего портфеля против 8,6% годом раньше. Банк при этом активно чистит портфель. За полгода он списал 10,6 млрд ₽ и продал ещё 5,0 млрд ₽ обесценённых кредитов, без этого доля этапа 3 была бы выше.
Отчисления выросли на 19%, выдачи — на 88%, и здесь важен механизм. При выдаче банк по МСФО сразу создаёт небольшой резерв, у работающих кредитов этапа 1 он 4,4%. Основная часть появляется, когда кредит уходит в просрочку, у обесценённых покрытие резервом 74%. Кредиты, выданные весной, ещё не успели показать свои убытки. Пока портфель быстро растёт, доля проблемных кредитов снижается за счёт знаменателя, а нагрузка на резервы приходит позже.
Весь банк за полугодие заработал 83,4 млрд ₽ чистой прибыли против 44,4 млрд ₽ годом раньше. Прибавка почти целиком из процентной маржи: процентные расходы вслед за ставками упали с 269,5 до 226,1 млрд ₽, а отчисления в резерв остались прежними. Рейтинги банка — AA(RU) от АКРА (12 марта 2026 года) и ruAA от «Эксперт РА» (8 июня 2026 года), оба с позитивным прогнозом.
Почему облигация обходится Т-Банку дороже вкладов
Своих денег у Т-Банка много. Средства клиентов — 4 413,5 млрд ₽, это 86% обязательств, из них срочные вклады физлиц 2 289,2 млрд ₽. За первое полугодие 2026 года банк начислил по этим вкладам 149,7 млрд ₽ процентов, в пересчёте на год это 13,3% среднего остатка. Ещё 9,0 млрд ₽ за полугодие ушли взносами в фонд страхования вкладов, и если разложить их на все средства физлиц, вклад обходится банку примерно в 13,8%. Текущие счета стоят 5,7%, а все обязательства вместе с беспроцентными остатками около 9,1%.
Купон класса А1 16,0–16,5% дороже вклада на 2,2–2,7 п.п. Первый год номинал не гасится, и на 30 млрд ₽ эта разница стоит 0,7–0,8 млрд ₽ в год, меньше 1% прибыли банка за одно полугодие (83,4 млрд ₽). Даже если отнести взносы целиком на вклады, выйдет 14,1%, всё равно ниже купона. Прямого объяснения в отчётности нет, но в документах есть три факта, из которых складывается логика сделки.
Кредиты остаются на балансе банка. В МСФО прямо сказано, что «сделки секьюритизации не привели к прекращению признания активов». Облигации СФО учитываются как долг банка, их 111,5 млрд ₽ на 30 июня 2026 года против 63,1 млрд ₽ на начало года, в 1,8 раза больше. Для МСФО это заём под залог портфеля, а не продажа риска: основные риски по кредитам остались у банка.
Первые убытки банк оставлял себе. По таблице сделок в примечании 12 МСФО во всех восьми секьюритизациях, которые числились у банка на 30 июня 2026 года, младший транш «удерживается Банком». Для 7.0 держатель класса Б в отчёте АКРА и в презентации не назван.
Ставка закреплена с обеих сторон. По отчёту АКРА тип ставки у активов и у облигаций «фиксированная/фиксированная», хеджирования нет. Кредиты пула выданы под фиксированные 34,86% на несколько лет вперёд, и облигация с фиксированным купоном закрепляет маржу на весь срок. Стоимость вкладов меняется вслед за ставками, а купон облигации — нет. При снижении ставок фиксированный купон работает против банка, при росте — на него.
Как банк отражает эти сделки в нормативах капитала, в документах, на которые опирается разбор, не раскрыто.
Как устроена сделка: кто получает деньги первым
ООО «СФО ТБ-11» — специализированное финансовое общество, то есть юрлицо без сотрудников и собственного бизнеса, которое покупает у Т-Банка портфель кредитов и выпускает под него облигации. Эмитент создан так, чтобы проблемы банка не затронули пул, и АКРА указывает, что он «соответствует международным критериям защиты от банкротства». Управляет им и ведёт бухгалтерию ООО «АКРА Риск-Менеджмент», представитель владельцев облигаций — ООО «Рондо Капитал».
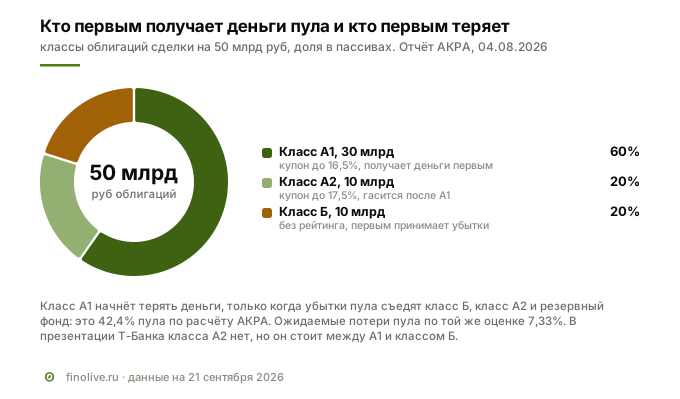
Всего сделка на 50 млрд ₽ облигаций трёх классов.
| Класс | Объём, млрд ₽ | Доля | Купон по отчёту АКРА | Очередь |
|---|---|---|---|---|
| А1 | 30 | 60% | [16,5]% | получает деньги первым |
| А2 | 10 | 20% | [17,5]% | гасится после А1 |
| Б | 10 | 20% | остаток избыточного спреда | первым принимает убытки |
В презентации Т-Банка класса А2 нет вовсе, хотя он стоит в очереди между А1 и классом Б, зарегистрирован в тот же день и включён в список биржи (RU000A10FZG1). Отсюда две цифры презентации, которые легко прочитать неверно. «Портфель в обеспечении составляет 167% от объема облигаций» — это 50 млрд ₽ пула к 30 млрд ₽ одного класса А1. «Резервный фонд — до 10,67%» — это 8% от суммы А1 и А2, пересчитанные на один А1: 3,2 млрд ₽ из 30.
Защита класса А1 складывается из трёх слоёв. Первым убытки съедает избыточный спред — разница между ставкой пула и купонами. Затем класс Б и класс А2, вместе 40% пула. Третий слой — резервный фонд. При размещении он равен 3% от классов А1 и А2 (1,2 млрд ₽) и может пополняться до 8% за счёт кредитной линии Т-Банка, которую банку вернут только после погашения облигаций. АКРА считает кредитную поддержку класса А1 в 42,4% пула с начальным резервом и 46,4% с полностью пополненным.
Год пополнения: что меняет револьверный период
Первые 12 месяцев, до 30 сентября 2027 года, номинал облигаций не гасится. Деньги, которые заёмщики возвращают в счёт основного долга, СФО тратит на покупку у Т-Банка новых кредитов, подходящих под критерии отбора. С 27 октября 2027 года класс А1 начинает гаситься ежемесячно, пропорционально поступлениям по пулу, и по графику из презентации полностью закрывается к 27 августа 2028 года.
Для инвестора это меняет предмет оценки. Пул на дату отчёта АКРА — лишь стартовый состав, через год в нём будут кредиты, выданные осенью 2026 года и летом 2027 года. Покупатель класса А1 доверяет критериям отбора и тому, как банк будет выдавать кредиты весь следующий год. В разобранной нами сделке Сбербанка «СБ Секьюритизация 6» пул не пополняется, и плановый класс АР1 гасится с первого месяца, ожидаемый срок его жизни 0,52 года. В ипотечной сделке ИА ТБ-9 того же Т-Банка периода пополнения тоже нет, номинал гасится из поступлений с самого начала.
От ухудшения пула в период пополнения защищают триггеры. Если хотя бы один срабатывает, покупка новых кредитов прекращается и начинается ускоренная амортизация, то есть досрочное погашение класса А1 из поступлений пула. По отчёту АКРА оснований шесть.
- дефолтный долг больше 10% непогашенного в среднем за три месяца или больше 15% в любом месяце;
- недефолтный долг вместе с деньгами на залоговом счёте меньше 0,9 номинала всех трёх классов;
- резервный фонд три периода подряд ниже необходимого размера;
- рейтинг класса А1 или А2 ниже AA(ru.sf);
- замена сервисного агента;
- любое основание для досрочного погашения по требованию владельцев.
Ожидаемая дата погашения — не обещание. Амортизация идёт из поступлений по пулу, и если заёмщики платят медленнее, срок растягивается. Юридически крайний срок — 27 марта 2035 года.
Что лежит в пуле
На дату анализа АКРА в пуле 93 768 кредитов на 50,46 млрд ₽, средний остаток 538 тыс. ₽. Все кредиты нецелевые, ставка по каждому фиксирована на весь срок, средневзвешенная — 34,86%. Кредиты совсем молодые, средний возраст 3,3 месяца, до погашения в среднем 52,8 месяца.
В пул не берут заёмщиков с отрицательной кредитной историей и кредиты с просрочкой больше пяти календарных дней (пресс-релиз АКРА от 27 июля 2026 года). Концентрации нет. Доля любого кредита не больше 0,01% пула, на 500 крупнейших заёмщиков приходится 4,25%. Кредиты выданы в 82 регионах, но треть пула сосредоточена в двух агломерациях. На Москву приходится 15,07%, на Московскую область 10,32%, на Санкт-Петербург 6,7%.
АКРА отмечает «отсутствие официального подтверждения доходов по форме 2-НДФЛ и/или 3-НДФЛ у части заемщиков». Банк, по словам агентства, «отказался от классических форм для оценки дохода заемщика и использует собственную методику». Проверить эту методику снаружи нельзя, инвестор принимает её вместе с рейтингом.
По винтажам банка с 2020 года АКРА оценило ожидаемые потери пула в 7,33% при стандартном отклонении 2,95% и потери по классу А1 в 0,0%. Сам Т-Банк в презентации пишет, что средний уровень дефолта по его потребительским кредитам «не превышает 6% в год» и что класс А1 «может выдержать более 50% дефолта портфеля». Это оценки банка, независимой проверки у них нет.
Отрасль: потребкредиты после снижения ставок
По данным Банка России, во втором квартале портфель необеспеченных потребкредитов прибавил 2,8%, в основном за счёт кредитов наличными. Доля проблемной задолженности стабильна, 13,2% на 1 июля против 13,1% на 1 апреля. Опережающий индикатор улучшился. По кредитам наличными, выданным в апреле 2026 года, доля просрочки больше 30 дней на третий месяц — 0,7%, на 0,9 п.п. ниже, чем у апрельских выдач 2025 года.
Регулятор при этом рост сдерживает. С четвёртого квартала 2026 года банкам разрешено выдавать заёмщикам с долговой нагрузкой выше 50% дохода не больше 15% кредитов наличными (в третьем квартале лимит был 18%, фактическая доля во втором квартале — 16%), с нагрузкой выше 80% — не больше 1%, кредиты сроком от пяти лет — тоже не больше 1%. ЦБ прямо предупреждает, что качество новых кредитов может ухудшиться «в случае замедления роста реальных доходов заемщиков».
Для пула 7.0 это важно в двух местах. Кредиты, которые попадут в пул за год пополнения, банк будет выдавать уже под новыми лимитами. А кредиты нынешнего пула в среднем выданы примерно на 4,7 года (3,3 месяца возраста плюс 52,8 месяца до погашения), рядом с границей в пять лет, выдачи за которой ЦБ с октября ограничил 1%.
По исследованию «Эксперт РА» «Пятикратный рывок», объём многотраншевых сделок вырос с 45 млрд ₽ в 2024 году до 229 млрд ₽ в 2025 году, прогноз на 2026 год — свыше 0,6 трлн ₽. Потребкредиты составляют 87% активов таких сделок. Крупнейшие оригинаторы 2025 года — ВТБ (41% рынка), Т-Банк (29%, 44,5 млрд ₽) и Сбербанк (13%). Там же отмечено, что указание Банка России снизило минимальную долю риска, которую оригинатор обязан удерживать, с 20 до 5%.
Конкуренты: те же кредиты у Сбера и Альфы
29 сентября на рынок выходят сразу две сделки на кредитах наличными, «Кредитный поток 7.0» и «СБ Секьюритизация 6» Сбербанка. У Альфа-Банка в августе разместилась «Альфа Фабрика ПК-4», у самого Т-Банка — «Кредитный поток 6.0».
| Т-Банк, 7.0 | Т-Банк, 6.0 | Альфа, ПК-4 | Сбер, СБ-6 | |
|---|---|---|---|---|
| Пул, млрд ₽ | 50,5 | 50,3 | 45,0 | 80 |
| Кредитов | 93 768 | 119 941 | — | 350 000 |
| Ставка пула | 34,86% | 36,29% | 27,39% | 33,1% |
| Возраст кредитов, мес. | 3,3 | 6,4 | 15,2 | — |
| Ожидаемые потери пула (АКРА) | 7,33% | 8,19% | 11,77% | другая методика |
| Старший класс, млрд ₽ | 30 | 30 | 25 | 64 в четырёх классах |
| Купон старшего | ориентир 16,0–16,5% | 16,25% | 16,25% | ориентиры 15,50–16,00% |
| Пополнение пула | 12 месяцев | 12 месяцев | 12 месяцев | нет |
| Рейтинг банка (АКРА) | AA(RU) | AA(RU) | AAA(RU) | AAA(RU) |
Ожидаемые потери сравниваются только внутри одной методики, поэтому у Сбера, чьи сделки оценивает «Эксперт РА», их в таблице нет.
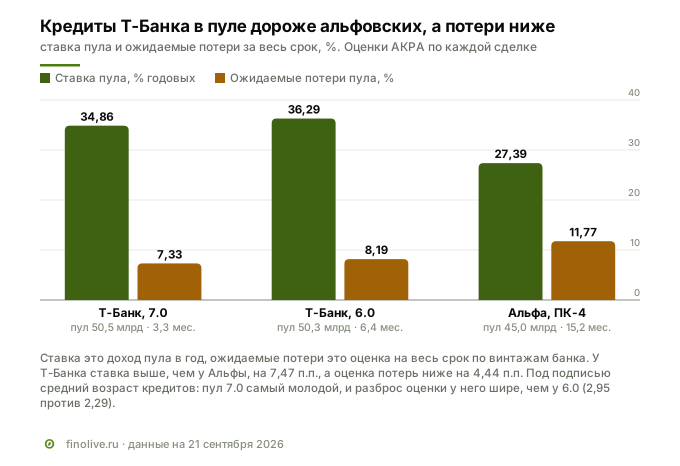
Главное отличие видно по сравнению с Альфой. Ставка по кредитам в пуле Т-Банка выше на 7,47 п.п., а ожидаемые потери по нему АКРА оценивает на 4,44 п.п. ниже. Причину потерь отчёты не раскладывают, но одно различие в документах видно прямо. Т-Банк не берёт в пул кредиты с просрочкой больше пяти дней, Альфа — больше тридцати. Зато пул Альфы старше, 15,2 месяца против 3,3: по нему уже видно, как кредиты ведут себя во времени, а по пулу 7.0 пока почти нечего наблюдать.
Против собственной сделки 6.0 у нового пула ставка чуть ниже и оценка потерь чуть лучше, но моложе, а разброс оценки шире, стандартное отклонение 2,95 против 2,29. Средний кредит вырос с 420 до 538 тыс. ₽. По 6.0 АКРА закладывало купон класса А1 не выше 16,5%, как и сейчас; итоговый купон по данным биржи — 16,25%.
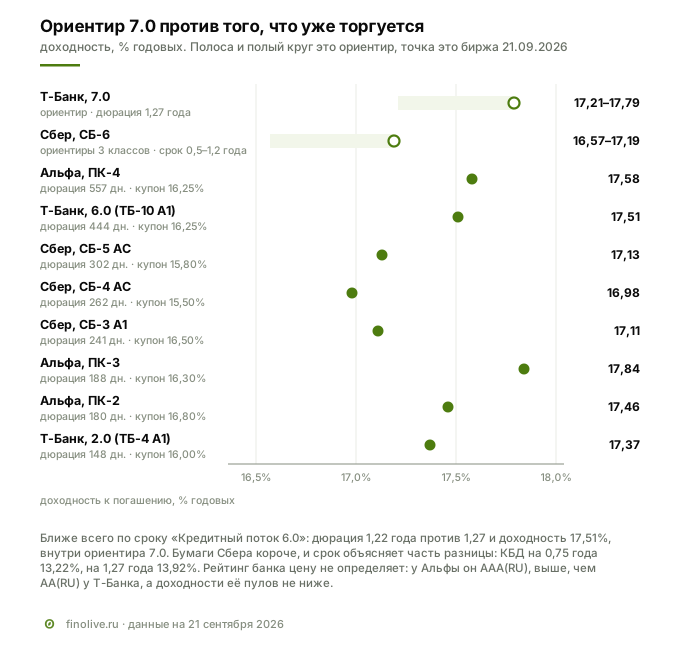
На бирже ближе всего по сроку «Кредитный поток 6.0». У него дюрация 1,22 года против 1,27 у 7.0 и доходность 17,51% на 21 сентября, внутри ориентира новой сделки. «Альфа Фабрика ПК-4» торгуется под 17,58%, класс АС сделки Сбера «СБ Секьюритизация 5» — под 17,13%. Бумаги Сбера короче, и срок объясняет часть разницы. Кривая бескупонной доходности ОФЗ (КБД) Банка России на 0,75 года — 13,22%, на 1,27 года — 13,92%. Рейтинг банка-оригинатора цену не определяет. У Альфы он выше, чем у Т-Банка, а доходности её пулов не ниже.
Премия ориентира к кривой ОФЗ на срок дюрации — 329–387 б. п., купон выше ключевой ставки 14% на 2,0–2,5 п.п. Сравнение из презентации Т-Банка с корпоративными облигациями AAA(RU) под 15,28% не учитывает, что рейтинг .sf выставлен конструкции сделки, а не компании.
Сильные стороны выпуска
Запас прочности. Кредитная поддержка класса А1 — 42,4% пула против 7,33% ожидаемых потерь по оценке АКРА, почти вшестеро больше.
Избыточный спред. Около 21,6 п.п. в год до расходов сделки работают как первый слой защиты и пополняются каждый месяц.
Дробность пула. Почти 94 тысячи кредитов, ни один не больше 0,01% пула: неплатёж отдельного заёмщика на поток не влияет.
Оригинатор держит интерес. В сделках, числившихся на балансе на 30 июня 2026 года, Т-Банк оставлял себе младший транш, стоимость риска кредитов наличными стабильна, а сделка 6.0 торгуется около номинала, по 99,98% на 21 сентября.
Короткий срок. Дюрация 1,27 года, ожидаемое погашение в августе 2028 года. При росте ставок на 1 п.п. цена по оценке через модифицированную дюрацию снизится примерно на 1,1%.
Риски
Кредитный риск пула. Пул самый молодой из сравниваемых, 3,3 месяца, и оценка потерь опирается на поведение прошлых выдач, а не этих кредитов. Банк почти вдвое нарастил выдачи, и убытки по свежим кредитам проявятся не сразу. Часть заёмщиков без подтверждённого справкой дохода, а АКРА в отчёте отдельно пишет, что его методология «не содержит допущений» для некачественных потребкредитов и других высокорисковых продуктов.
Риск конструкции. Год пополнения означает, что состав пула будет другим, чем на дату рейтинга. Все ключевые роли у одного банка. Т-Банк — оригинатор, сервисный агент, банк залогового счёта, расчётный агент и маркетмейкер. «Резервный сервисный агент — отсутствует», агента заменят только при дефолте Т-Банка, неисполнении им обязательств или понижении его рейтинга ниже A(RU). Трёхтраншевая структура, по оценке АКРА, «не является стандартной для большинства российских сделок». Управляющая компания эмитента — дочерняя компания того же агентства, которое присваивает рейтинг. АКРА в отчёте указывает, что АКРА РМ в присвоении рейтинга не участвовала и работает в режиме операционного разделения.
Рыночный риск. Купон фиксированный, номинал возвращается частями с октября 2027 года, и при снижении ставок купоны и возвращённый номинал придётся вкладывать дешевле. Третий уровень листинга и ликвидность, которую поддерживает маркетмейкер-оригинатор. 29 сентября рынок одновременно получит две крупные сделки потребкредитов, 30 млрд ₽ от Т-Банка и 64 млрд ₽ старших классов от Сбера, а основные покупатели таких бумаг, по оценке «Эксперт РА», — физические лица.
Регуляторный риск. Лимиты ЦБ пересматриваются каждый квартал. Более жёсткие лимиты улучшают качество новых выдач, но могут сократить выбор кредитов, которые можно добавить в пул.
Красные флаги: что смотреть и где
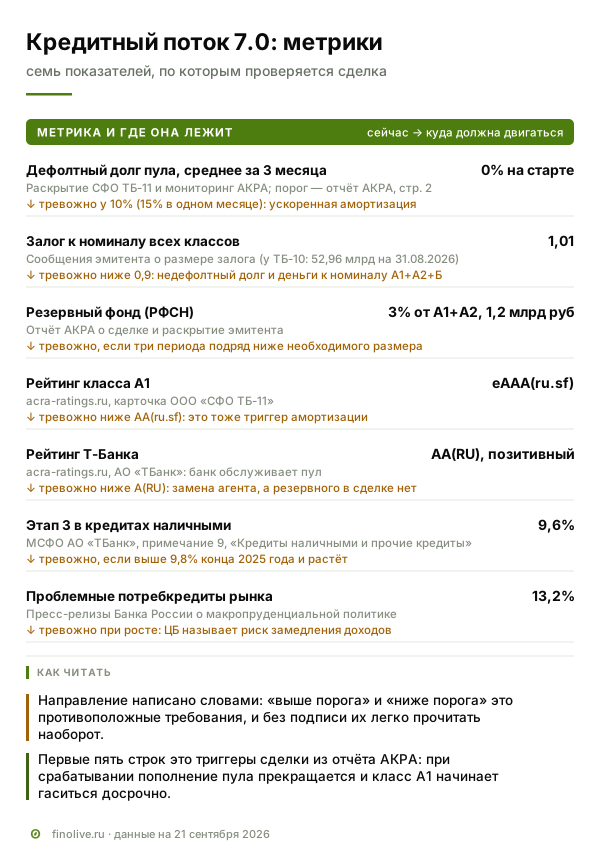
Первые пять метрик — триггеры сделки из отчёта АКРА. При срабатывании любого из них пополнение прекращается и класс А1 начинает гаситься досрочно. Две последние относятся к оригинатору и рынку. Карточка банка — на странице Т-Банка.
| Метрика | Где смотреть | Сейчас | Порог |
|---|---|---|---|
| Дефолтный долг пула, среднее за 3 месяца | раскрытие СФО ТБ-11 и мониторинг АКРА; порог — отчёт АКРА, стр. 2 | 0% на старте | тревожно у 10% (15% в одном месяце): ускоренная амортизация |
| Залог к номиналу всех классов | сообщения эмитента о размере залога (у ТБ-10: 52,96 млрд ₽ на 31.08.2026) | 1,01 | тревожно ниже 0,9: недефолтный долг и деньги к номиналу А1+А2+Б |
| Резервный фонд | отчёт АКРА о сделке и раскрытие эмитента | 3% от А1+А2, 1,2 млрд ₽ | тревожно, если три периода подряд ниже необходимого размера |
| Рейтинг класса А1 | acra-ratings.ru, карточка ООО «СФО ТБ-11» | eAAA(ru.sf) | тревожно ниже AA(ru.sf): это тоже триггер амортизации |
| Рейтинг Т-Банка | acra-ratings.ru, АО «ТБанк»: банк обслуживает пул | AA(RU), позитивный | тревожно ниже A(RU): замена агента, а резервного в сделке нет |
| Этап 3 в кредитах наличными | МСФО АО «ТБанк», примечание 9, «Кредиты наличными и прочие кредиты» | 9,6% | тревожно, если выше 9,8% конца 2025 года и растёт |
| Проблемные потребкредиты рынка | пресс-релизы Банка России о макропруденциальной политике | 13,2% | тревожно при росте: ЦБ называет риск замедления доходов |
Вопросы и ответы
Облигация обходится Т-Банку дороже вкладов? Да, на 2,2–2,7 п.п. Ориентир купона 16,0–16,5%, а срочные вклады физлиц обошлись банку в первом полугодии 2026 года около 13,8% годовых вместе со страхованием вкладов. Кредиты остаются на балансе, облигации СФО числятся долгом банка, так что это его расход.
Кто платит по облигации — Т-Банк или заёмщики? Заёмщики пула. Банк передаёт кредиты специальному обществу, и купон с номиналом идут из их платежей. Т-Банк отвечает за сделку как сервисный агент, который собирает платежи, даёт кредитную линию для резервного фонда и, если держит класс Б, первым получает убытки. Гарантии по облигации у банка нет, АКРА прямо пишет, что сделка не предусматривает компенсации потерь за счёт внешних гарантий.
Почему кредиты под 34,86% дают бумагу высшей категории? Рейтинг eAAA(ru.sf) выставлен классу А1, а не пулу. Убытки сначала гасит избыточный спред, затем класс Б и класс А2, затем резервный фонд, вместе 42,4% пула при ожидаемых потерях 7,33%. Суффикс .sf означает отдельную шкалу структурированного финансирования, с рейтингом компании её напрямую не сравнивают.
Итог
Для Т-Банка «Кредитный поток 7.0» дороже вкладов на 2,2–2,7 п.п., это 0,7–0,8 млрд ₽ в год, меньше 1% полугодовой прибыли банка.
«Кредитный поток 7.0» повторяет конструкцию августовской сделки 6.0 на новом пуле. Это 30 млрд ₽ старшего класса над 20 млрд ₽ классов А2 и Б, год пополнения и потолок купона 16,5%. Ориентир доходности 17,21–17,79% стоит там же, где на бирже торгуется 6.0 того же срока.
Сильно по выпуску. Защита 42,4% пула при ожидаемых потерях 7,33%, избыточный спред около 21,6 п.п. в год, дробный пул без концентрации, короткая дюрация.
Слабо по выпуску. Пул моложе всех сравниваемых, год его состав будет меняться, резервного сервисного агента нет, все ключевые роли у одного банка, а в презентации Т-Банка нет второго старшего класса.
Сильно по оригинатору. Прибыльный банк с рейтингом AA(RU) и позитивным прогнозом, стабильная стоимость риска и доля обесценённых кредитов, младший транш прошлых сделок на балансе банка.
Слабо по оригинатору. Выдачи кредитов наличными за первое полугодие почти вдвое больше, чем годом раньше, и эффект этого роста на убытки ещё не виден.
Кому выпуск может подойти. Инвестору, который ищет фиксированный ежемесячный купон на срок около двух лет и готов следить за раскрытием эмитента, а не только за рейтингом. Тому, кто понимает, что номинал вернётся частями и его придётся реинвестировать.
Кому не подойдёт. Тому, кому нужна точная дата погашения и один платёж в конце. Тому, кто оценивает бумагу по имени Т-Банка: платят по ней заёмщики. Тому, кто рассчитывает на ликвидный выход в любой момент на третьем уровне листинга.
Материалы по сделке
- Презентация Т-Банка «Кредитный поток 7.0» — параметры класса А1, график погашения.
- Отчёт АКРА о присвоении ожидаемого рейтинга, 04.08.2026 — структура, пул, триггеры.
- Пресс-релиз АКРА об ожидаемом рейтинге, 27.07.2026 — критерии отбора.
- МСФО АО «ТБанк» за 6 месяцев 2026 года — кредиты наличными, секьюритизированные облигации.
- Т-Банк на finolive.ru — рейтинги, облигации и отчётность банка.
Смежные материалы
- Облигации СФО «СБ Секьюритизация 6»: как пул потребкредитов под 33% превращается в бумагу с рейтингом AAA — сделка Сбера с тем же днём размещения, механика секьюритизации подробно.
- ИА ТБ-9: облигация, по которой платят 6 332 ипотечных заёмщика — та же схема у Т-Банка на ипотеке.
- Амортизация номинала: как частичное погашение меняет денежный поток инвестора — что происходит с деньгами, когда номинал возвращается частями.
Данные приведены по состоянию на 21 сентября 2026 года: презентация и карточка размещения Т-Банка, отчёт АКРА от 4 августа и пресс-релиз от 27 июля 2026 года, МСФО АО «ТБанк» за 6 месяцев 2026 года, пресс-релиз Банка России от 27 июля 2026 года, исследование «Эксперт РА», доска Московской биржи и ключевая ставка Банка России на 20–21 сентября. Параметры до закрытия книги — ориентиры, цифры отчёта АКРА индикативные. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.