Облигации СФО «СБ Секьюритизация 6»: как пул потребкредитов под 33% превращается в бумагу с рейтингом AAA
29 сентября Сбербанк размещает шестую сделку секьюритизации потребкредитов: 350 тысяч кредитов под средние 33,1% годовых, пять классов облигаций на 80 млрд рублей, ориентиры купона 15,50–16,00%. Разбор структуры, критериев отбора пула, бизнеса оригинатора и того, чем плановый класс АР отличается от поддерживающего АС.
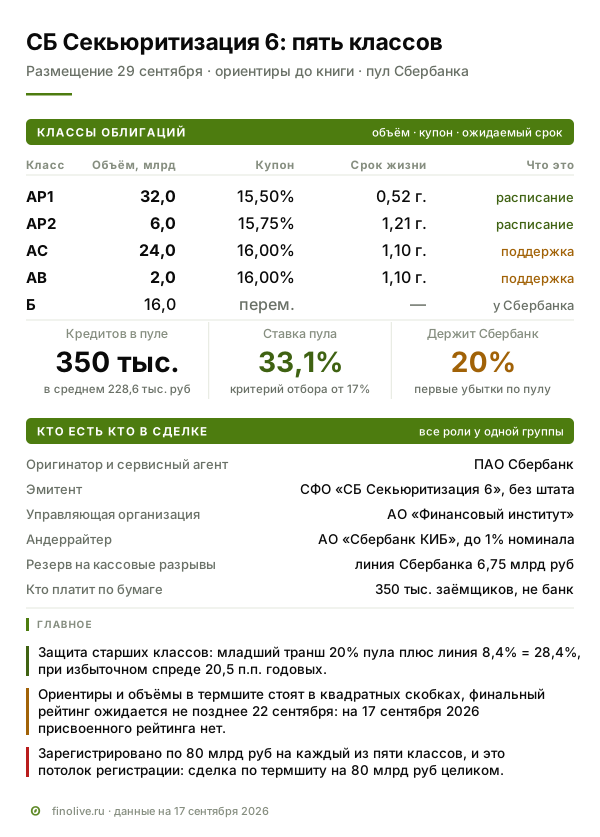
29 сентября ООО «СФО „СБ Секьюритизация 6“» размещает пять выпусков облигаций, обеспеченных портфелем потребительских кредитов Сбербанка: 350 тысяч кредитов на 80 млрд ₽ под средние 33,1% годовых. Инвесторам предлагаются четыре класса с ориентирами купона 15,50%, 15,75% и 16,00%; младший класс на 16 млрд ₽ банк оставляет себе и первым принимает убытки. Главное до цифр: покупается не долг компании, а доля в денежном потоке от 350 тысяч заёмщиков, отобранных по четырнадцати формальным критериям.
Параметры выпусков
Цифры — из термшита «Условия выплат и погашения», опубликованного эмитентом 15 сентября, и из сообщений о существенных фактах от 14 сентября. Квадратные скобки — нотация самого документа: «величины в квадратных скобках индикативные и могут быть изменены».
| Класс | ISIN | Объём, млрд ₽ | Купон | Доходность при цене 100% | Ожидаемый срок жизни | Листинг |
|---|---|---|---|---|---|---|
| АР1 | RU000A10G1R9 | 32,0 | 15,50% | 16,57% | 0,52 года | 3-й уровень |
| АР2 | RU000A10G1S7 | 6,0 | 15,75% | 16,90% | 1,21 года | 3-й уровень |
| АС | RU000A10G1T5 | 24,0 | 16,00% | 17,19% | 1,10 года | 3-й уровень |
| АВ | RU000A10G1U3 | 2,0 | 16,00% | 17,19% | 1,10 года | не листингован |
| Б | RU000A10G1V1 | 16,0 | переменный | — | — | не листингован |
На бирже сделка пока присутствует только технически: 15 сентября классы АР2 и АС были заведены на служебном режиме размещения PSAU, сделок по ним нет, на вторичном рынке классов нет ни одного.
Условия у четырёх доступных классов общие: номинал 1 000 ₽, размещение по 100% от номинала, выплаты 26-го числа каждого месяца, первый купонный период 58 дней, юридическое погашение 26 сентября 2035 года. Проспект помечает раздел о бумагах для квалифицированных инвесторов как «не применимо». Андеррайтер — АО «Сбербанк КИБ», вознаграждение не выше 1% номинала, обязанности выкупать остаток у него нет.
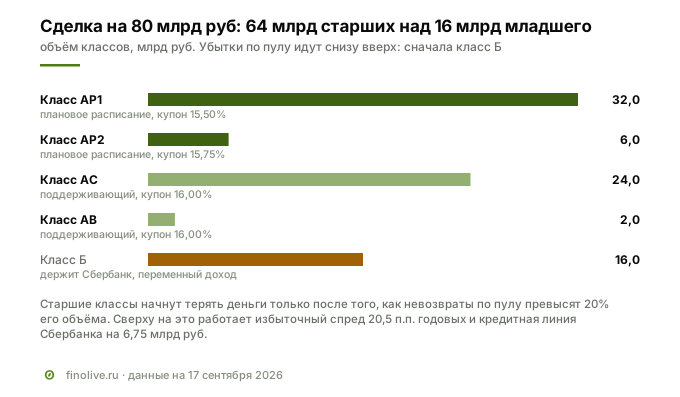
Сообщения деловых СМИ от 14 сентября о «пяти выпусках общим объёмом 400 млрд рублей» верны по цифре и неверны по смыслу: в условиях размещения каждого класса стоит «Количество размещаемых Облигаций выпуска составляет 80 000 000 штук» при номинале 1 000 ₽. Пять классов по 80 млрд ₽ — это потолок регистрации, взятый с запасом. Сделка по термшиту: 32 + 6 + 24 + 2 млрд ₽ старших классов плюс 16 млрд ₽ младшего = 80 млрд ₽, ровно столько же составляет «объём покрытия» портфеля.
Пример. Доходность 17,19% при купоне 16,00% — не свойство бумаги, а результат ежемесячного начисления: (1 + 0,16 ÷ 12)¹² − 1 = 17,23%. Достижима она только если каждый купон удаётся снова вложить под ту же ставку. При ключевой ставке 14% и снижающейся кривой ОФЗ это допущение выполняться не обязано.
Что такое секьюритизация и зачем она нужна
Вся конструкция выпуска — следствие устройства сделки, поэтому без этого блока дальше не обойтись.
Секьюритизация — продажа портфеля кредитов отдельной компании, которая финансирует покупку выпуском облигаций. Компания создаётся под одну сделку, других активов и обязательств у неё нет. В России она называется специализированным финансовым обществом (СФО) и работает по закону «О рынке ценных бумаг». Эмитент описывает себя так: общество «выполняет строго ограниченный набор функций, предусмотренных её уставом, не имеет штатных сотрудников и законодательно защищена от банкротства до момента полного погашения всех выпущенных ею облигаций».
Отсюда три следствия, меняющие логику анализа.
Отчётность эмитента анализировать бессмысленно. У СФО нет ни выручки, ни сотрудников, ни бизнеса: баланс — купленный портфель против выпущенных облигаций, а на залоговом счёте на дату утверждения проспекта лежало 10 000 ₽. Смотреть нужно на пул и конструкцию, финансовое состояние изучать у того, кто выдал кредиты.
Риск банка и риск бумаги разведены. Кредиты юридически ушли в отдельное лицо, и кредиторы банка до них не дотянутся. Обратное тоже верно: если пул заплатит хуже плана, банк доплачивать не обязан. Держатель облигаций зависит не от Сбербанка, а от 350 тысяч физических лиц.
Транши — это очередь, а не разные бумаги. Все классы обеспечены одним залогом и различаются порядком, в котором к ним приходят деньги и убытки. Младший класс Б получает остаток после выплат старшим и первым принимает потери; Сбербанк оставляет его себе, принимая «не менее первых 20% потенциальных убытков по портфелю».
Пример. Пул 80 млрд ₽: старшие классы 64 млрд ₽, младший 16 млрд ₽. Если заёмщики не вернут 10 млрд ₽, убыток целиком ложится на младший класс — он сократится до 6 млрд ₽, старшие получат свои 64 млрд ₽ полностью. Старшие начнут терять деньги только когда невозвраты перевалят за 20% пула. Поэтому бумага на кредитах под 33% и может иметь высшую рейтинговую категорию.
Слово «агент» в документации означает два разных предмета. Эмитент (СФО) владеет пулом и платит купон. Сервисный агент собирает платежи и ведёт работу с просрочкой; здесь это тот же Сбербанк. Расчётный агент считает, сколько кому причитается на каждую дату выплаты. Фраза «платежи идут агенту, агент платит купон» ломается, если под агентом понимать банк: банк только собирает деньги, платит эмитент.
Бизнес оригинатора: на чём зарабатывает Сбербанк в потребкредитовании
Пул создал не эмитент, а Сбербанк, и качество бумаги определяется его кредитной машиной.
Чем зарабатывает и кто платит. Механизм простой: банк привлекает деньги вкладчиков, выдаёт их физлицам без залога под ставку, кратно превышающую стоимость привлечения, и живёт на разнице за вычетом невозвратов. За шесть месяцев 2026 года чистые процентные доходы группы — 2 051,1 млрд ₽ против 1 674,2 млрд ₽ годом ранее, рост на 22,5%. Платят физические лица, и концентрации нет по построению: в пуле 350 тысяч кредитов средним размером 228,6 тыс. ₽, а по предыдущей сделке линейки «Эксперт РА» замерило, что топ-50 кредитов дают 0,3% портфеля. Это противоположность корпоративному выпуску, где один контрагент способен принести больше половины выручки.
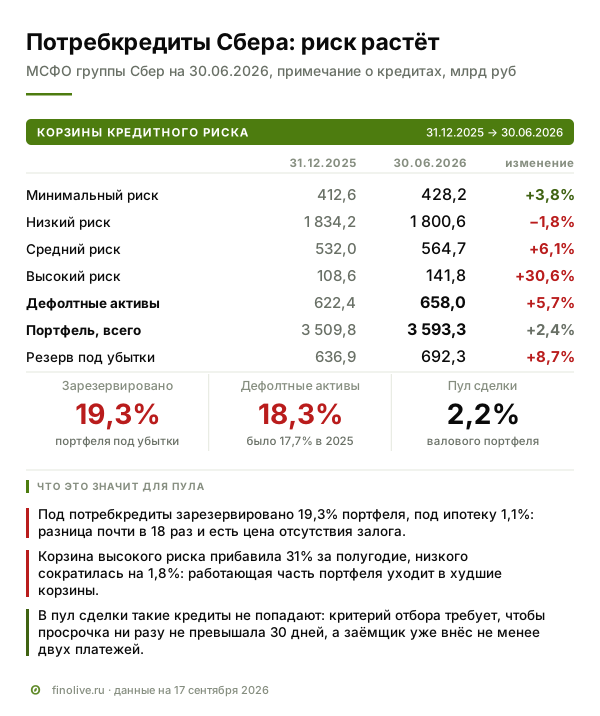
Что отчётность говорит о сегменте. По МСФО на 30 июня 2026 года валовой портфель «потребительских и прочих ссуд физическим лицам» — 3 593,3 млрд ₽ при резерве 692,3 млрд ₽, то есть 19,3% портфеля уже зарезервировано. Под жилищное кредитование, где есть залог, резерв составляет 1,1%: разница почти в восемнадцать раз и есть цена отсутствия залога. Строка «дефолтные активы» — 658,0 млрд ₽, это 18,3% валового портфеля против 17,7% на конец 2025 года. Почти каждый пятый рубль портфеля не обслуживается по графику, и покрыт он резервами на 88% — потери банк признал, а не спрятал.
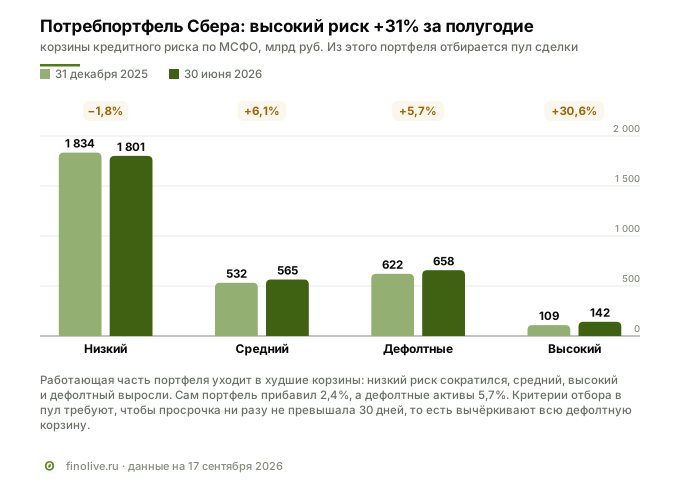
Движение внутри корзин важнее уровней. За полугодие корзина высокого кредитного риска выросла с 108,6 до 141,8 млрд ₽ (+31%), низкого — сократилась с 1 834,2 до 1 800,6 млрд ₽. Работающая часть портфеля мигрирует в худшие корзины, сам портфель прибавил 2,4%, а дефолтные активы — 5,7%. Сегмент не растёт, а ухудшается, и это не особенность Сбербанка: по данным Банка России доля проблемных необеспеченных ссуд по системе поднялась к 4,6%, максимуму за пять лет, при просроченной задолженности граждан 1,65 трлн ₽.
Кто владеет и кто подписывает. Контролирующий акционер Сбербанка — Российская Федерация через Министерство финансов, 50% плюс одна акция. Эмитент — отдельное лицо: ООО «СФО „СБ Секьюритизация 6“», ИНН 9703228710, ОГРН 1257700474020, Москва, Пресненская набережная. Собственного руководителя у него нет: функции единоличного исполнительного органа переданы по договору от 5 ноября 2025 года АО «Финансовый институт», документы подписывает его генеральный директор Т. В. Умарова. Для СФО это норма — управляющая организация обслуживает несколько обществ, что и позволяет эмитенту работать без штата. Владеет эмитентом не Сбербанк: по проспекту единственный участник со 100% — Фонд содействия развитию рынка инвестиционных продуктов и секьюритизации активов «Стандарт», а «лица, контролирующие участника Эмитента», в проспекте прямо названы отсутствующими. Так устроена обособленность сделки: банк инициирует её и продаёт кредиты, но общество ему не принадлежит, и требования к банку до пула не дотягиваются.
Публичная история линейки. Шестая сделка не дебют. Первая размещена 30 августа 2024 года, класс А на 9,5 млрд ₽ под 20,00%; разделение старшего транша на плановый и поддерживающий классы Сбербанк впервые применил в четвёртой сделке 30 марта 2026 года (АР 10,0 млрд ₽ под 15,37%, АС 22,7 млрд ₽ под 15,50%), а пятая, 14 июля 2026 года, повторила схему крупнее — АР1 19,0 млрд ₽ и АС 38,4 млрд ₽ под 15,80%. Все выпуски получили от «Эксперт РА» рейтинг ruAAA.sf. Ставки первых сделок с нынешними несопоставимы, ключевая была иной; сопоставим размер: 9,5 → 10,9 → 17,7 → 32,7 → 57,4 → 64 млрд ₽ старших классов, то есть программа выросла почти в семь раз за два года.
Что на самом деле лежит в пуле
Главная ошибка при чтении такой сделки — подставить вместо пула средний портфель банка. Разводят их критерии из проспекта.
| Критерий отбора | Требование |
|---|---|
| Процентная ставка на дату передачи | не менее 17% годовых |
| Размер кредита на дату выдачи | не более 5,1 млн ₽ |
| Остаток долга | не менее 40 тыс. ₽ |
| Срок на дату выдачи / на дату передачи | не более 100 / 95 месяцев |
| Просрочка в прошлом | «ни разу не превышал 30 календарных дней» |
| Уже внесено платежей | не менее двух |
| Реструктуризация или рефинансирование | не проводились |
| График платежей | равные аннуитетные платежи по фиксированной ставке |
| Возраст заёмщика | от 18 лет на выдаче, не более 77 на дату погашения |
| Доход заёмщика | подтверждён по внутренним документам банка |
| Дата погашения кредита | не позднее 1 мая 2035 года |
Требование «ни разу не превышал 30 календарных дней» вычёркивает из пула всё, что формирует те самые 18,3% дефолтных активов в портфеле банка. Два уже внесённых платежа отсекают мошенничество и ошибки андеррайтинга, которые проявляются в первые месяцы, а запрет на реструктуризацию убирает заёмщиков, которым уже понадобилось облегчение. По предыдущей сделке «Эксперт РА» замерило результат: «97,9% заемщиков никогда не имели просроченной задолженности сверх 30 дней».
Средняя ставка пула 33,1% при критерии «не менее 17%» описывает сегмент прямо: 228 тысяч ₽ на 4,2 года под треть в год — дорогой необеспеченный кредит наличными, а не зарплатный кредит сотруднику корпорации. У пятой сделки средний остаток был 353,8 тыс. ₽ при ставке 31,3%: здесь чек меньше на треть, ставка выше почти на 2 п.п., кредитов на 75% больше. Мельче чек — лучше диверсификация, выше ставка — больше денег на покрытие потерь; но дорогой мелкий кредит выдаётся заёмщику, которому банк не предложил ставку ниже, поэтому переносить статистику прошлых сделок на этот пул нельзя.
Сколько денег в конструкции
Избыточный спред. Пул платит 33,1% годовых. Взвешенный купон старших классов — 15,73%, и приходится он на 80% пула, то есть стоит пулу 12,58% годовых от остатка долга. Разница 20,5 п.п. в год до потерь, налогов и оплаты контрагентов; по пятой сделке «Эксперт РА» оценило избыточный спред как «более 17% годовых от остатка основного долга». Это первый слой защиты: убытки гасятся текущими процентами ещё до того, как дело дойдёт до младшего транша.
Младший класс. 16 млрд ₽ из 80 млрд ₽ — 20% пула, ровно та «кредитная поддержка», которую термшит указывает всем старшим классам. Держит его Сбербанк, и это вчетверо больше нынешнего минимума: указание Банка России позволило снизить долю удерживаемого риска по неипотечной секьюритизации с 20% до 5%.
Кредитная линия. 14 сентября эмитент раскрыл крупную сделку — договор № 380C01LEC от 11 сентября, по которому Сбербанк «обязуется открыть Эмитенту возобновляемую кредитную линию с лимитом 6 750 000 000 рублей» на срок до 10 марта 2036 года. Это резерв на кассовые разрывы: деньги, которыми эмитент закроет купон, если платежи заёмщиков в конкретном месяце не совпадут с датой выплаты. Ещё 8,4% пула.
Сумма двух слоёв — 28,4% пула, и по пятой сделке «Эксперт РА» указало суммарное усиление старшего класса ровно в «28% от секьюритизируемого портфеля». Совпадение не случайно и не повод говорить о «запасе прочности»: в структурированном финансировании уровень поддержки подбирают под целевую букву рейтинга. Правильное чтение — конструкцию собрали под тот же уровень, при котором прошлая сделка получила ruAAA.sf.
Оговорка: в термшите рейтинги стоят как «ожидается [ruAAA.sf]», а сам документ уточняет — «финальный рейтинг ожидается не позднее 22 сентября 2026 г.». На 17 сентября присвоенного рейтинга у выпусков нет. Суффикс .sf — отдельная шкала для инструментов структурированного финансирования, и в один ряд с AAA корпоративных эмитентов эти буквы не ставятся.
Чем плановый класс отличается от поддерживающего
Здесь главное новшество линейки, и оно отвечает на вопрос, который в секьюритизации важнее кредитного риска.
Облигация с амортизацией гасится не одной суммой в конце, а частями: каждый месяц вместе с купоном приходит часть номинала, и её размер зависит от того, сколько денег пришло от заёмщиков. А заёмщики гасят кредиты досрочно, и чем дороже кредит, тем охотнее они рефинансируются при снижении ставок. Скорость этого процесса называется CPR (conditional prepayment rate), базовый сценарий модели эмитента — 35% в год. Для инвестора это не подарок, а риск: деньги возвращаются раньше плана, вкладывать их приходится под ту ставку, которая будет тогда, а срок инвестиции перестаёт быть известным.
Старший транш разделён на два вида классов, чтобы этот риск можно было выбирать. АР1 и АР2 — плановые: для них в эмиссионной документации прописано расписание, какой непогашенный номинал должен остаться на каждую дату выплаты, и деньги от заёмщиков идут на эти классы ровно в нужном для расписания объёме. Границы термшит оговаривает: предполагается расписание, «которому сделка сможет следовать при скоростях досрочных погашений по кредитам от 0% до 50% CPR». АС и АВ — поддерживающие: они получают разницу между тем, что пришло от заёмщиков, и тем, что забрали по расписанию плановые классы, то есть впитывают всю неопределённость.
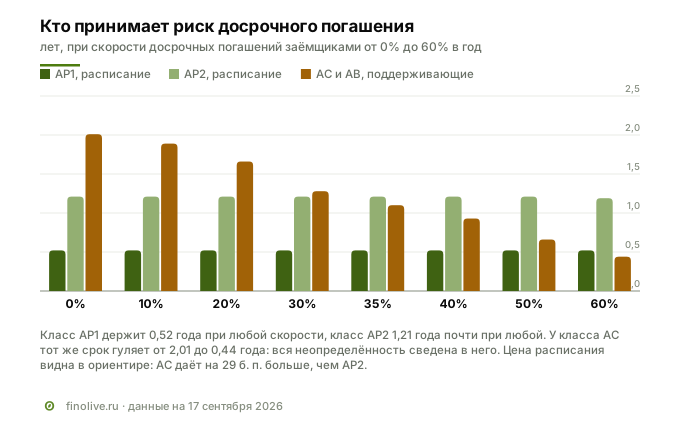
Насколько это работает, видно из приложения к термшиту: ожидаемый срок жизни класса АР1 — 0,52 года при любой скорости досрочного погашения от 0% до 60%, он не меняется вообще; у АР2 — 1,21 года вплоть до 55% CPR; у класса АС тот же показатель гуляет от 2,01 года при нулевых досрочных погашениях до 0,44 при 60%, разброс в 4,6 раза.
Сколько стоит предсказуемость. Корректно сравнивать АР2 и АС: в базовом сценарии их ожидаемый срок почти совпадает, 1,21 и 1,10 года. Ориентир доходности у АС — 17,19%, у АР2 — 16,90%. Разница 29 базисных пунктов и есть рыночная цена фиксированного расписания: инвестор, готовый принять срок от полугода до двух лет, получает почти треть процентного пункта сверху, а тот, кому нужен известный график, за него платит. Оговорка: расписания «будут установлены по согласованию с инвесторами до Даты начала размещения облигаций» и на 17 сентября не опубликованы.
Терминологическая ловушка. «Досрочное погашение» здесь означает два разных события. Первое — заёмщик гасит потребкредит раньше графика, это главный риск инвестора. Второе — досрочное погашение самих облигаций: у оригинатора есть право выкупить портфель, когда непогашенный номинал старших классов упадёт до 10% от начального (clean-up call), и термшит подчёркивает, что это «право (но не обязанность)». Права досрочно погасить бумагу по своему усмотрению у эмитента нет.
Рынок и конкуренты
По оценке «Эксперт РА», объём эмиссии многотраншевой секьюритизации составил 45 млрд ₽ в 2024 году и 229 млрд ₽ в 2025-м — рост в 5,1 раза, с 10 до 25 выпусков без учёта младших траншей. Прогноз на 2026 год — свыше 0,6 трлн ₽, на 2027-й — около 1 трлн ₽, с выходом в паритет с ипотечными бумагами ДОМ.РФ, которых в 2025 году было около 670 млрд ₽. Потребительские кредиты формируют 87% активов таких сделок. Рост дали два решения регулятора: снижение удерживаемого риска с 20% до 5% и то, что агентство называет «условным фиксированием графика погашения номинала» — это и есть класс АР.
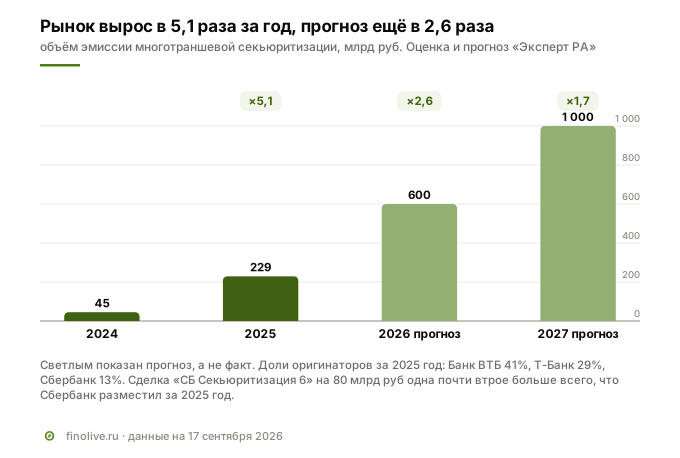
Доли оригинаторов за 2025 год неожиданные: Банк ВТБ — 41% рынка (92,5 млрд ₽), Т-Банк — 29% (44,5 млрд ₽), Сбербанк — 13% (28,6 млрд ₽). Крупнейший банк страны на этом рынке третий, и сделка на 80 млрд ₽ — попытка это изменить: она одна почти втрое больше всего, что Сбербанк разместил за 2025 год. Сравнение по конструкции важнее долей. У Сбербанка — плановые классы с расписанием и поддерживающий класс, впервые применённые в четвёртой сделке в марте 2026 года. У Т-Банка в СФО ТБ-10 два старших класса, А1 и А2 с купонами 16,25% и 17,00%, но расписания номинала нет. У Альфа-Банка в линейке «Фабрика ПК» один старший класс. Сбербанк конкурирует не ставкой, а формой инструмента: продаёт не доходность, а определённость срока.
Ориентиры имеют смысл рядом с тем, что уже торгуется. Снимок доски TQCB на 17 сентября 2026 года:
| Выпуск | Оригинатор | Купон | Доходность | Дюрация | Сделок за день |
|---|---|---|---|---|---|
| СБ Секьюритизация 5, класс АС | Сбербанк | 15,80% | 17,18% | 306 дн. | 313 |
| СБ Секьюритизация 4, класс АС | Сбербанк | 15,50% | 16,96% | 266 дн. | 199 |
| ТБ-10, класс А1 | Т-Банк | 16,25% | 17,50% | 448 дн. | 1 569 |
| ТБ-10, класс А2 | Т-Банк | 17,00% | 17,58% | 665 дн. | 329 |
| Альфа Фабрика ПК-4, класс А | Альфа-Банк | 16,25% | 17,46% | 561 дн. | 261 |
| Альфа Фабрика ПК-3, класс А | Альфа-Банк | 16,30% | 17,57% | 192 дн. | 254 |
| ТБ-5, класс А | Т-Банк | 17,30% | 17,54% | 563 дн. | 240 |
| ВТБ РКС Олимп A10-02 | ВТБ | 15,00% | 16,48% | 1 547 дн. | 67 |
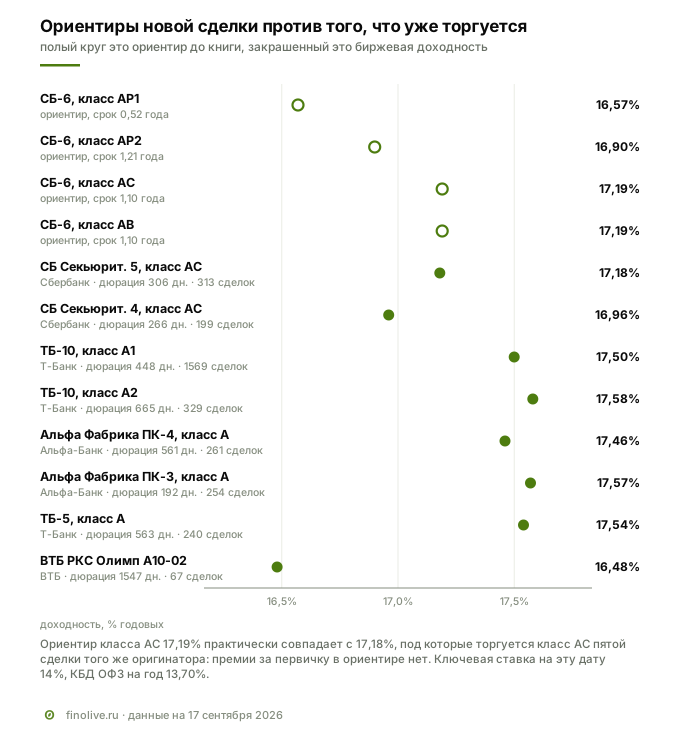
Ориентир класса АС — 17,19% — практически совпадает с 17,18%, под которые торгуется класс АС пятой сделки того же оригинатора, причём сравнение здесь корректно по сроку: модифицированная дюрация нового класса 310 дней против 306 дней у торгующегося. Премии за первичку в ориентире нет. К безрисковой кривой это выглядит так: при ключевой ставке 14,00% и КБД ОФЗ 13,02% на полгода и 13,70% на год спреды на срок ожидаемой жизни составляют 352 б. п. у АР1, 297 б. п. у АР2 и 338 б. п. у АС. «Эксперт РА» оценивало G-спреды сегмента в I квартале 2026 года в 150–250 б. п.; методики расчёта разные, поэтому вывод стоит формулировать осторожно — за полгода сегмент торгуется с заметно более широкими спредами, чем в начале года.
Ликвидность у сегмента есть, но её надо мерить: у класса АС пятой сделки 313 сделок и 209,9 млн ₽ оборота за день, у ТБ-10 А1 — 1 569 сделок, у ВТБ РКС Олимп A10-02 — 67 сделок и 1,1 млн ₽. Разница внутри одного сегмента на два порядка, и третий уровень листинга ликвидности сам по себе не отменяет и не гарантирует.
Зачем эта сделка Сбербанку
Версия «банку нужны деньги» не подтверждается: норматив достаточности собственных средств Н1.0 на 30 июня 2026 года — 14,6% против 13,5% на конец 2025 года при минимуме 8,0%, капитал вырос с 7 692,0 до 8 724,9 млрд ₽. Фондирование под 15,73% для банка с такой депозитной базой дорогое.
Мотив в другом. Необеспеченный потребкредит — самый дорогой для банка по капиталу актив: под него начисляются макронадбавки, и 19,3% резерва по портфелю объясняют, почему. Продавая 64 млрд ₽ такого портфеля и оставляя себе 16 млрд ₽ первого убытка, банк снимает с баланса основную часть активов, сохраняя обслуживание кредитов и весь остаточный процентный доход через класс Б. Экономику сделки Сбербанк в значительной мере удерживает, а капитал под неё освобождает.
Отсюда же главное наблюдение о риске: в этой сделке Сбербанк одновременно оригинатор, сервисный агент, банк залогового счёта, кредитор по линии на 6,75 млрд ₽, держатель младшего транша и андеррайтер размещения через АО «Сбербанк КИБ». Юридически риск банка от бумаги отделён, практически почти каждый элемент конструкции опирается на одну организацию. Документация это признаёт: снижение рейтинга сервисного агента ниже ruA+ или рейтинга банка залогового счёта ниже ruAA+ включает ускоренную амортизацию.
Плюсы для инвестора
- Короткий срок при высокой букве. Ожидаемая жизнь классов 0,52–1,21 года, модифицированная дюрация 0,43–0,95 года при юридическом погашении в 2035 году: при дюрации 0,43 года рост ставок на 1 п.п. стоит около 0,4% цены.
- Известный график у плановых классов. Ожидаемый срок жизни АР1 не меняется при скоростях досрочного погашения от 0% до 60% — редкое свойство на рынке амортизируемых бумаг.
- Ежемесячный денежный поток. По прогнозному графику класс АР1 возвращает 12,5% номинала уже первой выплатой 26 ноября 2026 года.
- Защита посчитана и раскрыта: младший транш 20% пула плюс кредитная линия 6,75 млрд ₽ дают 28,4% при избыточном спреде 20,5 п.п. годовых, а гранулярность в 350 тысяч заёмщиков делает дефолт любого отдельного из них незначимым.
- Прозрачность раскрытия. Проспект, решения по каждому классу, термшит, финансовая модель в Excel и обязательство публиковать отчёты инвесторам — для третьего уровня листинга это существенно больше обычного.
Риски
Финансовые: качество пула. Отбор жёсткий, но это кредиты без залога под 33% годовых, и отбор не создаёт платёжеспособности, а лишь фиксирует её на дату передачи. Требование становится дефолтным при просрочке свыше 90 дней; при доле просрочки 31–90 дней выше 12% включается ускоренная амортизация. Базовое допущение модели — 0,3% CDR при возврате 25% по дефолтным кредитам, и это допущение, а не обязательство.
Отдельный риск — допущение о выкупе. Модель считает сроки жизни в предположении, что «1,5% портфеля ежемесячно допускают просрочку в 30 дней и выкупаются Сбербанком по цене, равной 100% от остатка долга»: в пересчёте около 18% пула в год, выкупаемых по полной стоимости. В проспекте (стр. 68) сказано иначе: «Эмитент вправе продать (уступить), в том числе Сервисному агенту, Дефолтные права (требования), а также права (требования), по которым заемщик нарушил срок внесения платежа … на 31 календарный день и более». Это право эмитента продать, а не обязанность банка купить. Если выкуп перестанет происходить в предполагаемом объёме, изменятся и сроки жизни, и график погашений — ровно те числа, ради которых бумагу и берут.
Рыночные: реинвестирование и ликвидность. Досрочное погашение заёмщиками при снижающейся ключевой ставке возвращает деньги тогда, когда вложить их под сопоставимую ставку уже негде; у классов АС и АВ это выражено разбросом ожидаемого срока от 0,44 до 2,01 года. Третий уровень листинга означает, что бумага не входит в котировальный список, оборот внутри сегмента различается в сотни раз, а класс АВ не листингован вовсе.
Отраслевые: сегмент ухудшается. Дефолтные активы в потребпортфеле Сбербанка выросли до 18,3% валовой стоимости, корзина высокого риска — на 31% за полугодие, по системе доля проблемных необеспеченных ссуд достигла 4,6%. Пул отобран из портфеля, который в целом становится хуже: отбор защищает от накопленной проблемы, но не от того, что ухудшение продолжится в новых поколениях кредитов.
Регуляторно-законодательные. Дефолтным требование признаётся не только при просрочке, но и при прекращении обязательств заёмщика по 377-ФЗ — для мобилизованных, участников специальной военной операции и членов их семей; это законодательный механизм, не зависящий ни от банка, ни от эмитента. Сюда же макропруденциальные лимиты Банка России, ужесточённые на IV квартал 2026 года: они влияют на новые выдачи, а значит и на будущие пулы.
Структурные: концентрация ролей. Оригинатор, сервисный агент, банк залогового счёта, кредитор по резервной линии, держатель младшего транша и андеррайтер — одна группа. Механизм замены сервисного агента прописан, но резервный агент на дату разбора не назван, а на его поиск отведено три месяца после понижения рейтинга.
Неполнота данных на дату разбора. Финального рейтинга нет, расписания плановых классов не опубликованы, максимальный размер резерва специального назначения и предельные величины части триггеров устанавливаются «в Решении о параметрах выпуска», то есть не позднее даты размещения. Объёмы классов в термшите стоят в квадратных скобках.
Красные флаги: что смотреть и где
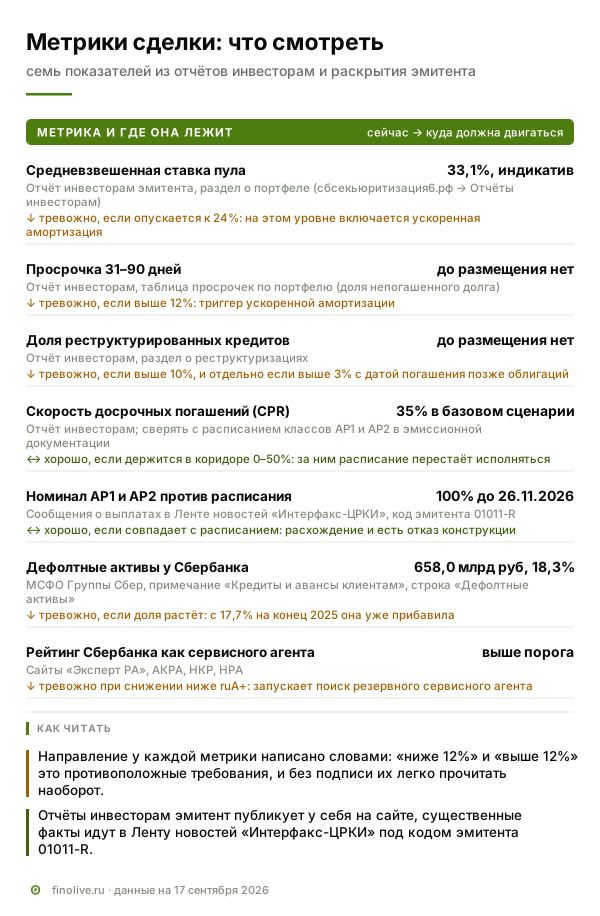
Секьюритизация тем и отличается от корпоративного выпуска, что проверяется по фактам: эмитент обязан публиковать отчёты инвесторам, и почти все триггеры выражены числами. Карточка эмитента с раскрытием и будущими выпусками сделки — /issuers/528.
| Метрика | Где смотреть | Сейчас | Порог |
|---|---|---|---|
| Средневзвешенная ставка пула | Отчёт инвесторам на сайте эмитента, раздел о портфеле | 33,1% (индикатив термшита) | Тревожно при движении к 24%: на этом уровне включается ускоренная амортизация |
| Просрочка 31–90 дней, доля непогашенного долга | Отчёт инвесторам, таблица просрочек | до размещения не раскрыта | Тревожно выше 12%: триггер ускоренной амортизации |
| Доля реструктурированных кредитов | Отчёт инвесторам, раздел о реструктуризациях | до размещения не раскрыта | Тревожно выше 10%; отдельно выше 3% для реструктуризаций с погашением позже облигаций, два периода подряд |
| Фактическая скорость досрочных погашений (CPR) | Отчёт инвесторам; сверять с расписанием классов АР1 и АР2 | базовый сценарий модели 35% | Хорошо, пока держится в коридоре 0–50%: за его границами расписание перестаёт исполняться |
| Непогашенный номинал АР1 и АР2 против расписания | Сообщения о выплатах в Ленте новостей «Интерфакс-ЦРКИ», код эмитента 01011-R | 100% до первой выплаты 26.11.2026 | Хорошо при совпадении с расписанием: расхождение и есть отказ конструкции |
| Дефолтные активы в потребпортфеле Сбербанка | МСФО группы, примечание «Кредиты и авансы клиентам», строка «Дефолтные активы» | 658,0 млрд ₽, 18,3% валового портфеля | Тревожно при росте доли: с 17,7% на конец 2025 года она уже прибавила |
| Рейтинг ПАО Сбербанк как сервисного агента | Сайты «Эксперт РА», АКРА, НКР, НРА | выше порога | Тревожно при снижении ниже ruA+: запускает поиск резервного агента и ускоренную амортизацию |
Первая проверяемая цифра сделки появится сразу: проспект обязывает эмитента раскрыть фактический размер портфеля сообщением о существенном факте не позднее даты окончания размещения, и «Фактический размер портфеля не может быть менее суммы номинальных стоимостей размещенных Облигаций» всех классов.
FAQ
Чем эта бумага отличается от облигации Сбербанка? Тем, кто по ней платит. По облигации банка платит банк из прибыли; здесь платят 350 тысяч заёмщиков, а банк отвечает младшим траншем в 16 млрд ₽ и кредитной линией. Если пул заплатит хуже плана сильнее чем на 20%, доплачивать он не обязан.
Почему бумага на кредитах под 33% может иметь высший рейтинг? Рейтинг относится к старшим классам, а не к пулу. Убытки сначала съедают избыточный спред 20,5 п.п. годовых, затем младший транш в 20% пула, и только потом доходят до старших; плюс резервная линия на 6,75 млрд ₽. Суммарно 28,4% пула, и уровень подобран под целевую букву. Суффикс .sf указывает, что это отдельная шкала.
Какой класс выбрать? Это вопрос о сроке, а не о доходности. АР1 и АР2 дают известный график: ожидаемая жизнь 0,52 и 1,21 года почти не зависит от скорости досрочных погашений. АС и АВ дают на 29 б. п. больше ориентира, но их ожидаемая жизнь может оказаться от 0,44 до 2,01 года. Класс АВ не листингован, класс Б инвесторам не предлагается.
Что означает амортизация в этой бумаге? Номинал возвращается частями каждый месяц. По прогнозному графику класс АР1 получает 12,5% номинала первой выплатой 26 ноября 2026 года и закрывается к сентябрю 2027-го, а весь пул по базовому сценарию расходится к июню 2028 года — при юридическом погашении 26 сентября 2035 года. Разрыв между этими датами и есть допущение о скорости досрочных погашений.
Итог
Шестая сделка Сбербанка — самая крупная и самая сложная в линейке: 80 млрд ₽, пять классов, два из них с плановым расписанием погашения. Конструкция собрана под тот же уровень поддержки 28% пула, при котором предыдущая сделка получила ruAAA.sf, а ориентиры доходности 16,57–17,19% размещают выпуск там же, где торгуется его прямая предшественница.
Содержательный выбор здесь не между «брать или не брать», а между определённостью и доходностью: плановые классы продают известный срок, поддерживающие — 29 б. п. сверху за готовность принять срок от полугода до двух лет. Проверять сделку дальше стоит не по рейтингу, а по отчётам инвесторам: ставка пула, просрочка 31–90 дней и соблюдение расписания говорят о конструкции всё, причём числами.
Кому выпуск может подойти. Инвестору, который ищет короткий инструмент высокой рейтинговой категории с ежемесячным потоком и готов читать отчёты инвесторам; тому, кто подбирает бумагу под конкретную дату и потому выбирает плановый класс; тому, кто понимает, что доходность 17,19% предполагает реинвестирование купонов под ту же ставку.
Кому не подойдёт. Инвестору, которому нужна фиксированная дата погашения и один платёж в конце. Тому, кто рассчитывает на ликвидный выход в любой момент: третий уровень листинга, а у отдельных выпусков сегмента оборот в 1 млн ₽ за день. Тому, кто оценивает бумагу по имени Сбербанка: платят по ней заёмщики, а не банк. И тому, кто не готов разбираться в разнице между классами: АР1 и АС при близких купонах — два разных инструмента по сроку.
Смежные материалы
- ИА ТБ-9: облигация, по которой платят 6 332 ипотечных заёмщика — та же конструкция на залоговом пуле.
- Яндекс на долговом рынке: зачем компания размещает облигации — чем секьюритизация отличается от корпоративного выпуска.
- Амортизация номинала: как частичное погашение меняет денежный поток — механика ежемесячного возврата номинала.
Данные приведены по состоянию на 17 сентября 2026 года: термшит и существенные факты эмитента от 14–15 сентября, МСФО группы Сбер за 6 месяцев 2026 года, доска TQCB и ключевая ставка Банка России на 17 сентября. Объёмы и ставки классов до размещения индикативные, в термшите они указаны в квадратных скобках; финальный рейтинг ожидается не позднее 22 сентября 2026 года. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.