Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке
Надбавка к купону за каждую ступень кредитного рейтинга по 694 размещениям с января 2025 года, её изменение за два года, сравнение с наблюдаемой частотой дефолта и проверка того, предупреждает ли цена размещения о будущих проблемах эмитента.
За каждую ступень кредитного рейтинга рынок берёт измеримую надбавку к купону. AA дороже AAA на 1,68 п.п., BBB на 7,19, B на 10,52. Лестница устойчива, но за два года она перекосилась. Верх почти схлопнулся, а на самом дне надбавка перестала покрывать даже наблюдаемую частоту дефолта. Отдельно проверено, предупреждает ли цена размещения о будущих проблемах эмитента, и она предупреждает лучше, чем отчётность.
Как это считается
Взяты 694 рублёвых выпуска с фиксированным купоном, размещённых с января 2025 года. Из исходной выгрузки в 1018 выпусков убраны 324 структурные ноты с купоном 0,01%. Это не долговые бумаги в обычном смысле, и без их отсева медиана купона AAA уходит к 5%, а лестница разваливается.
Надбавка считается как разница медиан внутри одного месяца. Это важно, потому что за 21 месяц ключевая ставка прошла большой путь, медианный купон размещения упал с 24,88% до 17,75%, и при сравнении «в лоб» движение ставки съело бы весь сигнал. Рейтинг берётся лучший из четырёх агентств, ступени укрупнены до категорий.
Лестница: сколько стоит ступень
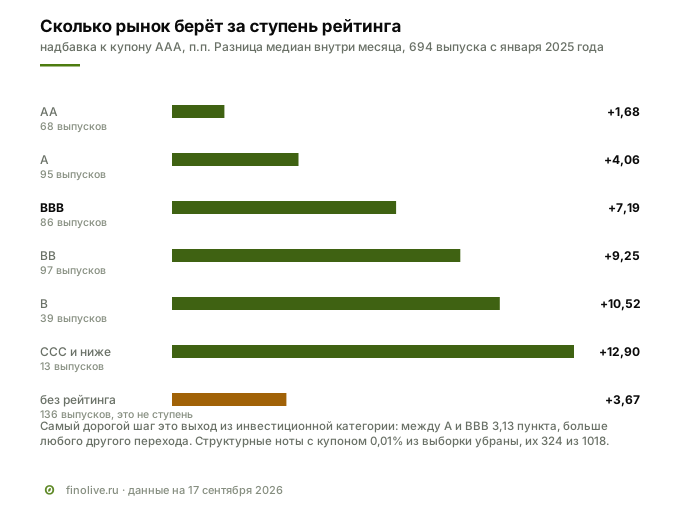
Надбавка растёт монотонно. AA +1,68 п.п. (68 выпусков), A +4,06 (95), BBB +7,19 (86), BB +9,25 (97), B +10,52 (39), CCC и ниже +12,90 (13). Базой служат 134 выпуска AAA.
Самый дорогой переход — выход из инвестиционной категории. Шаг A → BBB стоит 3,13 п.п., больше любого другого. Для сравнения, AAA → AA стоит 1,68, AA → A 2,38, BBB → BB 2,06, BB → B 1,27. Тот же максимум виден и на вторичном рынке, то есть это не особенность первички.
Срочность на результат не влияет. Медианная дюрация по ступеням укладывается в 448–596 дней, а на подвыборке сопоставимых сроков лестница воспроизводится. У инвестиционных ступеней расхождение не больше 0,10 п.п., у BB и B до 0,73. Исключение — CCC и группа без рейтинга, где расхождение превышает пункт, и об этом ниже.
Верх схлопнулся, низ разъехался
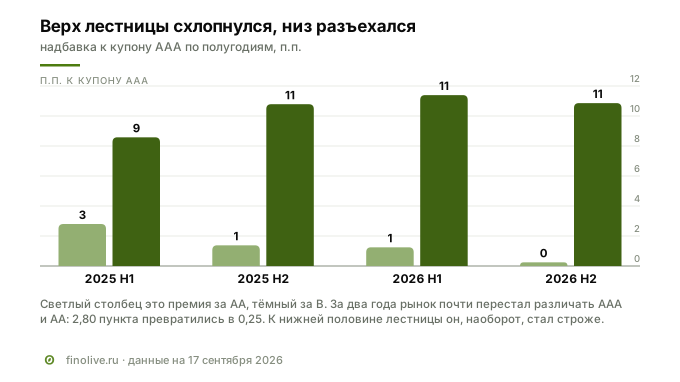
Лестница не стоит на месте. Надбавка за AA по полугодиям составила +2,80, +1,38, +1,25 и +0,25 п.п. За два года она сжалась в 11 раз, то есть разницу между AAA и AA рынок почти перестал оплачивать. Надбавка за B прошла обратный путь, от +8,58 до +10,86 через пик +11,39.
Середина лестницы при этом почти не двигалась. BBB держится в диапазоне 6,79–7,68 п.п., BB в диапазоне 8,98–9,59. Перекосило именно края.
Хватает ли надбавки на риск
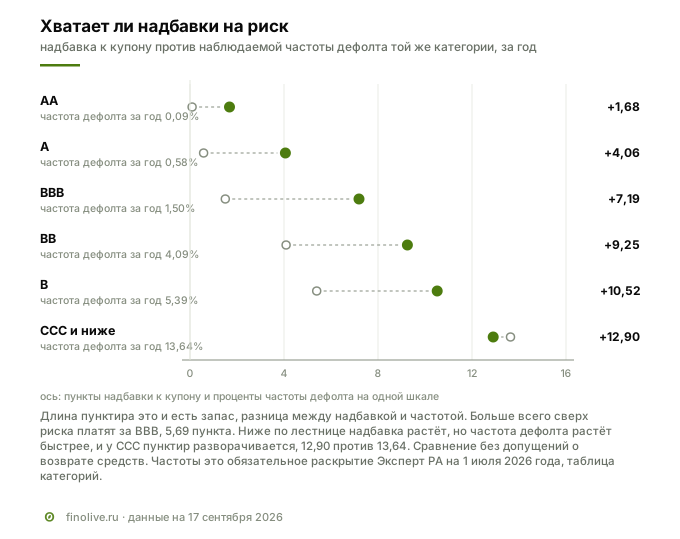
Надбавку можно сравнить с тем, ради чего её платят. «Эксперт РА» обязано раскрывать наблюдаемые частоты дефолта по категориям, и на 1 июля 2026 года за годовой горизонт они составляют 0,09% у AA, 0,58% у A, 1,50% у BBB, 4,09% у BB, 5,39% у B и 13,64% у CCC.
Сравнение не требует допущений о том, сколько удастся вернуть после дефолта. Если надбавка в пунктах больше частоты в процентах, она покрывает потери даже при нулевом возврате. Запас выходит восемнадцатикратным у AA, семикратным у A, почти пятикратным у BBB и двукратным у BB и B.
И только на самом дне лестницы это перестаёт работать. У категории CCC и ниже надбавка 12,90 п.п. против частоты 13,64%, то есть рынок платит меньше исторического риска. Выпусков там всего 13, поэтому это наблюдение, а не закон, но направление говорит само за себя.
Второе место, где запас почти исчез, — верхняя ступень. Во втором полугодии 2026 года надбавка за AA составила 0,25 п.п. при частоте 0,09%, то есть запас сжался с восемнадцатикратного до 2,8.
Итог блока. Если смотреть не на кратность запаса, а на то, сколько пунктов остаётся сверх наблюдаемой частоты дефолта, лучше всех выглядит BBB: +5,69 п.п. У AA остаётся всего +1,59, у A +3,48, а ниже BBB чистый остаток не растёт — BB даёт +5,16, B +5,13, потому что надбавка прибавляет медленнее, чем частота дефолта. У CCC и ниже остаток уходит в минус, −0,74. То есть рынок платит больше всего сверх риска ровно на границе инвестиционной категории, а спуск ниже её добавляет риска больше, чем денег.
«Без рейтинга» — не ступень, а мешок
Выпуски без рейтинга дают надбавку 3,67 п.п., то есть дешевле BBB и почти как у A. Читать это как «рынок доверяет компаниям без рейтинга» нельзя, внутри группы собраны совершенно разные заёмщики.
Медианный объём выпуска здесь 2,5 млрд ₽ против 0,25 млрд у BB. Такие объёмы бывают у дочерних структур крупного бизнеса, которые занимают под имя материнской компании и рейтинг им не нужен. Рядом с ними в той же группе сидят мелкие эмитенты, которым рейтинг не присвоен никогда. Разброс отклонений внутри группы достигает 20,8 п.п. — больше, чем вся лестница от AAA до CCC.
Один эмитент, несколько выпусков
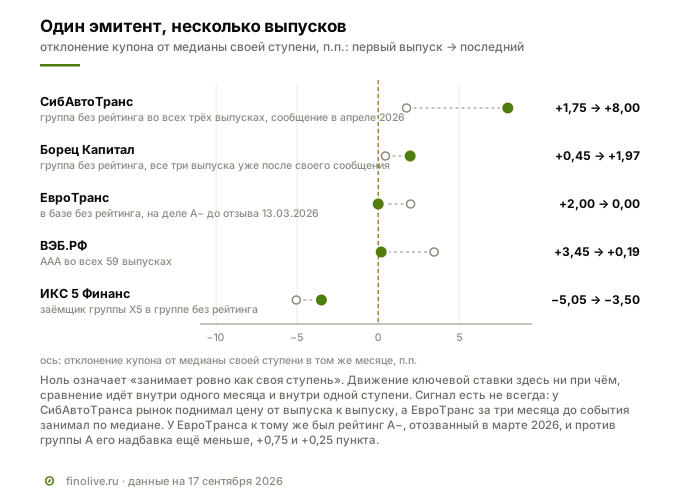
Если у эмитента несколько размещений, видно, как рынок переоценивал его от выпуска к выпуску. Для каждого выпуска считается отклонение его купона от медианы своей ступени в том же месяце, причём медиана берётся без самого выпуска.
СибАвтоТранс разместил три выпуска, и надбавка сверх своей группы росла от +1,75 до +3,15 и затем +8,00 п.п. Через четыре месяца после третьего выпуска компания раскрыла сообщение о неисполнении обязательств.
ЕвроТранс прошёл обратный путь, от +2,00 к +1,00 и затем к нулю. За три месяца до своего сообщения он занимал ровно по медиане группы, и на первичке никакого предупреждения не было.
Борец Капитал интересен тем, что все три его размещения прошли уже после собственного сообщения о неисполнении, с надбавкой +0,45, затем +1,57 и +1,97. Рынок продолжал давать деньги, но всё дороже относительно группы.
Ставка тут ни при чём, и это важно. Отклонение считается внутри одного месяца и внутри одной ступени, поэтому общее движение ключевой ставки из него вычтено по построению. Проверка на 349 наблюдениях это подтверждает: корреляция отклонения с медианным купоном месяца −0,11, а медиана отклонения одинакова в дорогие и дешёвые месяцы, 0,00 против +0,03 п.п.
Группа сравнения у этих эмитентов тоже не менялась. СибАвтоТранс, Борец Капитал и ИКС 5 Финанс все свои выпуски размещали в группе без рейтинга, ВЭБ.РФ — с AAA. Исключение одно и важное: у ЕвроТранса на момент всех размещений был рейтинг A− от АКРА, отозванный 13.03.2026, за 26 дней до сообщения о неисполнении. Наша база хранит только действующий рейтинг, поэтому в расчёте он попал в группу без рейтинга. Против своей настоящей группы A его надбавка была ещё меньше, +0,75 и +0,25 п.п., так что вывод по нему не меняется ни в одном сравнении.
Для контраста — крупные эмитенты с потоком выпусков. ВЭБ.РФ разместил 59 выпусков на 2,6 трлн ₽, и после первого он держится своей ступени, разброс отклонений всего 1,46 п.п. ИКС 5 Финанс с восемью выпусками стабильно занимает дешевле своей группы, от −3,50 до −9,45 п.п., и это ровно тот случай, когда «без рейтинга» означает «рейтинг не нужен».
Работает ли отклонение как предупреждение
Если отклонение от ступени растёт перед проблемами, его можно проверить как сигнал. Проверка сделана так же, как в исследовании про сигналы, через долю пар «проблемная компания против обычной», в которых показатель у проблемной хуже. Значение 0,50 означает, что показатель не отличает одних от других, как монетка.
Сравнимых выпусков 597, из них 24 у 11 эмитентов, которые позже раскрыли сообщение о неисполнении обязательств. Их медианное отклонение +1,66 п.п. против 0,00 по рынку. Дороже своей ступени размещались 67% таких выпусков против 47% у остальных. Разделение 0,65.
Это слабый сигнал, и его легко переоценить. «АгроДом» разместился на 10 пунктов дешевле своей группы и всё равно раскрыл сообщение через год. Дороже своей ступени размещается почти половина рынка, и у подавляющего большинства ничего не происходит.
Что говорит отчётность, и что говорит биржа
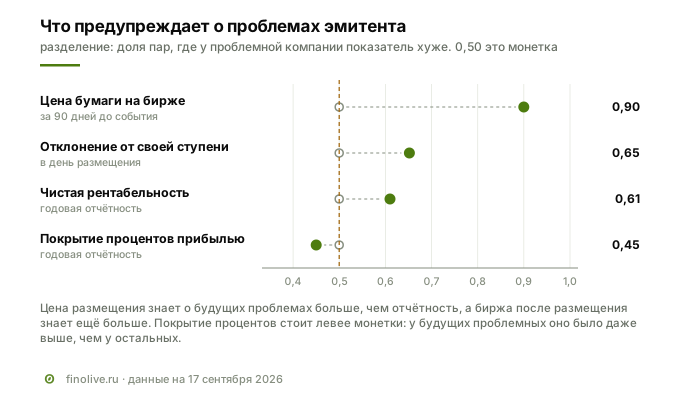
Ценность 0,65 видна только в сравнении. На той же шкале проверены 17 показателей годовой отчётности на 22 компаниях, раскрывших сообщение о неисполнении, против 396 без таких сообщений.
Покрытие процентов операционной прибылью, самый распространённый показатель долговой нагрузки, даёт 0,45. Это хуже монетки, причём знак обратный. У будущих проблемных компаний оно было выше, чем у остальных. Лучший показатель отчётности, чистая рентабельность, даёт 0,61. То есть цена размещения знает о будущих проблемах больше, чем годовой отчёт.
А сильнее всего говорит биржа. За 90 дней до события все 22 выпуска торговались выше 70-го перцентиля рынка по доходности, 15 из 22 — в верхнем дециле. Разделение 0,90.
У этого сигнала тоже есть цена ошибки, и её стоит держать в голове. Среди бумаг с доходностью вдвое выше медианы рынка событие в ближайшие 90 дней происходит у 7,3% эмитентов при базовой частоте 1,09%. Риск выше в 6,6 раза, и при этом с 93% таких выпусков не происходит ничего.
Как этим пользоваться
- Сравнивать купон выпуска не с рынком вообще, а с медианой его ступени в том же месяце: рынок за месяц меняется сильнее, чем стоит ступень.
- Смотреть на шаг A → BBB отдельно. Это самая дорогая граница, и она же самая выгодная по деньгам за риск: у BBB остаётся +5,69 п.п. сверх наблюдаемой частоты дефолта, больше, чем у любой другой ступени. Спуск ниже BBB добавляет надбавку, но чистый остаток уже не растёт.
- Для группы без рейтинга ступени не существует, и сравнивать выпуск нужно с сопоставимым по размеру и происхождению заёмщиком. Само отсутствие рейтинга при этом бывает разным. Из 143 таких выпусков у 67 есть рейтинг самого выпуска, ещё 21 закрыт рейтингом группы — это нормальная ситуация, когда оценка просто стоит на другом уровне. Остальные 55, то есть 38%, не оценены никем ни на каком уровне, и вот это повод разбираться. Отдельно стоит проверить, не был ли рейтинг отозван: в базах хранится действующий, а отзыв перед проблемами — обычное дело, у ЕвроТранса он случился за 26 дней до сообщения о неисполнении.
- У эмитента с несколькими выпусками смотреть ряд во времени, а не уровень одного размещения: растущая надбавка сверх своей группы говорит больше, чем её величина. Снижение ключевой ставки этот ряд не искажает, потому что каждое отклонение считается против своей ступени в том же месяце.
- Проверять, покрывает ли надбавка частоту дефолта. Сравниваются две величины: надбавка в пунктах годового купона сверх AAA и доля компаний той же категории, допустивших дефолт за тот же срок. Горизонт берётся по сроку бумаги. Для трёхлетнего выпуска категории B надбавка за три года набегает примерно 31,6 п.п., а трёхлетняя частота дефолта составляет 16,07% против 5,39% за год. Расчёт грубый, без сложного процента и без учёта возможного возврата средств, но он показывает порядок.
- После размещения переключаться на биржевую цену. Предупреждает не сама цена, а её отрыв от рынка: доходность выпуска сравнивается с медианной доходностью всех корпоративных выпусков, торговавшихся в тот же день. Данные — итоги торгов Московской биржи, они же лежат в терминале брокера; на карточке выпуска в каталоге Finolive рыночный блок доступен после входа. Сигнал считается по худшей бумаге эмитента, а не по средней.
Вопросы и ответы
Почему надбавка считается внутри месяца, а не просто как разница купонов
За 21 месяц медианный купон размещения упал с 24,88% до 17,75% вслед за ключевой ставкой. При сравнении выпусков разных месяцев эта разница перекрывает разницу между ступенями в разы, и лестница превращается в шум.
Почему выпуски без рейтинга дают меньшую надбавку, чем BBB
Потому что это не однородная группа. В ней сидят дочерние структуры крупных компаний, которые занимают под имя материнской, и мелкие эмитенты без всякой оценки. Медианный объём выпуска в группе 2,5 млрд ₽ — в десять раз больше, чем у BB.
Надбавка за AA почти исчезла. Это значит, что AA стали надёжнее
Нет, наблюдаемая частота дефолта у категории AA не менялась. Это значит, что рынок перестал требовать компенсацию за разницу между двумя верхними ступенями: в 2025 году она стоила 2,80 п.п., сейчас 0,25.
Можно ли по цене размещения понять, что у эмитента будут проблемы
Отчасти. Будущие проблемные компании размещались дороже своей ступени в 67% случаев против 47% у остальных, разделение 0,65 при 0,50 у монетки. Это лучше, чем даёт отчётность, но далеко не приговор: дороже ступени занимает почти половина рынка.
Смежные материалы
- Кредитный рейтинг перед неплатежом: три сценария по пятнадцати компаниям
- Красные флаги в отчётности эмитента
- Каталог облигаций с финансовыми показателями эмитентов
Данные на 17 сентября 2026 года. Источники: параметры размещений и кредитные рейтинги из базы Finolive, наблюдаемые частоты дефолта из обязательного раскрытия «Эксперт РА» на 1 июля 2026 года, сообщения о неисполнении обязательств с e-disclosure.ru, итоги торгов Московской биржи.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.