Размещение облигаций ЛОЭСК 001Р-01: прибыль появилась, но её принесли займы владельцу
Вторая по величине электросетевая компания Петербурга и Ленобласти выходит на рынок впервые: до 1 млрд рублей на три года с офертой через два. Компания вышла из двух убыточных лет, но 955 млн рублей из 995 млн её финансовых доходов — проценты по займам контролирующему лицу, и деньгами из них пришло 22 млн.
24 сентября АО «ЛОЭСК — Электрические сети Санкт-Петербурга и Ленинградской области» соберёт книгу заявок на дебютный выпуск облигаций 001Р-01 объёмом до 1 млрд ₽. Компания вышла из двух убыточных лет и заработала в 2025 году 471 млн ₽ — но 955 млн ₽ из 995 млн ₽ её финансовых доходов составили проценты по займам, выданным контролирующему лицу, а деньгами этих процентов за год пришло 22 млн ₽.
Параметры выпуска
Параметры компания опубликовала сама 14 сентября, после встречи с инвесторами на Московской бирже.
| Параметр | Значение |
|---|---|
| Выпуск | ЛОЭСК 001Р-01, рег. № 4B02-01-03193-D-001P от 09.09.2026 |
| Объём | не более 1 млрд ₽, номинал 1 000 ₽ |
| Срок | 3 года, пут-оферта через 2 года |
| Купон | фиксированный, купонный период 30 дней |
| Ориентир ставки | на 14 сентября не объявлен: «будет определён позднее» |
| Книга заявок | 24 сентября 2026 года, 11:00–15:00 МСК |
| Размещение | 29 сентября 2026 года |
| Организатор | ПАО «Совкомбанк» |
| Доступ | неквалифицированным инвесторам после теста № 6, третий уровень листинга |
| Рейтинг эмитента | A.ru со стабильным прогнозом, НКР, сентябрь 2026 |
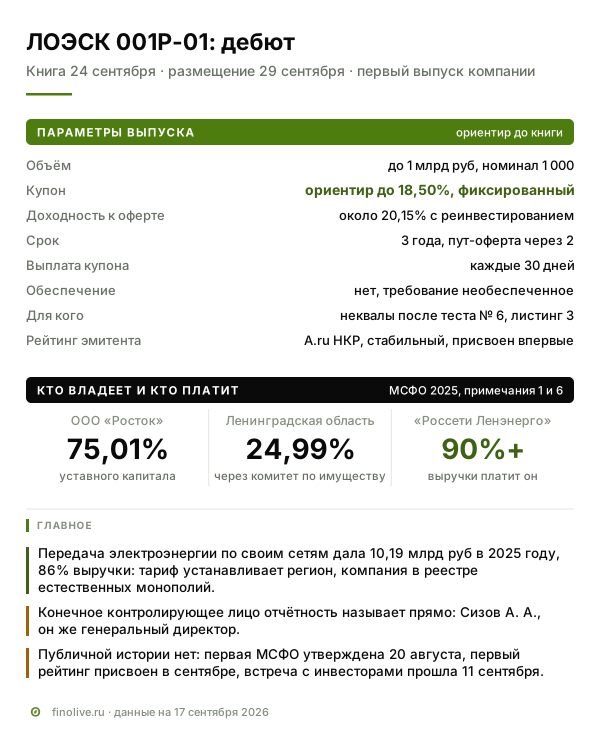
Выпуск размещается по программе серии 001Р на 9 млрд ₽: совет директоров утвердил её 10 августа 2026 года, Мосбиржа зарегистрировала в конце августа. Календари первичных размещений называют ориентир купона «до 18,50%», но компания эту цифру не подтверждала: в её сообщении от 14 сентября сказано, что ориентир определят позднее.
Пут-оферта — право держателя досрочно предъявить бумагу к выкупу по номиналу в назначенную дату, здесь это конец 24-го купонного периода. Что это значит для инвестора, стоит разобрать отдельно, потому что оферта одновременно и защита, и обязанность.
Защита в том, что через два года бумагу можно вернуть эмитенту по номиналу, то есть за 1 000 ₽, независимо от биржевой цены: если ставки вырастут и цена упадёт до 92% номинала, оферта позволит выйти без этой потери. У выпуска на 1 млрд ₽ с третьим уровнем листинга это вообще единственный надёжный выход — продать заметный объём в стакане без дисконта не получится.
Обязанность — в том, что оферта не срабатывает сама: нужно подать поручение брокеру в короткое окно за несколько дней до даты, и у многих это платная операция. Пропустил — остаёшься ещё на год на условиях, которые эмитент объявляет сам: ставка может оказаться рыночной, а может стать символической, и это законный способ заставить держателей предъявить бумаги.
Вывод: бумага двухлетняя, ориентир доходности к оферте около 20,15%, а дату оферты стоит записать в календарь сразу при покупке.
Чем зарабатывает компания
ЛОЭСК — вторая по величине электросетевая компания Петербурга и Ленинградской области, созданная в 2004 году на базе 15 муниципальных предприятий электрических сетей: шесть филиалов, около 150 населённых пунктов, три юридических лица в группе — сама ЛОЭСК, АО «РЭС» и ООО «Песочный дом», которое появилось в периметре в 2025 году (компания внесла в его капитал недвижимость на 461 млн ₽).
Выручка идёт двумя потоками. Передача электроэнергии — плата за доставку электричества по своим сетям, её размер определяет не рынок, а тарифный орган региона: 10,19 млрд ₽ в 2025 году (МСФО), 86% выручки группы. Технологическое присоединение — разовая плата за подключение нового объекта, 1,45 млрд ₽; этот поток зависит от того, сколько в регионе строят.
Компания входит в реестр субъектов естественных монополий ФАС под номером 47:1:112: тарифы ей устанавливают ежегодно, и этот же статус меняет порядок банкротства по заявлению кредитора, о чём ниже.
★ Деталь, которой нет в пресс-релизах. «Россети Ленэнерго» — не только крупнейший игрок региона с рейтингом AAA и примерно 80% рынка по оценке НКР, но и главный плательщик ЛОЭСК: отчётность называет его ключевым контрагентом, «на долю которого приходится свыше 90% совокупной выручки». Так устроена котловая модель: потребители платят крупной сетевой компании, а она рассчитывается с территориальными сетевыми организациями. Значит, выручка ЛОЭСК зависит не от тысяч потребителей, а от расчётов с одним контрагентом.
Кому принадлежит и кто управляет
ООО «Росток» — 75,01% уставного капитала, Ленинградская область в лице областного комитета по управлению государственным имуществом — 24,99%. Отчётность отмечает, что государство влияет на компанию и как акционер, и как регулятор: «регулирует тарифы в электроэнергетической отрасли, утверждает и контролирует инвестиционную программу».
Конечное контролирующее лицо названо в отчётности прямо: «сторона, обладающая конечным контролем, физическое лицо Сизов Андрей Андреевич». Он же — генеральный директор компании с июня 2024 года и он же подписал эту отчётность 20 августа 2026 года. Совет директоров из пяти человек с независимым директором работает, по данным НКР, более десяти лет; он и утвердил программу облигаций 10 августа 2026 года (протокол № 23/26).
Публичная история началась месяц назад и выглядит как подготовка к размещению: 20 августа утверждена первая в истории компании отчётность по МСФО, 9–10 сентября НКР впервые присвоило рейтинг, 11 сентября первый заместитель гендиректора Константин Харитонов и заместитель по правовому и корпоративному управлению Андрей Смольников встретились с инвесторами на Московской бирже.
Что изменил тариф
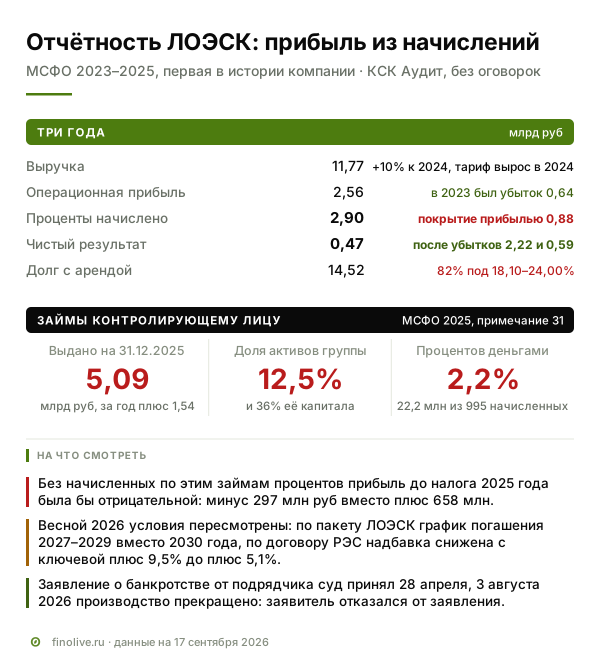
Три года компании выглядят как три разные компании. В 2023 году передача электроэнергии принесла 5,15 млрд ₽, и год закрылся чистым убытком 2,22 млрд ₽. В 2024-м выручка от передачи выросла сразу на 75%, до 9,01 млрд ₽: причину отчётность называет прямо — предыдущие годы были «периодом низкого тарифного решения». В 2025-м передача прибавила ещё 13%, операционная прибыль дошла до 2,56 млрд ₽, а чистый результат стал положительным: 471 млн ₽ после убытков 2,22 млрд ₽ и 594 млн ₽. Отчётность, в которой всё это видно, — первая в истории компании по МСФО: она составлена по стандарту первого применения и заверена ООО «КСК Аудит» без оговорок.
Финансовые показатели
| млрд руб. | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Выручка | 8,73 млрд | 7,18 млрд | — | 8,71 млрд | 10,7 млрд |
| EBIT | 2,09 млрд | 0,26 млрд | — | 1,50 млрд | 2,74 млрд |
| Чистая прибыль | 1,53 млрд | −1,82 млрд | −0,85 млрд | −0,76 млрд | 0,31 млрд |
| Активы | 38,3 млрд | 38,0 млрд | 35,6 млрд | 35,2 млрд | 37,1 млрд |
| Капитал | 16,6 млрд | 14,8 млрд | 13,9 млрд | 13,2 млрд | 13,5 млрд |
| Долг | — | — | 12,0 млрд | 12,0 млрд | 11,9 млрд |
| Чистый долг | — | — | 12,0 млрд | 12,0 млрд | 11,1 млрд |
| Опер. поток (CFO) | 1,02 млрд | 0,29 млрд | 1,66 млрд | 1,51 млрд | 2,57 млрд |
Данные из консолидированной отчётности АО «ЛОЭСК», те же, что на карточке эмитента. Таблица обновляется вместе с базой, поэтому со временем разойдётся с числами в тексте разбора.
Проценты против операционной прибыли
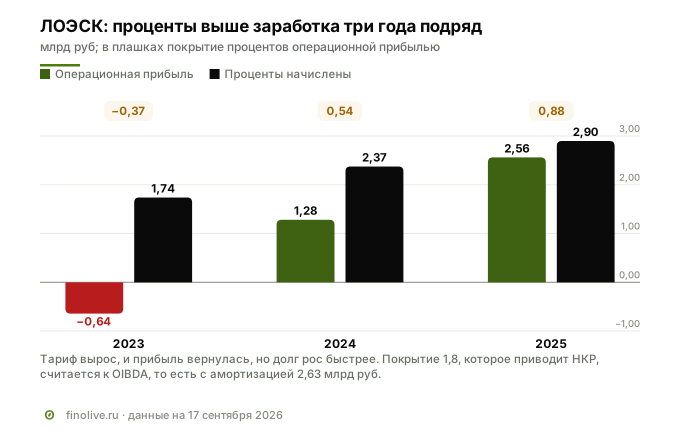
Тариф вырос, но долг остался. В 2025 году компания начислила 2,90 млрд ₽ финансовых расходов при операционной прибыли 2,56 млрд ₽. Отношение одного к другому — 0,88: заработанного от основной деятельности на обслуживание долга не хватает. Проценты при этом не бумажные: деньгами уплачено 2,89 млрд ₽, почти ровно столько, сколько начислено.
НКР приводит другое покрытие — 1,8, и расхождения здесь нет: агентство считает к OIBDA, добавляя амортизацию, а она у сетевой компании большая — 2,63 млрд ₽ за год, потому что главный актив это провода и подстанции. Обе цифры верны и говорят о разном: амортизация не требует денег сегодня, поэтому проценты компания платит, но она же мера износа, и подстанции меняют из того же потока.
Откуда взялась прибыль 2025 года
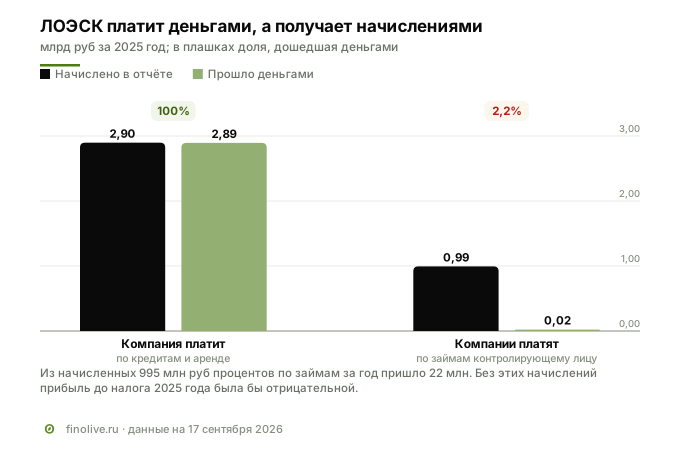
Прибыль до налога — 658 млн ₽, и в неё входят финансовые доходы на 995 млн ₽: без них результат был бы отрицательным, минус 297 млн ₽.
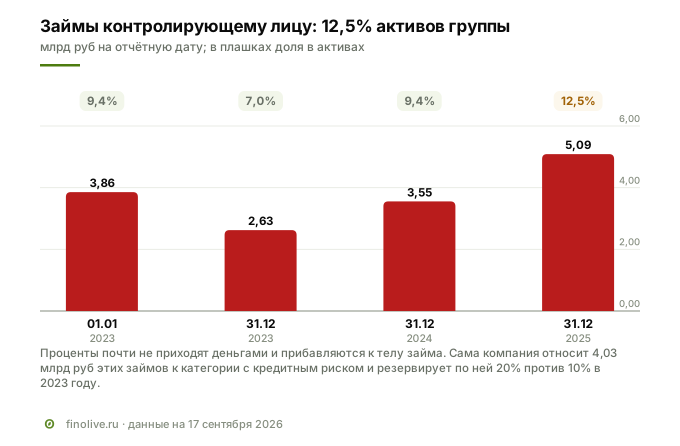
Что это за доходы, объясняет примечание о связанных сторонах. Из 995 млн ₽ — 955 млн ₽, или 96%, это проценты, начисленные по займам, которые группа выдала физическим лицам, обладающим конечным контролем над группой; в примечании о событиях после отчётной даты заёмщик назван поимённо — это Сизов А. А., генеральный директор и конечный контролирующий. Балансовая стоимость займов на 31 декабря 2025 года — 5,09 млрд ₽, за год она выросла на 1,54 млрд ₽. Условия отчётность называет: 2,8 млрд ₽ по пакету договоров АО «ЛОЭСК» под 18,11% годовых с погашением 30 марта 2030 года и 1,5 млрд ₽ по договору АО «РЭС» по формуле «ключевая ставка плюс 9,5%» с погашением в декабре 2026 года. Отдельно материнской компании, ООО «Росток», выдан беспроцентный заём до 31 декабря 2033 года.
Весной 2026 года условия пересмотрели, и правки разнонаправленные: по пакету АО «ЛОЭСК» вместо одного платежа в марте 2030 года утверждён график погашения частями с марта 2027 по сентябрь 2029 — деньги начнут возвращаться раньше, — а по договору АО «РЭС» надбавка снижена с «ключевая плюс 9,5%» до «ключевая плюс 5,1%», то есть доход группы от этого займа почти вдвое меньше.
Что здесь происходит по сути
Формально это обычный заём: компания выдала деньги, на них начисляются проценты по ставке выше рыночной, заёмщик обязан вернуть долг в срок. Но три детали отчётности показывают, что деньги по этому кругу почти не движутся.
Проценты не приходят, а прибавляются к долгу. За 2025 год начислено 954,7 млн ₽, деньгами получено 22,2 млн, погашено тела 15,6 млн при новой выдаче 700 млн. Неполученное оседает в балансовой стоимости займа — отсюда рост с 3,55 до 5,09 млрд ₽. Прибыль в отчёте эти проценты создают, денежного потока за ними нет.
Компания сама закладывает, что пятая часть не вернётся. В примечании об управлении рисками эти займы вынесены в категорию, «по которой признаются риски ожидаемых кредитных убытков»: до резерва 4,03 млрд ₽, ставка резерва 20%, накопленный резерв 805 млн ₽. Двумя годами раньше ставка была 10%, а резерв 292 млн — оценка возвратности ухудшилась вдвое. Ещё 2,00 млрд ₽ займов отнесены к безрисковым с нулевым резервом, без уточнения, какие это договоры.
На что пошли деньги — отчётность не раскрывает. Ни примечание о связанных сторонах, ни примечание о рисках не называют ни цели займов, ни обеспечения по ним. МСФО этого и не требует, но для инвестора это значит ровно одно: из отчётности неизвестно.
Итог для держателя: 12,5% активов и 36% капитала вложены в требования к контролирующему лицу, а не в сети, сумма впятеро больше выпуска, возвращается пока начислениями, а вероятность потерь по ней сама компания оценивает в 20%.
Долг: чем он обеспечен и сколько стоит
Совокупный долг с арендой — 14,52 млрд ₽. Структура на конец 2025 года:
| Вид долга | Сумма | Ставка | Срок |
|---|---|---|---|
| Обеспеченные банковские кредиты, фиксированная ставка | 11,84 млрд ₽ | 18,10–24,00% | 2026–2030 |
| Необеспеченные банковские кредиты, плавающая ставка | 1,48 млрд ₽ | ключевая + 4,0…5,5% | 2026–2032 |
| Прочие необеспеченные займы | 36 млн ₽ | 0% | 2026 |
| Обязательства по аренде | 1,16 млрд ₽ | 4,43–31,51% | 2026–2074 |
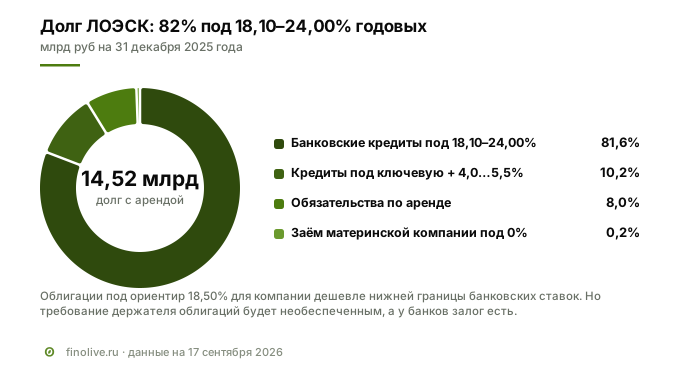 82% долга — обеспеченные кредиты по фиксированным ставкам от 18,10% до 24,00% годовых. Отсюда прямой ответ, зачем компании облигации: при ориентире 18,50% облигационные деньги окажутся дешевле нижней границы её банковских ставок, а цели займа она формулирует как развитие, рефинансирование долга под более низкий процент и пополнение оборотных средств.
Держателю облигаций важно, что его требование будет необеспеченным: залог по банковским кредитам оформлен на основные средства балансовой стоимостью 566 млн ₽, это 4,8% суммы этих кредитов. Ковенанты — условия кредитных договоров, нарушение которых даёт банку право потребовать деньги досрочно, — за отчётные периоды не нарушались.
Ликвидность
На 31 декабря 2024 года на счетах было 6,4 млн ₽ при активах 38 млрд ₽; к концу 2025-го стало 840 млн ₽. Краткосрочные обязательства — 7,56 млрд ₽ против оборотных активов 4,92 млрд ₽; разрыв в 2,65 млрд ₽ отчётность объясняет в разделе о непрерывности деятельности как «следствие наличия не погашенной кредиторской задолженности, сформированной в период низкого тарифного решения». По оценке НКР, деньги и кредитные лимиты покрывали 20% текущих обязательств.
Законтрактованная стройка сокращается: обязательства капитального характера — 689 млн ₽ против 1,25 млрд ₽ годом раньше. Держат ликвидность операционный поток 3,38 млрд ₽ при капитальных вложениях 2,02 млрд ₽ и авансы за технологическое присоединение 5,44 млрд ₽, втрое больше, чем три года назад. Авансы — это деньги заказчиков за ещё не выполненные подключения: они финансируют стройку сегодня, но их предстоит отработать. Дивиденды за 2024 год не выплачивались; вознаграждение ключевого управленческого персонала за 2025-й — 340 млн ₽, или 72% чистой прибыли.
С чем сравнивать ставку
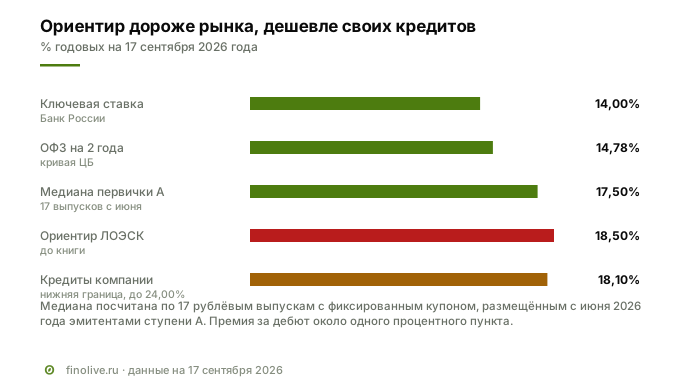
Ключевая ставка на 17 сентября 2026 года — 14,00%, двухлетние ОФЗ по кривой Банка России дают 14,78%, так что ориентир 18,50% несёт премию около 3,72 процентного пункта. Купон ежемесячный, поэтому при реинвестировании выплат эффективная доходность к оферте выходит около 20,15% — её и называют ленты ориентиром доходности.
По рублёвым выпускам с фиксированным купоном, размещённым с 1 июня 2026 года эмитентами ступени A− / A / A+, медиана купона — 17,50% (17 выпусков). Ориентир ЛОЭСК на процентный пункт выше медианы своей группы: это обычная плата за дебют, когда у эмитента нет ни торгующихся бумаг, ни публичной истории.
Сектор занимает иначе: этим летом «Россети» размещались с надбавкой к ключевой 1,2–1,3%, «РусГидро» — 1,35%, «Т Плюс» — 1,5%, все флоатерами. ЛОЭСК идёт с фиксом: компании это фиксирует стоимость денег на два года, инвестору даёт ставку, которая не снизится вслед за ключевой.
Риски
Финансовые. Покрытие процентов операционной прибылью 0,88 — платёжеспособность держится на амортизации; краткосрочные обязательства превышают оборотные активы на 2,65 млрд ₽; пятая часть займов контролирующему лицу зарезервирована самой компанией. Все три показателя вынесены в таблицу ниже.
Рыночные. Купон фиксированный: при снижении ключевой ставки бумага выигрывает, при росте дешевеет. Объём 1 млрд ₽ и третий уровень листинга означают редкие сделки, поэтому выход до оферты может потребовать дисконта.
Отраслевые. Доходы зависят от тарифного решения региона, и компания уже проходила период, когда тариф загонял её в убыток два года подряд. Плюс концентрация: свыше 90% выручки идёт от расчётов с «Россети Ленэнерго».
Юридические. В марте 2026 года ООО СЗ «ДМ Южный» подало заявление о признании ЛОЭСК банкротом, 28 апреля суд принял его к производству; компания возражала тем, что как субъект естественной монополии банкротится по особому порядку статьи 197 закона о банкротстве. 3 августа 2026 года производство прекращено в связи с отказом заявителя — на дату размещения дела нет, но эпизод показывает, что спор с одним подрядчиком доводил компанию до заявления о банкротстве.
Регуляторные. В событиях после отчётной даты компания указывает, что корректировка нормативной базы в электроэнергетике продолжается, включая механизмы долгосрочного тарифного регулирования, и что «влияние на деятельность Группы не может быть надёжно оценено». Там же — июльские санкции ЕС против «Интер РАО»: прямым контрагентом группа не является, но косвенного влияния на стоимость заёмного финансирования в отрасли не исключает.
Красные флаги: что отслеживать держателю
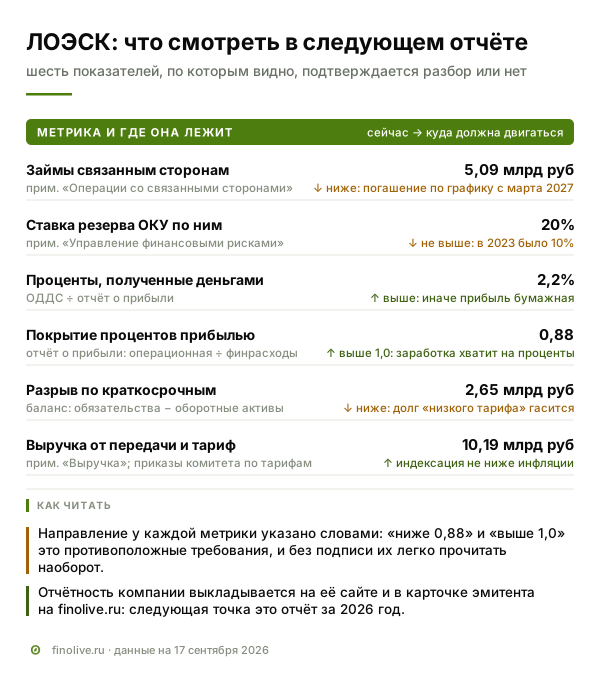
Отчётность компании лежит на карточке эмитента и в её разделе раскрытия. Ниже — что именно смотреть в следующем отчёте: название показателя, место в отчётности, значение сегодня и то, которое подтвердит или опровергнет тезисы этого разбора.
| Что смотреть | Где в отчётности | Сейчас | Хорошо, если | Тревожно, если |
|---|---|---|---|---|
| Займы связанным сторонам, балансовая стоимость | Примечание «Операции со связанными сторонами» (у ЛОЭСК № 31), строка «Займы выданные» | 5,09 млрд ₽ | снижается: график погашения должен начаться в марте 2027 года | растёт выше 5,09 млрд ₽ или график переносят |
| Ставка резерва ОКУ по этим займам | Примечание «Управление финансовыми рисками» (№ 28), таблица «Займы выданные в разрезе договоров, имеющих разные кредитные характеристики» | 20%, резерв 805 млн ₽ | остаётся 20% или ниже | растёт: в 2024 году она уже удвоилась с 10% |
| Поступления в счёт погашения займов выданных | Отчёт о движении денежных средств, инвестиционная деятельность | 15,6 млн ₽ за год | становится сопоставимо с телом займа | остаётся символическим при новых выдачах |
| Доля процентов, полученных деньгами = «Поступления процентных доходов» ÷ «Финансовые доходы» | ОДДС (инвестиционная деятельность) и отчёт о прибыли или убытке | 2,2% (22,2 из 994,5 млн ₽) | выше 2,2% и дальше к десяткам процентов | остаётся около нуля — прибыль продолжает быть бумажной |
| Покрытие процентов операционной прибылью = операционная прибыль ÷ финансовые расходы | Отчёт о прибыли или убытке, строки «Операционная прибыль» и «Финансовые расходы» | 0,88 | выходит выше 1,0 — заработка начинает хватать на проценты | остаётся ниже 0,88 |
| Покрытие по OIBDA (так считает НКР) | те же строки плюс амортизация из ОДДС | 1,79 | держится выше 1,8 | опускается к 1,5 |
| Разрыв по краткосрочным обязательствам = краткосрочные обязательства − оборотные активы | Отчёт о финансовом положении, итоговые строки разделов | 2,65 млрд ₽ (коэффициент текущей ликвидности 0,65) | разрыв меньше 2,65 млрд ₽, коэффициент ближе к 1,0 | разрыв растёт |
| Выручка от передачи электроэнергии и тарифное решение на 2027 год | Примечание «Выручка» (№ 7), строка «Передача электроэнергии»; сам тариф — в приказах комитета по тарифам и ценовой политике Ленинградской области, они выходят в декабре | 10,19 млрд ₽, +13% за 2025 год | индексация не ниже инфляции | заморозка или снижение: именно низкий тариф дал убытки 2023 и 2024 годов |
| Концентрация выручки на «Россети Ленэнерго» | Примечание «Информация по сегментам», подраздел «Существенный покупатель» | свыше 90% | доля снижается | растёт, либо у контрагента проблемы с расчётами |
Кому подходит выпуск
Подойдёт инвестору, готовому принять риск регулируемой региональной сетевой компании ради фиксированной ставки на два года до оферты и понимающему, что заметная часть её активов вложена в требования к контролирующему лицу.
Не подойдёт тому, кому нужна ликвидность: объём 1 млрд ₽ и третий уровень листинга означают редкие сделки. И тому, кто рассчитывает на обеспечение: облигации необеспеченные, тогда как 82% банковского долга компании обеспечены залогом.
Вопросы и ответы
Почему ЛОЭСК занимает под 18,5%, если ключевая ставка 14%
Потому что для компании это дёшево: её банковские кредиты на 11,84 млрд ₽ стоят от 18,10% до 24,00% годовых, и облигационные деньги под 18,50% выходят дешевле нижней границы.
Кому ЛОЭСК выдала 5 млрд ₽ займов и вернут ли их
Физическому лицу, обладающему конечным контролем над группой; в примечании о событиях после отчётной даты оно названо поимённо — Сизов А. А., генеральный директор. Ставки выше рыночных (18,11% и «ключевая плюс 9,5%»), но деньгами в 2025 году пришло 22,2 млн ₽ процентов из 954,7 млн начисленных и 15,6 млн погашения. Сама компания относит 4,03 млрд ₽ этих займов к категории с признанием кредитного риска и резервирует по ней 20%, тогда как в 2023 году ставка резерва была 10%.
Правда ли, что ЛОЭСК банкротили в 2026 году
Заявление было: в марте 2026 года его подало ООО СЗ «ДМ Южный», в апреле суд принял его к производству. Компания указала, что как субъект естественной монополии банкротится по особому порядку статьи 197. 3 августа 2026 года производство прекращено из-за отказа заявителя, на дату размещения спора нет.
Смежные материалы
- Красные флаги в отчётности: шесть компаний, которые перестали платить
- Т Плюс 002Р-03: проценты по долгу больше операционной прибыли
- Жизненный цикл облигационного выпуска: этапы первичного размещения
Данные на 17 сентября 2026 года: консолидированная отчётность АО «ЛОЭСК» по МСФО за 2023–2025 годы, сообщение эмитента о параметрах выпуска от 14 сентября 2026 года, рейтинговый релиз НКР, список допущенных бумаг Московской биржи, ключевая ставка и кривая бескупонной доходности Банка России. Ориентир купона до закрытия книги заявок остаётся ориентиром и компанией не подтверждён. Материал носит информационный характер, не является инвестиционной рекомендацией и не учитывает личных обстоятельств читателя.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.