Т Плюс 002Р-03: проценты по долгу больше операционной прибыли
Энергохолдинг собирает 10 млрд руб под ориентир КС+1,5% на три года. За 2025 год проценты по кредитам и займам превысили операционную прибыль, чистая прибыль выросла в шесть раз за счёт налога, а активы 24 компаний на 70,4 млрд руб распределяются в пользу акционеров.
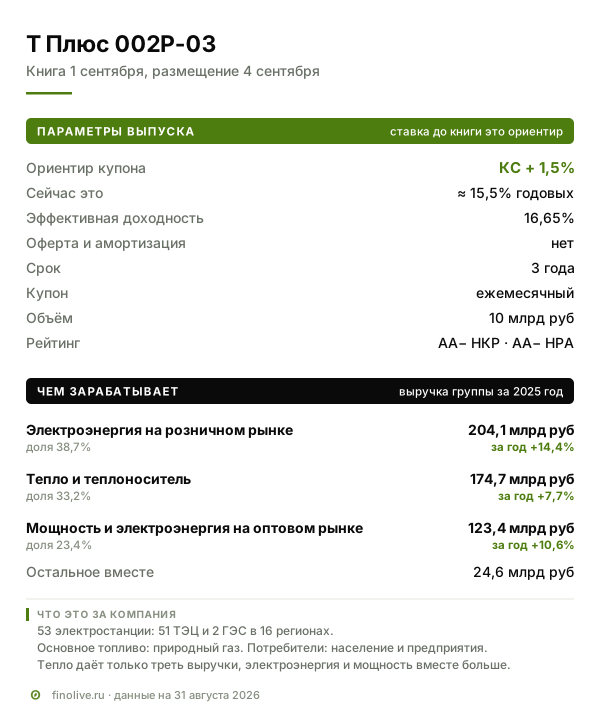
1 сентября 2026 года ПАО «Т Плюс» собирает книгу заявок по выпуску 002Р-03: ориентир купона КС + 1,5%, срок три года, купон ежемесячный, объём 10 млрд ₽, размещение 4 сентября. Рейтинг AA− от НКР и НРА. При ключевой ставке 14% это около 15,5% годовых. Оферты и амортизации нет. За 2025 год проценты по кредитам и займам превысили операционную прибыль: компания заплатила кредиторам больше, чем заработала на основной деятельности. Чистая прибыль при этом выросла в шесть раз, но дал это налог, а не бизнес.
Чем зарабатывает компания
По данным НКР, «Т Плюс» управляет 53 электростанциями в 16 регионах Центрального, Северо-Западного, Приволжского и Уральского федеральных округов. Из них 51 теплоэлектроцентраль и две гидроэлектростанции. Основное топливо для ТЭЦ это природный газ. Потребители это население и предприятия, зависимости от одного крупного покупателя нет.
Компанию принято называть теплоэнергетической, и формально это верно: основной код деятельности это производство пара и горячей воды тепловыми электростанциями. Но структура доходов устроена иначе.
Из чего складывается выручка
Консолидированная выручка группы за 2025 год составила 526,9 млрд ₽ против 477,3 млрд годом раньше, рост 10,4%. Три направления дают 95% этой суммы:
| Направление | 2025, млрд ₽ | Доля | Рост за год |
|---|---|---|---|
| Электроэнергия на розничном рынке | 204,1 | 38,7% | 14,4% |
| Тепло и теплоноситель | 174,7 | 33,2% | 7,7% |
| Мощность и электроэнергия на оптовом рынке | 123,4 | 23,4% | 10,6% |
| Остальное вместе | 24,6 | 4,7% | — |
Тепло даёт треть выручки. Электроэнергия и мощность вместе дают 62,2%. Разница между этими направлениями существенна для оценки риска: тариф на тепло регулируется жёстче и пересматривается по своим правилам, тогда как оптовый рынок мощности живёт по механизмам конкурентного отбора и договоров на поставку мощности.
Куда уходят деньги
Крупнейшая статья расходов это топливо: 155,2 млрд ₽ за 2025 год, почти 30% выручки. За год она выросла на 8,4%. Следом идёт покупная энергия, мощность, вода и стоки: 126,3 млрд ₽ при росте на 16,4%. Транспортировка газа, воды, тепловой и электрической энергии обошлась в 75,0 млрд ₽, плюс 12,7%. Оплата труда с налогами составила 64,2 млрд ₽, плюс 15,1%.
Три из четырёх крупнейших статей росли быстрее выручки. Результат виден в операционной прибыли: 26,9 млрд ₽ против 25,9 млрд годом раньше. Отдельной строкой отчётность её не раскрывает, величина получена из заявленной EBITDA за вычетом амортизации и обесценения. Рост выручки на 10,4% почти полностью ушёл в расходы.
Что произошло с прибылью
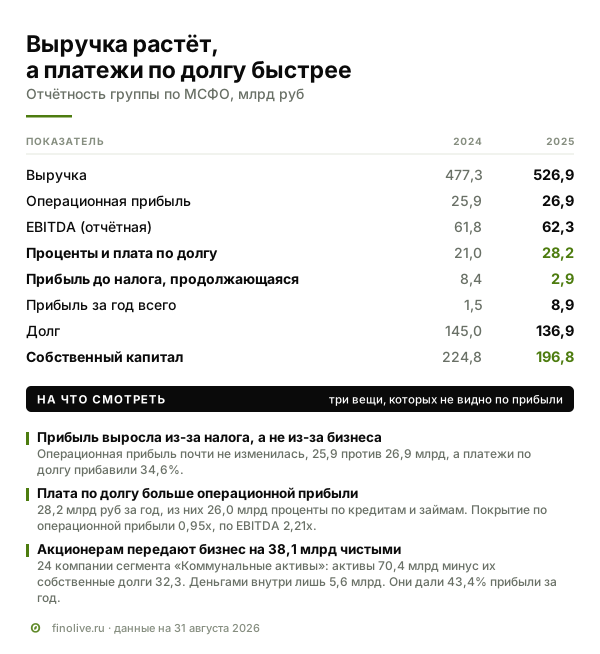
По итогам 2025 года группа заработала 8,9 млрд ₽ чистой прибыли против 1,5 млрд за 2024 год. Рост в шесть раз. Если остановиться на этой строке, вывод получится неверным.
Прибыль до налогообложения от продолжающейся деятельности за тот же период не выросла, а упала втрое: 2,9 млрд ₽ против 8,4 млрд. Разница между двумя картинами объясняется налогом на прибыль. В 2024 году в отчётности отражён разовый расход, связанный с изменением ставки налога: переоценка отложенных налогов стоила группе 8,3 млрд ₽. В 2025 году налог, наоборот, дал доход 2,2 млрд ₽, в основном за счёт списания отложенных налогов по инвестиции.
Арифметика сходится в обе стороны. За 2024 год: прибыль до налога 8,4 млрд минус налог 9,8 млрд даёт убыток от продолжающейся деятельности, к которому прибавляется прибыль прекращённой деятельности, 2,9 млрд, итого 1,5 млрд. За 2025 год: 2,9 млрд плюс налоговый доход 2,2 млрд плюс 3,9 млрд от прекращённой деятельности дают 8,9 млрд.
Проценты растут быстрее бизнеса
Речь о плате за заёмные деньги. Финансовые расходы группы по продолжающейся деятельности выросли за год на 34,6%: с 21,0 до 28,2 млрд ₽. Основная часть здесь это проценты по кредитам и займам, 26,0 млрд ₽; ещё 0,8 млрд стоила комиссия по факторингу и 0,5 млрд проценты по аренде и концессионным соглашениям.
Эти 28,2 млрд ₽ больше всей операционной прибыли, которая составила 26,9 млрд ₽. Иначе говоря, за 2025 год компания заплатила кредиторам больше, чем заработала на основной деятельности до вычета этих платежей.
Покрытие процентов операционной прибылью равно 0,95. Для энергетики этот показатель занижает картину: у компании с 329,9 млрд ₽ основных средств амортизация велика и не является денежным расходом. Более уместная мера это EBITDA, которую компания раскрывает сама: 62,3 млрд ₽ за 2025 год против 61,8 млрд за 2024. Покрытие процентов по ней равно 2,21.
Значение 2,21 приемлемо, но запас невелик. Рентабельность по EBITDA за 2025 год составила 11,8%. Для сравнения, НКР в обосновании рейтинга приводит рентабельность по OIBDA за 2023–2024 годы в диапазоне 13–14%; это близкая, но не тождественная мера.
Из группы выводятся активы на 70,4 млрд ₽
В июне 2025 года группа приняла решение о распределении неденежных активов в пользу собственников. Речь идёт об активах 24 компаний сегмента «Коммунальные активы». По состоянию на 31 декабря 2025 года они классифицированы как прекращённая деятельность и показаны отдельными строками баланса.
Масштаб. Активы этих компаний составляют 70,4 млрд ₽, или 12,5% всех активов группы, но уходят не сами по себе: вместе с ними из группы выбывают и их собственные обязательства на 32,3 млрд ₽. Чистая стоимость того, что достаётся акционерам, составляет 38,1 млрд ₽, и обязательство по распределению оценено близко к этой величине, в 38,4 млрд ₽. Именно эта сумма и прошла через капитал по строке нераспределённой прибыли.
Строка баланса на 70,7 млрд ₽ складывается ровно из этих двух частей: 32,3 млрд собственных долгов выбывающих компаний плюс 38,4 млрд обязательства по распределению.
Что именно уходит. Денег в выбывающей группе немного, 5,6 млрд ₽. Основное это нематериальные активы на 34,9 млрд ₽ и основные средства на 11,0 млрд ₽, то есть работающий бизнес, а не касса. Формально это распределение в пользу акционеров, и по масштабу оно несопоставимо с обычными дивидендами: деньгами за 2025 год выплачено 4,6 млрд ₽, а натурой уходит в восемь с лишним раз больше.
Отсюда два следствия. Первое: собственный капитал за год сократился с 224,8 до 196,8 млрд ₽. Отчёт об изменениях в капитале показывает, из чего это сложилось: совокупный доход прибавил 15,3 млрд ₽, а операции с акционерами забрали 43,3 млрд ₽, из которых 38,4 млрд это распределение активов и 4,6 млрд дивиденды. Второе: прекращённая деятельность принесла 3,9 млрд ₽ из 8,9 млрд ₽ прибыли за год, то есть 43%. Из группы уходит не убыточный балласт.
Долг и его структура
Совокупный долг на конец 2025 года составил 136,9 млрд ₽ против 145,0 млрд годом раньше. Денежные средства 17,0 млрд ₽, чистый долг 119,9 млрд ₽. Отношение чистого долга к EBITDA составляет 1,93. Для энергетики с регулируемой выручкой это умеренный уровень.
Заметно улучшилась срочность. На конец 2024 года короткая часть долга составляла 125,8 млрд ₽ из 145,0 млрд, то есть 86,7%. На конец 2025 года 28,9 млрд из 136,9 млрд, или 21,1%. Компания переложилась в длинные обязательства: долгосрочные кредиты и займы выросли с 19,2 до 108,0 млрд ₽.
Свободный денежный поток за 2025 год отрицательный: операционный поток 52,5 млрд ₽ против капитальных затрат 54,4 млрд ₽. Разрыв невелик, но он означает, что инвестиционная программа полностью съедает операционный поток и финансируется в том числе долгом.
На что обратить внимание в рисках
Проценты уже съедают всю операционную прибыль. Покрытие по EBITDA 2,21 оставляет запас, но он невелик, а расходы по долгу растут быстрее выручки: 34,6% против 10,4% за год.
Долг компании тоже под плавающую ставку. В отчётности прямо сказано, что кредиты привлечены преимущественно по переменным процентным ставкам. Для держателя этой бумаги это двусторонний эффект: при росте ключевой ставки купон вырастет, но одновременно вырастет и процентная нагрузка эмитента. Купон и способность его платить движутся в разные стороны.
Инвестиционная программа не покрывается собственным потоком. Капитальные затраты 54,4 млрд ₽ против операционного потока 52,5 млрд ₽. Разрыв невелик, но он означает, что стройка финансируется в том числе новым долгом, а этот выпуск часть такого финансирования.
Имущественная база уменьшается. Активы 24 компаний на 70,4 млрд ₽ выводятся из группы, и на них приходилось 43% прибыли за год.
Выручка регулируется. Тарифы на тепловую и электрическую энергию определяются региональными службами по тарифам и нормативными документами для естественных монополий. Свободно переложить рост расходов в цену компания не может, что и видно по рентабельности: 11,8% по EBITDA против 13–14% за 2023–2024 годы по оценке НКР.
Рейтинги и как менялась ставка
У выпуска нет рейтинга отдельной бумаги; рейтинги присвоены эмитенту: AA− от НКР и AA− от НРА, оба сверены на сайтах агентств. АКРА и «Эксперт РА» компанию не рейтингуют: её нет ни в списке рейтингуемых лиц АКРА, ни в семи отраслевых списках «Эксперт РА».
История займов показывает, как менялась для эмитента цена денег:
| Выпуск | Размещение | Надбавка к ключевой | Объём |
|---|---|---|---|
| 002Р-01 | 26 декабря 2025 | КС + 1,85% | 0,5 млрд ₽ |
| 002Р-02 | 25 июня 2026 | КС + 1,50% | 20,0 млрд ₽ |
| 002Р-03 | 4 сентября 2026 | КС + 1,50% ориентир | 10,0 млрд ₽ |
С декабря надбавка сократилась на 35 базисных пунктов. Ориентир повторяет финальную надбавку июньского выпуска, но первые две строки это итог закрытой книги, а третья заявка до её закрытия: книга обычно сжимается, и итог может оказаться ниже.
Вопросы и ответы
Т Плюс это тепловая или электрическая компания
По выручке скорее электрическая. Тепло даёт 33,2% доходов группы, а электроэнергия и мощность вместе 62,2%. При этом производственная база построена вокруг теплоэлектроцентралей, которые вырабатывают оба вида энергии одновременно.
Почему чистая прибыль выросла в шесть раз, если бизнес не изменился
Из-за налога на прибыль. В 2024 году отражён разовый расход от переоценки отложенных налогов при изменении ставки, в 2025 году налог дал доход. Прибыль до налогообложения от продолжающейся деятельности за это время упала с 8,4 до 2,9 млрд ₽.
Насколько велика долговая нагрузка
Умеренная. Чистый долг к EBITDA равен 1,93, совокупный долг за год не вырос. Более чувствительный показатель это покрытие процентов: 2,21 по EBITDA и 0,95 по операционной прибыли.
Что означает распределение активов в пользу собственников
Группа передаёт акционерам активы 24 компаний коммунального сегмента на 70,4 млрд ₽, это 12,5% активов. Через капитал в 2025 году прошло 38,4 млрд ₽ по строке нераспределённой прибыли, при балансовом обязательстве 70,7 млрд ₽. Собственный капитал за год уменьшился с 224,8 до 196,8 млрд ₽. Эти компании приносили 43% годовой прибыли.
Чем плавающий купон отличается от фиксированного для этого выпуска
Купон 002Р-03 равен ключевой ставке плюс 1,5 процентного пункта и пересчитывается вслед за ставкой ЦБ. При ключевой 14% это около 15,5% годовых, а с учётом ежемесячных выплат и их реинвестирования эффективная доходность составляет 16,65%. При снижении ставки купон уменьшится, при повышении вырастет. Фиксированной доходности к погашению у такой бумаги нет.
Смежные материалы
- РусГидро БО-002Р-14: разбор размещения
- Красные флаги в отчётности эмитента
- Жизненный цикл облигационного выпуска
Дисклеймер. Материал носит информационный характер, не является индивидуальной инвестиционной рекомендацией и не учитывает инвестиционных целей конкретного инвестора. Данные на 1 сентября 2026 года по консолидированной отчётности МСФО за 2025 год и данным Московской биржи. До закрытия книги заявок ставка купона остаётся ориентиром.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.