ИА ТБ-9: облигация, по которой платят 6 332 ипотечных заёмщика
Разбор размещения ИА ТБ-9: как устроена секьюритизация ипотеки, откуда у бумаги рейтинг выше, чем у самого банка, за что платят премию 0,4 п.п. к бумагам ДОМ.РФ и почему главный риск здесь — не дефолт, а скорость возврата денег.
8 сентября в 15:00 мск закрылась книга заявок по облигациям ООО «Ипотечный агент ТБ-9». Объём — не более 12,75 млрд ₽, номинал 1 000 ₽, ориентир купона — до 16,25% годовых с ежемесячной выплатой; на момент публикации финальная ставка не объявлена. Ожидаемый кредитный рейтинг eAAA(ru.sf) присвоила АКРА 17 июля 2026 года. Бумага доступна неквалифицированным инвесторам после тестирования. Особенность выпуска в том, что за ним не стоит компания в привычном смысле — у эмитента нет ни собственного бизнеса, ни сотрудников. Платить по облигации будут 6 332 человека, взявшие ипотеку в Т-Банке.
Что такое секьюритизация и зачем она банку
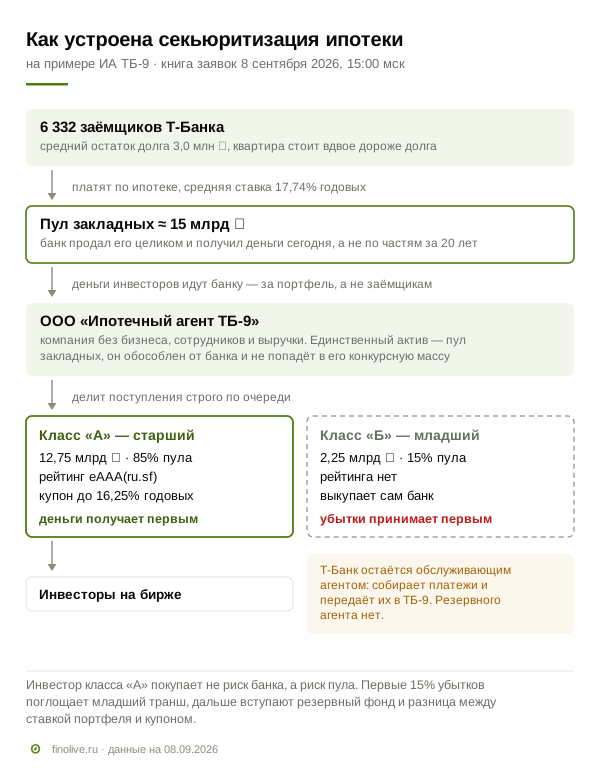
Банк выдал ипотечные кредиты. Каждый из них — обещание заёмщика возвращать деньги маленькими долями двадцать лет подряд. Для банка это актив, но актив неудобный. Деньги вернутся не скоро, а выдавать новые кредиты нужно сейчас.
Секьюритизация решает ровно эту задачу. Банк собирает кредиты в один набор — его называют пулом — и продаёт целиком отдельной компании. Компания расплачивается за покупку деньгами, которые занимает у инвесторов, выпуская облигации. Дальше платежи заёмщиков идут не в банк, а этой компании, и она из них платит купон держателям облигаций.
Получается цепочка — заёмщик платит по ипотеке, деньги приходят в специально созданную компанию, компания платит купон инвестору. Банк в этой схеме остаётся обслуживающим агентом — это отдельная роль, которую легко перепутать с ипотечным агентом. Т-Банк по-прежнему принимает платежи, общается с заёмщиками и работает с просрочкой, но собранные деньги передаёт компании и права требования по кредитам ему больше не принадлежат. Один собирает платежи, другая ими владеет и отвечает по облигациям.
Здесь важно не перепутать направление денег. Деньги инвесторов до заёмщиков не доходят вообще. Ипотека этим людям уже выдана — раньше и из средств самого банка. Инвесторы дают деньги ипотечному агенту, тот платит ими банку за портфель закладных, и дальше эта сумма возвращается в кредитование как капитал для следующей партии заёмщиков. То есть покупатель облигации финансирует не тех, кто уже в пуле, а тех, кто возьмёт ипотеку завтра. От тех, кто в пуле, он получает поток платежей.
Мотивов у банка три, и все они про деньги.
Вернуть капитал сейчас, а не через двадцать лет. Проданный пул превращается в живые средства, на которые выдаётся следующая партия кредитов. Один и тот же капитал успевает поработать несколько раз.
Разгрузить нормативы. Кредиты на балансе требуют капитала под покрытие риска. Уходя с баланса, они этот капитал освобождают.
Зафиксировать маржу. Портфель ТБ-9 приносит 17,74% годовых, купон по старшему траншу — не выше 16,25%. Разница между тем, что платят заёмщики, и тем, что получают инвесторы, остаётся в сделке. Банк меняет неопределённый доход двадцати будущих лет на разницу, зафиксированную сегодня.
Зачем нужна отдельная компания
ООО «Ипотечный агент ТБ-9» — не бизнес, а юридическая конструкция. По закону «Об ипотечных ценных бумагах» ипотечный агент вправе заниматься единственным делом — покупать права требования по ипотеке и выпускать под них облигации. Ему запрещено брать другие кредиты, вести иную деятельность и нанимать сотрудников — компания существует только ради одной сделки.
Смысл этой стерильности — обособление активов. Пул закладных лежит не в банке, а в отдельном юридическом лице с ограниченным риском банкротства. Если у самого Т-Банка возникнут проблемы, кредиты из пула не попадут в его конкурсную массу. Они принадлежат другой компании и обеспечивают конкретный выпуск облигаций.
Отсюда следствие, которое стоит проговорить прямо, — анализировать отчётность эмитента здесь бессмысленно. У ИА ТБ-9 не будет ни выручки, ни прибыли, ни долговой нагрузки в привычном смысле — только пул кредитов и обязательства по облигациям. Предмет анализа — качество пула и конструкция сделки, а не финансовое состояние компании-эмитента.
Как деньги делятся между инвесторами
Выпуск разделён на два транша — старший класс «А» и младший класс «Б». Это не два разных выпуска для разных целей, а очередь на получение денег.
Сначала платят по классу «А», и только когда с ним рассчитались полностью, что-то достаётся классу «Б». Убытки движутся в обратную сторону. Если часть заёмщиков перестанет платить, потери сначала съедают младший транш, и лишь когда он закончится, начнёт страдать старший. Класс «Б» не гасится вовсе, пока класс «А» не погашен полностью.
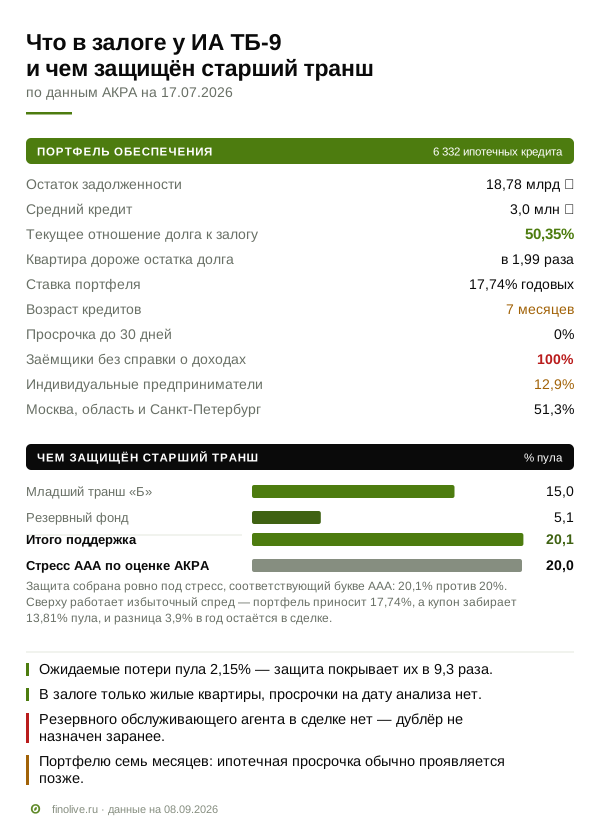
АКРА указывает, что кредитная поддержка старшего транша со стороны младшего составляет 15% портфеля. Отсюда восстанавливается вся конструкция. Класс «А» — не более 12,75 млрд ₽, и на него приходится 85% пула. Значит, весь пул сделки — около 15 млрд ₽, а младший транш — примерно 2,25 млрд ₽.
Рейтинг присвоен только старшему траншу. Младший рейтинга не получал. Обычно его выкупает сам банк-оригинатор, и это одновременно его доля риска в сделке.
Почему рейтинг выше, чем у самого банка
У Т-Банка кредитный рейтинг AA(RU) от АКРА с позитивным прогнозом. У облигаций ИА ТБ-9 ожидаемый рейтинг — eAAA(ru.sf), то есть на ступень выше, чем у банка, который выдал эти кредиты. Здесь нет противоречия — рейтингуется не банк, а конструкция.
Защиту оплачивает сам оригинатор, и собрана она из трёх слоёв.
Младший транш — 15% пула. Первая линия, разобранная выше. Платит за неё Т-Банк: младший транш обычно выкупает сам банк-оригинатор, то есть первые 15% потерь по пулу он оставляет себе.
Резервный фонд — 6% от объёма класса «А». В дату эмиссии это около 765 млн ₽, или 5,1% пула. Фонд решает две задачи. Он закрывает кассовые разрывы, когда платежи заёмщиков в конкретном месяце пришли позже срока выплаты купона. В тяжёлых сценариях он же покрывает потери. По мере погашения облигаций фонд может уменьшаться, но не ниже 1% первоначального объёма выпуска.
Избыточный спред — то, что набегает каждый месяц. Портфель приносит 17,74% годовых на весь пул. Купон класса «А» — 16,25%, но начисляется он только на 85% пула, а значит, забирает 13,81% пула. Разница — около 3,9% пула в год — остаётся в сделке и работает как ещё одна подушка, восполняемая непрерывно.
Дальше начинается самое интересное. АКРА оценила, что в стрессовом сценарии уровня AAA портфель потерял бы 20%. Совокупная поддержка старшего транша — 15% плюс 5,1% — составляет 20,1% пула. Конструкция откалибрована ровно под тот стресс, который соответствует запрашиваемому рейтингу, с добавкой избыточного спреда сверху. Это не случайное совпадение и не запас прочности. Структурированное финансирование так и устроено — уровень поддержки подбирают под целевую букву рейтинга.
Для сравнения, обычные ожидаемые потери по этому портфелю АКРА оценивает в 2,15% — почти в десять раз меньше, чем накопленная защита. А ожидаемые потери по самим облигациям класса «А» за всю жизнь сделки — 0,0305%.
Что лежит в залоге
Портфель, который анализировала АКРА, — 18,776 млрд ₽ остатка задолженности по 6 332 кредитам. Средний кредит — около 3 млн ₽. Финальный пул сделки будет меньше проанализированного — его отбирают из этого набора.
| Показатель | Значение | Что это значит |
|---|---|---|
| Текущее отношение кредита к залогу (LTV) | 50,35% | квартира стоит вдвое дороже остатка долга |
| Первоначальный LTV | 56,13% | заёмщики вносили заметный первый взнос |
| Средневзвешенная ставка портфеля | 17,74% | кредиты выданы в период высоких ставок |
| Просрочка до 30 дней | 0% | на дату анализа портфель без просрочки |
| Средний срок жизни кредита | 7 месяцев | портфель очень молодой |
| Доля индивидуальных предпринимателей | 12,9% | заёмщики с нестабильным доходом |
| Московская область, Москва, Санкт-Петербург | 51,3% | половина залогов в двух агломерациях |
Главная цифра здесь — LTV 50,35%. Он означает, что при обращении взыскания квартиру нужно продать дешевле половины оценки, чтобы кредитор не вернул свои деньги. В залоге только жилые квартиры — самый ликвидный вид недвижимости.
Две характеристики портфеля требуют отдельного внимания, и АКРА называет их прямо. У 100% заёмщиков нет подтверждения дохода по форме 2-НДФЛ или 3-НДФЛ. Банк отказался от классических справок и оценивает доход собственной методикой. В портфеле есть заёмщики с отрицательной кредитной историей — банк отбирает их по своей модели вероятности дефолта. Это не скрытый дефект, а сознательная бизнес-модель. Т-Банк работает с клиентами, чьи данные он видит через собственную экосистему, и считает, что знает о них больше, чем сказано в справке. Проверить эту модель со стороны инвестор не может — он принимает её на веру вместе с рейтингом.
Третья особенность — срок жизни портфеля семь месяцев. Кредиты почти не проверены временем. Типичная ипотечная просрочка проявляется на втором-третьем году, а этот пул до такого возраста ещё не дожил.
Платят ли такие заёмщики вовремя
Портфель ТБ-9 сформирован недавно, и собственной истории платежей у него ещё нет. Зато она есть у предыдущих сделок Т-Банка, и агентство её раскрывает.
ИА ТБ-2 размещён в августе 2025 года. Через год, 3 августа 2026 года, АКРА подтвердила рейтинг старшего транша и в том же релизе привела статистику пула: «99,5% кредитов в текущем портфеле не выходили в просрочку свыше 30 дней, 99,76% кредитов не выходили в просрочку свыше 90 дней». Самый первый выпуск линейки, ИА ТБ-1, к этому моменту погашен полностью, и рейтинг по нему отозван за ненадобностью. То есть конструкция уже прошла полный цикл, а на втором выпуске отработала год без ухудшения рейтинга.
Переносить эту статистику на ТБ-9 напрямую всё же нельзя, и различие принципиальное.
| Показатель | ИА ТБ-2 | ИА ТБ-7 | ИА ТБ-9 |
|---|---|---|---|
| Природа активов по АКРА | гибридная | гибридная | классическая ипотека |
| Средний кредит | — | 1,0 млн ₽ | 3,0 млн ₽ |
| Ставка портфеля | — | 27,2% | 17,74% |
| Долг к залогу | 32,35% | 30,53% | 50,35% |
| Возраст кредитов | 23 мес. | 18 мес. | 7 мес. |
| Младший транш | 15% | 10% | 15% |
| Резервный фонд | до 12% | до 12% | 6% |
| Стресс AAA по оценке АКРА | 18,70% | 18,40% | 20,00% |
Про ТБ-2 и ТБ-7 агентство пишет прямо: «гибридная природа активов в портфеле обеспечения, сочетающая в себе элементы потребительского и ипотечного кредитования». Средний кредит около миллиона рублей под 27,2% годовых при долге к залогу 30% — это не покупка квартиры в кредит, а заём под залог уже имеющейся недвижимости. В релизе по ТБ-9 такой формулировки нет, и параметры другие: обычная ипотека на 3 млн ₽ под 17,74%.
Отсюда три отличия, которые стоит держать в голове.
Залоговая подушка вдвое тоньше. В прошлых сделках квартира стоила втрое дороже остатка долга, здесь — вдвое. Запас на падение цен на жильё меньше.
Пул самый молодой в линейке. Семь месяцев против 18 и 23 у предшественников. Ипотечная просрочка обычно проявляется на втором-третьем году, и ноль просрочки на семимесячном портфеле — нормальное, но малоинформативное состояние.
Агентство оценивает пул строже. Стресс уровня AAA у ТБ-9 — 20% против 18,4% и 18,7% у предыдущих сделок. Это прямое указание, что при равном рейтинге качество портфеля АКРА считает более низким, и защиту под него подобрала соответственно.
Кто обслуживает пул
Обслуживающий агент — АО «ТБанк». АКРА подтвердила рейтинг банка на уровне AA(RU) 12 марта 2026 года, изменив прогноз на «Позитивный», и в том же релизе называет банк системно значимой кредитной организацией из числа десяти крупнейших по активам и капиталу. Эксперт РА подтвердил ruAA с позитивным прогнозом 8 июня 2026 года. Группа «Т-Технологии» по МСФО за 2025 год заработала 192,4 млрд ₽ чистой прибыли. Активы группы — 6,084 трлн ₽, кредитный портфель до вычета резервов — 3,402 трлн ₽.
Одна цифра из отчётности группы относится к делу напрямую — доля неработающих кредитов выросла с 5,8 до 7,2%. Это по всему портфелю, где основную массу составляет необеспеченная розница, а не ипотека. Но для инвестора это индикатор общего качества скоринга банка — той самой собственной методики, которой заменены справки о доходах.
И здесь же лежит самая заметная структурная слабость сделки. В ней нет резервного обслуживающего агента — АКРА фиксирует это отдельным абзацем. Обычно в таких сделках заранее назначен дублёр, готовый принять обслуживание пула, если у банка отзовут лицензию или он перестанет справляться. Здесь такой дублёр не назначен. Предусмотрена лишь замена агента по факту проблем или нарушения рейтингового триггера. Замена «когда понадобится» занимает время, а платежи заёмщиков в этот момент должны продолжать собираться.
Сколько платят соседи
Естественных точек отсчёта две, и они дают очень разные ответы.
| Выпуск | Дата | Купон | Рейтинг | Особенность |
|---|---|---|---|---|
| ИА ТБ-9, класс «А» | книга 08.09.2026 | до 16,25% | eAAA(ru.sf) | без госгарантий, листинг 3 |
| ДОМ.РФ Ипотечный агент БО 1P69 | 31.08.2026 | 15,85% | AAA(RU) | «Фабрика ИЦБ», листинг 1 |
| Медиана AAA-корпоратов | с 01.03.2026, n=20 | 13,72% | AAA(RU) | без амортизации |
| Ключевая ставка | 07.09.2026 | 14,00% | — | — |
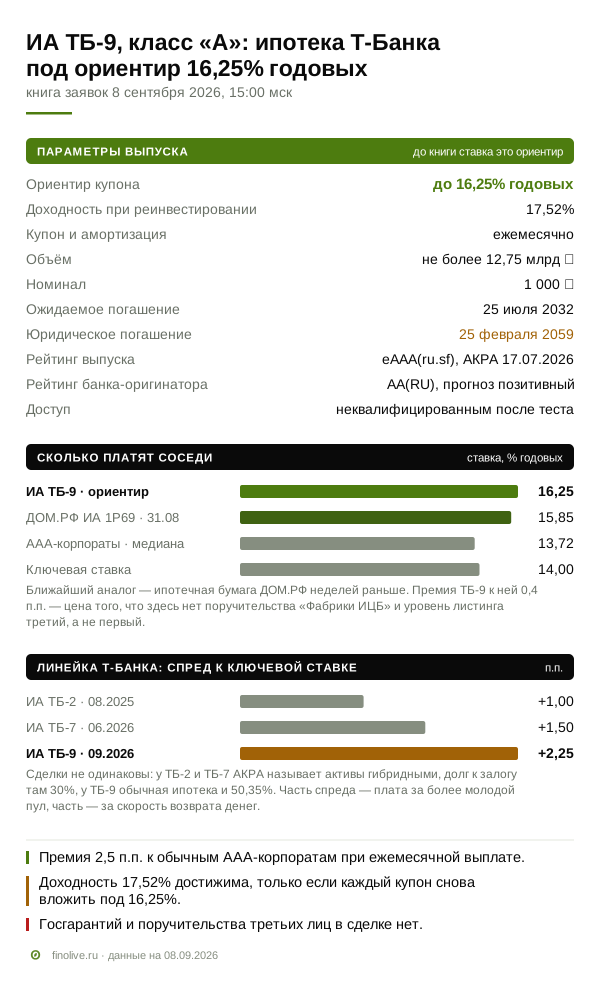
Ближайший аналог — ипотечная облигация ДОМ.РФ, размещённая неделей раньше под 15,85%. Тот же инструмент, тот же ежемесячный купон, та же амортизация. Премия ТБ-9 к ней — около 0,4 п.п., и это цена двух названных отличий. Выпуск ДОМ.РФ идёт по программе «Фабрика ИЦБ» с поручительством ДОМ.РФ. Про ТБ-9 АКРА пишет прямо, что сделка «не предусматривает компенсацию потерь за счет государственного бюджета и/или внешних гарантий третьих сторон». Добавляется разница в уровне листинга. У бумаг ДОМ.РФ он первый, у предыдущих выпусков линейки ТБ — третий, а это сужает круг покупателей и ликвидность.
Сравнение с обычными AAA-корпоратами даёт премию 2,5 п.п., но сопоставляет разные инструменты. Корпоративная бумага возвращает номинал одной суммой в известную дату, ипотечная — частями и в неизвестном темпе.
Интереснее посмотреть на саму линейку Т-Банка. Спред к ключевой ставке в трёх сделках расширялся:
| Сделка | Размещение | Купон | Ключевая ставка | Спред |
|---|---|---|---|---|
| ИА ТБ-2, класс А1 | 05.08.2025 | 19,00% | 18,00% | +1,00 п.п. |
| ИА ТБ-7, класс А | 02.06.2026 | 16,00% годовых | 14,50% | +1,50 п.п. |
| ИА ТБ-9, класс «А» | книга 08.09.2026 | до 16,25% | 14,00% | до +2,25 п.п. |
Сравнивать эти три сделки в лоб нельзя, и вот почему. Про пулы ТБ-2 и ТБ-7 АКРА пишет, что у них «гибридная природа активов, сочетающая в себе элементы потребительского и ипотечного кредитования»: средний кредит около миллиона рублей, ставка 27,2%, а долг к залогу всего 30%. В релизе по ТБ-9 этой формулировки нет, а параметры — средний кредит 3 млн ₽, ставка 17,74%, долг к залогу 50,35% — описывают классическую ипотеку.
Отсюда две поправки к картине. Субординации в ТБ-9 действительно больше, чем в ТБ-7 (15% против 10%), но залоговая подушка при этом вдвое тоньше, а резервный фонд проще: 6% живыми деньгами против гибридного фонда, который у ТБ-2 доводится до 12% через кредитную линию. И сама АКРА оценивает пул ТБ-9 строже — стресс уровня AAA у него 20% против 18,4% у ТБ-7 и 18,7% у ТБ-2.
То есть расширение спреда объясняется не одной причиной. Часть его — плата за более молодой и менее защищённый залогом пул. Часть — за то, о чём следующий раздел.
Куда движется сегмент
Классическая секьюритизация ипотеки в России долго была почти синонимом «Фабрики ИЦБ» ДОМ.РФ. Государственный институт выкупал пулы у банков, выпускал под них однотраншевые бумаги со своим поручительством и брал риск на себя. Инвестор покупал квазигосударственный риск, а рынок получал стандартный продукт с рейтингом AAA(RU) и первым уровнем листинга.
Сделки вроде ТБ-9 устроены иначе. Здесь нет поручителя, риск разложен между траншами, а рейтинг зарабатывается конструкцией. Для банка это дороже. Зато не нужны ни согласования с ДОМ.РФ, ни соответствие его стандартам к пулу — а пул Т-Банка, где ни у одного заёмщика нет справки о доходах, в стандарт «Фабрики» и не прошёл бы.
ТБ-9 — пятая сделка Т-Банка, получившая ожидаемый рейтинг, и линейка идёт с ускорением: ТБ-2 в августе 2025 года, ТБ-7 в июне 2026, ТБ-9 в сентябре. Первый выпуск линейки, ИА ТБ-1, уже сошёл с торгов — весь его пул погашен, и это единственный пока полный цикл, который можно посмотреть.
Для частного инвестора у этого тренда два следствия. Хорошее — бумаг такого типа становится больше, они доступны без статуса квалифицированного инвестора и дают премию к обычным AAA. Настораживающее — премия эта не бесплатна, и каждая следующая сделка требует читать конструкцию заново. Отсутствие резервного обслуживающего агента в ТБ-9 не предписано законом и не стало отраслевым стандартом — это решение конкретной сделки. В следующей может быть иначе, и в любую сторону.
Главный риск здесь — не дефолт, а скорость возврата денег
Досрочно гасят заёмщики, а не эмитент, и это стоит развести сразу. Цепочка такая: заёмщик закрывает ипотеку раньше срока → пул сокращается → облигация амортизируется быстрее → инвестор получает вложенное обратно раньше, чем рассчитывал. Права досрочно погасить бумагу у эмитента здесь нет. В документации сделки встречается и другое «досрочное погашение» — облигаций по требованию их владельцев; это право держателей на предусмотренные законом случаи, и резервный фонд в том числе на него и рассчитан. К риску, о котором речь ниже, оно отношения не имеет.
У этой облигации нет одной даты погашения. Есть ожидаемая — 25 июля 2032 года — и юридическая предельная — 25 февраля 2059 года. Разница в 27 лет не опечатка. Юридическая дата стоит с большим запасом на случай, если заёмщики будут платить строго по графику до конца срока. Ожидаемая дата опирается на допущение, что заметная часть заёмщиков погасит кредиты досрочно.
Номинал не лежит на месте, а уменьшается каждый месяц — это амортизация. Как это выглядит на практике, показывает предыдущий выпуск линейки. ИА ТБ-7 разместился 2 июня 2026 года с номиналом 1 000 ₽. К сентябрю номинал уже 909,35 ₽ — за первый купонный период держателям вернули 9,07% вложенного.
Для инвестора это меняет всю арифметику владения.
Отсюда и реинвестиционный риск, который здесь главный. Кредиты в пуле выданы под 17,74% годовых — это ставки конца 2025 и начала 2026 года. Ключевая ставка уже 14% и снижается — с пика 21% в начале 2025 года она прошла десять понижений. Чем ниже ставки, тем больше заёмщик экономит на рефинансировании кредита под 17,74%, и тем быстрее деньги возвращаются инвестору. Возвращаются ровно тогда, когда вложить их под сопоставимую доходность уже негде.
Именно это, а не риск невозврата, объясняет расширение спреда по линейке. За ТБ-2 в августе 2025 года платили премию 1 п.п. при ставке 18% и ожидании её роста. За ТБ-9 просят 2,25 п.п. при ставке 14% и ожидании снижения — то есть на пике вероятности досрочных погашений.
С этим же связана и объявленная доходность.
Риски с четырёх сторон
Финансовые — качество пула. Ни у одного заёмщика нет подтверждения дохода классической справкой. Доля индивидуальных предпринимателей, чей доход менее стабилен, чем зарплата, — 12,9%. В портфеле есть заёмщики с испорченной кредитной историей. Средний возраст кредита семь месяцев, то есть портфель ещё не прошёл проверку временем. Ноль просрочки на молодом портфеле — нормальное, но малоинформативное состояние.
Рыночные — досрочные погашения ипотеки и ликвидность. Реинвестиционный риск описан выше. Добавляется третий уровень листинга у предыдущих выпусков линейки. Круг покупателей у́же, а продать бумагу до погашения по хорошей цене сложнее, чем ликвидный корпоративный выпуск. Наконец, при росте ставок цена длинной амортизируемой бумаги падает, а срок её жизни при этом, наоборот, растягивается — досрочные погашения замедляются.
Отраслевые — жильё и концентрация. Защита строится на стоимости квартир. Показатель LTV 50,35% перестанет быть подушкой, если цены на жильё в залоговых регионах упадут более чем вдвое. Половина портфеля сосредоточена в Московской агломерации и Санкт-Петербурге — это одновременно самые ликвидные и самые чувствительные к циклу рынки. Растущая доля неработающих кредитов в группе — 7,2% против 5,8% — общий сигнал о качестве розничного скоринга.
Регуляторно-законодательные. АКРА прямо называет среди факторов возможного понижения рейтинга «внесение в законодательство изменений, способных оказать существенное негативное влияние на сделку». Ипотека — политически чувствительная область. Ипотечные каникулы, ограничения на обращение взыскания на единственное жильё, новые правила реализации залога — всё это меняет фактическую возвратность пула, не спрашивая держателей облигаций.
Структурные — отдельным пунктом. Нет резервного обслуживающего агента. Сделка статическая — погашенные кредиты не заменяются новыми в течение года с даты эмиссии, поэтому пул только сокращается. Рейтинг пока ожидаемый, а не присвоенный.
Красные флаги и что отслеживать
Явных красных флагов в сделке не видно. Конструкция стандартна для рынка ИЦБ, LTV ниже 51%, а раскрытие АКРА подробное. Отслеживать по ходу жизни выпуска стоит четыре вещи.
- Рейтинг и прогноз Т-Банка на карточке эмитента /issuers/55. Сейчас AA(RU) с позитивным прогнозом; понижение рейтинга банка запускает в сделке триггер замены обслуживающего агента.
- Присвоение финального рейтинга взамен ожидаемого — после получения АКРА окончательной документации.
- Темп амортизации в первые купонные периоды. Он покажет, насколько быстро в реальности гасится пул и сбывается ли допущение о погашении к 2032 году.
- Доля неработающих кредитов в отчётности группы «Т-Технологии» как индикатор качества собственного скоринга.
Кому подойдёт выпуск
Выпуск подойдёт инвестору, который ищет ежемесячный денежный поток и готов управлять возвращающимися деньгами — получать частичное погашение каждый месяц и заново решать, куда его вложить. Он подойдёт тому, кто понимает разницу между ставкой купона и эффективной доходностью и не рассчитывает на 17,5% как на данность.
Выпуск не подойдёт инвестору, который покупает бумагу, чтобы зафиксировать ставку на несколько лет и не возвращаться к решению. Амортизация и досрочные погашения зафиксировать ставку не дают. Не подойдёт он и тому, кому нужна возможность быстро выйти из позиции по предсказуемой цене, — ликвидность у бумаг этой линейки ограничена.
Вопросы и ответы
Чем облигация ипотечного агента отличается от обычной корпоративной?
По обычной облигации платит компания из своей выручки, и инвестор оценивает её бизнес. По облигации ипотечного агента платят заёмщики из своих ипотечных платежей, а эмитент — юридическая оболочка без собственной деятельности. Предметом анализа становится качество кредитного портфеля и конструкция сделки, а не отчётность эмитента.
Почему у выпуска рейтинг AAA, если у Т-Банка только AA?
Потому что рейтингуется не банк, а сделка. Кредиты обособлены в отдельной компании и защищены от банкротства банка, а старший транш дополнительно защищён младшим траншем на 15% пула, резервным фондом и избыточным спредом. Совокупная защита рассчитана под стрессовый сценарий уровня AAA. При этом шкала другая. Суффикс .sf означает структурированное финансирование, и напрямую сравнивать эту букву с рейтингом корпоративного заёмщика нельзя.
Что означает погашение в 2059 году?
Это юридический предел на случай, если все заёмщики будут платить строго по графику до конца срока своих кредитов. Реальный срок жизни бумаги задаёт скорость погашения ипотек. Ожидаемая дата погашения — июль 2032 года. Номинал уменьшается ежемесячно, поэтому деньги возвращаются постепенно, а не одной суммой в конце.
Откуда берётся доходность 17,5% при купоне 16,25% годовых?
Из ежемесячной выплаты купона. Двенадцать выплат по 16,25% годовых, каждая из которых немедленно вкладывается обратно под ту же ставку, за год дают 17,52%. Это эффект сложного процента, а не дополнительный доход по бумаге. Если реинвестировать под ту же ставку не удастся, фактический результат окажется ближе к 16,25%.
Что произойдёт, если заёмщики перестанут платить?
Потери сначала поглощает младший транш класса «Б» — 15% пула, около 2,25 млрд ₽. Затем в дело идут резервный фонд и избыточный спред. Держатели старшего транша начнут терять деньги только после того, как эти слои будут исчерпаны. По оценке АКРА, ожидаемые потери по портфелю составляют 2,15%, а по облигациям класса «А» за всю жизнь сделки — 0,0305%.
Материалы по эмитенту
- Пресс-релиз АКРА об ожидаемом рейтинге eAAA(ru.sf) — характеристики портфеля, структура сделки, факторы изменения рейтинга
- Профиль АО «ТБанк» на Finolive — рейтинги, отчётность, выпуски в обращении
- ИА ТБ-7, класс А — предыдущий выпуск линейки — купон 16% годовых, номинал уже амортизирован
- ИА ТБ-2, класс А1 — сделка августа 2025 года под 19%
Смежные материалы
- Амортизация номинала облигации: как убывает тело долга и что это значит для доходности
- Облигации Яндекса и секьюритизация Сплита — тот же механизм на другом активе: в пуле не ипотека, а рассрочка
- Каталог облигаций Finolive — фильтры по рейтингу, сроку и купону
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Finolive не оказывает услуг инвестиционного советника и не состоит в реестре Банка России. Параметры выпуска приведены по состоянию на 7 сентября 2026 года и носят ориентировочный характер — финальную ставку определяют по итогам сбора заявок. Ожидаемый кредитный рейтинг не является присвоенным кредитным рейтингом. Решение о покупке инвестор принимает самостоятельно.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.