Размещение облигаций VK: EBITDA выросла на треть, но компания убыточна
Группа ВК занимает 5 млрд рублей на три года через «Мэйл.Ру Финанс» с ориентиром купона до КС+2,00%, чтобы заменить погашенный выпуск под 7,90%. Три четверти долга группы занято дешевле 10% годовых и гасится до 2028 года.
Группа ВК занимает на рынке через отдельную компанию — ООО «Мэйл.Ру Финанс». У этой компании нет ни сотрудников продукта, ни выручки: её собственный капитал на конец 2025 года составлял 72 млн ₽ при долге в 30 млрд ₽. Она берёт деньги на бирже и передаёт их группе, а расплачивается по облигациям сама группа — через безотзывную оферту. 17 сентября 2026 года открывается книга заявок по четвёртому выпуску этой программы: 5 млрд ₽ на три года с плавающим купоном и ориентиром до КС+2,00%.
Выпуск интересен не параметрами, а моментом. За день до книги, 15 сентября, погасился первый выпуск программы — 15 млрд ₽ под 7,90% годовых, занятые в сентябре 2021 года. Новые деньги стоят вдвое дороже, и это главный сюжет разбора: у ВК заканчивается дешёвый долг.
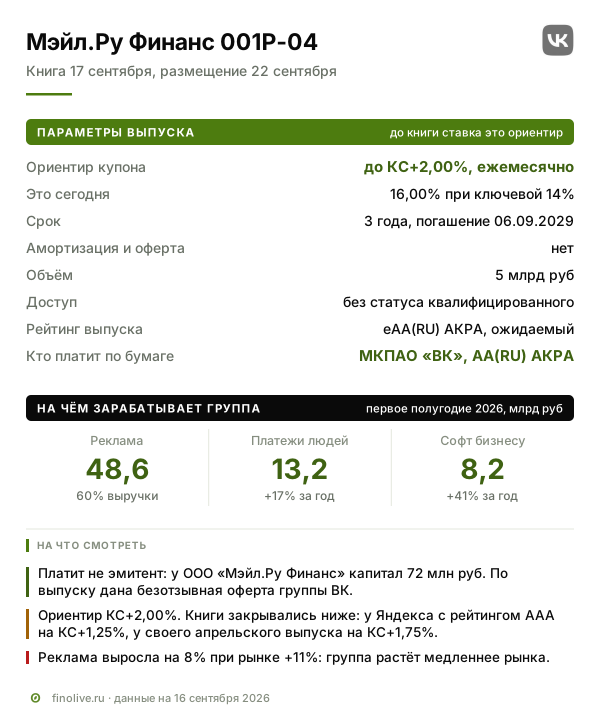
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | ООО «Мэйл.Ру Финанс» (ИНН 7714431630) |
| Заёмщик по существу | МКПАО «ВК» (ИНН 3900015862) |
| Серия | 001Р-04, рег. № 4B02-04-00566-R-001P |
| Объём | 5 млрд ₽ |
| Ориентир купона | до КС+2,00%, то есть 16,00% при ключевой ставке 14% |
| Тип купона | плавающий, пересчитывается вслед за ключевой ставкой |
| Периодичность | ежемесячно |
| Срок | 3 года, погашение 6 сентября 2029 года (предварительно) |
| Амортизация, оферта | нет |
| Сбор заявок | 17 сентября 2026, 11:00–15:00 МСК |
| Размещение | 22 сентября 2026 |
| Доступ | без статуса квалифицированного инвестора |
| Рейтинг выпуска | eAA(RU) АКРА от 15.09.2026 (ожидаемый) |
| Рейтинг заёмщика | AA(RU) АКРА, прогноз «Стабильный», от 10.12.2025 |
Плавающий купон (флоатер) — это ставка, привязанная к ключевой ставке Банка России: каждый купонный период она пересчитывается заново. Инвестор не фиксирует доходность на три года, а получает «ключевая ставка плюс надбавка». Надбавка — единственное, что фиксируется, и именно её определяет книга заявок. Базисный пункт — сотая доля процента: 25 базисных пунктов это 0,25 процентного пункта.
Кто занимает и кто по факту платит
Схема, при которой группа выпускает облигации через отдельное юридическое лицо, распространена. У такой компании нет операционного бизнеса — она существует, чтобы занимать. Собственный анализ её отчётности бесполезен: в РСБУ за 2025 год у «Мэйл.Ру Финанс» выручка нулевая, прибыль 24 млн ₽ и займы, выданные связанным сторонам, на 29,8 млрд ₽. Это транзитная витрина, а не бизнес.
Кредитное качество бумаги определяет не эмитент, а механизм обеспечения. Здесь их два: публичная безотзывная оферта со стороны группы ВК и безотзывная оферта ключевой операционной компании. Оферта — публичное обязательство выкупить или погасить долг; безотзывность означает, что отказаться от него в одностороннем порядке нельзя. Именно на этом основании АКРА приравняла ожидаемый рейтинг выпуска к рейтингу МКПАО «ВК» — eAA(RU), и отдельно отметила, что облигации равны по очерёдности исполнения всем прочим необеспеченным обязательствам компании.
Приставка «e» перед рейтингом означает «ожидаемый»: агентство оценило выпуск по предварительной документации. Финальный рейтинг присваивается после получения окончательных документов и может отличаться, если условия изменятся.
На чём зарабатывает ВК
Шесть из каждых десяти рублей выручки группа получает от онлайн-рекламы: 48,6 млрд ₽ за первое полугодие 2026 года из 81,0 млрд ₽ общей выручки (здесь и далее — МСФО группы, первое полугодие 2026 года, если не указано иное). Остальное — платежи пользователей за подписки, музыку и подарки (13,2 млрд ₽), софт для бизнеса VK Tech (8,2 млрд ₽) и образовательные сервисы (4,9 млрд ₽).
Рекламная модель держится на внимании аудитории, и здесь у группы лучшая позиция на рынке. Средняя дневная аудитория сервисов ВК за второй квартал 2026 года — 90,7 млн человек, это 97% месячной аудитории Рунета. Пользователи проводят в сервисах 7,8 млрд минут в день, на 57% больше, чем годом раньше. Дневная аудитория ВКонтакте выросла на 5 млн до 65,2 млн.
Отдельная история — мессенджер MAX: более 87 млн пользователей в день и 11,5 млн каналов по состоянию на август 2026 года. Во втором квартале в нём появились публичные каналы, лента рекомендаций и комментарии, а в рекламном кабинете группы — отдельный объект продвижения «Каналы», через который рекламодатель может продвигать каналы ВКонтакте, MAX и Дзена. То есть аудитория мессенджера начала конвертироваться в рекламный инвентарь — но вклад этого канала в выручку группа отдельно не раскрывает.
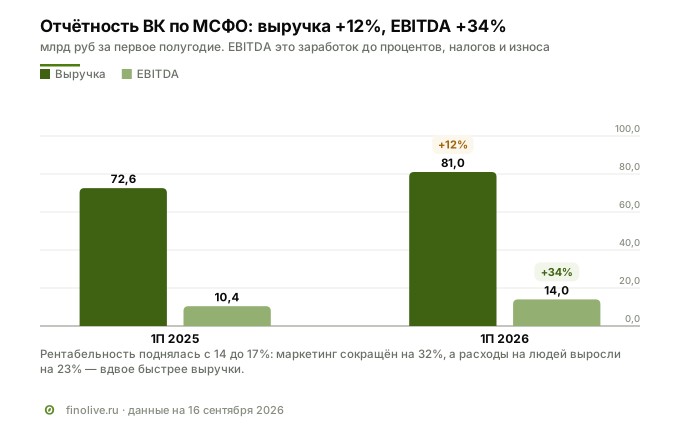
Что изменилось в отчётности
Главное, что произошло с компанией за год, — она научилась зарабатывать на той же аудитории. Выручка выросла на 12%, а EBITDA (заработок до вычета процентов, налогов и износа оборудования и программ) — на 34%, до 14,0 млрд ₽. Рентабельность поднялась с 14 до 17%.
Причина роста не в выручке, а в расходах. Маркетинговые расходы группа сократила на 32%, до 4,4 млрд ₽. Причину компания отдельно не комментирует, но экономика здесь понятная: когда охват уже составляет 97% месячной аудитории Рунета, платить за привлечение нового пользователя почти некуда — расти можно только вглубь, за время и внимание тех, кто уже пришёл. При этом расходы на персонал выросли на 23% — вдвое быстрее выручки, и это главный ограничитель дальнейшего роста рентабельности: в технологической компании люди и есть себестоимость.
Год назад картина была принципиально другой: за первое полугодие 2025 года EBITDA составляла 10,4 млрд ₽ при процентных расходах 17,2 млрд ₽. Компания не зарабатывала на обслуживание собственного долга. Сейчас EBITDA покрывает начисленные проценты в 2,5 раза.
Почему при растущей EBITDA компания в убытке
Чистый убыток за первое полугодие 2026 года — 3,85 млрд ₽ против 12,67 млрд ₽ годом ранее. Убыток сокращается втрое, но остаётся, и причина в одной строке: износ и амортизация составили 18,7 млрд ₽, то есть больше всей EBITDA.
Амортизация — это разнесённая по годам стоимость того, что было куплено и построено раньше: серверов, дата-центров, лицензий, купленных бизнесов. ВК прошла через долгий инвестиционный цикл, и теперь расплачивается за него в отчётности, хотя деньги были потрачены в прошлые периоды. Для держателя облигации это важное различие: амортизация не требует платежа сегодня, а проценты требуют.
Из этого не следует, что убыток можно списать со счетов. Он показывает, что заработка компании пока не хватает, чтобы окупить созданное в инвестиционную фазу, — и именно поэтому АКРА держит оценки денежного потока и покрытия процентов в числе факторов, ограничивающих рейтинг.
Зачем нужны деньги
Ответ простой и он же самый честный: чтобы заменить погашенный долг. 15 сентября 2026 года компания погасила первый выпуск программы на 15 млрд ₽. Замещение шло в два приёма: в апреле 2026 года разместили 10 млрд ₽ (2,5 млрд ₽ с фиксированным купоном 14,15% и 7,5 млрд ₽ с плавающим КС+1,75%), сейчас размещают ещё 5 млрд ₽. Сумма сходится ровно: 15 млрд ₽ ушло, 15 млрд ₽ пришло.
Никакого нового проекта за этими деньгами не стоит, и это нужно понимать правильно. Рефинансирование — нормальная операция, но у неё есть цена.
Отсюда не следует, что компания перестала вкладываться в рост: за полугодие вложения в оборудование и разработку выросли на 72%, до 12,4 млрд ₽, причём 6,1 млрд ₽ из них — нематериальные активы, то есть собственная разработка. Приоритеты компания называет прямо: мессенджер MAX, социальная коммерция и VK Видео, а ИИ-инструменты встраивает в рекламный кабинет, Дзен и продукты для бизнеса. Разница в источнике денег: развитие оплачивается операционным потоком, а погашение долга — новым долгом.
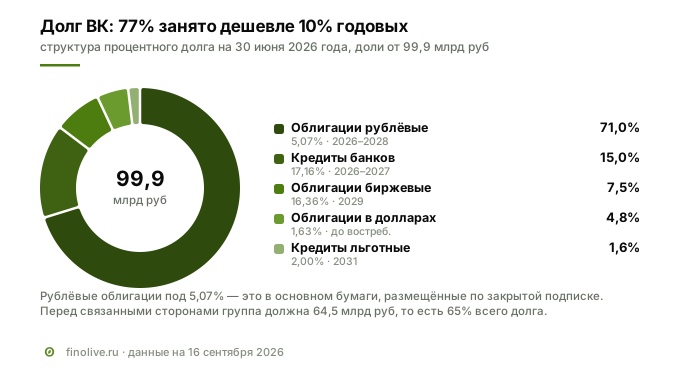
Долг: где спрятан главный вопрос к выпуску
На 30 июня 2026 года процентный долг группы — 99,9 млрд ₽. Его структура объясняет и высокий рейтинг, и главный риск одновременно.
| Что за долг | Ставка | Погашение | Сумма, млрд ₽ |
|---|---|---|---|
| Облигации рублёвые | 5,07% | 2026–2028 | 70,9 |
| Кредиты банков | 17,16% | 2026–2027 | 15,0 |
| Облигации биржевые | 16,36% | 2029 | 7,5 |
| Облигации в долларах | 1,63% | до востребования | 4,8 |
| Кредиты льготные | 2,00% | 2031 | 1,6 |
Три четверти долга занято дешевле 10% годовых. Самая крупная строка — рублёвые облигации под 5,07%. Большая их часть размещена по закрытой подписке, то есть не через биржу, а по договорённости с конкретными держателями: таких бумаг в отчётности 53,1 млрд ₽. Отдельное примечание говорит, что перед связанными сторонами группа должна 64,5 млрд ₽ — 65% всего долга. Прямо отождествлять эти две строки отчётность не позволяет, они раскрыты в разных примечаниях, но порядок величин и ставка совпадают достаточно, чтобы понимать природу дешёвого долга.
Вот что на практике означает формулировка АКРА «кредитный рейтинг учитывает поддержку со стороны акционерной структуры». Две трети долга группы держат связанные с ней стороны, и держат по ставке втрое ниже рыночной. Собственная кредитоспособность ВК без этой поддержки оценена агентством на уровне «a−» — на четыре ступени ниже итогового AA(RU).
Дешёвый долг гасится в 2026–2028 годах, а перезанимать придётся по нынешним ставкам. Важно понимать, что при этом происходит: сам долг не вырастет, вырастет плата за него. Сегодня 70,9 млрд ₽ под 5,07% обходятся группе в 3,6 млрд ₽ процентов в год; те же деньги под 16,00% стоили бы 11,3 млрд ₽. Разница 7,8 млрд ₽ в год — примерно треть прогнозной EBITDA 2026 года. Такой сценарий не предопределён: связанные стороны могут пролонгировать долг на прежних условиях, и до сих пор так и происходило. Но это развилка, от которой зависит кредитное качество на горизонте жизни выпуска, и решается она вне публичного поля.
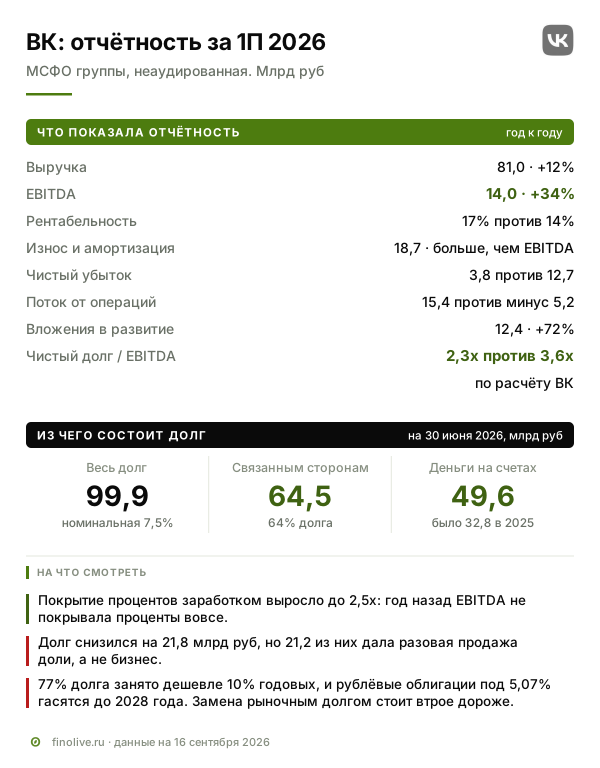
Чем оплачено снижение долга
Отдельно стоит посмотреть, за счёт чего улучшились метрики. По расчёту группы чистый долг за полугодие снизился с 82,0 до 60,2 млрд ₽, а отношение чистого долга к EBITDA — с 3,6× до 2,3×. Снижение на 21,8 млрд ₽ выглядит как результат работы бизнеса, но в отчёте о движении денежных средств видно другое: 21,2 млрд ₽ принесла продажа 25-процентной доли в ассоциированной компании из сегмента решений для малого и среднего бизнеса. Свободный денежный поток самого бизнеса за полугодие — около 3,0 млрд ₽ (операционный поток 15,4 млрд ₽ минус вложения 12,4 млрд ₽).
То есть делеверидж почти целиком оплачен продажей актива, а не операциями. Повторить такой манёвр в следующем полугодии не из чего: балансовая стоимость всех оставшихся долей в ассоциированных компаниях — 4,9 млрд ₽.
И ещё одно наблюдение против ожиданий. АКРА в декабре 2025 года исходила из завершения активной инвестиционной фазы. В первом полугодии 2026 года вложения в основные средства и нематериальные активы выросли на 72% год к году, до 12,4 млрд ₽, или 15,4% выручки. Это выше средневзвешенного ориентира агентства в 13,4%.
Отрасль и конкуренты
Рынок интерактивной рекламы в России за первое полугодие 2026 года вырос на 11%, до 301 млрд ₽ (данные АРИР). Рекламная выручка ВК за тот же период выросла на 8%. Корзины считаются по разным методикам — АРИР меряет «традиционные сегменты интерактивной рекламы», ВК раскрывает собственную строку «онлайн реклама», — поэтому доли в процентах рынка из этих чисел не выводятся. Но направление сравнимо: в этом полугодии группа росла медленнее рынка, на котором работает.
Внутри полугодия картина менее однозначная. В первом квартале рекламная выручка практически не росла — прибавка около 0,5% год к году. Во втором квартале темп поднялся до 14%, а относительно первого квартала выручка выросла на 22%. То есть провал пришёлся на начало года, а во втором квартале группа отыгрывала: сказались и запуск рекламных форматов вокруг каналов, и эффект низкой базы первого квартала.
Сравнение с ключевым конкурентом объясняет, почему рейтинги и надбавки отличаются. За первое полугодие 2026 года выручка Яндекса — 759 млрд ₽ (+19%), EBITDA — 162 млрд ₽ (+41%) при рентабельности 21,4%. ВК меньше по выручке в девять раз, по EBITDA — в двенадцать, растёт медленнее и остаётся убыточной на уровне чистой прибыли. Долговая нагрузка расходится ещё сильнее: у Яндекса отношение скорректированного чистого долга к EBITDA на 30 июня 2026 года — 0,02, то есть долга практически нет, у ВК по расчёту компании 2,3×. Отсюда AAA у одного и AA у другого, и отсюда же разница в цене денег.
Где ориентир стоит относительно рынка
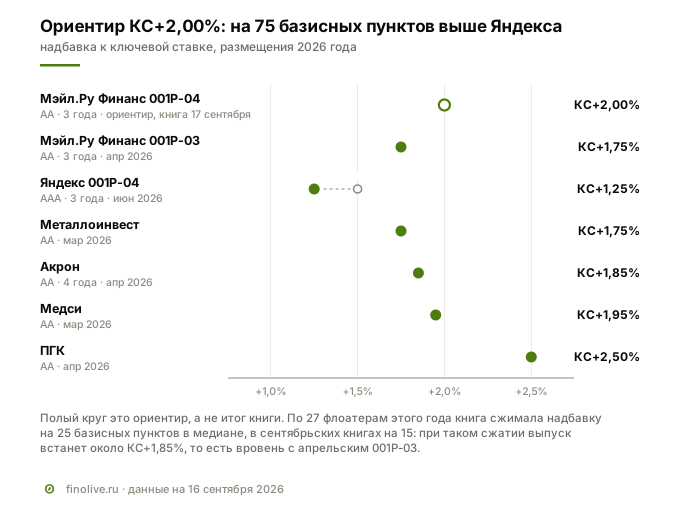
Ориентир КС+2,00% — это заявка, а не итог. Книга почти всегда сжимает надбавку: по 27 флоатерам, привязанным к ключевой ставке и размещённым в 2026 году, медианное сжатие составило 25 базисных пунктов, а в сентябрьских книгах — 15. При таком сжатии выпуск встанет около КС+1,85%, то есть примерно вровень со своим апрельским собратом (КС+1,75%).
Для сравнения, у выпусков с тем же рейтингом AA этого года надбавки распределились так: Металлоинвест КС+1,75%, Акрон КС+1,85%, Медси КС+1,95%, ПГК КС+2,50%. Яндекс с рейтингом AAA и таким же трёхлетним сроком закрыл книгу в июне на КС+1,25%, сжав ориентир с КС+1,50%.
Сравнивать ориентир одного выпуска с итогами других некорректно: ориентир по определению выше того, чем книга закончится. Корректный вывод другой — заявленная точка старта у ВК находится в верхней части диапазона для своей рейтинговой группы, и от результата книги зависит, останется она там или сместится к середине.
Что говорит в пользу выпуска
- Платит группа, а не пустая компания. Две безотзывные оферты — от группы и от ключевой операционной компании — уравнивают бумагу с прочими необеспеченными обязательствами ВК. Это зафиксировано в рейтинговых релизах АКРА и НКР.
- Год прошёл с результатом. EBITDA выросла на треть, рентабельность на 3 процентных пункта, операционный денежный поток вернулся в плюс: 15,4 млрд ₽ против оттока годом ранее.
- Проценты снова покрываются заработком. Годом ранее EBITDA не покрывала процентные расходы вовсе, сейчас покрытие 2,5×.
- Запас ликвидности. На счетах 49,6 млрд ₽ против 32,8 млрд ₽ на конец 2025 года. АКРА оценивает ликвидность как сильную.
- Аудитория не уходит. 90,7 млн человек в день и 97% охвата месячной аудитории Рунета — база, на которой строится рекламная выручка, никуда не делась.
Риски
Финансовые. Компания убыточна на уровне чистой прибыли, оборотный капитал отрицательный — краткосрочные обязательства превышают оборотные активы на 28,1 млрд ₽. Отношение обязательств к капиталу 1,5. По состоянию на 30 июня 2026 года группа нарушила ограничительное условие по кредитному договору с банком; банк подтвердил отказ от досрочного истребования долга, и обязательство осталось в составе долгосрочных. Ковенанта — это условие кредитного договора, нарушение которого даёт кредитору право потребовать деньги назад досрочно; отказ банка от этого права называется вейвером и выдаётся на конкретную отчётную дату, а не навсегда.
Рыночные. У флоатера не зафиксирована ставка купона: при снижении ключевой ставки снижается и он. Надбавка в 2,00 процентного пункта защищает от этого лишь частично. Обратная сторона — при росте ставки купон вырастет, но вырастет и стоимость обслуживания долга у самой группы, где 22,6 млрд ₽ уже занято по плавающим ставкам. Ликвидность выпуска на вторичном рынке ограничена объёмом в 5 млрд ₽ — это небольшой выпуск по меркам эмитентов такого размера.
Отраслевые. Рекламная выручка растёт медленнее рынка. Сам рынок растёт умеренно: 11% за полугодие при 10% в первом квартале и 11% во втором. Расходы на персонал в технологической компании растут быстрее выручки, а конкуренция за инженеров не снижается. Монетизация MAX только начинается, и её вклад в выручку пока не раскрывается отдельной строкой — то есть проверить отдачу от этой инвестиции по отчётности сейчас нельзя.
Регуляторные. С 2025 года действует сбор на распространение интернет-рекламы: за первое полугодие 2026 года группа заплатила 732 млн ₽ против 363 млн ₽ годом ранее — сумма удвоилась вслед за расширением базы. Отдельный пласт — налоговые льготы для ИТ-компаний: постановление правительства № 1949 от 28 ноября 2025 года с 1 января 2026 года изменило порядок получения и продления ИТ-аккредитации и обязало компании, применяющие льготы, заключать соглашения с государственными образовательными организациями. Потеря аккредитации означала бы рост налоговой нагрузки.
Красные флаги
Что имеет смысл отслеживать держателю бумаги — в терминах граней на карточке эмитента:
- Чем оплачивается снижение долга. Если в отчётности за 2026 год делеверидж снова окажется результатом продажи активов, а не денежного потока, улучшение метрик стоит считать разовым.
- Судьба дешёвого долга. Рублёвые облигации под 5,07% гасятся до 2028 года. Замещаются ли они на прежних условиях или по рыночным ставкам — главный вопрос к кредитному профилю на срок жизни выпуска.
- Ковенанта и вейвер. Нарушение зафиксировано на 30 июня 2026 года. Появится ли та же формулировка в годовой отчётности и будет ли снова получен отказ банка от требования.
- Разрыв с рынком рекламы. Если отставание от рынка в 3 процентных пункта закрепится по итогам года, это уже не квартальная волатильность, а устойчивое отставание от сегмента.
- Капитальные затраты. Рост на 72% год к году противоречит тезису о завершении инвестиционной фазы, на котором построен текущий рейтинг.
Итог
ВК подходит к этому размещению в лучшей форме, чем год назад: EBITDA выросла на треть, проценты снова покрываются заработком, денег на счетах почти 50 млрд ₽, а долговая нагрузка по расчёту компании опустилась до 2,3 EBITDA. Одновременно улучшение во многом оплачено разовой продажей доли, компания остаётся убыточной, а её рекламный бизнес растёт медленнее рынка.
Кредитное качество бумаги опирается не на эмитента и даже не на собственную устойчивость группы — собственная оценка АКРА «a−» на четыре ступени ниже итогового рейтинга, — а на поддержку акционерной структуры, которая проявляется в том числе через 64,5 млрд ₽ дешёвого долга от связанных сторон. Пока эта поддержка работает, AA(RU) обоснован. Главный вопрос к выпуску — что будет, когда дешёвый долг придётся замещать.
Кому подойдёт. Инвестору, который ищет защиту от неопределённости по ключевой ставке в бумаге с рейтингом AA, готов принять кредитный риск, стоящий на поддержке акционеров, и держать выпуск до погашения, не рассчитывая на ликвидный вторичный рынок.
Кому не подойдёт. Тому, кто хочет заранее знать ставку купона на три года вперёд: здесь она пересчитывается каждый месяц. А также тому, для кого принципиальна прибыльность эмитента по МСФО и отсутствие нарушенных ковенант в отчётности.
Вопросы и ответы
Что будет с купоном, если ключевую ставку снизят
Купон снизится вслед за ней. Ставка по выпуску складывается как ключевая ставка плюс фиксированная надбавка, и меняется каждый купонный период. При ключевой ставке 14% и надбавке 2,00 процентного пункта купон составляет 16,00% годовых; если ставка опустится до 12%, купон станет 14,00%. Фиксируется только надбавка, а не итоговая ставка.
Кто платит по облигациям Мэйл.Ру Финанс
По существу — группа ВК. ООО «Мэйл.Ру Финанс» не ведёт операционной деятельности и передаёт привлечённые деньги группе. По выпуску даны публичная безотзывная оферта МКПАО «ВК» и безотзывная оферта ключевой операционной компании, поэтому АКРА приравнивает рейтинг выпуска к рейтингу ВК.
Почему ВК убыточна, если EBITDA растёт
Из-за амортизации. За первое полугодие 2026 года износ и амортизация составили 18,7 млрд ₽ при EBITDA 14,0 млрд ₽. Это списание стоимости оборудования, программ и ранее купленных бизнесов, растянутое на годы. Денег такое списание не требует, поэтому операционный денежный поток положительный (15,4 млрд ₽), а чистый результат отрицательный.
Чем этот выпуск отличается от апрельских
Апрельские выпуски размещались парой: 001Р-02 с фиксированным купоном 14,15% и 001Р-03 с плавающим КС+1,75%, оба на три года с погашением в апреле 2029 года. Сентябрьский выпуск только плавающий, объёмом 5 млрд ₽, с ориентиром надбавки на 25 базисных пунктов выше, чем итоговая надбавка апрельского флоатера.
Что означает ожидаемый рейтинг eAA(RU)
Приставка «e» значит, что рейтинг присвоен по предварительной документации выпуска. После получения финальных документов АКРА присваивает обычный кредитный рейтинг. Если финальные условия существенно разойдутся с предварительными, уровень может измениться.
Дисклеймер. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Finolive не оказывает услуг инвестиционного советника и не состоит в реестре Банка России. Данные приведены на 16 сентября 2026 года: отчётность МКПАО «ВК» по МСФО за первое полугодие 2026 года (неаудированная), рейтинговые релизы АКРА и НКР, параметры выпусков MOEX, ключевая ставка Банка России. До закрытия книги заявок ставка купона остаётся ориентиром и может измениться.
Смежные материалы
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.