Облигации СОПФ ДОМ.РФ 17: деньги на школы, дороги и трамваи под подпись ДОМ.РФ
22 сентября ДОМ.РФ разместил через своё специализированное общество двухлетний флоатер на 15 млрд ₽ из заявленных 20 под ключевую ставку плюс 1,55%. Деньги идут на инфраструктуру новых кварталов, часть купона возмещает бюджет, отвечает по бумаге ДОМ.РФ. Разбираем, как зарабатывает поручитель, что уже построено на деньги таких облигаций и почему выпуск платит больше, чем прямой долг самого ДОМ.РФ.
22 сентября 2026 года ООО «СОПФ ДОМ.РФ» разместило на Московской бирже выпуск «СОПФ ДОМ.РФ 17»: двухлетние облигации с купоном «ключевая ставка плюс 1,55%», выплата раз в квартал. Из заявленных 20 млрд ₽ продано 15 млрд. Бумага доступна без статуса квалифицированного инвестора и имеет высший рейтинг AAA сразу от АКРА и «Эксперт РА», присвоенный именно этому выпуску.
Эмитент — не компания в привычном смысле. Это юридическая конструкция, через которую ДОМ.РФ собирает деньги на рынке и раздаёт их займами на котельные, дороги, детские сады и трамвайные линии. Часть процентов по облигациям возмещает федеральный бюджет, а отвечает перед инвесторами сам ДОМ.РФ: поручительство исполняется автоматически. Поэтому разбирать здесь нужно бизнес поручителя, а он за полгода заработал на 46% больше, чем год назад. И при этом выпуск платит на 0,35 процентного пункта больше, чем прямые облигации того же ДОМ.РФ на тот же срок.
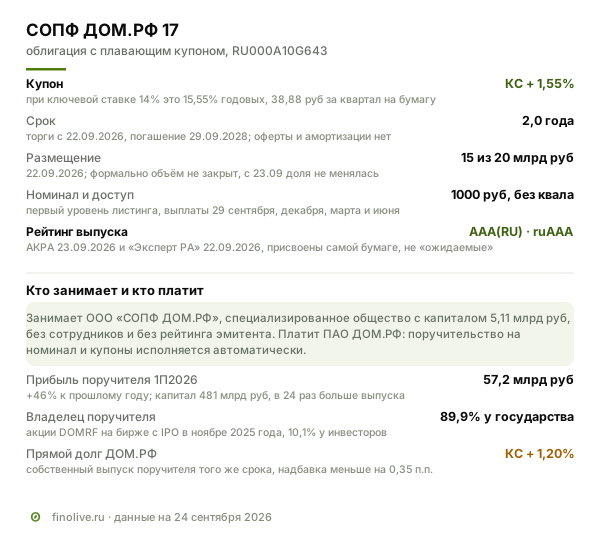
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | ООО «СОПФ ДОМ.РФ», ИНН 9704044804 |
| Поручитель | ПАО ДОМ.РФ, ИНН 7729355614 |
| ISIN | RU000A10G643 |
| Дата размещения | 22 сентября 2026 года |
| Объём | 20 млрд ₽ заявлено, 15 млрд размещено |
| Купон | ключевая ставка + 1,55%, то есть 15,55% при ставке 14% |
| Выплаты | раз в квартал: 29 сентября, 29 декабря, 29 марта, 29 июня |
| Номинал | 1000 ₽ |
| Погашение | 29 сентября 2028 года |
| Оферта и амортизация | нет |
| Листинг | первый уровень Московской биржи |
| Доступ | без статуса квалифицированного инвестора |
| Рейтинг выпуска | AAA(RU) от АКРА (23.09.2026), ruAAA от «Эксперт РА» (22.09.2026) |
Первый купонный период короткий, с 22 по 29 сентября: семь дней и 2,98 ₽ на бумагу. В пересчёте на год это 15,54%, то есть биржевая выплата сходится с формулой «14% плюс 1,55%». Дальше купон пересчитывается каждый квартал вслед за ключевой ставкой; при нынешних 14% это 38,88 ₽ за квартал на каждую тысячу номинала.
Биржа держит объём выпуска равным 20 млрд ₽, то есть формально размещение не закрыто, но с 23 сентября доля проданных бумаг не менялась. Купить бумагу сейчас можно на вторичных торгах: 24 сентября она стоила около 100,4% номинала.
Чем зарабатывает ДОМ.РФ
ДОМ.РФ — единый институт развития в жилищной сфере, работающий по отдельному федеральному закону. Бизнес у него двух видов, и оба про жильё.
Банковский. Банк ДОМ.РФ входит в перечень системно значимых кредитных организаций Банка России. По итогам 2025 года на него пришлось 9,8% всех выдач ипотеки в стране и 15,9% рынка проектного финансирования застройщиков, то есть кредитов на стройку домов, где деньги покупателей лежат на эскроу-счетах до сдачи объекта. В годовом отчёте компания называет себя лидером этого сегмента и ставит цель перейти «от лидера проектного финансирования к универсальному банку». Цели на 2030 год — 10% ипотечного рынка и 20% проектного финансирования.
Небанковский. Здесь у ДОМ.РФ роль, которой нет у обычных банков: часть направлений он ведёт как агент государства.
- секьюритизация ипотеки. Выданная банками ипотека превращается в облигации; в годовом отчёте это названо «технологией быстрой трансформации ипотечных кредитов в ценные бумаги». По формулировке компании, с помощью этого механизма выдаётся каждый восьмой ипотечный кредит в России, а портфель ипотечных ценных бумаг достиг 2,1 трлн ₽;
- оператор государственных программ. Через ДОМ.РФ идут «Семейная» и другие льготные ипотеки: ими охвачены 4,6 млн семей, выдано 17,5 трлн ₽ кредитов и выплат. В 2025 году на льготные программы пришлось около 80% всей ипотеки в стране;
- арендное жильё. Компания — крупнейший институциональный арендодатель: 86 проектов в 19 регионах, больше 23 тысяч квартир и апартаментов;
- земля и комплексное развитие территорий. ДОМ.РФ по закону вовлекает в оборот неиспользуемые федеральные участки; в портфеле 125 проектов комплексного развития с потенциалом 23,9 млн кв. м;
- производство. В группу входит лифтовый завод с долей рынка около 20% и мощностью 15 тысяч лифтов в год;
- инфраструктура. 56 проектов в 29 регионах, финансируемых через облигации СОПФ, и программа льготного лизинга коммунальной и сельскохозяйственной техники. Об этом направлении подробно ниже, потому что именно его обслуживает разбираемый выпуск.
Итог 2025 года: чистая прибыль выросла на 35% до 88,8 млрд ₽, рентабельность капитала составила 21,6%.
Отрасль: где стоит компания и что в ней меняется
Жилищное строительство в России четвёртый год подряд вводит больше 100 млн кв. м в год, а портфель строящегося жилья к концу 2025 года обновил исторический максимум — 116,6 млн кв. м. Это рынок, на котором ДОМ.РФ присутствует одновременно как кредитор застройщиков, кредитор покупателей, оператор субсидий и агент государства по федеральной земле.
Главный тренд последних двух лет — высокая ключевая ставка. По оценке самого ДОМ.РФ, она «продолжила сдерживать рыночный ипотечный спрос»: около 80% ипотеки 2025 года выдано по льготным программам, оператор которых — ДОМ.РФ. Компания оказалась в центре той части рынка, которая продолжает работать. Обратная сторона тоже очевидна: объём её бизнеса заметно зависит от того, какие программы государство продлит и на каких условиях.
Второй тренд — внимание к тому, что строится вокруг жилья. Национальный проект «Инфраструктура для жизни» ставит задачу обеспечить новые кварталы котельными, сетями, дорогами и школами, и в его рамках ДОМ.РФ создал механизм инфраструктурных облигаций, который обслуживает разбираемый выпуск.
Инфраструктурные облигации: как устроен механизм
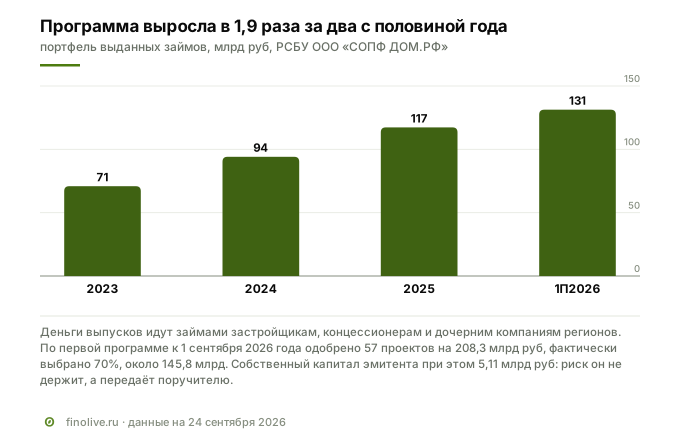
Схема простая. Специализированное общество ДОМ.РФ выпускает облигации и на привлечённые деньги выдаёт льготные займы застройщикам, концессионерам и дочерним компаниям регионов. Заёмщики строят инфраструктуру и возвращают займы. Государство, по формулировке годового отчёта, «субсидирует только процентную ставку на выплату купонного дохода», то есть возмещает эмитенту часть купона исходя из ключевой ставки. Сама субсидия не определяет вид купона: у того же СОПФ есть выпуски с фиксированным купоном (№ 13 под 17,95%, № 15 под 13,85%) и с привязкой к RUONIA. У выпуска 17 купон привязан к ключевой ставке.
По оценке ДОМ.РФ, для бюджета это экономнее прямого финансирования: компания пишет, что на 1 ₽ федеральной субсидии привлекается до 7 ₽ рыночных денег: вместо того чтобы строить на свои, государство оплачивает только разницу в процентах.
Финансирование устроено «котловым методом»: деньги всех выпусков программы идут в общий пул одобренных проектов, и график выплат по облигациям не привязан к тому, как по займам платит конкретный заёмщик.
С 2021 по 2025 год механизм разместил 13 выпусков на 180 млрд ₽; на конец 2025 года в обращении было 135 млрд. Разбираемый выпуск — тринадцатый по первой программе; по второй, лизинговой, размещено ещё три.
Что уже построено
Во что превратились деньги облигаций, можно посчитать. По 11 выпускам на 165 млрд ₽, направленным на инфраструктуру, отчёт эмитента за 2025 год приводит такие результаты: инфраструктура для 40,2 млн кв. м вводимого жилья, построено 202 км дорог и 1 646 км сетей, создано 2 338 мест в детских садах и 13 541 место в школах.
Только в 2025 году введено 15 объектов в 12 регионах. Среди них котельные в Московской и Тюменской областях, трамвайная сеть и автомобильная дорога в Петербурге, две канатные дороги в Приморье, детские сады в ЯНАО, Тульской и Челябинской областях, тепломагистраль в Хабаровском крае, путепровод в Амурской области и ледовая арена в Пермском крае.
В том же году Правительственная комиссия по региональному развитию отобрала пять новых проектов на 27,2 млрд ₽. Они пополнили общий пул программы, из которого финансируются все одобренные проекты.
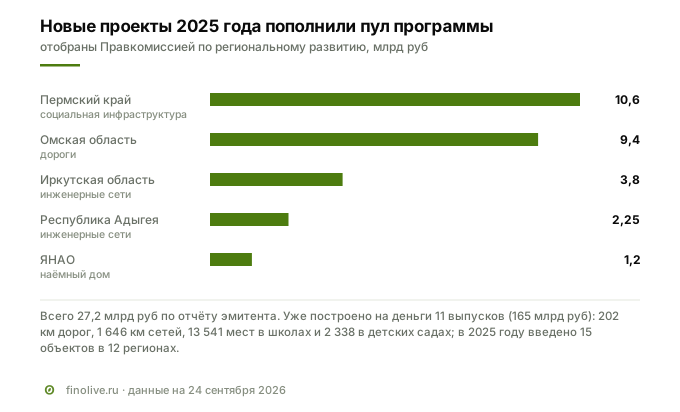
На 1 сентября 2026 года по первой программе одобрено 57 проектов на 208,3 млрд ₽, фактически выбрано 70%. Портфель выданных займов эмитента вырос с 70,9 млрд ₽ на конец 2023 года до 131,3 млрд на середину 2026-го.
Есть и вторая программа облигаций, запущенная в 2025 году: три выпуска на 25 млрд ₽, деньги идут лизинговым компаниям по субсидируемой ставке под коммунальную, дорожную и сельскохозяйственную технику. К концу 2025 года по ней профинансировано 383 единицы коммунальной и 505 единиц сельскохозяйственной техники.
Кто платит купон
Купон по облигации складывается из двух источников: процентов, которые платят заёмщики по льготным займам, и субсидии бюджета, возмещающей эмитенту разницу исходя из ключевой ставки. Если денег не хватит, платит поручитель. Всего агентства одинаково описывают пять уровней защиты, субсидия — один из них:
- Поручительство ПАО ДОМ.РФ на номинал и все купоны за весь срок. Ответственность солидарная, а исполняется оно, по формулировке АКРА, «без обращения владельцев облигаций (автоматически)».
- Залог прав требования по займам программы и средств на залоговых счетах в пользу держателей всех выпусков программы.
- Субсидия федерального бюджета на возмещение купона.
- Обязанность ДОМ.РФ выкупать проблемные займы по сумме долга с начисленными процентами. Если застройщик не вернёт деньги, убыток остаётся у ДОМ.РФ, а не у эмитента.
- Резервная кредитная линия от ДОМ.РФ на случай кассовых разрывов.
Вывод АКРА: кредитное качество выпуска «полностью определяется кредитоспособностью Поручителя».
Оба агентства отдельно подчёркивают, что это не секьюритизация. В сделках банков через СФО держателю облигаций платят конкретные заёмщики из переданного пула, и выпуск страдает, если они платят хуже прогноза. Здесь уступки кредитов от банков нет вовсе, займы выдаются после размещения, а риск проектов уходит к поручителю. Смотреть надо не на пул, а на одно имя.
Кто владеет и кто управляет
ДОМ.РФ ведёт историю от Агентства по ипотечному жилищному кредитованию, созданного в 1997 году для развития ипотеки в стране. Уже тогда агентство занялось секьюритизацией и федеральной землёй, а в группе ДОМ.РФ к ним добавились банк, арендное жильё и инфраструктура. 89,9% ПАО ДОМ.РФ принадлежит Российской Федерации, остальные 10,1% — инвесторам, купившим акции на IPO. Размещение прошло в ноябре 2025 года на Московской бирже: 31,7 млрд ₽ по 1 750 ₽ за акцию при капитализации 315 млрд. В годовом отчёте оно названо крупнейшим IPO на российском рынке с 2021 года и первым за 18 лет IPO государственной компании финансового сектора. Акции торгуются под тикером DOMRF и входят в первый котировальный список.
Генеральный директор ДОМ.РФ — Виталий Мутко; отчётность за первое полугодие 2026 года подписали он и заместитель генерального директора, финансовый директор Д. С. Овсепян. Стратегия до 2030 года, принятая в 2025-м, обещает рентабельность капитала выше 20% и дивиденды в размере 50% чистой прибыли.
Сам эмитент, ООО «СОПФ ДОМ.РФ», образован в январе 2021 года. Единственный участник — ДОМ.РФ, функции директора исполняет управляющая организация ООО «ДОМ.РФ Управление активами». Собственный капитал общества 5,1 млрд ₽ при активах 158 млрд — так и должно быть у специального общества, которое не держит риск на себе.
Что показало первое полугодие 2026 года
Консолидированная отчётность ДОМ.РФ по МСФО, млн ₽:
| Показатель | 1П2026 | 1П2025 | Изменение |
|---|---|---|---|
| Чистые процентные доходы | 100 756 | 75 870 | +33% |
| Чистые комиссионные доходы | 9 071 | 5 842 | +55% |
| Прибыль до налогообложения | 72 805 | 48 252 | +51% |
| Чистая прибыль | 57 233 | 39 112 | +46% |
Рост идёт от основного процентного бизнеса: чистый процентный доход прибавил 24,9 млрд ₽, это почти весь прирост прибыли до налога (+24,6 млрд). Комиссии выросли быстрее, но они в 11 раз меньше процентов. Кредиты клиентам за полгода выросли на 3,9%, с 5,32 до 5,53 трлн ₽.
Балансовые показатели на 30 июня 2026 года: активы 6,83 трлн ₽, средства клиентов 3,30 трлн, собственный капитал 481,2 млрд. За полугодие компания направила на дивиденды 44,4 млрд ₽, поэтому капитал вырос скромнее прибыли.
Для держателя облигации важнее всего соотношение масштабов. Капитал поручителя в 24 раза больше разбираемого выпуска и почти в три раза больше всех облигаций обеих программ СОПФ в обращении вместе с этим выпуском. Прибыли одного полугодия хватило бы, чтобы погасить выпуск почти трижды.
Что говорят агентства
АКРА присвоило выпуску AAA(RU) 23 сентября 2026 года, «Эксперт РА» — ruAAA 22 сентября. Это рейтинги самой бумаги, без пометок «ожидаемый» и без приставки структурированного финансирования. У самого ДОМ.РФ те же уровни: AAA(RU) от АКРА, подтверждён 3 июля 2026 года, и ruAAA от «Эксперт РА» от 18 июня.
Собственного рейтинга эмитента у СОПФ нет, и это нормально: агентства оценивают не общество, а конструкцию, где риск передан поручителю.
Зачем деньги
Деньги выпуска пойдут в общий пул первой программы: на финансирование уже одобренных проектов, из которых выбрано 70%. Новых отдельных объектов под этот выпуск не заявлено, котловой метод этого и не предполагает.
С чем сравнивать ставку
Купон плавающий, поэтому сравнивать его можно только с другими флоатерами к ключевой ставке близкого срока и того же рейтинга. Выборка строится правилом: выпуски с привязкой к ключевой ставке, размещённые за последние 120 дней, сроком от 1,4 до 3,6 года, у которых все рейтинги AAA. Таких нашлось 24 выпуска. Надбавка к ключевой ставке у них от 0,80 до 1,50 процентного пункта, медиана 1,275.
Выпуск СОПФ ДОМ.РФ 17 платит 1,55 — выше всей выборки.
| Выпуск | Размещён | Надбавка к ключевой | Срок |
|---|---|---|---|
| СОПФ ДОМ.РФ 17 | 22.09.2026 | + 1,55% | 2,0 года |
| Газпром капитал | 28.08.2026 | + 1,50% | 3,5 года |
| Атомэнергопром | 17.07.2026 | + 1,50% | 2,9 года |
| СИБУР Холдинг | 27.08.2026 | + 1,40% | 3,0 года |
| АЛРОСА 002Р-03 | 11.09.2026 | + 1,35% | 1,5 года |
| Россети | 14.09.2026 | + 1,20% | 1,8 года |
| ДОМ.РФ 002Р-10 | 14.08.2026 | + 1,20% | 2,0 года |
| ФосАгро | 07.09.2026 | + 1,15% | 2,1 года |
| Северсталь | 17.07.2026 | + 1,10% | 2,0 года |
Главная строка — выделенная. ДОМ.РФ месяцем раньше разместил собственный выпуск 002Р-10 на те же два года под ключевую ставку плюс 1,20%. Поручитель тот же, риск тот же, разница только в юридической обёртке, и за неё платят 0,35 пункта в год — 3,5 ₽ на каждую тысячу номинала. Вторичный рынок разрыв подтверждает: 24 сентября доходность при текущем купоне составляла 15,84% у СОПФ ДОМ.РФ 17 и 15,25% у ДОМ.РФ 002Р-10.
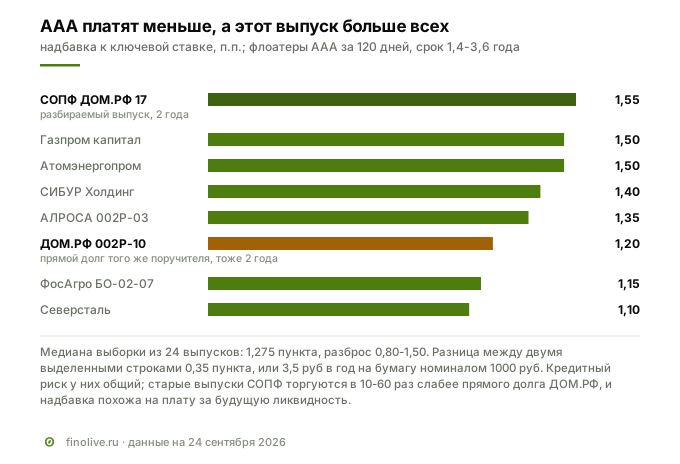
Почему рынок берёт эту надбавку, прямо не пишут ни эмитент, ни агентства: кредитный риск у двух выпусков один. Первые дни торгов объяснения не дают: новая бумага торгуется не хуже прямого долга ДОМ.РФ, в среднем 3,3 млн ₽ в день против 4,0 млн у 002Р-10 с начала сентября. Подсказку дают старые выпуски СОПФ: № 16 торгуется в среднем на 0,06 млн ₽ в день, № 12 — на 0,47 млн, то есть в 10–60 раз слабее прямого долга ДОМ.РФ. Надбавка похожа на плату за то, что со временем такую бумагу продать труднее, и за непривычную конструкцию: чтобы понять, что за ООО с капиталом 5 млрд ₽ стоит ДОМ.РФ, нужно прочитать релиз агентства. Держится она не первый год: № 12 размещали под КС+1,65%, № 16 — под КС+1,60%.
Конкуренты
ДОМ.РФ сам называет своими конкурентами в проектном финансировании «крупные банки с государственным участием». В финансировании инфраструктуры рядом с ним работает ВЭБ.РФ с «Фабрикой проектного финансирования». Сравнение по чистой прибыли за первое полугодие, сверенной с отчётностью МСФО каждого:
| Компания | Прибыль 1П2026 | 1П2025 | Изменение | Рейтинги АКРА / «Эксперт РА» | Где пересекается с ДОМ.РФ |
|---|---|---|---|---|---|
| ДОМ.РФ | 57,2 млрд ₽ | 39,1 млрд ₽ | +46% | AAA / AAA | — |
| Газпромбанк | 96,5 млрд ₽ | 72,3 млрд ₽ | +34% | AA+ / AAA | проектное финансирование |
| Сбербанк | 1 019,1 млрд ₽ | 859,0 млрд ₽ | +19% | AAA / — | ипотека, проектное финансирование |
| ВТБ | 225,2 млрд ₽ | 280,8 млрд ₽ | −20% | AAA / AAA | ипотека, проектное финансирование |
| ВЭБ.РФ | 32,4 млрд ₽ | 60,2 млрд ₽ | −46% | AAA / AAA | финансирование инфраструктуры |
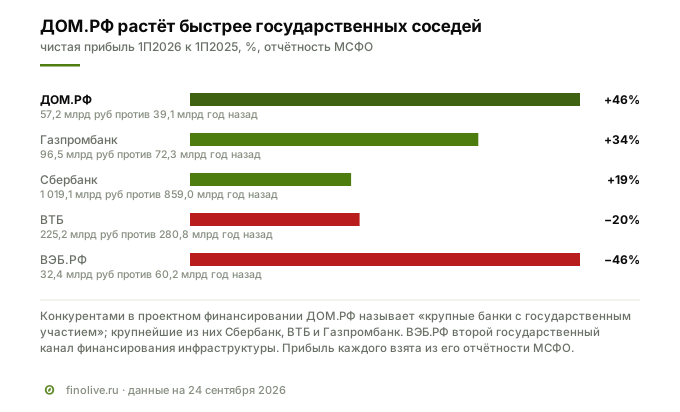
По масштабу ДОМ.РФ много меньше Сбербанка и ВТБ, но по динамике прибыли за полугодие он впереди всех государственных соседей. Источник роста виден в его собственной отчётности: чистый процентный доход прибавил 33%, комиссии 55%. Почему у ВТБ и ВЭБ.РФ прибыль снизилась, в этом разборе не анализируется: для держателя облигации важна устойчивость поручителя, а не место в рейтинге роста.
Сколько даёт бумага при разной ставке
| Ключевая ставка | Купон | Доход за год на 1000 ₽ |
|---|---|---|
| 16% | 17,55% | 175,5 ₽ |
| 14% (сейчас) | 15,55% | 155,5 ₽ |
| 12% | 13,55% | 135,5 ₽ |
| 10% | 11,55% | 115,5 ₽ |
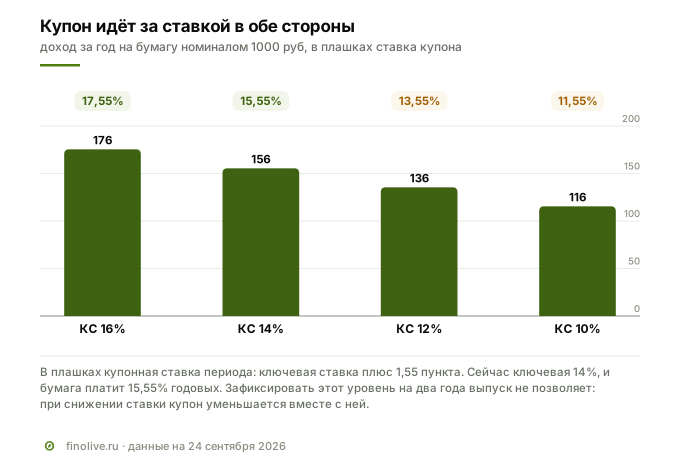
Цена флоатера держится около номинала, потому что купон подстраивается под ставку. Этим он удобен тем, кто боится роста ставок, и неудобен тем, кто хочет зафиксировать нынешний уровень: при снижении ставки купон снизится вместе с ней.
Что говорит в пользу выпуска
- Поручитель с рейтингом AAA и растущей прибылью. 57,2 млрд ₽ за полугодие, +46% к прошлому году, рентабельность капитала 21,6% по итогам 2025 года.
- Государство как основной владелец. 89,9% капитала поручителя у Российской Федерации, часть купона возмещает федеральная субсидия.
- Надбавка выше всего своего класса. 1,55 пункта против медианы 1,275 у выпусков AAA и против 1,20 у прямого долга ДОМ.РФ.
- Прозрачное назначение денег. Отчёт эмитента перечисляет введённые объекты и проекты, отобранные Правительственной комиссией.
- Простые условия. Нет оферты и амортизации, номинал возвращается целиком в дату погашения.
Риски
Купон падает вместе со ставкой. При ключевой 10% доход составит 115,5 ₽ в год на бумагу вместо 155,5.
Ликвидность со временем падает. Сейчас по выпуску идут десятки сделок в день, но старые выпуски СОПФ торгуются на десятки и сотни тысяч рублей в день; выход крупной суммой до погашения может стоить уступки в цене.
Один источник надёжности. Поручительство, выкуп займов и резервная линия — всё это обязательства ДОМ.РФ, диверсификации внутри выпуска нет.
Зависимость бизнеса поручителя от государственных программ. Около 80% ипотеки в стране выдаётся по льготным программам; их сворачивание ударит по ипотечному рынку, где ДОМ.РФ одновременно кредитор и оператор программ. Субсидия на купон тоже держится на постановлении Правительства, а не на договоре с инвестором.
Недораспределённые деньги. По первой программе выбрано 70% одобренного финансирования, по второй 42%, а какие именно проекты получат деньги этого выпуска, не раскрывается.
Красные флаги
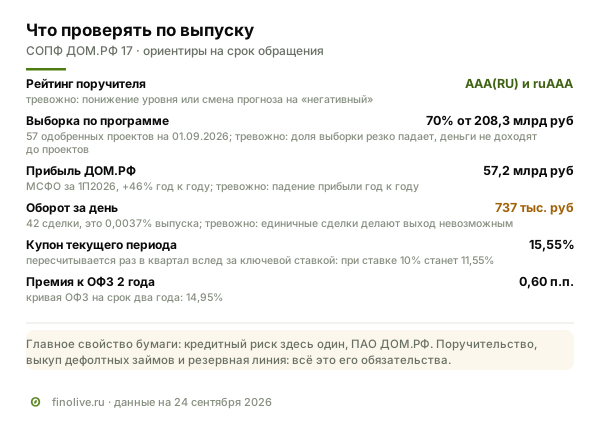
Явных красных флагов нет. Держателю стоит следить за четырьмя показателями.
| Что смотреть | Где | Сейчас | Тревожно, если |
|---|---|---|---|
| Рейтинг поручителя | релизы АКРА и «Эксперт РА» | AAA(RU) и ruAAA | понижение или прогноз «негативный» |
| Прибыль ДОМ.РФ | МСФО, отчёт о прибылях | 57,2 млрд за 1П2026, +46% | падение год к году |
| Доля выборки по программе | релизы агентств | 70% от 208,3 млрд ₽ | снижение: деньги не доходят до проектов |
| Оборот по выпуску | Московская биржа | 42 сделки, 737 тыс. ₽ за день | единичные сделки: продать будет трудно |
Итог
СОПФ ДОМ.РФ 17 — способ дать деньги на инфраструктуру новых кварталов под поручительство ДОМ.РФ и получить за это на 0,35 пункта больше, чем по прямому долгу самого ДОМ.РФ. Поручитель — государственный институт развития с растущей прибылью и рейтингом AAA, часть купона возмещает бюджет. Надбавка, судя по старым выпускам СОПФ, похожа на плату не за кредитный риск, а за то, что со временем такую бумагу продать труднее, и за непривычную конструкцию.
Кому подойдёт. Тому, кто держит бумагу до погашения и собирает портфель из выпусков высшей надёжности; тому, кто ждёт, что ключевая ставка останется высокой; тому, кому нужна квартальная выплата без оферт и досрочных погашений.
Кому не подойдёт. Тому, кто хочет зафиксировать 15,55% на два года: для этого нужен фиксированный купон. Тому, кто может захотеть продать крупную позицию раньше срока. И тому, кто ищет повышенную доходность: премия к ОФЗ сопоставимого срока 0,6 пункта соответствует высшему рейтингу, не больше.
Как купить
Поучаствовать в размещении уже нельзя: оно прошло 22 сентября. Бумагу можно купить на вторичных торгах Московской биржи через любого брокера с доступом к облигациям: в поиске приложения — по ISIN RU000A10G643 или по названию «СОПФ ДОМ.РФ 17». Статус квалифицированного инвестора не нужен, минимальная покупка — одна облигация. 24 сентября она закрылась на 100,4% номинала, то есть около 1 004 ₽, и к цене добавляются накопленный купонный доход (2,56 ₽ на 25 сентября) и комиссия брокера. НКД — часть купона, накопившаяся с начала периода: покупатель возмещает её продавцу, а ближайшая выплата возвращает новому владельцу. Сделок по выпуску немного, поэтому надёжнее лимитная заявка с указанной ценой, чем рыночная: так цена сделки не уйдёт от последних котировок.
Вопросы и ответы
Когда было размещение облигаций СОПФ ДОМ.РФ 17
22 сентября 2026 года: в этот день биржа открыла режим размещения и начались торги. 29 сентября — дата первой купонной выплаты. Из 20 млрд ₽ продано 15 млрд; формально объём не закрыт, но с 23 сентября доля не менялась. Сейчас бумагу можно купить на вторичных торгах.
Кто платит купон, если эмитент — ООО без бизнеса
Купон складывается из процентов по займам застройщикам и регионам и субсидии бюджета, возмещающей часть купона исходя из ключевой ставки. Если денег не хватит, по поручительству автоматически платит ПАО ДОМ.РФ.
Чем СОПФ отличается от СФО, которые выпускают секьюритизации
СФО получает от банка уже выданные кредиты и платит инвесторам из платежей по ним. СОПФ сначала привлекает деньги, потом выдаёт займы, и график облигаций не привязан к этим займам. Оба агентства прямо указывают, что выпуски СОПФ ДОМ.РФ секьюритизацией не являются.
Нужен ли статус квалифицированного инвестора
Нет. Выпуск входит в первый уровень листинга и доступен всем.
Почему ДОМ.РФ по своим облигациям платит меньше
Прямого ответа нет ни у эмитента, ни у агентств, кредитный риск у выпусков одинаковый. Вероятная причина видна по старым выпускам СОПФ: они торгуются в разы слабее прямого долга ДОМ.РФ (№ 16 — 0,06 млн ₽ в день, № 12 — 0,47 млн, ДОМ.РФ 002Р-10 — 4,0 млн с начала сентября), и рынок, похоже, заранее берёт плату за то, что позже такую бумагу продать труднее.
Смежные материалы
Finolive разбирает одно размещение каждый будний день — календарь первичных размещений и карточки выпусков собраны в разделе облигаций.
- Секьюритизация ипотеки Т-Банка — как устроен выпуск, где инвестору платят конкретные заёмщики, а не поручитель
- Государственные и корпоративные выпуски — чем отличается риск бумаги с участием государства
- Карточка выпуска СОПФ ДОМ.РФ 17 — актуальные параметры и котировки
Данные на 24 сентября 2026 года: параметры и котировки — Московская биржа, структура обеспечения — релизы АКРА от 23.09.2026 и «Эксперт РА» от 22.09.2026, бизнес и финансы ДОМ.РФ — годовой отчёт за 2025 год и МСФО за первое полугодие 2026 года, результаты программы — годовой отчёт ООО «СОПФ ДОМ.РФ» за 2025 год, прибыль конкурентов — их отчётность по МСФО за первое полугодие 2026 года, ставки — Банк России.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Finolive не оказывает услуг по инвестиционному консультированию.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.