Облигации РУСАЛ БО-001Р-17: Азия платит 58% выручки, поэтому и долг в юанях
РУСАЛ собирает заявки до 29 сентября на двухлетний выпуск в юанях с ориентиром купона 10,50–11,00%. Это на 2,8 процентного пункта выше, чем торгуются юаневые бумаги сопоставимых эмитентов, и на 2,4 пункта выше юаневого выпуска Атомэнергопрома с книгой той же недели. Разбираем, на чём компания зарабатывает, почему всю прибыль полугодия принёс пакет акций Норникеля и зачем эмитенту деньги именно сейчас.
До 29 сентября МКПАО «ОК РУСАЛ» собирает заявки на выпуск БО-001Р-17: облигации номиналом в китайских юанях, фиксированный купон с ориентиром 10,50–11,00% годовых, срок два года, выплата раз в 30 дней. Компания — единственный в России производитель первичного алюминия и один из крупнейших в мире, с рейтингами A+(RU) от АКРА и ruA+ от «Эксперт РА». Ориентир выпуска заметно выше того, под что торгуются собственные юаневые бумаги эмитента и юаневые выпуски соседей по кредитному качеству. Причин две, и обе видны в отчётности: за прибылью полугодия стоит не алюминиевый бизнес, а доля в прибыли Норникеля, а 86% долга компании нужно погасить или рефинансировать в течение года.
Параметры выпуска
Параметры взяты из карточки размещения Т-Банка на 24 сентября; объём выпуска и организаторов эмитент и биржа на эту дату не раскрывали. Карточек на полке банка две — с расчётами в юанях и с расчётами в рублях; это один и тот же выпуск, отличается только валюта, в которой подаётся заявка.
| Параметр | Значение |
|---|---|
| Купон | фиксированный, ориентир 10,50–11,00% годовых в юанях; итог определит книга |
| Номинал | 1 000 юаней, это 12 560 ₽ по официальному курсу Банка России на 24 сентября |
| Выплата | раз в 30 дней, двенадцать раз в год |
| Срок | 2 года, 720 дней |
| Оферта и амортизация | не предусмотрены |
| Расчёты при покупке | в юанях или в рублях — это две отдельные заявки на полке брокера |
| Купоны и погашение | по умолчанию в юанях; по желанию инвестора в рублях по курсу Банка России на рабочий день перед выплатой |
| Минимальная заявка | 3 000 юаней или 40 000 ₽ |
| Доступ | без статуса квалифицированного инвестора |
| Книга / размещение | до 29 сентября, 15:00 МСК / 2 октября 2026 года |
| Рейтинг эмитента | A+(RU) АКРА от 26 марта 2026, ruA+ «Эксперт РА» от 26 августа 2026, прогнозы стабильные |
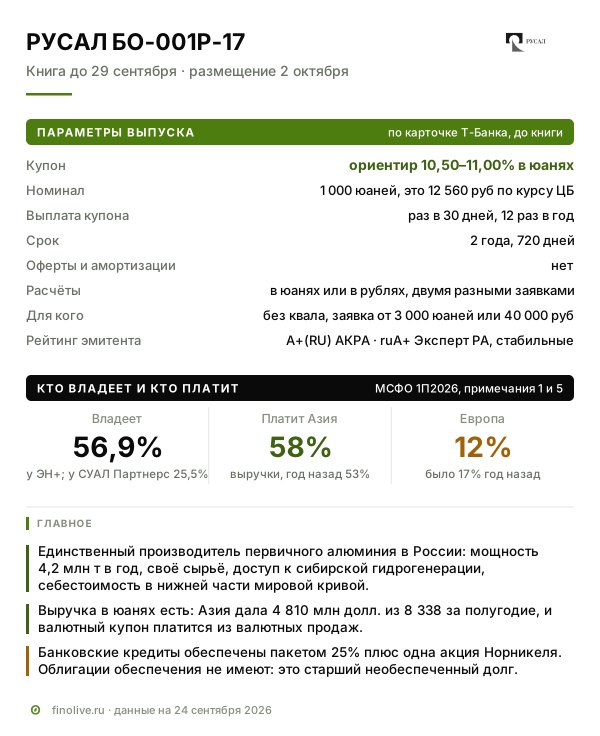
Купон раз в 30 дней — это чаще, чем у большинства валютных выпусков, и при равной ставке даёт чуть больше за счёт реинвестирования. При ориентире 11,00% годовых эффективная доходность к погашению по цене номинала выходит 11,57%, при 10,50% — 11,02%. Дальше в тексте сравнения идут именно в эффективных величинах: купонную ставку и доходность смешивать нельзя, это разные числа.
Чем компания зарабатывает
РУСАЛ — вертикально интегрированный производитель алюминия: добывает бокситы, перерабатывает их в глинозём, из глинозёма выплавляет первичный алюминий и делает продукцию с добавленной стоимостью вроде сплавов и фольги. Мощность алюминиевых заводов — 4,2 млн т в год, бокситовых предприятий более 25 млн т руды, глинозёмных более 10 млн т; около 94% алюминия компания выплавляет в Сибири, где рядом стоят гидроэлектростанции. Электроэнергия остаётся главной статьёй затрат в производстве алюминия, и дешёвая гидрогенерация ставит РУСАЛ в нижнюю часть мировой кривой издержек. Это формулировка обоих рейтинговых агентств, и она объясняет, почему компания с высоким долгом сохраняет рейтинг A+.
В отчётности четыре сегмента. Алюминиевый — основной: за полугодие он принёс выручку 7 292 млн долл. и EBITDA 1 570 млн. Глинозёмный работает в убыток: выручка 2 371 млн, из которых 1 634 млн — поставки внутри группы, а EBITDA минус 178 млн долл. Энергетический сегмент и «добывающий и металлургический» своей выручки не имеют: в них учитываются доли в прибыли совместных предприятий и пакет акций Норникеля.
Убыток глинозёмного сегмента — не разовая неудача, а следствие того, что произошло с заводами. На конец 2025 года из 18 449 тыс. т номинальной глинозёмной мощности загружено ниже 40% было 12 545 тыс. т.
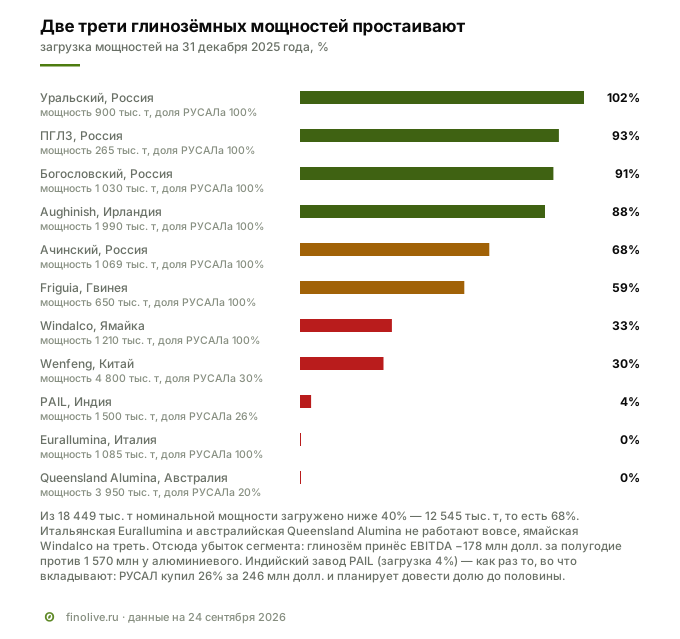
Итальянская Eurallumina и австралийская Queensland Alumina, где у компании 20%, не работают совсем; ямайская Windalco загружена на треть. В результате сырьё, которого раньше хватало своего, приходится докупать: затраты на приобретение глинозёма, бокситов и прочих материалов за полугодие составили 2 559 млн долл. — больше сорока процентов всей себестоимости. Отдельная новая строка выручки, 301 млн долл. за переработку чужого глинозёма, говорит о том же: свободные мощности переработки компания сдаёт в толлинг, чтобы они не стояли.
Отрасль: где стоит компания и что в ней меняется
Мировые поставки первичного алюминия в 2025 году — 73,9 млн т, плюс 1,8% за год. Китай выплавил 44,3 млн т из них, то есть 60% мирового объёма, и подошёл к собственному потолку: операционные мощности к концу года 44,6 млн т при предельном уровне около 45 млн т. Отчёт из этого делает прямой вывод: рост производства алюминия в Китае в 2026 году и дальше значительно замедлится. Прирост мирового предложения теперь дают не китайские заводы, а перезапуски в Европе и Южной Америке и новые мощности в Индонезии и Индии: вне Китая выпуск вырос на 1,1%, до 29,6 млн т. Сам Китай при этом остаётся крупным продавцом за рубеж — 6,1 млн т необработанного алюминия и изделий из него за 2025 год, на 7,9% меньше прошлогоднего.
РУСАЛ выплавил в 2025 году 4 178 тыс. т, это 5,7% мировых поставок и 14,1% всего, что произведено вне Китая — каждая седьмая тонна. Средняя цена алюминия на Лондонской бирже металлов в 2025 году держалась в коридоре 2 900–3 100 долл. за тонну; АКРА заложила в рейтинговую модель 3 033 долл. на 2026–2028 годы. Запасы металла на складах биржи за год сократились на 125 тыс. т, до 509 тыс. т.
Спрос устроен так: транспорт и строительство остаются главными потребителями, на строительство приходится 18,8% мирового спроса, на упаковку около 17% с ростом 3,7%, на электротехнику 16,4%. Тренды тянут в разные стороны. Против компании работает китайская стройка: площадь завершённого строительства в Китае за 2025 год упала на 18,1%, инвестиции в недвижимость — на 17,2%. За компанию — электросети и энергопереход: по данным МЭА, глобальные инвестиции в энергетическую инфраструктуру в 2025 году превысили 2 трлн долл., причём вложения в чистую энергетику впервые более чем вдвое превысили вложения в ископаемое топливо, а Китай стал крупнейшим инвестором с 675 млрд долл. Новый источник спроса — центры обработки данных и промышленная робототехника: алюминий идёт в корпуса и механические части.
Кто платит
За полугодие Азия заплатила 4 810 млн долл. из 8 338 млн общей выручки, то есть 58%; годом ранее доля была 53%. Европа за тот же период дала 983 млн против 1 251 млн — падение с 17% до 12% выручки. СНГ держится на 2 285 млн, это 27%.
Это главное, что нужно знать про валюту выпуска: компания продаёт в Азию больше половины продукции и получает за это валютную выручку. «Эксперт РА» пишет об этом прямо: «имеется определённый дисбаланс выручки и затрат по валютам, однако присутствует естественный хедж и валютный долг полностью покрывается валютными поступлениями». Естественный хедж — это когда обязательства номинированы в той же валюте, в которой приходят деньги, и курс перестаёт быть риском для эмитента. Для держателя облигации, который живёт в рублях, курс риском остаётся: об этом отдельный раздел ниже.
Концентрация на отдельных покупателях низкая: «Эксперт РА» отмечает «отсутствие зависимости от крупнейших покупателей». Связанные стороны заплатили 433 млн долл. из 8 338 млн, причём продажи ассоциированным компаниям и совместным предприятиям упали с 558 до 326 млн.
Кто владеет и кто контролирует
Структура акционеров на 30 июня 2026 года: 56,88% у МКПАО «ЭН+ ГРУП», 25,52% у МКООО «СУАЛ ПАРТНЕРС», остальные 17,60% — владельцы с долями меньше 5% и свободное обращение. Конечная материнская компания — ЭН+. Про контроль отчётность говорит так: «г-н Олег Дерипаска фактически контролирует и реализует право голоса в отношении 35% голосующих акций МКПАО „ЭН+ ГРУП“» и соблюдает ограничение, по которому его прямая или косвенная доля не превышает 44,95%.
Заметная деталь за полугодие: доля СУАЛ Партнерс выросла с 22,25% до 25,52%, то есть перешла границу блокирующего пакета, а свободное обращение сократилось с 20,87% до 17,60%. В эти 25,52% входят 2,99% акций, переданных по сделкам РЕПО.
Генеральный директор — Евгений Викторович Никитин, он же подписал полугодовую отчётность; совет директоров одобрил её к выпуску 18 августа 2026 года. Компания давно публична: акции торгуются на Московской бирже с марта 2015 года, до этого прошло размещение на Гонконгской бирже, отчётность по МСФО выходит дважды в год, рейтинги есть у двух агентств, юаневые выпуски компания размещает с августа 2022 года. Для разбора это означает, что данные не приходится собирать по обрывкам: и полугодовая отчётность, и релизы агентств доступны публично.
Что показало первое полугодие 2026 года
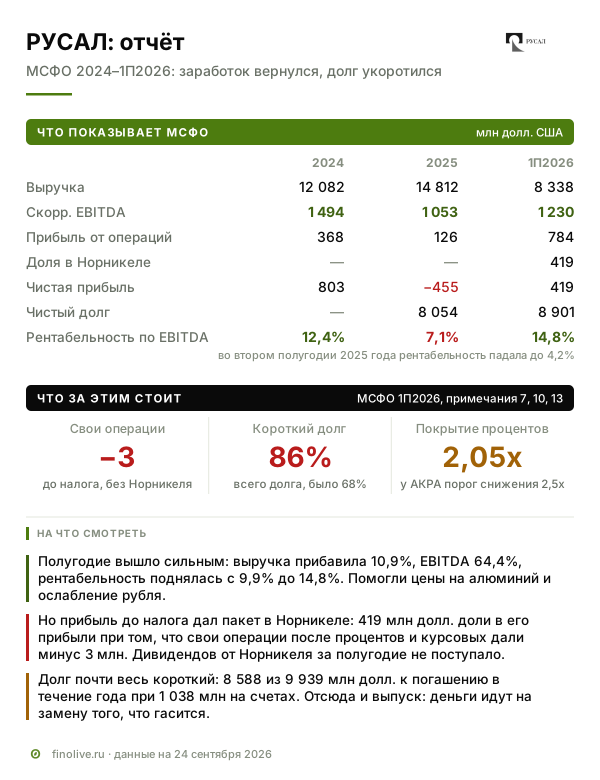
Полугодие вышло сильным: выручка 8 338 млн долл. против 7 520 млн годом ранее, плюс 10,9%; скорректированная EBITDA 1 230 млн против 748 млн, плюс 64,4%; рентабельность по EBITDA поднялась с 9,9% до 14,8%. Чистая прибыль 419 млн долл. против убытка 87 млн. Помогли цены на алюминий и ослабление рубля: в отчётности прямо сказано, что на результаты 2025 года давили рост издержек и укрепление рубля.
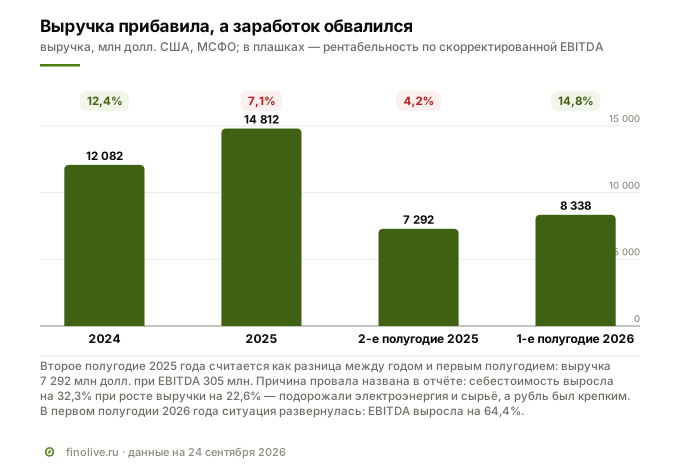
Чтобы понять, насколько сильным было полугодие, полезно посмотреть, от какой базы оно считается. В 2025 году выручка выросла на 22,6%, а скорректированная EBITDA упала на 29,5%, с 1 494 до 1 053 млн долл. Себестоимость за тот же год прибавила 32,3% — подорожали электроэнергия и сырьё, а укрепление рубля удорожало российские затраты в долларовом выражении. Если вычесть первое полугодие из года, во втором полугодии 2025 года при выручке 7 292 млн EBITDA составила всего 305 млн, то есть рентабельность 4,2%. По итогам года компания получила убыток 455 млн долл.
Теперь главное. Прибыль до налога за полугодие — 500 млн долл. Складывается она так: прибыль от операций 784 млн, плюс финансовые доходы 45 млн, минус финансовые расходы 832 млн, плюс доля в прибыли ассоциированных компаний и совместных предприятий 503 млн. Первые три слагаемых дают минус 3 млн долл. — то есть собственные операции компании после всех финансовых расходов вышли примерно в ноль. Из 503 млн доли в ассоциированных 419 млн — это доля в прибыли Норникеля, и она в точности равна чистой прибыли полугодия.
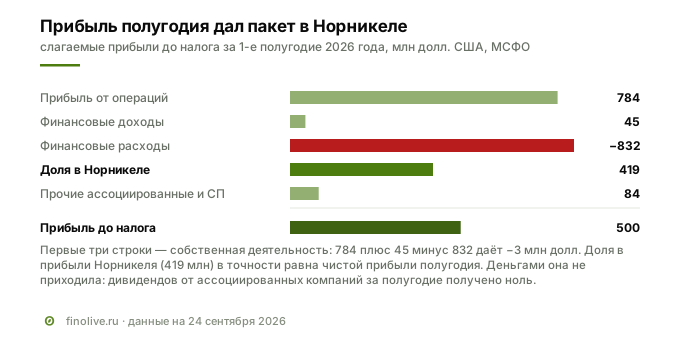
У этого факта есть вторая половина, важная для держателя долга: деньгами доля в прибыли Норникеля не приходила. В отчёте о движении средств по инвестициям в ассоциированные компании и совместные предприятия за полугодие дивидендов получено ноль — годом ранее было 100 млн долл. Прибыль в отчёте есть, денежного потока за ней нет. Рыночная стоимость пакета Норникеля при этом за полгода упала с 7 685 до 6 751 млн долл., балансовая — 5 530 млн.
Есть и предупреждение о будущем обесценении. Компания раскрывает, что у одного из зарубежных алюминиевых заводов в регионе резко выросли тарифы на электроэнергию: «если цены на электроэнергию вырастут до среднего уровня первого полугодия 2026 года при неизменных остальных переменных, в консолидированной финансовой отчётности Группы будет признан убыток от обесценения». Повышение тарифов компания считает временным. Похожая оговорка есть и про одну из инвестиций в совместные предприятия — там триггером назван курс тенге.
Долг: почти весь короткий
Кредиты и займы на 30 июня 2026 года — 9 939 млн долл., из них к погашению в течение года 8 588 млн, то есть 86%. Полугодом раньше короткая часть была 6 504 млн из 9 602 млн, около 68%. Денег на счетах 1 038 млн против 1 548 млн на конец 2025 года.
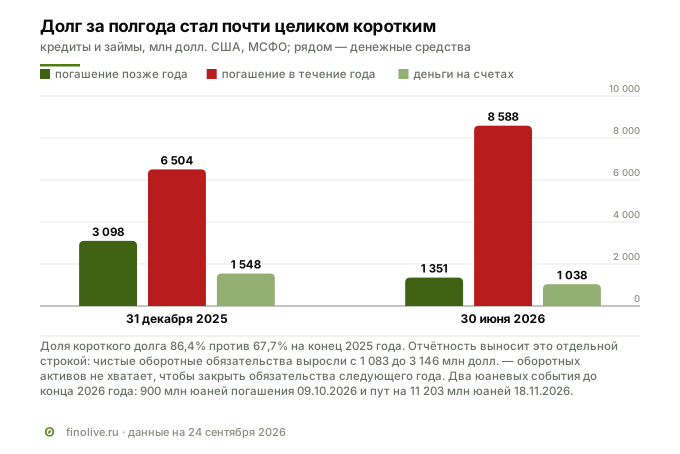
Отчётность выносит следствие отдельной строкой: чистые оборотные обязательства выросли с 1 083 до 3 146 млн долл. Это означает, что оборотных активов — запасов, дебиторской задолженности и денег — не хватает, чтобы закрыть обязательства следующих двенадцати месяцев. Разрыв закрывается новым долгом, и выпуск БО-001Р-17 — часть этого процесса.
Два ближайших юаневых события видны в отчётности по датам. 9 октября 2026 года гасится выпуск БО-001Р-07 на 900 млн юаней с купоном 7,90%. 18 ноября 2026 года наступает право досрочного предъявления по выпуску БО-001Р-14 — самому крупному юаневому выпуску компании, 11 203 млн юаней, купон после майского предъявления 10,0%. Вместе это больше 12 млрд юаней, около 1,8 млрд долл., в пределах двух месяцев.
Здесь же — деталь про очерёдность требований. Банковские кредиты компании обеспечены пакетом «25% + 1 акция „Норильский Никель“» и основными средствами на 27 млн долл. Облигации обеспечения не имеют: АКРА называет их «старшим необеспеченным долгом». Если что-то пойдёт не так, заложенный пакет Норникеля работает на банки, а не на держателей облигаций.
Что говорят агентства
Оба агентства держат рейтинг A+ со стабильным прогнозом, но пишут о долге по-разному, и расхождение стоит знать.
АКРА в марте 2026 года назвала долговую нагрузку высокой: отношение общего долга к FFO до чистых процентных платежей по итогам 2025 года составило 9,2× против 5,6× в 2024 году, и агентство ожидало снижения до 3,5× в 2026 году за счёт восстановления денежного потока. FFO — это денежный поток от операций до изменения оборотного капитала, агентства считают его по своей методике, поэтому напрямую с числами из отчётности он не сходится. Про обслуживание долга АКРА высказалась резче: взвешенное отношение FFO до чистых процентных платежей к процентным платежам — 2,5×, «однако запас прочности по этому показателю находится на критическом уровне». В условиях снижения рейтинга у агентства стоит ровно это значение: падение показателя ниже 2,5× или рост долговой нагрузки выше 5,0×. Оценка ликвидности средняя «в силу наличия пиковых погашений в краткосрочной перспективе».
«Эксперт РА» в августе, уже по данным на 30 июня, назвала долговую нагрузку приемлемой: отношение скорректированного долга к EBITDA «незначительно превысило верхнюю границу бенчмарков агентства», и превышение связано с ростом долга при жёсткой денежно-кредитной политике, укреплении рубля и росте себестоимости. Ликвидность агентство оценило высоко, но с важной оговоркой: операционный поток вместе с «остатком денежных средств, невыбранных кредитных линий и привлечённого фондирования полностью покрывает плановые платежи по долгу и капитальным затратам». Привлечённое фондирование в этой формуле — это и есть новые выпуски вроде разбираемого.
Из отчётности картина выходит такая. Процентные расходы за полугодие — 383 млн долл. (проценты по банковским кредитам 369 млн, по займам связанных сторон 10 млн, по аренде 4 млн); остальные 449 млн в строке финансовых расходов — это курсовые разницы, переоценка производных инструментов и переоценка доли в РусГидро, то есть не проценты. Прибыль от операций покрывает проценты 2,05 раза. Чистый долг 8 901 млн долл. при EBITDA за последние двенадцать месяцев 1 535 млн даёт 5,8×; если считать по удвоенному первому полугодию 2026 года, выходит 3,6×. Разброс в этих числах — не спор о фактах, а разница в том, какой период брать за норму: провальное второе полугодие 2025 года или сильное первое полугодие 2026 года.
Зачем компании деньги
Первая и очевидная причина — рефинансирование. Юаневые погашения и предъявления октября и ноября описаны выше, и двухлетний выпуск удлиняет долг, который сейчас почти весь укладывается в год.
Вторая причина — глинозёмная база, и здесь есть конкретные проекты с суммами. В июле 2025 года компания завершила первый этап покупки индийской Pioneer Aluminium Industries: 26% за 246 млн долл., завод в штате Андхра-Прадеш проектной мощностью 1,5 млн т глинозёма в год. По условиям договора доля доводится до 50% в три этапа; РУСАЛ поставляет на завод бокситы и получает глинозём пропорционально доле. На конец 2025 года загрузка этого завода — 4%, то есть проект в начале пути. В Китае у компании 30% в глинозёмном Wenfeng мощностью 4 800 тыс. т с загрузкой 30%.
Третья — собственная модернизация. В Тайшете строится анодная фабрика: первая серия рассчитана на 414 тыс. т обожжённых анодов и 447 тыс. т прокалённого кокса в год, из них 57% для собственных нужд, по второй серии до 603 тыс. т активное строительство начинается в 2026 году. Обожжённые аноды — это переход с технологии Содерберга на более экологичную и эффективную, и по той же программе часть электролизёров переводят на технологию «ЭкоСодерберг» на пяти заводах. Инвестиционные обязательства по подписанным договорам на 30 июня 2026 года — 828 млн долл.
При этом свободного денежного потока у компании нет: операционный поток за полугодие 400 млн долл., капитальные затраты 652 млн, разница минус 252 млн. То есть и стройка, и рефинансирование сейчас опираются на новый долг.
Почему юани, а не рубли
Первый ответ — выручка. Азия платит 58% продаж полугодия, и валютный купон обслуживается теми же деньгами, которые приходят от экспорта. Оба агентства называют это естественным хеджем, а не диверсификацией: у компании обязательства и поступления в одной валюте, поэтому курс для неё не риск, а способ совпасть.
Второй ответ — юани у РУСАЛа давно основная валюта займов, и новый выпуск продолжает уже существующую конструкцию, а не открывает её. На конец 2025 года юаневый долг состоял из кредитов российских банков на 21,1 млрд юаней под 5,1–8,5% и 7,9 млрд юаней под 4,75%, плюс восемь траншей облигаций на 16,8 млрд юаней со ставками 6,7–12,0%. Итого 45,8 млрд юаней — по сентябрьскому курсу около 575 млрд ₽. Рублёвая часть в это же время: кредит на 85,3 млрд ₽ и облигации на 80,0 млрд ₽, вместе 165 млрд ₽. То есть примерно три четверти долгового портфеля компании номинировано в юанях.
Третий ответ — рынок сбыта и рынок капитала здесь совпадают. Больше половины продукции уходит в Азию, и та же часть мира даёт валюту, в которой удобно занимать под этот экспорт. Компания идёт и дальше формального совпадения валют: погашенный в декабре 2025 года выпуск БО-001Р-03 был привязан к китайской ставке LPR плюс 0,2%, то есть к стоимости денег внутри Китая, а не к российской ключевой.
И четвёртый — почему занимают именно сейчас. 9 октября гасится юаневый выпуск на 900 млн юаней, 18 ноября наступает право предъявления по выпуску на 11 203 млн юаней. Новые юани идут на замену старых юаней; рублёвый выпуск для этой задачи потребовал бы ещё и обмена валюты.
Отдельно стоит сказать, чего в этой логике нет. Дешёвым юань для РУСАЛа быть перестал. Выпуски 2022–2023 годов компания размещала под 3,75% годовых — те, что погашены в марте и апреле 2025 года. Нынешний ориентир 10,50–11,00% почти втрое выше, и биржевая цена юаневой ликвидности этого не объясняет: RUSFAR CNY на 22 сентября — 0,82%. Платят не за юань как валюту, а за кредитный риск, срок и за то, что покупателей на юаневую бумагу внутри России немного.
С чем сравнивать ставку
Ориентир 10,50–11,00% при купоне раз в месяц — это эффективная доходность 11,02–11,57% по цене номинала. Посмотреть, дорого это или дёшево, проще всего на конкретных соседях в той же валюте.
Собственные юаневые бумаги РУСАЛа торгуются существенно ниже: выпуск 001Р-15 с погашением в марте 2027 года — под 7,50%, выпуски БО-05 и БО-06 с погашением в июле 2027 года — под 7,53% и 7,88%. Правда, все три короткие, меньше года до погашения, а юаневая кривая на рынке растёт со сроком. На горизонте, близком к двум годам, соседи стоят так: Акрон с погашением в сентябре 2028 года — 8,49%, ЭН+ ГИДРО с погашением в июне 2028 года — 8,85%, Русбонд Удобрения с офертой в феврале 2028 года — 8,92%.
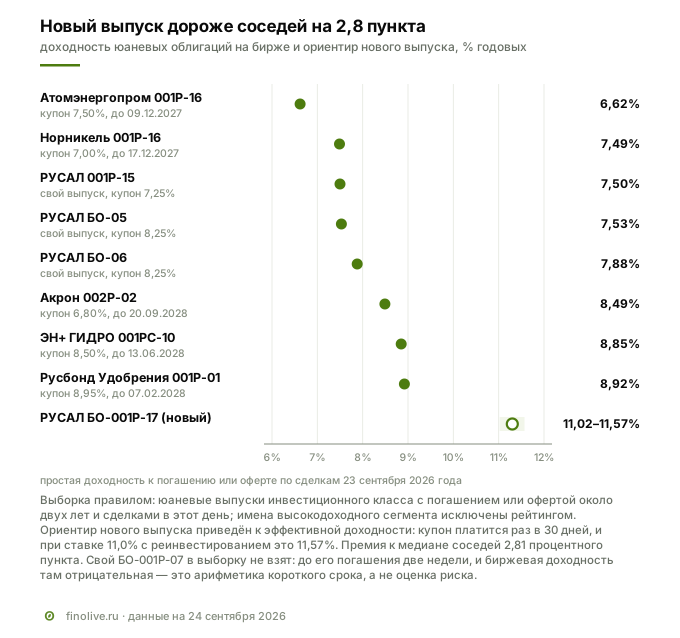
Ближайшее сравнение по времени — юаневый выпуск Атомэнергопрома 001P-18, книга по которому закрывается 25 сентября. Там рейтинг AAA, срок полтора года, купон раз в квартал с ориентиром 8,50–8,75%, что в эффективной доходности даёт 8,77–9,04%. Разница между серединами двух ориентиров — около 2,4 процентного пункта, и это премия за три ступени рейтинга плюс за срок.
Полезно и собственное прошлое компании. В юанях РУСАЛ размещается с 2022 года, и ставка гуляла широко: 8,0% в августе 2022 года, 7,2% в феврале 2024 года, 7,9% в апреле 2024 года, 12,0% в мае 2025 года, 7,25% в сентябре 2025 года, 10,0% в апреле 2026 года.
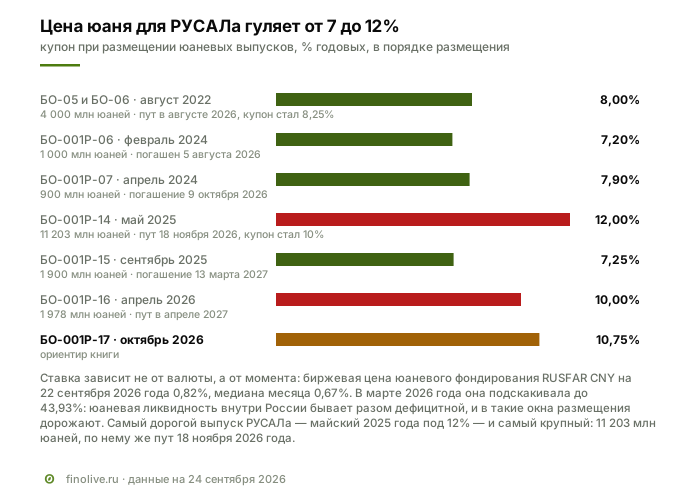
Разброс от 7,2% до 12,0% у одного и того же эмитента в одной валюте показывает, что ставка зависит не только от кредитного качества, но и от момента. Биржевая цена юаневого фондирования RUSFAR CNY на 22 сентября — 0,82%, медиана месяца 0,67%, но в марте 2026 года она подскакивала до 43,93%. Юаневая ликвидность внутри России бывает разом дефицитной, и в такие окна размещения дорожают. Ориентир 10,50–11,00% ближе к верхней части собственного исторического диапазона компании, а не к нижней.
Конкуренты: сравнивать приходится не с алюминщиками
Прямых конкурентов внутри страны у РУСАЛа нет: он единственный в России производитель первичного алюминия, и это фиксируют оба агентства. Поэтому сравнение имеет смысл в двух других плоскостях.
Первая — мировая. По объёму компания даёт 14,1% всего алюминия, произведённого вне Китая, и входит в число крупнейших производителей мира; по себестоимости оба агентства помещают её в нижнюю часть глобальной кривой издержек благодаря сибирской гидрогенерации и собственному сырью. То есть как производитель РУСАЛ конкурентоспособен.
Вторая плоскость важнее для держателя облигации: с кем этот выпуск конкурирует за деньги инвестора. Это эмитенты, чьи юаневые бумаги лежат на той же кривой. Вот как они выглядят по отчётности за первое полугодие 2026 года.
| Эмитент | Рейтинги | Выручка | EBITDA | Рентабельность | Чистый долг / EBITDA |
|---|---|---|---|---|---|
| Норникель | AAA / ruAAA | 7 862 млн долл. | 4 211 | 53,6% | 1,01× |
| Акрон | AA / ruAA | 112 863 млн ₽ | 47 631 | 42,2% | 1,31× |
| РЖД | AAA / ruAAA | 1 964 389 млн ₽ | 594 166 | 30,2% | 3,15× |
| Атомэнергопром | AAA / ruAAA | 1 243 891 млн ₽ | 317 721 | 25,5% | 3,18× |
| ФосАгро | AAA / ruAAA | 281 388 млн ₽ | 60 875 | 21,6% | 2,49× |
| Металлоинвест | AA / ruAA+ | 188 981 млн ₽ | 36 000 | 19,0% | 7,12× |
| РУСАЛ | A+ / ruA+ | 8 338 млн долл. | 1 230 | 14,8% | 3,62× |
Нагрузка во всей таблице посчитана одинаково — аннуализацией полугодия, — чтобы числа были сопоставимы; для РУСАЛа за последние двенадцать месяцев она выше, 5,8×, из-за провального второго полугодия 2025 года.
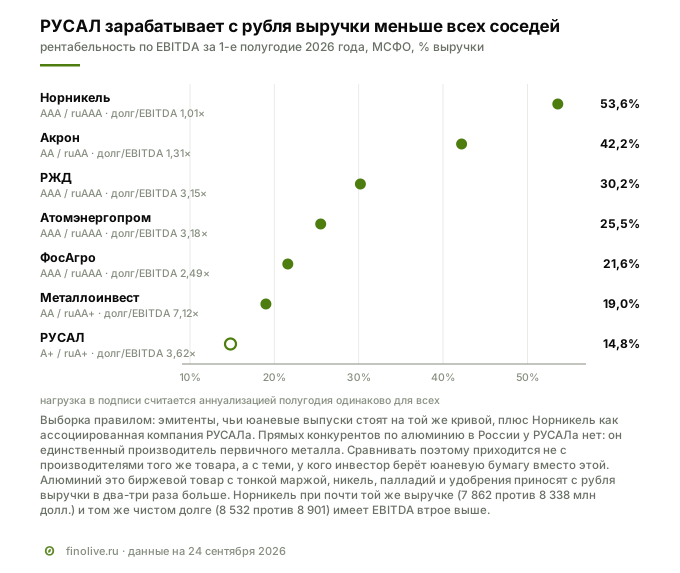
Из таблицы видно главное свойство бизнеса: алюминий — биржевой товар с тонкой маржой. Никель с палладием и удобрения приносят с рубля выручки в два-три раза больше. Особенно наглядно сравнение с Норникелем, четвертью которого РУСАЛ владеет: выручка почти одинаковая (7 862 против 8 338 млн долл.) и чистый долг почти одинаковый (8 532 против 8 901), а EBITDA у Норникеля втрое больше. Отсюда и разница в рейтингах, и то, что доля в прибыли ассоциированной компании способна заместить весь собственный результат РУСАЛа.
По долговой нагрузке компания не выделяется в худшую сторону: 3,62× против 3,15× у РЖД и 3,18× у Атомэнергопрома, и заметно лучше 7,12× у Металлоинвеста. Отличается не уровень долга, а его срочность — 86% к погашению в течение года — и тонкость запаса по обслуживанию процентов.
Сколько даёт бумага при разных курсах юаня
Доход рублёвого инвестора складывается из двух частей: купона и изменения курса. Вторая часть из ставки не видна, поэтому её стоит посчитать на конкретных числах.
Одна облигация стоит 1 000 юаней, то есть 12 560 ₽ по курсу Банка России на 24 сентября. При купоне 10,75% за два года набегает 215 юаней купонами, и вместе с номиналом на погашении инвестор получает 1 215 юаней. Дальше всё решает курс.
| Курс юаня на погашении | Изменение к 24 сентября | Получено на бумагу | Итог за 2 года | В год |
|---|---|---|---|---|
| 11,16 ₽ (уровень конца 2025 года) | −11,2% | 13 558 ₽ | +8,0% | +3,9% |
| 12,00 ₽ | −4,5% | 14 580 ₽ | +16,1% | +7,7% |
| 12,56 ₽ (курс не изменился) | 0% | 15 260 ₽ | +21,5% | +10,2% |
| 13,50 ₽ | +7,5% | 16 402 ₽ | +30,6% | +14,3% |
| 15,00 ₽ | +19,4% | 18 225 ₽ | +45,1% | +20,5% |
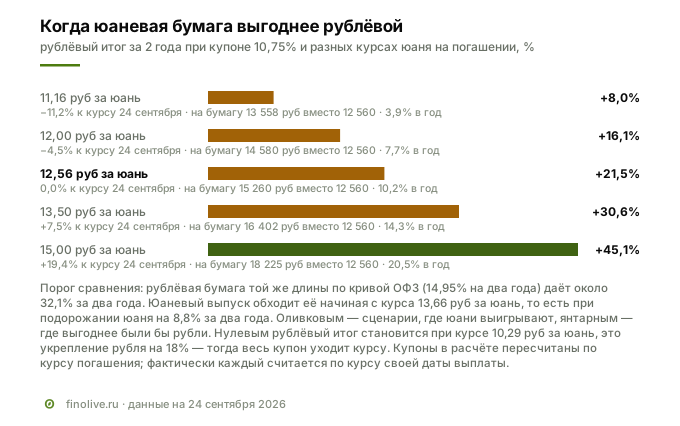
Теперь два порога, которые и отвечают на вопрос «когда выгодно».
Порог первый — ноль. Рублёвый итог обнуляется при курсе около 10,29 ₽ за юань, то есть при укреплении рубля к юаню на 18% от сентябрьского уровня. В этом сценарии эмитент платит всё до копейки, а инвестор не получает ничего: весь купон уходит курсу.
Порог второй — рублёвая альтернатива. Бумага той же длины в рублях по кривой ОФЗ даёт сейчас 14,95% годовых, это около 32,1% за два года. Юаневый выпуск обходит её только начиная с курса 13,66 ₽ за юань, то есть если юань подорожает на 8,8% за два года. При неизменном курсе юаневая бумага приносит 21,5% против 32,1% в рублях — то есть проигрывает, и это надо понимать до, а не после покупки.
Отсюда практический смысл конструкции: валютный выпуск берут не потому, что у него ставка выше рублёвой (она ниже), а потому, что он платит при ослаблении рубля, то есть работает как страховка на ту часть портфеля, которая от этого ослабления страдает. Инвестор, который ждёт, что рубль за два года не ослабнет, в юанях проигрывает дважды: и на ставке, и на курсе.
Оговорка к расчёту: купоны в таблице пересчитаны по курсу погашения, тогда как фактически каждый из двадцати четырёх платежей считается по курсу своей даты. При плавном движении курса разница невелика, при резком скачке в конце срока таблица даёт завышенную оценку, потому что приписывает финальный курс всем прошлым выплатам.
Что говорит в пользу выпуска
- Ставка выше рынка в той же валюте. Премия к медиане юаневых выпусков сопоставимого срока — около 2,8 процентного пункта, к юаневому выпуску AAA той же недели — около 2,4 пункта.
- Валютный долг обслуживается валютной выручкой. Азия платит 58% выручки, и это отмечают оба агентства: естественный хедж у эмитента есть, купон платится из тех же юаней, которые приходят от продаж.
- Бизнес в развороте. Рентабельность по EBITDA поднялась с 4,2% во втором полугодии 2025 года до 14,8% в первом полугодии 2026 года, EBITDA выросла на 64,4%. Помогли цены на металл и ослабление рубля, и оба фактора пока в силе.
- Позиция в отрасли сильная. Единственный производитель первичного алюминия в России, своё сырьё, дешёвая гидрогенерация, себестоимость в нижней части мировой кривой издержек — так это описывают и АКРА, и «Эксперт РА».
- Купон раз в месяц и отсутствие оферты. Двенадцать выплат в год дают эффект реинвестирования, а отсутствие оферты означает, что условия не изменятся в середине срока.
Риски
Финансовые. Долг почти весь короткий: 8 588 из 9 939 млн долл. к погашению в течение года при 1 038 млн на счетах, дефицит оборотных средств 3 146 млн. Покрытие процентов операционной прибылью 2,05 раза, у АКРА порог снижения рейтинга — 2,5× по её собственной методике, и агентство прямо называет запас прочности критическим. Свободного потока нет: 400 млн операционного против 652 млн капитальных затрат.
Зависимость прибыли от пакета Норникеля. Вся чистая прибыль полугодия численно равна доле в прибыли Норникеля, а собственные операции после финансовых расходов дали минус 3 млн долл. Этой прибылью нельзя платить купон: дивидендов от ассоциированных компаний за полугодие не поступало, а рыночная стоимость пакета за полгода упала на 12%. Пакет к тому же заложен под банковские кредиты.
Рыночные. Юаневая ликвидность внутри России тонкая: RUSFAR CNY гуляет от десятых долей процента до десятков процентов, и в моменты дефицита цена валютного фондирования подскакивает. Для держателя это риск и переоценки бумаги, и узкого стакана при желании продать до погашения. Плюс собственный навес предложения: компания размещает юаневые выпуски регулярно, и каждое новое размещение по более высокой ставке давит на цену предыдущих.
Отраслевые. Алюминий — циклический товар, и результат компании зависит от цены, которую она не контролирует; АКРА заложила в модель 3 033 долл. за тонну на 2026–2028 годы. Глинозёмный сегмент убыточен по EBITDA второй год, треть мощностей простаивает, а замещение выпавших активов — проекты в Индии и Китае, которые только выходят на загрузку. Отдельно раскрыт риск обесценения по одному из зарубежных заводов из-за роста тарифов на электроэнергию.
Регуляторные и правовые. Часть активов выведена из работы внешними ограничениями: австралийская Queensland Alumina не работает, еврооблигации 2023 года с датами погашения в прошлом всё ещё числятся в обращении на 41 млн долл. — расчёты по ним не завершены. Налоговые риски, которые компания оценивает как вероятные менее чем на 50%, выросли с 30 до 46 млн долл.; иски с возможным оттоком средств — с 70 до 136 млн. Отдельный пласт — валютное и налоговое регулирование в России, которое, по формулировке отчётности, «допускает различные толкования и подвержено частым изменениям».
Корпоративные. Доля СУАЛ Партнерс выросла до блокирующей 25,52%, свободное обращение сократилось. Само по себе это не негатив, но история разногласий между крупными акционерами РУСАЛа известна, и смена структуры голосования — фактор, который стоит держать в поле зрения.
Красные флаги: что отслеживать держателю
Отдельных красных флагов в отчётности не видно: аудиторское заключение по обзорной проверке без оговорок, просроченная кредиторская задолженность 124 млн долл. из 1 079 млн — это немного, событий после отчётной даты всего три и все про выкупы и погашения собственных облигаций. Настоящий вопрос по этому эмитенту не «нет ли скрытого убытка», а «хватит ли заработка на проценты, когда прибыль от Норникеля не приходит деньгами». Ниже семь метрик, по которым это можно проверить в следующем отчёте.
| Метрика | Где в отчётности | Сейчас | Порог |
|---|---|---|---|
| Покрытие процентов = прибыль от операций ÷ процентные расходы | отчёт о прибылях, стр. 6, и примечание 7 | 2,05× | хорошо, если выше 2,5×: ниже этого уровня АКРА обещает снижение рейтинга |
| Доля короткого долга = кредиты к погашению за год ÷ весь долг | примечание 13 «Кредиты и займы» | 86% | хорошо, если возвращается к 60–70%, как год назад; тревожно выше 85% |
| Чистые оборотные обязательства | отчёт о финансовом положении, стр. 9, отдельная строка | −3 146 млн долл. | хорошо, если дефицит сокращается: долг переложен в длинный или закрыт деньгами |
| Доля в прибыли Норникеля и деньги от него | примечание 10, строки доли и дивидендов | 419 млн долл., дивидендов 0 | хорошо, если появятся денежные дивиденды: пока эта прибыль только в отчёте |
| EBITDA глинозёмного сегмента | примечание 4 «Сегментная отчётность» | −178 млн долл. за полугодие | хорошо, если выходит к нулю и выше |
| Рентабельность по EBITDA | отчёт о прибылях, строка скорректированной EBITDA | 14,8% за полугодие | хорошо, если держится выше 12%; тревожно ниже 10%, как в 2025 году |
| Свободный поток = операционный поток − капитальные затраты | отчёт о движении денежных средств, стр. 11–12 | −252 млн долл. | хорошо, если выходит в плюс |
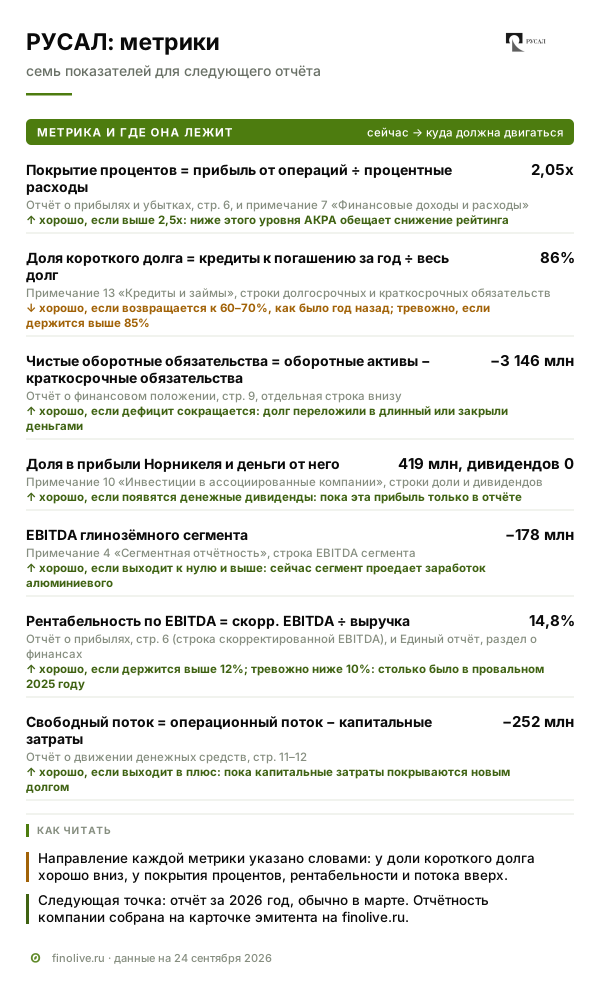
Следующая точка наблюдения — отчётность за 2026 год, обычно она выходит в марте. Отчётность и рейтинги компании собраны на карточке эмитента РУСАЛ на finolive.ru.
Итог
Ставка отражает риск, а не переплату за известность эмитента. Премия 2,8 процентного пункта к юаневым выпускам сопоставимого срока даётся за три вещи: 86% долга нужно рефинансировать в течение года, запас прочности по обслуживанию процентов тонкий по оценке самого рейтингового агентства, а прибыль полугодия численно равна доле в прибыли другой компании и деньгами не приходит. Операционный разворот при этом настоящий: рентабельность по EBITDA выросла с 4,2% во втором полугодии 2025 года до 14,8%, и валютная выручка под валютный купон у компании есть.
Кому подойдёт. Инвестору, который держит валютную часть портфеля в юанях и осознанно берёт кредитный риск компании с рейтингом A+ ради ставки на 2–3 процентных пункта выше, чем платят эмитенты с рейтингом AAA. Двухлетний срок без оферты и амортизации делает расчёт предсказуемым: известны и сумма купона, и дата возврата номинала.
Кому не подойдёт. Тем, для кого важна рублёвая определённость: при укреплении рубля к юаню на 18% рублёвый итог за два года обнуляется, даже если эмитент исполнит все обязательства полностью. Тем, кто рассчитывает продать бумагу задолго до погашения: юаневый сегмент на бирже неглубокий, у части выпусков по несколько сделок в день. И тем, кто ориентируется на эмитентов с запасом прочности по обслуживанию долга: здесь этот запас тонкий, а прибыль полугодия держится на доле в чужом бизнесе.
Вопросы и ответы
Какой купон будет у облигаций РУСАЛ БО-001Р-17
На 24 сентября известен только ориентир: 10,50–11,00% годовых в юанях, фиксированный, с выплатой раз в 30 дней. Итоговую ставку определит книга заявок, которая закрывается 29 сентября в 15:00 МСК. Ориентир — не обещание: книга обычно сжимается, и финальный купон бывает ниже верхней границы.
Почему ставка выше, чем у других юаневых выпусков
Три причины складываются. Рейтинг A+ против AAA у Атомэнергопрома и Норникеля — это три ступени кредитного качества. Срок два года против меньше года у собственных торгующихся бумаг эмитента, а юаневая кривая растёт со сроком. И момент: компании нужно рефинансировать более 12 млрд юаней обязательств в октябре и ноябре, а спрос на юаневые бумаги внутри России ограничен.
Можно ли купить выпуск без статуса квалифицированного инвестора
Да, в карточке размещения признак квалификации не стоит. Заявку можно подать в юанях, от 3 000 юаней, или в рублях, от 40 000 ₽ — это две отдельные карточки одного выпуска. Купоны и погашение по умолчанию приходят в юанях, но по желанию инвестора выплачиваются в рублях по курсу Банка России на рабочий день перед выплатой.
Прибыль выросла — значит, дела компании улучшились?
Операционно — да: EBITDA выросла на 64,4%, рентабельность с 9,9% до 14,8%. Но чистая прибыль 419 млн долл. полностью объясняется долей в прибыли Норникеля: собственные операции после финансовых расходов дали минус 3 млн долл. до налога. При этом дивидендов от Норникеля за полугодие компания не получала, так что на обслуживание долга эта прибыль деньгами не работает.
Что будет, если рубль укрепится
Купон и номинал зафиксированы в юанях, поэтому укрепление рубля уменьшает рублёвый результат. Нулевым он становится при курсе около 10,29 ₽ за юань против 12,5598 ₽ на 24 сентября. Обратная сторона: при ослаблении рубля рублёвый доход растёт, и именно поэтому валютные выпуски берут как часть портфеля, а не вместо рублёвых.
Смежные материалы
- Облигации Атомэнергопром 001P-18 — юаневый выпуск с книгой той же недели, но с рейтингом AAA: удобная точка сравнения ставок.
- Премия за ступень рейтинга — сколько рынок берёт за каждую ступень кредитного качества на первичном рынке.
- Источники дохода: купон, дисконт, курсовая разница — как складывается результат по валютной бумаге для рублёвого инвестора.
Данные в разборе — на 24 сентября 2026 года: отчётность по МСФО за первое полугодие 2026 года, Единый отчёт за 2025 год, релизы АКРА от 26 марта и «Эксперт РА» от 26 августа 2026 года, карточка размещения Т-Банка, котировки Московской биржи и курсы Банка России. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.