Облигации Атомэнергопром 001P-18: монополия на АЭС занимает в юанях дороже, чем летом
Гражданский холдинг Росатома собирает книгу на выпуск в юанях с ориентиром 8,5–8,75% на полтора года. В пересчёте в эффективную доходность это 8,77–9,04%: на 0,83–1,10 п.п. выше собственного июльского выпуска и на 2,15–2,42 п.п. выше суверенных юаневых ОФЗ. Разбираем, на чём компания зарабатывает, почему прибыль вернулась вместе с курсом рубля и что происходит с долгом после выхода АЭС «Аккую» из периметра.
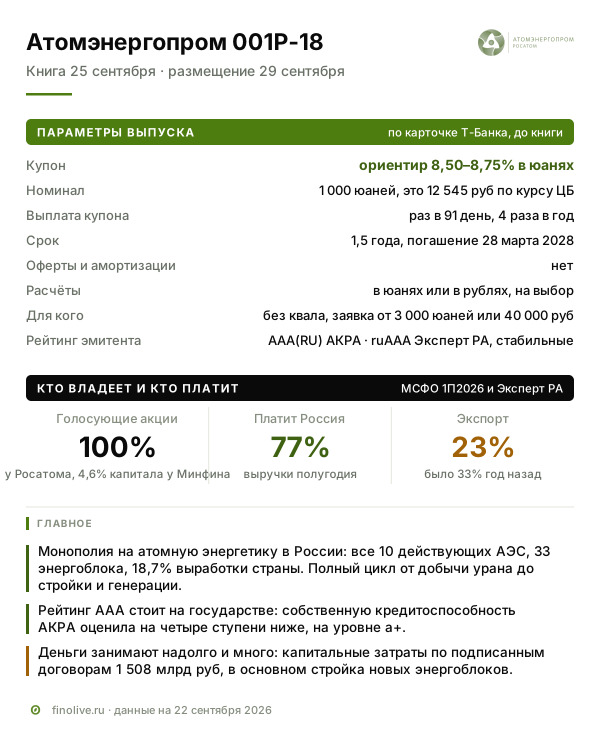
25 сентября АО «Атомэнергопром» собирает книгу заявок на выпуск 001P-18: облигации номиналом в китайских юанях, фиксированный купон с ориентиром 8,50–8,75% годовых, срок полтора года, купон раз в квартал. Компания консолидирует гражданские активы Росатома: все атомные станции России, добычу и обогащение урана, производство топлива, машиностроение и перевозки. Рейтинги наивысшие, AAA(RU) от АКРА и ruAAA от «Эксперт РА», но оба стоят на государстве: собственную кредитоспособность АКРА оценила на четыре ступени ниже, на уровне a+. Ориентир выпуска заметно выше собственной июльской бумаги эмитента, которая размещалась под 7,50%, а за прибылью полугодия стоит не бизнес, а курс рубля.
Параметры выпуска
Параметры взяты из карточки размещения Т-Банка на 22 сентября. Объём и организаторов эмитент и биржа на эту дату не раскрывали.
| Параметр | Значение |
|---|---|
| Купон | фиксированный, ориентир 8,50–8,75% годовых в юанях; итог определит книга |
| Номинал | 1 000 юаней, это 12 545 ₽ по официальному курсу Банка России на 22 сентября |
| Выплата | раз в 91 день, четыре раза в год |
| Срок | 1,5 года, погашение 28 марта 2028 года |
| Оферта и амортизация | не предусмотрены |
| Расчёты | в юанях или в рублях по выбору инвестора; купоны и погашение по умолчанию в рублях по курсу Банка России |
| Минимальная заявка | 3 000 юаней (около 37 600 ₽) или 40 000 ₽ в рублёвой карточке |
| Доступ | без статуса квалифицированного инвестора |
| Книга / размещение | 25 сентября / 29 сентября 2026 года |
| Рейтинг эмитента | AAA(RU), стабильный, АКРА, 5 ноября 2025 года; ruAAA, стабильный, «Эксперт РА», 2 сентября 2026 года |
| Объём | «не менее 1 млрд юаней» — раскрыто только СМИ со ссылкой на источник в финансовых кругах |
Облигация в юанях — это бумага, у которой номинал и купон считаются в китайской валюте, а заплатить и получить деньги можно в рублях по курсу Банка России. Доход инвестора складывается из двух частей: купона в юанях и изменения курса юаня к рублю за время владения.
Книгу 25 сентября ведут организаторы, на ней определяется ставка. Розничный инвестор подаёт брокеру поручение: в Т-Банке приём заканчивается 25 сентября в 15:00 МСК, у других брокеров сроки свои, их нужно смотреть в своём приложении.
Чем зарабатывает компания
Атомэнергопром — не отдельный завод и не генерирующая компания, а холдинг полного цикла. В отчётности он описан как группа, «консолидирующая гражданские активы российской атомной отрасли», которая «обеспечивает полный цикл производства в сфере ядерной энергетики». Денежные потоки идут из шести сегментов, и они очень разные по предсказуемости.
Главный по размеру — электроэнергетический: атомные станции в России. За первое полугодие 2026 года продажи собственной электроэнергии, теплоэнергии и мощности принесли 423,4 млрд ₽ против 348,2 млрд годом раньше, рост на 21,6%. Это самый устойчивый поток группы: цена складывается на оптовом рынке и в плате за мощность, а выработка АЭС почти не зависит от погоды и сезона. По данным Системного оператора, в 2025 году атомные станции дали 18,7% всей выработки страны, а «Росэнергоатом» отчитался о выработке 218,3 млрд кВт·ч при коэффициенте использования мощности 87,22%.
Второй поток — экспортный, и он в этом полугодии просел. Продажи ураносодержащей продукции и услуг по обогащению упали со 194,9 до 108,2 млрд ₽, продажи ядерного топлива — с 88,8 до 40,5 млрд. В сегментной отчётности это видно ещё резче: у сегмента «Сбыт и трейдинг», который продаёт урановую продукцию за пределы России, прибыль полугодия сократилась с 78,9 млрд ₽ до 0,2 млрд, у топливного — с 47,2 до 8,9 млрд.
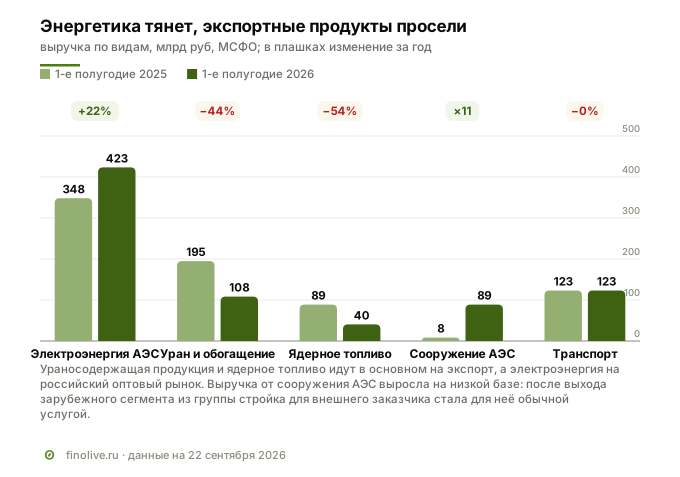
Третий поток появился фактически заново: выручка от проектов по сооружению АЭС выросла с 8,2 до 88,7 млрд ₽. Причина — смена периметра группы, о ней ниже: после того как зарубежные стройки ушли из-под контроля холдинга, работа на них стала для него обычной услугой внешнему заказчику.
Отдельная история — транспортный сегмент: это группа «Дело», перевалка грузов и контейнерные перевозки, 118,9 млрд ₽ внешней выручки сегмента за полугодие. В феврале 2026 года холдинг предложил второму участнику ООО «УК «Дело» выкупить его долю или продать свою; к концу июня процедура не завершилась, и в отчётности прямо сказано, что «выбытие ООО «УК «Дело» из Группы не планируется в рамках данной процедуры».
Кто платит
Ответ на вопрос «откуда приходят деньги» за год заметно изменился. В первом полугодии 2026 года покупатели в России заплатили 953,3 млрд ₽ — на 21,7% больше, чем годом раньше. Зарубежные покупатели заплатили 290,6 млрд против 384,6 млрд: минус 24,4%. Доля зарубежной выручки упала с 32,9% до 23,4%.
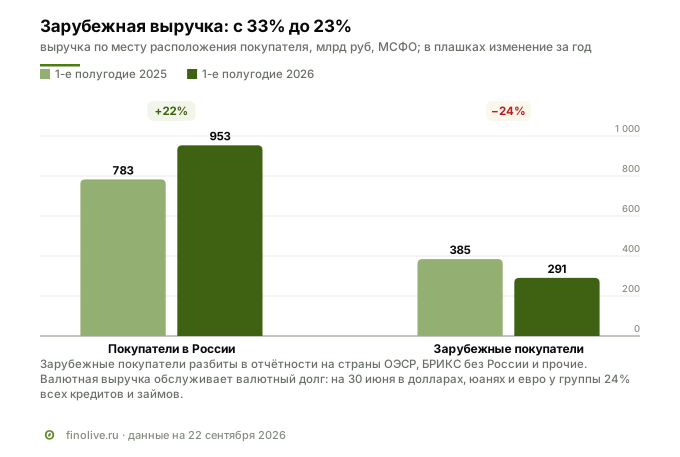
Для держателя валютной облигации это важнее, чем кажется. Валютный долг группы обслуживается валютной выручкой, и «Эксперт РА» в сентябрьском релизе отмечает, что «годовой объем экспортной выручки покрывает валютные обязательства». Запас есть, но он уменьшился: экспорт за полугодие сократился на четверть, а валютная часть долга осталась на месте.
Отдельная группа плательщиков — государство и компании, которые оно контролирует: за полугодие Госкорпорация «Росатом» и её организации купили товаров и услуг на 125,3 млрд ₽, компании, аффилированные с государством, — на 115,6 млрд. Концентрацию на одном покупателе отчётность не раскрывает.
Отрасль: где компания стоит в мире
Атомная отрасль устроена как несколько отдельных рынков: добыча урана, конверсия, обогащение, фабрикация топлива, строительство станций и генерация. Атомэнергопром работает на всех сразу, и это его главное отличие от конкурентов.
По независимым данным Всемирной ядерной ассоциации, Росатом входит в тройку крупнейших производителей услуг по обогащению вместе с Orano и Urenco, а мощность его четырёх заводов превышает 27 млн единиц работы разделения в год. АКРА оценивает позицию компании как «третье место в мире по объему установленной атомной мощности (29,6 ГВт)» и называет её монополистом «в части строительства и управления АЭС в России». Сама компания заявляет первое место по строительству АЭС за рубежом, 39 энергоблоков в десяти странах и 19% мирового рынка ядерного топлива.
Насколько этот бизнес устойчив к санкциям, видно по американской статистике. По данным Управления энергетической информации США, в 2025 году американские АЭС купили 12,7 млн единиц работы разделения по средней цене 108,7 доллара за единицу, на 11% дороже, чем годом раньше. Из них 3,3 млн единиц поставила Россия: это 26% всех закупок и около трети импорта. Запрет на ввоз российского урана действует в США с августа 2024 года, но с изъятиями, которые выдаёт министерство энергетики. То есть поставки продолжаются, просто их объём и срок теперь зависят от чужого регулятора. В самой отчётности эмитента это описано сухо: «В мае 2024 года в США принят закон, который предполагает запрет импорта в США необлученного урана… В январе 2025 года в отношении руководства Компании введены блокирующие санкции США».
★ Важная оговорка про зарубежные стройки. Портфель зарубежных заказов Росатома на конец 2025 года — 206,2 млрд долларов, 41 энергоблок, но это портфель Госкорпорации, а не эмитента: «Эксперт РА» прямо указывает, что основной подрядчик зарубежного строительства «Атомстройэкспорт» «не входит в периметр консолидации АЭПК». Инвестору, который покупает облигацию Атомэнергопрома, эта цифра достаётся не полностью.
Конкуренты: сравнивать приходится по частям
Прямого аналога у эмитента нет — конкуренты работают в отдельных звеньях цепочки. Поэтому сравнение имеет смысл вести по сегментам, а не по компании целиком.
| Компания | Где конкурирует | Последняя отчётность |
|---|---|---|
| Казатомпром | добыча урана | 1П2026: выручка 717,8 млрд тенге (+9%), чистая прибыль 240,4 млрд (−9%) |
| Cameco | добыча урана, доля в Westinghouse | 1П2026: скорректированная EBITDA 899 млн долларов, чистая прибыль 156 млн |
| Urenco | обогащение | 1П2026: портфель заказов 27,3 млрд евро против 21,3 млрд на конец 2025 года, EBITDA 221,8 млн евро |
| Orano | конверсия, обогащение, обращение с отходами | 2025: выручка выше 5 млрд евро, рентабельность по EBITDA 26,9% |
| Атомэнергопром | весь цикл плюс генерация | 1П2026: выручка 1 243,9 млрд ₽, EBITDA 317,7 млрд, рентабельность 25,5% |
Рентабельность сопоставима с Orano, а масштаб — ни с кем: выручка за 2025 год 2,82 трлн ₽. Зато у конкурентов нет инвестиционной программы на сотни миллиардов рублей в год и обязанности строить государственные объекты.
Кто владеет и кто управляет
Структура собственности простая и описана в релизе «Эксперт РА»: «государство косвенно контролирует 100% капитала АЭПК, 95.4% капитала (100% голосующих акций) через ГК «Росатом», 4.6% капитала через Министерство финансов Российской Федерации». Это сходится с отчётностью: обыкновенных акций 1 181 113 тыс. штук, привилегированных 57 500 тыс., и дивиденды по привилегированным в августе 2026 года выплачены «в пользу Российской Федерации в лице Министерства финансов». Конечная контролирующая сторона — Российская Федерация.
Управление вынесено на уровень корпорации: ключевые решения принимает «Руководство Компании, входящее в состав Операционного и Инвестиционного комитетов Госкорпорации «Росатом»», а часть руководителей «получают вознаграждение непосредственно по месту работы в Госкорпорации «Росатом»».
Директором АО «Атомэнергопром» на сайте компании указан Кирилл Борисович Комаров, он занимает эту должность с апреля 2010 года и совмещает её с постом первого заместителя генерального директора Росатома по развитию и международному бизнесу. Он же подписал годовую отчётность за 2025 год 6 апреля 2026 года. Промежуточную отчётность за полугодие 26 августа подписала исполняющая обязанности директора Е. В. Ляхова; сообщений о смене руководителя компания не публиковала, на сайте по состоянию на 22 сентября указан прежний директор.
Два факта корпоративного управления, которые стоит знать держателю облигаций. Первый: в совете директоров, по оценке «Эксперт РА», «отсутствуют независимые директора». Второй: в январе 2025 года США ввели блокирующие санкции в отношении руководства компании — это записано в самой отчётности.
Материалы для инвесторов у компании есть, но отдельной презентации к выпуску в открытом доступе не нашлось. Роль такой презентации выполняют годовой отчёт за 2025 год и остальное раскрытие на e-disclosure и проспект программы облигаций серии 001Р, утверждённый советом директоров 21 мая 2026 года: программа позволяет занять до 1 трлн ₽ или эквивалент в валюте, максимальный срок выпуска 3 640 дней.
Что показало первое полугодие 2026 года
Формально полугодие выглядит разворотом: чистая прибыль 68,9 млрд ₽ против убытка 62,1 млрд годом раньше. Но операционная прибыль при этом почти не изменилась — 223,0 млрд против 227,8 млрд, — а выручка выросла на 6,5%. Разворот дала одна строка: курсовые разницы. В первом полугодии 2025 года рубль укрепился с 101,68 до 78,47 ₽ за доллар, и переоценка валютных активов и обязательств принесла 226,0 млрд ₽ убытка. В 2026 году курс за полугодие практически не двигался, и потери составили 18,4 млрд.
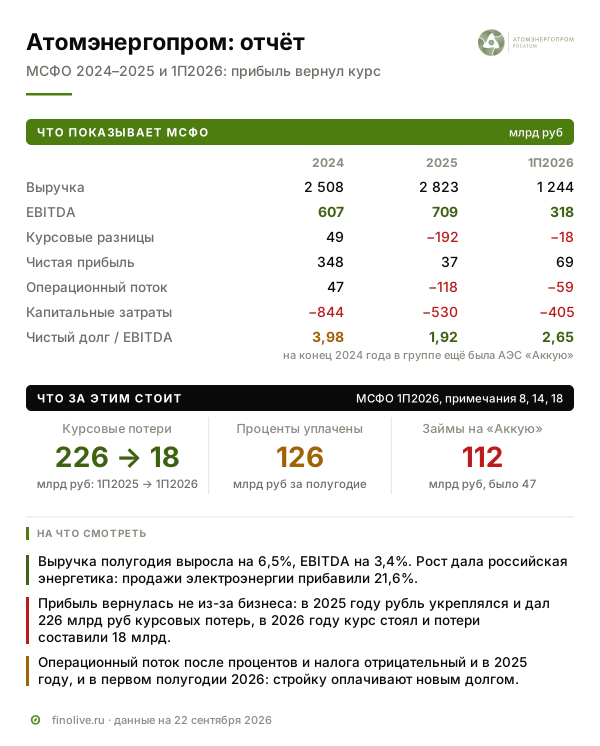
Вторая причина, по которой годовые числа несравнимы между собой, — смена периметра. В сентябре 2025 года 21,14% акций АО «Росатом Зарубежная генерация» (до этого — АО «РЭИН») были переданы Госкорпорации «Росатом» по договору дарения, доля группы снизилась до 47,06%, и контроль над зарубежными стройками, включая АЭС «Аккую» в Турции, перешёл к корпорации. В отчётности объяснение прямое: сделка «позволяет выйти на привлечение зарубежного финансирования для целей реализации проекта».
Для инвестора у этой сделки три следствия. Из группы ушёл убыток: только за девять месяцев 2025 года зарубежный сегмент принёс 178,1 млрд ₽ убытка, без него прибыль 2025 года, по нашему расчёту, была бы около 215 млрд вместо 37 млрд. Из группы ушли основные средства и нематериальные активы на 1 668,7 млрд ₽ и, что важнее, кредиты и займы на 1 704,5 млрд ₽; чистые активы выбывшей части составили 239,1 млрд. И одновременно выросли займы, которые холдинг выдаёт этой же стройке уже как связанной стороне: на 30 июня 2026 года 111,7 млрд ₽ против 47,3 млрд на конец 2025 года.
EBITDA — прибыль до вычета процентов, налогов и амортизации; здесь она посчитана как операционная прибыль плюс амортизация из отчёта о движении денег. За полугодие получается 317,7 млрд ₽, ровно то число, которое приводит в карточке размещения Т-Банк.
Долг: 2,2 трлн ₽, четверть в валюте
Кредиты и займы на 30 июня 2026 года — 2 194,3 млрд ₽, на 17% больше, чем на конец 2025 года. Чистый долг, то есть за вычетом денег и краткосрочных депозитов, — 1 907,2 млрд ₽ против 1 360,8 млрд полгода назад.
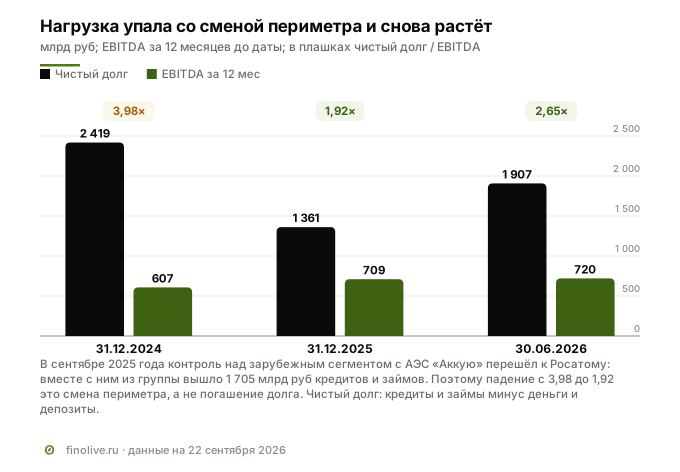
Отношение чистого долга к EBITDA за 12 месяцев получается 2,65. Здесь важно, что цифры разных источников не совпадают, и это нормально: в карточке Т-Банка стоит 2,81 — почти то же самое выходит, если не вычитать банковские депозиты, 2,80; «Эксперт РА» на 31 марта 2026 года приводит 3,0 по своей методике, со скорректированным долгом, арендой и пенсионными обязательствами. Ориентир один и тот же: нагрузка находится между двумя и тремя годовыми EBITDA и за полугодие выросла.
Падение с 3,98 на конец 2024 года до 1,92 на конец 2025-го, которое видно на графике, — это не погашение долга, а вычитание «Аккую» из периметра. Сравнивать корректно только две последние даты.
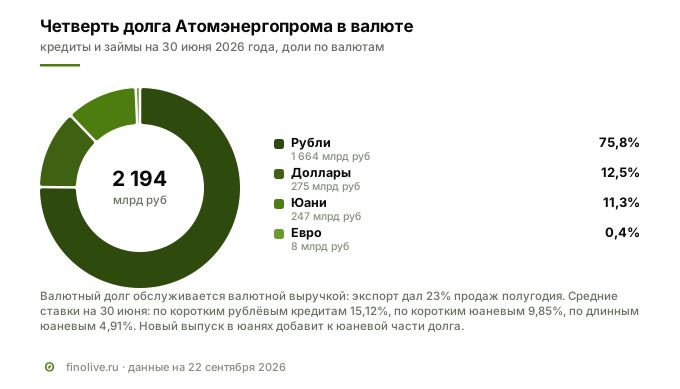
Почти четверть долга — валютная: 274,9 млрд ₽ в долларах, 247,5 млрд в юанях, 8,0 млрд в евро. Новый выпуск добавит к юаневой части. Средневзвешенные ставки на 30 июня: по коротким рублёвым кредитам 15,12%, по длинным 16,42%, по коротким юаневым 9,85%, по длинным юаневым 4,91%. Ставки в разных валютах напрямую не сравнить: рублёвая включает ожидания по рублю. А вот внутри юаня сравнение работает — выпуск под 8,5–8,75% обходится компании дешевле её же коротких юаневых кредитов под 9,85%.
Ещё две особенности долга. Больше половины его — 1 229,1 млрд ₽, или 56% — приходится на банки, которые в отчётности учтены как связанные стороны: для компании с государственным контролем государственные банки считаются связанными сторонами. И по четырём кредитным договорам на общую сумму 116,6 млрд ₽ на 30 июня были нарушены ковенанты. По 38,8 млрд ₽ кредиторы прислали письма об отказе от права досрочного требования ещё до отчётной даты; по 56,6 млрд такое письмо пришло только в августе, поэтому этот долг вместе с последними 21,1 млрд переведён в краткосрочные обязательства — всего 77,8 млрд ₽.
Ковенант — условие кредитного договора, при нарушении которого банк вправе потребовать деньги досрочно. Само по себе нарушение не означает неплатёж, но требует от компании договариваться с банками каждое полугодие.
Проценты, которых не видно в прибыли
Самая недооценённая строка в отчётности этой компании — проценты. В отчёте о прибыли за полугодие процентный расход всего 55,2 млрд ₽, и на фоне EBITDA в 317,7 млрд это выглядит безобидно. Но в отчёте о движении денег процентов уплачено 125,8 млрд. Основная часть разницы уходит в стоимость строящихся энергоблоков: по правилам учёта проценты по кредитам на строительство капитализируются, то есть превращаются в стоимость актива, а не в расход года. В промежуточной отчётности эта сумма отдельно не раскрывается, зато раскрыта в годовой.
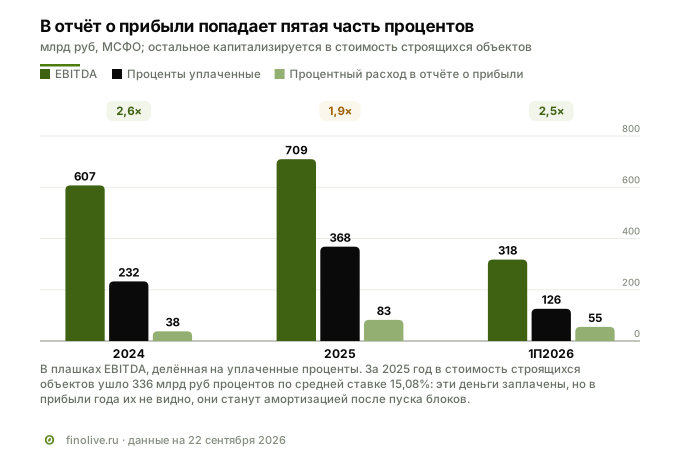
Масштаб виден по годовой отчётности: за 2025 год компания капитализировала 335,7 млрд ₽ процентов по средневзвешенной ставке 15,08%, а в прибыль года попало только 82,5 млрд, примерно пятая часть всех начисленных процентов. Эти деньги заплачены живыми рублями и вернутся в отчётность позже, в виде амортизации новых блоков.
Практический вывод для держателя облигаций: покрытие процентов надо считать не по отчёту о прибыли, а по уплаченным процентам. Тогда получается, что EBITDA полугодия покрывает уплаченные проценты в 2,5 раза, а за 2025 год покрывала в 1,9 раза. «Эксперт РА» считает тот же показатель по-своему и приводит 2,4 на 31 марта 2026 года — результат близкий.
Оплачивается это заимствованиями. Операционный поток после процентов и налога за полугодие отрицательный: минус 59,0 млрд ₽. Капитальные затраты — 404,8 млрд. Новые кредиты за вычетом погашений — плюс 300,7 млрд. Свободного денежного потока у компании нет и по плану АКРА не будет: агентство ожидает капитальных затрат «в диапазоне от порядка 800 млрд руб. до 1 трлн руб. ежегодно в период с 2025 по 2028 год». Подписанных обязательств по стройке на 30 июня — 1 508,4 млрд ₽.
С чем сравнивать ставку
Ориентир 8,50–8,75% имеет смысл сравнивать с тремя вещами: с собственным выпуском эмитента, с соседями по рейтингу и с суверенным долгом в той же валюте.
Собственный июльский выпуск 001Р-16 на 1,8 млрд юаней размещался под 7,50% и сейчас торгуется с доходностью 7,95% до погашения в декабре 2027 года. Газпром капитал с погашением в августе 2027 года даёт 7,60%, а его же выпуск до февраля 2029 года — 8,91%. Суверенный ориентир ниже всех: юаневые ОФЗ с погашением в феврале 2029 года торгуются под 6,62%.
Сравнивать эти числа с ориентиром напрямую нельзя: 8,50–8,75% — это купонная ставка, а биржа показывает эффективную доходность, которая учитывает реинвестирование квартальных купонов. В пересчёте ориентир даёт 8,77–9,04% эффективной доходности при цене номинала. Тогда премия к собственному выпуску эмитента составляет 0,83–1,10 п.п., а к юаневым ОФЗ — 2,15–2,42 п.п.
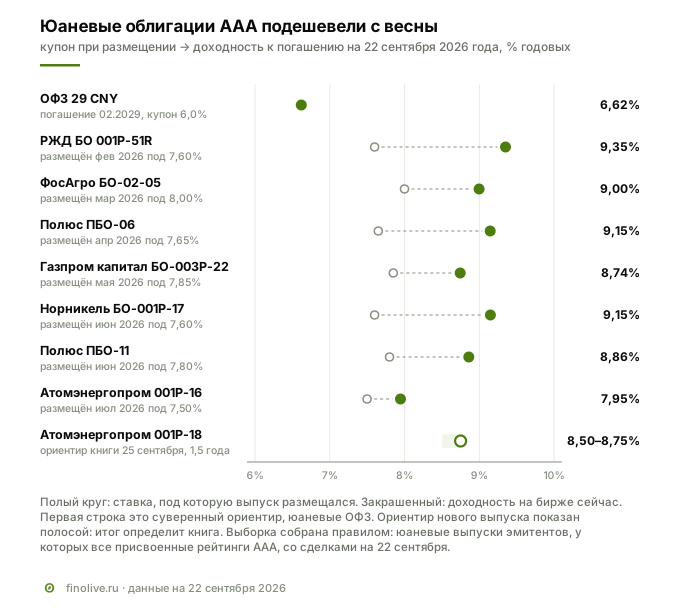
Причина, по которой ориентир выше летних размещений, — переоценка всего юаневого сегмента. Выпуски, размещённые весной и летом под 7,5–8,0%, сейчас торгуются с доходностью 8,7–9,4%, то есть на 0,9–1,8 п.п. выше собственного купона. По оценке аналитиков SberCIB, за август доходности юаневых ОФЗ прибавили 30–70 базисных пунктов, а ликвидные корпоративные бумаги перешли с 8,2% к 8,6%; первичный рынок почти остановился, за месяц вышел один корпоративный выпуск в юанях. На этом фоне ориентир 8,50–8,75% — не щедрость эмитента, а новая цена денег в юанях.
Валютный риск: что это значит для рублёвого инвестора
Купон фиксированный, но рублёвый результат — нет. Официальный курс юаня вырос с 11,16 ₽ на конец 2025 года до 12,54 ₽ на 22 сентября, то есть на 12,4% за неполный год, а с момента размещения июльского выпуска 001Р-16 — на 11,1%. Покупателю юаневой бумаги это уже принесло дополнительную рублёвую переоценку, но правило работает в обе стороны: при укреплении рубля рублёвый доход тает.
Для оценки масштаба: при ставке 8,75% и удержании до погашения через полтора года рублёвая доходность получается около 13% при неизменном курсе, около нуля — если юань опустится до 11 ₽, и около 26% — если дойдёт до 14 ₽. Это не прогноз, а арифметика чувствительности: у валютной облигации курс влияет на результат сильнее, чем купон. Расчёт упрощённый — все купоны пересчитаны по курсу на дату погашения, тогда как на деле каждый купон конвертируется по курсу своего дня.
Рядом стоит второй, менее очевидный риск — ликвидность самого юаня внутри России. Ставка RUSFAR CNY, по которой банки занимают юани на Московской бирже, в 2026 году колебалась от почти нуля до 43,93% в пике 19 марта; в сентябре она держится около 0,8–1%. Спокойный сентябрь не гарантирует спокойного марта, и в моменты дефицита юаневой ликвидности цены юаневых облигаций падают вслед за ставками.
Что говорит в пользу выпуска
- Кредитное качество высшее, и оно подтверждено дважды за год. AAA(RU) от АКРА в ноябре 2025 года и ruAAA от «Эксперт РА» в сентябре 2026 года. Оба агентства прямо пишут, что рейтинг присвоен на уровне обязательств государства.
- Бизнес, который сложно заменить. Компания эксплуатирует все атомные станции России, 33 энергоблока, и её выработка растёт: в апреле 2026 года введён в промышленную эксплуатацию первый блок Курской АЭС-2 мощностью 1 252 МВт.
- Ставка выше и собственной кривой эмитента, и суверенной. В пересчёте ориентира в эффективную доходность премия к своему же выпуску 001Р-16 составляет 0,83–1,10 п.п., к юаневым ОФЗ — 2,15–2,42 п.п.
- Валютная выручка есть. Экспорт даёт почти четверть продаж и, по оценке «Эксперт РА», покрывает валютные обязательства группы.
- Дивидендная нагрузка снижается. По обыкновенным акциям за 2025 год «принято решение не выплачивать», объявлено только 491,7 млн ₽ по привилегированным против 16,4 млрд ₽ за 2024 год. Деньгами за полугодие ушло 14,7 млрд ₽ против 45,4 млрд за весь 2025 год.
Риски
Финансовые. Долг вырос на 17% за полугодие, нагрузка поднялась с 1,92 до 2,65 EBITDA, операционный поток после процентов отрицательный, свободного потока нет и не планируется до 2028 года. Ковенанты нарушены по четырём договорам на 116,6 млрд ₽; пока кредиторы отказываются от права досрочного требования, но это решение каждый раз принимается заново.
Рыночные. Юаневый сегмент переоценился за лето: доходности весенних и летних выпусков выросли на 0,9–1,8 п.п. к их собственному купону, а цены ушли ниже номинала у большинства бумаг. Если переоценка продолжится, новый выпуск тоже будет торговаться ниже номинала. Ликвидность юаня на российском рынке нестабильна, а ликвидность самого выпуска до размещения неизвестна: объём «не менее 1 млрд юаней» назван только СМИ.
Отраслевые. Экспортная часть бизнеса сжимается: уран и обогащение минус 44%, топливо минус 54% за полугодие. Причины могут быть и техническими, например сдвиг графика поставок, но доля зарубежной выручки упала с трети до четверти, и это уже тренд двух отчётов подряд. Одновременно растёт зависимость от одного внутреннего рынка с регулируемым ценообразованием.
Регуляторные и санкционные. Импорт российского урана в США запрещён законом с августа 2024 года и идёт только по разрешениям, срок которых ограничен. В январе 2025 года США ввели блокирующие санкции против руководства компании. Отдельный сюжет — арбитраж с финской Fennovoima по расторгнутому контракту на АЭС «Ханхикиви-1»: финская сторона требует 1,7 млрд евро, компании группы заявили встречные требования примерно на 3 млрд евро, и на балансе висят займы на 73,6 млрд ₽, возврат которых зависит от исхода спора.
Красные флаги: что отслеживать держателю
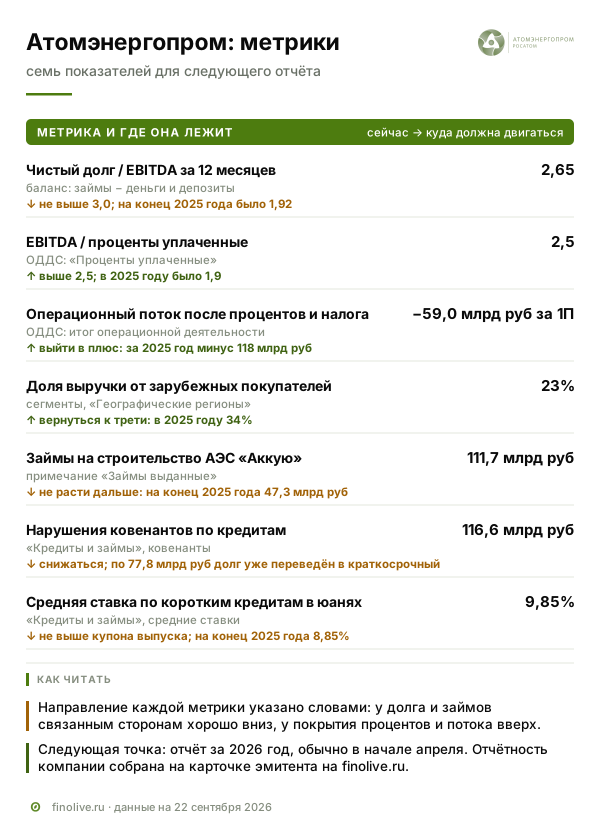
Это не список тем, а таблица метрик: где искать в отчётности, сколько сейчас и что считать плохим. Следующая точка проверки — годовая отчётность за 2026 год, обычно она выходит в начале апреля; карточка эмитента со всей отчётностью — /issuers/47.
| Метрика | Где в отчётности | Сейчас | Порог |
|---|---|---|---|
| Чистый долг / EBITDA за 12 мес | баланс: кредиты и займы минус деньги и депозиты; EBITDA — операционная прибыль плюс амортизация | 2,65 | хорошо, если не выше 3,0; на конец 2025 года было 1,92 |
| EBITDA / проценты уплаченные | отчёт о движении денег, «Проценты уплаченные» | 2,5 | хорошо выше 2,5; в 2025 году было 1,9 |
| Операционный поток после процентов и налога | отчёт о движении денег, итог операционной деятельности | −59,0 млрд ₽ за полугодие | цель — выйти в плюс: за 2025 год минус 118 млрд ₽ |
| Доля выручки от зарубежных покупателей | примечание о сегментах, «Географические регионы» | 23% | тревожно, если снижается дальше: в 2025 году было 34% |
| Займы на строительство АЭС «Аккую» | примечание «Займы выданные» | 111,7 млрд ₽ | плохо, если растёт: на конец 2025 года 47,3 млрд ₽ |
| Нарушения ковенантов | примечание «Кредиты и займы» | 116,6 млрд ₽ | цель — снижение; 77,8 млрд уже переведены в краткосрочный долг |
| Средняя ставка по коротким кредитам в юанях | примечание «Кредиты и займы», таблица ставок | 9,85% | плохо, если растёт: на конец 2025 года 8,85% |
Кому подходит выпуск
Выпуск рассчитан на инвестора, который хочет держать часть портфеля в валюте и согласен на курсовой риск ради фиксированного купона выше суверенного. Полтора года — короткий срок для валютной бумаги: он ограничивает и процентный риск, и время, на которое нужно угадывать курс.
Не подойдёт тем, кто считает доход в рублях и не готов к тому, что при укреплении рубля результат окажется около нуля. Не подойдёт и тем, кому нужна высокая ликвидность: юаневый сегмент тонкий. У собственного выпуска эмитента 001Р-16 оборот 22 сентября составил 0,7 млн ₽ при 21 сделке за день, и продать большой объём по своей цене в такой бумаге может не получиться.
Вопросы и ответы
Какой купон будет у облигаций Атомэнергопром 001P-18
На 22 сентября известен только ориентир: 8,50–8,75% годовых в юанях. Финальную ставку определит книга заявок 25 сентября, размещение назначено на 29 сентября.
Почему новый выпуск дороже июльского
В июле эмитент разместил выпуск 001Р-16 под 7,50%. За два месяца юаневый сегмент переоценился: по данным SberCIB, за август доходности юаневых ОФЗ выросли на 30–70 базисных пунктов, а ликвидные корпоративные бумаги перешли с 8,2% к 8,6%; выпуски весенних размещений сейчас торгуются под 8,7–9,4%. Новый ориентир отражает эту переоценку, а не изменение кредитного качества.
Можно ли купить выпуск без статуса квалифицированного инвестора
Да, по карточке размещения выпуск доступен неквалифицированным инвесторам. Минимальная заявка — 3 000 юаней или 40 000 ₽ в зависимости от валюты расчётов.
Прибыль выросла — значит, дела компании улучшились?
Не в этом полугодии. Операционная прибыль почти не изменилась: 223,0 млрд ₽ против 227,8 млрд. Разница в чистой прибыли объясняется курсовыми разницами: минус 226,0 млрд в первом полугодии 2025 года и минус 18,4 млрд в 2026 году.
Смежные материалы
- Полюс ПБО-06: длинные юани от золотодобытчика — как устроена юаневая облигация и чем она отличается от рублёвой
- Государственные и корпоративные выпуски — почему премия к государственному долгу и есть плата за риск
- ДелоПортс: два выпуска и займы наверх — разбор компании из транспортного сегмента группы
- Карточка выпуска 001Р-16 на finolive.ru — предыдущая юаневая бумага эмитента
- Карточка эмитента — отчётность, рейтинги и все выпуски Атомэнергопрома
Данные: МСФО АО «Атомэнергопром» за 2025 год и первое полугодие 2026 года, карточка размещения Т-Банка, MOEX ISS, Банк России, релизы АКРА и «Эксперт РА» — на 22 сентября 2026 года. Ставка выпуска до закрытия книги является ориентиром. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.