Виды доходности облигации: купонная, текущая, простая и эффективная на одном примере
У одной облигации пять разных доходностей — купонная, текущая, простая, сложная без реинвестирования и эффективная к погашению. На одном примере с тремя ценами покупки и погодовыми таблицами — как считается каждая, что она показывает, почему биржа публикует эффективную и чем облигация похожа на вклад с выплатой процентов и на вклад с капитализацией.
У одной и той же облигации может быть купон 12%, текущая доходность 12,9%, простая доходность 15,3% и эффективная 15%, и все четыре числа верны. Каждое отвечает на свой вопрос. Выпуски между собой сравнивают по эффективной доходности к погашению. Только она учитывает цену, все платежи и то, когда каждый из них приходит, то есть показывает, под какую ставку работают деньги, пока лежат в облигации. Её же публикует Московская биржа. Остальные числа помогают понять, откуда она берётся, и не перепутать её с похожими.
Пример, на котором всё считается
Модельная облигация — номинал 1 000 ₽, купон 120 ₽ раз в год, погашение через три года. За три года она выплатит два купона по 120 ₽ и в конце 1 120 ₽, последний купон вместе с номиналом, всего 1 360 ₽.
Эту бумагу покупают по трём ценам: по номиналу за 1 000 ₽, с дисконтом за 931,50 ₽ и с наценкой за 1 075,94 ₽. Все три покупки приходятся на день купонной выплаты, поэтому накопленного купонного дохода в цене нет. На той же бумаге в статье о дюрации разобрано, как меняется цена при движении ставок, здесь на ней считаются доходности.
Купонная и текущая доходность
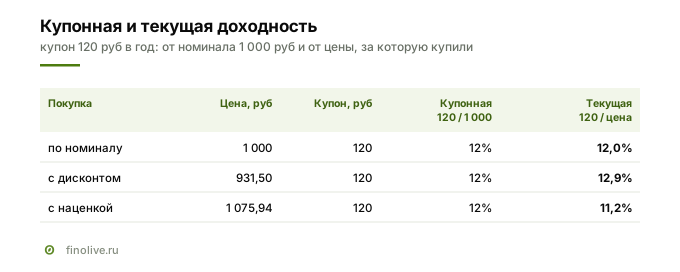
Купонная доходность — купон в процентах от номинала, 120 / 1 000 = 12%. Ставка купона записана в условиях выпуска и одинакова для всех трёх покупок, потому что от цены не зависит. О выгоде покупки она не говорит ничего, ведь покупатель за 931,50 ₽ и покупатель за 1 075,94 ₽ получают одни и те же 120 ₽ в год.
Текущая доходность — тот же купон, но в процентах от цены покупки. По номиналу это 12,0%, с дисконтом 120 / 931,50 = 12,9%, с наценкой 120 / 1 075,94 = 11,2%. Она ближе к жизни, чем купонная, но не видит погашения. При погашении покупатель с дисконтом получит за бумагу на 68,50 ₽ больше, чем заплатил, а покупатель с наценкой — на 75,94 ₽ меньше.
Простая доходность к погашению
Простая доходность учитывает всё, что придёт до погашения, и купоны, и разницу между ценой и номиналом. Прибыль за весь срок делят на цену покупки и на число лет. У покупки с дисконтом прибыль 1 360 − 931,50 = 428,50 ₽, это 46,0% от цены, а за год 46,0 / 3 ≈ 15,3%. По номиналу выходит 12,0%, с наценкой 8,8%.
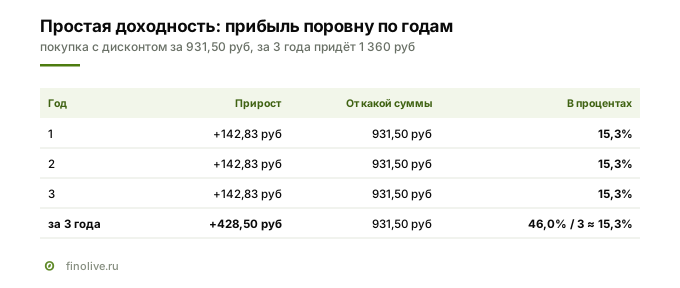
Простой счёт делит прибыль поровну между годами и каждый год отсчитывает её от цены покупки. Когда пришли деньги, для него неважно, купон через год и номинал через три года весят одинаково. Поэтому простая доходность годится для прикидки, но не для точного сравнения. В примере она завышает результат покупки с дисконтом и занижает результат покупки с наценкой. С эффективной она совпадает у бумаги, купленной по номиналу в день купона, если купон платят раз в год.
Сложная доходность без реинвестирования
Если купоны не вкладывать заново, а оставлять на счёте, к погашению у покупателя по номиналу будет 1 360 ₽. В пересчёте на год сложными процентами это 10,8%, потому что 1,36 в степени одной трети равно 1,108. Рыночного названия у этого числа нет. Это частный случай реализованной, или горизонтной, доходности, когда купоны вкладываются под 0%.
Почему оно ниже 12%, видно по годам. Сумма растёт на одинаковые 120 ₽ в год, а не на одинаковые проценты. Эти 120 ₽ приносит тысяча, которая лежит в бумаге, то есть бумага каждый год работает ровно под 12%. Но общая сумма растёт, и тот же прирост в процентах от неё уменьшается.
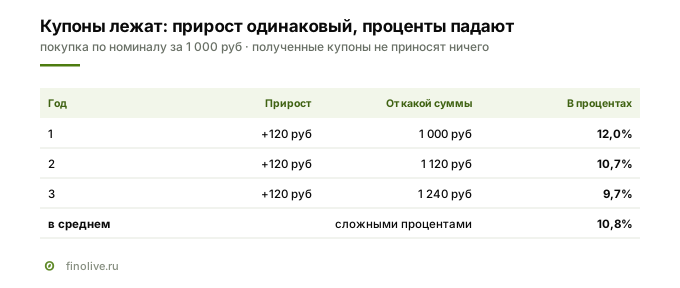
С каждым годом всё больше денег лежит без дела и ничего не приносит. 10,8% — средний рост всех денег вместе, и работающих в бумаге, и лежащих на счёте. У покупки с дисконтом так выходит 13,4%, с наценкой 8,1%.
Эффективная доходность к погашению
Эффективная доходность — ставка, под которую работают деньги, пока они вложены в облигацию. Её подбирают так, чтобы все будущие платежи, пересчитанные в сегодняшние деньги по этой ставке, в сумме дали цену покупки. Эта ставка получается, если держать бумагу до погашения и эмитент заплатит все купоны и номинал в срок. У покупки с дисконтом это 15%, потому что 120 / 1,15 + 120 / 1,15² + 1 120 / 1,15³ ≈ 931,50 ₽.
Что значит эта ставка, видно по такой же таблице по годам. В бумаге лежат деньги, которые ещё не вернулись купонами и погашением. Каждый год они приносят ровно 15%. После выплаты купона в бумаге остаётся чуть больше, чем было в начале года. За первый год заработано 139,73 ₽, выплачено 120 ₽, и разница 19,73 ₽ остаётся внутри, так остаток к погашению и дорастает до номинала.
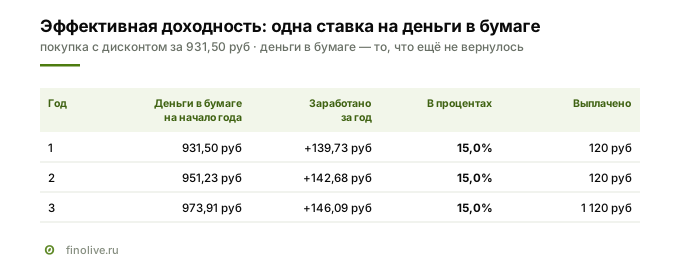
Часто пишут, что доходность к погашению предполагает реинвестирование купонов по той же ставке. Это верно, если понимать под ней рост всей вложенной суммы. Ставку на деньги, пока они в бумаге, платежи дают и без реинвестирования, а полученный купон из бумаги уже вышел. Реинвестирование нужно для другого, чтобы под ту же ставку выросла вся начальная сумма. Если каждый купон сразу вкладывать под 12%, у покупки по номиналу сумма растёт на одинаковые проценты, а прирост с каждым годом больше.
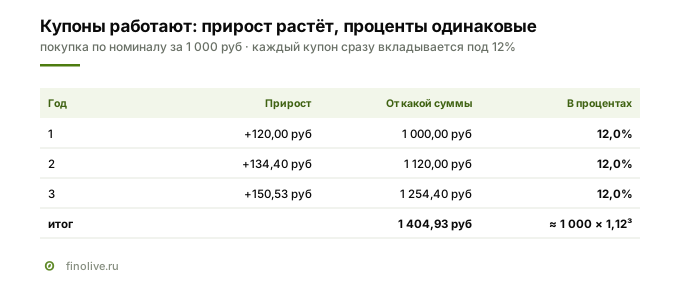
Купон первого года работает ещё два года и превращается в 120 × 1,12² = 150,53 ₽, купон второго года — в 134,40 ₽. Вместе с последним платежом к погашению набирается 1 404,93 ₽, столько же, сколько дали бы 1 000 ₽ под 12% сложных процентов за три года.
Эффективную доходность по большинству выпусков публикует Московская биржа, её же дают калькуляторы доходности и функция ЧИСТВНДОХ в Excel, если ввести цену с НКД со знаком минус и все платежи с датами. С 8 декабря 2025 года биржа считает эффективную доходность к погашению и для дисконтных облигаций, и для всех облигаций в последнем купонном периоде, а у бессрочных облигаций показывает текущую доходность. Если по выпуску назначена оферта, биржа показывает доходность к ближайшей оферте.
Номинальная доходность
Номинальная доходность появляется, когда купон платят чаще раза в год. Это доходность за купонный период, умноженная на число периодов в году. В некоторых источниках номинальной называют купонную доходность, здесь речь о другом. Пусть та же бумага платит по 60 ₽ раз в полгода. За полгода деньги в бумаге приносят 6%, и номинальная доходность — это просто 6% × 2 = 12%. Эффективная переводит 6% за полгода в годовую ставку сложными процентами, 1,06² − 1 = 12,36%. Под такую ставку с начислением раз в год 1 000 ₽ выросли бы за год так же, как под 6% каждые полгода с начислением процентов на проценты.
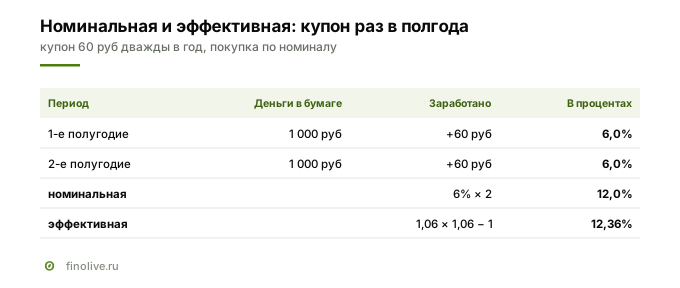
При купоне раз в год номинальная и эффективная совпадают. Чем чаще выплаты, тем сильнее эффективная обгоняет номинальную, у купона 12% с выплатой раз в квартал она уже 12,55%.
Облигация и вклад
Вклад на 1 000 ₽ под 12% на три года считается теми же способами. Вклад с выплатой процентов раз в год приносит 120, 120 и в конце 1 120 ₽, ровно как облигация, купленная по номиналу. Вклад с капитализацией раз в год растёт до 1 404,93 ₽, как облигация, купоны которой вкладываются заново под 12%. Вклад с ежемесячной капитализацией под те же 12% годовых доходит до 1 430,77 ₽. Проценты там начисляются каждый месяц на уже начисленные, и эффективная ставка получается 12,68%.
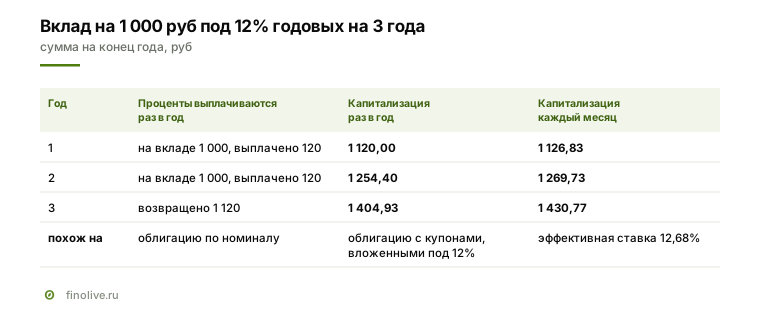
Отсюда правило сравнения. Доходность облигации и ставку вклада сравнивают в одинаковых единицах, то есть эффективную доходность облигации с эффективной ставкой вклада, учитывающей капитализацию. До налога вклад под 12% годовых с ежемесячной капитализацией приносит больше, чем облигация с эффективной доходностью 12%, а вклад с выплатой процентов раз в год — ровно столько же. Купоны и проценты по вкладу облагаются по-разному, поэтому итог после налога может отличаться.
Все доходности одной бумаги
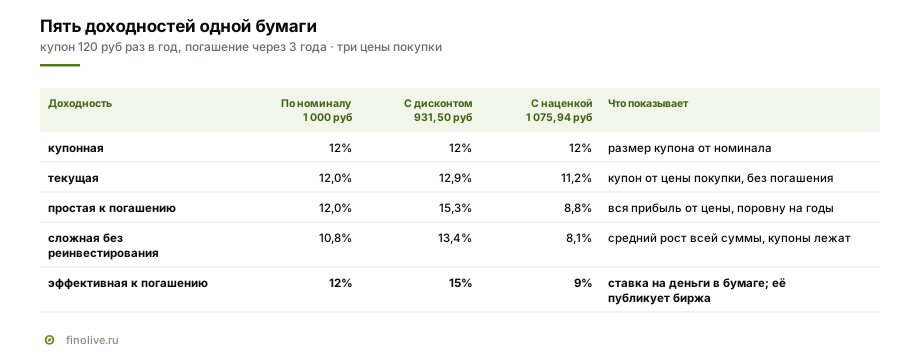
Для сравнения выпусков между собой и со вкладом годится эффективная доходность. Купонная говорит о размере выплат, текущая соотносит купон с ценой, простая даёт быструю прикидку, а сложная без реинвестирования показывает, что будет, если купоны просто копить.
Вопросы и ответы
Какая доходность облигации главная
Эффективная доходность к погашению. Она учитывает цену покупки, все купоны, погашение и то, когда приходит каждый платёж. Её же по большинству выпусков публикует Московская биржа. У бумаги с купоном 12%, купленной за 931,50 ₽ за три года до погашения, она равна 15%.
Чем простая доходность отличается от эффективной
Простая делит всю прибыль поровну на годы и считает её от цены покупки, не учитывая, когда пришли деньги. Эффективная считается сложными процентами. В примере простая доходность покупки с дисконтом 15,3%, эффективная 15%. Совпадают они у бумаги по номиналу с купоном раз в год.
Почему доходность облигации выше купона
Если облигация куплена дешевле номинала, к купонам добавляется разница между ценой и номиналом, которую вернут при погашении. Купон 12% при покупке за 931,50 ₽ даёт эффективную доходность 15%, при покупке за 1 075,94 ₽ — 9%.
Нужно ли вкладывать купоны заново, чтобы получить доходность к погашению
Нет. Эффективная доходность — ставка на деньги, пока они в облигации, и её дают сами платежи бумаги. Реинвестирование под ту же ставку нужно, чтобы под неё выросла вся вложенная сумма. Без него весь капитал при покупке по номиналу вырастет до 1 360 ₽, это 10,8% в год, а с ним до 1 404,93 ₽.
Как сравнить облигацию со вкладом
Сравнивать эффективную доходность облигации с эффективной ставкой вклада, то есть с учётом капитализации, и до налога. Вклад под 12% годовых с ежемесячной капитализацией даёт 12,68% эффективных, а вклад с выплатой процентов раз в год приносит ровно то же, что облигация с купоном 12%, купленная по номиналу.
Смежные материалы
- Источники дохода инвестора: купон, дисконт, курсовая разница
- Дюрация облигации: как она измеряет чувствительность цены к ставке
- Накопленный купонный доход: механика расчёта и отражение в биржевой цене
Расчёты выполнены на модельном выпуске. Данные о порядке расчёта доходности Московской биржей — пресс-релиз биржи «Московская биржа обновляет методику расчета доходности облигаций» от 19 ноября 2025 года и выдача доходностей биржи по доске корпоративных облигаций.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.