Облигации Делимобиль 001Р-10: машины ездят чаще, а заработок уходит на проценты
«Делимобиль» размещает выпуск 001Р-10 на 1 млрд ₽ с ориентиром купона до 23,5% на полтора года. Машины сервиса совершают больше поездок, чем у конкурентов, но проценты по лизингу и облигациям больше его операционного заработка, капитал сжался до 2% активов, а долги рефинансируются с помощью ВТБ и денег основателя. Разбираем, как устроен бизнес каршеринга, что происходит с рынком и почему собственные облигации компании на бирже торгуются доходнее нового выпуска.
ПАО «Каршеринг Руссия» — компания, которая управляет «Делимобилем», крупнейшим каршерингом страны по размеру парка, — размещает облигации серии 001Р-10 на 1 млрд ₽. Ориентир купона — до 23,5% годовых на полтора года, выплата раз в 30 дней, оферты и амортизации нет. Рейтинг — BBB+ у обоих агентств: у АКРА с негативным прогнозом, у НКР со стабильным. Покупателю выпуска компания обещает бонусы на поездки в размере 5% от суммы заявки.
Главное в этом размещении — не ставка, а то, куда уходит заработок сервиса. Машины «Делимобиля» ездят больше, чем у конкурентов, и с начала года их загрузка выросла. Но проценты по лизингу машин и облигациям за первое полугодие 2026 года оказались больше всего операционного заработка компании, капитал сократился до 2% активов, а майские погашения облигаций закрыты продажей части машин с обратной арендой и займами структур основателя. Рынок это уже видит: собственные облигации «Делимобиля» с фиксированным купоном торгуются на бирже по 84–90% номинала с доходностью, заметно выше ориентира нового выпуска.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях и релиза компании от 25 сентября; объём выпуска — по сообщению Cbonds.
| Параметр | 001Р-10 |
|---|---|
| Купон | фиксированный, ориентир 23,0–23,5%; итог определит сбор заявок |
| Доходность при ориентире | до 26,20% эффективной — за счёт ежемесячной выплаты |
| Срок | 1,5 года (540 дней), погашение весной 2028 года |
| Выплата купона | раз в 30 дней |
| Оферта, амортизация | нет |
| Номинал | 1 000 ₽; минимальная заявка в Т-Инвестициях — 10 000 ₽ |
| Доступ | без статуса квалифицированного инвестора, после теста № 6 |
| Объём | 1 млрд ₽ (Cbonds) |
| Поручения и заявки | в Т-Инвестициях — до 15:00 МСК 30 сентября; по релизу компании сбор заявок идёт до 15:00 2 октября |
| Техническое размещение | 5 октября |
| Организаторы | Газпромбанк и Совкомбанк, агент — Совкомбанк (релиз компании) |
| Рейтинг эмитента | BBB+(RU) АКРА, прогноз «негативный» (понижен 30.12.2025); BBB+.ru НКР, прогноз «стабильный» (присвоен 03.06.2026) |
| Бонус | 5% от суммы исполненной заявки бонусами на поездки, 1 бонус = 1 ₽ |
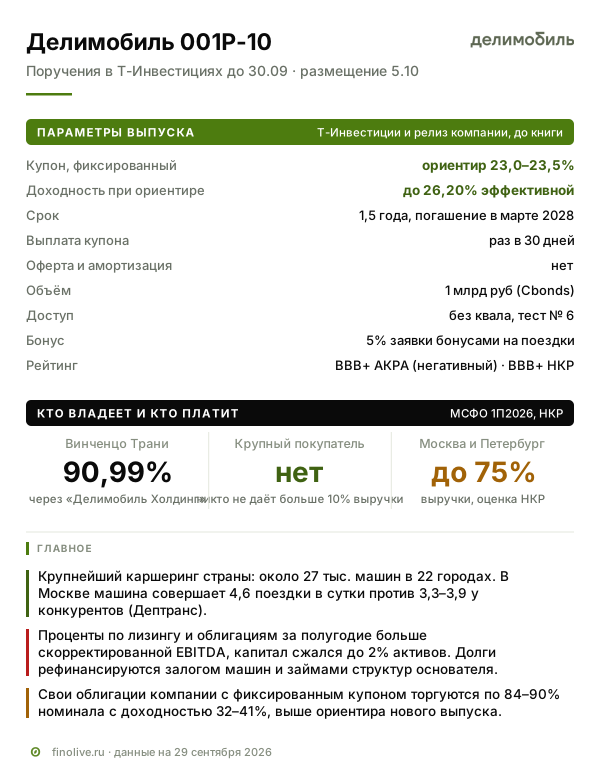
Сроки у брокеров разные: Cbonds называл датой книги 30 сентября, компания в релизе пишет о сборе заявок до 2 октября, а Т-Инвестиции принимают поручения до 30 сентября. Каждый брокер закрывает приём в своё время, поэтому смотреть срок нужно в своём приложении. Эффективная доходность выше купона потому, что купон приходит двенадцать раз в год и его можно реинвестировать. Бонусы — это не деньги: их можно потратить только на поездки в «Делимобиле».
Компания пишет, что выпуск планируют включить в сектор РИИ Московской биржи, где действует налоговая льгота. Важная оговорка: льгота освобождает от НДФЛ доход от продажи или погашения бумаги при владении больше года, а купоны облагаются налогом всегда. У облигации, купленной по номиналу и погашенной по номиналу, такого дохода нет, поэтому для держателя до погашения льгота почти ничего не меняет.
Чем компания зарабатывает
Каршеринг — это аренда машины на минуты и часы через приложение. Клиент находит ближайший автомобиль на карте, открывает его телефоном, едет и оставляет в любом разрешённом месте. Всё остальное — бензин, страховка, парковка в городе, ремонт, мойка — оплачивает оператор.
Устройство бизнеса «Делимобиля» проще всего описать через жизнь одной машины. Компания берёт автомобиль в финансовый лизинг на три-четыре года без первоначального взноса, выкупает его у лизинговой компании и эксплуатирует около шести лет или 200 тыс. км (презентация к IPO, 2024; с 2026 года компания амортизирует машины за 6–9 лет). Потом продаёт на вторичном рынке через собственную площадку «Купимобиль» или отдаёт клиенту в долгосрочную аренду с выкупом по тарифу «Навсегда». Пока машина в парке, она приносит деньги каждой минутой аренды и стоит денег ежедневно: лизинговый платёж, страховка, обслуживание.
Отсюда три вещи, которые определяют прибыль оператора. Первая — загрузка: сколько часов в сутки машина в аренде. Расходы на лизинг, страховку и разрешение на парковку платятся независимо от того, ездит машина или стоит, поэтому каждая дополнительная поездка почти целиком идёт в заработок. Вторая — ремонт и износ: каршеринговые машины ездят много и не бережно. Третья — цена денег: парк почти целиком куплен в долг, и ставка лизинга напрямую определяет, сколько остаётся компании.
В отчётности выручка раскладывается на несколько потоков (МСФО, примечание «Выручка»):
- аренда — поминутные и почасовые тарифы, пакеты вроде «Проездного», длительная аренда «Рент», поездки между городами. Это основа, около 60% выручки в первом полугодии 2026 года;
- сервисный сбор — плата за пользование функционалом приложения, которую компания ввела в 2025 году. По смыслу это часть цены поездки, выделенная в отдельную строку: поэтому смотреть аренду и сбор нужно вместе;
- прочие клиентские сборы — возмещение клиентами ущерба после аварий и другие начисления;
- продажа подержанных машин — растущий поток: в 2025 году компания продала 3 608 машин против 777 годом ранее;
- реклама и сервисы — реклама на машинах, ремонт автомобилей сторонних владельцев в своих автосервисах («Делисервис»), корпоративный каршеринг. По годовому отчёту, реклама и партнёрские программы дали больше 400 млн ₽ выручки за 2025 год — пока это малая часть бизнеса.
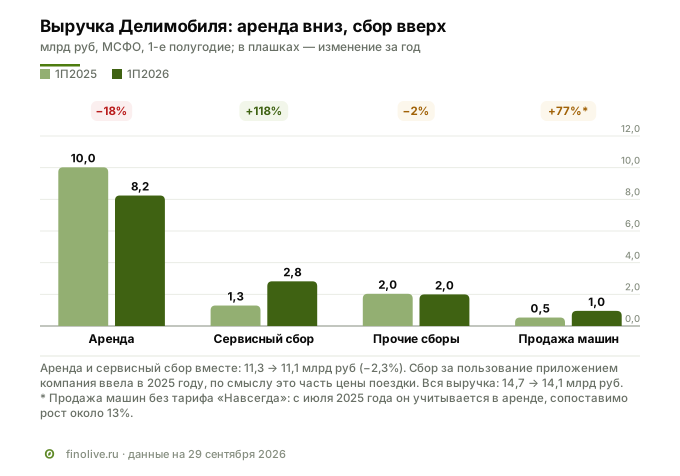
Главное, что видно по первому полугодию 2026 года: выручка от аренды упала почти на пятую часть, но вместе с сервисным сбором — лишь на 2%. Машин и активных клиентов стало меньше, минута подешевела, зато каждая машина ездит больше: во втором квартале компания продала на 16% больше минут, чем годом раньше, при парке на 12% меньше (презентация за второй квартал). Часть цены переехала в сервисный сбор. Продажа старых машин растёт медленнее, чем кажется по строке отчёта: в первом полугодии 2025 года продажи по тарифу «Навсегда» шли отдельной строкой, а с июля 2025 года учитываются в аренде; сопоставимо рост около 13%. Это не столько бизнес, сколько способ вернуть деньги, вложенные в парк.
Со стороны расходов около 40% себестоимости — ремонт, обслуживание и топливо (годовой отчёт 2025, стр. 31). За полугодие ремонт подешевел на 17%; больше 90% парка компания обслуживает в собственных автосервисах и держит распределительный центр запчастей в Щёлкове. Топливо, наоборот, подорожало на 40%. Среди понятных причин — минут в аренде стало больше, а бензин АИ-95 за год подорожал на 13,7% (Росстат в пересказе «Коммерсанта»); отдельно компания рост не объясняет.
Кто платит
Платят частные клиенты — много мелких платежей, ни один покупатель не даёт больше 10% выручки (МСФО, примечание о сегментах). Это плюс: у бизнеса нет крупного заказчика, уход которого обрушил бы выручку. Минус в другом: клиент чувствителен к цене и в любой момент может пересесть в такси, на метро или к конкуренту. Корпоративный каршеринг и реклама пока малы.
По географии выручка сосредоточена в двух регионах: Московская агломерация и Санкт-Петербург, по оценке НКР, дают до 75% выручки. Поэтому для компании важно всё, что решает московский Дептранс: льготные парковочные разрешения, субсидии на покупку машин, требования к верификации клиентов.
Отрасль: рост сменился спадом
Каршеринг в России — в основном московский бизнес. В столице работают около 41 тыс. машин четырёх крупных операторов, и за 2025 год они совершили 55 млн поездок (Дептранс в пересказе городских СМИ). Размер рынка в деньгах зависит от того, кто считает: «Б1» оценивает 2025 год в 88 млрд ₽, Росстат — в 68,5 млрд ₽.
По оценке «Б1», в 2025 году рынок вырос с 62 до 88 млрд ₽ за счёт повышения тарифов, но число поездок в конце года, по данным компании, упало на 25–30% к концу 2024 года (годовой отчёт, стр. 23). В 2026 году рынок начал сокращаться и в деньгах. Давят сразу несколько сил.
- Машины дорожают. С октября 2024 года утилизационный сбор вырос в среднем на 70–85% и дальше индексируется каждый год, с декабря 2025 года в расчёт добавилась мощность двигателя. Средняя цена нового автомобиля в марте 2026 года — 3,54 млн ₽, на 14% больше, чем годом раньше (Автостат). Каждая новая машина в парке теперь дороже, а срок её окупаемости — длиннее.
- Деньги дорогие. Ключевая ставка с октября 2024 по июнь 2025 года держалась на 21%, сейчас 14%. Лизингодатели, по словам участников рынка в «Коммерсанте», ведут жёсткую политику, а новая машина в дорогом лизинге окупается дольше.
- Мобильный интернет. Машина каршеринга открывается и отслеживается через связь. В обзоре итогов 2025 года «Трушеринг» приводит оценку компании: ущерб от проблем с геолокацией — 10% выручки. С февраля 2026 года «Делимобиль» включён в «белые списки» Минцифры, и приложение работает при отключениях, но АКРА называет этот фактор среди главных причин понижения рейтинга.
- Регулирование. С сентября 2025 года в Москве обязательна проверка клиента через Mos ID, а в плане по безопасности дорожного движения до 2027 года стоит верификация пользователей каршеринга через биометрию. «Делимобиль» в письме в министерства предупредил, что это «может потребовать существенных затрат» и издержки придётся переложить в тарифы («Коммерсант», 16.06.2026).
Итог виден в статистике: по данным Росстата в пересказе «Коммерсанта», за январь—апрель 2026 года рынок каршеринга сократился в деньгах на 17,7%, за январь—май — на 7,6%. Операторы объясняют это подорожанием поездок и отключениями связи.
Конкуренты
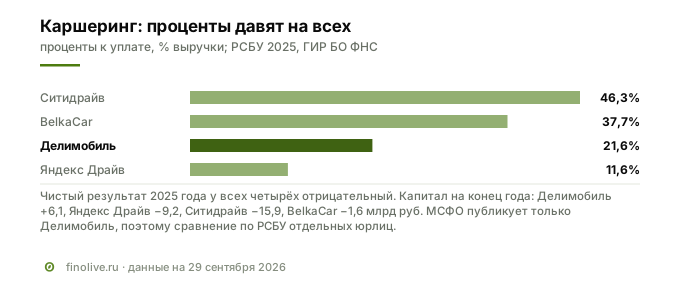
В Москве четыре крупных оператора: «Делимобиль», «Яндекс Драйв», «Ситидрайв» и BelkaCar. МСФО публикует только «Делимобиль», поэтому сравнение ниже — по бухгалтерской отчётности РСБУ за 2025 год из ГИР БО ФНС, одинаковой для всех.
| Оператор | Владелец | Парк, тыс. машин | Выручка РСБУ 2025, млрд ₽ | Проценты к уплате, % выручки | Чистый результат, млрд ₽ | Капитал на конец 2025, млрд ₽ |
|---|---|---|---|---|---|---|
| «Делимобиль» | Винченцо Трани, акции на бирже | около 27 | 26,1 | 21,6% | −3,6 | +6,1 |
| «Яндекс Драйв» | группа «Яндекс» | 13 свои, 26 с партнёрскими | 22,1 | 11,6% | −2,7 | −9,2 |
| «Ситидрайв» | не раскрыт; по данным СМИ, экосистема Сбербанка | около 20 | 19,0 | 46,3% | −11,3 | −15,9 |
| BelkaCar | основатели, по данным СМИ | около 5 | 5,9 | 37,7% | −0,5 | −1,6 |
Парки — по оценке «Делимобиля» в презентации за второй квартал 2026 года и по словам руководителя «Яндекс Драйва» (RB.ru, 08.04.2026). Облигаций на Мосбирже нет ни у одного из трёх конкурентов, публичных кредитных рейтингов у их юрлиц найти не удалось.
Таблица показывает главное: убыточна вся отрасль, а не один «Делимобиль». Дорогие машины и дорогие деньги бьют по всем операторам, и у троих конкурентов капитал уже отрицательный. «Делимобиль» отличается тем, что у него капитал ещё положительный — в том числе благодаря 4,2 млрд ₽, привлечённым на IPO в 2024 году, — и тем, что он единственный занимает на публичном рынке.
По числу поездок и пробегу на машину «Делимобиль» впереди. По данным Дептранса за январь—апрель 2026 года, его машина в Москве совершала в среднем 4,6 поездки в сутки против 3,3–3,9 у конкурентов и проезжала больше всех — 130 км в сутки. По длительности аренды первым Дептранс ставит «Яндекс Драйв»: 3,3 часа в сутки против 2,6 у «Делимобиля».
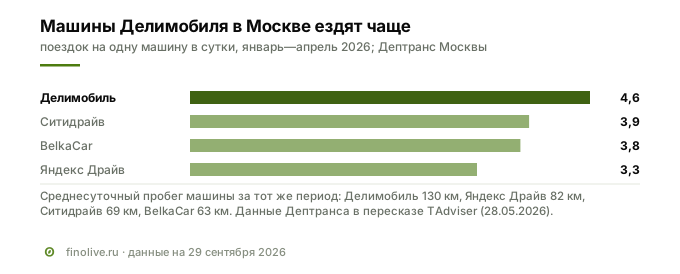
Главная угроза в конкуренции — «Яндекс Драйв». За ним стоит группа с рейтингом AAA, которая может позволить себе годы убытков ради доли, и он растёт: по словам компании, за январь—апрель 2026 года его выручка выросла на 24%, а поездки за год — на 35%. «Делимобиль» за то же время сокращал парк. По оценке «Б1», которую приводит годовой отчёт компании, в 2025 году «Делимобилю» принадлежало 36% парка каршеринга в России и 40% поездок. В презентации за второй квартал 2026 года компания пишет уже о 46%, «Яндекс Драйв» оценивает свою долю в 35%. Методики у всех разные, свежей независимой оценки по всем операторам нет.
Кто владеет и кто контролирует
Отчётность отвечает прямо: «Стороной, обладающей конечным контролем над Группой, является Винченцо Трани» (МСФО за первое полугодие 2026 года, стр. 8). Ему через ООО «Делимобиль Холдинг» принадлежат 90,99% акций. До марта 2026 года у холдинга было 78%, ещё 12,9% держало АО «Дельта Холдинг»; 23 марта Трани выкупил этот пакет — «текущая рыночная цена наших акций не отражает реальную стоимость компании», сказал он в релизе. Цена сделки не раскрыта. В свободном обращении — 9% акций.
Для держателя облигаций у концентрации владения две стороны. С одной — у компании есть конкретный человек, который деньгами отвечает за её устойчивость: весь 2026 год он и его структуры дают займы, кредитные линии и поручительства (об этом ниже). С другой — устойчивость бизнеса теперь во многом зависит от возможностей одного акционера, а их из отчётности «Делимобиля» не видно. Компании под общим контролем с Трани держат облигации «Делимобиля» на 835 млн ₽ номинала, а срок их займов компании в мае продлили до 2032 года: деньги акционера — длинные, а у облигационеров сроки короче.
Дивиденды компания платила один раз — 176 млн ₽ за первое полугодие 2024 года. Политика разрешает выплаты только при долге ниже трёх годовых EBITDA — сейчас он почти вдвое выше, так что оттока денег к акционеру через дивиденды в ближайшее время ждать не приходится.
Ключевые лица и публичная история
- Винченцо Трани — основатель и конечный владелец, с 21 ноября 2025 года ещё и генеральный директор; он подписывает отчётность. Одна из его компаний, ООО «Микро Капитал Руссия», в январе 2026 года открыла «Делимобилю» кредитную линию до 1,1 млрд ₽. В январе он сказал: «Я, как ключевой акционер, готов дополнительно поддерживать Компанию. Открытие кредитной линии – это подстраховка».
- Григорий Чораян — председатель совета директоров с ноября 2025 года, выходец из той же группы: по годовому отчёту, он генеральный директор ООО «Микро Капитал Руссия» — той самой компании, которая открыла «Делимобилю» кредитную линию.
- Анна Манушина — финансовый директор с 15 мая 2026 года, ранее работала в концерне «Дженерал-Инвест», где Трани с 2009 года председатель совета директоров (по странице руководства на сайте компании).
Совмещение ролей — главный факт этого раздела. Основатель одновременно владелец 91% акций, генеральный директор и кредитор компании через свои структуры; председатель совета директоров и финансовый директор пришли из его же группы. Совет директоров из девяти человек включает трёх независимых — среди них зампред ВЭБ.РФ Д. В. Алгульян и директор Центра инвестиционного капитала банка ПСБ А. М. Эскиндаров (годовой отчёт, стр. 54–57). Генеральный директор в 2025 году сменился дважды: до мая компанией руководила Елена Бехтина, при которой компания вышла на биржу, затем полгода Владимир Садовин, затем сам Трани. С августа 2024 года финансовыми директорами были три человека. Биографии — в годовом отчёте за 2025 год, стр. 53–59; страница руководства на сайте для инвесторов обновлена не полностью: генеральным директором там до сих пор значится Елена Бехтина.
Публичная история короткая и неровная. Сервис запущен в Москве в 2015 году с парком из 100 машин, первый выпуск облигаций — 2022 год, IPO — февраль 2024 года по 265 ₽ за акцию, компания привлекла 4,2 млрд ₽. С тех пор акции подешевели примерно на 84%, до 43 ₽; капитализация — около 7,6 млрд ₽. Рейтинг АКРА за два года опустился на три ступени: A+ в январе 2024 года, A в январе 2025-го, BBB+ в декабре 2025-го. В апреле 2026 года, по сообщению Cbonds, Банк России направил компании предписание об устранении нарушений закона о противодействии использованию инсайдерской информации и манипулированию рынком.
Раскрытие при этом регулярное: МСФО дважды в год, квартальные презентации для инвесторов — результаты первого полугодия 2026 года, итоги 2025 года и стратегия на 2026 год, презентация к IPO с описанием жизненного цикла машины. Отдельной презентации к выпуску 001Р-10 компания не публиковала.
Активы и развитие
Главный актив — около 27 тыс. машин в 22 городах. Парк за 2025 год сократился на 12%: компания объясняет это тем, что сокращала его «на фоне высокой стоимости обслуживания автомобилей» (годовой отчёт, стр. 15). Состав меняется с западных и корейских моделей (Kia Rio, Hyundai Solaris, Volkswagen Polo) на китайские (Chery, Haval, Geely, Omoda) и отечественные: в мае 2026 года компания договорилась с АвтоВАЗом о поставке 165 LADA Vesta для Москвы. Второй актив — собственная сеть автосервисов и склад запчастей в Щёлкове площадью около 13 тыс. м²: в условиях дорогих и не всегда доступных запчастей это заметное преимущество перед конкурентами.
В ноябре 2025 года, когда Трани стал генеральным директором, компания сменила стратегию с роста на эффективность:
- эконом-каршеринг — не меньше 75% машин эконом-класса и более дешёвые тарифы. В январе 2026 года цена минуты снизилась на 25%, а выручка на машину выросла на 13% к январю 2025-го — дешёвая поездка набрала больше клиентов;
- загрузка вместо роста парка — во втором квартале 2026 года проданных минут на машину стало на 31% больше, чем годом раньше (презентация за второй квартал). Парк компания не наращивает: «наращивать автопарк в условиях повышенной стоимости финансирования… было экономически нецелесообразно» («Коммерсант», 06.02.2026, о 2025 годе);
- закрытие партнёрской программы — раньше часть машин компания брала у партнёров в краткосрочную аренду. В апреле 2026 года программу назвали «экономически неэффективной» и перевели эти машины в финансовый лизинг. Отсюда рост обязательств по лизингу в первом полугодии;
- дешёвая экспансия — год назад компания планировала выходить в три-пять новых городов в год с населением от 500 тыс. человек, теперь идёт в города от 250 тыс. в «лёгком» формате, с упрощёнными автосервисами. За первое полугодие 2026 года так открыто шесть городов;
- цель — «избежать чистого убытка во втором полугодии 2026 года» (релиз к отчётности за полугодие).
Что показало первое полугодие 2026 года
Отчётность за шесть месяцев подтверждает, что стратегия работает на уровне машины, но не на уровне компании. Выручка по МСФО снизилась на 4%, до 14,1 млрд ₽: машин меньше, минута дешевле. Скорректированная EBITDA — заработок до процентов, налогов и амортизации, который компания считает сама, — снизилась на 6%, до 2,4 млрд ₽. Чистый убыток — 1,7 млрд ₽ против 1,9 млрд ₽ годом ранее.
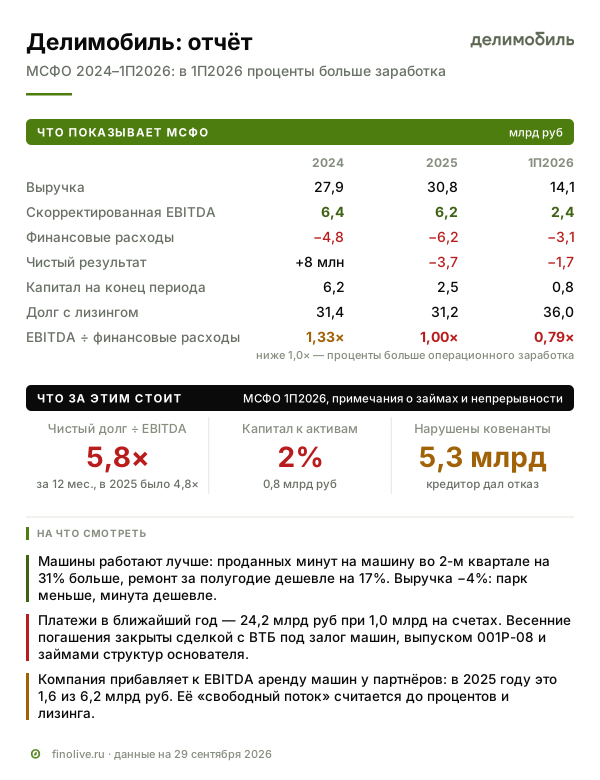
У EBITDA компании есть особенность, которую стоит знать. С 2025 года «Делимобиль» прибавляет к ней обратно расходы на краткосрочную аренду машин у партнёров — в 2025 году это четверть показателя. Логика компании: если бы машины были в лизинге, их стоимость ушла бы в амортизацию и проценты, которые в EBITDA не входят. Но деньги за аренду партнёрам уходили реальные, и без этой поправки заработок 2025 года был бы 4,6 млрд ₽, а не 6,2 млрд.
Куда уходит заработок: проценты больше EBITDA
Ключевой факт разбора: финансовые расходы — проценты по облигациям, займам и лизингу машин — за первое полугодие 2026 года составили 3,1 млрд ₽, больше скорректированной EBITDA. За 2025 год они сравнялись с ней, за 2024-й были на четверть меньше. То есть всё, что сервис зарабатывает на поездках, и даже больше, уходит кредиторам, а платежи по самому лизингу приходится закрывать новыми займами.
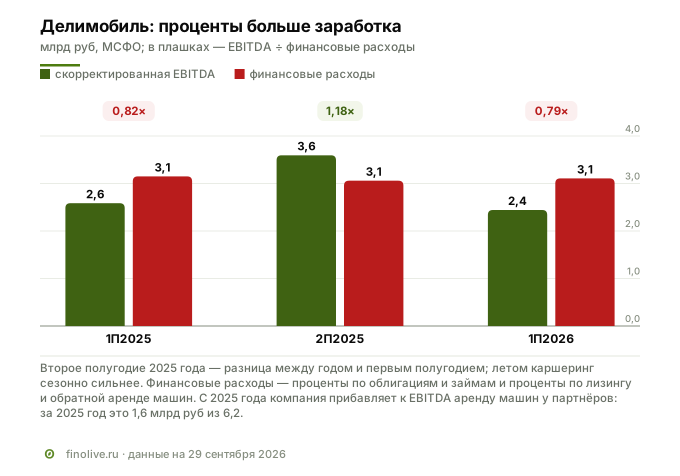
Второе полугодие у каршеринга сезонно сильнее первого — летом ездят больше, и во втором полугодии 2025 года EBITDA превысила проценты. Цель компании жёстче — избежать чистого убытка во втором полугодии 2026 года. Для сравнения: во втором полугодии 2025 года запас EBITDA над процентами составил около 0,5 млрд ₽, а чистый результат всё равно был убытком.
Компания в релизах делает акцент на других числах: «свободный денежный поток» за полугодие вырос на 47%, до 3,8 млрд ₽, а покрытие процентов в её расчёте улучшилось с 0,95× до 1,30×. Оба показателя компании верны по её методике, но свободный поток в её определении считается до уплаты процентов и платежей по лизингу. Если вычесть из операционного денежного потока проценты, лизинговые платежи и вложения, за полугодие получится минус 1,9 млрд ₽ — эту разницу и закрывают новые займы.
Капитал — то, что остаётся акционеру после всех долгов, — за полтора года сжался по МСФО с 6,2 до 0,8 млрд ₽, это 2% активов. Сама компания пишет, что управляет капиталом так, чтобы не допустить «отрицательной величины чистых активов в течение более чем 3 последовательных периодов», как требует закон. Закон считает чистые активы по бухгалтерской отчётности РСБУ, а там капитал на конец 2025 года был выше — 6,1 млрд ₽, так что прямой угрозы сейчас нет; но каждое убыточное полугодие приближает к этой границе. И ещё одна деталь: в активах МСФО числится 1,9 млрд ₽ отложенного налогового актива — будущей экономии на налоге, которую компания получит, только если начнёт зарабатывать прибыль. Без него капитал по МСФО уже отрицательный.
Долг: без банков, на машинах и деньгах акционера
Долг «Делимобиля» с учётом лизинга — 36,0 млрд ₽ на 30 июня 2026 года, денег на счетах — 1,0 млрд ₽. Чистый долг — 5,8 годовых EBITDA против 4,8 на конец 2025 года (так же считает и сама компания). Устроен долг необычно: банковских кредитов на балансе нет вовсе.
- Облигации — 12,5 млрд ₽ на 30 июня. После этого добавились июльский 001Р-09 и доразмещение 001Р-06, в обращении шесть выпусков. Все без обеспечения.
- Лизинг и аренда, в основном машин, — 21,4 млрд ₽. Главный кредитор — ВТБ Лизинг, 8,1 млрд ₽, или 22% долга перед внешними кредиторами (отчёт эмитента за полугодие). В мае компания продала часть машин ВТБ с обратной арендой — по сути, взяла кредит под залог своего парка: 5,4 млрд ₽ по МСФО, до 6,7 млрд ₽ с НДС по релизу компании, на три года.
- Займы связанных сторон — 2,1 млрд ₽ от акционера и компаний под общим с ним контролем, под 21–26% годовых. Неиспользованные линии от тех же сторон — ещё 11,5 млрд ₽; основную их часть, 10 млрд ₽, можно выбирать до конца 2027 года.
Как компания прошла весенний пик: в марте выкупила часть облигаций у держателей по добровольной оферте по 90–96% номинала — дешевле, чем пришлось бы платить при погашении, — а в мае погасила в срок оставшиеся бумаги двух выпусков, около 6,0 млрд ₽. Деньги дали сделка с ВТБ, новый выпуск 001Р-08 на 1,2 млрд ₽ под 22% и 1,6 млрд ₽, которые компания за полугодие выбрала из линий структур Трани.
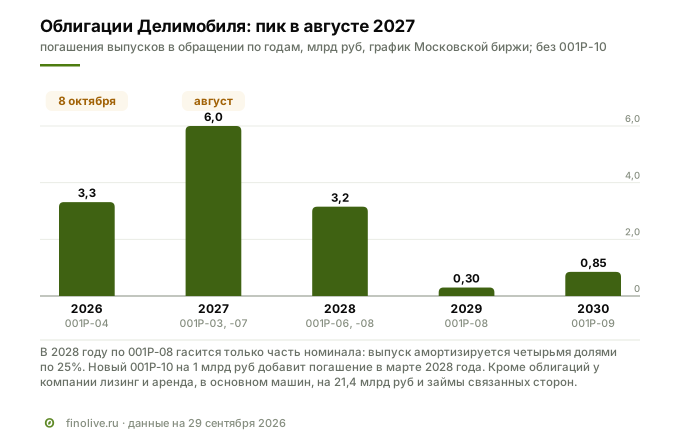
Три факта из отчётности за полугодие, которые стоит знать держателю облигаций.
- Нарушение условий кредитора. На 30 июня компания нарушила ковенанты — условия договора, при нарушении которых кредитор вправе потребовать деньги досрочно, — по лизингу и обратной аренде на 5,3 млрд ₽. До выхода отчётности кредитор письменно подтвердил, что за это нарушение досрочного погашения требовать не будет. Отказ касается нарушения на 30 июня; какое условие нарушено и перед кем, не раскрыто.
- Дефицит оборотного капитала. Краткосрочные обязательства превышают оборотные активы на 14,7 млрд ₽; платежи по долгу, лизингу и поставщикам в ближайший год — 24,2 млрд ₽ при 1,0 млрд ₽ на счетах. Компания живёт в режиме постоянного рефинансирования.
- Подтверждение поддержки акционера. В разделе о непрерывности деятельности сказано, что акционер «подтвердил готовность обеспечить необходимую финансовую поддержку… в период не менее 12 месяцев». С 2026 года связанные стороны также дали обеспечение по лизинговым обязательствам компании на 8,1 млрд ₽ — в конце 2025 года его не было. Сумма совпадает с долгом перед ВТБ Лизингом по отчёту эмитента. Аудитор «Кэпт» выдал заключение по 2025 году без оговорок и без раздела о существенной неопределённости в отношении непрерывности деятельности.
Что говорят агентства
АКРА понизило рейтинг с A до BBB+(RU) 30 декабря 2025 года «в первую очередь» из-за «снижения оценок за долговую нагрузку, ликвидность и денежный поток» и перечислило причины: сбои геолокации и отключения интернета, высокая ставка, инвестиции в инфраструктуру до середины 2025 года. Прогноз «негативный», по методике агентства это означает высокую вероятность понижения на горизонте 12–18 месяцев. 5 мая 2026 года АКРА сняло статус «под наблюдением» после включения в «белые списки» и договора с «одним из крупнейших банков России» на рефинансирование 2026 года, но прогноз оставило негативным. Очередной пересмотр — до 25 декабря 2026 года (релиз АКРА).
НКР 3 июня 2026 года присвоило BBB+.ru со стабильным прогнозом (релиз НКР). Его цифры жёстче, чем у самой компании: долг к OIBDA за 2025 год — 8,0, отношение OIBDA к процентам — 0,6, доля собственного капитала в активах — 7%. НКР рассчитывает на улучшение в 2026 году за счёт роста заработка и, в отличие от АКРА, не учитывает возможную поддержку бенефициара. В презентации компании рядом с рейтингом написано «прогноз стабильный» — это прогноз НКР; у АКРА он негативный.
Зачем компании деньги
8 октября компания должна погасить флоатер 001Р-04 — около 3,3 млрд ₽. Новый выпуск размещается 5 октября, за три дня до этой даты, и даст не больше 1 млрд ₽; 25 сентября компания доразместила 250 млн ₽ к выпуску 001Р-06. Откуда остальные ~2 млрд ₽, компания не раскрывает; из известных источников — операционный поток, остаток денег на счетах и линии акционера. После октября следующий большой рубеж — август 2027 года, когда нужно погасить ещё 6 млрд ₽ облигаций.
Облигационный долг в 2026 году всё равно сокращается: выкуплено и погашено 6,5 млрд ₽ номинала, выпущено вместе с 001Р-10 около 3,3 млрд ₽. Место облигаций занимает лизинг под залог машин — ровно то, что в июне писало НКР: наращивание долга «будет осуществляться за счет лизингового портфеля».
С чем сравнивать ставку
Лучший ориентир для нового выпуска — собственные облигации «Делимобиля» на той же бирже. Июльский выпуск 001Р-09 разместился под те же 22%, что и майский 001Р-08, — и был размещён только на 68%: из 1,25 млрд ₽ инвесторы купили 850 млн ₽ за полтора месяца. Сейчас он стоит около 87% номинала. У соседа по шеринговой мобильности, сервиса самокатов «Вуш» с тем же рейтингом, августовский выпуск под 22% торгуется у 98% номинала.
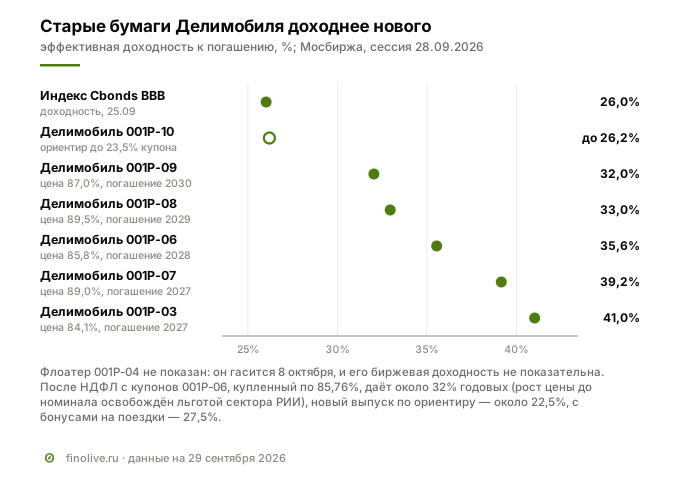
Отсюда главный вопрос к ставке. По ориентиру 26,2% эффективной доходности новый выпуск стоит на уровне индекса Cbonds по облигациям категории BBB. Но свои же выпуски компании с фиксированным купоном рынок оценивает под 32–41% — на 6–15 п.п. выше индекса. Выпуск 001Р-06 с погашением в июне 2028 года, примерно на два с половиной месяца позже нового, стоит около 86% номинала.
Пример. Инвестор, который платит НДФЛ, покупает облигации на 100 тыс. ₽ и держит до погашения, если компания заплатит всё в срок.
- 001Р-10 на размещении по номиналу под 23,5%. После налога с купонов — около 22,5% годовых. Если потратить бонусы на поездки и считать их деньгами (5 тыс. ₽), — около 27,5%.
- 001Р-06 на бирже по 85,8% номинала, купон 20%. После налога с купонов — около 32% годовых: рост цены до номинала при владении больше года освобождён от налога льготой РИИ по пункту 17.2-1 статьи 217 Налогового кодекса. Условия льготы в 2026 году уточнялись, поэтому перед сделкой их стоит проверить у своего брокера.
Разница примерно в 5–10 п.п. — это разрыв между ценой нового выпуска и тем, как рынок сейчас оценивает старые бумаги той же компании; покупатель нового выпуска по номиналу его не получает. У выпусков 001Р-08 и 001Р-09 с более длинным сроком доходность после налога ниже, около 28–29%, но тоже выше, чем у нового. Цена риска для этого эмитента меняется быстро: 17–18 сентября, когда высокодоходный сегмент распродавали после новостей о реструктуризации долга «Самолёта» («Ведомости», 17.09.2026), облигации «Делимобиля» за два дня подешевели на 3–11% вместе со всем сегментом, хотя своих новостей у компании не было.
Что говорит в пользу выпуска
- Короткий срок. Выпуск гасится весной 2028 года одной выплатой. За полтора года компания должна пройти октябрь 2026-го и август 2027-го — но в отличие от длинных выпусков, держатель не зависит от того, что будет с рынком каршеринга в 2029–2030 годах.
- Машины ездят больше, чем у конкурентов. Больше всех поездок и километров на машину в Москве, растущее число минут на машину, собственные автосервисы и склад запчастей. Если сервис вообще может выйти в прибыль, то за счёт этого.
- Часть лизинга дешевеет вместе с ключевой ставкой. По МСФО часть договоров аренды пересматривает ставку вслед за ключевой; проценты по аренде за полугодие снизились с 1,8 до 1,6 млрд ₽, хотя обязательства выросли.
- Платёжная дисциплина. Компания погасила в срок все три выпуска, срок которых наступил, включая два в мае 2026 года, а в марте выкупила часть облигаций по добровольной оферте.
- Акционер держит компанию деньгами. Письмо поддержки и неиспользованные кредитные линии на 11,5 млрд ₽. Для держателя облигаций это главный буфер. Обеспечение связанных сторон по лизингу защищает прежде всего лизингодателя, а покупка акций у «Дельта Холдинга» была сделкой между акционерами — денег в компанию она не принесла.
Риски
Финансовые. Проценты больше заработка, капитал 2% активов, дефицит оборотного капитала 14,7 млрд ₽, нарушение ковенант в июне. Долг рефинансируется за счёт лизинга под залог машин, а это значит, что у держателей необеспеченных облигаций в случае проблем всё меньше свободного от залога имущества. Машины, которые уже служат залогом по обратной аренде или перейдут в залог после окончания аренды, стоят по балансу 10,9 млрд ₽ — это активы, до которых облигационер не дотянется.
Рыночные. Собственные облигации компании торгуются под 32–41%, и новый выпуск после размещения может оказаться в той же ценовой зоне: купивший по номиналу получит бумажный убыток. Высокодоходный сегмент реагирует на новости о проблемах других эмитентов, как 17–18 сентября. Акции потеряли 84% с IPO, поэтому привлечь деньги продажей акций компании будет сложно.
Отраслевые. Рынок каршеринга в 2026 году сокращается, машины и запчасти дорожают, у лизингодателей жёсткие условия. У «Яндекс Драйва» за спиной материнская группа с рейтингом AAA и растущий парк. Сбои мобильного интернета снова могут отнять выручку, даже с «белыми списками».
Регуляторные и законодательные. Биометрическая верификация клиентов до 2027 года — дополнительные расходы и барьер для новых пользователей. Условия московских льготных парковок и субсидий решает город. Утильсбор будет расти каждый год до 2030 года. Предписание Банка России в апреле 2026 года показывает, что у регулятора были претензии к соблюдению закона об инсайдерской информации и манипулировании рынком.
Корпоративные. Судьба компании зависит от одного человека, который одновременно владелец, генеральный директор и кредитор. Его возможности отчётность не раскрывает. Три генеральных директора за 2025 год, три финансовых директора с августа 2024 года, рейтинг АКРА на три ступени ниже, чем при IPO.
Красные флаги: что отслеживать держателю
Флаг, который стоит поднять уже сейчас: проценты больше заработка, капитал почти исчерпан, а устойчивость держится на акционере и залоге машин. Задача держателя — следить, выполняет ли компания обещание выйти в прибыль во втором полугодии и хватает ли источников на август 2027 года. Ниже метрики для следующего отчёта.
| Метрика | Где в отчётности | Сейчас | Порог |
|---|---|---|---|
| Покрытие процентов = скорректированная EBITDA ÷ финансовые расходы | отчёт о прибылях и убытках; сверка EBITDA в примечании о сегментах | 0,79× за 1П2026 | хорошо, если выше 1,0×; тревожно, если остаётся ниже 1,0× |
| Аренда плюс сервисный сбор | примечание «Выручка» | 11,1 млрд ₽, −2,3% г/г | хорошо, если снова растёт; тревожно, если падает быстрее парка |
| Чистый долг с лизингом ÷ EBITDA за 12 месяцев | примечания о займах и аренде, сверка EBITDA | 5,8× | хорошо, если ниже 4,8× (уровень 2025 года); тревожно, если выше 6× |
| Капитал | баланс, «Итого капитал» | 0,8 млрд ₽ | тревожно, если уходит в минус: закон ограничивает отрицательные чистые активы |
| Нарушение ковенант и отказ кредитора от требования | примечания о займах и «События после отчётной даты» | 5,3 млрд ₽ на 30.06.2026 | хорошо, если нарушений нет; тревожно, если растёт сумма или кредитор не даёт отказа |
| Займы связанных сторон и их кредитные линии | примечание «Операции со связанными сторонами» | займы 2,1 млрд ₽, линии 11,5 млрд ₽ | следить, не растёт ли зависимость: чем больше долга у акционера, тем важнее его возможности |
| Источник на погашения 2027 года | примечание «Управление риском ликвидности»; график на бирже | 6,0 млрд ₽ в августе 2027 | хорошо, если к весне 2027 есть источник (банк, акционер, выпуск); тревожно, если нет |
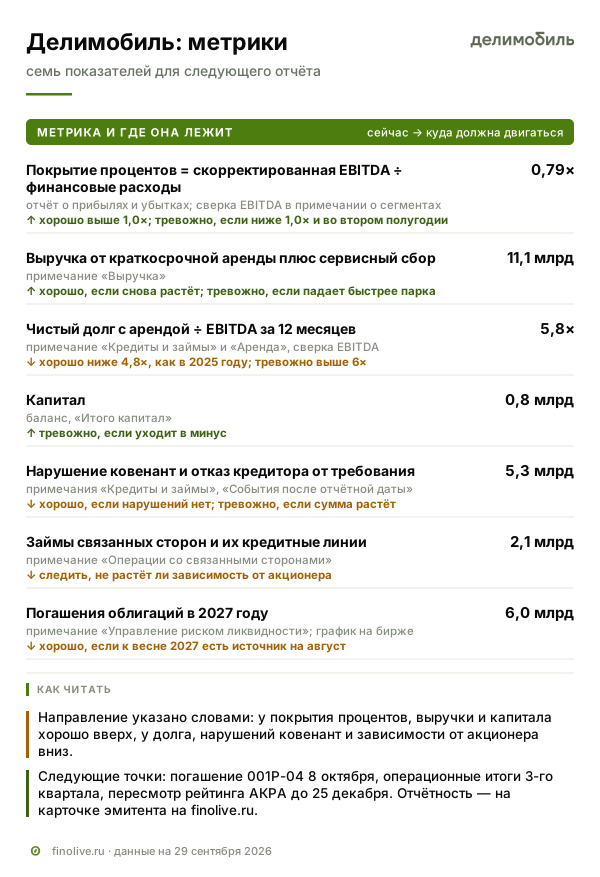
Следующие точки — погашение 001Р-04 8 октября, операционные итоги третьего квартала и пересмотр рейтинга АКРА до 25 декабря. Отчётность и рейтинги компании собраны на карточке эмитента «Каршеринг Руссия» на finolive.ru.
Итог
«Делимобиль» — лидер каршеринга, у которого машины совершают больше поездок, чем у конкурентов, и понятная стратегия: дешевле минута, больше минут на машину, свои автосервисы. Но на уровне компании этого пока не хватает: проценты по лизингу и облигациям больше заработка, капитал почти исчерпан, а долги рефинансируются залогом машин и деньгами основателя. Проблема не уникальна — убыточна вся отрасль, — но только «Делимобиль» занимает у частных инвесторов. Главный буфер для кредитора — готовность Винченцо Трани поддерживать компанию; главный вопрос — насколько далеко эта готовность и эти возможности простираются. Ставка нового выпуска на уровне индекса BBB и заметно ниже того, что рынок уже платит за собственные облигации компании.
Кому подойдёт. Инвестору, который сознательно берёт высокий кредитный риск ради купона 23% на полтора года, верит в поддержку основателя и готов следить за квартальными отчётами и сроком погашения 2027 года. Тем, кто регулярно пользуется «Делимобилем»: бонусы на поездки в размере 5% заявки для них почти деньги и заметно повышают итоговую доходность. Сумма в портфеле — такая, потерю которой инвестор переживёт.
Кому не подойдёт. Тем, кто ищет надёжность: рейтинг с негативным прогнозом, проценты больше заработка и капитал 2% активов — это профиль высокодоходного долга. Тем, кто сравнивает доходность: выпуск компании 001Р-06 на бирже после налога даёт около 32% против 22,5% у нового. И тем, кому может понадобиться продать бумагу до погашения: в сентябре цена облигаций компании за два дня уходила на 3–11%.
Вопросы и ответы
Какой купон будет у облигаций Делимобиль 001Р-10
На 29 сентября известен только ориентир: фиксированный купон 23,0–23,5% годовых на полтора года с выплатой раз в 30 дней, до 26,20% эффективной доходности. Итог определит сбор заявок: в Т-Инвестициях поручения принимаются до 15:00 30 сентября, по релизу компании сбор идёт до 2 октября. Размещение — 5 октября.
Что значит бонус 5% и сколько он даёт
Компания начислит бонусы на поездки в размере 5% от суммы исполненной заявки, 1 бонус равен 1 ₽. Это не деньги: их можно потратить только в «Делимобиле». Для того, кто всё равно ездит на каршеринге, бонус повышает доходность до погашения примерно с 22,5% до 27,5% годовых после налога; для того, кто не ездит, он ничего не стоит.
Почему старые облигации Делимобиля стоят дешевле номинала
Рынок требует за риск компании доходность 32–41% годовых, выше купонов старых выпусков 13,7–22%, поэтому их цена опустилась до 84–90% номинала; флоатер 001Р-04, который гасится 8 октября, стоит около номинала. Дешевле всего стоит 001Р-03 с самым низким купоном, 13,7%. 17–18 сентября бумаги подешевели ещё на 3–11% вместе со всем высокодоходным сегментом после новостей о реструктуризации долга «Самолёта».
Даёт ли сектор РИИ освобождение от налога по купонам
Нет. Льгота сектора РИИ по пункту 17.2-1 статьи 217 Налогового кодекса освобождает от НДФЛ доход от продажи или погашения бумаги при владении больше года, а налог с купонов удерживается всегда. Для облигации, купленной по номиналу, льгота почти ничего не даёт; для купленной ниже номинала она освобождает рост цены до номинала.
Можно ли купить выпуск без статуса квалифицированного инвестора
Да. По релизу компании, неквалифицированному инвестору нужно пройти тест № 6 в приложении брокера. Минимальная заявка в Т-Инвестициях — 10 тыс. ₽.
Смежные материалы
- Виды доходности облигации — почему купон 23,5% с ежемесячной выплатой даёт 26,2% эффективной доходности и чем она отличается от доходности после налога.
- Какой рейтинг был у компаний перед дефолтом — что исторически происходило с эмитентами категории BBB с негативным прогнозом.
- Облигации НоваБев 004Р — другой эмитент, у которого проценты съедают прибыль, но на другом уровне риска.
Finolive разбирает одно размещение каждый будний день — календарь первичных размещений и карточки выпусков собраны в разделе облигаций.
Данные в разборе — на 29 сентября 2026 года: МСФО ПАО «Каршеринг Руссия» за первое полугодие 2026 года и за 2025 год, годовой отчёт за 2025 год, презентация результатов первого полугодия 2026 года, релизы компании, релизы АКРА от 5 мая 2026 года и от 30 декабря 2025 года, НКР от 3 июня 2026 года, карточка размещения в Т-Инвестициях, сообщения Cbonds, котировки и графики погашений Московской биржи, РСБУ операторов из ГИР БО ФНС, данные Дептранса Москвы, Росстата и Автостата в пересказе СМИ. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.