Размещение облигаций ПКТ 002P-02 и 002P-03: крупнейший контейнерный оператор страны теряет Балтику и меняет хозяина
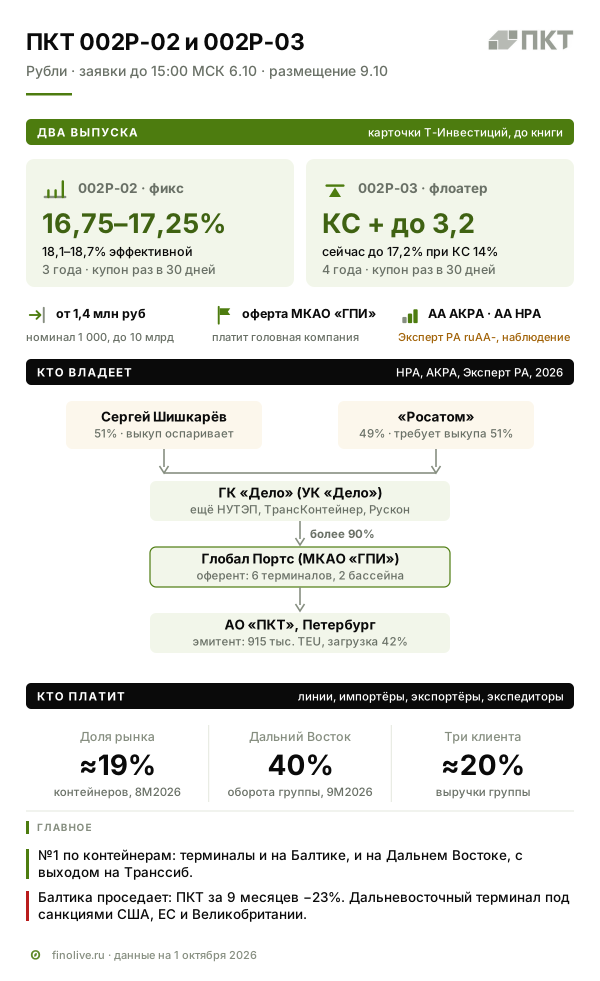
«Первый контейнерный терминал» из группы Глобал Портс размещает фикс на три года и флоатер на четыре по оферте МКАО «ГПИ». Группа — крупнейший оператор контейнерных терминалов в России, но в 2026 году теряет Балтику, долг вырос до 3,6 EBITDA, а контрольную долю основного владельца — ГК «Дело» — добивается выкупить «Росатом». Ориентир фикса на 1,1–1,6 п.п. выше собственного выпуска ПКТ и на уровне других компаний ГК «Дело», минимальная заявка 1,4 млн ₽.
АО «Первый контейнерный терминал» (ПКТ) — один из крупнейших контейнерных терминалов Петербурга и самый мощный в группе Глобал Портс — размещает два выпуска облигаций. 002P-02 — фиксированный купон на три года, ориентир в Т-Инвестициях 16,75–17,25%. 002P-03 — флоатер на четыре года, купон равен ключевой ставке плюс не более 3,2 п.п. Купон у обоих раз в 30 дней; права досрочно продать бумаги эмитенту (оферты) и амортизации нет. Платить по выпускам обязуется головная компания группы, МКАО «ГПИ», через публичную безотзывную оферту — обязательство выкупить облигации, если эмитент не заплатит. Её рейтинги — AA(RU) у АКРА, AA|ru| у НРА и ruAA- у Эксперт РА, последний — под наблюдением.
Глобал Портс — первый по объёму оператор контейнерных терминалов в стране: через его причалы проходит почти каждый пятый морской контейнер России. Но в 2026 году группа идёт хуже рынка. Рынок Балтики почти не изменился, а балтийские терминалы группы потеряли около пятой части объёма (−22% за первое полугодие), и рост на Дальнем Востоке компенсировал это лишь частично. Чистый долг за три года вырос с одной годовой EBITDA (прибыли до процентов, налогов и амортизации) до 3,6, а дешёвые облигации прошлых лет придётся заменять займами под 17%. Параллельно может смениться владелец: основной акционер группы — ГК «Дело», и контрольную долю в ней добивается выкупить «Росатом»; сделка не закрыта. Ориентир нового фикса на 1,1–1,6 п.п. выше собственного выпуска ПКТ того же срока — на уровне других компаний ГК «Дело» с рейтингом AA−. Минимальная заявка — 1,4 млн ₽.
Параметры выпусков
Параметры — из презентации для инвесторов (сентябрь 2026 года) и карточек размещения в Т-Инвестициях на 1 октября 2026 года.
| Параметр | 002P-02 | 002P-03 |
|---|---|---|
| Купон | фиксированный, ориентир 16,75–17,25% (доходность не выше кривой бескупонной доходности госбумаг, КБД, на 3 года + 2,9 п.п.) | плавающий: ключевая ставка + не более 3,2 п.п., сейчас до 17,2% |
| Доходность при ориентире | 18,10–18,68% эффективной — за счёт ежемесячной выплаты | меняется вместе с ключевой ставкой |
| Срок | 3 года (1 080 дней), погашение в сентябре 2029 года | 4 года (1 440 дней), погашение в сентябре 2030 года |
| Выплата купона | раз в 30 дней | раз в 30 дней, по ставке каждого дня периода |
| Оферта, амортизация | нет | нет |
| Объём | до 10 млрд ₽ на два выпуска | |
| Номинал, минимальная заявка | 1 000 ₽; заявка от 1,4 млн ₽ | то же; неквалифицированному инвестору — после тестирования |
| Обеспечение | публичная безотзывная оферта МКАО «ГПИ» | |
| Сбор заявок | 6 октября, 11:00–15:00 МСК; в Т-Инвестициях поручения до 15:00 | |
| Размещение | 9 октября 2026 года | |
| Организаторы | БК Регион, Россельхозбанк, ИФК Солид, Джи Ай Солюшенс |
Если у МКАО «ГПИ» останется меньше двух кредитных рейтингов, держатель вправе потребовать досрочного погашения.
Чем компания зарабатывает
Стивидор — это компания, которая разгружает и загружает суда в порту. Глобал Портс владеет пятью морскими терминалами и одним тыловым: четыре морских на Балтике (ПКТ и Петролеспорт в Петербурге, Моби Дик в Кронштадте, Усть-Лужский контейнерный терминал), один на Дальнем Востоке — в бухте Врангеля у Находки, плюс логистический парк «Янино» под Петербургом. Суммарная мощность морских терминалов — около 2,7–2,8 млн TEU в год (TEU — пересчёт на двадцатифутовый контейнер; сорокафутовый считается за два).
Деньги складываются из нескольких услуг. Главная — перевалка: снять контейнер с судна и поставить на вагон или грузовик, и обратно. К ней добавляются хранение на площадке, приём и отправка контейнерных поездов, депо порожних контейнеров, таможенный досмотр, затарка и растарка. Платят за каждый контейнер или тонну, поэтому выручка — это объём, умноженный на тариф. Тарифы государство не регулирует, только отслеживает, и с 2022 года они только в рублях. Около 75% выручки дают контейнеры, по выручке бассейны делят группу почти поровну (НРА, май 2026 года).
Главное свойство такого бизнеса — высокая доля постоянных расходов. Причалы, краны, площадки и персонал стоят одинаково, загружен терминал наполовину или полностью. Поэтому лишний контейнер почти целиком идёт в прибыль, а недостающий — так же быстро из неё уходит. По словам компании, мощностей хватит, чтобы удвоить перевалку без крупных вложений. Отсюда и сюжет последних двух лет: в 2025 году к падению объёмов добавилось снижение тарифов на Дальнем Востоке (АКРА), и денежный поток сжался сильнее оборота. У ПКТ в первом полугодии 2026 года выручка упала сильнее контейнерооборота, а прибыль от продаж — ещё сильнее: давят и объём, и цена.
Вторая линия — неконтейнерные грузы, прежде всего удобрения. На балтийских терминалах их пересыпают из вагонов-хопперов в специальные контейнеры и оттуда прямо в трюм — по такой контейнерной технологии группа обрабатывает около двух третей всех неконтейнерных грузов. Весной 2025 года на Петролеспорте запустили терминал насыпных грузов на 2,4 млн т в год, и за год перевалка удобрений выросла на 19,8%, до 4,5 млн т. Уголь, наоборот, группа сворачивает: 2,4 млн т в 2024 году, 35 тыс. т за первое полугодие 2026 года. Это обмен объёма на маржу: удобрения грузят по долгосрочным контрактам, и компания называет их более маржинальным грузом, чем уголь.
Кто платит
Клиенты стивидора — судоходные линии, экспортёры, импортёры и экспедиторы. Концентрация умеренная: на три крупнейших покупателя группы приходится около 20% выручки (НРА). У самого ПКТ вместе с Усть-Лужским терминалом картина плотнее: три крупнейших несвязанных клиента дали 32% выручки в 2024 году (МСФО АО «ПКТ», примечание 5). Имена компании не раскрывают.
ГК «Дело», основной владелец группы, контролирует ещё железнодорожного оператора ТрансКонтейнер и Рускон, и с ними у терминалов общие проекты: ускоренные поезда железнодорожного оператора «Дела» вывозят импорт новой линии Нинбо — Врангель, с Русконом в «Янино» запущена маркировка товаров «Честный знак» (пресс-релизы 2026 года). Для самого ПКТ компании «Дела» скорее поставщики: в 2024 году он купил у них услуг на 1,4 млрд ₽, а выручки от них по МСФО не было.
ПКТ внутри группы
ПКТ — самый крупный по мощности терминал группы и первый в России специализированный контейнерный комплекс: первое судно принял в 1998 году, мощность 915 тыс. TEU, пять причалов и девять железнодорожных путей. Основной экспортный груз — удобрения, в 2026 году к ним добавились новые сервисы из Китая, в том числе поезда Почты России. Управляет терминалом не собственный директор, а ООО «УК Глобал Портс» — в 2025 году ей заплатили 349 млн ₽.
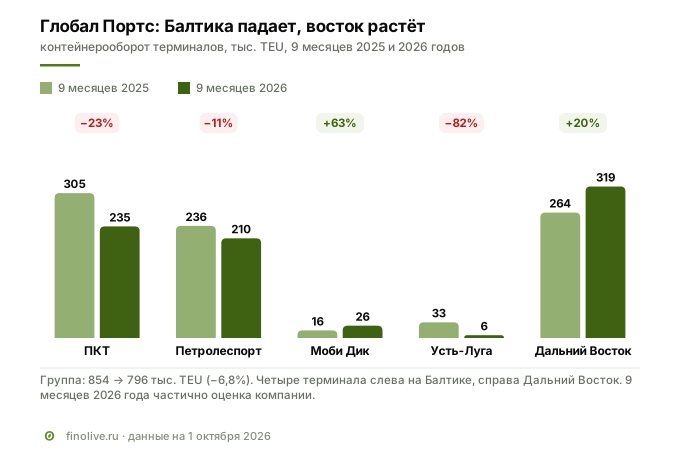
В 2025 году контейнерные мощности ПКТ были загружены на 42% (часть свободной площадки занимали удобрения, так что общая загрузка, по словам компании, выше), а в 2026 году контейнеров стало меньше. За девять месяцев, по оценке компании в сентябрьской презентации, его контейнерооборот снизился на 23%, Усть-Лужского терминала — в пять с лишним раз. Компания объясняет провал тяжёлой ледовой обстановкой в начале года и «вынужденным временным перетоком грузов на другие бассейны и виды транспорта». Дальневосточный терминал за то же время вырос примерно на 20% и дал 40% оборота группы.
Есть у ПКТ и вторая роль — кошелёк группы. На конец 2025 года он выдал связанным сторонам займов на 8,2 млрд ₽ (годом раньше — 9,6 млрд), из них 7,4 млрд — одной связанной стороне под 16,1–16,3% со сроком до конца 2027 года. Отчётность относит её к «прочим связанным сторонам», а не к материнской компании (пояснения к РСБУ за 2025 год). В консолидированной отчётности ПКТ по МСФО за 2024 год, вместе с дочерними компаниями, такие займы составляли 19,2 млрд ₽, из них 10,8 млрд — материнской компании. Для держателя облигаций это значит, что деньги, занятые ПКТ, уходят связанным сторонам, и смотреть надо на группу целиком — тем более что платить по выпуску обязуется головная компания.
Отрасль: контейнеры уехали на восток
Российский рынок морских контейнеров после 2022 года живёт импортом из Азии. Европейские линии ушли, и Балтику пришлось перестраивать на азиатские сервисы и каботаж — перевозки между российскими портами, прежде всего в Калининград. Глобал Портс держит три четверти каботажа в портах Петербурга и Усть-Луги.
В 2025 году рынок сократился на 4,9%, до 5,35 млн TEU: после бума 2022–2024 годов упал импорт, сильнее всего на Дальнем Востоке (−12,9%), самом маржинальном для компании направлении. В 2026 году маятник качнулся обратно: импорт через дальневосточные порты за январь–июль вырос на 41%. Часть аналитиков связывает это с ближневосточным кризисом, который поднял стоимость топлива, страховки и фрахта на южных и северо-западных маршрутах; другие объясняют рост торговлей с Китаем и низкой базой 2025 года. По данным, которые компания приводит в презентации, за восемь месяцев рынок вырос на 5,9%, а доля Дальнего Востока — до 49% (по АСОП за полугодие — 44,8%).
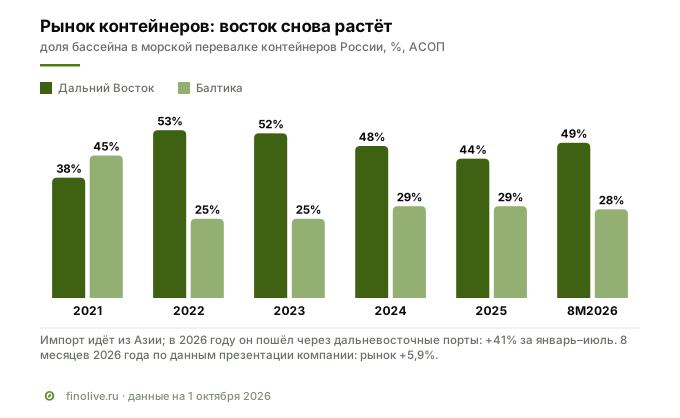
Глобал Портс присутствует в обоих бассейнах — это его главный аргумент перед инвесторами, и в 2026 году он сработал наполовину. Восток вырос, но балтийская часть просела сильнее самой Балтики: в первом полугодии оборот группы на Балтике упал на 22% при рынке бассейна −0,6%, доля в бассейне снизилась примерно с 45% до 35% (наш расчёт по данным компании). Группа в целом за девять месяцев, по оценке компании (сентябрь в ней ещё прогноз), потеряла 6,8% при растущем рынке — то есть уступает долю, а не просто идёт вместе с рынком. В третьем квартале компания ожидает возврата к росту, около +6,6%. Причины потери, кроме льда и перетока, компания не называет.
Дальше многое зависит от железной дороги. Узкое место на востоке — вывоз: с 2023 года контейнеры грузят даже в полувагоны из-за нехватки платформ. Конкуренцию морю составляют и сухопутные переходы с Китаем. Менеджмент ждёт высокого спроса на Дальнем Востоке и умеренного на Северо-Западе (релиз 16 июля 2026 года).
Конкуренты
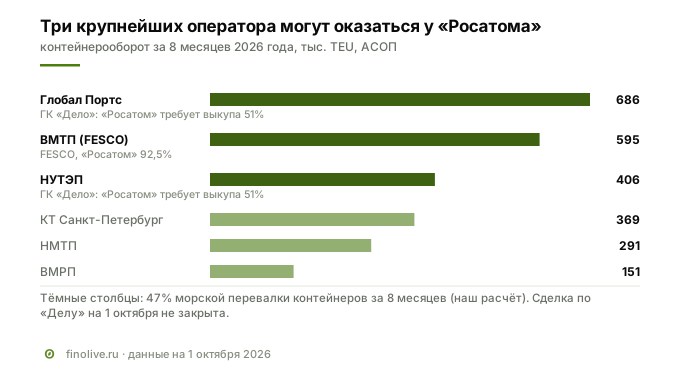
Рейтинг операторов за восемь месяцев 2026 года компания приводит в презентации по данным Ассоциации морских торговых портов (АСОП) и собственным оценкам: Глобал Портс — 686 тыс. TEU, Владивостокский морской торговый порт (ВМТП, группа FESCO) — 595, НУТЭП в Новороссийске — 406, Контейнерный терминал Санкт-Петербург (КТСП) — 369, НМТП — 291, Владивостокский морской рыбный порт — 151.
Прямые соперники ПКТ — терминалы того же Большого порта Петербурга: КТСП группы UCL Holding и Бронка. На востоке главный конкурент — ВМТП во Владивостоке: за восемь месяцев он вырос на 11% и планирует довести мощность до 1,2 млн TEU к 2028 году (PortNews). Значит, приток на восток не особенность одного терминала; насколько он устойчив, зависит от того, сохранятся ли новые маршруты.
Самое интересное в этой таблице — владельцы. НУТЭП принадлежит той же ГК «Дело», что и Глобал Портс. ВМТП входит в FESCO, где у «Росатома» 92,5%. Если «Росатом» получит контроль над «Делом», три крупнейших контейнерных оператора страны окажутся у одного владельца — около 47% морской перевалки контейнеров по итогам восьми месяцев (наш расчёт по данным презентации; публичной статистики АСОП за восемь месяцев нет). Для бизнеса это может значить согласованную работу портов и железной дороги, для регулятора — повод присмотреться к тарифам.
Кто владеет и кто контролирует
Цепочка владения такая. Эмитент, АО «ПКТ», входит в группу МКАО «ГПИ» (Глобал Портс). Её основной акционер — ГК «Дело», которой принадлежит больше 90% акций (АКРА, январь 2026 года); в 2022 году «Дело» выкупило 30,75% у APM Terminals из группы Maersk, ушедшей из России. Наверху цепочки — ООО «УК «Дело»: 51% у основателя Сергея Шишкарёва, 49% у госкорпорации «Росатом» (НРА, май 2026 года).
Эта конструкция сейчас разбирается. В феврале 2026 года «Росатом» запустил предусмотренную соглашением акционеров «русскую рулетку» — процедуру, в которой один партнёр обязан либо выкупить долю другого, либо продать свою. Цены определили в 74 млрд ₽ за долю «Росатома» и 77 млрд ₽ за долю Шишкарёва. В конце июня Шишкарёв отказался выкупать, ход перешёл к «Росатому», и госкорпорация намерена выкупить его 51% (Эксперт РА, 16 сентября 2026 года). 28 августа сделку не закрыли: по заявлению «Росатома», Шишкарёв и его представители к нотариусу не пришли; сам Шишкарёв заранее заявил, что условия договора, в том числе порядок уведомления, не соблюдены, и без этого он на продажу доли не согласен («Коммерсантъ»). 3 сентября глава «Росатома» Алексей Лихачёв сказал, что «компания перекредитована», и пообещал завершить сделку как можно скорее. Срок выкупа по процедуре истекает в конце ноября; на 1 октября о закрытии сделки или споре в суде не сообщалось.
Для держателя облигаций у смены владельца две стороны. Госкорпорация — сильный акционер, и её приход может снизить стоимость денег для всей группы. Но стратегия Глобал Портс прямо привязана к исходу: совет директоров пишет в годовом отчёте, что вектор развития «во многом будет зависеть от обновления структуры акционеров Группы компаний «Дело». Совет при этом состоит из шести человек — трёх от «Дела» и трёх от «Росатома», независимых директоров и комитетов нет.
Ключевые лица и публичная история
Глобал Портс руководит управляющая компания ООО «УК Глобал Портс», её генеральный директор — Альберт Лихолет, он же подписывает отчётность ПКТ. Дальневосточным терминалом руководит Илья Долгий. Имена финансового директора и председателя совета группа не раскрывает. Со стороны владельцев ключевые фигуры — Сергей Шишкарёв, основатель «Дела», и Алексей Лихачёв, глава «Росатома».
Публичная история у группы долгая. В 2011 году Глобал Портс вышел на Лондонскую биржу, в 2015–2016 годах выпустил первые рублёвые облигации ПКТ и еврооблигации; еврооблигации полностью погашены в 2022–2023 годах. В 2023 году головная компания переехала с Кипра на остров Русский, депозитарные расписки ушли с LSE. По облигациям группа рассчитывалась всегда: в обращении четыре выпуска на 45 млрд ₽, погашено семь.
Обратная сторона переезда — закрытость. Консолидированную отчётность группа после 2022 года не публикует: «Компания не публикует консолидированную финансовую отчетность», — пишет АКРА в январе 2026 года. Последняя презентация финансовых результатов на сайте — за первое полугодие 2022 года. Выручку, EBITDA и прибыль группы в рублях инвестор не видит; есть только операционные данные, годовые отчёты с коэффициентами и оценки рейтинговых агентств, которые отчётность видели.
Санкции: двигатель роста под ограничениями
Дальневосточный терминал юридически — ООО «Восточная стивидорная компания» (ВСК). С 2024 года она в санкционных списках: в блокирующем списке SDN Минфина США (запись с ИНН 2508064833 сверена на сайте OFAC), в списках Великобритании и ЕС. Великобритания внесла ВСК в пакет санкций против торговли «оружие в обмен на нефть» между Россией и КНДР, но формальное основание в британском списке — работа в транспортном секторе России. В обосновании ЕС прямо сказано, что через порт Восточный в контейнерах шли оружие и боеприпасы из КНДР. В годовом отчёте группа называет влияние санкций «косвенным», о решениях по ВСК отдельно не пишет. Сам ПКТ в списках США и Великобритании не значится (сверено по спискам OFAC и британского МИДа на 1 октября 2026 года), в списках ЕС — по данным агрегатора OpenSanctions; против него действуют только санкции Украины.
Для инвестора в рублёвые облигации санкции напрямую ничего не меняют: расчёты идут внутри страны. Но они показывают, где риск. Именно санкционная ВСК — источник роста группы в 2026 году и до последнего времени главный публичный заёмщик: на неё приходится 37,5 из 45 млрд ₽ облигаций в обращении. После августа 2023 года ВСК новых выпусков не размещала: с апреля 2024 года, через два месяца после попадания ВСК в SDN, группа занимает через ПКТ. Причину компания не объясняет — связь с санкциями наше предположение.
Стратегия и развитие
Крупных строек на 2026–2028 годы в презентации и годовом отчёте не названо, кроме расширения мощностей под удобрения, — наоборот, группа сжимает вложения. Капитальные затраты урезаны на 69%, до 0,7 млрд ₽ (презентация, период не указан), ключевая модернизация завершена в 2023–2024 годах. Приоритеты из годового отчёта — удержать лидерство на Балтике, «сохранять гибкость» на Дальнем Востоке, наращивать неконтейнерные грузы и строго держать затраты. План расширения дальневосточного терминала до 1,7 млн TEU, объявленный в 2023 году, в документах 2026 года не упоминается.
На практике развитие идёт через новые сервисы, а не через бетон:
- линии из Нинбо и Циндао во Врангель — 12 заходов в месяц из Циндао;
- железнодорожный контейнерный сервис Почты России «Китай — Петербург»: первый поезд ПКТ принял 29 июля 2026 года;
- мультимодальный маршрут «Китай — Калининград»: море до Дальнего Востока, поезд до Петербурга, затем каботаж с ПКТ;
- полный отказ от угля в пользу удобрений, рост приёма минераловозов на терминале насыпных грузов (план 2026 года).
Дивидендов группа, по прогнозу АКРА, в 2026–2028 годах не планирует, а казначейская политика ограничивает их и выдачу займов при высокой долговой нагрузке. Компания пишет, что «изучает возможности для роста за пределами России», но конкретных проектов нет, а доли в финских терминалах продала в 2025 году.
Что видно в отчётности
Раз консолидированной отчётности нет, картину собираем из двух источников: коэффициентов группы, которые раскрывают компания и агентства, и РСБУ самого ПКТ.
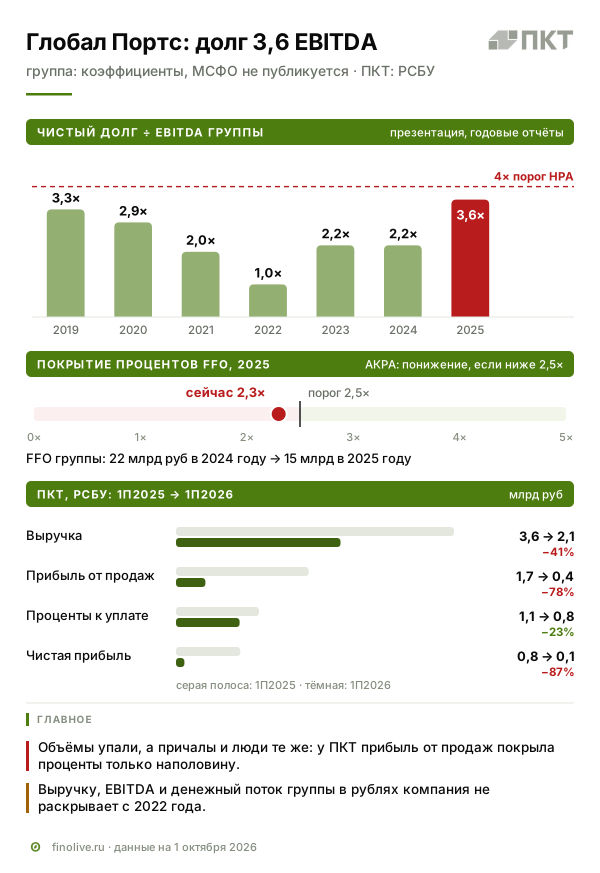
По группе главное — нагрузка. Чистый долг к EBITDA вырос с 1,0 в 2022 году до 2,2 в 2023–2024 годах и 3,6 по итогам 2025 года. Долг при этом даже снизился примерно на 12% — нагрузку подняло падение заработка. АКРА оценивает операционный поток до процентов и налогов (FFO) в 15 млрд ₽ за 2025 год против 22 млрд годом раньше: рынок сжался, тарифы на Дальнем Востоке, по словам агентства, «существенно» снизились. Рентабельность падает: по оценке Эксперт РА, 41% за 12 месяцев до середины 2025 года против 48% годом раньше; НРА по своей методике (операционная прибыль плюс амортизация) насчитала за весь 2025 год 36%.
По ПКТ — первое полугодие 2026 года. Выручка упала на 41%, прибыль от продаж — на 78%, чистая прибыль — с 833 до 108 млн ₽. Выручка упала сильнее контейнерооборота ПКТ (−41% за полугодие против −23% за девять месяцев) — значит, снизились и средние тарифы или доля дорогих услуг; компания причин не раскрывает. Прибыль от продаж упала ещё сильнее: это операционный рычаг — контейнеров меньше, а причалы и люди те же. Прибыль от продаж за полугодие покрыла проценты к уплате только наполовину; результат держит процентный доход — 644 млн ₽ за полугодие; в 2025 году почти 90% таких доходов давали займы связанным сторонам.
Долг: дешёвые деньги заканчиваются
Долг группы на 30 июня 2026 года — 48 млрд ₽, из них 45 млрд — облигации, остальное — лизинг. Почти весь он в рублях под фиксированную ставку, средняя — 11,98%. Это наследие удачного времени: выпуски ВСК размещены под 9,55%, 11,25% и 12%. Погашения ровные, не больше 15 млрд ₽ в год: 7,5 млрд в ноябре 2026 года, по 15 млрд в 2027 и 2028 годах, 7,5 млрд в 2029 году.
Дешёвый долг будет заменяться дорогим. Если оба новых выпуска займут 10 млрд под 17%, а ноябрьский выпуск ВСК под 9,55% будет погашен, купонные расходы группы вырастут примерно на 1 млрд ₽ в год, а средняя ставка облигаций — с 12% до 13,5% (наш расчёт, допущение — цель займа компания не раскрыла). Это около 7% FFO 2025 года: при том же потоке покрытие процентов опустилось бы примерно с 2,3 до 2,0 (наш расчёт).
Здесь же главный порог. АКРА оценивает покрытие процентов операционным потоком в 2,3 раза за 2025 год, а понизить рейтинг агентство обещает, если показатель устойчиво опустится ниже 2,5. То есть группа уже под порогом, и рейтинг держится на ожидании восстановления: АКРА закладывает рост выручки и перевалки на 12% в год в 2026–2028 годах. Первый год прогноза пока идёт хуже — минус 6,8% за девять месяцев по оценке компании.
Что говорят агентства
- АКРА, AA(RU), «Стабильный» — подтверждён 27 января 2026 года. Сильные стороны — лидерство на рынке и рублёвый фиксированный долг. Триггеры понижения — долг заметно больше четырёх FFO, покрытие процентов устойчиво ниже 2,5, дивиденды или новые займы связанным сторонам на фоне ухудшения метрик.
- НРА, AA|ru|, «Стабильный» — присвоен 19 мая 2026 года, это третий рейтинг группы. Порог понижения — чистый долг выше четырёх EBITDA.
- Эксперт РА, ruAA-, «Стабильный», под наблюдением — рейтинг незапрошенный. Агентство оценивает Глобал Портс на паритете с ГК «Дело». Собственная оценка «Дела» — ruA+, ещё одну ступень, до ruAA-, ему добавляет ожидаемая поддержка «Росатома». Наблюдение из-за смены владельца продлено 16 сентября до 30 октября 2026 года — решение может выйти уже после размещения. В презентации к выпуску наблюдение вынесено в сноску.
Зачем компании деньги
Цель займа в презентации и карточках не названа. По срокам и сумме напрашивается рефинансирование: 17 ноября 2026 года, через пять недель после размещения, ВСК гасит выпуск на 7,5 млрд ₽ — единственное оставшееся погашение группы в этом году. В 2025 году похожий выпуск на 10 млрд группа погасила из денег, накопленных за год. Это наша версия, а не заявление компании.
С чем сравнивать ставку
Ориентир фикса задан к кривой бескупонной доходности госбумаг (КБД): не выше КБД на три года плюс 2,9 п.п. На 1 октября это 18,71% эффективной доходности, или купон около 17,27% при ежемесячной выплате. Верхняя граница Т-Инвестиций — 17,25% — и есть этот потолок. КБД за шесть недель выросла на 0,75 п.п., и потолок поднимался вместе с ней.
Удобнее всего сравнивать с соседями:
- собственный ПКТ 002P-01 гасится почти на два месяца позже нового фикса и на бирже даёт 17,04%. Новый выпуск при ориентире — 18,10–18,68%, то есть на 1,1–1,6 п.п. больше своего же долга;
- ТрансКонтейнер П02-03, контейнерный оператор той же ГК «Дело» с рейтингом AA− и погашением весной 2029 года, — 17,87%, спред к КБД 2,33 п.п.: на уровне нижней границы ориентира ПКТ;
- ПГК 003Р-04, железнодорожный оператор, у которого рейтинг Эксперт РА на ступень выше (ruAA против ruAA-), с погашением в сентябре 2029 года, — 17,17%: новый ПКТ доходнее на 0,9–1,5 п.п.;
- ДелоПортс 001P-05 — сестринская компания той же ГК «Дело», размещена в августе, — 18,90%: даже по верху ориентира новый ПКТ даёт на 0,2 п.п. меньше.
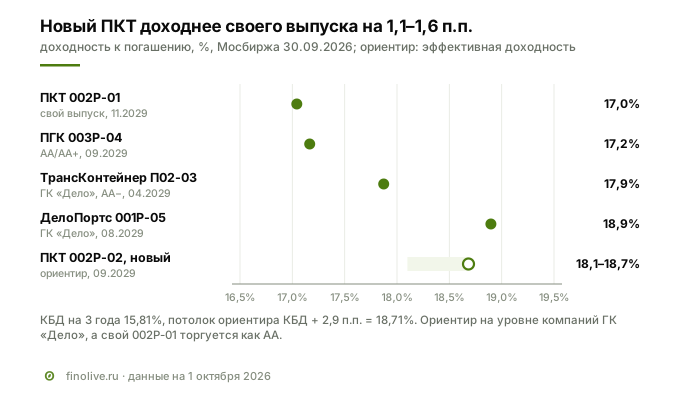
Вывод из примеров: ориентир нового фикса поставлен по нижней границе категории AA, на уровне других компаний ГК «Дело» — ТрансКонтейнера и ДелоПортс. Вторичный рынок оценивает саму группу неоднозначно: длинный ПКТ 002P-01 торгуется со спредом к КБД около 1,2 п.п., на уровне AA, а короткие выпуски ВСК — со спредом 2,3–2,6 п.п., как AA−. С флоатером похожая картина: надбавка 3,2 п.п. — уровень ДелоПортс (3,3) и ТрансКонтейнера (3,25), причём их флоатеры короче, на два года. Эмитенты с рейтингом AA размещались летом под 1,4–1,7 п.п. (Черкизово, Позитив, Мэйл.Ру Финанс), эмитенты AA− вне «Дела» — под 1,5–2,2 п.п. (Т Плюс, Трансмашхолдинг, Росагролизинг).
Фикс или флоатер
Выбор между выпусками — это ставка на ключевую ставку. Фикс фиксирует 16,75–17,25% на три года, и если ставка Банка России пойдёт вниз, держатель продолжит получать прежний купон, а цена бумаги при прочих равных вырастет. Флоатер сегодня платит почти столько же — 17,2% при ставке 14%, — но купон снижается вместе со ставкой.
Пример. Минимальная заявка 1,4 млн ₽ — это 1 400 облигаций. В фиксе при купоне 17% каждые 30 дней приходит 19 558 ₽, после НДФЛ 13% — около 17 015 ₽, и так 36 раз. Во флоатере при нынешней ставке и надбавке 3,2 п.п. купон за период составит 19 796 ₽ до налога, но только пока ставка 14%. Если ставка пойдёт по базовому прогнозу Банка России, средний купон флоатера за четыре года составит около 12,6%, по консенсусу экономистов — около 13,4% (наш расчёт на их средних; прогноза на 2030 год нет, взят уровень 2029 года). Флоатер обгонит фикс под 17%, только если средняя ключевая ставка за срок останется выше примерно 13,8%, то есть почти не снизится с нынешних 14%.
Что говорит в пользу выпуска
- Лидер рынка с двумя бассейнами. Почти каждый пятый морской контейнер страны, незамерзающий глубоководный терминал на востоке с выходом на Транссиб, три четверти каботажа Петербурга.
- Предсказуемый долг. Весь в рублях под фиксированную ставку, погашения не больше 15 млрд ₽ в год, по данным компании, все выпуски с 2015 года обслуживались без сбоев.
- Вложения урезаны, дивидендов не планируется. По оценке АКРА, это поддержит свободный денежный поток — если не вырастут займы связанным сторонам.
- Ставка выше своей кривой. Новый фикс на 1,1–1,6 п.п. доходнее собственного ПКТ 002P-01 того же срока.
- Сильный будущий владелец. «Росатом» — государственная корпорация, у которой уже есть портовые активы.
Риски
Финансовые. Долг вырос до 3,6 EBITDA, покрытие процентов (2,3) уже ниже порога АКРА. Рефинансирование дорожает: старые купоны 9,55–12% сменяются 17%. Консолидированной отчётности нет — инвестор не видит ни выручки группы, ни её денежного потока. ПКТ сам по себе слабее группы и раздаёт деньги связанным компаниям.
Рыночные. Ставка ориентира привязана к КБД, которая за полтора месяца выросла на 0,75 п.п. Старые выпуски группы с низким купоном торгуются заметно ниже номинала: ВСК 001P-03 и 001P-04 — по 93–95%. Заявка от 1,4 млн ₽ отсекает большинство частных инвесторов, значит, вторичный рынок будет у институционалов.
Отраслевые. Балтика проигрывает востоку, и группа теряет долю там, где у неё больше всего мощностей. Импорт зависит от курса рубля и торговли с Китаем, конкуренцию морю составляет железная дорога. Восток держится на новых маршрутах — если они нормализуются, часть грузов может вернуться на юг и северо-запад.
Регуляторные и собственнические. Смена владельца «Дела» не завершена, решение Эксперт РА ожидается до 30 октября. Объединение крупнейших операторов под «Росатомом» может привлечь внимание ФАС к тарифам, которые сейчас не регулируются. Дальневосточный терминал под санкциями США, ЕС и Великобритании.
Красные флаги: что смотреть в ближайших отчётах
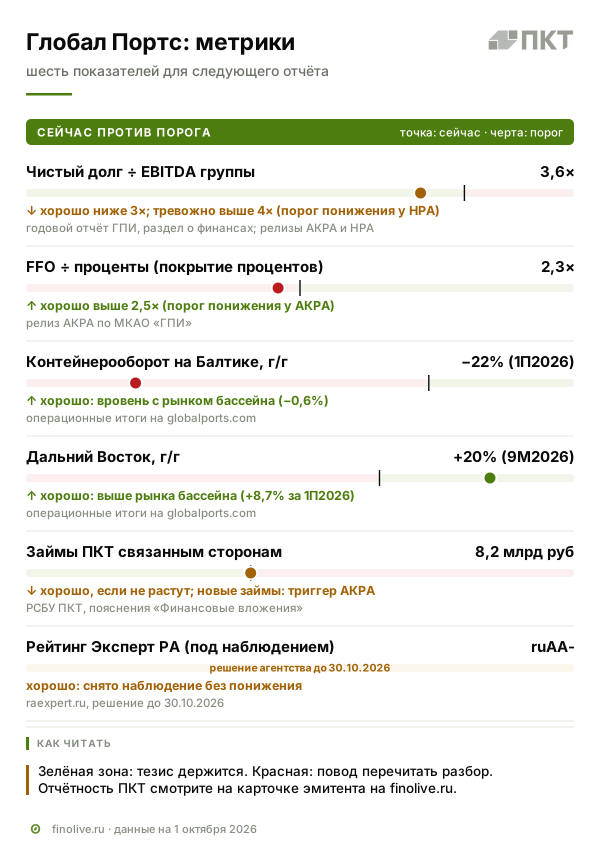
Ближайшие точки проверки — решение Эксперт РА до 30 октября, операционные итоги за третий квартал на сайте компании и отчётность ПКТ за девять месяцев. Отчётность эмитента и рейтинги — на карточке эмитента.
| Метрика и как считается | Где смотреть | Сейчас | Что подтвердит или опровергнет |
|---|---|---|---|
| Чистый долг ÷ EBITDA группы | годовой отчёт ГПИ, релизы АКРА и НРА | 3,6× (2025) | хорошо — снижение к 3×; тревожно — выше 4× (порог понижения НРА) |
| FFO ÷ проценты | релиз АКРА по МКАО «ГПИ» | 2,3× (2025) | хорошо — выше 2,5×; тревожно — остаётся ниже: это триггер понижения АКРА |
| Контейнерооборот на Балтике, год к году | операционные итоги на globalports.com | −22% (1П2026) | хорошо — вровень с рынком бассейна; тревожно — потеря доли продолжается |
| Дальний Восток, год к году | операционные итоги на globalports.com | около +20% (9М2026) | хорошо — рост выше рынка бассейна; тревожно — замедление при развороте маршрутов |
| Займы ПКТ связанным сторонам | РСБУ ПКТ, пояснения о финансовых вложениях | 8,2 млрд ₽ (2025) | хорошо — не растут; тревожно — рост: если деньги уходят за пределы Глобал Портс, это подпадает под триггер АКРА «новые займы связанным сторонам» |
| Рейтинг Эксперт РА | raexpert.ru | ruAA-, под наблюдением до 30.10 | хорошо — наблюдение снято без понижения; тревожно — понижение вслед за «Делом» |
Итог
Глобал Портс — крупнейший контейнерный оператор страны с редким преимуществом: терминалами и на Балтике, и на Дальнем Востоке. В 2026 году это преимущество сработало наполовину. Восток вырос, Балтика просела сильнее рынка, и группа уступает долю. Заработок упал быстрее оборота — из-за тарифов и постоянных расходов, долг поднялся до 3,6 EBITDA, покрытие процентов ниже порога АКРА, а дешёвый долг заменяется дорогим. Сверху наложилась смена владельца и закрытость отчётности. Это видно и в ставке: ориентир на 1,1–1,6 п.п. выше собственного выпуска ПКТ того же срока, на уровне других компаний «Дела».
Кому подойдёт. Тем, кто готов вложить от 1,4 млн ₽ на три-четыре года и хочет зафиксировать купон около 17% у крупного инфраструктурного эмитента, рассчитывая, что «Росатом» как владелец укрепит группу. Флоатер — тем, кто ждёт, что ставка Банка России останется высокой дольше прогноза.
Кому не подойдёт. Тем, у кого нет 1,4 млн ₽ на одну бумагу или кто не хочет держать крупную сумму у одного эмитента. Тем, кому нужна полная отчётность, а не коэффициенты. Тем, кого смущают незавершённая смена владельца и решение Эксперт РА, которое может выйти уже после покупки.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Кто платит по облигациям ПКТ?
Эмитент — АО «Первый контейнерный терминал», но обязательство выкупить облигации в случае его неплатежа даёт головная компания группы, МКАО «ГПИ» (Глобал Портс), через публичную безотзывную оферту. Поэтому рейтинги и анализ относятся к группе, а не к одному терминалу.
Почему у облигаций ПКТ ставка выше, чем у других эмитентов с рейтингом AA?
Группа идёт хуже рынка в 2026 году, долг вырос до 3,6 EBITDA, покрытие процентов ниже порога АКРА, консолидированная отчётность не публикуется, а контрольную долю основного владельца, ГК «Дело», добивается выкупить «Росатом» — сделка не закрыта, и рейтинг Эксперт РА под наблюдением. Ориентир поставлен на уровне других компаний той же ГК «Дело» с рейтингом AA− — ТрансКонтейнера и ДелоПортс. Собственный ПКТ 002P-01 на бирже торгуется со спредом поуже, на уровне AA, поэтому новый выпуск доходнее своего же долга на 1,1–1,6 п.п.
Что выгоднее: фикс 002P-02 или флоатер 002P-03?
Зависит от ключевой ставки. При нынешней ключевой ставке купон у обоих — около 17%. Фикс сохранит купон на три года, флоатер снизит его вместе со ставкой: если она пойдёт по прогнозу Банка России, средний купон флоатера за четыре года — около 12,6%. Флоатер обгонит фикс под 17%, только если средняя ключевая ставка за срок останется выше примерно 13,8%, то есть почти не снизится с нынешних 14%.
Какая минимальная сумма покупки на размещении?
1,4 млн ₽, то есть 1 400 облигаций по 1 000 ₽. Флоатер неквалифицированному инвестору доступен после тестирования. После размещения бумаги можно будет купить на бирже от одной штуки, но по рыночной цене.
Влияют ли санкции на облигации ПКТ?
Сам ПКТ в санкционных списках США, ЕС и Великобритании не значится. Под санкциями дальневосточный терминал группы — ООО «Восточная стивидорная компания». На рублёвые выплаты это напрямую не влияет. Иностранным контрагентам работа с терминалом грозит вторичными санкциями — компания пишет, что следит за этим риском; при этом в 2026 году к терминалу пришли новые китайские линии.
Смежные материалы
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке — почему ставка ПКТ ближе к AA−, чем к AA.
- Облигации НоваБев 004Р: литров меньше, рублей больше, прибыль съедают проценты — ещё один случай, когда фикс и флоатер одного эмитента размещаются вместе.
- Дюрация облигации: как она измеряет чувствительность цены к ставке — что будет с ценой фикса при изменении ставок.
- Виды доходности облигации: купонная, текущая, простая и эффективная — чем эффективная доходность отличается от купона.
Данные на 1 октября 2026 года: презентация для инвесторов Глобал Портс (сентябрь 2026 года), карточки размещения Т-Инвестиций, годовые отчёты МКАО «ГПИ» за 2023–2025 годы, операционные результаты и пресс-релизы Глобал Портс 2026 года, РСБУ АО «ПКТ» за 2025 год и первое полугодие 2026 года, МСФО АО «ПКТ» за 2024 год, релизы АКРА (27.01.2026), НРА (19.05.2026) и Эксперт РА (16.09.2026), Московская биржа, Банк России, OFAC, OpenSanctions, «Интерфакс», «Коммерсантъ», PortNews. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.