Размещение облигаций ФосАгро БО-03-01 в юанях: самое слабое полугодие за три года
«ФосАгро» размещает юаневый выпуск БО-03-01 на полтора года с ориентиром купона 8–8,5%. Удобрения в 2026 году подорожали, но сера, которую компания покупает для своей серной кислоты, подорожала быстрее: EBITDA за полугодие упала на треть, а без курсовых разниц — почти вдвое, долг выше собственной планки компании. Ставка — на уровне соседних юаневых выпусков AAA на тот же срок; главный источник дохода и риска — курс юаня.
ПАО «ФосАгро» — крупнейший в России производитель фосфорных удобрений — размещает облигации серии БО-03-01 в китайских юанях. Ориентир купона — 8–8,5% годовых в юанях на полтора года, выплата раз в квартал, оферты и амортизации нет. Номинал — 1 000 юаней, по курсу Банка России на 1 октября это около 12,5 тыс. ₽. Рейтинг — наивысший у обоих агентств: AAA(RU) у АКРА и ruAAA у Эксперт РА, прогнозы стабильные.
Главное в этом размещении — не сама ставка, а то, что произошло с заработком компании. В 2026 году мировые цены на фосфорные удобрения выросли, но сера, без которой их не сделать и которую «ФосАгро» покупает, подорожала гораздо сильнее. Добавились крепкий рубль и меньшие продажи азотных удобрений. В итоге за первое полугодие EBITDA упала на треть, а без учёта курсовых разниц — почти вдвое, и долг поднялся выше уровня, который сама компания называет комфортным. Ставка нового выпуска при этом стоит вровень с юаневыми бумагами AAA на тот же срок: отдельной надбавки за ухудшение метрик нет, а итог в рублях решит курс юаня.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 1 октября 2026 года. Объём и организаторов компания на эту дату не раскрыла; предыдущий юаневый выпуск, по релизу «ФосАгро», организовывал Газпромбанк.
| Параметр | БО-03-01 |
|---|---|
| Купон | фиксированный, ориентир 8,0–8,5% в юанях; итог определит сбор заявок |
| Доходность при ориентире | 8,24–8,78% эффективной — за счёт выплаты раз в квартал |
| Срок | 1,5 года (546 дней), погашение весной 2028 года |
| Выплата купона | раз в 91 день, шесть выплат по 19,95–21,19 юаня на бумагу |
| Оферта, амортизация | нет |
| Номинал | 1 000 юаней (около 12 473 ₽ по курсу Банка России на 1 октября) |
| Расчёты | покупка в юанях; купоны и погашение по умолчанию в юанях, по заявлению инвестора — в рублях по курсу Банка России на рабочий день перед выплатой |
| Минимальная заявка в Т-Инвестициях | 3 000 юаней (около 37 тыс. ₽) |
| Доступ | без статуса квалифицированного инвестора |
| Сбор заявок | ожидается 2 октября: в Т-Инвестициях поручения принимаются до 15:00 МСК 2 октября; сама компания дату не публиковала |
| Техническое размещение | 9 октября |
| Рейтинг эмитента | AAA(RU) АКРА, «стабильный» (10.03.2026); ruAAA Эксперт РА, «стабильный» (11.03.2026) |
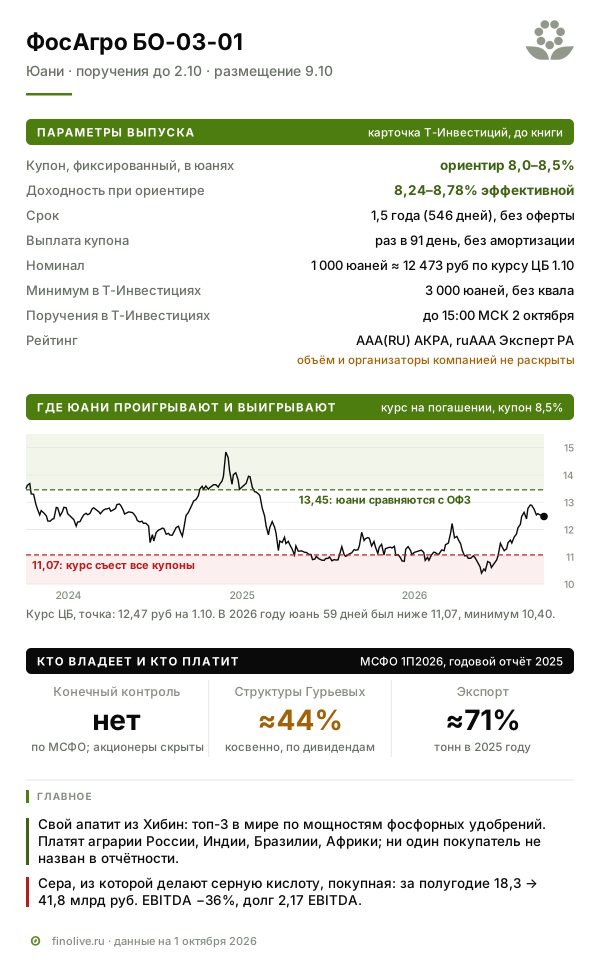
Срок приёма поручений у каждого брокера свой, поэтому смотреть его нужно в своём приложении. Эффективная доходность выше купона потому, что купон приходит четыре раза в год и его можно вложить снова. Важная оговорка про налог: НДФЛ считается в рублях — и с купонов по курсу на дату выплаты, и с курсовой разницы по номиналу при погашении. Если юань за полтора года подорожает, налог возьмут и с этого прироста; если подешевеет, курсовой убыток уменьшит налоговую базу.
Чем компания зарабатывает
«ФосАгро» превращает камень в удобрение. Камень — апатит, руда с фосфором, которую компания добывает в Хибинах под Кировском на шести месторождениях. Из руды делают апатитовый концентрат, а из него — фосфорные удобрения. Для этого концентрат растворяют серной кислотой и получают фосфорную кислоту; дальше её соединяют с аммиаком и получают самые массовые удобрения MAP и DAP, а с добавкой калия и азота — сложные NPK под конкретную почву и культуру. Отдельная линия — азотные удобрения: карбамид и аммиачная селитра, которые делают из природного газа. Заводы стоят в Кировске, Череповце, Балакове и Волхове.
В этой цепочке «ФосАгро» владеет самым дорогим и редким звеном — сырьём. Апатитовым концентратом компания обеспечена полностью, серной кислотой — на 93%, аммиаком — на 72% (годовой отчёт за 2025 год). Но серную кислоту она делает из покупной серы, а калий покупает целиком. Сера — побочный продукт переработки нефти и газа, и цена на неё складывается на мировом рынке. Это и есть уязвимое место модели, и в 2026 году оно сработало.
Поэтому прибыль компании определяют три вещи:
- цена удобрений в долларах — её задаёт мировой рынок, где «ФосАгро» продаёт большую часть продукции;
- курс рубля — по итогам 2025 года выручка почти на 72% валютная, а большая часть затрат рублёвая; крепкий рубль уменьшает выручку в рублях при тех же долларах;
- цена покупного сырья — серы, калия, газа. Здесь компания цену не определяет, а принимает.
За 2025 год компания продала 12 млн т удобрений и кормовых фосфатов. Около 4,5 млн т — MAP и DAP, 4,2 млн т — сложные удобрения NPK, 2,6 млн т — азотные, остальное — кормовые фосфаты для животноводства и жидкие удобрения. Выручку по продуктам и рынкам в деньгах компания не раскрывает: в МСФО нет информации по сегментам, и за это аудитор делает оговорку в заключении — она есть и в отчётности за 2024 год.
Кто платит
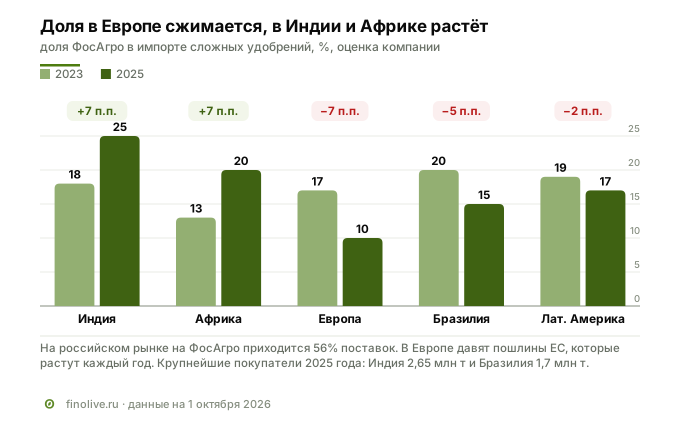
Платят аграрии — в России и в десятках стран. Ни один покупатель в отчётности не назван, но география видна по тоннам. Внутренний рынок — около 3,2 млн т за 2025 год: компания продаёт удобрения в 74 регионах через 37 центров дистрибуции и называет себя крупнейшим поставщиком в стране. На экспорт ушло 8,6 млн т. Крупнейшие покупатели — Индия (2,65 млн т) и Бразилия (1,7 млн т), это цифры из обращения генерального директора в годовом отчёте; быстрее всего, по оценке компании, растут её доли в Индии и Африке.
Для держателя облигаций у этой географии две стороны. С одной — нет зависимости от одного покупателя или одной страны: когда в первом полугодии 2026 года просели продажи в Бразилию и Аргентину, их во многом заменили другие страны Латинской Америки, а отгрузки в Африку выросли почти втрое. С другой — два главных рынка устроены не в пользу компании. В Европе продажи сжимаются на фоне пошлин: доля «ФосАгро» в европейском импорте сложных удобрений за два года упала с 17% до 10% (оценка компании). А в России цены ограничены: производители держат предельные цены по рекомендациям ФАС, и с 2022 года эти пределы не индексировались (ФАС в пересказе «Ведомостей», май 2026 года). Сколько компания зарабатывает на тонне в России и на экспорте, она не раскрывает.
Отрасль: год двух шоков
Фосфорные удобрения — рынок, где цену в 2026 году определяют не столько фермеры, сколько геополитика. С конца февраля из-за войны на Ближнем Востоке был фактически закрыт Ормузский пролив. Через него идёт почти пятая часть мировой торговли MAP и DAP и почти половина мировой торговли серой (IFA, май 2026 года). Катар остановил выпуск серы и аммиака, Иран — аммиака. Ещё раньше, с декабря 2025 года, Китай — крупнейший производитель фосфорных удобрений — по данным Bloomberg и отраслевых аналитиков приостановил их экспорт до конца августа 2026 года, чтобы удержать цены внутри страны. Официального текста решения нет, и вернулся ли Китай на рынок, на 1 октября неясно: марокканская OCP в конце сентября исходила из того, что нет.
Для производителя удобрений это означает два движения сразу. Готовая продукция подорожала: DAP в Мексиканском заливе с января по август 2026 года вырос примерно на 28%, до 794 долл. за тонну, и вернулся к пику августа 2025 года (Всемирный банк). Но сырьё подорожало сильнее: сера, по оценке Всемирного банка, к маю стоила вдвое дороже, чем в январе. Выигрывает тот, у кого своё сырьё; проигрывает тот, кто его покупает. Американская Mosaic из-за дорогой серы сократила выпуск фосфатов в США, марокканская OCP перенесла ремонт на второй квартал.
У этого рынка есть третья особенность: спрос на фосфор чувствителен к цене. Когда удобрения дорожают, фермеры вносят меньше фосфора — это не азот, без которого урожай падает сразу. По оценке IFA, мировое потребление фосфора уже на 4% ниже пика 2020/21 сельхозгода, и растут только Китай и Африка. То есть высокие цены не гарантируют высоких объёмов.
Дальше рынок, скорее всего, остынет. Всемирный банк ждёт, что в 2027 году DAP подешевеет примерно на 10% — за счёт новых мощностей. Крупнейшие стройки — в Саудовской Аравии и Марокко: Ma'aden с 2027 года добавляет 1,5 млн т DAP в год. Сама «ФосАгро» в годовом отчёте пишет, что к 2027–2030 годам по азоту и калию мощностей будет в избытке, а баланс по фосфору решат сроки запуска новых проектов и то, насколько Китай сократит экспорт.
Российских производителей касаются ещё и правила, которые меняются чаще, чем рынок:
- экспортные квоты — с 1 июня по 30 ноября 2026 года на вывоз из России разрешено около 20 млн т удобрений; в квоте азотные, MAP и NPK, а DAP — нет (постановление Правительства № 431);
- внутренние цены — предельные цены по рекомендациям ФАС, без индексации с 2022 года;
- Европа — пошлины на российские удобрения растут каждый год: на сложные удобрения сейчас 6,5% плюс 70 евро за тонну, с июля 2028 года — 6,5% плюс 430 евро; если импорт из России превысит годовой порог объёма, максимальную ставку введут досрочно (регламент ЕС 2025/1227). С 2026 года действует и углеродный налог на импорт CBAM;
- налоги — экспортные пошлины на удобрения отменили с 2025 года, но взамен НДПИ на фосфатное сырьё стал зависеть от мировых цен, а на газ для аммиака ввели акциз.
Конкуренты
В России у «ФосАгро» два крупных конкурента по фосфорным удобрениям — «ЕвроХим» и «Уралхим» — и один публичный, «Акрон». «ЕвроХим» последнюю отчётность по МСФО, которую удалось найти, опубликовал за первое полугодие 2024 года, а в июле 2025 года оба агентства отозвали его рейтинги; отчётности «Уралхима» по МСФО найти не удалось. Поэтому сравнение ниже — с «Акроном» и крупнейшими мировыми производителями фосфатов, у которых, как и у «ФосАгро», своя руда. Показатели посчитаны по отчётности компаний; у каждой своё определение EBITDA, поэтому сравнивать стоит порядок величин, а не десятые доли.
| Компания | Страна | На чём зарабатывает | Сера | Рентабельность EBITDA, 2025 | 1П2026 | Чистый долг ÷ EBITDA, 30.06.2026 |
|---|---|---|---|---|---|---|
| «ФосАгро» | Россия | фосфорные и сложные удобрения, азот | покупная | 34,8% | 22,2% | 2,07 |
| «Акрон» | Россия | в основном азот (47% выручки), сложные удобрения | — | 39% | 42% | 1,43 |
| OCP | Марокко | только фосфатная цепочка | импорт | 38% | 28% | 3,05 |
| Ma'aden, фосфатный сегмент | Саудовская Аравия | DAP, аммиак | своя, но вывоз через Ормуз | 47% | около 33% | — |
| Mosaic | США | фосфаты и калий | покупная | 20% | 14% | 2,61 |
Источники: МСФО и пресс-релизы компаний за 2025 год и первое полугодие 2026 года; у «ФосАгро» рентабельность и нагрузка — без курсовых разниц и без аренды, как считают конкуренты (по расчёту самой компании нагрузка 2,17); у Mosaic — американский стандарт US GAAP; OCP часть бессрочного долга учитывает как капитал, поэтому её нагрузка занижена.
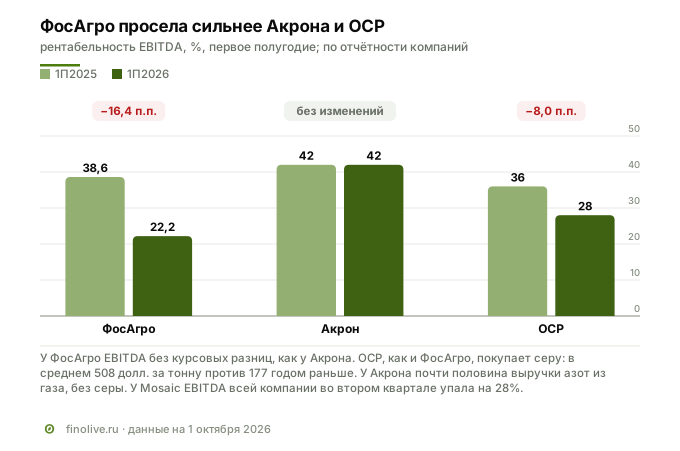
Таблица показывает, где проходит граница. В 2025 году «ФосАгро» была в одной группе с лучшими производителями мира — на уровне OCP и выше американской Mosaic, которая покупает всю серу и около двух третей аммиака. В 2026 году все, кто покупает серу, просели: OCP платила за неё в среднем 508 долл. за тонну против 177 годом раньше, и её рентабельность за полугодие снизилась с 36% до 28%; Mosaic остановила один завод и сократила загрузку другого до 40%. «ФосАгро» просела сильнее — с 38,6% до 22,2%: у неё к дорогой сере добавились крепкий рубль и меньшие продажи азота. Фосфатный сегмент саудовской Ma'aden тоже потерял много: во втором квартале его рентабельность упала до 24% против 47% годом раньше — серу и удобрения ей приходится возить через тот же Ормуз.
«Акрон» — противоположный пример. Почти половина его выручки — азотные удобрения (47% в 2024 году, по данным НКР), а азот делают из газа, без серы; карбамид весной 2026 года из-за Ормуза дорожал быстрее всего. Рентабельность «Акрона» в полугодии осталась на прошлогодних 42%, хотя EBITDA снизилась на 9%. Связь с азотом — наш вывод, сама компания результат так не объясняет. Для держателя облигаций это ориентир: у «Акрона» рейтинг на две ступени ниже — ruAA и AA.ru против AAA, — его юаневый выпуск до 2028 года даёт на бирже 8,85%, чуть больше, чем просит «ФосАгро».
Масштаб у «ФосАгро» мировой. По данным CRU, которые приводит годовой отчёт, компания третья в мире по мощностям фосфорных удобрений — 9,1 млн т после OCP (17,9 млн т) и Mosaic (9,5 млн т) — и третья по производству фосфатного сырья — по нашему расчёту на данных того же отчёта, около 5% мирового выпуска.
Кто владеет и кто контролирует
Прямого ответа отчётность не даёт. В МСФО записано: у компании «отсутствуют непосредственная материнская компания и вышестоящая материнская компания, а также сторона, обладающая конечным контролем» (МСФО за первое полугодие 2026 года, примечание 1). Имена акционеров и членов совета директоров «ФосАгро» не раскрывает, пользуясь правом, которое дало постановление Правительства № 1102: в отчёте эмитента вместо имён и долей стоят «ХХХХХХХ».
Косвенно картина восстанавливается. Дивиденды «акционерам, владеющим более 20% акций», в отчётности составили ровно 43,66% всех выплат. Это совпадает с долей двух компаний — «Хлодвиг Энтерпрайзес» и «Адорабелла», — которые, по данным «Интерфакса», принадлежат структурам семьи основателя Андрея Гурьева; ещё 4,82%, по тем же данным на 2022 год, напрямую принадлежали его супруге Евгении Гурьевой. В последней полной таблице акционеров, которую компания публиковала ещё в 2017 году, обе компании были переданы в трасты, бенефициары которых — Андрей Гурьев и члены его семьи; около 19% тогда было у ректора Горного университета Владимира Литвиненко, в свободном обращении — около 25%. Свежими данными компании доля семьи Литвиненко не подтверждается.
Структура при этом меняется. В июле 2026 года, по сообщению «Интерфакса», Арбитражный суд Московской области по иску Минпромторга приостановил до конца года корпоративные права кипрской Owl Nebula Enterprises в «Хлодвиг Энтерпрайзес». В отчёте эмитента есть запись об изменении состава крупных акционеров на 13 августа 2026 года — кто они теперь, не раскрыто, как и то, связаны ли эти два события.
Для держателя облигаций это значит, что решения о дивидендах и долге принимают акционеры, которых он не видит. Пока эти решения в пользу кредиторов: за 2025 год собрание 30 июня решило дивиденды не выплачивать, хотя в 2025 году компания выплатила 46,6 млрд ₽ за 2024 год и первое полугодие 2025 года. Против решения о невыплате проголосовали 18,5% участвовавших в голосовании голосов; причину отказа компания не называет.
Ключевые лица и публичная история
- Александр Гильгенберг — генеральный директор с 9 июля 2025 года. В группе с 1999 года, с 2019 года руководил АО «Апатит» — компанией, в которой собраны все заводы и рудники группы. Сменил Михаила Рыбникова, который руководил «ФосАгро» с марта 2022 года. Подписывает отчётность.
- Александр Шарабайко — заместитель генерального директора по финансам и международным проектам с 2019 года, второй подписант МСФО. О мартовском юаневом выпуске он сказал: «Мы благодарны инвесторам за проявленный интерес к нашему третьему выпуску юаневых облигаций в непростых условиях на рынке квазивалютных инструментов».
- Совет директоров — десять человек, из них пять независимых (годовой отчёт за 2025 год). Председателем на июль 2025 года был Виктор Черепов; после переизбрания совета 30 июня 2026 года имена скрыты. Полный список руководства — на странице руководства компании.
Публичная история долгая. IPO прошло в 2011 году, акции торгуются на Мосбирже под тикером PHOR, депозитарные расписки — до 2022 года в Лондоне. В марте 2022 года пост генерального директора покинул Андрей Гурьев — младший, сын основателя, а из совета директоров вышли он, сам основатель Андрей Гурьев и Ксавье Роле; с 3 марта 2022 года торги расписками в Лондоне приостановлены. Международные рейтинги уровня BBB- у компании были до 2022 года, с 2023 года остались только российские.
Раскрытие за последние годы заметно сжалось. Пресс-релизов о результатах в 2026 году компания не выпускала (последний — за девять месяцев 2025 года), звонков с инвесторами по итогам 2026 года мы не нашли, последняя презентация на странице презентаций датирована февралём 2021 года. Объяснения результатов за 2026 год есть только в отчёте эмитента за полугодие, опубликованном 21 сентября. Самый полный рассказ о бизнесе и планах — годовой отчёт за 2025 год, включая обращение генерального директора и раздел о стратегии. Вся отчётность — на странице для инвесторов.
Активы, стратегия и развитие
Главный актив — хибинские рудники: запасы около 1,4 млрд т руды, в 2025 году добыто 42 млн т, из них больше трёх четвертей подземным способом. Хибинский апатит магматического происхождения, поэтому в нём очень мало кадмия — вредной примеси, содержание которой в Европе ограничено и может быть ужесточено. Компания называет себя первой в мире по производству высокосортного фосфатного сырья и входит в тройку мировых лидеров по мощностям сложных фосфорных удобрений.
Стратегия до 2030 года в годовом отчёте подана как проект, который совет директоров ещё должен утвердить; сообщений об утверждении мы не нашли. Цель — нарастить выпуск с 11,8 млн т в 2024 году до 13,7 млн т в 2030 году, и главный прирост даст не базовая продукция, а сложные удобрения NPK: их выпуск должен вырасти на 41%. Наше прочтение этой ставки: сложное удобрение делается под конкретную почву и культуру, а не продаётся как биржевой товар вроде DAP. Под это идут конкретные проекты:
- Балаково — третий этап модернизации, +732 тыс. т удобрений в год за 18,2 млрд ₽: стройка завершена, выход на полную мощность запланирован по итогам 2026 года. Эффект уже виден: в первом полугодии выпуск NPK вырос на 15,6%;
- Восточный рудник — +4,7 млн т апатитового концентрата к 2032 году, 80,7 млрд ₽;
- плато Расвумчорр — новый рудник с проектной мощностью 6 млн т руды к 2034 году. Стоимость компания называет по-разному: 38 млрд ₽ в обращении генерального директора и 43,9 млрд ₽ в разделе о стратегии;
- Волхов — производство водорастворимого MAP для капельного полива; незавершённое строительство по нему за полгода выросло с 1,4 до 5,8 млрд ₽, то есть стройка идёт активно.
Вложения за 2025 год составили 67,3 млрд ₽, на 2026 год генеральный директор называл 70–75 млрд ₽ (ТАСС, октябрь 2025 года). У компании есть собственное правило: инвестиционный бюджет не должен превышать половины плановой EBITDA. В первом полугодии вложения составили 38,3 млрд ₽ — больше половины фактической EBITDA за тот же период. Если заработок во втором полугодии не восстановится, компании придётся либо сократить стройку, либо отступить от собственного правила.
Что показало первое полугодие 2026 года
Цифры за полугодие плохие, и почти все они объясняются одной цепочкой.
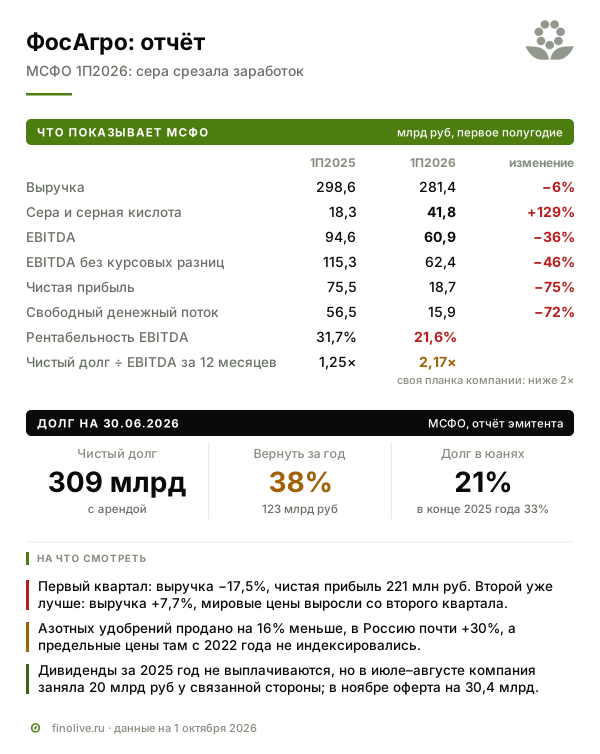
Выручка снизилась на 5,8%, до 281,4 млрд ₽. Компания называет две причины: рубль укрепился к доллару, а удобрений продано меньше. Падение объёмов пришлось на азотные удобрения — минус 16%, тогда как фосфорных продано даже на 3% больше. Внутри — разворот географии: в Россию отгрузки выросли почти на 30%, в Африку — почти втрое.
Расходы выросли намного сильнее выручки, и главная статья — сера. На серу и серную кислоту за полгода ушло 41,8 млрд ₽ против 18,3 млрд годом раньше и 6,1 млрд два года назад. Это уже 14,8% выручки против 6,1% год назад. «На маржинальность продаж оказал влияние рост себестоимости производства на фоне увеличения цен на основные покупные сырьевые ресурсы (в особенности серу)», — пишет компания в отчёте эмитента.
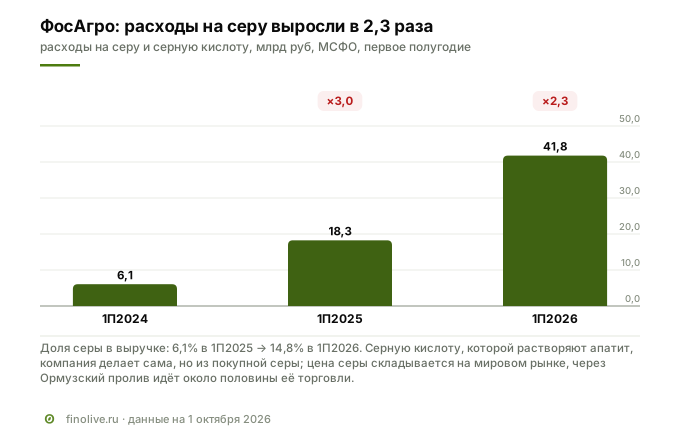
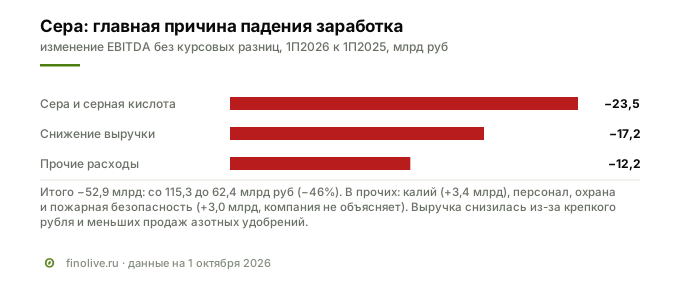
EBITDA — операционная прибыль до амортизации, то есть то, что бизнес зарабатывает своими операциями до процентов и налогов, — упала на 35,6%, до 60,9 млрд ₽, рентабельность — с 31,7% до 21,6%. Если убрать курсовые разницы по операционной деятельности, падение ещё глубже: с 115,3 до 62,4 млрд ₽, на 46%. Отчётная EBITDA выглядит мягче только потому, что год назад её уже уменьшал курсовой убыток. Из 52,9 млрд ₽ потерянного заработка 23,5 млрд — это сера, 17,2 млрд — снижение выручки, остальное — калий, персонал и прочие расходы. Среди прочих есть статья, которую компания не объясняет: охрана и пожарная безопасность подорожали с 1,2 до 4,2 млрд ₽.
Почему высокие мировые цены не спасли полугодие, компания объясняет сама: «Конъюнктура на мировом рынке удобрений оказала незначительный эффект на показатель, поскольку активный рост цен начался только во 2-м квартале». Это видно по кварталам. Первый квартал был провальным: выручка −17,5% к прошлому году, чистая прибыль всего 221 млн ₽. Во втором квартале выручка уже выросла на 7,7%, хотя EBITDA всё ещё была на четверть ниже прошлогодней.
Чистая прибыль упала на 75%, до 18,7 млрд ₽. Помимо операций, здесь сработал курс: год назад укрепление рубля дало компании 34,5 млрд ₽ курсовой прибыли по валютному долгу, в этом году курсовые разницы по долгу дали минус 2 млрд. Для понимания бизнеса важнее не прибыль, а деньги: свободный денежный поток — операционный поток за вычетом инвестиционного — составил 15,9 млрд ₽ против 56,5 млрд годом раньше.
Отдельный вопрос — внутренний рынок. Отгрузки в Россию за полугодие выросли почти на 30%, компания называет его приоритетным. Предельные цены в России по рекомендациям ФАС не индексировались с 2022 года, а сера стоит по мировым ценам. Сколько компания зарабатывает на российской тонне по сравнению с экспортной, она не раскрывает, и среди причин падения заработка внутренний рынок она не называет.
Долг: выше своей планки
Чистый долг на 30 июня — 309,2 млрд ₽, это 2,17 годовой EBITDA (отчёт эмитента). Сама компания считает комфортным уровень ниже 2 (годовой отчёт, раздел «Управление долгом»), а Эксперт РА в марте ждал «рост метрики долговой нагрузки немногим выше 1,5х». С начала года чистый долг даже немного снизился, с 320,5 до 309,2 млрд ₽, но по сравнению с серединой 2025 года (245,7 млрд) он вырос на четверть, а главное — сократился заработок, которым долг измеряют.
Сроки короткие. Из 326 млрд ₽ кредитов и облигаций 123 млрд, то есть 38%, нужно вернуть в течение года. В ноябре по рублёвому выпуску БО-02-01 предстоит оферта на 30,4 млрд ₽ (заявки по МСФО — до 12 ноября, выкуп на бирже назначен на 17 ноября), на балансе есть банковские кредиты на 44,5 млрд, а в июле–августе компания взяла ещё 20 млрд ₽ краткосрочных займов у связанной стороны — кто это, отчётность не называет. В первом полугодии такой же заём на 25,3 млрд ₽ компания получила и вернула; такие займы она брала и в 2025 году.
Позиция компании в годовом отчёте звучит так: «Несмотря на доступность рынков долгового финансирования, в текущем году Компания будет отдавать предпочтение погашению задолженности, а не ее рефинансированию». На деле долг в основном рефинансируется: за полугодие компания погасила 138,9 млрд ₽ и заняла 134,4 млрд — в марте 1,5 млрд юаней, в апреле 70 млрд ₽, в сентябре добавились 40 млрд ₽, теперь новый юаневый выпуск.
По валютам долг за полгода сдвинулся в сторону рубля: доля рублёвого выросла с 27% до 42%, юаневого снизилась с 33% до 21%, долларовый — 37%. Юаневая доля упала в основном из-за погашения юаневых банковских кредитов — по нашему расчёту, с примерно 75 до 41 млрд ₽ — и выпуска БО-П01-CNY на 2 млрд юаней в апреле; ещё один юаневый выпуск, на 1 млрд юаней, компания погасила уже в августе. Ковенанты — обязательства перед кредиторами по долговой нагрузке и покрытию процентов, например держать чистый долг не выше трёх годовых EBITDA, — в отчётности есть, но касаются только небольшой части займов, около 9,4 млрд ₽.
Что говорят агентства
Оба рейтинга — наивысшие по российским шкалам. АКРА подтвердило AAA(RU) 10 марта 2026 года и объясняет его «очень сильной оценкой операционного профиля, очень крупным размером бизнеса, очень высокой рентабельностью, низкой долговой нагрузкой». Эксперт РА подтвердил ruAAA 11 марта; среди сдерживающих факторов он называет волатильность цен на удобрения и отдельно — валютный риск в виде укрепления рубля, который в 2026 году и случился.
Важная деталь: оба рейтинга подтверждены до плохого полугодия, и по устаревшим данным. АКРА анализировало МСФО за 2024 год, Эксперт РА — за девять месяцев 2025 года. В допущениях АКРА цена DAP — 570–675 долл. за тонну в 2026–2028 годах; фактическая цена сейчас выше, и это в пользу компании, а рубль в тех же допущениях слабее нынешнего — 100 ₽ за доллар к 2028 году, и это против. Негативный триггер АКРА — рост отношения общего долга к FFO (денежному потоку от операций до изменений оборотного капитала) выше 2,0 при снижении покрытия процентов FFO ниже 5,0, причём оба показателя средневзвешенные за 2023–2028 годы: один слабый год сам по себе триггер не включает. Дальше рейтинги будут пересматривать уже с учётом 2026 года — обычно это происходит весной.
Зачем компании деньги и почему юани
Цель выпуска компания не называет. По датам видно, что это рефинансирование: в августе погашен юаневый выпуск БО-02-02 на 1 млрд юаней, в ноябре — оферта на 30,4 млрд ₽, впереди краткосрочные займы у банков и связанной стороны. Новый выпуск отчасти возвращает юаневый долг, который компания только что погасила.
Почему именно юани — вопрос, на который у «ФосАгро» нет того ответа, который был у РУСАЛа. Выручки в юанях у компании практически нет. Эксперт РА пишет прямо: «Основной валютой формирования выручки Группы выступает доллар США, при этом операционные затраты преимущественно рублевые». На 30 июня на балансе было юаневых активов на 21 млн ₽ против 69,8 млрд ₽ юаневых обязательств (МСФО, примечание 23). Компания объясняет выбор валюты так: «учитываются доступность различных валют и структура выручки Компании, которая по итогам 2025 года почти на 72% является валютной».
Отсюда наш вывод о причине: юани просто дешевле рублей. Собственные рублёвые облигации «ФосАгро» на бирже дают 15,65% годовых, юаневые — 8,53%. Для компании с долларовой выручкой юаневый долг — это способ платить вдвое меньший процент, принимая на себя риск того, что юань подорожает к доллару. Для инвестора всё зеркально: он получает вдвое меньший купон, но в валюте, и выигрывает, если рубль ослабнет.
С чем сравнивать ставку
Лучшие ориентиры — соседние юаневые бумаги с тем же рейтингом и собственные бумаги компании. На 30 сентября по средневзвешенным ценам биржи:
- собственный юаневый выпуск «ФосАгро» БО-02-05 — размещён в марте под 8%, гасится в мае 2029 года, сейчас торгуется чуть ниже номинала с доходностью 8,53%;
- Атомэнергопром 001Р-18 — тот же рейтинг AAA, тот же срок полтора года, размещён 29 сентября под 8,5%; на второй день торгов — 8,79% (разбор выпуска);
- Акрон БО-002P-02 — главный российский конкурент «ФосАгро» с рейтингом на две ступени ниже, гасится в сентябре 2028 года, доходность 8,85%.
На верхней границе ориентира новый выпуск даёт 8,78% эффективной доходности — вровень с Атомэнергопромом и на четверть процентного пункта выше собственного более длинного выпуска. На нижней границе, 8,24%, он уже ниже БО-02-05. Это снимок одного дня: 29 сентября, в первый день торгов, Атомэнергопром давал 9,01%. Летом юаневые бумаги AAA размещались дешевле — Полюс и Норникель в июне с купонами 7,6–7,8%, и сейчас эти выпуски стоят около 97% номинала, — так что ставки в юанях за лето выросли, и новый ориентир этот рост отражает.
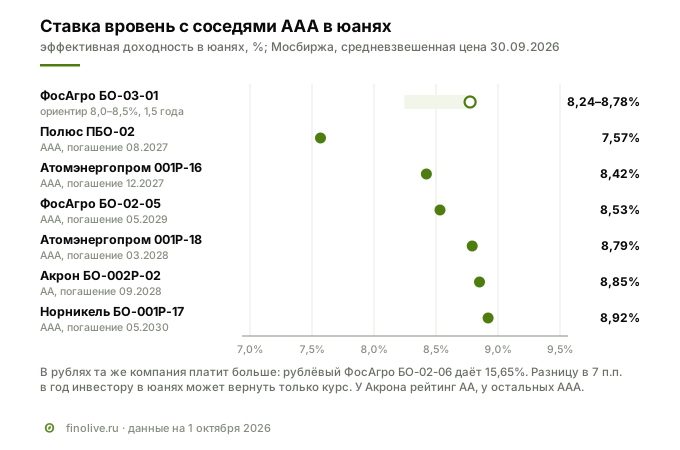
Важнее другое сравнение — с рублями. Рублёвый выпуск той же компании до 2029 года даёт 15,65%, ОФЗ на полтора года по кривой Банка России — 14,4%. Разница в 6–7 процентных пунктов в год — это цена, которую инвестор платит за то, что держит деньги в юанях. Вернуть её может только курс.
Сценарии курса: когда юани дают больше рублей
Посчитаем на одной бумаге. Покупка по номиналу 1 000 юаней по курсу 1 октября стоит 12 473 ₽. За полтора года при купоне 8,5% придут шесть купонов на 127 юаней, в конце вернут 1 000 юаней. Итог в рублях зависит только от курса на погашении. Для простоты все выплаты пересчитаны по курсу погашения, без реинвестирования и до налога; колонка «после НДФЛ» учитывает налог 13% с купонов и с курсовой разницы упрощённо за весь срок: на деле налог с купонов 2027 года платится в 2027 году, курсовая разница учитывается при погашении, а с дохода свыше 2,4 млн ₽ в год ставка 15%.
| Курс юаня на погашении | Изменение курса | Получено, ₽ | Доход, ₽ | Доход за 1,5 года | В годовых | После НДФЛ за 1,5 года |
|---|---|---|---|---|---|---|
| 11,16 ₽ — как в конце 2025 года | −10,5% | 12 578 | +105 | +0,8% | +0,6% | +0,7% |
| 11,50 ₽ | −7,8% | 12 962 | +489 | +3,9% | +2,6% | +3,4% |
| 12,47 ₽ — не меняется | 0% | 14 059 | +1 586 | +12,7% | +8,3% | +11,1% |
| 13,50 ₽ | +8,2% | 15 217 | +2 743 | +22,0% | +14,2% | +19,1% |
| 15,00 ₽ | +20,3% | 16 907 | +4 434 | +35,5% | +22,5% | +30,9% |
Три числа из этой таблицы стоит держать в голове:
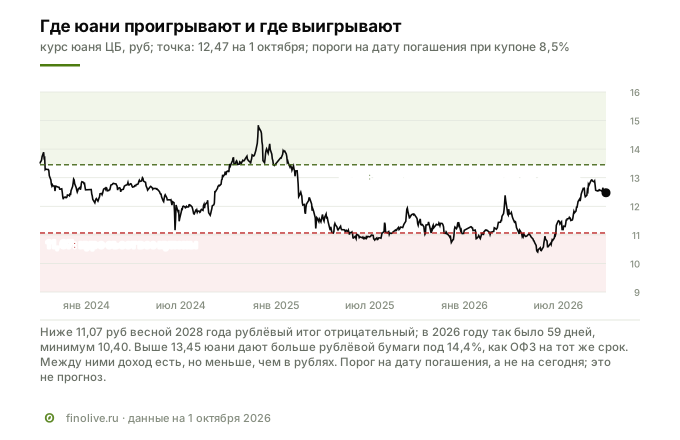
- 11,07 ₽ — курс безубыточности. Если к весне 2028 года юань подешевеет до этого уровня, курс съест все купоны, и рублёвый итог будет нулевым. Это ниже курса конца 2025 года, но не фантастика: в 2026 году юань 59 дней стоил дешевле, а 22 мая опускался до 10,40 ₽;
- 13,45 ₽ — курс равной выгоды с рублями. Рублёвая бумага с доходностью ОФЗ на те же полтора года, 14,4% годовых, принесла бы за срок 21,6% тем же способом счёта. Юаневый выпуск догонит её, если юань подорожает на 7,9%, примерно на 5,2% в год. С рублёвыми облигациями самой «ФосАгро» планка выше — они дают 15,65%, но и гасятся позже, в 2029 году;
- за последний год юань подорожал на 8%, с начала 2026 года — на 11,8%. Прошлый год был удачным для валютных бумаг, но это не прогноз.
Пример. Инвестор вкладывает 37 420 ₽ — минимальные 3 000 юаней по курсу Банка России на 1 октября, без учёта спреда и комиссии за обмен валюты. Если курс через полтора года останется 12,47 ₽, он получит около 42 180 ₽ до налога, на 4 760 ₽ больше. Если юань подешевеет до уровня конца 2025 года, 11,16 ₽, итог составит около 37 730 ₽ — почти без дохода. Если подорожает до 13,50 ₽, около 45 650 ₽. Рублёвая бумага с доходностью ОФЗ на тот же срок, 14,4% годовых, тем же способом счёта принесла бы около 45 490 ₽: юаневый выпуск обгоняет её, только если юань к погашению дороже 13,45 ₽.
Что говорит в пользу выпуска
- Мировой масштаб и своё сырьё. «ФосАгро» входит в тройку крупнейших производителей сложных фосфорных удобрений в мире и полностью обеспечена апатитом с хибинских рудников. В отрасли, где выигрывает тот, у кого своё сырьё, это главное преимущество.
- Рынок на стороне компании. Цены на фосфорные удобрения в 2026 году выросли, и по оценке американского банка CoBank останутся выше довоенного уровня до 2028 года. Компания пишет, что рост цен начал сказываться только со второго квартала, и второй квартал уже показал рост выручки.
- Деньги остаются в компании. Дивиденды за 2025 год не выплачиваются, а в прошлом году на них ушло 46,6 млрд ₽ — вдвое больше всего свободного денежного потока компании за 2025 год, около 21 млрд ₽.
- Короткий срок. Полтора года без оферты и амортизации: деньги вернутся весной 2028 года, и курсовой риск ограничен этим сроком.
- Наивысший рейтинг у двух агентств. Ковенанты касаются лишь 9,4 млрд ₽ долга, и, по отчётности, компания их соблюдает и нарушения не ожидает.
Риски
Финансовые. Долг уже выше собственной планки компании, а отчётности за второе полугодие ещё нет. Почти 40% долга нужно вернуть в течение года, и компания закрывает погашения новыми займами, в том числе от связанной стороны, которую не называет. Свободный денежный поток за полугодие сократился почти вчетверо. Если сера останется дорогой, а курс рубля — крепким, нагрузка продолжит расти.
Рыночные. Главный риск этого выпуска — курс. Укрепление рубля до уровня конца 2025 года обнулит доход, а в мае 2026 года рубль был ещё крепче; в рублёвых облигациях той же компании этого риска нет. Второй — цена: июньские юаневые выпуски Полюса и Норникеля сейчас стоят около 97% номинала, и при росте ставок в юанях новая бумага тоже может временно стоить ниже покупки. Третий — ликвидность: юаневые облигации торгуются хуже рублёвых, продать до погашения можно, но с потерей на спреде.
Отраслевые. Сера может остаться дорогой надолго: часть её мирового предложения ушла с рынка вместе с ближневосточным производством, а Китай, по данным консалтинговой компании Exiger, объявил о прекращении экспорта серной кислоты с мая. Спрос на фосфор чувствителен к цене, и дорогие удобрения фермеры покупают меньше. С 2027 года рынок ждёт новые мощности и, по прогнозу Всемирного банка, снижение цен на DAP — ещё до погашения выпуска.
Регуляторные и правовые. Компания работает в коридоре из правил: экспортные квоты, ограниченные внутренние цены, растущие пошлины ЕС и углеродный налог на импорт, НДПИ, который растёт вместе с мировыми ценами. Отдельно — корпоративная непрозрачность: акционеры и совет директоров скрыты, сегменты в МСФО не раскрыты, у аудитора оговорка, а права кипрского владельца в одной из структур крупнейшего пакета приостановлены судом по иску Минпромторга.
Красные флаги: что смотреть в следующих отчётах
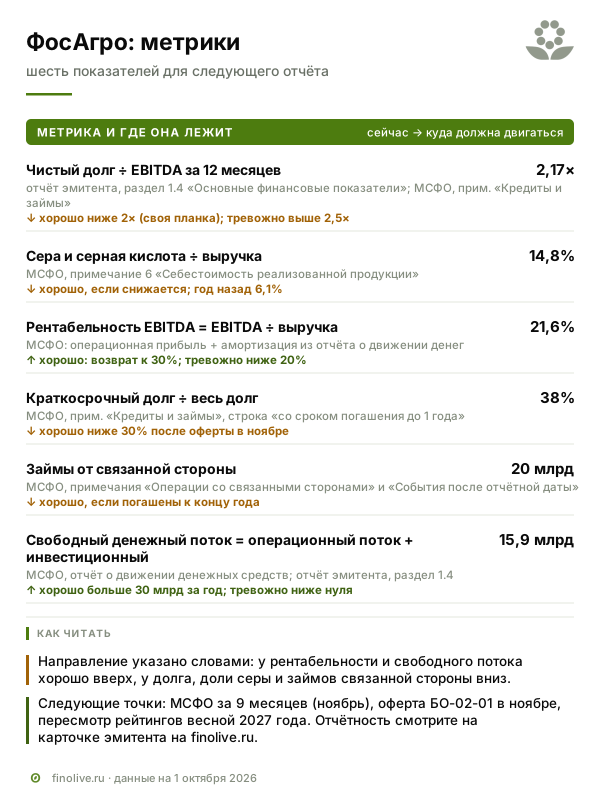
Ближайшие документы — МСФО за девять месяцев (компания публикует их в ноябре) и годовая отчётность за 2026 год. Метрики ниже показывают, подтвердится ли тезис о восстановлении заработка. Отчётность и рейтинги компании — на карточке эмитента.
| Метрика и как считается | Где смотреть | Сейчас | Что подтвердит или опровергнет |
|---|---|---|---|
| Чистый долг ÷ EBITDA за 12 месяцев | отчёт эмитента, раздел 1.4; МСФО, «Кредиты и займы» | 2,17× | хорошо — вернуться ниже 2× (своя планка компании); тревожно — выше 2,5× |
| Сера и серная кислота ÷ выручка | МСФО, примечание 6 «Себестоимость» | 14,8% (год назад 6,1%) | хорошо — снижение; тревожно — рост выше 15% |
| Рентабельность EBITDA = EBITDA ÷ выручка | МСФО: операционная прибыль + амортизация | 21,6% (год назад 31,7%) | хорошо — возврат к 30% во втором полугодии; тревожно — ниже 20% |
| Краткосрочный долг ÷ весь долг | МСФО, «Кредиты и займы», сроки погашения | 38% | хорошо — ниже 30% после ноябрьской оферты; тревожно — рост и новые займы связанной стороны |
| Займы от связанной стороны | МСФО, «Операции со связанными сторонами», «События после отчётной даты» | 20 млрд ₽ за июль–август | хорошо — погашены к концу года; тревожно — растут |
| Свободный денежный поток = операционный + инвестиционный | МСФО, отчёт о движении денег; отчёт эмитента, раздел 1.4 | 15,9 млрд ₽ за полугодие (год назад 56,5) | хорошо — больше 30 млрд за год; тревожно — ниже нуля |
Итог
«ФосАгро» — бизнес мирового масштаба со своим сырьём, и в этом его сила. 2026 год показал другую сторону той же модели: заработок зависит от покупной серы сильнее, чем казалось. Удобрения подорожали, но сера — быстрее, рубль укрепился, продажи азота упали. Долг поднялся выше собственной планки, раскрытие сжалось, дивиденды остановлены — последнее в пользу кредиторов. Ставка нового выпуска стоит на уровне соседних юаневых выпусков AAA на тот же срок, без отдельной надбавки за ухудшение метрик. Главный фактор итога — не компания, а курс юаня.
Кому подойдёт. Тем, кто хочет держать часть денег в юанях на полтора года у эмитента с наивысшим рейтингом, ожидает ослабления рубля и согласен на купон на уровне рынка. Тем, кто получает доход или платит в юанях и ищет, куда положить валюту на этот срок.
Кому не подойдёт. Тем, кто сравнивает доход с рублёвыми ставками: рублёвые бумаги той же компании дают почти вдвое больше, и юаневый выпуск обгонит их только при заметном росте курса. Тем, кто хочет надбавку за ухудшение отчётности. Тем, кто не готов к курсовому убытку и к тому, что рублёвая стоимость бумаги будет меняться вместе с курсом ежедневно.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Почему у «ФосАгро» упала прибыль в 2026 году?
Главная причина — подорожание серы. Компания делает серную кислоту для фосфорных удобрений из покупной серы, и за первое полугодие 2026 года расходы на неё выросли с 18,3 до 41,8 млрд ₽. Добавились укрепление рубля и снижение продаж азотных удобрений на 16%. EBITDA упала на 35,6%, без курсовых разниц — на 46%, чистая прибыль — на 75%.
Есть ли у «ФосАгро» выручка в юанях?
Практически нет. Основная валюта выручки — доллар США, это пишет Эксперт РА; юаневых активов на балансе на 30 июня было на 21 млн ₽ против 69,8 млрд ₽ юаневых обязательств. Судя по цифрам, компания занимает в юанях потому, что это дешевле: её юаневые облигации на бирже дают около 8,5%, рублёвые — 15,65%.
При каком курсе юаня облигация БО-03-01 станет убыточной?
При курсе около 11,07 ₽ за юань на погашении весной 2028 года рублёвый итог будет нулевым: курс съест все купоны. При неизменном курсе 12,47 ₽ доход за полтора года — около 12,7% до налога, или 8,3% годовых без реинвестирования.
Что даст больше: юаневый выпуск или рублёвая облигация?
Зависит от курса. Новый юаневый выпуск даёт 8,24–8,78% эффективной доходности в юанях, ОФЗ на те же полтора года — 14,4% в рублях, рублёвые облигации самой «ФосАгро» до 2029 года — 15,65%. Юаневый выпуск догонит рублёвую бумагу на тот же срок, только если юань подорожает примерно на 7,9%, до 13,45 ₽.
Можно ли получать купоны по облигации в рублях?
Да. По умолчанию купоны и погашение приходят в юанях, но по заявлению инвестора их можно получать в рублях по курсу Банка России на рабочий день перед выплатой. Налог в любом случае считается в рублях.
Смежные материалы
- Облигации РУСАЛ БО-001Р-17: Азия платит 58% выручки, поэтому и долг в юанях — как выглядит юаневый долг у компании, у которой юаневая выручка есть.
- Облигации Атомэнергопром 001P-18: монополия на АЭС занимает в юанях дороже, чем летом — ближайший сосед по сроку и рейтингу.
- Источники дохода инвестора: купон, дисконт, курсовая разница — откуда складывается итог валютной облигации.
- Виды доходности облигации — чем эффективная доходность отличается от купона.
Данные на 1 октября 2026 года: МСФО ПАО «ФосАгро» за первое полугодие 2026 года, первый квартал 2026 года и 2025 год, отчёт эмитента за 6 месяцев 2026 года, годовой отчёт за 2025 год, релизы АКРА (10.03.2026) и Эксперт РА (11.03.2026), карточка размещения Т-Инвестиций, Московская биржа, курс и кривая ОФЗ Банка России, Всемирный банк, IFA, CoBank, постановления Правительства РФ, регламент ЕС 2025/1227, «Интерфакс», «Ведомости», ТАСС. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.