Облигации «Газпром нефти» 005Р-11R и 005Р-12R: прибыль удвоилась, надбавка не сжалась
Два транша флоатеров на 52 млрд ₽ под ключевую ставку плюс 1,5% и 1,7%. Что показало полугодие, сколько у компании долга на самом деле и почему AAA здесь не собственный рейтинг.
ПАО «Газпром нефть» 9 сентября 2026 года собрало книгу заявок сразу на два выпуска с плавающим купоном: 005Р-11R на 42 млрд ₽ на три года и 005Р-12R на 10 млрд ₽ на пять лет. Купон в обоих — ключевая ставка Банка России плюс надбавка, 1,5% и 1,7%; при ключевой 14% это 15,5% и 15,7% годовых. Выплаты ежемесячные, оферты и амортизации нет. Книга определила ставку и закрылась, но участие ещё открыто: поручение брокеру принимают до технического размещения 18 сентября, уже по зафиксированной надбавке. Полугодие компания закрыла с операционной прибылью почти вдвое выше прошлогодней, но занимает у верхней границы того, что платят эмитенты с таким же рейтингом.
Параметры выпусков
| 005Р-11R | 005Р-12R | |
|---|---|---|
| Объём | 42 млрд ₽ | 10 млрд ₽ |
| Срок | 3 года | 5 лет |
| Ориентир надбавки | КС + 1,6% | КС + 1,8% |
| Итог книги | КС + 1,5% | КС + 1,7% |
| Купонный период | 30 дней | 30 дней |
| Оферта, амортизация | нет | нет |
| Книга заявок, ставка | 9 сентября 2026 | 9 сентября 2026 |
| Приём поручений брокером | до размещения, срок свой | то же |
| Размещение, начало торгов | 18 сентября 2026 | 18 сентября 2026 |
Книга сжалась на 10 базисных пунктов в обоих траншах, и это обычно: «Россети» в книге 4 сентября прошли столько же, с 1,40% до 1,30%, «ФосАгро» 2 сентября — 25 пунктов, с 1,40% до 1,15%. Отличие не в поведении книги, а в стартовом ориентире: «Газпром нефть» вышла на 20 пунктов выше соседей и на столько же выше закрылась. Базисный пункт — сотая доля процентного пункта.
Флоатер: у этих бумаг нет доходности к погашению
Купон не фиксируется, а пересчитывается каждый период вслед за ключевой ставкой: инвестор знает заранее не ставку, а формулу. Отсюда следствие, которое часто теряется: у флоатера не существует доходности к погашению как числа. Посчитать её можно только под предположение о ключевой ставке на весь срок вперёд.
Названные 15,5% и 15,7% — ставка на ближайшие 30 дней, а не на весь срок. Кривая бескупонной доходности Банка России даёт на три года 15,11%, на пять — 15,72%, но сопоставлять напрямую нельзя: у ОФЗ доходность зафиксирована, у флоатера известна до следующего пересчёта.
Чем зарабатывает компания
«Газпром нефть» — вертикально интегрированная нефтяная компания: добывает углеводороды в Ханты-Мансийском и Ямало-Ненецком округах, Томской, Омской, Оренбургской областях и Якутии, перерабатывает их на заводах в Омске, Москве и Ярославле и продаёт топливо. Запасов «Эксперт РА» насчитывает примерно на 17 лет. За полугодие добыча 65,6 млн тонн нефтяного эквивалента, переработка 20,3 млн тонн и минус 6,3%: заводы останавливались.
Вертикальная интеграция здесь не украшение отчёта, а механизм: компания покупает часть сырья у себя, поэтому падение цены нефти бьёт по добыче, но удешевляет переработку. Он и объясняет полугодие.
Полугодие: разворот и его причина
2025 год был провальным: выручка снизилась на 12,0% до 3 607 млрд ₽, операционная прибыль — на 36,8%, чистая — почти вдвое, до 256 млрд. Причина внешняя, более низкая цена нефти при укрепившемся рубле. Полугодие 2026 года выглядит иначе.
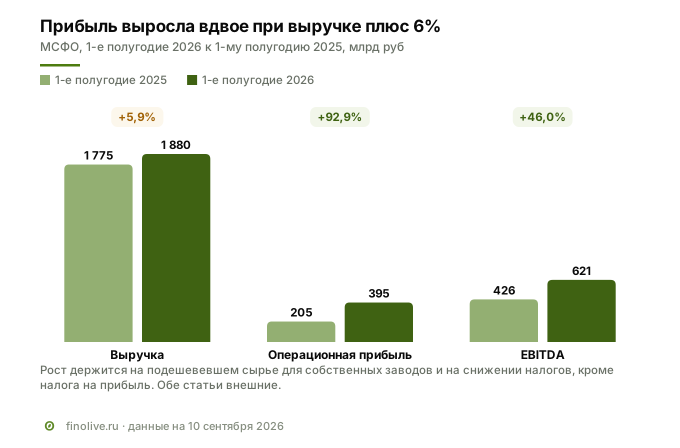
Чистая прибыль выросла с 175,0 до 295,5 млрд ₽, операционный поток с 249,4 до 293,2.
Операционная прибыль выросла на 190,3 млрд ₽, и эта величина раскладывается без остатка: выручка добавила 105,3 млрд ₽, а расходы, вместо того чтобы вырасти вслед за ней, снизились и дали ещё 85,0 млрд.
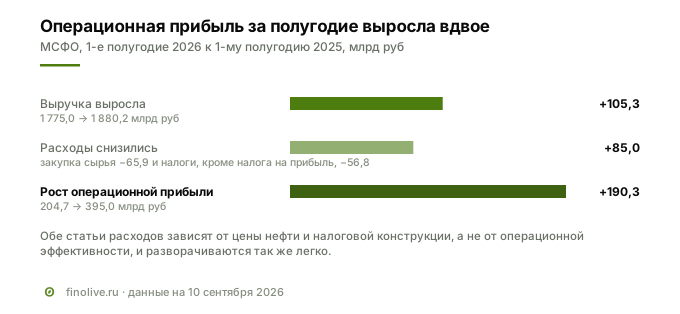
Снижение расходов держится на двух статьях. Закупка нефти, газа и нефтепродуктов подешевела на 65,9 млрд ₽: компания покупает сырьё для своих же заводов, и низкая цена барреля работает в плюс. Налоги, кроме налога на прибыль, уменьшились на 56,8 млрд — нефтяная налоговая конструкция при определённом соотношении цен возвращает часть платежей переработчику. Обе статьи про конъюнктуру, а не про эффективность, и обе так же легко развернутся обратно.
Долг: три слоя вместо одного
Кредиты и займы за полугодие выросли с 1 277,7 до 1 706,9 млрд ₽, на 429,2 млрд, или 33,6%. Денежные средства выросли с 182,9 до 435,4 млрд. Чистый долг в узком определении, кредиты и займы минус деньги, составил 1 271,4 млрд ₽, отношение к EBITDA за последние двенадцать месяцев — 1,15×; компания называет 1,14×. Нагрузка по этому счёту выглядит низкой.
Но рядом в балансе стоят ещё два обязательства, которые ведут себя как долг.
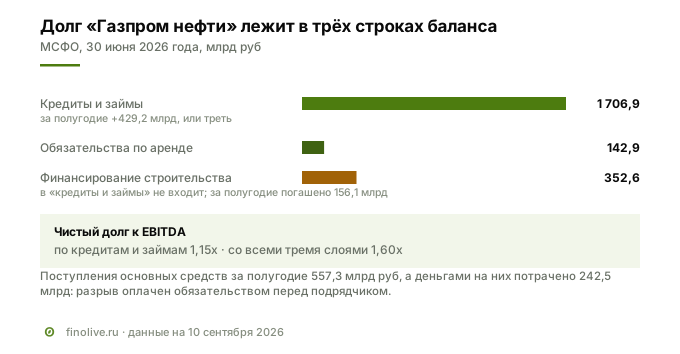
Первый — аренда, 142,9 млрд ₽. Второй интереснее: финансирование строительства, 352,6 млрд ₽, отдельная строка вне «кредитов и займов».
Что за ней стоит, видно из примечания: поступления основных средств за полугодие, включая капитализированные проценты, 557,3 млрд ₽, а деньгами потрачено 242,5 млрд. Меньше половины стройки оплачено кассой.
Если сложить все три слоя и вычесть деньги, расширенный чистый долг составит 1 763,3 млрд ₽, то есть 1,60× к EBITDA вместо 1,15×. На конец 2025 года было 1,75× против 1,21×: нагрузка снижается в обоих счётах, но уровень различается заметно.
Разброс виден и по агентствам: «Эксперт РА» указал долг/EBITDA 2,1× за 2025 год против 1,3× годом ранее, АКРА — средневзвешенное за 2023–2028 годы отношение долга к FFO 1,5×. Ни одна методика не даёт цифру ниже узкого счёта.
Дефицит здесь есть, и виден он только при правильном счёте. В своём релизе компания называет капзатратами 398,6 млрд ₽: приобретение основных средств деньгами, 242,5 млрд, плюс погашение обязательств по стройке, 156,1 млрд. При операционном потоке 293,2 млрд свободный поток выходит минус 105,4 млрд ₽, а по одной первой строке получился бы плюс 50,7. Отрицателен он не первый период: за 2025 год минус 164,2 млрд против плюс 318,3 млрд в 2024-м. Дивиденды 42,51 ₽ на акцию, около 200,6 млрд ₽, при таком потоке идут в долг целиком.
Рейтинг AAA — но не собственный
Обе оценки высшие: AAA(RU) от АКРА со стабильным прогнозом от 2 апреля 2026 года и ruAAA от «Эксперт РА» со стабильным прогнозом от 16 июня.
Читать их нужно вместе с одной строкой из релиза АКРА. Оценка собственной кредитоспособности — aa, а не aaa. До высшей ступени рейтинг доведён «паритетом с ПАО «Газпром»», которому принадлежит 95,7% акций, и все три названных агентством повода для понижения относятся не к «Газпром нефти»: снижение её стратегической значимости, потеря контроля и понижение рейтинга самого «Газпрома». Кредитное качество бумаги привязано к материнской компании. Подтверждён рейтинг под сценарий: Urals около 60 долларов за баррель в 2026–2027 годах и курс 92–100 ₽.
С чем сравнивать надбавку
Главная ошибка при сравнении флоатеров — сопоставлять надбавки на разных сроках: спред платится в том числе за срок, и «у ФосАгро 1,15%, а здесь 1,5%» ничего не значит, пока не сказано, что у ФосАгро выпуск на 2,1 года. Ниже — рублёвые флоатеры к ключевой ставке у эмитентов AAA, размещённые с июня 2026 года на сроке 2,4–3,5 года; данные из базы Finolive по выдаче Московской биржи.
| Размещение | Выпуск | Срок | Надбавка |
|---|---|---|---|
| 17 июля | Нижнекамскнефтехим 001Р-04 | 2,96 г | КС + 1,20% |
| 9 сентября | Россети БО 001Р-21R и 22R | 2,96 г | КС + 1,30% |
| 27 августа | СИБУР Холдинг 001Р-11 | 2,96 г | КС + 1,40% |
| 18 сентября | Газпром нефть 005Р-11R | 3 г | КС + 1,50% |
Всего таких размещений с июня четырнадцать, медиана — КС + 1,33% при границах 1,00 и 1,50%; без двух выпусков «Газпром капитала» медиана 1,30%. Надбавка нового выпуска стоит у верхней границы, вместе с «Газпром капиталом», «Магнитом» и «Атомэнергопромом». Ближайшее сравнение — «Россети»: тот же рейтинг и срок, книга 4 сентября, надбавка на 20 пунктов ниже.
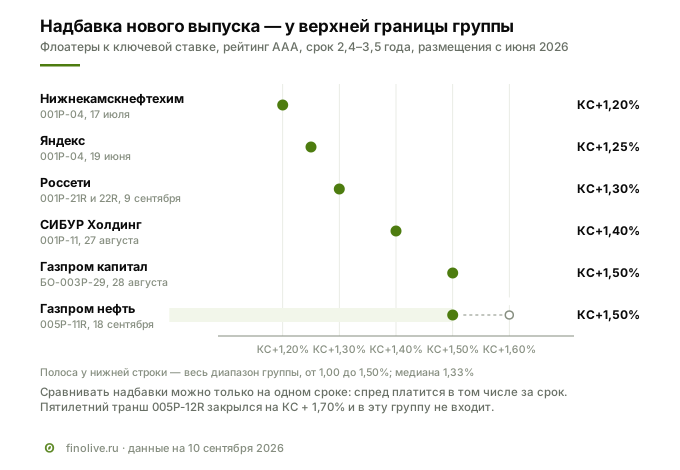
Объяснение, скорее всего, в объёме: за 2026 год до сентября «Газпром нефть» разместила флоатеров на 585 млрд ₽ шестью выпусками, с новыми траншами выходит 637 млрд. Инвестор с выбранным лимитом на эмитента требует за следующую порцию доплату.
Собственная линейка это поддерживает: на трёхлетнем сроке надбавка держится на 1,5% с января, хотя рынок ушёл ниже. Исключение одно — 005Р-08R в мае под КС + 1,0%, и объяснить его по публичным данным нельзя.
Пятилетний транш сравнивать труднее: длинных флоатеров AAA мало. В 2026 году на сроке свыше четырёх лет размещались «Полюс» под КС + 1,20% и «Россети» под КС + 1,30%, оба на 6,9 года. КС + 1,7% на пять лет на 40 пунктов выше, чем «Россети» за без малого семь.
Риски
Финансовый. Кредиты и займы выросли на треть за полугодие; с учётом аренды и стройки нагрузка 1,60× EBITDA, а не 1,15×. Отчётность раскрывается сокращённо: строки уплаченных процентов в ней нет, поэтому покрытие независимо не проверяется, а «Эксперт РА» оценил его за 2025 год в 3,2× против 7,7× годом ранее. Рейтинг держится на поддержке материнской компании.
Рыночный. Купон идёт вслед за ключевой ставкой, и при её снижении доход падает автоматически. Объём бумаг эмитента на рынке велик: это уже отражается в надбавке и может давить на котировки при следующих размещениях.
Отраслевой. Переработка снизилась на 6,3% при сохранившейся добыче: заводы простаивали. Прибыль полугодия сделана внешними факторами, и разворот цены нефти или курса меняет картину быстро и в обе стороны.
Регуляторно-законодательный. Налоги, кроме налога на прибыль, весят больше себестоимости: за полугодие 463 млрд ₽ при выручке 1 880 млрд. Сдвиг параметров расчёта на несколько процентов сопоставим со всей операционной прибылью.
Красные флаги: что отслеживать держателю
Всё проверяется по отчётности эмитента — годовой весной и полугодовой в августе — и по карточке эмитента на /issuers/30.
- Обязательства по финансированию строительства. 352,6 млрд ₽ на 30 июня 2026 года. Их рост при неизменных «кредитах и займах» означает, что долг растёт мимо привычной строки.
- Кредиты и займы. 1 706,9 млрд ₽, плюс треть за полугодие. Второе такое полугодие сдвинет расширенную нагрузку выше 2×.
- Разрыв между поступлениями основных средств и денежным capex. За полугодие 557,3 против 242,5 млрд ₽. Сужение означало бы, что стройка перешла на собственные деньги.
- Рейтинг «Газпрома». Именно он, а не показатели «Газпром нефти», определяет высшую ступень. Сейчас AAA(RU), стабильный.
- Объёмы переработки. 20,3 млн тонн за полугодие, минус 6,3%. Снижение сжимает ту маржу, на которой сделано полугодие.
Кому подходит выпуск
Выпуск подойдёт инвестору, который хочет защиты от роста ключевой ставки в бумаге высшей категории и принимает, что доход снизится, когда ставка пойдёт вниз. Трёхлетний транш даёт надбавку у верхней границы своей группы, и платят за это объёмом предложения эмитента, а не более слабым кредитом.
Не подойдёт тому, кто хочет зафиксировать ставку на весь срок или рассчитывает заработать на переоценке тела при снижении ключевой: у флоатера такой возможности нет.
Вопросы и ответы
Какой купон будет по выпуску 005Р-11R
Плавающий: ключевая ставка Банка России плюс 1,5 процентного пункта, пересчёт каждые 30 дней. Значение первого купона определяется ключевой ставкой на дату его расчёта и на весь срок не фиксируется.
Чем 005Р-11R отличается от 005Р-12R
Сроком, надбавкой и объёмом: три года под КС + 1,5% на 42 млрд ₽ против пяти лет под КС + 1,7% на 10 млрд ₽. Остальные условия совпадают — ежемесячный купон, отсутствие оферты и амортизации, одна дата размещения.
Книга закрылась 9 сентября — можно ли ещё участвовать
Да, это две разные даты. Книга у организаторов определила надбавку, и повлиять на неё больше нельзя. Поручение брокеры принимают до технического размещения 18 сентября: инвестор входит по известной ставке, а не торгуется за неё. Срок приёма у брокеров разный, смотреть надо в своём приложении.
Почему надбавка выше, чем у «Россетей» при одинаковом рейтинге
Рейтинг — не единственный параметр цены. За 2026 год «Газпром нефть» разместила флоатеров на 585 млрд ₽, и лимиты инвесторов на эмитента заполнены. Плюс выше долговая нагрузка, если считать её с учётом стройки.
Смежные материалы
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.