Россети 001Р-21R и 001Р-22R: прибыль вернулась, а свободных денег по-прежнему нет
Сетевая монополия 4 сентября собирает книгу сразу по двум трёхлетним флоатерам на сумму не менее 30 млрд руб под ориентир КС+1,4% — это второй выход на рынок за две недели. За 2025 год прибыль составила 203,4 млрд руб после бумажного убытка, но инвестиционная программа съедает весь операционный поток.
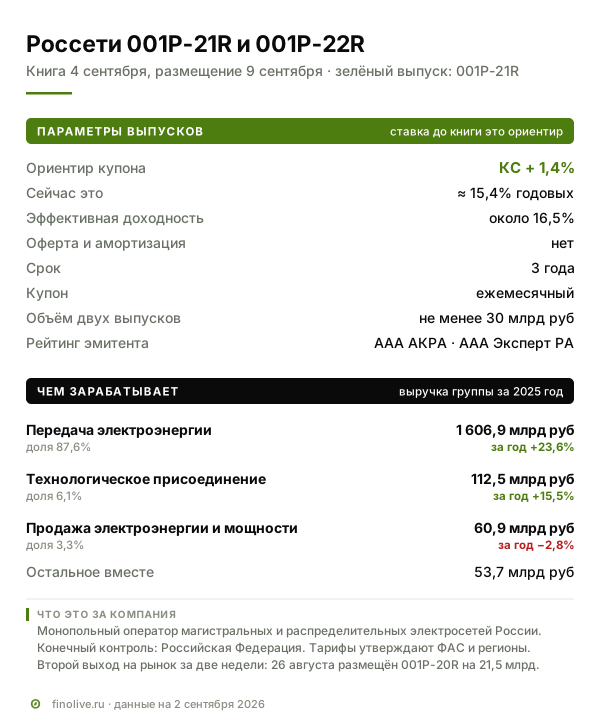
4 сентября 2026 года ПАО «Россети» собирает книгу заявок сразу по двум выпускам, 001Р-21R и 001Р-22R, суммарный объём — не менее 30 млрд ₽. Условия одинаковые: срок три года, купон ежемесячный и привязан к ключевой ставке, ориентир надбавки — не более 1,4 процентного пункта, оферты и амортизации нет, размещение 9 сентября. Рейтинги эмитента AAA(RU) от АКРА и ruAAA от «Эксперт РА», бумаги доступны неквалифицированным инвесторам после тестирования. Разница между выпусками одна: 001Р-21R размещается как «зелёный» — деньги от него пойдут на проекты с экологическим эффектом, и об их расходовании компания обязана отчитываться; на купон и кредитный риск метка не влияет. При ключевой ставке 14% ориентир даёт около 15,4% годовых. Это второй выход компании на рынок за две недели: 26 августа размещён семилетний выпуск 001Р-20R на 21,5 млрд ₽. Занимает компания не от убытков — за 2025 год группа заработала 203,4 млрд ₽ чистой прибыли. Причина в другом: инвестиционная программа стоит больше, чем весь её операционный поток.
Чем зарабатывает компания
«Россети» — оператор электрических сетей: группа называет себя в отчётности «монопольным оператором распределительных и магистральных электрических сетей в Российской Федерации». Юридически эмитент — ПАО «Федеральная сетевая компания — Россети», материнская компания группы, в которую входят и региональные сетевые компании, от «Россети Московский регион» до «Россети Сибирь». Конечный контроль, по той же отчётности, у Российской Федерации в лице Росимущества.
Бизнес-модель проще, чем у большинства эмитентов: компания получает плату за передачу электроэнергии по своим сетям, а тарифы утверждают Федеральная антимонопольная служба и региональные регуляторы. Продавать больше или дороже по собственному решению она не может — но и конкурента, который заберёт объёмы, у неё нет.
Из чего складывается выручка
Консолидированная выручка за 2025 год — 1 834,0 млрд ₽ против 1 505,7 млрд годом раньше, рост 21,8%.
| Направление | 2025, млрд ₽ | Доля | Рост за год |
|---|---|---|---|
| Передача электроэнергии | 1 606,9 | 87,6% | +23,6% |
| Технологическое присоединение | 112,5 | 6,1% | +15,5% |
| Продажа электроэнергии и мощности | 60,9 | 3,3% | −2,8% |
| Прочая выручка и аренда | 53,7 | 2,9% | — |
Почти девять десятых доходов — регулируемая передача. Это делает выручку предсказуемой: за год она прибавила 328 млрд ₽ — двигают её тарифные решения регулятора, а не рыночная цена. Обратная сторона той же медали — рост собственных расходов в тариф перекладывается не автоматически: операционные расходы за год выросли с 1,25 до 1,44 трлн ₽.
Убыток 2024 года был бумажным
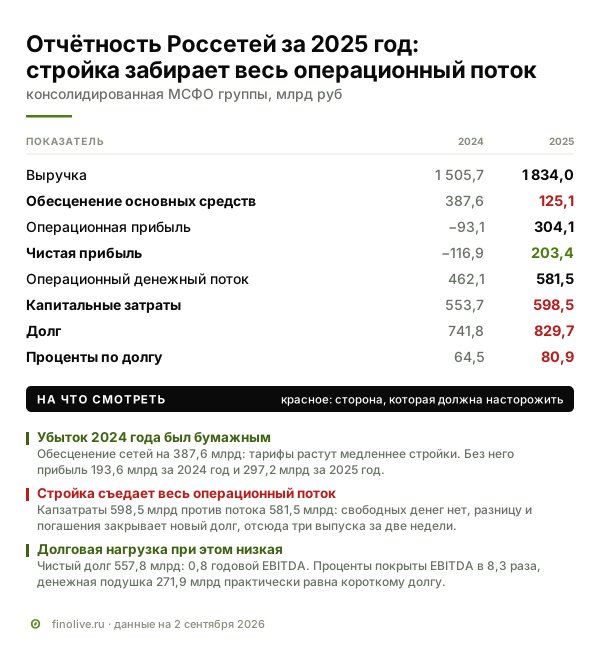
В 2024 году группа отчиталась об убытке 116,9 млрд ₽ — при том, что денег у неё не убавилось: операционный поток остался положительным и почти не изменился к прошлому году. Так бывает, когда результат определяет не бизнес, а бухгалтерская переоценка.
Механизм такой. Сети стоят в балансе как актив — по сути, это обещание, что вложенные в них деньги вернутся будущими платежами за передачу энергии. Раз в год компания обязана проверять, выполнимо ли обещание при утверждённых тарифах. Если стройка подорожала, а тариф вырос меньше, часть стоимости сетей списывается — это и называется обесценением. Расход в отчёте получается огромным, но со счетов не уходит ни рубля.
Причину списаний отчётность называет прямо: «ограничения темпов роста тарифов электросетевых компаний при одновременном увеличении капитальных затрат и сохранении высокой ставки дисконтирования». В переводе с бухгалтерского: регулятор разрешает поднимать тариф медленнее, чем дорожает стройка. В 2024 году списание оказалось особенно крупным — отсюда убыток, без этой строки год был прибыльным. В 2025 году переоценка повторилась в меньшем размере, но её уже перекрыла заработанная прибыль.
Стройка съедает весь операционный поток
Операционный денежный поток за 2025 год — 581,5 млрд ₽. Капитальные затраты — 598,5 млрд ₽. Свободный денежный поток, то есть остаток операционного потока после капитальных затрат, отрицательный: −17,0 млрд ₽. Компания с полутриллионом операционного потока не оставляет себе свободных денег — всё уходит в сети и подстанции, и часть стройки финансируется долгом. Дивиденды картину не меняют: деньгами из группы за год ушло 13,1 млрд ₽ при прибыли 203,4 млрд, и это выплаты миноритариям дочерних компаний.
У этой стройки есть адреса и сроки. Крупнейшая — электроснабжение Восточного полигона, то есть сети под выросшие перевозки по БАМу и Транссибу: в 2025 году в Хабаровском крае заработал переключательный пункт 220 кВ «Байкал», звено энерготранзита от Комсомольска-на-Амуре до портов Ванино, а завершающую линию второго этапа — ВЛ 220 кВ до Ванино — компания планирует ввести в 2026 году. На юге, где пиковые нагрузки растут быстрее всего по стране, в 2025 году усилены узловые подстанции 500 кВ «Ростовская» и «Тихорецк», а на 2026 год запланирован ввод систем накопления энергии на 350 МВт в Краснодарском крае и Крыму. Дальше по календарю — линии к горно-обогатительным комбинатам Тывы в 2026–2027 годах и заходы линии 500 кВ на новую подстанцию «Трубино» в Подмосковье в 2028 году. Почти всё это придётся на срок обращения новых выпусков.
Вторая причина занимать — график погашений. В 2026 году компания уже погасила выпуски 001Р-16R и 001Р-15R по 20 млрд ₽ каждый, в октябре гасится 001Р-14R на 23 млрд ₽.
Долг и его структура
Совокупный долг на конец 2025 года — 829,7 млрд ₽ против 741,8 млрд годом раньше. Денежные средства — 271,9 млрд ₽: подушка практически покрывает весь короткий долг (265,1 млрд). Чистый долг — 557,8 млрд ₽.
EBITDA, то есть прибыль до процентов, налогов и амортизации, компания раскрывает сама: 668,2 млрд ₽ за 2025 год. Отношение чистого долга к EBITDA — 0,83. Если считать консервативно, как операционную прибыль плюс амортизацию, получится 488,4 млрд ₽ и отношение 1,14. Для естественной монополии это низкая нагрузка: у «Т Плюс», энергокомпании с рейтингом AA−, чистый долг к EBITDA равен 1,93.
Проценты: финансовые расходы 80,9 млрд ₽ за год против 64,5 млрд годом раньше, рост на четверть. Покрытие по EBITDA — 8,3 раза, по операционной прибыли — 3,8. Запас здесь большой.
Что означает зелёная метка
001Р-21R — второй «зелёный» выпуск компании; дебютным был 001Р-20R, размещённый 26 августа. По дебютному выпуску средства направляются на рефинансирование мероприятий по покрытию пика энергопотребления в объединённой энергосистеме первой ценовой зоны и строительство инфраструктуры суммарной мощностью 300 МВт.
Для держателя зелёная метка кредитного риска не меняет: платит по бумаге тот же эмитент из тех же потоков, что и по обычным выпускам. Отличие — в целевом использовании средств и обязательстве отчитываться о нём. Второй выпуск того же дня, 001Р-22R, размещается без метки, и условия для инвестора у обоих одинаковые.
Рейтинги и как менялась надбавка
АКРА подтвердило AAA(RU) 7 октября 2025 года, «Эксперт РА» — ruAAA 6 апреля 2026 года. Выпуску 001Р-20R оба агентства присвоили AAA и как отдельной бумаге — в день размещения, 26 августа.
«Россети» занимают флоатерами регулярно, и по этой линейке видно, как менялась цена денег для сильнейшей категории заёмщиков:
| Выпуск | Размещение | Надбавка к ключевой | Объём | Срок |
|---|---|---|---|---|
| 001Р-13R | август 2024 | КС + 1,0% | 65 млрд ₽ | 3 года |
| 001Р-14R | ноябрь 2024 | КС + 1,2% | 23 млрд ₽ | 2 года |
| 001Р-18R | октябрь 2025 | КС + 1,25% | 23,5 млрд ₽ | 7 лет |
| 001Р-19R | ноябрь 2025 | КС + 1,3% | 35 млрд ₽ | 2,8 года |
| 001Р-20R | август 2026 | КС + 1,3% | 21,5 млрд ₽ | 7 лет, амортизация |
| 001Р-21R и 001Р-22R | сентябрь 2026 | КС + 1,4% ориентир | от 30 млрд ₽ | 3 года |
С августа 2024 года надбавка в финальных книгах выросла с 1,0 до 1,3 процентного пункта — при неизменном наивысшем рейтинге эмитента.
Неделя вообще плотная для флоатеров инвестиционного уровня: 1 сентября книгу собирал «Т Плюс» с ориентиром КС + 1,5% при рейтинге AA−, 8 сентября заявки принимает АЛРОСА с ориентиром КС + 1,6% при рейтинге AAA. Ориентир «Россетей» — самый узкий из трёх.
На что обратить внимание в рисках
Тариф отстаёт от стройки, а правила задаёт государство. Причину списаний компания называет сама: рост тарифов ограничен, капитальные затраты растут. Обесценение два года подряд — 387,6 и 125,1 млрд ₽ — это неденежные строки, но они означают, что окупаемость части инвестиций регулятор не гарантирует. Сами правила при этом не константа: методики тарифообразования и параметры индексации пересматриваются нормативными решениями, и на трёхлетнем горизонте выпуска они могут измениться в обе стороны.
Свободного потока нет. Капитальные затраты 598,5 млрд ₽ против операционного потока 581,5 млрд. Пока инвестпрограмма такого масштаба, компания будет занимать регулярно — три выпуска за две недели это иллюстрируют. Для держателя это означает постоянное новое предложение бумаг того же эмитента.
Купон следует за ставкой в обе стороны. При снижении ключевой ставки купон уменьшится вместе с ней. Фиксированной доходности к погашению у флоатера нет.
Процентная нагрузка растёт. Финансовые расходы выросли с 64,5 до 80,9 млрд ₽ за год, долг — с 741,8 до 829,7 млрд. Покрытие пока комфортное, но направление движения именно такое.
Красные флаги. В том смысле, в котором их показывают грани Finolive, жёстких флагов у эмитента нет: дефолтов не зафиксировано, рейтинг наивысший, долг ниже годовой EBITDA. Отслеживать стоит два жёлтых: повторится ли обесценение по итогам 2026 года — третий год подряд означал бы, что тарифная модель системно не окупает стройку, — и выйдет ли из минуса свободный денежный поток. Разбор эмитента по граням — на карточке ПАО «Россети».
Что в плюс. Естественная монополия под контролем государства, 87,6% выручки — регулируемая передача электроэнергии. Чистый долг около одной годовой EBITDA, денежная подушка 271,9 млрд ₽ практически равна короткому долгу, проценты покрыты EBITDA в 8,3 раза, а наивысший рейтинг подтверждён обоими агентствами в течение последнего года.
Вопросы и ответы
Чем 001Р-21R отличается от 001Р-22R
Только зелёной меткой. 001Р-21R — второй зелёный выпуск компании: средства идут на проекты с экологическим эффектом, об их использовании публикуется отдельная отчётность. Срок, купон, номинал и кредитный риск у обоих выпусков одинаковые: платит один и тот же эмитент.
Почему компания с прибылью 203 млрд снова занимает
Прибыль — не свободные деньги. Операционный поток 581,5 млрд ₽ целиком уходит в капитальные затраты 598,5 млрд, свободный поток отрицательный. Добавляется график погашений: в 2026 году уже погашено 40 млрд ₽ старых выпусков, в октябре гасится ещё 23 млрд.
Был ли убыток 2024 года настоящим
По деньгам — нет. Убыток создала неденежная переоценка: компания списала часть стоимости сетей, посчитав, что при ограниченном росте тарифов эти вложения не окупятся. Операционный поток в 2024 году остался положительным — 462,1 млрд ₽. В 2025 году списание повторилось в меньшем размере, но год закрыт с прибылью.
Какой купон получит держатель при текущей ставке
При ключевой ставке 14% и надбавке 1,4 процентного пункта купон составит 15,4% годовых, выплаты ежемесячные. С учётом реинвестирования эффективная доходность — около 16,5%. При изменении ключевой ставки купон пересчитается вслед за ней.
Насколько велика долговая нагрузка
Низкая для масштаба компании. Долг 829,7 млрд ₽, чистый долг 557,8 млрд — 0,83 годовой EBITDA по мере компании и 1,14 по консервативному расчёту. EBITDA покрывает проценты в 8,3 раза.
Смежные материалы
- Т Плюс 002Р-03: разбор размещения
- РусГидро БО-002Р-14: разбор размещения
- Жизненный цикл облигационного выпуска
Дисклеймер. Материал носит информационный характер, не является индивидуальной инвестиционной рекомендацией и не учитывает инвестиционных целей конкретного инвестора. Данные приведены на 2 сентября 2026 года по консолидированной отчётности МСФО за 2025 год, сообщениям организаторов размещения и данным Московской биржи. До закрытия книги заявок ставка купона остаётся ориентиром.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.