АЛРОСА 002Р-03: EBITDA упала втрое, долг вырос вдвое, а надбавка к ключевой — самая высокая в линейке
Крупнейший в мире добытчик алмазов 8 сентября собирает книгу по полуторалетнему флоатеру на 20 млрд руб с ориентиром КС+1,6% — через две недели после отчёта, в котором EBITDA за полугодие сократилась в 2,6 раза, а чистый долг вырос до 3,2 годовой EBITDA. Рейтинг AAA держится на поддержке государства.
8 сентября 2026 года АК «АЛРОСА» собирает книгу заявок по выпуску 002Р-03: 20 млрд ₽ на полтора года, купон ежемесячный и привязан к ключевой ставке, ориентир надбавки — не выше 1,6 процентного пункта, оферты и амортизации нет, размещение 11 сентября. Рейтинги AAA(RU) от АКРА и ruAAA от «Эксперт РА», доступ неквалифицированным инвесторам после теста. При ключевой ставке 14% ориентир даёт 15,6% годовых, с учётом ежемесячного реинвестирования — около 16,8%. Особенность не в условиях, а в моменте: книга открывается через двенадцать дней после отчёта за полугодие с убытком, падением EBITDA в 2,6 раза и ростом чистого долга с 1,2 до 3,2 годовой EBITDA. Ориентир 1,6 — самая высокая надбавка в линейке флоатеров компании при самом коротком сроке.
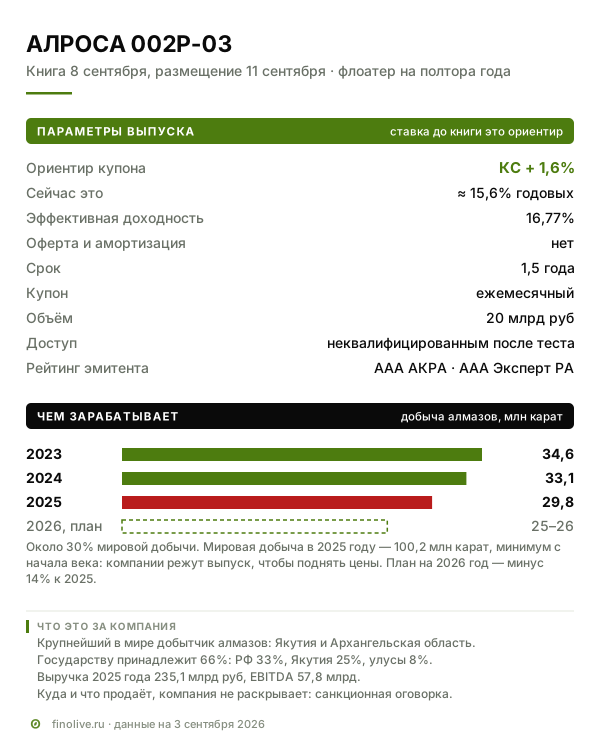
Чем зарабатывает компания
АЛРОСА добывает алмазы: более двадцати месторождений в Якутии и Архангельской области, около 30% мировой добычи. В 2025 году добыто 29,8 млн карат против 33,1 годом раньше — минус 10%, и это решение: компания сокращает выпуск на менее рентабельных участках, чтобы не давить на цены. Мировая добыча в 2025 году упала до 100,2 млн карат, минимума с начала века; план на 2026 год — 25–26 млн карат.
Контроль у государства: 66% акций у Российской Федерации (33%), Якутии (25%) и её районов (8%).
Из чего складывается выручка, компания не показывает: с 2023 года она пользуется правом не раскрывать часть информации, и суммы по сегментам и география продаж в отчёте заменены строкой «доступ к сведениям ограничен». Выручка от продаж составила 235,1 млрд ₽ (МСФО, 2025), на 1,7% меньше 2024 года, и что ни один покупатель не дал больше 10% продаж. Главный потребитель сырья — гранильная отрасль Индии, где обрабатывается около 90% камней мира; её накопленные запасы компания и называет причиной слабых продаж.
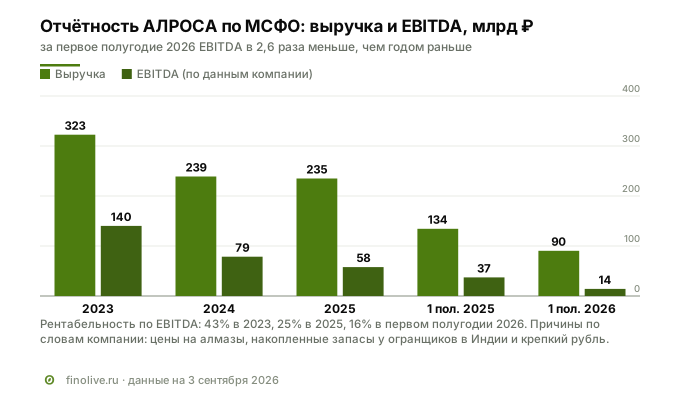
Что случилось за полугодие 2026 года
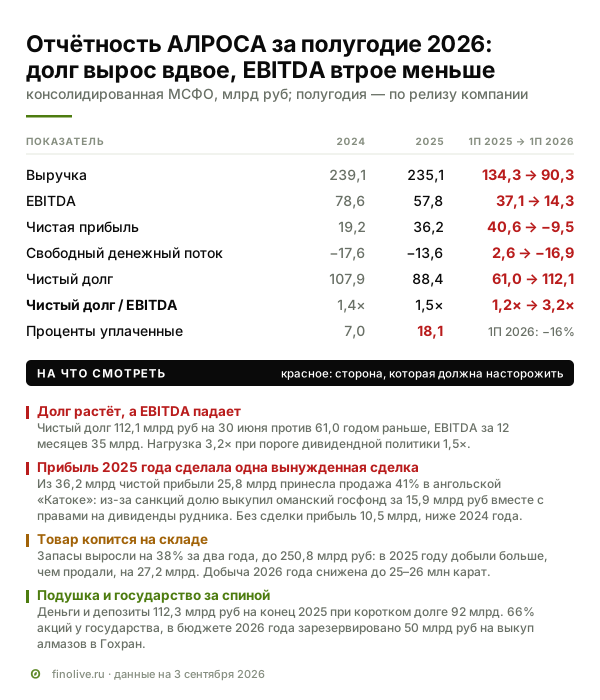
Отчёт от 27 августа — худшее полугодие компании за много лет: выручка от продаж 90,3 млрд ₽ против 134,3 годом раньше (минус 33%), EBITDA 14,3 млрд против 37,1 при рентабельности 15,6% против 27,0%, убыток 9,5 млрд ₽ после прибыли 40,6 млрд. Свободный денежный поток, то есть остаток операционного потока после капитальных затрат, отрицательный: минус 16,9 млрд ₽.
Компания называет три причины: «затянувшийся цикл сокращения объёмов запасов в гранильном секторе и ритейле», геополитическую неопределённость и укрепление рубля — при долларовых ценах на сырьё и рублёвых зарплатах, топливе и налоге на добычу крепкий рубль сжимает выручку при тех же расходах. Ответ — сокращение добычи и затрат: с 1 июля на три месяца остановлены горные работы на «Севералмазе» (около 10% добычи), готовится консервация Верхне-Мунского месторождения. Одновременно копится товар: запасы выросли за два года на 38%, до 250,8 млрд ₽ на конец 2025 года; в 2025 году добыто больше, чем продано, на 27,2 млрд ₽ по себестоимости.
Прибыль 2025 года была разовой
По итогам 2025 года компания показала 36,2 млрд ₽ чистой прибыли, вдвое больше 2024 года, — при падении EBITDA с 78,6 до 57,8 млрд. Причина — одна сделка: 41% в «Катоке», одном из крупнейших алмазных рудников мира, из-за санкций проданы оманскому госфонду Maaden за 15,9 млрд ₽ (доход 6,7 млрд), а переуступка ему прав на дивиденды рудника дала ещё 19,0 млрд. Без этих 25,8 млрд прибыль составила бы 10,5 млрд ₽, ниже 2024 года.
Дивидендов при этом нет: за 2024 год прибыль не распределялась, промежуточных выплат за 2025 год тоже не было. Дивидендная политика запрещает выплаты, пока чистый долг к EBITDA выше 1,5, — по итогам 2025 года порог уже был превышен, на 30 июня 2026 года показатель втрое выше.
Долг и его цена
Совокупный долг на конец 2025 года — 200,7 млрд ₽: биржевые флоатеры 90,6 млрд (ставка на отчётную дату 14,9% против 21,0% годом раньше); займы от бывшей дочерней компании 51,1 млрд под 7% — в декабре 2025 года эмитент еврооблигаций вышел из группы, еврооблигации на 48,9 млрд ₽ сняты с баланса, а АЛРОСА осталась поручителем; замещающие облигации в долларах 15,5 млрд под 6,1%; долларовый выпуск 001Р-03 27,4 млрд (погашен в апреле 2026 года); банковские кредиты 6,8 млрд и аренда 9,2 млрд.
Денег и депозитов на конец года было 112,3 млрд ₽, поэтому чистый долг по расчёту компании — 88,4 млрд ₽, 1,5 годовой EBITDA. К 30 июня 2026 года чистый долг вырос до 112,1 млрд ₽, а EBITDA за двенадцать месяцев сократилась до 35 млрд — отсюда 3,2.
Цена долга выросла резко: процентов уплачено 18,1 млрд ₽ за 2025 год против 7,0 млрд годом раньше при почти той же сумме долга — дешёвые выпуски 2020 года под 5,75% и еврооблигации заменены рублёвыми флоатерами, размещёнными при ключевой ставке 21%. Проценты забрали 31% EBITDA за 2025 год, а за первое полугодие 2026 года, по оценке аналитиков, уже 57%.
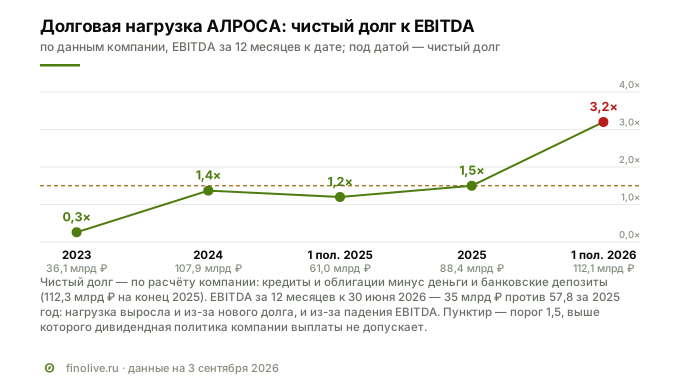
Зачем деньги и почему именно так
Рефинансирование. В апреле 2026 года погашены два выпуска: рублёвый 001Р-02 на 25 млрд ₽ и долларовый 001Р-03 на 350 млн $ (27,4 млрд ₽ по курсу на конец 2025 года); при отрицательном свободном потоке эти деньги приходится брать заново. Новый выпуск на 20 млрд ₽ — 0,57 годовой EBITDA за последние двенадцать месяцев, при текущей ставке около 3,1 млрд ₽ процентов в год.
Капитальные затраты не остановлены. В 2025 году — 49,4 млрд ₽ против 58,9 годом раньше, но всё ещё больше операционного потока: подземные рудники «Интернациональный», «Айхал» и «Удачный» (5,5 млрд ₽), энергетика и инфраструктура (18,6 млрд), по 0,4 млрд — проект «Мир-Глубокий» и золоторудный «Дегдекан» в Магаданской области; золото компания развивает как страховку от алмазного цикла.
Почему флоатер и почему полтора года. Флоатер — облигация, купон которой пересчитывается вслед за ключевой ставкой. Вся рублёвая линейка компании с 2024 года — флоатеры; при ставке 14% и ожиданиях её снижения эмитенту невыгодно фиксировать высокую ставку на годы; короткий срок закрывает кассовый разрыв до восстановления рынка, которого компания ждёт «в среднесрочной перспективе». Обратная сторона для держателя: при снижении ключевой купон уменьшится, фиксированной доходности к погашению у флоатера нет.
Как менялась надбавка
| Выпуск | Размещение | Надбавка к ключевой | Объём | Срок |
|---|---|---|---|---|
| 001Р-01 | сентябрь 2024 | КС + 1,2% | 45 млрд ₽ | 4 года |
| 001Р-02 | октябрь 2024 | КС + 1,14% | 25 млрд ₽ | 1,5 года, погашен |
| 002Р-01 | декабрь 2025 | КС + 1,35% | 20 млрд ₽ | 2 года |
| 002Р-02 | июнь 2026 | КС + 1,35%, ориентир 1,65 | 30 млрд ₽ | 3 года |
| 002Р-03 | сентябрь 2026 | КС + 1,6% ориентир | 20 млрд ₽ | 1,5 года |
Полуторалетний 001Р-02 в октябре 2024 года стоил компании КС + 1,14%. Полуторалетний 002Р-03 предлагается под КС + 1,6% — на 0,46 процентного пункта дороже при том же рейтинге. Это цена отчётности за полугодие.
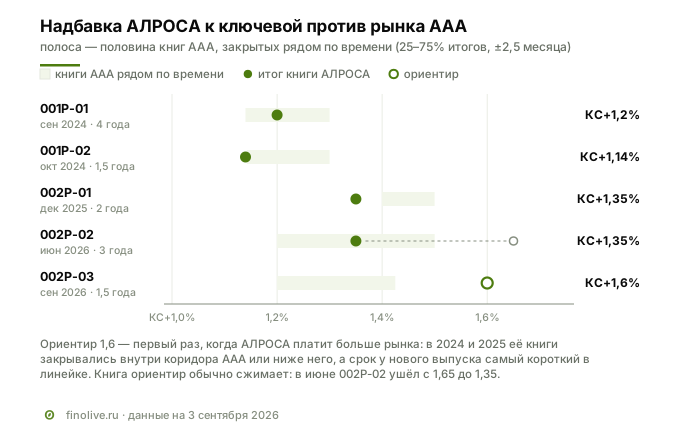
Рейтинги: на чём держится AAA
АКРА подтвердило AAA(RU) 19 мая 2026 года, «Эксперт РА» — ruAAA 2 апреля, оба решения — до отчёта за полугодие. В обосновании АКРА собственная кредитоспособность оценена на уровне aa, а до AAA рейтинг поднимает «средний уровень поддержки со стороны государства». Агентство отмечает слабую оценку денежного потока из-за капитальных затрат и рентабельность по FFO 28% за 2025 год против 35%; среди условий снижения — рентабельность ниже 30% и долг к FFO выше 3,5 при покрытии процентов ниже 5,0. «Эксперт РА» фиксирует падение покрытия процентов по EBITDA с 8,3 до 3,1 и «технические сложности с погашением задолженности перед зарубежными кредиторами».
На что обратить внимание в рисках
Финансовая сторона. Чистый долг к EBITDA 3,2 на 30 июня 2026 года при EBITDA за двенадцать месяцев 35 млрд ₽ и долге, выросшем за год на 84%. Флоатеры — 45% долга: рост ключевой ставки поднимает и купон держателю, и процентную нагрузку эмитенту. Свободный поток отрицателен третий период подряд, запасы на 250,8 млрд ₽ заморожены на складе до восстановления цен.
Рыночная сторона. Индекс Rapaport по однокаратным камням в начале 2026 года на минимуме с 2015 года, мелкие камни подешевели на 20–26%; индийские огранщики распродают запасы 2021–2024 годов, синтетика вытеснила природные камни из массового сегмента. Второй фактор — рубль: выручка в долларах, расходы в рублях. Для самой бумаги риск и в предложении: пятый рублёвый выпуск за два года.
Отраслевая сторона. Добытчики по всему миру режут выпуск ради цены — это поддержит её потом, но в ближайшие кварталы АЛРОСА продаёт меньше и дешевле; восстановление спроса компания ждёт «в среднесрочной перспективе», без дат.
Регуляторно-законодательная сторона. Запрет G7 и ЕС на ввоз российских алмазов от одного карата определяет географию продаж. С 1 марта 2027 года — внутри срока обращения выпуска — вводится экспортная пошлина 8% на необработанные алмазы; её уже переносили. Раскрытие ограничено: инвестор не видит ни сегментов, ни географии. Обратная сторона регуляторного фактора — 50 млрд ₽, зарезервированные в бюджете на 2026 год на закупки в Гохран, государственное хранилище драгметаллов и камней при Минфине: 2 сентября Минфин подтвердил, что держит их на случай массовой закупки алмазов у АЛРОСА.
Красные флаги. В терминах граней Finolive у эмитента горят два: «Долговая нагрузка» — 3,2 годовой EBITDA при пороге собственной дивидендной политики 1,5; «Денежная механика» — прибыль 2025 года сделана разовыми сделками, свободный поток отрицателен три периода подряд. Отслеживать: долг к EBITDA по итогам 2026 года против триггеров АКРА, знак свободного потока во втором полугодии, решение Минфина по Гохрану до конца года, запасы на балансе. Разбор эмитента по граням — на карточке АК «АЛРОСА».
Что в плюс. Контроль государства — то, за что агентства дают ступени рейтинга сверх собственной кредитоспособности. Подушка 112,3 млрд ₽ на конец 2025 года покрывала весь короткий долг (92,1 млрд), EBITDA положительна даже в худшее полугодие, резерв Гохрана — инструмент поддержки, которого нет у частных эмитентов.
Вопросы и ответы
Почему рейтинг AAA при долге в 3,2 годовой EBITDA
Рейтинг складывается из двух частей: собственную кредитоспособность АЛРОСА АКРА оценивает на уровне aa, а до AAA её поднимает поддержка государства — 66% акций у Федерации и Якутии и стратегический контроль. Оба рейтинга подтверждены до отчёта за полугодие 2026 года.
Что будет с купоном, если ключевую ставку снизят
Купон уменьшится вместе с ней: ключевая ставка плюс надбавка, зафиксированная по итогам книги. При ставке 14% и надбавке 1,6 процентного пункта купон 15,6% годовых; при ставке 12% — 13,6%.
Чем 002Р-03 отличается от июньского 002Р-02
Сроком и надбавкой: 002Р-02 размещён на три года под КС + 1,35% на 30 млрд ₽, 002Р-03 — на полтора года с ориентиром 1,6 на 20 млрд ₽. Между ними — отчёт за полугодие с убытком и ростом нагрузки до 3,2.
Смежные материалы
- Россети 001Р-21R и 001Р-22R: разбор размещения
- Жизненный цикл облигационного выпуска
- Карточка июньского выпуска АЛРОСА 002Р-02
Дисклеймер. Материал носит информационный характер, не является индивидуальной инвестиционной рекомендацией и не учитывает инвестиционных целей конкретного инвестора. Данные приведены на 3 сентября 2026 года по консолидированной отчётности МСФО за 2025 год, сообщению компании о результатах первого полугодия 2026 года, пресс-релизам АКРА и «Эксперт РА», публикациям организаторов размещения и данным Московской биржи. До закрытия книги заявок надбавка к ключевой ставке остаётся ориентиром.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.