Облигации Европлана 001Р-10: прибыль выросла в 2,3 раза, но в лизинге есть проблемы
Лизинговая компания «Европлан» из группы Альфа-Банка возвращается на рынок облигаций с выпуском на два года, ориентир купона 15,0–15,3%, рейтинги AA(RU) и ruAA. Как компания зарабатывает на лизинге машин для малого бизнеса, что с ней сделал 2025 год, почему прибыль растёт при сжимающемся портфеле, какие условия кредитов нарушены и сколько изъятой техники на балансе. Премия ориентира к ОФЗ на уровне выпусков класса AA и ниже, чем у собственного выпуска 001Р-09.
18 сентября 2026 года ПАО «ЛК «Европлан» собирает книгу заявок на выпуск 001Р-10. Это одна из крупнейших в России лизинговых компаний для малого бизнеса. Она покупает легковые машины, грузовики и спецтехнику и передаёт их клиентам в пользование с выкупом в конце срока. С декабря 2025 года компания входит в группу Альфа-Банка. Выпуск на два года с фиксированным купоном, ориентир 15,0–15,3%, погашается частями во второй год, доступен неквалифицированным инвесторам. Первое полугодие 2026 года компания закончила с прибылью 4,3 млрд ₽, в 2,3 раза больше, чем годом раньше, но лизинговый портфель за те же полгода сократился ещё на 17%. В разборе объясняется, как одно сочетается с другим и что за этим стоит для держателя облигаций.
Параметры выпуска
| 001Р-10 | |
|---|---|
| Для кого | неквалифицированные и квалифицированные инвесторы |
| Купон | фиксированный, ориентир 15,0–15,3% |
| Доходность | до 16,4% |
| Срок | 2 года, 720 дней |
| Купонный период | 30 дней |
| Амортизация | по 16,5% номинала в даты 14, 16, 18, 20 и 22-го купонов, 17,5% в дату погашения |
| Оферта | нет |
| Минимальная сумма | 10 000 ₽ |
| Рейтинги эмитента | AA(RU), АКРА, 29.06.2026; ruAA, «Эксперт РА», 22.04.2026; прогнозы стабильные |
| Размещение | 23 сентября 2026 |
Карточка размещения Т-Банка; рейтинги — пресс-релизы агентств. Объём выпуска в карточке не указан.
Ориентир задан к доходности, он не выше кривой бескупонной доходности Московской биржи на сроке 1,4 года плюс 225 базисных пунктов. Кривая показывает доходность государственных облигаций на заданный срок, базисный пункт равен сотой доле процентного пункта. 1,4 года здесь не срок выпуска, а его дюрация, то есть средний срок, за который инвестор получает деньги обратно с учётом купонов и частичных погашений. Из-за амортизации она заметно короче двух лет.
Т-Банк принимает поручения до 15:00 МСК 18 сентября. У других брокеров срок свой, его стоит смотреть в приложении.
Чем зарабатывает Европлан
Лизинг похож на кредит на машину, только машина до конца договора принадлежит лизинговой компании. Европлан покупает автомобиль у дилера со скидкой производителя, клиент вносит аванс и дальше каждый месяц платит за пользование. В среднем договор длится 30 месяцев, в конце клиент выкупает машину по оговорённой цене. Пока платежи идут, долг клиента уменьшается быстрее, чем дешевеет машина, поэтому при неплатеже компания может забрать и продать технику. По данным годового отчёта, ликвидная машина за 30 месяцев сохраняет около 70% стоимости.
Клиенты. Около 88% клиентской базы, по оценке «Эксперт РА», малый и средний бизнес. По данным компании, 78% портфеля приходится на клиентов с годовой выручкой до 800 млн ₽, больше 60% нового бизнеса дают повторные клиенты. За историю у Европлана около 175 тыс. клиентов, в лизинге сейчас больше 96 тыс. машин и единиц техники. Крупнейший клиент занимает 1,0% портфеля, пятьдесят крупнейших вместе 8%. Такой портфель не зависит от судьбы одного заёмщика, зато целиком зависит от самочувствия малого бизнеса.
Что в лизинге. На 30 июня 2026 года, по данным компании, 37,4% портфеля — легковые машины, 34,4% — коммерческий транспорт, 13,5% — спецтехника, 10,9% — лёгкие коммерческие автомобили, 3,1% — автобусы. Лидеры продаж 2025 года в легковом сегменте LADA, Haval и Geely, в коммерческом ГАЗ, LADA и КАМАЗ, в спецтехнике китайские LGCE, XCMG и Liugong. Около пятой части портфеля, по оценке «Эксперт РА», приходится на клиентов из грузовых перевозок, где в 2025 году был кризис.
Как продаёт. Офисы в 84 городах, точки продаж в дилерских центрах, агентская сеть и собственные контакт-центры. На регионы приходится больше 70% сделок, на Москву 25,1% портфеля. В 2025 году у компании было 118 скидочных программ с производителями по 94 брендам, около 30% сделок на автомобили шли с государственной субсидией на лизинг.
Из чего складывается доход. Первая часть — процентная маржа. По МСФО за первое полугодие 2026 года портфель приносил около 23,6% годовых, а долг обходился примерно в 19,4% (оценка по процентным доходам и расходам к средним остаткам). Разница и есть заработок на финансировании. Вторая часть — непроцентный доход, почти половина операционного дохода, 49% в первом полугодии. В него входят организация услуг для машин клиента, от помощи на дороге и мониторинга до топлива и шинного сервиса (2,7 млрд ₽ за полгода), комиссии страховщиков (1,7 млрд), доходы от изменения условий договоров и штрафы при их нарушении (3,0 млрд) и продажа изъятой техники (0,7 млрд).
АКРА отмечает, что такая доля непроцентного дохода «несколько снижает зависимость финансового результата Компании от непосредственно лизинговых платежей и процентных ставок по привлеченным средствам». Стратегия компании на 2024–2028 годы — удвоить портфель и утроить доход от автоуслуг.
Преимущества. Масштаб и сеть, которых нет у небольших лизинговых компаний; отлаженный процесс изъятия и продажи техники (в 2025 году компания удвоила продажи изъятых машин); собственные скоринговые модели и ИТ-платформа; продукты для кризиса, например лизинг с плавающей ставкой, которым пользуются больше 500 компаний, и переуступка договора другому клиенту. С 2026 года к этому добавилась принадлежность к группе Альфа-Банка. Вместе с «Альфа-Лизингом» группа заняла второе место по новому бизнесу за первое полугодие 2026 года в рэнкинге «Эксперт РА».
2025 год: кризис автолизинга
Ключевая ставка 21% держалась с октября 2024 по июнь 2025 года. Для малого бизнеса лизинг стал дорогим, одновременно начался кризис грузоперевозок, и часть клиентов перестала платить. По оценке «Эксперт РА», новый бизнес на рынке лизинга упал за год на 40%, это самое сильное снижение с 2009 года.
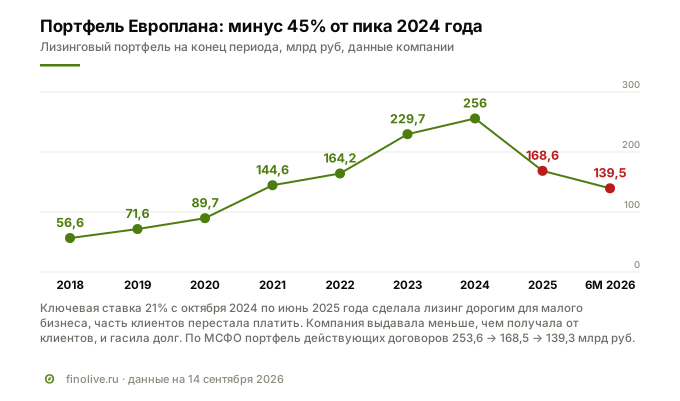
Европлан ответил сокращением выдач. Генеральный директор в годовом отчёте пишет: «Мы сознательно уделяли больше внимания финансовой устойчивости, чем доле рынка или объёму нового бизнеса». Новый бизнес сократился на 56%, до 105,5 млрд ₽ с НДС, число договоров почти вдвое, до 29 819. Портфель по МСФО уменьшился на треть, с 253,6 до 168,5 млрд ₽. Клиенты гасили старые договоры, а новых было мало.
Цена кризиса видна в резервах. Резервы под убытки по лизингу выросли вдвое, до 15,2 млрд ₽, обесценение изъятой техники с 1,0 до 4,3 млрд. Изъятые машины компания продавала активнее, выручка от продаж выросла с 13,6 до 25,3 млрд ₽, но на балансе к концу года их всё равно стало больше, 13,7 млрд. По оценке АКРА, это порядка 32% капитала против 8% на конец 2023 года. Прибыль упала почти втрое, с 14,9 до 5,1 млрд ₽.
При этом компания выплатила акционерам 10,4 млрд ₽ дивидендов, вдвое больше годовой прибыли. Дивиденд за девять месяцев 2025 года составил 236% прибыли того же периода. Капитал за год сократился с 50,6 до 42,4 млрд ₽. В декабре 2025 года основной акционер SFI продал 87,5% акций Альфа-Банку, после обязательного предложения миноритариям доля банка превысила 95%.
Первое полугодие 2026 года: прибыль вернулась, портфель ещё сжимается
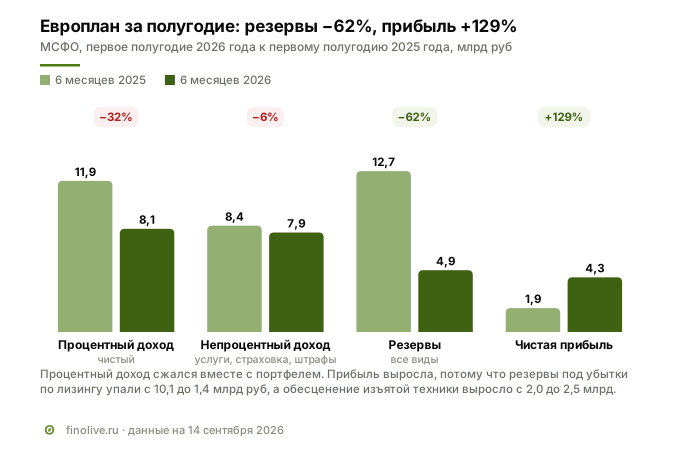
Портфель за полгода сократился ещё на 17%, до 139,3 млрд ₽, по данным компании это ниже уровня 2021 года. Компания объясняет это тем, что высокая ставка по-прежнему ограничивает доступность финансирования для малого бизнеса. Вместе с портфелем сжался и заработок на нём, чистый процентный доход упал на 32%, до 8,1 млрд ₽. Непроцентный доход сократился меньше, на 6%. Страховку, сервис и мониторинг клиент оплачивает за машину, а не за остаток долга, поэтому этот доход тает медленнее портфеля.
Прибыль выросла по другой причине. Резервы под убытки по лизингу за полугодие составили 1,4 млрд ₽ против 10,1 млрд годом раньше. Проблемные договоры 2025 года к этому времени в основном расторгнуты и списаны, за 2025 год списано 15,2 млрд ₽. А новые договоры компания заключала строже. По данным «Эксперт РА», средний аванс в 2025 году вырос до 28% против 20% годом ранее. Доля договоров в дефолте (стадия 3 по МСФО — просрочка больше 90 дней или расторжение) снизилась с 4,6% до 3,8%. Чистая прибыль выросла в 2,3 раза, до 4,3 млрд ₽, это около 19% капитала в пересчёте на год.
Убытки при этом не исчезли, а переехали из портфеля в склад. Обесценение изъятой техники выросло с 2,0 до 2,5 млрд ₽. Машины, забранные у должников, дешевеют, пока ждут покупателя. «Эксперт РА» пишет, что продажи грузовиков с пробегом растут в том числе за счёт сделок лизинговых компаний «по реализации стоков с повышенными дисконтами». Изъятой техники на балансе 11,8 млрд ₽, это четверть капитала. Одновременно выросла доля договоров с признаками повышенного риска (стадия 2), с 10,9% до 12,7% портфеля.
Капитал вырос до 47,2 млрд ₽. Достаточность капитала по стандартам Базеля III, то есть собственные деньги к активам, взвешенным по риску, выросла до 30,3% при 24,6% на начало года. Рост объясняется арифметикой сжатия. Прибыль добавляет капитал, а портфель, под который он нужен, уменьшается. Дивидендов в первом полугодии не было, годовое собрание в июне решило за 2025 год их не платить. Но в презентации для инвесторов стоит прогноз выплат 7,0 млрд ₽ в 2026 году.
Выдачи при этом снова растут. По данным компании, новый бизнес за полугодие вырос на 13%, до 49,1 млрд ₽ с НДС, по МСФО на покупку техники для лизинга потрачено 35,7 млрд ₽ против 28,7 млрд годом раньше.
Долг: как лизинговая компания его гасит
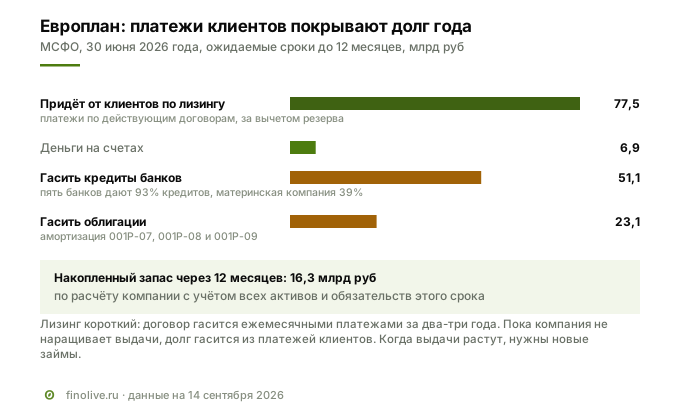
У лизинговой компании долг и активы короткие. Клиент гасит договор ежемесячно, и эти деньги идут на погашение кредитов. За первое полугодие компания получила от клиентов 56,7 млрд ₽ и вернула банкам 33,0 млрд. Долг сократился со 135,9 до 100,6 млрд ₽, на рубль капитала теперь приходится 2,1 рубля долга против 3,2 в начале года.
На ближайшие 12 месяцев, по МСФО на 30 июня, от клиентов ожидается 77,5 млрд ₽. Гасить нужно 51,1 млрд кредитов и 23,1 млрд облигаций, по трём последним выпускам идёт амортизация. АКРА оценивает потребность в рефинансировании как низкую и пишет, что компания может обслуживать долг «даже в условиях гипотетического отсутствия нового бизнеса». Но стоит выдачам расти, как платежей клиентов на всё перестаёт хватать. В 2024 году, когда портфель рос, операционный поток был отрицательным.
Фондирование сосредоточено в банках. 93% кредитов дают пять банков, 25,7 млрд ₽ из 65,0 млрд приходится на материнскую компанию. Кредиты материнской компании за полугодие сократились с 40,3 до 25,7 млрд, то есть Европлан гасил долг и перед своим новым владельцем. В июне 2026 года компания подписала кредитный договор с лимитом 45 млрд ₽ до 2031 года, кредитор не раскрыт. Невыбранные кредитные линии за полугодие уменьшились со 188 до 121 млрд ₽. Банки не обязаны по ним выдавать, но это запас, из которого компания может брать деньги.
Зачем компании облигации
Цели выпуска в карточке размещения и презентации не названы. По отчётности видны три причины.
- Рост выдач. Новый бизнес снова растёт, а стратегия предполагает удвоение портфеля за пять лет. Каждый новый договор компания оплачивает сразу, а деньги клиента получает частями.
- Погашения. В ближайший год к погашению 23,1 млрд ₽ облигаций. С января 2025 года, когда вышел 001Р-09 на 16 млрд ₽ под 24%, компания облигаций не размещала.
- Цена денег. Долг сейчас обходится компании примерно в 19% годовых, а 16,4% эффективной доходности по новому выпуску дешевле. В отчёте эмитента за 2025 год сказано, что смена акционера «создала предпосылки для возможного снижения стоимости заёмного капитала». Облигации к тому же уменьшают зависимость от пяти банков.
Условия кредитов и оговорка аудитора
Ковенант. Ковенанты — финансовые условия кредитного договора. Нарушение не означает просрочку платежа, но даёт банку право потребовать деньги досрочно. По договору с одним банком у Европлана есть условие о предельном объёме просроченной задолженности, и в неё по договору включается изъятая техника. Из-за роста изъятий компания превышала лимит весь 2025 год и на 30 июня 2026 года. Банк на каждую квартальную дату давал согласие не требовать досрочного погашения. Долг перед этим банком сократился с 15,3 до 9,5 млрд ₽, это 15% кредитов. Руководство пишет, что при отказе банка у компании хватит средств погасить этот кредит.
Оговорка. Аудитор Б1 выразил мнение о годовой отчётности за 2025 год и вывод по полугодию 2026 года с оговоркой. Компания, ссылаясь на указ президента № 73, не раскрыла в отчётности материнскую компанию и структуру владения. Аудитор поэтому не смог проверить полноту раскрытия операций со связанными сторонами. Сама компания в презентации для инвесторов прямо пишет, что входит в группу Альфа-Банка, так что владелец известен. Проверить нельзя другое, а именно полноту сделок с ним. Через материнскую компанию проходит 25,7 млрд ₽ кредитов и 3,0 млрд ₽ процентов за полугодие.
С другими лизинговыми компаниями
В базе Finolive есть МСФО за первое полугодие 2026 года ещё у пяти лизинговых компаний с рейтингами от A до AA. Показатели ниже посчитаны по одной формуле из их отчётности.
| 6 месяцев 2026 | Европлан | ВТБ Лизинг | Балтийский лизинг | РЕСО-Лизинг | Интерлизинг | Элемент Лизинг |
|---|---|---|---|---|---|---|
| Портфель за полгода | −17% | −3% | −13% | −10% | −16% | −13% |
| Прибыль к капиталу, % годовых | 19,3 | 10,4 | 0,5 | 6,4 | 0,2 | 0,7 |
| Капитал к активам, % | 27,3 | 12,3 | 13,2 | 28,4 | 25,5 | 21,4 |
| Изъятое имущество к капиталу, % | 25 | 37 | 34 | 12 | 13 | 23 |
| Долг с нарушенными ковенантами, млрд ₽ | 9,5 | не раскрыто | 86,5 | не раскрыто | 6,1 | 0,4 |
Портфель — чистые инвестиции в лизинг до резерва, у ВТБ Лизинга вместе с займами клиентам. Изъятое имущество — балансовая стоимость. Отчётность за 6 месяцев 2026 года, в базе Finolive.
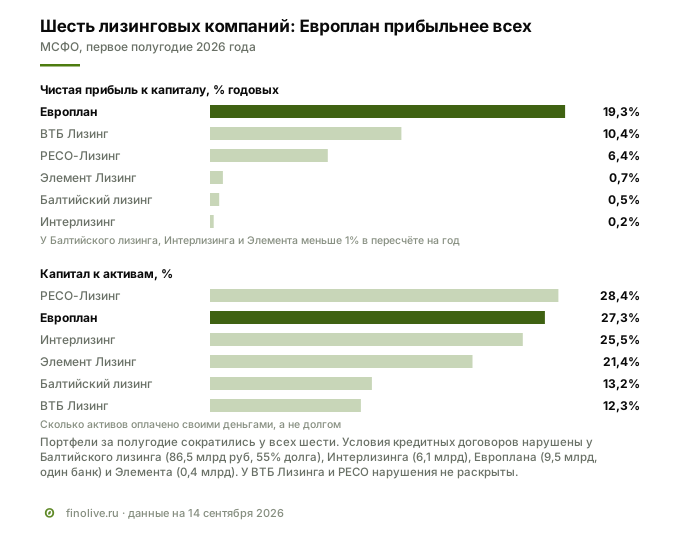
Портфели сократились у всех, это черта рынка, а не отдельной компании. По данным «Эксперт РА», портфель лизинговых компаний за год до 1 июля 2026 года уменьшился на 8%. Прибыльностью Европлан выделяется. У трёх компаний из шести прибыль за полугодие меньше процента капитала в пересчёте на год, у Европлана 19%. По запасу капитала он рядом с РЕСО-Лизингом. ВТБ Лизинг работает с капиталом 12% активов, потому что полностью финансируется банками группы ВТБ.
Резкий пример того, как кризис лизинга доходит до облигаций, — Балтийский лизинг. Нарушены условия договоров на 86,5 млрд ₽, больше половины долга, прибыль за полугодие по отчёту о прибыли 59 млн ₽ против 1,9 млрд годом раньше. Его облигации с рейтингом AA−, размещённые в июне и августе 2026 года под 18,00% и 18,25%, 14 сентября торговались по 86,2% и 84,9% номинала. Европлан за тот же период сократил долг перед банком, условие которого нарушено, и нарастил прибыль.
Рейтинги
АКРА 29 июня 2026 года подтвердило рейтинг AA(RU) со стабильным прогнозом и сняло статус «под наблюдением», связанный со сменой владельца. Агентство оценивает возможную поддержку материнской компании как очень высокую, но в рейтинге её не учитывает. AA(RU) — собственная кредитоспособность Европлана. К понижению, по АКРА, могут привести ухудшение качества портфеля, ухудшение ликвидности и значительное снижение достаточности капитала. К повышению, по АКРА, может привести «существенное сокращение объема изъятого имущества на балансе».
«Эксперт РА» 22 апреля 2026 года подтвердил ruAA со стабильным прогнозом. «Эксперт РА» понизил оценку качества активов «с комфортной до удовлетворительной». За 2025 год доля договоров с просрочкой больше 90 дней выросла с 1,3% до 1,7%, доля реструктурированных сделок с 1,5% до 3,6%. Покрытие процентных расходов агентство оценивает в 1,2 за 2025 год против 1,7 годом ранее. Отношение прибыли до налога и процентов к процентам по МСФО даёт те же значения, а за первое полугодие 2026 года 1,5.
С чем сравнивать доходность
Сравнивается премия, то есть эффективная доходность выпуска минус доходность ОФЗ на той же дюрации по кривой Банка России. Для первичных размещений кривая берётся на дату книги, для ориентира Европлана — на 14 сентября.
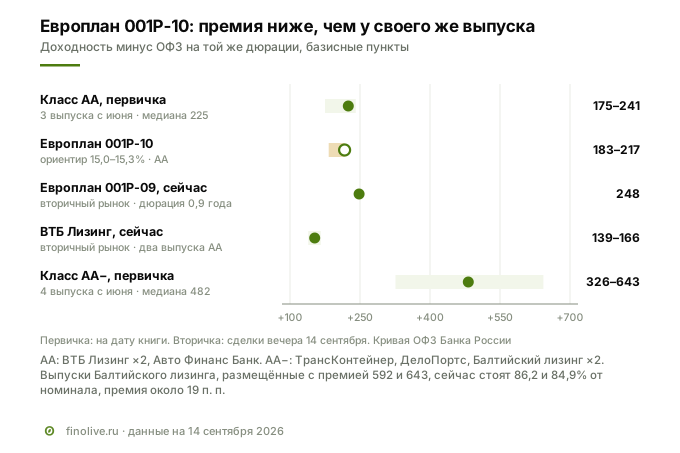
| Выпуск | Рейтинг | Купон | Дюрация, лет | Премия, б. п. |
|---|---|---|---|---|
| Европлан 001Р-10, ориентир | AA | 15,0–15,3% | 1,4 | 183–217 |
| Авто Финанс Банк БО-001P-19 | AA | 14,20% | 2,4 | 175 |
| ВТБ Лизинг 001Р-МБ-07 | AA | 15,50% | 2,1 | 225 |
| ВТБ Лизинг 001Р-МБ-06 | AA | 14,50% | 1,4 | 241 |
| ТрансКонтейнер П02-05 | AA− | 16,25% | 1,7 | 326 |
| ДелоПортс БО 001P-05 | AA− | 17,05% | 2,3 | 372 |
| Балтийский лизинг БО-П26 | AA− | 18,25% | 1,6 | 592 |
| Балтийский лизинг БО-П24 | AA− | 18,00% | 1,6 | 643 |
Размещения из базы Finolive с июня 2026 года с фиксированным купоном раз в 30 дней, сроком от полутора до трёх с половиной лет и наименьшим рейтингом AA−…AA+. Дюрация посчитана по графику выплат Московской биржи. Облачные технологии 001P-01 (AA+) — 141 б. п.
Ориентир Европлана лежит внутри диапазона класса AA и чуть ниже его медианы 225. На вторичном рынке 14 сентября собственный выпуск компании 001Р-09 давал премию 248 б. п. при дюрации меньше года, выпуски ВТБ Лизинга — 139–166. По премии рынок ставит Европлан между лизинговой «дочкой» госбанка и своим же прошлым выпуском. Отдельной надбавки за изъятую технику и нарушенный ковенант в ориентире не видно, итог определит книга.
Купон ориентира на 1,0–1,3 п. п. выше ключевой ставки 14%. Выпуск 001Р-09 в январе 2025 года размещался под 24% при ключевой 21%, на 3 п. п. выше.
Риски
Финансовый. Прибыль первого полугодия держится на снижении резервов, а процентный доход падает вместе с портфелем. Если качество новых договоров окажется хуже ожидаемого, резервы вернутся. Дивиденды по прогнозу компании 7,0 млрд ₽ в 2026 году заберут больше, чем она заработала за полгода. Банковское фондирование сосредоточено в пяти банках.
Рыночный. Облигация с фиксированным купоном дешевеет при росте ставок, дюрация 1,4 года делает этот риск умеренным. Амортизация возвращает деньги с 14-го месяца, и их придётся вкладывать заново по ставкам того времени. Если ставки снизятся, доходность вложения окажется ниже ориентира.
Отраслевой. По оценке «Эксперт РА», рост рынка лизинга в 2026 году — «иллюзия». Число сделок на уровне кризисного 2022 года, продажи новых грузовиков за полугодие упали на 17%. Около пятой части портфеля приходится на грузоперевозки. Изъятая техника дешевеет, когда лизинговые компании одновременно распродают стоки.
Регуляторно-законодательный. Бизнес зависит от ключевой ставки и государственных субсидий на лизинг, через которые шло около 30% сделок по легковым машинам. Компания в отчёте эмитента допускает введение лицензирования или надзора Банка России за лизингом. С 2025 года налог на прибыль повышен с 20% до 25%, с 2026 года НДС с 20% до 22%.
Красные флаги: что отслеживать держателю
Проверяется по квартальной отчётности МСФО и рейтинговым действиям. Карточка эмитента — /issuers/60.
- «Кредитное качество» — изъятая техника. 11,8 млрд ₽, четверть капитала, обесценение за полгода 2,5 млрд. АКРА прямо называет сокращение изъятого условием для улучшения оценки. Рост снова — плохой знак.
- «Денежная механика» — стадия 2 и резервы. Доля договоров с повышенным риском выросла до 12,7%. Если они перейдут в дефолт, резервы вернутся, и прибыль первого полугодия не повторится.
- «Долговой профиль» — ковенант и линии. Нарушенное условие по кредиту на 9,5 млрд ₽ и согласия банка на каждую квартальную дату. Сокращение невыбранных линий со 188 до 121 млрд ₽ стоит сверять в каждой отчётности.
- «Размер и устойчивость» — дивиденды. Прогноз 7,0 млрд ₽ в 2026 году. Выплата больше полугодовой прибыли снизит капитал, а АКРА закладывает в рейтинг достаточность не ниже 18% по своей методике.
- «Кто это юридически» — оговорка аудитора. Владелец в отчётности не раскрыт. Стоит следить, повторится ли оговорка и растёт ли фондирование от материнской компании.
- «История событий» — рейтинги и сектор. Действия АКРА и «Эксперт РА», а также новости Балтийского лизинга и других лизинговых эмитентов. Проблемы соседей бьют по стоимости изъятой техники и по доступу к деньгам для всей отрасли.
Кому подходит выпуск
Выпуск подойдёт инвестору, который готов нести кредитный риск лизинговой компании для малого бизнеса ради фиксированного купона 15,0–15,3% на два года с частичным погашением, понимает, что рейтинг AA(RU) отражает собственную устойчивость Европлана без поддержки Альфа-Банка, и будет следить за изъятой техникой и дивидендами в квартальной отчётности.
Не подойдёт тому, для кого главное — премия за риск, потому что ориентир ниже, чем премия ранее выпущенных облигаций компании на вторичном рынке. И тому, кому неудобно реинвестировать частичные погашения со второго года.
Вопросы и ответы
Отвечает ли Альфа-Банк по облигациям Европлана
Нет. Эмитент — ПАО «ЛК «Европлан», поручительства банка нет. АКРА оценивает возможную поддержку материнской компании как очень высокую, но в рейтинге её не учитывает.
Почему прибыль растёт, если портфель сокращается
Процентный доход падает вместе с портфелем, но резервы под убытки по лизингу за полугодие сократились с 10,1 до 1,4 млрд ₽. Прибыль выросла за счёт того, что меньше денег ушло на покрытие потерь.
Что значит оговорка аудитора в отчётности Европлана
Компания по указу № 73 не раскрывает владельца, поэтому аудитор не может подтвердить полноту раскрытия сделок со связанными сторонами. Оговорка касается раскрытия, а не цифр баланса и прибыли.
Зачем в выпуске амортизация
Компания гасит номинал частями по 16,5% с 14-го купона, так её долг гасится вместе с платежами клиентов по лизингу. Инвестор получает деньги раньше, но должен вложить их заново.
Смежные материалы
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.