Облигации ПКБ 001Р-12: коллектор №1 возвращается к фиксированному купону
Крупнейший коллектор страны 10 сентября собирает книгу на 1 млрд руб под ориентир до 18% годовых: это первый фиксированный купон после шести флоатеров подряд. Амортизация возвращает половину номинала уже через год, поэтому дюрация выпуска 1,51 года при заявленном сроке 3,1, а за 2025 год сборы компании выросли на 45% против 3% прироста закупок новых долгов.
НАО ПКО «ПКБ» собирает заявки на выпуск 001Р-12: 1 млрд ₽, ориентир купона до 18% годовых, срок 3,1 года, книга 10 сентября 2026 года, только для квалифицированных инвесторов. Шесть предыдущих выпусков были с плавающей ставкой — здесь эмитент возвращается к фиксированной. Амортизация возвращает половину номинала уже через год, поэтому реальный срок бумаги вдвое короче заявленного.
Что это за компания
ПКБ покупает у банков и микрофинансовых компаний портфели просроченных кредитов — те, что кредитор не смог вернуть сам. Платит небольшую долю от суммы долга и взыскивает своими силами: колл-центр, досудебные переговоры, суд, приставы. Заработок — разница между ценой и собранным.
Это не выдача займов, хотя в отчётности рядом стоят похожие слова вроде «процентных доходов»: компания не рискует новыми деньгами заёмщика. Риск один — верно ли оценили, сколько удастся собрать с испорченного портфеля, и ошибка проявляется через годы.
По оценке «Эксперт РА», на ПКБ приходится 22% всей купленной на рынке просрочки и 18% инвестиций в неё: первое место в отрасли, где топ-6 игроков держат более 80% портфелей.
Юнит-экономика: сколько стоит рубль чужого долга
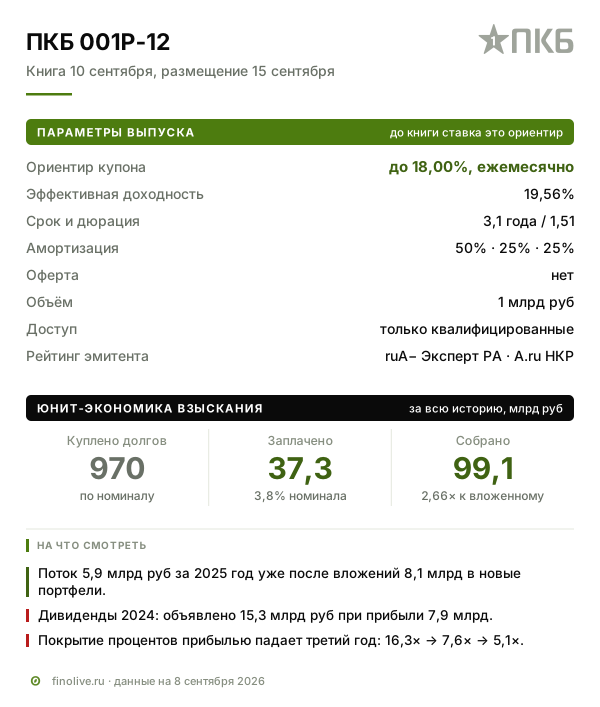
За всю историю компания купила долгов на 970 млрд ₽ по номиналу, заплатив 37,3 млрд — по 3,8 копейки за рубль, и собрала с них 99,1 млрд: 2,66 рубля на вложенный.
Зависимости от одного поставщика нет.
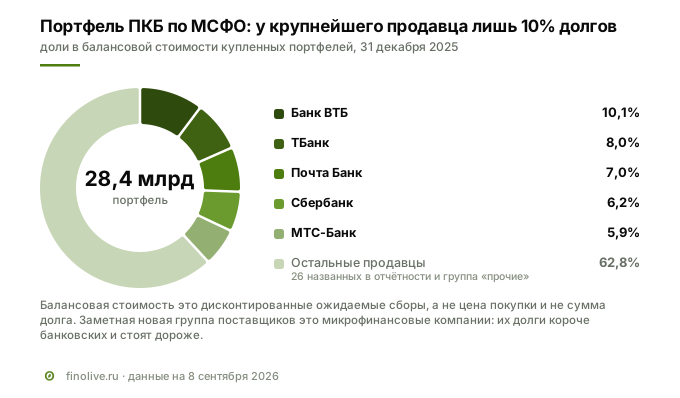
Заметная новая группа поставщиков — микрофинансовые компании: их долги короче банковских и дороже, цессия МФО стоит до 18% от номинала против 7% у банковской. Цессия — это уступка права требования, то есть продажа долга третьему лицу.
Главный сдвиг 2025 года
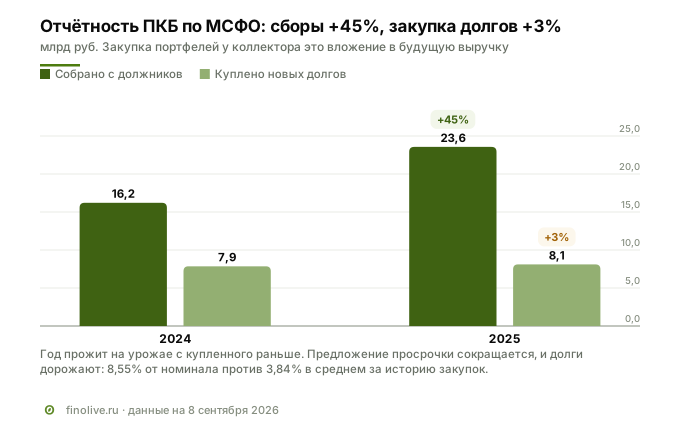
Для коллектора покупка портфелей — это инвестиция в будущую выручку, аналог капитальных затрат у завода. Когда сборы растут кратно быстрее закупок, компания собирает урожай с купленного раньше: такой год отлично выглядит в отчёте о прибылях, но ничего не говорит о том, чем компания будет жить через три-четыре года.
Причина лежит вне компании. Банковская розница затормозила под высокой ключевой ставкой, микрофинансовый сегмент ужимается регулированием Банка России: портфелей на продажу меньше, а покупателей прежнее число. Долги дорожают — 8,55% от номинала в 2025 году против 3,84% в среднем за историю закупок.
| Юнит-экономика взыскания | 2024 | 2025 |
|---|---|---|
| Валовые сборы с должников, млрд ₽ | 16,21 | 23,57 |
| Инвестиции в новые портфели, млрд ₽ | 7,86 | 8,11 |
| Куплено долгов по номиналу, млрд ₽ | — | 94,9 |
| Цена покупки, % от номинала | — | 8,55 |
| Расходы на взыскание, млрд ₽ | 6,02 | 8,08 |
| Стоимость сбора, % от сборов | 37,2 | 34,3 |
| в том числе госпошлины, млрд ₽ | 1,35 | 2,73 |
| Собрано на рубль вложений за год | 2,06× | 2,91× |
Госпошлины: закон, который поднял себестоимость
Федеральный закон от 8 августа 2024 года № 259-ФЗ переписал статью 333.19 Налогового кодекса; новые размеры применяются к делам, возбуждённым после 8 сентября 2024 года. Судебный приказ подорожал с 200 до 2000 ₽, иск на сумму до 100 тысяч — с 400 до 4000 ₽. Отдельно появилась пошлина, которой не существовало: 15 000 ₽ с организации за заявление о процессуальном правопреемстве.
Последняя бьёт по коллектору прицельно: покупая долг с уже вынесенным судебным актом, компания обязана заменить взыскателя, и это отдельный платёж по каждому делу.
Как появилась норма. Поправку о пошлинах Правительство внесло ко второму чтению законопроекта № 577665-8, изначально посвящённого единому налоговому счёту. Поручение дал Президент 24 апреля 2024 года, представляя Ирину Подносову на пост председателя Верховного суда. Аргумент суда: размеры пошлин не пересматривались больше пятнадцати лет, а сборы покрывали около 5% расходов бюджета на содержание судебной системы.
У ПКБ статья «госпошлина и налоги» выросла вдвое, до 2,73 млрд ₽, и заняла 34% всех расходов на взыскание — больше, чем связь, аренда, софт и аудит вместе. По рынку доля просуженных долгов упала с 66–69% до примерно половины: часть долгов дешевле взыскивать без суда. Эффективность взыскания при этом выросла, стоимость сбора снизилась с 37,2% до 34,3%, но запас такой компенсации не бесконечен.
Финансы
Отчётность по МСФО, аудитор — ФБК.
| Показатель, млрд ₽ | 2023 | 2024 | 2025 |
|---|---|---|---|
| Операционные доходы | — | 16,0 | 22,3 |
| Чистая прибыль | 6,5 | 7,9 | 8,7 |
| Операционный денежный поток | 2,1 | 1,4 | 5,9 |
| Портфели купленных долгов | 15,4 | 22,2 | 28,4 |
| Собственный капитал | 17,4 | 10,0 | 13,8 |
| Долг: банки и облигации | 6,8 | 12,9 | 15,6 |
| Дивиденды объявленные | 0,03 | 15,3 | 4,9 |
| Процентные расходы | 0,5 | 1,5 | 2,8 |
| Долг / капитал | 0,39× | 1,29× | 1,13× |
| Покрытие процентов прибылью | 16,3× | 7,6× | 5,1× |
Операционный поток стоит пояснить: покупка портфелей отражается у этой компании в операционной деятельности, а не в инвестиционной. Значит 5,9 млрд ₽ — остаток деньгами уже после вложения 8,1 млрд в портфели.
Что произошло с капиталом в 2024 году
Компания заработала 7,9 млрд ₽ и объявила акционерам 15,3 млрд дивидендов, вдвое больше годовой прибыли. Разницу взяли из накопленного: капитал упал с 17,4 до 10,0 млрд, а долг за тот же год вырос вдвое.
Деньги акционера заместили деньгами кредиторов. Для держателя облигаций это ключевой факт биографии эмитента: подушка, защищающая его от ошибок в оценке портфелей, наполовину выплачена наружу. В 2025 году умереннее — 4,9 млрд ₽ при прибыли 8,7 млрд, — но в январе 2026 ушло ещё 1,2 млрд ₽.
Из той же операции растёт и рентабельность капитала 73% по расчёту «Эксперт РА»: показатель считается как отношение прибыли к капиталу, а капитал уменьшили выплатой. Читать такое ROE как свидетельство исключительной эффективности не стоит.
Внешние оценки
Рейтинг «Эксперт РА» — ruA− стабильный (30.06.2026), НКР — A.ru стабильный (29.01.2026): агентства расходятся на ступень. Чистый долг к EBITDA — 0,9×. Источник маржи виден в другой паре чисел: доходность портфелей 104% годовых при стоимости собственного долга 23%. Это не процент, который платит должник, а ставка, по которой компания дисконтирует ожидаемые сборы к цене покупки.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Объём | 1 млрд ₽, номинал 1000 ₽ |
| Купон | до 18,00%, фиксированный, ежемесячно |
| Доходность | 19,56% |
| Срок | 3,1 года, 38 купонов |
| Дюрация | 1,51 года |
| Амортизация | 50% · 25% · 25% (купоны 12, 25, 38) |
| Оферта | нет |
| Листинг | третий, для квалов |
| Книга | 10 сентября, размещение 15-го |
| Организаторы | БКС, Синара, Солид, Т-Банк |
| Рег. номер | 4B02-12-32831-F-001P |
Почему бумага короче, чем кажется
Амортизация — это возврат номинала частями в течение жизни выпуска, а не одной суммой в конце. Половина возвращается на двенадцатом купоне, ещё четверть — на двадцать пятом, и деньги в бумаге в среднем работают 1,51 года. Это дюрация — средний срок возврата вложенного с учётом промежуточных выплат. Следствий три.
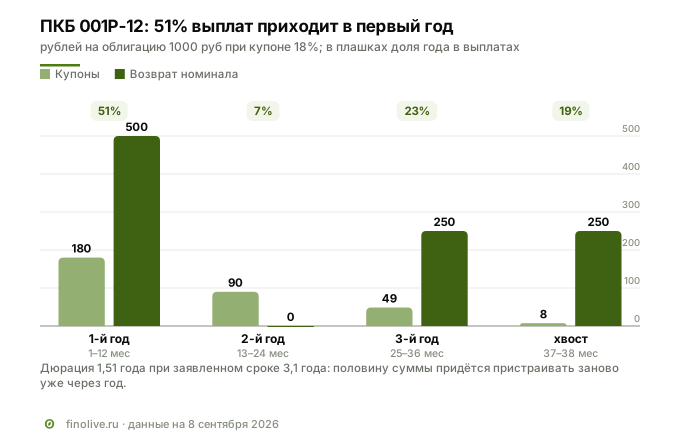
Процентный риск ниже, чем у трёхлетней бумаги. Рост рыночных ставок на 1 процентный пункт уронит цену примерно на 1,3%, а не на 3%.
Купон в рублях уменьшается. Ставка начисляется на непогашенный остаток: первый год это 15 ₽ в месяц с бумаги, дальше 7,50 ₽, в конце 3,75 ₽.
Риск реинвестирования переложен на инвестора. Половину суммы придётся пристраивать заново уже через год: если Банк России продолжит снижать ключевую ставку, то по более низкой. Именно это делает выпуск куда менее «фиксированным», чем следует из слова «фикс».
Сравнение с обращающимися выпусками эмитента
Флоатер — облигация с плавающим купоном, который пересчитывается вслед за ключевой ставкой. У ПКБ таких шесть, и при ключевой ставке 14% их купоны выглядят так.
| Выпуск | Формула купона | Купон сейчас | Погашение |
|---|---|---|---|
| 001Р-05 | КС + 3,0% | 17,0% | июнь 2028 |
| 001Р-06 | КС + 5,0% | 19,0% | ноябрь 2027 |
| 001Р-08 | КС + 4,0% | 18,0% | октябрь 2028 |
| 001Р-11 | КС + 3,5% | 17,5% | июнь 2029 |
| 001Р-12, новый | фикс до 18,0% | 18,0% | октябрь 2029 |
Спреды 001Р-09 и 001Р-10 в том же диапазоне: КС + 3,8% и КС + 3,5%. Ориентир 18% при сегодняшней ключевой эквивалентен «КС + 4%» — верхней границе того, что компания платит по плавающим бумагам, но здесь ставка зафиксирована в обе стороны. В апреле 2025 фиксированный купон обошёлся компании в 24,5%, на 6,5 процентного пункта дороже. Премия к ОФЗ сопоставимого срока сейчас около 5,3 процентного пункта.
Риски
Отраслевой: долгов на продажу меньше. Торможение банковской розницы и сжатие микрофинансового сегмента сокращают предложение при прежнем числе покупателей, а цена за рубль долга растёт: будущие когорты менее маржинальны.
Регуляторно-законодательный. Реформа пошлин уже удвоила эту статью. На 2027–2028 годы обсуждается плата за исполнительное производство, а с марта 2027 микрофинансистам планируют ограничить выдачу одним займом в руки.
Финансовый: подушка тоньше. Покрытие процентов снизилось с 16,3× до 5,1× за два года, процентные расходы выросли впятеро, долг к капиталу — 1,13× против 0,39×.
Рыночный: ликвидность. Третий уровень листинга и статус «для квалов» сужают круг покупателей: продать заметный объём быстро и без уступки в цене может не получиться.
Корпоративный. В отчётности прямо сказано: бенефициарный владелец не может быть определён, 90% акций у ООО «Тинсайд». Независимых членов с профильным опытом в совете директоров нет. После выплаты 15,3 млрд ₽ дивидендов вопрос управления весит больше обычного.
Структурный. На конец 2025 года портфели не были заложены, но группа обязана передать права требования в залог по одной из банковских линий не позднее марта 2026 года. Заложенный актив достаётся банку раньше необеспеченных облигаций.
Красные флаги: что отслеживать держателю
Каждый пункт проверяется по отчётности эмитента: годовой в марте и полугодовой в августе.
- Инвестиции в новые портфели. Если закупка второй год не растёт, сборы сожмутся с задержкой в два-три года. В 2025 году — 8,1 млрд ₽.
- Дивиденды сверх прибыли. Повторение 2024 года уменьшает защиту кредитора. Норма последнего года — около половины прибыли.
- Цена покупки портфелей. Её рост при неизменной эффективности взыскания сжимает маржу будущих когорт. В 2025 году — 8,55%.
- Покрытие процентов. Снижается третий год: 16,3× → 7,6× → 5,1×. Ниже 3× означало бы, что долг растёт быстрее сборов.
- Залог прав требования. Заложенные портфели в примечании о банковских кредитах ухудшают положение необеспеченных облигаций.
- Рейтинговые действия. Сейчас ruA− и A.ru, оба стабильные.
Кому подходит выпуск
Выпуск подойдёт квалифицированному инвестору, который хочет зафиксировать около 19,5% годовых на срок порядка полутора лет и принимает отраслевой риск сжимающегося предложения долгов. Амортизация работает двояко: деньги возвращаются рано, но надолго ставку не зафиксировать.
Не подойдёт тому, кто ищет длинную фиксацию на весь срок, рассчитывает на ликвидность вторичного рынка или не готов следить за отраслью, где себестоимость задаёт законодатель.
Вопросы и ответы
Почему у выпуска на три года дюрация всего полтора
Из-за амортизации: половина номинала возвращается на двенадцатом купоне, ещё четверть — на двадцать пятом. Дюрация — средний срок возврата денег с учётом промежуточных выплат, и ранние крупные выплаты сокращают его вдвое против срока до погашения.
Может ли неквалифицированный инвестор купить этот выпуск
Нет. Выпуск размещается по третьему уровню листинга и предназначен только для квалифицированных инвесторов.
Что будет с купоном, если ключевую ставку снизят
Ничего: купон фиксированный, 18% остаются 18% на весь срок. В этом отличие от шести обращающихся выпусков ПКБ, где купон идёт вслед за ключевой. Выгода фиксации проявится, если ставка пойдёт вниз, но частично её съест амортизация: половину суммы придётся реинвестировать уже через год.
Смежные материалы
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.