Размещение облигаций Софтлайн 002Р-03 и 002Р-04: оборот растёт, а деньги застревают у заказчиков
Софтлайн — крупный российский ИТ-холдинг: перепродаёт чужие программы и оборудование и всё больше зарабатывает на собственных разработках, услугах и лазерах. Новые выпуски — фиксированный купон до 18,5% и флоатер для квалифицированных инвесторов на 3,2 года с выплатой раз в 30 дней, деньги пойдут на рефинансирование. Оборот за полугодие вырос на 15%, но часть заказчиков платит всё позже: свободный денежный поток отрицательный во всех отчётных периодах с 2024 года, чистый долг за год вырос с 22 до 32 млрд ₽, а прибыль полугодия держится на разовом списании. АКРА и Эксперт РА дают A−. Надбавка ориентира выше медианы размещений A−, но на бирже собственный выпуск 002Р-02 сейчас даёт ту же доходность при сроке на год короче.
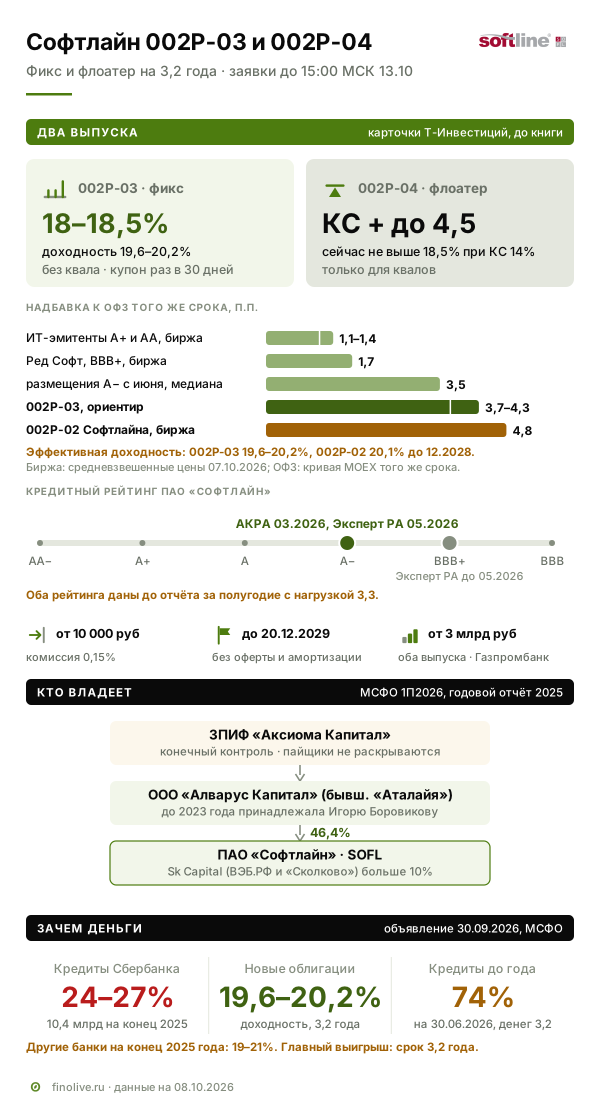
ПАО «Софтлайн» — один из крупнейших ИТ-холдингов страны — размещает два выпуска облигаций. 002Р-03 — с фиксированным купоном: ориентир в Т-Инвестициях 18–18,5% годовых, выплата раз в 30 дней, срок 3,2 года (1 161 день), без оферты и амортизации. 002Р-04 — флоатер, только для квалифицированных инвесторов: купон пересчитывается каждый день по ключевой ставке Банка России плюс надбавка не выше 4,5 п.п. Компания объявила объём от 3 млрд ₽ на оба выпуска и цель — рефинансирование долга и удлинение его сроков. Рейтинг — A− у АКРА и Эксперт РА. В Т-Инвестициях заявка от 10 000 ₽, поручения принимают до 15:00 МСК 13 октября, размещение 16 октября.
Софтлайн продаёт компаниям и госзаказчикам всё, что нужно для ИТ: лицензии российских и иностранных программ, серверы и компьютеры, внедрение, информационную безопасность, а с недавних пор — собственные разработки, лазеры и оборудование своих заводов. Оборот растёт, за первое полугодие 2026 года — на 15%. Но деньги приходят всё позже: часть заказчиков просит отсрочки, дебиторская задолженность растёт быстрее продаж, и разрыв компания закрывает кредитами. Свободный денежный поток отрицательный во всех отчётных периодах с начала 2024 года, чистый долг на 30 июня — 31,7 млрд ₽ против 22,4 млрд годом раньше. Скорректированная EBITDA за полугодие выросла на 27%, но без поправок на разовые расходы — на 5%. Прибыль полугодия держится на разовом списании старого обязательства. Ориентир даёт надбавку к ОФЗ выше медианы недавних размещений компаний с рейтингом A−, но на бирже собственный выпуск Софтлайна 002Р-02 сейчас приносит ту же доходность и гасится на год раньше.
Параметры выпуска
Параметры — из карточек размещения в Т-Инвестициях на 8 октября 2026 года и объявления компании от 30 сентября.
| Параметр | 002Р-03 | 002Р-04 |
|---|---|---|
| Эмитент | ПАО «Софтлайн», ИНН 7736227885, акции на Московской бирже — SOFL | то же |
| Купон | фиксированный на весь срок; ориентир 18–18,5% годовых | плавающий: ключевая ставка Банка России плюс не выше 4,5 п.п. (450 б.п.); при ставке 14% это не выше 18,5% |
| Доходность | до 20,15% годовых при купоне 18,5% (по карточке) | зависит от ключевой ставки |
| Выплата | раз в 30 дней, последний период 21 день | то же |
| Срок | 3,2 года (1 161 день), погашение 20 декабря 2029 года | то же |
| Оферта, амортизация | нет | нет |
| Номинал, заявка | 1 000 ₽; в Т-Инвестициях от 10 000 ₽, комиссия брокера 0,15% | то же |
| Доступ | без статуса квалифицированного инвестора | только для квалифицированных инвесторов |
| Книга заявок | 13 октября 2026 года; в Т-Инвестициях поручения до 15:00 МСК | то же |
| Размещение | 16 октября 2026 года | то же |
| Объём | не менее 3 млрд ₽ на оба выпуска | |
| Организатор | Газпромбанк | |
| Рейтинг | A−(RU) «стабильный» АКРА (26.03.2026), ruA− «стабильный» Эксперт РА (28.05.2026) |
Компания планирует включить выпуски в Перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики. Льгота для таких бумаг (п. 17.2-1 ст. 217 НК) освобождает от НДФЛ доход от продажи или погашения облигаций при владении больше года, купоны облагаются всегда. У бумаги, купленной на размещении по номиналу и погашенной по номиналу, такого дохода нет, поэтому для участника книги льгота почти ничего не меняет. Условия льготы стоит уточнить у брокера.
Чем компания зарабатывает
Софтлайн устроен как два бизнеса под одной крышей.
Первый — перепродажа. Компания покупает у производителей лицензии на программы, облачные сервисы и оборудование и продаёт их заказчикам, часто вместе с установкой и настройкой. Это дистрибуция (Axoft — оптовый поставщик для 3 300 партнёров-перепродавцов) и интеграция («Софтлайн Решения» — проекты для конечных заказчиков). Маржа здесь ниже: валовая прибыль — около 17–19% оборота, у оптовой дистрибуции Axoft — около 6%; зарабатывают объёмом. Сама компания пишет, что этот бизнес «находится в стадии зрелости» и «продолжает генерировать стабильные денежные потоки». В 2025 году перепродажа дала 90 млрд ₽ из 132 млрд оборота.
Второй — собственные решения. С 2022 года Софтлайн купил около 17 компаний: разработчиков программ, команды заказной разработки, интеграторов по информационной безопасности, производителя волоконных лазеров VPG LaserONE (бывший «ИРЭ-Полюс», куплен у IPG Photonics) и сделал свой бренд компьютеров и серверов «Инферит» с заводом во Фрязине. Здесь компания продаёт свой труд и свои продукты, а не чужие коробки. По старому учёту валовая маржа собственных решений была в четыре раза выше, чем у перепродажи (75% против 17%). С 2026 года в себестоимость включили зарплаты, и разрыв сузился: 27% против 19% за полугодие, а во втором квартале своя маржа оказалась даже ниже. В 2025 году собственные решения дали 42 млрд ₽ оборота, 32%.
Важно различать два слова, которыми компания отчитывается. Оборот — все продажи по полной стоимости, включая лицензии, которые Софтлайн перепродаёт как агент. Выручка по МСФО — то же, но агентские продажи учтены только комиссией. Отсюда два масштаба: 132 млрд ₽ оборота и 95 млрд ₽ выручки за 2025 год. Маржи компания считает от оборота, рейтинговые агентства — от выручки, и одни и те же деньги дают разные проценты.
С 2026 года бизнес разложен на три кластера:
- «Цифровые решения» — перепродажа и интеграция, облака, информационная безопасность. 38,7 млрд ₽ оборота за полугодие, +18% (здесь и ниже — по сегментной отчётности МСФО; в пресс-релизе компании другая база прошлого года, и рост +16%).
- fabricaONE.AI (ПАО «Фабрика ПО») — разработка программ, заказная разработка, ИИ. 12,5 млрд ₽, +38%, в том числе за счёт купленных компаний. По словам менеджмента, в 2025 году дала около половины EBITDA группы. У «Фабрики» свои облигации на 4,7 млрд ₽, IPO отложено.
- «СФ Тех» — лазеры, компьютеры и серверы, промышленная интеграция. 3,2 млрд ₽, −40% (по пресс-релизу −34%): промышленные заказчики, по словам компании, сдерживают бюджеты и переносят проекты, а новое телеком-оборудование попало в реестр российской продукции только в июле.
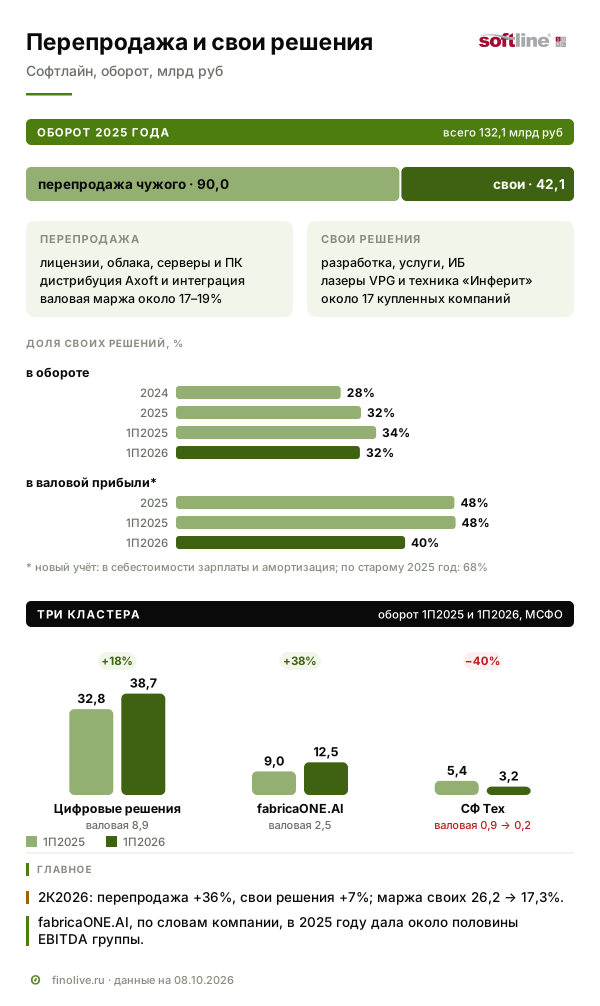
Главная метрика трансформации — доля собственных решений в валовой прибыли. За 2025 год компания отчитывалась 68%, за первое полугодие 2026 года — 40%. Большая часть разницы — смена учёта: с 2026 года в себестоимость включены зарплаты производственных сотрудников и амортизация, а у собственных услуг себестоимость и есть зарплата. В сопоставимом учёте доля тоже снизилась, с 48% до 40%. Во втором квартале перепродажа выросла на 36%, а собственные решения — на 7%. Годовой отчёт пишет, что компания уже «полностью соответствует… роли ИТ-архитектора и владельца собственных решений», но рост этого года дала перепродажа.
Кто платит
Клиентов много: более 100 тысяч корпоративных, за полугодие — 30 тысяч контрактов с 12 тысячами заказчиков. По оценке АКРА, на крупнейшего покупателя в 2025 году приходилось около 7%. Среди заказчиков — нефтегаз, финансы, ритейл, телеком, промышленность и госсектор; долю государства компания не раскрывает, но называет себя вторым по величине ИТ-поставщиком госсектора по рейтингу TAdviser.
У этой модели есть особенность, которая объясняет почти всё в отчётности. Заказчики планируют ИТ-бюджеты на год и тратят их в конце: на четвёртый квартал, по словам менеджмента, приходится уже 50–55% продаж против 40% раньше. Платят они не сразу, а Софтлайн расплачивается с производителями раньше. Получается кассовый разрыв: в начале года компания отдаёт вендорам деньги за прошлогодние поставки, а деньги заказчиков приходят ближе к декабрю. Разрыв закрывается банковскими кредитами: чем дольше платят заказчики, тем больше долг.
Сейчас платят дольше. Средний срок погашения дебиторской задолженности за год вырос со 119 до 144 дней. В ответах инвесторам после Дня инвестора в августе компания признала: «Мы видим некоторое ухудшение ситуации с дебиторской задолженностью — она растет быстрее оборота», и добавила: «Это вызов, но абсолютно управляемый». Пресс-релиз называет три причины роста долга: потребность в оборотном капитале, в том числе «запрос ряда заказчиков на увеличение сроков оплаты», перенос крупных проектов на конец года и высокую ключевую ставку, при которой проценты не дают снизить долг. За полугодие компания начислила около 1 млрд ₽ резерва под долги заказчиков.
Отрасль: рост замедлился вместе с концом экстренного импортозамещения
После 2022 года российский ИТ-рынок рос на замене ушедших западных продуктов, и Софтлайн рос вместе с ним. Сейчас компания сама говорит, что «в коммерческом сегменте… закончилась эра экстренного импортозамещения»: заказчики выбрали поставщиков и переходят к масштабированию проверенных решений, а в целом, по её словам, «по-прежнему осторожны». Оценки рынка за 2025 год расходятся от −3% («Квадрант Технологий») до +13% (Strategy Partners); текущий рост менеджмент Софтлайна в августе оценил примерно в 11% — «не 20% и не 25%, как в предыдущие годы». По «Квадранту», оборудование подешевело на 8%, ИТ-услуги выросли на 3% за счёт облаков, а затраты на внедрение, интеграцию и консалтинг — как раз работу интеграторов — снизились.
Высокая ставка бьёт по заказчикам: длинные проекты откладывают. В опросе КРОК весной 2026 года 57% ИТ-директоров собирались сократить подрядчиков-интеграторов на сопровождении; защищёнными от сокращений назвали информационную безопасность, дата-центры и обязательное импортозамещение. У разработчиков программ, по данным ассоциации «Руссофт», выручка за 2025 год выросла на 14%, а прибыль упала на 34%. Другие публичные ИТ-компании тоже снижали прогнозы: Диасофт — дважды за год, Астра писала, что заказчики приостанавливали новые проекты.
Есть и поддержка. Иностранное ПО на значимых объектах критической информационной инфраструктуры запрещено указом № 166 с 2025 года, а проект Минцифры предлагает установить обязательный переход на российское ПО с 2028 года с отсрочками до 2031–2036 годов. Оборудование на этих объектах нужно заменить на доверенное до 2030 года — это рынок для «Инферита» и «СФ Тех». Льготу по НДС на программы из реестра российского ПО в 2026 году сохранили, при том что общий НДС вырос до 22%. Зато страховые взносы для ИТ-компаний с 2026 года поднялись с 7,6% до 15% в пределах базы. В презентации за первый квартал компания назвала «изменение налогового режима» среди факторов, давивших на EBITDA, не уточнив, о каком налоге речь. Отдельный риск для перепродажи — оборудование: по данным «Ведомостей», серверы за полугодие подорожали на 25–35%, сроки поставки выросли до 24 недель. Чем дороже железо, тем больше денег перепродавцу нужно заморозить в запасах и отсрочках.
Конкуренты
Прямых аналогов на бирже нет: Софтлайн и крупнее, и менее маржинален, чем публичные разработчики программ.
| Компания | Чем занимается | Выручка 2025 года | Маржа по EBITDA | Долговая нагрузка | Рейтинг |
|---|---|---|---|---|---|
| Софтлайн | перепродажа, интеграция, свои решения | 95,5 млрд ₽ (оборот 132,1) | 8,5% от выручки (Эксперт РА) | 3,3 на 30.06.2026 | A− |
| Группа Астра | операционные системы и инфраструктурное ПО | 20,4 млрд ₽ | около 41% | 0,4 на 30.06.2026 | AA, со слов компании |
| Positive Technologies | информационная безопасность | 30,9 млрд ₽ | около 40% | 1,7 на конец 2025 года | AA |
| Селектел | облака и дата-центры | 18,3 млрд ₽ | около 53% | 2,1 на 30.06.2026 | A+, у АКРА на пересмотре |
| ИВА | видеосвязь | 3,2 млрд ₽ | около 68% | 0,3 | A− |
| Т1 | крупнейший интегратор, непубличный | первое место по выручке среди ИТ-компаний, по НКР | нет данных | низкая, по НКР | A+ |
Разработчики программ зарабатывают 40–68 копеек EBITDA с рубля выручки, потому что продают своё. Софтлайн — 8,5 копейки, потому что большая часть оборота — чужие продукты. По абсолютной EBITDA он сопоставим с Астрой и Селектелом, но его оборот требует денег в долгах заказчиков и запасах. Поэтому долг у Софтлайна велик относительно EBITDA (3,3 против 0,3–2,1 у разработчиков), а покрытие процентов слабое. Ближайший по модели конкурент — Т1, крупнейший интегратор страны, — на бирже не торгуется.
Кто владеет и кто управляет
До 2022 года Softline был международной компанией с акциями в Лондоне. После разделения российский бизнес остался у основателя Игоря Боровикова, международный стал Noventiq. В апреле 2023 года Боровиков передал свою холдинговую компанию ООО «Аталайя» (сейчас ООО «Алварус Капитал») в закрытый паевой фонд «Аксиома Капитал». Этот фонд — конечный контролирующий собственник группы, его пайщики не раскрываются со ссылкой на закон о паевых фондах. «Алварус Капитал» владеет 46,4% акций. Сын основателя Сергей Боровиков входит в совет директоров как исполнительный директор. По данным проспекта «Фабрики ПО» в пересказе «Интерфакса», тот же фонд владеет 19,9% «Фабрики».
В августе 2025 года фонд Sk Capital (ВЭБ.РФ и «Сколково») купил больше 10% акций за 5 млрд ₽, его представитель вошёл в совет директоров. Акции Софтлайна торгуются с 2023 года; сейчас они стоят около 48 ₽ — втрое дешевле цены допэмиссии 2024 года (142,3 ₽). Капитализация — 19 млрд ₽, меньше чистого долга.
Управляют компанией генеральный директор Владимир Лавров и финансовый директор Артём Тараканов. По данным ComNews, Лавров руководит российским Softline с 2022 года, а Тараканов до разделения был финансовым директором международного холдинга. Совет директоров возглавляет независимый директор Рашид Исмаилов, по данным «Интерфакса» — бывший президент «Вымпелкома»; в совете десять человек, трое независимых (состав).
Связи с контролирующей стороной есть и в отчётности. На конец 2025 года Софтлайн поручался по банковским гарантиям, выданным связанным сторонам, на 6,1 млрд ₽ (на 30 июня 2026 года поручительства по гарантиям — 4,8 млрд, получатели не уточнены), а с 2023 года — перед банком «Синара» за «Алварус Капитал» по сделке с акциями Софтлайна. Прочая дебиторская задолженность связанных сторон за полугодие выросла со 117 млн до 4,9 млрд ₽, расшифровки нет.
Стратегия и планы
Модель роста Софтлайна — покупать компании с готовым продуктом, обычно 51–60% с опционом на остаток, платить частью деньгами и акциями, а часть платежа привязывать к результатам купленного бизнеса. Дальше — продавать их продукты 100 тысячам клиентов группы и выводить кластеры на биржу. В 2026 году новых покупок не было: компания переключилась на эффективность. Штат разработчиков «Фабрики ПО» сокращён с 5 500 до 5 000 человек, а группа — до 10 тысяч сотрудников; компания объясняет это внедрением ИИ.
Цели на 2026 год: оборот 145–155 млрд ₽, скорректированная EBITDA 9–9,5 млрд, долг к EBITDA на конец года не выше 2,0. Долгосрочная цель по долгу — 1,0. Доля выручки «Фабрики ПО» от ИИ-решений должна вырасти с 16% до 40% к 2028 году. Дивидендная политика — не меньше 25% прибыли; за 2025 год заплатили 72 млн ₽, первые дивиденды в истории.
Прогнозы компании стоит читать с поправкой на прошлый год. На 2025 год обещали оборот не меньше 150 млрд ₽ и EBITDA 9–10,5 млрд, получилось 132 и 8,2 млрд. По словам компании, в четвёртом квартале заказчики массово переносили уже подписанные контракты, часть сделок задержали ограничения при расчётах с зарубежными контрагентами; недобор по обороту — 17–18 млрд ₽. Прогноз по валовой прибыли тогда выполнили. Прогноз на 2026 год предполагает, что почти две трети годового оборота (63–66%) придутся на второе полугодие.
Что показала отчётность
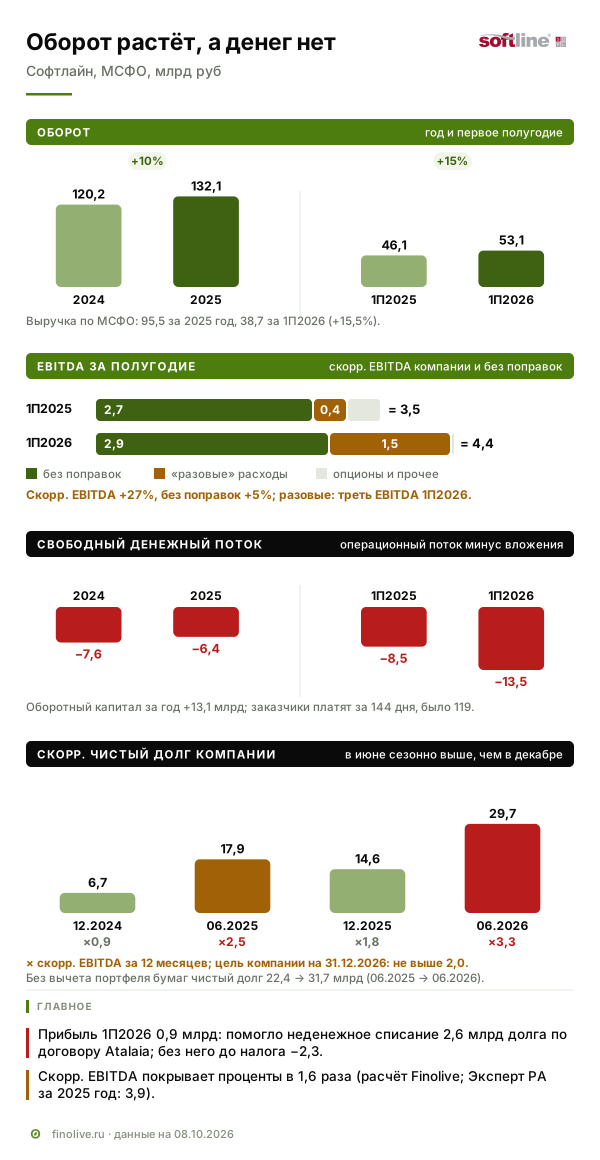
Год. В 2025 году оборот вырос на 10%, до 132,1 млрд ₽, выручка по МСФО — на 18%, до 95,5 млрд. Скорректированная EBITDA — 8,2 млрд ₽, +15%. Операционная прибыль почти удвоилась, до 4,0 млрд, но проценты по кредитам выросли до 4,7 млрд, и чистая прибыль упала с 3,7 до 0,3 млрд ₽. Даже эти 0,3 млрд получились во многом за счёт переоценки обязательств перед продавцами купленных компаний: часть бизнесов не выполнила условия, при которых им полагалась доплата, и 1,7 млрд ₽ ушли из долгов в доход. Собственникам Софтлайна из прибыли досталось 21 млн ₽.
Полугодие. Оборот вырос на 15%, до 53,1 млрд ₽, выручка — на 15,5%, до 38,7 млрд. Компания подчёркивает рост скорректированной EBITDA на 27%, до 4,4 млрд. Скорректированная — значит, без расходов, которые компания считает разовыми: в этом полугодии их 1,5 млрд ₽ против 0,4 млрд годом раньше, треть итоговой EBITDA. Без поправок, по простой формуле «операционная прибыль плюс амортизация», EBITDA выросла на 5%, до 2,9 млрд. Операционная прибыль снизилась до 0,6 млрд ₽, а во втором квартале составила 52 млн. Проценты за полгода — 2,7 млрд.
Чистая прибыль полугодия — 0,9 млрд ₽ против убытка годом раньше. Её дала одна строка: 2,6 млрд ₽ прочего дохода от списания задолженности по расторгнутому договору 2023 года о покупке долей в Atalaia Management Group Ltd. Деньги при этом не пришли — группа просто перестала быть должна. Без этой строки прибыль до налога — минус 2,3 млрд ₽. Вложение в Atalaia раньше обесценили через капитал, минуя прибыль, а списание долга по той же сделке прошло через прибыль. Кто был продавцом долей, отчётность не раскрывает. Название совпадает с латинским написанием прежнего имени холдинговой компании основного акционера («Аталайя»), но в разделе о связанных сторонах сделки нет, и связь отчётность не подтверждает.
Аудитор — ООО «Мэйнстей». Отчётность за 2025 год подтверждена без оговорок, полугодие прошло обзорную проверку.
Деньги: почему растёт долг
Самое важное в отчётности Софтлайна — не прибыль, а движение денег. До изменения оборотного капитала бизнес приносит деньги: 7,5 млрд ₽ за 2025 год и около 4 млрд за полугодие (в отчёте 6,6 млрд, но в них 2,6 млрд неденежного списания по Atalaia). Но всё и даже больше уходит в оборотный капитал — деньги, замороженные в запасах, долгах покупателей и прочих дебиторов за вычетом долгов поставщикам. За год, с июня по июнь, он вырос на 13,1 млрд ₽, до 29,1 млрд. Около двух третей прироста — долги заказчиков и запасы; ещё около 5 млрд — дебиторка связанных сторон и расчёты за проданные ценные бумаги. Добавим 4–5 млрд ₽ в год вложений в разработку и оборудование, и свободный денежный поток оказывается отрицательным во всех отчётных периодах с начала 2024 года: минус 7,6 млрд за 2024 год, минус 8,5 млрд за первое полугодие 2025 года, минус 6,4 млрд за весь 2025 год, минус 13,5 млрд за первое полугодие 2026 года.
Дефицит закрывали двумя способами. Первый — продажа собственных акций, которые компания держала на балансе: 12 млрд ₽ за 2024–2025 годы, включая сделку с Sk Capital. Часть этих денег может вернуться к покупателям: в 2024 году группа заключила пут- и колл-опционы на обратный выкуп ранее проданных акций и признала пут-опцион на 4,5 млрд ₽. Второй способ — кредиты. В 2026 году прямых продаж акций не было, но 0,46 млрд ₽ группа получила по сделкам РЕПО с собственными акциями. Одновременно она выкупала акции: 0,65 млрд ₽ за полугодие, из них 5,1 млн акций за 531 млн ₽ по отдельным договорам купли-продажи — в среднем около 103 ₽ за акцию, тогда как на бирже в том же полугодии группа покупала в среднем по 80 ₽. Контрагенты и условия не раскрыты; связаны ли эти сделки с опционами, отчётность не говорит.
Чистый долг у Софтлайна сезонный: в декабре заказчики расплачиваются и долг падает, к лету снова растёт. Поэтому сравнивать стоит одинаковые даты. На 30 июня 2025 года чистый долг был 22,4 млрд ₽, на 30 июня 2026 года — 31,7 млрд. Компания считает нагрузку по скорректированному долгу, вычитая портфель ценных бумаг (17,9 и 29,7 млрд), и по её расчёту отношение к скорректированной EBITDA выросло с 2,5 до 3,3. Цель на конец года — не выше 2,0: для этого во втором полугодии нужно получить от заказчиков намного больше, чем отдать поставщикам. В прошлом декабре это получилось (1,8). По оценке независимого финансового советника Елены Савиной в ComNews, снизить долг нужно на 10–12 млрд ₽ при историческом максимуме около 9,5 млрд за полугодие; вероятный итог она видит в диапазоне 2,1–2,5.
Долг: короткий и дорогой
Долг Софтлайна — в основном банковские кредиты на пополнение оборотного капитала. На 30 июня 2026 года кредиты и займы — 32,9 млрд ₽, из них 74% к погашению в течение года, облигации — пятая часть. Денег на счетах — 3,2 млрд. На конец 2025 года крупнейшим кредитором был Сбербанк — 10,4 млрд ₽ под 24,25–27,3%; у большинства других банков ставки были 19–21%. Проценты уже съедают операционную прибыль: по расчёту Finolive скорректированная EBITDA за последние 12 месяцев покрывает процентные расходы по кредитам и аренде в 1,6 раза (без учёта процентных доходов). Эксперт РА по своей методике за 2025 год получал 3,9.
Кроме долга, на балансе есть обязательства, которые компания в чистый долг не включает: 5,9 млрд ₽ по опционным соглашениям (состав строки не расшифрован; в МСФО за 2025 год сказано о пут-опционах на обратный выкуп ранее проданных акций) и 3,1 млрд ₽ будущих платежей продавцам купленных компаний. С ними нагрузка в базе компании — около 4,3 скорректированной EBITDA. Есть и спорные требования: в делах о банкротстве ООО «Интеграция» и ООО «Арсеналъ» конкурсный кредитор требует привлечь к субсидиарной ответственности по 32 юрлица, среди них компании группы; общая сумма требований — 1,6 и 2,6 млрд ₽. Компания считает их необоснованными и резервов не создавала. В апреле по делу «Интеграции» суд на неделю арестовывал счета нескольких компаний группы, меры сняты 30 апреля; сам Софтлайн судится с АСВ и Роскомснаббанком. Последний платёж за купленный в 2023 году Bell Integrator — 1,17 млрд ₽ — не проходит из-за ограничений на переводы в американский банк продавца, продавец подал иск.
Капитал — 30,4 млрд ₽ (собственникам Софтлайна — 23,8 млрд), а гудвил и нематериальные активы, то есть цена купленных компаний и разработок, — 24,8 млрд. Гудвил регулярно частично списывают: 0,5 млрд ₽ за 2025 год и 0,55 млрд за полугодие.
Что говорят агентства
АКРА в марте 2026 года присвоило A−(RU), объяснив это сильным операционным профилем — лидерством на раздробленном рынке, разнообразием клиентов и географии — и средним финансовым профилем, включая «средний размер бизнеса». Сдерживают рейтинг, по формулировке агентства, «чувствительное покрытие процентных платежей и сдержанная рентабельность». Денежный поток агентство в целом оценило как сильный и ждало восстановления свободного потока с 2026 года. Среди допущений — «отсутствие крупных сделок M&A» и «стабилизация оттоков по оборотному капиталу». Понижение возможно, если поток до процентов перестанет их покрывать или средневзвешенный свободный поток опустится ниже −5%. Агентство опиралось на свои ожидания по 2025 году и свою метрику: общий долг к FFO — около 3,5.
Эксперт РА в мае 2026 года повысил рейтинг с ruBBB+ до ruA− за рост масштаба и долю собственных решений: по его расчёту, от выручки по МСФО она выросла с 30% в 2023 году до 44% в 2025 году. Долговую нагрузку агентство считало по итогам 2025 года — 1,8, то есть на декабрьской дате, когда долг сезонно минимален, — и не ждало существенных изменений в ближайшие 12 месяцев. Полугодие показало 3,3. Оба рейтинга присвоены до выхода отчёта за полугодие.
Зачем компании деньги
Компания прямо пишет: на рефинансирование и удлинение долга, чтобы «снизить нагрузку на ликвидность в краткосрочной перспективе». Облигации с эффективной доходностью 19,6–20,2% дешевле кредитов Сбербанка (24–27% на конец 2025 года, крупнейшая линия) и сопоставимы со ставками других банков (19–21%). Главный выигрыш — срок: 3,2 года вместо кредитных линий на год. Объём от 3 млрд ₽ — около десятой части кредитов.
Позиция по облигациям при этом поменялась за месяц. 27 августа, в день публикации отчёта за полугодие, компания писала, что в условиях сохранения высокой ключевой ставки «не видит острой потребности в новых выпусках в краткосрочной перспективе» и намерена «придерживаться выжидательной позиции». 11 сентября Банк России сохранил ставку 14%, а 30 сентября компания объявила два выпуска.
С чем сравнивать ставку
Купон 18–18,5% с выплатой раз в 30 дней — это 19,6–20,2% эффективной доходности (с учётом того, что купон приходит каждый месяц), надбавка к ОФЗ того же срока 3,7–4,3 п.п.
Первичный рынок. У фиксов сроком 2–4 года для неквалифицированных инвесторов от компаний с рейтингом A− (по худшему из агентств, без банков), размещённых с июня, медианная надбавка к ОФЗ — 3,5 п.п. (4 выпуска: ИЭК Холдинг, ЗАСЛОН, Первое коллекторское бюро, Брусника). Ориентир Софтлайна выше медианы на 0,2–0,8 п.п.
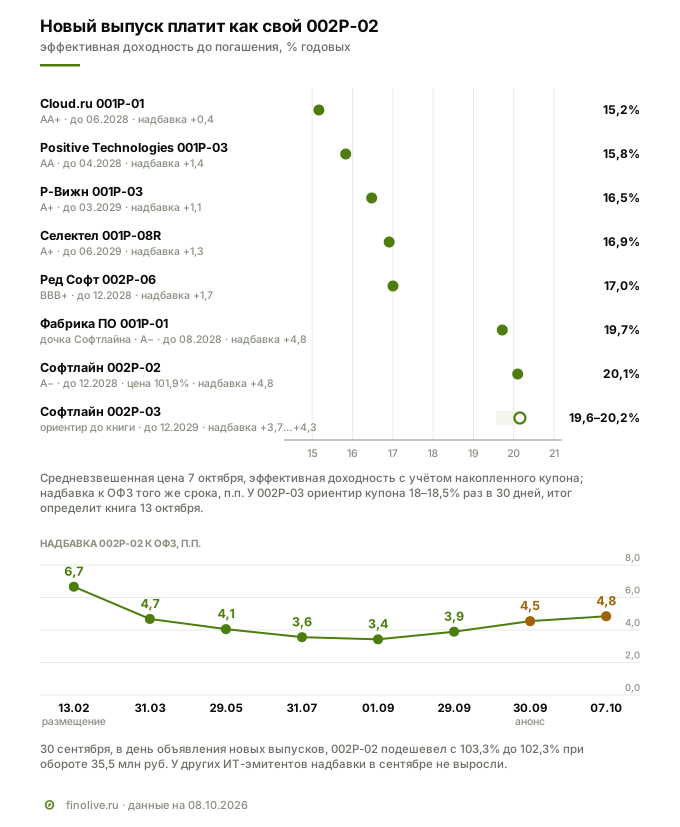
Свой выпуск на бирже. 002Р-02 с купоном 19,5% и погашением в декабре 2028 года — единственная облигация компании в обращении, 307 млн ₽ оборота за 20 торговых дней. 7 октября он стоил 101,9% от номинала и давал 20,1% доходности, надбавка к ОФЗ — 4,8 п.п. Ещё в начале сентября надбавка была 3,4 п.п. Во второй половине сентября бумага дешевела, а 30 сентября, в день объявления новых выпусков, упала за день на 1% от номинала при максимальном за месяц обороте. На этих ценах новый выпуск даже по верхней границе ориентира даёт столько же, сколько 002Р-02, при сроке на год длиннее. После НДФЛ картина та же: 16,8–17,3% у нового против 17,2% у 002Р-02, где цена выше номинала частично уменьшает налог.
ИТ-компании на бирже. Облигации других ИТ-эмитентов торгуются с надбавкой к ОФЗ 0,4–1,7 п.п.: Cloud.ru (AA+), Positive Technologies (AA), Селектел и Р-Вижн (A+), Ред Софт (BBB+, на ступень ниже Софтлайна). Единственный эмитент из ИТ и медиа вне группы с тем же рейтингом A−, ЛайфСтрим, — 4,1 п.п. Софтлайн и его «Фабрика ПО» — около 4,8 п.п. По надбавке биржа ставит Софтлайн ниже эмитентов с рейтингами от BBB+ до AA+ и рядом с ЛайфСтримом.
Фикс или флоатер. Фиксированный 002Р-03 закрепляет 18–18,5% на 3,2 года: если ключевая ставка снизится, купон останется прежним, а цена облигации, скорее всего, вырастет. Флоатер 002Р-04 платит ключевую ставку плюс надбавку не выше 4,5 п.п.: при ставке 14% это не выше 18,5%, но при снижении ставки купон снизится, при росте — вырастет. Для компании флоатер — дополнительный риск: её долг и так чувствителен к ставке, а АКРА называет значительную долю плавающих ставок слабым местом.
Пример. 100 000 ₽ — это 100 облигаций. При купоне 18,5% раз в 30 дней приходит 1 521 ₽ до налога и 1 323 ₽ после НДФЛ 13%. Комиссия брокера при покупке — 150 ₽.
Что говорит в пользу выпуска
- Масштаб и диверсификация. Один из крупнейших ИТ-холдингов страны, больше 100 тысяч клиентов, на крупнейшего, по оценке АКРА, около 7% продаж, тысячи поставщиков.
- Долг становится длиннее. Облигации на 3,2 года заменяют кредиты, три четверти которых гасятся в течение года; они дешевле линий Сбербанка (24–27% на конец 2025 года) и сопоставимы с остальными.
- Прозрачность. Публичная компания с аудированной МСФО без оговорок, обзорной проверкой полугодия, ежеквартальными отчётами и днями инвестора. Два рейтинга категории A.
- Ставка выше медианы своего рейтинга. Надбавка 3,7–4,3 п.п. против медианы 3,5 у размещений компаний с A−; купон каждые 30 дней на весь срок.
- Сильные кластеры внутри. «Фабрика ПО» растёт и даёт около половины EBITDA; у дистрибуции — сложившийся рынок и устойчивые позиции.
- Крупный миноритарий из группы ВЭБ.РФ. Sk Capital купил больше 10% акций за 5 млрд ₽ в 2025 году, его представитель — в совете директоров. Поддержку акционера рейтинговые агентства в оценку не закладывают.
Риски
Финансы. Свободный денежный поток отрицательный во всех отчётных периодах с начала 2024 года, долг растёт быстрее EBITDA, 74% кредитов — короткие. По нашему расчёту EBITDA покрывает проценты в 1,6 раза. Прибыль 2025 года и полугодия держится на неденежных статьях, в том числе на списании 2,6 млрд ₽ по договору Atalaia, контрагент которого не раскрыт. Цель «не выше 2,0» к концу года зависит от того, заплатят ли заказчики в четвёртом квартале — в прошлом году часть контрактов перенесли.
Рынок и ставка. Банк России в сентябре приостановил снижение ставки. Каждый месяц высокой ставки — это и дорогой долг Софтлайна, и осторожные заказчики. Выпуск 002Р-02 за сентябрь подешевел сильнее облигаций других ИТ-эмитентов; «Фабрика ПО» догнала его по надбавке в первую неделю октября.
Отрасль. Рост ИТ-рынка замедлился, затраты на внедрение и интеграцию снижаются, «СФ Тех» за полугодие потерял 34–40% оборота в зависимости от базы сравнения. Дорожающее оборудование увеличивает деньги, замороженные в перепродаже.
Регулирование и споры. Взносы для ИТ-компаний выросли вдвое, сроки перехода критической инфраструктуры на российское ПО могут сдвинуть. Требования о субсидиарной ответственности к 32 юрлицам, среди которых компании группы, на 1,6 и 2,6 млрд ₽ без резервов; незакрытый платёж за Bell Integrator; обязательства по опционам на 5,9 млрд ₽.
Собственник. Конечный владелец — паевой фонд с нераскрытыми пайщиками; есть поручительства за связанные стороны (6,1 млрд ₽ на конец 2025 года) и рост их дебиторской задолженности до 4,9 млрд ₽ без расшифровки.
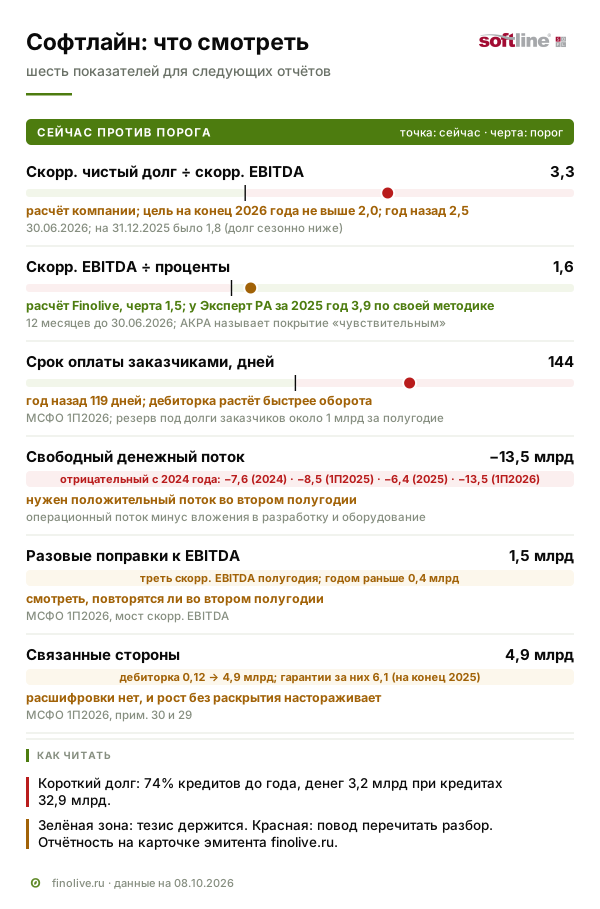
Красные флаги: что смотреть в ближайших отчётах
Отчётность и разбор эмитента по граням — на странице Софтлайна.
| Метрика | Сейчас | Что настораживает |
|---|---|---|
| Скорр. чистый долг к скорр. EBITDA (расчёт компании) | 3,3 на 30.06.2026 (2,5 годом раньше), цель — не выше 2,0 на конец года | выше 2,0 на 31.12.2026 |
| Свободный денежный поток | −13,5 млрд ₽ за 1П2026 | отрицательный за весь 2026 год |
| Срок оплаты заказчиками | 144 дня (119 годом раньше) | дальнейший рост и новые резервы под долги покупателей |
| Скорр. EBITDA к процентам (расчёт Finolive) | 1,6 за 12 месяцев | ниже 1,5 |
| Разовые поправки к EBITDA | 1,5 млрд ₽, треть EBITDA полугодия | сохранение такой доли во втором полугодии |
| Деньги и короткий долг | 3,2 млрд ₽ денег при 74% кредитов сроком до года | рост короткого долга без новых длинных займов |
| Сделки со связанными сторонами | дебиторка 4,9 млрд ₽; поручительства 6,1 млрд ₽ на конец 2025 года | рост без раскрытия |
Итог
Софтлайн — большой, диверсифицированный и публичный ИТ-холдинг, который за четыре года превратился из перепродавца в группу с собственными разработками, но основную часть оборота по-прежнему делает перепродажа с тонкой маржой. Эта модель требует денег: заказчики платят в конце года и всё позже, и разрыв финансируется короткими кредитами. За год чистый долг на сопоставимую дату вырос на 9 млрд ₽, свободный поток остаётся отрицательным, рост EBITDA во многом дают поправки, а прибыль — разовые списания. Новые облигации удлиняют долг и дешевле самых дорогих кредитов — для компании это разумный шаг. Ориентир выше медианы размещений A−, но на бирже собственный 002Р-02 после падения цен в сентябре даёт ту же доходность при сроке на год короче.
Кому подойдёт. Тем, кто верит, что компания выполнит прогноз и в четвёртом квартале соберёт деньги с заказчиков, и хочет зафиксировать около 20% эффективной доходности на 3,2 года с ежемесячным купоном. Квалифицированным инвесторам, которые ждут, что ключевая ставка не снизится, — флоатер.
Кому не подойдёт. Тем, для кого отрицательный денежный поток и рост долга выше собственной цели компании — повод не входить. Тем, кто ищет премию к вторичному рынку: сопоставимую доходность на 7 октября давал 002Р-02 с погашением на год раньше. Тем, кому важно знать конечного собственника.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Чем оборот Софтлайна отличается от выручки?
Оборот — все продажи по полной стоимости. Выручка по МСФО учитывает часть перепродаж, где Софтлайн выступает агентом, только комиссией. Поэтому за 2025 год оборот — 132,1 млрд ₽, а выручка — 95,5 млрд. Компания считает маржу и долю собственных решений от оборота, агентства — от выручки, поэтому одни и те же показатели у них выглядят по-разному: например, рентабельность скорректированной EBITDA за полугодие — 8,4% от оборота и 11,5% от выручки.
Почему у компании рейтинг A−, если долг вырос до 3,3 EBITDA?
Оба рейтинга присвоены весной 2026 года, до отчёта за полугодие. Эксперт РА считал нагрузку по итогам 2025 года, на декабрьскую дату, — 1,8; АКРА опиралось на свои ожидания по 2025 году и свою метрику (общий долг к FFO около 3,5). Агентства учитывают положение на рынке, диверсификацию клиентов и прозрачность, а сезонный рост долга к лету для этой модели обычен. Проверкой станет отчётность за 2026 год: компания обещает не выше 2,0, АКРА видит риск в покрытии процентов и оттоке денег в оборотный капитал.
Что за списание по договору Atalaia?
В 2023 году группа договорилась купить доли в Atalaia Management Group Ltd с отсрочкой платежа. Вложение потом обесценили через капитал, минуя прибыль, а 16 июня 2026 года договор расторгли, и неоплаченная задолженность 2,6 млрд ₽ ушла в прочие доходы. Денег это не принесло, но дало прибыль полугодия. Кто продавец, отчётность не раскрывает, в разделе о связанных сторонах сделки нет.
Зачем покупать новый выпуск, если на бирже есть 002Р-02?
На ценах 7 октября 002Р-02 даёт 20,1% до погашения в декабре 2028 года, новый выпуск — 19,6–20,2% до декабря 2029 года. У нового ставка закреплена на год дольше и купон покупается по номиналу; у 002Р-02 купон выше (19,5%), но цена выше номинала, и эта разница теряется к погашению. Цена 002Р-02 в сентябре заметно менялась, поэтому сравнивать стоит в день книги.
Сколько нужно денег, чтобы участвовать в размещении?
В Т-Инвестициях — от 10 000 ₽, то есть 10 облигаций по 1 000 ₽. Для фиксированного 002Р-03 статус квалифицированного инвестора не нужен, флоатер 002Р-04 доступен только квалифицированным. Поручения принимают до 15:00 МСК 13 октября 2026 года, комиссия брокера 0,15%.
Смежные материалы
- Фабрика ПО (fabricaONE.AI): разбор дебютного выпуска облигаций — разработчик программ внутри группы Софтлайн и его облигации.
- Облигации Селектел 001Р-10R: закупки серверов обгоняют заработок — другой ИТ-эмитент, которому оборудование обходится всё дороже.
- Красные флаги в отчётности: шесть компаний, которые перестали платить по облигациям — какие признаки в отчётности предшествовали дефолтам.
Данные на 8 октября 2026 года: консолидированная МСФО ПАО «Софтлайн» за 2025 год (аудитор ООО «Мэйнстей», мнение без оговорок) и промежуточная за 6 месяцев 2026 года (обзорная проверка), пресс-релизы, презентации, ответы на вопросы инвесторов и годовой отчёт компании, объявление о выпусках от 30.09.2026, карточки размещения Т-Инвестиций, релизы АКРА (26.03.2026) и Эксперт РА (28.05.2026), Московская биржа, Банк России, база Finolive, ComNews, «Ведомости», CNews, «Квадрант Технологий», Strategy Partners, «Руссофт», КРОК. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.