Размещение облигаций АВТОБАН-Финанс БО-П10: дорожный строитель выплатил 10 млрд дивидендов и остался с 1,5 млрд свободных денег
«Автобан» — один из крупнейших частных дорожных строителей страны: строит трассы по госконтрактам и владеет долями в концессиях ЦКАД и обхода Тольятти, за которые государство платит до 2047 года. Новый выпуск — фиксированный купон 18–18,25% на 3 года до оферты с выплатой раз в 30 дней. Выручка снижается второй год, хотя портфель заказов вырос. Аудитор выразил мнение с оговорками по выручке, ковенанты по трём кредитам нарушались, а в 2025 году группа выплатила 10 млрд ₽ дивидендов и закончила год с 1,5 млрд ₽ свободных денег. Эксперт РА и НКР дают A+, АКРА в 2024 году давало A−. Надбавка ориентира выше медиан недавних размещений компаний с рейтингами A+ и A; после падения цен в начале октября он почти равен доходности собственного выпуска БО-П08 на бирже.
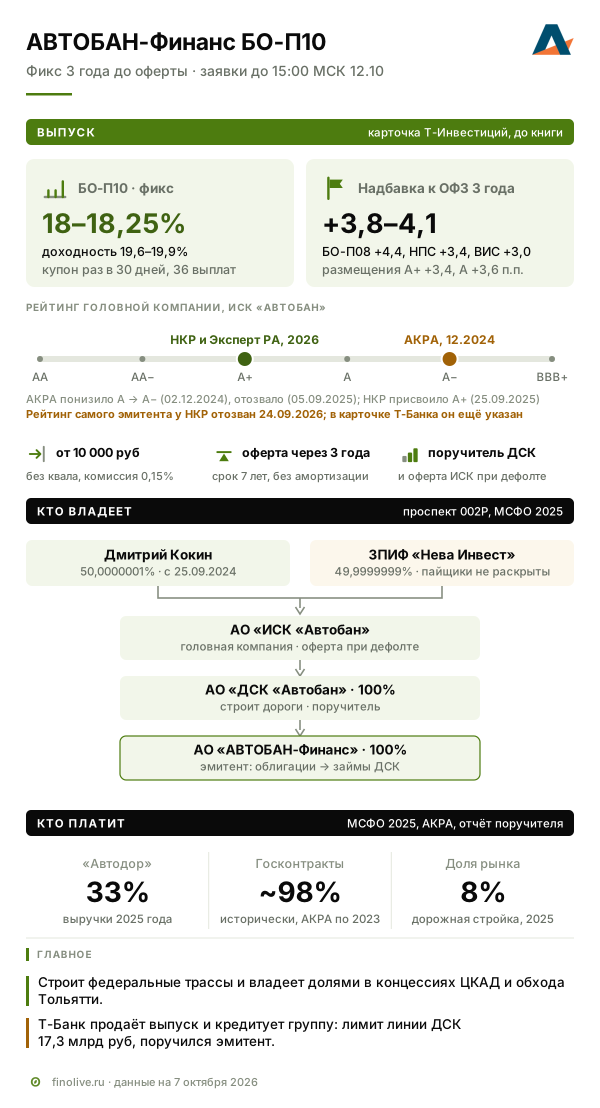
АО «АВТОБАН-Финанс» — финансовая компания группы «Автобан», одного из крупнейших частных дорожных строителей страны, — размещает новый выпуск облигаций. БО-П10 — облигация с фиксированным купоном: ориентир в Т-Инвестициях 18–18,25% годовых, выплата раз в 30 дней. Срок 7 лет, но через 3 года предусмотрена оферта: инвестор сможет продать бумаги эмитенту по номиналу, а эмитент назначит новый купон. Ставка на все три года до оферты известна заранее. Выпуск подкреплён поручительством основной строительной компании группы, АО «ДСК «Автобан», и офертой головной компании, АО «ИСК «Автобан», выкупить облигации, если эмитент не заплатит. Рейтинг ИСК «Автобан» — A+ у Эксперт РА и НКР. В Т-Инвестициях заявка от 10 000 ₽, поручения принимают до 15:00 МСК 12 октября, размещение 14 октября.
«Автобан» строит федеральные и региональные трассы по государственным контрактам и владеет долями в платных дорогах, за которые государство будет платить ему ещё два десятилетия. Отчётность за 2025 год двойственная. Выручка снижается второй год подряд, хотя портфель заказов за год вырос на 8%. Аудитор выразил мнение с оговорками по выручке, в течение года группа нарушила условия трёх кредитов. В 2025 году акционеры получили 10 млрд ₽ дивидендов, половину — по итогам 2024 года, и группа закончила год с 1,5 млрд ₽ свободных денег. Эксперт РА и НКР оценивают головную компанию на A+, АКРА в 2024 году давало A−. Надбавка ориентира к ОФЗ выше медиан недавних размещений компаний с рейтингами A+ и A. Но в первую неделю октября облигации эмитента на бирже подешевели, и сейчас новый выпуск даёт почти ту же доходность, что собственный БО-П08.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 7 октября 2026 года.
| Параметр | Значение |
|---|---|
| Эмитент | АО «АВТОБАН-Финанс», ИНН 7708813750; 100% принадлежит АО «ДСК «Автобан» |
| Выпуск | БО-П10, биржевые облигации |
| Купон | фиксированный на купоны 1–36; ориентир 18–18,25% годовых |
| Выплата купона | раз в 30 дней, 12 раз в год |
| Срок | 7 лет (2 520 дней) |
| Оферта | через 3 года (1 080 дней): право продать облигации эмитенту по номиналу |
| Амортизация | нет |
| Поддержка | поручительство АО «ДСК «Автобан» и публичная оферта АО «ИСК «Автобан» на выкуп облигаций при дефолте эмитента |
| Номинал, заявка | 1 000 ₽; в Т-Инвестициях от 10 000 ₽, комиссия брокера 0,15% |
| Доступ | без статуса квалифицированного инвестора |
| Книга заявок | 12 октября 2026 года; в Т-Инвестициях поручения до 15:00 МСК |
| Размещение | 14 октября 2026 года |
| Рейтинг | ИСК «Автобан»: ruA+ «стабильный» Эксперт РА (03.08.2026), A+.ru «позитивный» НКР (24.09.2026); собственный рейтинг эмитента у НКР отозван 24.09.2026 по инициативе эмитента |
| Объём | в карточке не указан |
В карточке Т-Банка рейтинг самого АО «АВТОБАН-Финанс» указан как действующий — A+.ru у НКР. Агентство отозвало его 24 сентября 2026 года «в связи с расторжением договора по инициативе рейтингуемого лица». Для инвестора это скорее формальность: эмитент — финансовая компания группы без своего бизнеса, и кредитный риск определяет ИСК «Автобан», рейтинги которой действуют. Но карточка, по которой розничный инвестор принимает решение, отозванный рейтинг не отражает.
Чем компания зарабатывает
У «Автобана» два бизнеса, которые зарабатывают по-разному.
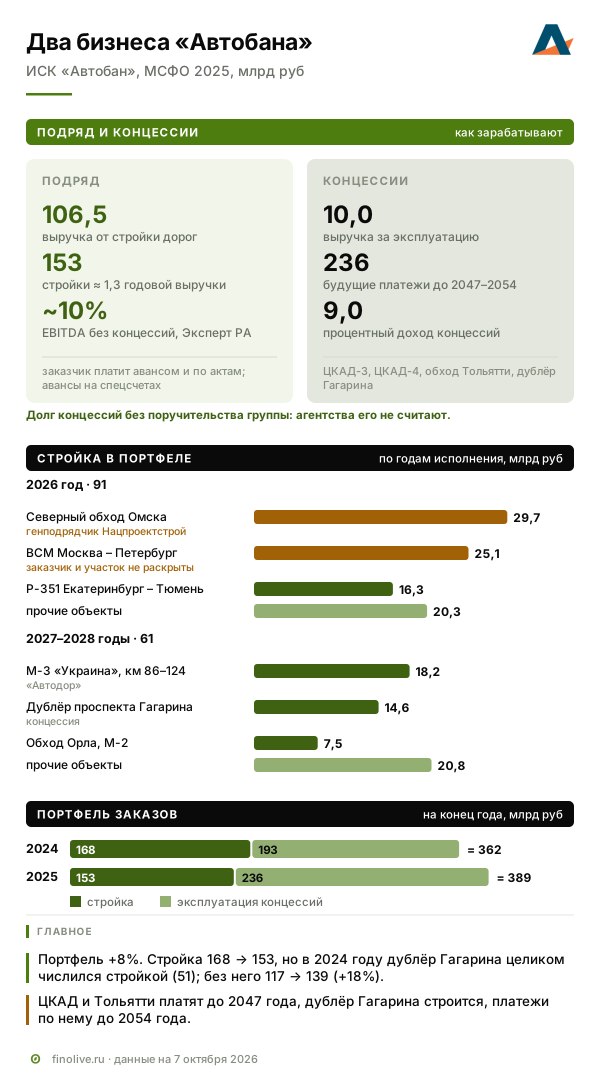
Первый — подряд. Заказчик — ГК «Автодор», федеральные управления дорог Росавтодора, правительства регионов или крупный генподрядчик — нанимает «Автобан» построить участок трассы. Стройка идёт 2–4 года, деньги приходят авансом и по мере сдачи работ. Это 106,5 млрд ₽ из 118,0 млрд выручки 2025 года. Крупнейшие стройки года: реконструкция М-3 «Украина» под Москвой, трасса Р-351 Екатеринбург — Тюмень, дублёр проспекта Гагарина в Нижнем Новгороде, участок высокоскоростной магистрали Москва — Петербург в Тверской области. По оценке Эксперт РА, средняя рентабельность группы по EBITDA без концессий в 2024–2027 годах — около 10%. Агентство считает уровень комфортным, но отмечает снижение с прежних 15–20%: стартовали новые, менее доходные проекты.
Второй — концессии. Здесь «Автобан» не просто строит дорогу, а вкладывает в неё деньги банков и свои, а государство расплачивается с ним годами, с индексацией по инфляции. Так построены два пусковых комплекса центральной кольцевой автодороги (ЦКАД-3 и ЦКАД-4) и обход Тольятти с мостом через Волгу: дороги сданы, группа их содержит и получает плату до 2047 года. Четвёртая концессия — дублёр проспекта Гагарина — ещё строится, платежи по ней рассчитаны до 2054 года. Всего по МСФО будущие доходы от эксплуатации концессий — 236 млрд ₽, из них 34 млрд приходится на дублёр Гагарина. Долгосрочный долг «Автодора» перед группой по двум концессиям ЦКАД — 48,9 млрд ₽ — гасится до 2047 года. В выручку эта часть попадает скромно — 10 млрд ₽ за эксплуатацию в 2025 году, — а процентный доход от вложенных денег идёт строкой «финансовые доходы»: около 9 млрд ₽ в год. Эти деньги в первую очередь обслуживают кредиты самих концессионных компаний.
Связь двух бизнесов прямая. Эксперт РА пишет, что доля в проектных компаниях-концессионерах позволяет «Автобану» получать лучшие условия генподряда и повышенную долю авансов. Концессия кормит подряд, а подряд строит то, что потом годами приносит деньги.
Кто платит
Исторически почти вся выручка — государственные контракты: около 98%, по оценке АКРА из релиза декабря 2024 года. Крупнейший заказчик — «Автодор»: 33% выручки 2025 года и 61% дебиторской задолженности и активов по долгосрочным договорам. Его доля в портфеле снижается: около 37% в октябре 2024 года по АКРА, около 30% по итогам 2025 года по Эксперт РА. Остальное — региональные правительства, федеральные управления дорог и всё чаще крупные подрядчики: на Северном обходе Омска, крупнейшей стройке 2026 года, генподрядчик — Нацпроектстрой, а НКР в 2026 году называет среди основных заказчиков группы «другие крупнейшие строительно-подрядные организации».
У госзаказа своя механика денег. Заказчик платит аванс, но деньги ложатся не на обычный счёт подрядчика, а на специальный: под казначейским или банковским сопровождением контракта тратить их можно только на этот объект. Поэтому в отчётности «Автобана» две строки денег — свободные и «на специальных счетах»; на спецсчетах лежат и деньги в залоге по кредитам. Когда стройка идёт, авансы уходят в работу, а дальше подрядчик ждёт оплаты актов. Отрасль сейчас живёт как раз на этом участке: по обзору Национальной ассоциации инфраструктурных компаний (НАИК), дебиторская задолженность восьми крупных подрядчиков в первом квартале 2026 года выросла до 500,7 млрд ₽ — в 2,5 раза. Входит ли в эту выборку «Автобан», не раскрыто.
Отрасль: дорог строят меньше, деньги дороже
Дорожная стройка — бюджетная отрасль, поэтому её цикл задаёт бюджет. По данным «Коммерсанта» в пересказе The Moscow Times (апрель 2026 года), годовой бюджет «Автодора» на 2026 год сокращён с 209,5 до 188,8 млрд ₽. Ещё в декабре 2024 года «Коммерсант» писал, что на расширение М-3 на участке км 65–124, где строит «Автобан», в 2025–2026 годах заложено на 20 млрд ₽ меньше прежней программы. При этом долгосрочная программа «Автодора» на 2026–2030 годы увеличена до 1,05 трлн ₽ — денег обещают больше, но позже.
Второй фактор — ставка. Частные деньги в дороги при дорогом кредите идут плохо: в марте 2026 года вице-премьер Марат Хуснуллин говорил, что около 20 дорожных проектов с внебюджетным финансированием не стартуют «из-за высокой ставки». По оценке Ассоциации инфраструктурных инвесторов и кредиторов (АИИК), при ставке выше 10% рынок ГЧП «начинает замирать»; сейчас ставка 14%. В отчёте поручителя за 2025 год ДСК пишет, что новых инфраструктурных проектов такого масштаба «в 2024, 2025 годах» не было, и объясняет это «особенностями инвестиционного цикла».
Третий — налоги и цены. С 2026 года НДС вырос до 22%, а контракты заключены по старым ценам. «Автобан» оценивает возможное снижение валовой прибыли 2026 года максимум в 2,55 млрд ₽, если заказчики не пересмотрят цены. Сама группа считает пересмотр высоковероятным и ссылается на первые подписанные соглашения; в отчётности за 2025 год она уже исходит из этого, а при обратном допущении выручка 2025 года была бы на 1 млрд ₽ ниже. Отрасль жалуется громко: в начале июля РБК сообщил о письме главы РСПП Александра Шохина премьеру — больше трети системообразующих предприятий дорожно-строительного и инфраструктурного комплекса «в предбанкротном состоянии».
Место «Автобана» в отрасли: по отчёту поручителя за 2025 год, доля группы на рынке строительства, реконструкции и капремонта дорог — 8%, группа входит в тройку крупнейших по портфелю генподрядных контрактов. Цифра «более 10% рынка» из карточки Т-Банка устарела: около 11% давало АКРА по данным 2023 года.
Конкуренты
| Группа | Выручка | Модель | Рейтинг | Облигации на бирже |
|---|---|---|---|---|
| Автобан | 118,0 млрд ₽ (МСФО 2025) | подряд + доли в концессиях | A+ Эксперт РА, A+ НКР | АВТОБАН-Финанс, 6 выпусков; БО-П08 — 19,7% |
| Нацпроектстрой (ВЭБ, Аркадий Ротенберг) | 738 млрд ₽ (2024, по НКР) | крупнейший подрядчик: «Дороги и мосты», «Трансстроймеханизация» | A НКР | НПС Капитал 001Р-01 — 19,2% |
| ВИС | 46,5 млрд ₽ (2025) | концессионер и подрядчик | A+ Эксперт РА, AA− НКР | ВИС Финанс, фиксы до 2029 года — 18,4–18,7% |
Нацпроектстрой одновременно конкурент и заказчик «Автобана». На Северном обходе Омска генподрядчик — Нацпроектстрой, и «Автобан» строит там под его началом. На высокоскоростной магистрали Москва — Петербург генподрядчик — РЖД, договоры на все семь этапов у него заключил Нацпроектстрой; от кого получает работы «Автобан», в отчётности не раскрыто.
ВИС — самый близкий аналог по модели «концессионер, который сам строит». По Эксперт РА, у ВИС рентабельность по EBITDA за 2025 год около 31%, у «Автобана» в среднем за 2024–2027 годы около 10%. Но цифры несопоставимы: у «Автобана» агентство вычитает из EBITDA доход концессионных компаний, у ВИС — нет. Разрыв частично создан методикой, а не только бизнесом.
Кто владеет и кто управляет
Цепочка владения такая: АО «АВТОБАН-Финанс» на 100% принадлежит АО «ДСК «Автобан» — основной строительной компании, та на 100% — головной АО «ИСК «Автобан». С 25 сентября 2024 года контрольный пакет ИСК — 50,0000001% — у Дмитрия Кокина. Остальные 49,9999999% по проспекту программы облигаций держит закрытый паевой фонд «Нева Инвест» под управлением ООО «БалтИнвест УК»; чьи это паи, не раскрыто.
До сентября 2024 года контролирующим акционером был Алексей Андреев — основатель группы, 25 лет её гендиректор. В феврале 2025 года он перешёл в председатели совета директоров, а с 12 января 2026 года исключён из списка аффилированных лиц эмитента. С февраля 2025 года холдинг возглавляет Юлия Штрек, до этого директор по экономике и финансам; по раскрытию эмитента она с 2022 года — гендиректор ИСК по совместительству и единоличный исполнительный орган ДСК. В 2024–2026 годах Андреев проходил по уголовному делу о неуведомлении о виде на жительство в Италии: штраф 100 тыс. ₽ с освобождением за давностью, лишение мандата депутата думы ХМАО, кассация отклонена. Обвинения касались его лично, а не компаний группы.
По словам Андреева в разговоре с NEFT, у Кокина проектные компании и институты. NEFT со ссылкой на ЕГРЮЛ пишет, что Кокину принадлежит 51% компании «ПОЛИИНЖ», остальное — у Нацпроектстроя, и что в 2024 году он передал Нацпроектстрою ряд своих компаний. Finolive эти записи ЕГРЮЛ не проверял. В МСФО «Автобана» Нацпроектстрой связанной стороной не назван.
Проекты и планы
На конец 2025 года «Автобану» по МСФО предстояло выполнить работ и эксплуатации на 389 млрд ₽ против 362 млрд годом раньше — это 3,3 годовой выручки. Из них 236 млрд — платежи за эксплуатацию концессий, 153 млрд — стройка, примерно 1,3 года нынешней выручки. Формально стройка в портфеле за год снизилась со 168 млрд, но сравнение искажено: в 2024 году дублёр проспекта Гагарина целиком числился стройкой (51 млрд), а в 2025 году разнесён на стройку (14,6 млрд) и эксплуатацию (34,3 млрд). Без него строительная часть выросла со 117 до 139 млрд ₽. Формула карточки Т-Банка «портфель в 4,5 раза больше выручки и растёт на 20% в год» взята с недатированной страницы сайта, где соседствует с показателями 2022 года.
Стройка на 2026 год — 91 млрд ₽. Почти треть — Северный обход Омска (29,7 млрд), где генподрядчик Нацпроектстрой, больше четверти — высокоскоростная магистраль (25,1 млрд), заказчик и участок которой в отчётности не раскрыты. Затем Р-351 Екатеринбург — Тюмень. На 2027–2028 годы — второй участок М-3, дублёр проспекта Гагарина и обход Орла.
Темп виден по километрам. По отчёту поручителя ДСК, в 2025 году построено 129 км дорог против 186 годом раньше, ещё 34 км реконструировано, мостов и путепроводов — 22 против 76; ремонта стало больше, 172 км против 138. Компания объясняет спад графиками контрактов и переносом части работ на следующие периоды.
Стратегия, как её описывает сама компания, — больше государственно-частных проектов, новые регионы, работы собственными силами и выход за рубеж. Для ГЧП создана совместная со Сбером компания «Автобан-Инвест», где у Сбера 49,99%. На Восточном экономическом форуме 2026 года подписано соглашение о стратегическом партнёрстве с Забайкальским краем и Сбером, с другими регионами Дальнего Востока договорились готовить концессионные инициативы — пока это намерения, а не контракты. Новые направления — аэродромы и гидротехника: в 2025 году реконструкция плотин Курейской ГЭС дала 4,3 млрд ₽ выручки. За рубежом — меморандумы с Киргизией и индийской Newcon Engineers.
Что показала отчётность
Отчётность — консолидированная МСФО ИСК «Автобан» за 2025 год и за первое полугодие 2025 года. На сайте компании последняя опубликованная — годовая за 2025 год; рейтинговый анализ НКР от 24 сентября 2026 года тоже проведён по отчётности на 31 декабря 2025 года.
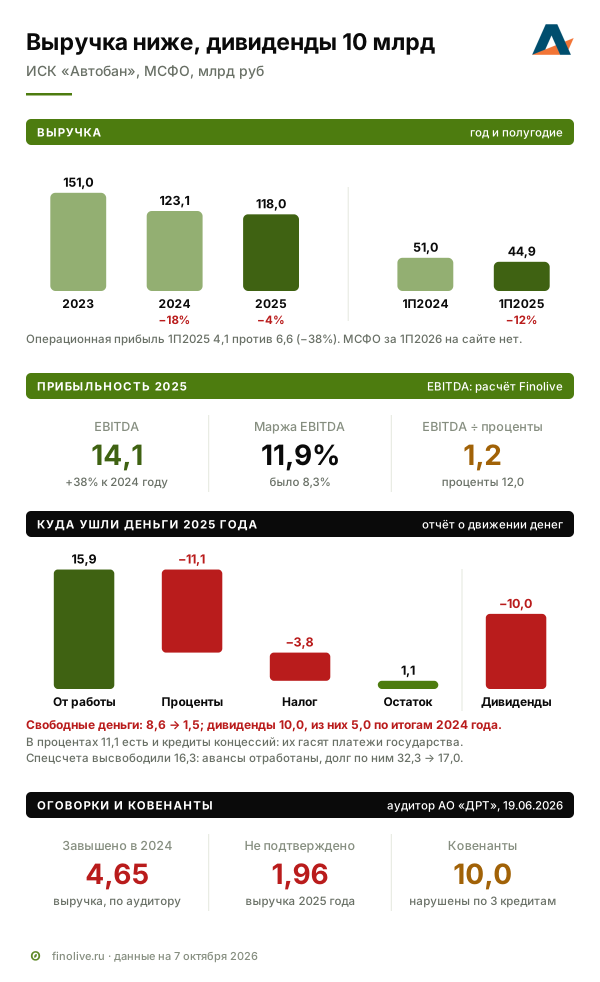
Выручка снижается второй год. 151,0 млрд ₽ в 2023 году, 123,1 млрд в 2024 году, 118,0 млрд в 2025 году (−4%). В первом полугодии 2025 года падение было резче: 44,9 млрд против 51,0 (−12%), операционная прибыль — 4,1 млрд против 6,6 (−38%). Второе полугодие догнало: за год выручка снизилась только на 4%. По объектам видно, что закончились большие стройки: участок М-7 в Башкирии дал 3,0 млрд выручки против 30,1 млрд годом раньше.
Маржа выросла. Валовая рентабельность — 21% против 17%, операционная прибыль — 12,1 млрд ₽ против 7,9. EBITDA компания в МСФО не раскрывает. Если считать её как операционную прибыль плюс амортизацию, получается 14,1 млрд ₽ (+38%), рентабельность — 11,9%. В карточке Т-Банка за 2025 год другие цифры: выручка 112,6 млрд и EBITDA 7,9 млрд, рентабельность 7%. EBITDA и рентабельность, судя по совпадению, взяты из отчётности поручителя ДСК по РСБУ (7,9 млрд и 6,9%), а не группы по МСФО.
Аудитор выразил мнение с оговорками. Новый аудитор, АО «ДРТ», считает, что выручка 2024 года завышена на 4,65 млрд ₽: группа признала дополнительное вознаграждение по одному контракту в расчёте на будущее увеличение цены. По 2025 году ещё 1,96 млрд ₽ такой выручки аудитор подтвердить не смог. Прошлый аудитор, «Кэпт», тоже делал оговорку к отчётности за 2024 год — о вознаграждении в 5 млрд ₽. Для подрядчика это существенно: 1,96 млрд — шестая часть операционной прибыли 2025 года.
Деньги: куда ушли авансы и дивиденды
Самая важная часть отчётности — денежный поток. Работа принесла группе в 2025 году 15,9 млрд ₽ до изменений в оборотном капитале. Из них 11,1 млрд ушли на проценты и 3,8 млрд на налог, осталось около 1,1 млрд. Оговорка: в уплаченных процентах есть и проценты по кредитам концессионных компаний, а платежи государства по концессиям в отчёте проходят через сокращение дебиторской задолженности (+12,5 млрд) и полученные проценты (3,7 млрд). Поэтому 1,1 млрд — остаток всей группы после всех уплаченных процентов; сколько из него приходится на подряд, отчётность не показывает.
Операционный поток 2025 года положительный — 8,8 млрд ₽. Его поддержали деньги, высвободившиеся со спецсчетов, — 16,3 млрд: это в основном авансы прошлых лет, которые группа отработала, — обязательства по авансам заказчиков за год сократились с 32,3 до 17,0 млрд. Без высвобождения спецсчетов поток был бы отрицательным, −7,5 млрд. Это нормальная фаза цикла подрядчика — сначала аванс, потом работа, — но запас денег, полученных вперёд, во многом израсходован.
На этом фоне в 2025 году собственники получили 10,0 млрд ₽ дивидендов. Половина, 5 млрд, — выплата по итогам 2024 года, утверждённая в апреле; за 2024–2025 годы вместе дивиденды (11,2 млрд) ниже прибыли собственников (13,8 млрд). Но выплаты пришлись на год снижения выручки, и свободные деньги на счетах за год сократились с 8,6 до 1,5 млрд ₽.
Долг: две картины одной группы
По МСФО долг группы на конец 2025 года — 76,4 млрд ₽, из них 27,6 млрд — краткосрочный. В эту сумму входят 7,6 млрд долгосрочного кредита, переведённые в краткосрочные из-за нарушения ковенантов (банк потом от досрочного требования отказался); по договорам в течение года к погашению около 20 млрд. Долг к EBITDA по нашему расчёту — 5,4, а EBITDA покрывает начисленные проценты в 1,2 раза. По таким цифрам «Автобан» выглядит перегруженной долгами компанией.
Агентства считают иначе. Значительная часть долга — кредиты концессионных компаний, взятые под конкретные дороги и обеспеченные будущими платежами государства, без поручительства группы. Эксперт РА и НКР такой долг исключают; Эксперт РА исключает из EBITDA и доход концессий. Получается совокупный долг к OIBDA 1,1 у НКР и долг к EBITDA 1,8 у Эксперт РА. НКР называет нагрузку низкой, пишет, что она «сохранилась на уровне 1,1», и ждёт снижения в 2026 году; Эксперт РА называет её комфортной (годом раньше у агентства было «ниже 1,0») и роста не ожидает. Покрытие процентов EBITDA без концессий Эксперт РА оценивает в среднем около 3,0 на 2024–2028 годы.
Есть и третья картина — поручителя. ДСК «Автобан», которая ручается по облигациям, по своей отчётности РСБУ за 2025 год имеет чистый долг 37,9 млрд ₽ против 8,2 млрд годом раньше, чистый долг к EBITDA — 4,8 против 1,0, а денежный поток от текущих операций отрицательный, −8,1 млрд ₽.
Финансовые доходы группы — в основном доход от концессий — в 2025 году составили 14,7 млрд ₽ и превысили финансовые расходы (13,4 млрд). Против — нарушения ковенантов в 2025 году: по кредиту на 7,6 млрд ₽ и ещё по двум на 2,4 млрд. Повторное нарушение сама компания называет «вероятным». Неиспользованных кредитных линий на конец года — 35,4 млрд ₽.
Кто держит облигации эмитента
Облигации АВТОБАН-Финанс в основном держит сама группа. По РСБУ эмитента, на конец 2025 года ДСК «Автобан» владела 88% облигаций в обращении, на 30 июня 2026 года — 65% из 36,4 млрд ₽. У рынка — около 12,8 млрд ₽, и бо́льшая часть прироста — апрельские выпуски БО-П08 и БО-П09. В МСФО группы облигации у внешних держателей на конец 2025 года — 3,0 млрд ₽, около 4% долга, и отдельной строкой 7,0 млрд «кредитов, обеспеченных облигациями». Банковские кредиты остаются главным источником денег, но доля рынка растёт: в июле 2026 года совет директоров эмитента утвердил новую программу облигаций на 100 млрд ₽.
Сам эмитент зарабатывает на разнице ставок: занимает на бирже и даёт займы ДСК чуть дороже. В первом полугодии 2026 года проценты от ДСК (2,36 млрд ₽) лишь на 61 млн превысили проценты по облигациям, а расходы на размещение двух выпусков (126 млн) этот зазор перекрыли. Займы ДСК выданы на срок до марта 2027 года — сроки, судя по пояснениям, пересматриваются, — облигации — до 2032 года. Платить по облигациям в конечном счёте будет группа: по РСБУ эмитента обеспечение от ДСК и ИСК — по 36,5 млрд ₽ каждое.
Что говорят агентства
Действуют два рейтинга головной компании. Эксперт РА 3 августа 2026 года подтвердил ruA+ со стабильным прогнозом и понизил оценку отрасли; долг к EBITDA по его методике — 1,8 против «ниже 1,0» годом раньше. НКР 24 сентября 2026 года подтвердило A+.ru и изменило прогноз на позитивный — в расчёте на улучшение финансов по мере исполнения контрактов. Сдерживающими факторами НКР называет «умеренно низкую операционную рентабельность» и «повышенную волатильность выручки в 2022–2025 годах».
Оценки агентств расходятся. АКРА тоже выносило долг концессий за скобки, но в декабре 2024 года понизило ИСК с A до A−, сославшись на ухудшение «рентабельности, долговой нагрузки и обслуживания долга»; Эксперт РА в то же время держал ruA+. В сентябре 2025 года АКРА отозвало рейтинг по окончании договора, а через 20 дней НКР присвоило A+.ru — на две ступени выше последней оценки АКРА.
Зачем компании деньги
Цели выпуска программа облигаций не указывает: эмитент передаёт деньги ДСК «Автобан» займами, а та тратит их на стройку и оборотный капитал. Контекст понятен по графику: по договорам в течение года к погашению около 20 млрд ₽ долга, свободных денег 1,5 млрд, а у самого эмитента в декабре 2026 года и январе 2027 года две оферты по 5 млрд ₽ — правда, значительную часть этих бумаг держит сама группа. Группа переводит часть финансирования с банков на биржу, и розничный инвестор становится заметным кредитором.
Есть деталь про посредника. Т-Банк, через который выпуск продаётся розничным инвесторам, по проспекту — кредитор группы: у ДСК «Автобан» открыта кредитная линия Т-Банка с лимитом 17,3 млрд ₽, на конец 2025 года не использованная, у дочерней «Ханты-Мансийскдорстрой» — с лимитом 5,5 млрд ₽, за обе поручился эмитент. Это не меняет условий выпуска, но показывает интерес посредника.
С чем сравнивать ставку
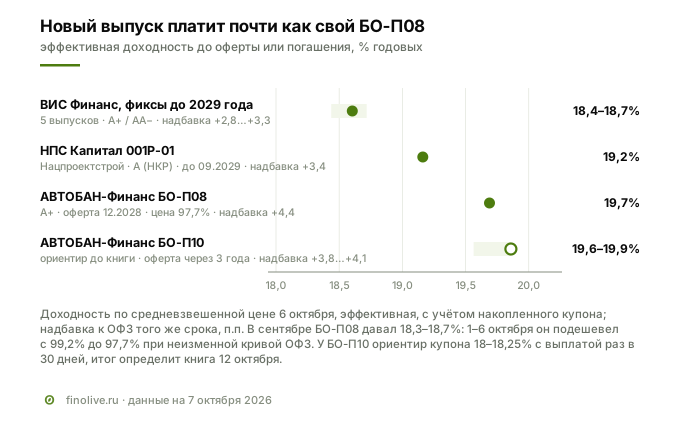
Купон 18–18,25% с выплатой раз в 30 дней — это 19,6–19,9% эффективной доходности, надбавка к ОФЗ того же срока 3,8–4,1 п.п.
Первичный рынок. У фиксов компаний с рейтингом A+ (по худшему из агентств), размещённых с июня, медианная надбавка к ОФЗ — 3,4 п.п. (5 выпусков трёх компаний), с рейтингом A — 3,6 п.п. (6 выпусков). Ориентир «Автобана» выше обеих медиан.
Свой выпуск на бирже. БО-П08 с купоном 16,9% и офертой в декабре 2028 года — самая ликвидная бумага эмитента: 420 млн ₽ оборота за 20 торговых дней. В сентябре его доходность была 18,3–18,7%, но в первую неделю октября он подешевел с 99,2% до 97,7% от номинала при неизменной кривой ОФЗ, и доходность выросла до 19,7%. На этой цене новый выпуск даёт почти ту же доходность, а надбавку к ОФЗ — на 0,3–0,6 п.п. меньше, хотя до оферты на 9 месяцев дольше. По ценам сентября ориентир был бы на 0,9–1,5 п.п. выше доходности БО-П08. Сравнивать стоит в день книги.
Конкуренты на бирже. Фиксы ВИС Финанс со сроком 2,3–3 года торгуются с доходностью 18,4–18,7%, надбавка к ОФЗ в медиане около 3,0 п.п.; в сентябре они тоже стоили дороже — БО-П12 давал 17,5–17,7%. У ВИС рейтинг НКР на ступень выше (AA−), так что часть разницы объясняется рейтингом. НПС Капитал 001Р-01 Нацпроектстроя с рейтингом A у НКР — на ступень ниже «Автобана» — даёт 19,2%, надбавка 3,4 п.п.
Пример. 100 000 ₽ — это 100 облигаций. При купоне 18,25% раз в 30 дней приходит 1 500 ₽ до налога и 1 305 ₽ после НДФЛ 13%. Комиссия брокера при покупке — 150 ₽.
Что говорит в пользу выпуска
- Заказчики — государство и крупнейшие подрядчики. «Автодор» даёт треть выручки, концессии приносят платежи до 2047 года с индексацией по инфляции, а по дублёру Гагарина — до 2054 года.
- Место в отрасли. По оценке группы — 8% рынка и тройка крупнейших по портфелю генподряда; основная строительная компания работает с 1999 года, за плечами М-12, ЦКАД и обход Тольятти.
- Портфель растёт. 389 млрд ₽ на конец 2025 года против 362 млрд годом раньше; стройка без учёта перекладки дублёра Гагарина выросла на 18%.
- Рейтинги. Два рейтинга A+, у НКР прогноз позитивный; долговую нагрузку без концессий НКР называет низкой (1,1), Эксперт РА — комфортной (1,8).
- Ставка выше соседей по рейтингу. Надбавка к ОФЗ 3,8–4,1 п.п. против медианы 3,4 у недавних размещений компаний с рейтингом A+ и 3,6 у компаний с A; купон каждый месяц на 3 года.
- Двойная поддержка. Поручительство основной строительной компании ДСК и оферта головной ИСК: по облигациям отвечают не только финансовая компания, но и ключевые компании группы.
Риски
Бизнес. Выручка снижается второй год, новых концессий при нынешней ставке почти нет. Почти треть стройки 2026 года — объект, где генподрядчик Нацпроектстрой, ещё больше четверти — ВСМ с нераскрытыми условиями.
Отрасль. Бюджет «Автодора» на 2026 год урезан, подрядчики отрасли накапливают дебиторскую задолженность, а рост НДС может стоить группе максимум 2,55 млрд ₽ валовой прибыли, если цены контрактов не пересмотрят.
Финансы. Свободных денег 1,5 млрд ₽, а по договорам в течение года к погашению около 20 млрд: погашения держатся на неиспользованных кредитных линиях (35,4 млрд) и новых займах. У поручителя ДСК чистый долг к EBITDA за год вырос с 1,0 до 4,8. Ковенанты в 2025 году нарушались.
Прозрачность. Мнение аудитора с оговорками по выручке два года подряд, пересчёт отчётности 2024 года, финпоказатели в карточке Т-Банка не совпадают с МСФО группы (EBITDA, судя по совпадению, — поручителя ДСК по РСБУ), а рейтинг эмитента в ней отозван; полугодовой отчёт группы за 2026 год на сайте компании не опубликован.
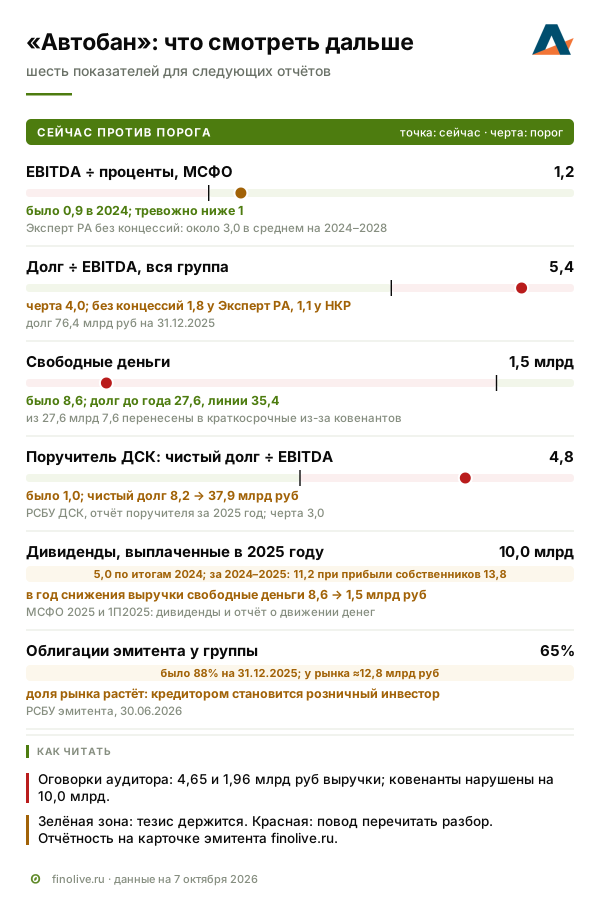
Красные флаги: что смотреть в ближайших отчётах
| Метрика | Сейчас | Что настораживает |
|---|---|---|
| Свободные деньги | 1,5 млрд ₽ на 31.12.2025 | рост краткосрочного долга без пополнения денег |
| EBITDA к процентам по МСФО | 1,2 | ниже 1 при отсутствии роста финансовых доходов |
| Чистый долг к EBITDA у поручителя ДСК (РСБУ) | 4,8 (было 1,0) | дальнейший рост без роста EBITDA |
| Оговорки аудитора | 4,65 + 1,96 млрд ₽ | новые оговорки или списание признанной выручки |
| Ковенанты | нарушения на 10,0 млрд ₽ в 2025 году | повторное нарушение без отказа банка |
| Дивиденды | 10,0 млрд ₽ в 2025 году, из них 5,0 по итогам 2024 | выплаты при снижении выручки и сокращении денег |
| Доля облигаций у группы | 65% на 30.06.2026 | рост доли у рынка без роста денежного потока |
Итог
«Автобан» — крупный и опытный дорожный строитель с портфелем заказов больше трёх годовых выручек и с концессиями, которые приносят деньги до 2047 года. Но 2025 год показал слабые места: выручка снижается, денежный поток группы после процентов и налога невелик, запас авансов израсходован, поручитель нарастил долг, а дивиденды 10 млрд пришлись на год, когда свободные деньги сократились до 1,5 млрд. Оговорки аудитора и нарушенные ковенанты добавляют вопросов. Эксперт РА и НКР ставят A+, вынося долг концессий за скобки, АКРА при той же логике давало A−. Надбавка ориентира выше медиан недавних размещений компаний с рейтингами A+ и A. На бирже после падения цен в начале октября БО-П08 торгуется с надбавкой 4,4 п.п. к ОФЗ; в сентябре, при почти той же кривой ОФЗ, его доходность была на 1–1,4 п.п. ниже.
Кому подойдёт. Тем, кто разделяет логику Эксперт РА и НКР — государство платит, концессии обслуживают свой долг — и хочет 19,6–19,9% доходности с ежемесячным купоном на три года. Тем, кто уже держит облигации эмитента и следит за его отчётностью.
Кому не подойдёт. Тем, для кого оговорки аудитора и нарушенные ковенанты — повод не входить. Тем, кого смущают крупные дивиденды при сокращении денег на счетах. Тем, кто ищет премию к вторичному рынку: на ценах начала октября сопоставимую доходность даёт БО-П08 на бирже, с офертой на 9 месяцев раньше.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Кто такой «Автобан» и при чём здесь АВТОБАН-Финанс?
«Автобан» — группа дорожно-строительных компаний: головная АО «ИСК «Автобан», основная строительная АО «ДСК «Автобан», «Ханты-Мансийскдорстрой» и строительные управления в регионах. АВТОБАН-Финанс — финансовая компания группы: выпускает облигации и передаёт деньги ДСК займами. Своего бизнеса у эмитента нет, по облигациям отвечают ДСК поручительством и ИСК офертой.
Почему у компании рейтинг A+, если долг в пять раз больше EBITDA?
Пятикратная нагрузка получается, если считать весь долг группы, включая кредиты концессионных компаний. Эти кредиты взяты под конкретные дороги, обеспечены будущими платежами государства, и группа за них не поручается. Эксперт РА и НКР их исключают и получают 1,8 и 1,1. АКРА тоже исключало такой долг, но в 2024 году оценило группу на A− из-за слабого обслуживания долга и рентабельности. НКР ждёт снижения нагрузки в 2026 году, Эксперт РА — не ожидает её роста.
Что значит оговорка аудитора?
Аудитор АО «ДРТ» не согласился с тем, как группа признала часть выручки: по его оценке, выручка 2024 года завышена на 4,65 млрд ₽, а 1,96 млрд ₽ выручки 2025 года он подтвердить не смог. Речь о вознаграждении, которое группа рассчитывает получить за счёт увеличения цен контрактов. Если заказчики цены не повысят, прибыль окажется меньше показанной.
Зачем покупать новый выпуск, если есть БО-П08?
На ценах 6 октября БО-П08 даёт около 19,7% до оферты в декабре 2028 года, новый выпуск при ориентире 18–18,25% — 19,6–19,9% до оферты в 2029 году. Оба выпуска платят купон раз в 30 дней. У нового купон выше, у БО-П08 часть дохода — рост цены от 97,7% к номиналу, налог с которого платится при продаже или оферте. Кому важнее больший ежемесячный купон и более длинная фиксированная ставка, тому ближе новый выпуск; кому короче срок до оферты — БО-П08. Цена БО-П08 в начале октября заметно менялась, поэтому сравнивать стоит в день книги.
Сколько нужно денег, чтобы участвовать в размещении?
В Т-Инвестициях — от 10 000 ₽, то есть 10 облигаций по 1 000 ₽. Статус квалифицированного инвестора не нужен. Поручения принимают до 15:00 МСК 12 октября 2026 года, комиссия брокера 0,15%.
Смежные материалы
- Облигации Нацпроектстроя: проценты выше прибыли, ковенанты нарушены на 84,6 млрд — разбор крупнейшего конкурента и партнёра «Автобана».
- Красные флаги в отчётности: шесть компаний, которые перестали платить по облигациям — какие признаки в отчётности предшествовали дефолтам.
- Кредитный рейтинг перед неплатежом: три сценария по пятнадцати компаниям — как вели себя рейтинги компаний перед проблемами.
Данные на 7 октября 2026 года: консолидированная МСФО АО «ИСК «Автобан» за 2025 год (аудитор АО «ДРТ», мнение с оговорками) и за 6 месяцев 2025 года, РСБУ АО «АВТОБАН-Финанс» за 2025 год и 6 месяцев 2026 года, отчёт поручителя АО «ДСК «Автобан» за 2025 год, проспект программы облигаций 002Р, карточка размещения Т-Инвестиций, релизы Эксперт РА (03.08.2026), НКР (25.09.2025, 10.04.2026, 24.09.2026) и АКРА (02.12.2024, 05.09.2025), Московская биржа, Банк России, база Finolive, «Коммерсантъ», The Moscow Times, РБК, NEFT, АИИК, НАИК. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.