Облигации Нацпроектстроя: проценты выше прибыли, ковенанты нарушены на 84,6 млрд
Первые облигации группы «Нацпроектстрой» через SPV, поручитель с рейтингами ruA+ и A.ru, купон до 17,7% на три года. Годовая отчётность группы, вышедшая после присвоения рейтингов поручителю, показывает нарушенные ковенанты по 84,6 млрд ₽, покрытие процентов 1,4× и оговорку аудитора. Премия ориентира к ОФЗ на уровне выпусков с рейтингами A и A+.
15 сентября 2026 года ООО «Нацпроектстрой Капитал» собирает книгу заявок на два дебютных выпуска. Эмитент привлекает деньги для АО «Группа Компаний Нацпроектстрой» (ГК НПС), которая строит железные дороги, трассы, мосты, электростанции и ВСМ Москва — Санкт-Петербург. По обоим выпускам поручается ГК НПС. 001Р-01 на три года с фиксированным купоном до 17,7% доступен и неквалифицированным инвесторам, 001Р-02 — флоатер для квалифицированных. Рейтинги поручителя ruA+ и A.ru присвоены в апреле по отчётности на середину 2025 года, а годовая показала то, чего в релизах нет: проценты обогнали операционную прибыль, нарушены ковенанты (условия кредитных договоров) по кредитам на 84,6 млрд ₽, аудитор выразил мнение с оговоркой.
Параметры выпусков
| 001Р-01 | 001Р-02 | |
|---|---|---|
| Для кого | неквалифицированные после теста и квалифицированные | только квалифицированные |
| Купон | фиксированный | ключевая ставка плюс надбавка |
| Ориентир | 17,2–17,7% | КС + не выше 4,5% |
| Срок | 3 года, до 2 сентября 2029 | 2,5 года, до 6 марта 2029 |
| Купонный период | 30 дней | 30 дней |
| Оферта | нет | нет |
| Объём | не менее 5 млрд ₽ | не менее 5 млрд ₽ |
| Поручитель | АО «ГК НПС» | АО «ГК НПС» |
| Ожидаемый рейтинг | ruA+(EXP), «Эксперт РА» | ruA+(EXP), «Эксперт РА» |
| Размещение | 18 сентября 2026 | 18 сентября 2026 |
001Р-01 — карточка Т-Банка; 001Р-02 — календарь СберИнвестиций; объём, оферта, погашение, рейтинг — «Эксперт РА», 13.08.2026.
Ориентир в карточке Т-Банка задан к доходности. Она не выше кривой бескупонной доходности Московской биржи на три года плюс 400 базисных пунктов. Кривая показывает доходность государственных облигаций на заданный срок, а базисный пункт равен сотой доле процентного пункта. СберИнвестиции пересчитывают тот же ориентир в купон до 17,75%, разница в округлении.
Т-Банк принимает поручения до 15:00 МСК 15 сентября, на эту дату брокерские календари ставят книгу. У других брокеров срок свой.
Чем зарабатывает группа
ГК НПС создана в 2019 году. По данным её презентации, в группе более 94 000 сотрудников и три дивизиона: «Дороги и мосты» (более 52 тыс. человек), «Железные дороги» (более 29 тыс.) и «Энергетика и порты» (более 9 тыс.). Основные заказчики — государственные компании и организации. Группа работает генеральным подрядчиком, на ВСМ субгенеральным.
Чем известна, по страницам проектов на сайте группы:
- Трассы. Северный обход Твери длиной 64 км, которым в июле 2024 года завершили М-11 «Нева». Для М-12 «Восток» — мост через Волгу в Казани длиной 3,4 км (декабрь 2023) и мост через Каму у Нижнекамска (декабрь 2024). Мост через Волгу на обходе Тольятти длиной 3,75 км открыт в июле 2024 года.
- Железные дороги. На Восточном полигоне, по данным компании, группе принадлежит больше половины работ по модернизации БАМа и Транссиба: вторые пути, мосты, цифровая автоматика. Там же построен Керакский тоннель длиной 926 м (2023).
- Москва и порты. Станция метро «Потапово» (2024), цифровая автоматика Кольцевой линии (2023), угольный комплекс порта Лавна на 18 млн т в год (2024).
Выручка по данным презентации росла с 285 млрд ₽ в 2022 году до 738 млрд в 2024 году. За 2025 год по МСФО 610,9 млрд, на 17,3% меньше. Сократились железные дороги (193,9 млрд против 307,1), автодороги и мосты (185,6 против 225,0) и порты. Выросли тепловая генерация, с 27,6 до 70,2 млрд, и управление концессией трассы М-11, с 0,7 до 11,0 млрд.
Падение совпало с сокращением портфеля: в 2024 году он пополнился на 650 млрд ₽ при выручке 738 млрд, до 1 161 млрд. На двух крупнейших заказчиков пришлось 26% и 12% выручки 2025 года, годом раньше 38% и 14%.
Что строит сейчас и что планирует
По МСФО оставшиеся обязательства по договорам на конец 2025 года 1,61 трлн ₽, это 2,6 годовой выручки. Презентация называет 2,37 трлн с учётом всех этапов ВСМ, контрактацию которых РЖД и группа завершили к 3 апреля 2026 года. Крупнейшие проекты в портфеле:
| Проект | Контракт, млрд ₽ | Завершение | Роль |
|---|---|---|---|
| ВСМ Москва — Санкт-Петербург | 1 403 | июнь 2028 | субгенподрядчик РЖД |
| БАМ-2 | 415,9 | конец 2026 | генподрядчик |
| Южно-Якутская ТЭС | 101,2 | июль 2027 | генподрядчик |
| Свободненская ТЭС-2 | 88,3 | ноябрь 2028 | генподрядчик |
| Артёмовская ТЭЦ-2 | 87,3 | конец 2026 | генподрядчик |
| Якутская ГРЭС-2, вторая очередь | 68,5 | апрель 2027 | генподрядчик |
| Северный обход Омска | 57,8 | конец 2030 | генподрядчик |
Презентация для инвесторов ГК НПС 2026, на 31.12.2025. Стоимость ВСМ вместе с работами компаний «АЛМАЗ» и «ЭЛТЕЗА», остаток работ по ней 1 138 млрд ₽.
«Эксперт РА» оценивает долю ВСМ примерно в 51% контрактной базы в 2,7 трлн на конец марта 2026 года и допускает рост долговой нагрузки при старте крупных проектов до 4,0–4,5×. В Петербурге группа строит Большой Смоленский мост, первый разводной через Неву за 40 лет, ввод в 2028 году.
Перспективными компания называет ВСМ Москва — Казань, Москва — Адлер и Москва — Минск, Динская и Забайкальская ТЭС, Юго-Западная хорда, трамвайная сеть Петербурга. По БАМ-3 законтрактовано 89 млрд ₽, ещё около 812 млрд компания оценивает как остаток к заключению. Выручку компания ждёт больше 1 трлн ₽ в 2026 году и около 1,8 трлн к 2030 году, это ожидания, а не портфель.
Как устроены деньги подрядчика
Цепочка «госзаказ, стройка, оплата» длиннее, чем кажется, и почти в каждом звене есть тонкость.
- Аванс под гарантию. Заказчик обычно платит вперёд до 30% годового объёма работ, а подрядчик даёт на эту сумму банковскую гарантию. Гарантии обошлись группе в 5,6 млрд ₽ за 2025 год.
- Оплата по факту и удержания. Большинство договоров предусматривает ежемесячную оплату выполненных работ в течение 30 дней после счёта. Часть денег заказчик держит до окончания договора или устранения дефектов. Таких удержаний на конец 2025 года 40,4 млрд ₽, возвращаются они, по данным отчётности, как правило полностью.
- Авансы субподрядчикам. Группа сама платит вперёд поставщикам и субподрядчикам. Авансов выданных на конец года 96,0 млрд ₽ против 61,7 млрд годом раньше, резерв под их невозврат 7,7 млрд.
- Выручка по оценке. Выручку по стройке признают по доле понесённых затрат в общей оценке затрат по договору, поэтому прибыль зависит от точности смет. Резерв под убыточные договоры на конец года 3,4 млрд ₽.
- Работы до подписания. 19,0 млрд ₽ затрат числятся по договорам, которые ещё не заключены. Из них 9,9 млрд приходится на дополнительные работы по решению заказчика, удорожание по ним группа рассчитывает согласовать в 2026 году, и 4,8 млрд на ВСМ до подписания контрактов.
- Концентрация и просрочка. На двух крупнейших заказчиков приходится 98,6 млрд ₽ дебиторской задолженности. Долги заказчиков, просроченные больше чем на полгода, выросли за год с 2,6 до 7,7 млрд.
Бизнес сложный. Прибыль зависит от смет и согласования допработ, деньги приходят по графику бюджетного финансирования, а разрыв между затратами и оплатой закрывают банковские кредиты. «Эксперт РА» описывает отрасль через риски «кассовых разрывов при задержке финансирования от заказчиков, а также рисков удорожания сметной стоимости возводимых объектов» (релиз от 25.08.2026), НКР объясняет среднюю рентабельность группы «невысокой маржинальностью госконтрактов».
2025 год: стройка заработала меньше, проценты выросли
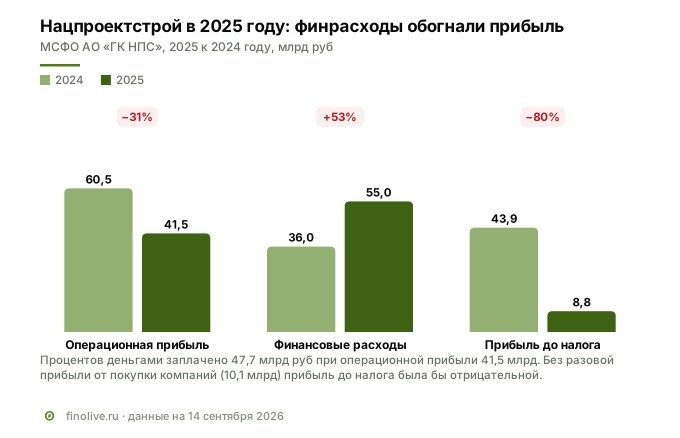
Выручка упала на 17,3% вслед за портфелем, а затраты сократились медленнее. Субподрядчикам группа заплатила на 38% меньше, 152,7 млрд против 246,6, материалы обошлись на 14% дешевле, а оплата труда собственного персонала в себестоимости выросла на 27%, до 138,1 млрд. Причин отчётность не называет, но расходы сместились от субподрядчиков к своим людям, и валовая рентабельность снизилась с 13,1% до 12,6%. Административные расходы выросли на 30%, в основном за счёт зарплат. Операционная прибыль сократилась на 31,4%, до 41,5 млрд ₽.
Кредиты у подрядчика оплачивают разрыв между затратами и деньгами заказчиков, НКР пишет, что группа «привлекает банковские кредиты в основном для оборотного финансирования проектов». 68% кредитов и займов без учёта аренды привязаны к ключевой ставке. Финансовые расходы выросли на 52,9%, до 55,0 млрд ₽, в том числе проценты по кредитам с 27,9 до 45,8 млрд. Деньгами группа заплатила процентов 47,7 млрд, больше, чем заработала операционной прибыли.
Прибыль до налога 8,8 млрд ₽ держится на разовых статьях. 10,1 млрд дали покупки компаний, прежде всего концессионера трассы М-11 «Нева», оценённого в сделке ниже чистых активов. Без этого вышел бы убыток до налога 1,4 млрд, чистая прибыль 1,2 млрд ₽.
Долг: 1,1× или 2,6×, в зависимости от спецсчетов
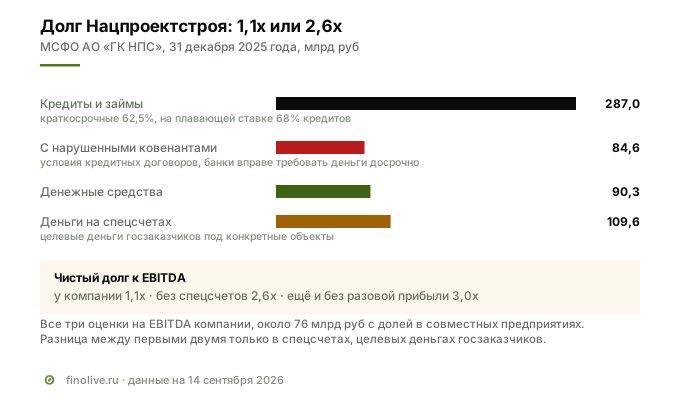
Кредиты и займы на конец 2025 года 287,0 млрд ₽, 62,5% краткосрочные. Денежных средств 90,3 млрд, на специальных счетах ещё 109,6 млрд.
Спецсчета — деньги государственных заказчиков на целевое финансирование конкретных объектов под казначейским или банковским сопровождением, свободными их не назовёшь. Компания в презентации вычитает их из долга целиком и получает 1,1× к своей EBITDA около 76 млрд, в которую входит доля в прибыли совместных предприятий. При той же EBITDA, но без спецсчетов, чистый долг 196,7 млрд и 2,6×, а без разовой прибыли от покупок 3,0×.
Операционный поток за год плюс 89,8 млрд ₽ после минуса 15,6 млрд, и дали его авансы, обязательства перед заказчиками выросли на 91,1 млрд.
С другими инфраструктурными подрядчиками
В базе Finolive есть два инфраструктурных строителя с МСФО за 2025 год: группа АБЗ-1 (дороги и асфальт на Северо-Западе) и группа ВИС (стройка и концессии). Для НПС и АБЗ-1 показатели посчитаны по одной формуле, для ВИС взяты из релиза «Эксперт РА» от 24.07.2026.
| За 2025 год | ГК НПС | Группа АБЗ-1 | Группа ВИС |
|---|---|---|---|
| Выручка, млрд ₽ | 610,9 | 54,2 | 46,5 |
| Рентабельность по EBITDA | 11,9% | 11,0% | 31% |
| Долг без вычета денег к EBITDA | 4,0× | 1,8× | 1,8× |
| EBITDA к процентам | 1,4× | 2,9× | 1,8× |
| Рейтинги | ruA+ / A.ru | ruA− / A−.ru | ruA+ / AA−.ru |
Долг — кредиты и займы без вычета денег. У ВИС оценка агентства без проектного финансирования ГЧП.
По рентабельности ГК НПС на уровне АБЗ-1, господряд даёт обоим 11–12% EBITDA на рубль выручки. У ВИС рентабельность втрое выше, и модель у неё другая: группа сама выступает концессионером, а на этапе эксплуатации, по описанию «Эксперт РА», действует механизм минимальной гарантированной доходности. Главное различие в долге. При той же марже, что у АБЗ-1, у ГК НПС долг без вычета денег к EBITDA 4,0× против 1,8×, а проценты покрываются вдвое хуже.
Ковенанты и отсрочка процентов
Ковенанты — финансовые условия кредитного договора, например предельный долг к прибыли или минимальное покрытие процентов. Нарушение само по себе не просрочка платежа, но даёт банку право потребовать деньги досрочно. На 31 декабря 2025 года группа нарушила часть таких условий по кредитам на 84,6 млрд ₽, это 29,5% долга. У банков появилось право потребовать погашения в любой момент, группа ведёт переговоры и уверена, что штрафные санкции применены не будут. Какие условия нарушены и есть ли согласия банков, не сказано.
Краткосрочные обязательства на конец 2025 года превышали оборотные активы на 29,9 млрд ₽. Невыбранных кредитных линий было 94 млрд, и на 2026 год группа планировала рефинансировать краткосрочные кредиты.
В мае 2026 года группа подписала соглашение с ключевым банком-кредитором по кредиту с остатком 36,7 млрд ₽. Проценты с ноября 2025 по ноябрь 2026 года не выплачиваются, а капитализируются, то есть прибавляются к долгу. Погашение 6 млрд основного долга перенесено. Для подрядчика это важно, потому что кредитные линии оплачивают работы до денег заказчика. Если банки сократят лимиты, стройку придётся финансировать авансами и отсрочками субподрядчикам.
Кто владеет: оговорка аудитора
АО «Кэпт» выразило мнение с оговоркой. Руководство не получило сведений о владельцах паёв закрытых фондов, которым косвенно принадлежит существенная доля в группе, и не смогло определить конечную контролирующую сторону.
Агентства пишут о прозрачности для себя, НКР учло «прозрачность структуры бенефициарного владения для НКР». В опубликованной отчётности конечный владелец не раскрыт.
Рейтинги
«Эксперт РА» присвоило группе ruA+ со стабильным прогнозом 14 апреля 2026 года, НКР — A.ru со стабильным прогнозом 10 апреля, оба по МСФО на 30 июня 2025 года. На ту дату «Эксперт РА» считало покрытие процентов 1,8×, НКР — долг к операционной прибыли до амортизации 2,5. Понизить рейтинг НКР может, в частности, в случае «существенного наращивания долговой и процентной нагрузки». Ожидаемый рейтинг выпусков ruA+(EXP) от 13 августа равен рейтингу поручителя, своего у эмитента нет.
С чем сравнивать доходность
Сравнивается премия, то есть эффективная доходность выпуска минус доходность ОФЗ на тот же срок по кривой Банка России на дату книги. В базе Finolive с июня 2026 года 17 сопоставимых размещений: фиксированный купон раз в 30 дней, два-три года, рейтинги от A− до A+. Класс взят по наименьшему рейтингу, как у Нацпроектстроя с его ruA+ и A.ru.
| Класс | Выпусков | Премия, б. п. | Медиана | Выпуски |
|---|---|---|---|---|
| A+ | 5 | 228–406 | 366 | Селектел, ОДК, ВИС ФИНАНС ×3 |
| A | 4 | 296–467 | 387 | ЭкоНива, Гидромашсервис, ФСК Активы, Полипласт |
| Нацпроектстрой 001Р-01 | 342–400 | ориентир | ||
| A− | 8 | 347–894 | 475 | ИЭК ×2, АЛИУМ ×2, Фабрика ПО, АБЗ-1, Борец, Брусника |
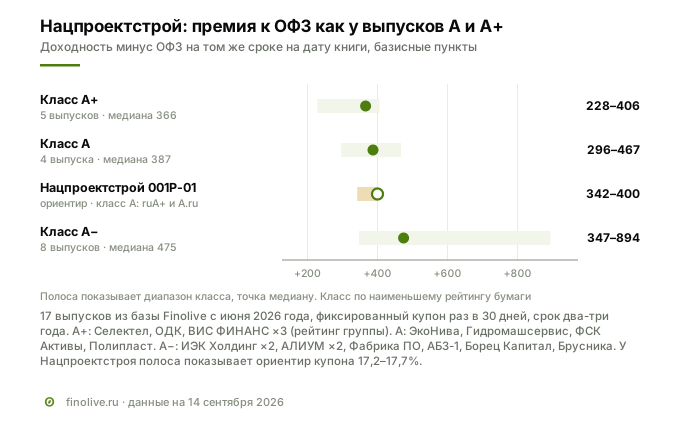
Ориентир даёт от 342 до 400 базисных пунктов, внутри диапазонов классов A и A+. Выпуски A− почти все дали больше, семь из восьми от 415 до 894, исключение ИЭК Холдинг 001Р-05 на 2,5 года с 347. Отсюда вывод, что по премии бумага оценена как обычный выпуск своего класса, и отдельной надбавки за ковенанты, отсрочку процентов и оговорку аудитора не видно. Итог определит книга.
Флоатер 001Р-02 при ключевой 14% даёт купон до 18,5%. При купоне фиксированного 17,7% и надбавке 4,5% флоатер выгоднее при средней ключевой за срок выше 13,2%, при купоне 17,2% порог 12,7%.
Риски
Финансовый. Покрытие процентов 1,4×, без разовой прибыли 1,2×. Оборотные кредиты на 68% плавающие, по оценке группы рост ключевой на 1 п. п. снизил бы прибыль до налога за 2025 год на 1,7 млрд ₽. По 84,6 млрд долга банки вправе требовать досрочного погашения, и именно эти кредиты финансируют стройку до оплаты заказчиком.
Рыночный. Облигаций под своим именем у группы не было, ликвидность неизвестна. Облигация с фиксированным купоном дешевеет при росте ставок.
Отраслевой. Маржа господряда тонкая, около 12% EBITDA, а зарплаты растут быстрее выручки. 9,9 млрд ₽ допработ ещё ждут согласования заказчика, долги заказчиков с просрочкой больше полугода выросли почти втрое. Половина портфеля приходится на ВСМ.
Регуляторно-законодательный. Выручка зависит от бюджетов и графиков финансирования госзаказчиков, которые в кризисы, по оценке «Эксперт РА», могут сокращаться или сдвигаться. Возможные налоговые доначисления руководство оценивает не выше 1,25% активов, около 12,5 млрд ₽.
Красные флаги: что отслеживать держателю
Проверяется по следующей отчётности группы и рейтинговым действиям. Карточка эмитента /issuers/526 относится к SPV, данных группы там нет.
- Ковенанты. 84,6 млрд ₽ долга с нарушенными условиями. В следующей отчётности важно, получены ли согласия банков.
- Покрытие процентов. 1,4× за 2025 год. Ниже 1× проценты придётся платить из денег на счетах, новых займов, авансов или продажи активов.
- Капитализация процентов. Пока касается одного кредита на 36,7 млрд. Такие соглашения с другими банками стали бы признаком нехватки денег.
- Разрыв между 1,1× и 2,6×. Он держится на 109,6 млрд ₽ на спецсчетах.
- Рейтинги. Действия «Эксперт РА» и НКР по поручителю после годовой отчётности.
- Оговорка аудитора. Снята она или повторится в следующем заключении.
- Допработы и авансы субподрядчикам. 9,9 млрд ₽ несогласованных работ и 96,0 млрд авансов выданных при резерве 7,7 млрд. Если часть не вернётся, это ударит по прибыли.
Кому подходит выпуск
Выпуск 001Р-01 подойдёт инвестору, который готов нести кредитный риск крупного подрядчика ради фиксированного купона с ориентиром 17,2–17,7% на три года, понимает, что рейтинги поручителя присвоены по данным середины 2025 года, и будет следить за отчётностью группы и переговорами с банками.
Не подойдёт тому, кто выбирает облигации по рейтингу без чтения отчётности, и тому, для кого важен раскрытый конечный владелец группы.
Вопросы и ответы
Кто отвечает по облигациям «Нацпроектстрой Капитал»
Платит эмитент, а АО «Группа Компаний Нацпроектстрой» поручилось по обоим выпускам. Оценивать нужно отчётность группы.
Что нарушение ковенантов значит для держателя облигаций
Ковенанты записаны в кредитных договорах, условия облигаций о перекрёстном дефолте здесь не разбирались. Косвенный риск в том, что банки вправе потребовать досрочного погашения 84,6 млрд ₽.
Почему компания называет нагрузку 1,1×, а без спецсчетов выходит 2,6×
Компания вычитает из долга 109,6 млрд ₽ на спецсчетах, целевые деньги госзаказчиков. При той же EBITDA без них выходит 2,6×.
Смежные материалы
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.