Размещение облигаций ОТЭКО-Портсервис 001Р-01: грузы вернулись, а заработок уходит на проценты
ОТЭКО-Портсервис управляет Таманским терминалом навалочных грузов — первым по углю терминалом Азово-Черноморского бассейна. Дебютный биржевой выпуск — до 500 млн ₽ на два года, финальный ориентир купона — 18,5% раз в 30 дней, книга прошла 8 октября, размещение 13 октября. После провала угольного экспорта выручка упала с 84 до 30 млрд ₽, а кредит Газпромбанка на 91 млрд обходится в 19 млрд процентов в год — почти столько же, сколько терминал зарабатывает. Ещё 31 млрд компания держит в займах компаниям своей группы. Рейтинг A у НКР и НРА; надбавка к ОФЗ выше, чем у портов на бирже и у всех трёх недавних размещений компаний с рейтингом A.
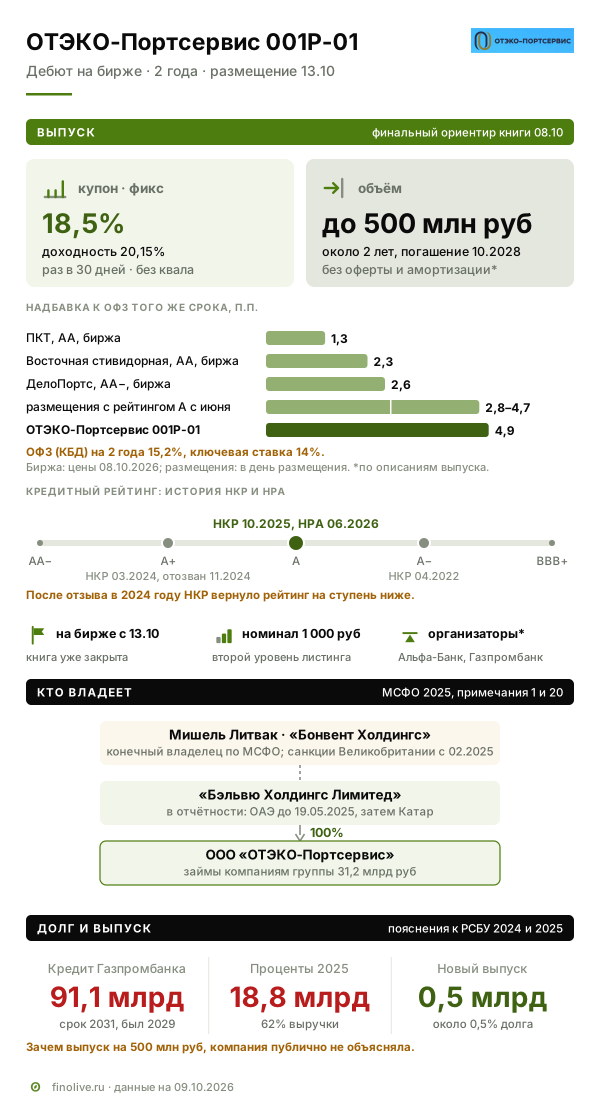
ООО «ОТЭКО-Портсервис» — оператор Таманского терминала навалочных грузов, через который на экспорт идут уголь, железная руда, сера и удобрения, — впервые вышло на биржевой рынок облигаций. Выпуск 001Р-01: до 500 млн ₽, срок около двух лет, купон фиксированный и платится раз в 30 дней. Книга заявок прошла 8 октября 2026 года; финальный ориентир купона — 18,5% годовых, верхняя граница первоначального, доходность — 20,15%. Размещение — 13 октября, после него бумагу можно купить на Московской бирже. Рейтинг — A у НКР и НРА.
Терминал запущен в 2019 году как экспортные ворота для угля на юг — в Турцию, Индию и Китай. В 2022–2023 годах он зарабатывал десятки миллиардов рублей, но в 2024 году угольщики сократили отгрузки через Тамань, и выручка за год упала больше чем вдвое, а от пика 2022 года — почти втрое. В 2025 году грузы вернулись ценой скидок: перевалка выросла, выручка нет. Весь долг — 91 млрд ₽ кредита Газпромбанка под ключевую ставку плюс 2,15–5,1%, и проценты по нему поглощают почти весь заработок терминала: в 2025 году EBITDA по расчёту Finolive — 19,8 млрд ₽, начисленные проценты — 18,8 млрд. По МСФО чистый убыток 2025 года — 11,5 млрд ₽, а в течение года компания нарушила ограничительное условие кредитного договора; банк подтвердил, что санкций не применит. Ещё 31 млрд ₽ компания держит в займах компаниям своей группы. Летом 2026 года добавился новый риск: после атак беспилотников на суда и отказа страховщиков, по обзору EastRussia, отгрузки угля через черноморские порты в августе почти остановились; публичных комментариев компании об этом найти не удалось. Надбавка нового выпуска к ОФЗ выше, чем у портовых компаний на бирже и у всех трёх недавних размещений компаний с тем же рейтингом A.
Параметры выпуска
Параметры — по сообщению Московской биржи о регистрации выпуска (6 октября 2026 года) и описаниям выпуска.
| Параметр | 001Р-01 |
|---|---|
| Эмитент | ООО «ОТЭКО-Портсервис», ИНН 2352039652, Краснодарский край, Темрюкский район |
| Купон | фиксированный; ориентир «не выше 18,5%», финальный ориентир — 18,5% годовых |
| Доходность | 20,15% годовых — с учётом выплаты купона раз в 30 дней |
| Выплата | раз в 30 дней, 15,21 ₽ на облигацию номиналом 1 000 ₽ |
| Срок | около двух лет (24 купона по 30 дней по описаниям выпуска), погашение в начале октября 2028 года |
| Оферта, амортизация | по описаниям выпуска — нет |
| Объём | не более 500 млн ₽ |
| Для кого | без статуса квалифицированного инвестора |
| Листинг | второй уровень Московской биржи, регистрационный номер 4B02-01-00035-L-001P |
| Книга, размещение | 8 октября 2026 года, размещение 13 октября |
| Организаторы | Альфа-Банк, Газпромбанк |
| Рейтинг | A.ru у НКР (29.10.2025), A\ |
Объём в 500 млн ₽ — около половины процента банковского долга компании и меньше двух недель процентов по нему. Зачем ей такой выпуск, компания публично не объясняла. Это первый биржевой выпуск, но не первые облигации: в 2021 году «ОТЭКО-Портсервис» выпускала коммерческие облигации на 96,5 млрд ₽ и 382 млн евро, которые на бирже не обращались.
Чем компания зарабатывает
«ОТЭКО-Портсервис» берёт плату за перевалку: принимает с железной дороги вагоны с углём, рудой, серой или удобрениями, разгружает их, хранит груз на складе и грузит на суда. Груз компании не принадлежит, она продаёт услугу за тонну. Это 97% выручки. Остальное — прочие услуги.
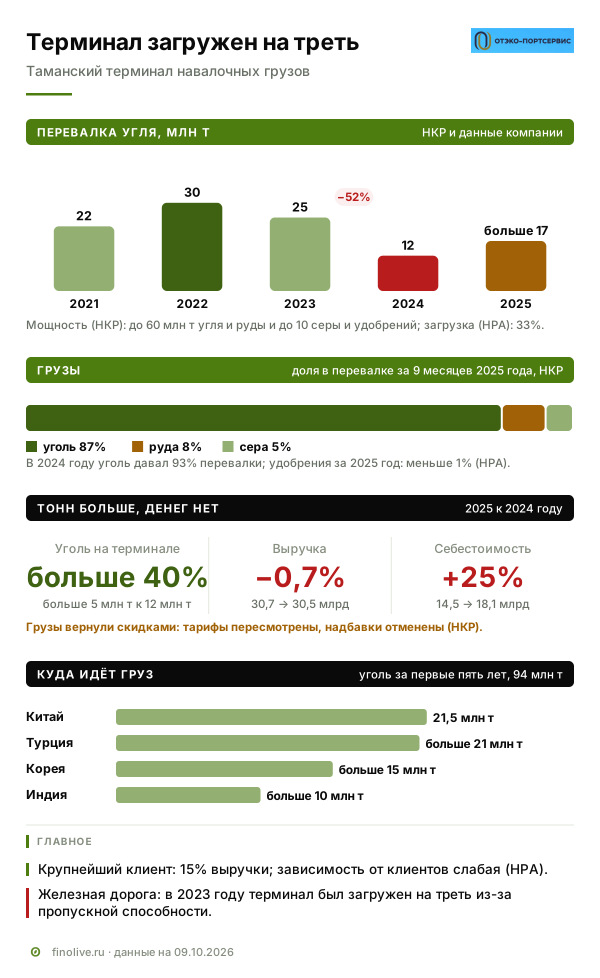
Терминал — Таманский терминал навалочных грузов на Таманском полуострове в Краснодарском крае. Первое судно с углём ушло 7 марта 2019 года. Мощность, по данным НКР, — до 60 млн т угля и руды в год и до 10 млн т серы и удобрений. Терминал принимает суда дедвейтом до 220 тыс. т — по данным компании, самые крупные, какие могут регулярно проходить Босфор, — и это его главное преимущество: крупная партия удешевляет фрахт до Азии. У терминала склады на 3 млн т, а у группы ОТЭКО в Тамани — больше 200 км железнодорожных путей. Загрузка мощностей в 2025 году, по данным НРА, — 33%.
Экономика простая: почти все расходы постоянные — амортизация сооружений, ремонт, зарплаты 1 366 сотрудников, электроэнергия. Каждая лишняя тонна почти целиком идёт в прибыль, каждая потерянная — из неё вычитается. Поэтому в хорошие годы маржа огромная (валовая — 89% в 2022 году), а в плохие прибыль исчезает быстрее выручки.
Кто платит
Платят грузоотправители — угольные компании, производители руды и удобрений, трейдеры. По данным НКР, в первые годы через терминал отгружали все крупнейшие угольные компании России; по данным компании, за первые пять лет клиентами стали 48 экспортёров. Конечные покупатели груза — Турция, Китай, Индия и Южная Корея: из 94 млн т угля, отгруженных за пять лет, 21,5 млн т ушло в Китай, больше 21 млн т — в Турцию. Крупнейший клиент, по данным НРА, даёт 15% выручки; зависимость от клиентов агентство оценивает как слабую.
Тариф — главный предмет торга. Ставки перевалки угля номинированы в долларах. В начале 2024 года, по данным «Коммерсанта», базовая ставка в Тамани была 24,5 доллара за тонну, угольщики снимали заявки на перевалку, а ФАС требовала от компании утвердить коммерческую политику. По данным НКР, в 2024 году перевалка угля на терминале упала с 25 до 12 млн т. Компания пересмотрела тарифы, ввела скидки и отменила надбавки. В 2025 году грузы вернулись: по данным компании, уголь на навалочном терминале прибавил больше 5 млн т — больше 40% к 12 млн т годом раньше, — а руды и удобрений перевалили больше 3 млн т. Но выручка «ОТЭКО-Портсервис» за год не выросла — 30,5 млрд ₽ против 30,7: каждая тонна приносит заметно меньше.
Отрасль: угля через порты стало больше, но перевалка подешевела
По данным Ассоциации морских торговых портов, через российские порты в 2024 году перевалили 188,1 млн т угля, в 2025 году — 202,9 млн т. Но экспорт угля для многих производителей убыточен: по предварительной оценке Минэнерго, которую приводит ОТЭКО, потери угольной отрасли за 2025 год — 350 млрд ₽; причины — низкие мировые цены и крепкий рубль. Порты конкурируют ставкой: по данным «Коммерсанта» со ссылкой на Центр ценовых индексов, средневзвешенная ставка перевалки угля в российских портах в 2025 году снизилась с 17,7 до 10 долларов за тонну.
Порт Тамань целиком — с наливным терминалом группы и другими операторами — по данным ассоциации вырос с 22,0 млн т в 2020 году до 42,8 млн т в 2022 году, затем упал до 28,3 млн т в 2024 году и прибавил 4,1% в 2025 году, до 29,5 млн т. За январь–апрель 2026 года, по данным «Ведомостей», — 13,6 млн т, на 40,6% больше, чем годом раньше.
У южного направления два ограничителя. Первый — железная дорога: в 2024 году генеральный директор компании говорил, что в 2023 году терминал был загружен на треть, потому что пропускная способность дороги к портам юга не успевала расти. Второй — безопасность на Чёрном море. С декабря 2025 года по июль 2026 года, по сообщениям регионального оперативного штаба в пересказе СМИ, беспилотники несколько раз атаковали порт Тамань, пострадали причалы и нефтяные резервуары; сообщений о повреждении навалочного терминала ОТЭКО найти не удалось. 22 июля 2026 года беспилотник атаковал турецкий сухогруз с углём, вышедший из Тамани в Трабзон, погиб член экипажа. По обзору EastRussia от 10 августа, после череды атак на суда и массового отказа страховщиков отгрузки угля через черноморские порты в августе почти прекратились, а «ключевой терминал в Тамани практически остановил перевалку угля». Публичных комментариев компании об этом найти не удалось.
Конкуренты
Уголь из России уходит тремя путями: на запад через Балтику и Мурманск, на восток через порты Дальнего Востока и на юг через Чёрное море. Тамань конкурирует со всеми тремя: грузоотправитель выбирает порт по сумме железнодорожного тарифа, ставки перевалки и фрахта до покупателя.
| Терминал | Порт, направление | Чем отличается | Облигации на бирже |
|---|---|---|---|
| Таманский терминал навалочных грузов («ОТЭКО-Портсервис») | Тамань, Чёрное море | глубоководный, суда до 220 тыс. т; уголь в 2025 году — больше 17 млн т (данные НКР и компании) | 001Р-01, A |
| Туапсинский морской торговый порт | Туапсе, Чёрное море | ближайший конкурент на юге; порт целиком, со всеми грузами, — 21,8 млн т за 2025 год (Ассоциация морских торговых портов) | нет |
| Ростерминалуголь | Усть-Луга, Балтика | крупнейший угольный терминал на западе | обращающихся нет |
| Ванинский балкерный терминал, Мурманский порт | Ванино и Мурманск | терминалы угледобывающей СУЭК | у «СУЭК-Финанса» |
| Восточный порт | Находка, Дальний Восток | крупнейший угольный терминал на востоке | нет |
Преимущество Тамани — короткое плечо до Турции и Индии и крупные суда, которые удешевляют фрахт до Азии. Недостаток — дорога: на восток и запад у угольщиков есть свои терминалы и отлаженные маршруты, а южный путь зависит от пропускной способности железной дороги и теперь от обстановки на море. В апреле 2024 года, по данным «Коммерсанта», группа «Дело» предлагала ОТЭКО продать терминал; о сделке не сообщалось.
Кто владеет и кто управляет
Единственный участник «ОТЭКО-Портсервис» — компания «Бэльвю Холдингс Лимитед» (латиницей — Belvue): до 19 мая 2025 года в отчётности указана регистрация в ОАЭ, после — в Катаре. Переезд это или смена участника на одноимённую компанию, отчётность не уточняет. В совет директоров на конец 2025 года входят Мишель Литвак, Александр Литвак, Гаспард Боот и Фернандо Мачинена, генеральный директор — Виталий Цыбульский.
По МСФО за 2025 год конечное материнское предприятие — «Бонвент Холдингс Лимитед», а конечная контролирующая сторона — Мишель Литвак, основатель группы ОТЭКО, «которое правомочно направлять деятельность Общества по своему собственному усмотрению и в своих собственных интересах». Британское казначейство в феврале 2025 года включило его в санкционный список и указало основание: он владеет или управляет группой ОТЭКО. В 2019 году именно он докладывал президенту о проекте портового кластера в Тамани.
«ОТЭКО-Портсервис» — часть группы ОТЭКО. Группа — один из крупнейших частных инвесторов в порты юга России: кроме навалочного терминала, у неё наливной терминал в Тамани (оператор — «Таманьнефтегаз») и общая инфраструктура — железная дорога, сети, флот. Налоги компаний группы, по её данным, дают больше 60% бюджета Таманского сельского поселения.
Стратегия и активы
Группа начала строить терминал в 2014 году; в 2019 году она заявляла, что строит полностью за свой счёт, без государственных денег, а по данным РБК, кредитором стройки был ВТБ. Пик вложений «ОТЭКО-Портсервис» — 25,1 млрд ₽ в 2020 году, в 2021–2022 годах — 19–21 млрд, в 2025 году — 5,5 млрд. В 2021 году компания выпустила коммерческие облигации, в феврале 2023 года, по данным НКР, рефинансировала долговой портфель и удлинила график погашения; с конца 2023 года, по отчётности, весь банковский долг — кредит Газпромбанка.
Стратегия теперь — диверсификация: в 2023–2025 годах построены серный терминал и линия для удобрений, с июля 2025 года идёт перевалка железорудного сырья в Китай, в мае 2025 года порт Тамань включили в перечень пунктов, через которые разрешён экспорт удобрений. Склад удобрений на 300 тыс. т рассчитан на перевалку до 5 млн т в год. За девять месяцев 2025 года, по данным НКР, уголь дал 87% перевалки, руда — 8%, сера — 5%; удобрения за весь 2025 год, по данным НРА, — меньше 1%.
Планы группы шире терминала: в 2019 году она объявляла о химических заводах (аммиак, метанол, карбамид) и зерновом терминале в Тамани. Какие проекты финансируют займы «ОТЭКО-Портсервис» компаниям группы, отчётность не раскрывает.
Что показала отчётность
Отчётность — РСБУ «ОТЭКО-Портсервис» за 2021–2025 годы из государственного ресурса бухгалтерской отчётности ФНС с пояснениями и МСФО за 2025 год; РСБУ за 2024–2025 годы и МСФО — с аудиторскими заключениями АО «Кэпт», мнение без оговорок. Где стандарты расходятся, ниже указаны оба. Последняя доступная отчётность — за 2025 год.
Выручка. 31,2 млрд ₽ в 2021 году, 84,4 млрд в 2022 году, 71,7 млрд в 2023 году, затем обвал до 30,7 млрд в 2024 году и 30,5 млрд в 2025 году — на 64% ниже пика. 97% выручки — услуги перевалки: 66,0 млрд ₽ в 2023 году, 30,1 млрд в 2024 году, 29,5 млрд в 2025 году.
Расходы растут. Себестоимость за четыре года выросла в 2,6 раза — с 6,9 до 18,1 млрд ₽, в 2025 году на четверть. Главная статья расходов — амортизация: 10,9 млрд ₽ из 21,5 млрд всех расходов в 2025 году против 7,3 млрд в 2023 году. По МСФО амортизация за год выросла с 5,2 до 11,2 млрд — в том числе потому, что компания сократила ожидаемые сроки службы импортного оборудования из-за подорожавшего обслуживания. Валовая маржа по РСБУ сжалась с 89% в 2022 году до 41% в 2025 году.
EBITDA и проценты. Компания EBITDA не публикует, Finolive считает её как прибыль от продаж плюс амортизация из пояснений. В 2023 году — 62,1 млрд ₽ при 13,1 млрд начисленных процентов (из них 5,4 млрд включены в стоимость стройки): заработок перекрывал проценты в 4,7 раза. В 2024 году — 22,0 млрд при 18,1 млрд процентов, в 1,21 раза. В 2025 году — 19,8 млрд при 18,8 млрд, в 1,06 раза. Прибыль от продаж 2025 года — 9,0 млрд ₽, это меньше половины процентов. По МСФО близкий показатель — операционная прибыль до изменения оборотного капитала: 20,9 млрд в 2024 году и 20,1 млрд в 2025 году, покрытие процентов — 1,07 раза.
Перевалка угля подешевела. По МСФО выручка от перевалки угля в 2025 году упала с 28,8 до 23,6 млрд ₽, на 18%, хотя самого угля на терминале перевалили больше чем на 40% больше: перевалка тонны угля стала заметно дешевле. Выручка от прочих грузов выросла с 1,5 до 5,9 млрд ₽. Уголь дал 77,5% выручки.
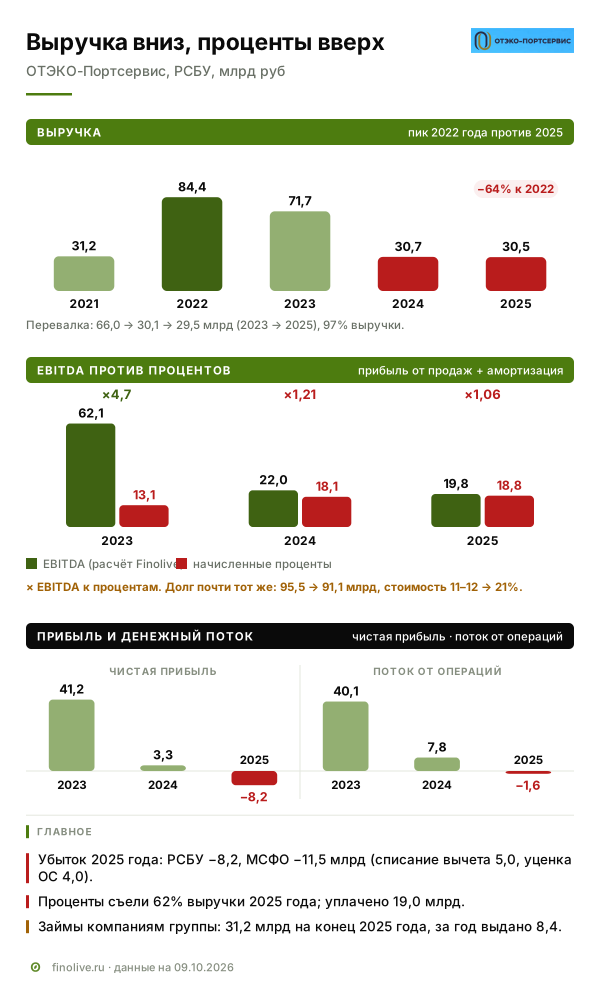
Убыток. По РСБУ до налога — минус 2,4 млрд ₽ в 2024 году и минус 4,0 млрд в 2025 году, чистый убыток 2025 года — 8,2 млрд ₽, из них 5,0 млрд неденежные: компания списала часть налогового актива по инвестиционному вычету, потому что оценила вероятность его использования ниже. По МСФО чистый убыток 2025 года — 11,5 млрд ₽ (до налога минус 8,5 млрд): кроме того же списания, в нём 4,0 млрд уценки основных средств — при этом ещё 8,7 млрд дооценки прошли через капитал. За 2024 год по МСФО — прибыль 9,7 млрд ₽.
Деньги. По РСБУ, где уплаченные проценты входят в операционный поток, он составил 40,1 млрд ₽ в 2023 году, 7,8 млрд в 2024 году и минус 1,6 млрд в 2025 году. Покупатели заплатили компании 27,2 млрд ₽, а на проценты банку ушло 19,0 млрд — 70% поступлений. По МСФО операционный поток до уплаты процентов — плюс 16,9 млрд ₽; проценты банку (19,0 млрд) там показаны в финансовой деятельности, а все полученные проценты (7,0 млрд, из них 6,4 млрд от группы) — в инвестиционной.
Займы компаниям группы
«ОТЭКО-Портсервис» — одна из компаний кластера ОТЭКО в Тамани. На сайте группы сказано прямо: прибыль компаний кластера идёт на его общее развитие. В отчётности это видно по финансовым вложениям — 34,5 млрд ₽ на конец 2025 года: займы связанным компаниям (около 28 млрд ₽, вместе с начисленными процентами — 31,2 млрд против 25,3 млрд годом раньше по МСФО) и 6,0 млрд вклада в капитал зависимого ООО «Интерстрой». Только за 2025 год группе выдано ещё 8,4 млрд ₽. Крупнейший заёмщик — ООО «ОТЭКО-МАК», около 22 млрд ₽ в нескольких займах; ещё ООО «ОТЭКО-Терминал», ООО «ТНГ» и «Агроинвест».
Ставки по займам — ключевая ставка Банка России плюс 0,5–3 п.п., большая часть выдана под плюс 2,55–3 п.п. В среднем это примерно столько же, сколько компания платит банку: на разнице ставок она не теряет и не зарабатывает, а риск невозврата лежит на ней. Проблема в другом — деньги на годы заморожены в группе, и сроки сдвигаются. Займы ОТЭКО-МАК на 5,6 и 1,3 млрд ₽ и «Агроинвесту» в отчётности за 2024 год стояли с погашением в 2025 году, в отчётности за 2025 год — с погашением в 2026–2027 годах; заём ОТЭКО-Терминалу на 3,0 млрд ₽ со сроком в 2025 году на конец года не возвращён. Самый длинный заём ОТЭКО-МАК за год вырос с 6,4 до 11,4 млрд ₽, его срок — 2036 год.
Проценты по этим займам компания получает деньгами: по МСФО в 2025 году связанные компании заплатили 6,4 млрд ₽ процентов при начисленных 5,2 млрд и вернули 1,2 млрд основного долга. НРА пишет, что улучшение долговой метрики за год обеспечили именно процентные доходы. Но эти деньги зависят от финансового положения других компаний группы, а не от работы терминала.
Отдельная история — «Интерстрой». В августе 2024 года компания купила 30% этого ООО, а затем вместе с другой компанией группы внесла в его капитал денежный вклад — со своей стороны 6,0 млрд ₽. По МСФО это сделка под общим контролем, и вклад сразу отражён через капитал как операция с собственниками: активом эти деньги в отчётности не считались. К концу 2025 года у «Интерстроя» отрицательные чистые активы (минус 2,1 млрд ₽) и убыток 3,7 млрд за год. При этом «Интерстрой» выполнил для компании капитальных работ на 3,3 млрд ₽ в 2025 году.
Кроме займов, деньги уходят в группу за услуги. По МСФО в 2025 году расходы на услуги связанных сторон составили 5,9 млрд ₽: подачу и уборку вагонов (2,0 млрд), аренду транспорта (0,9 млрд), охрану (0,5 млрд), а 2,0 млрд — за управление. Ещё 2,8 млрд стоили капитальные работы других компаний группы. В обратную сторону в 2025 году пришло 6,7 млрд ₽ поступлений от продажи основных средств: за год компания продала связанной стороне административные помещения (балансовая стоимость 2,4 млрд) и вернула через неё ранее выданные авансы (4,3 млрд); цену продажи отчётность не называет. Дивиденды в 2024–2025 годах не объявлялись, в последний раз компания платила их в 2023 году — 14,7 млрд ₽.
Долг: один банк и сдвинутый срок
Весь банковский долг «ОТЭКО-Портсервис» — кредит АО «Газпромбанк»: 95,5 млрд ₽ на конец 2023 года, 87,5 млрд на конец 2024 года и 91,1 млрд на конец 2025 года. Окончательный срок погашения в отчётности за 2024 год — 31 декабря 2029 года, в отчётности за 2025 год — 31 декабря 2031 года: срок сдвинули на два года. Из 91,1 млрд ₽ 12,0 млрд надо вернуть в течение 2026 года.
Кредит обеспеченный, ставка плавающая — ключевая ставка плюс 2,15–5,1%; в первом полугодии 2025 года компания добрала долгосрочный кредит под ключевую плюс 5,1%. Средняя стоимость долга — около 11–12% в 2023 году (в феврале того года долг рефинансировали, поэтому оценка грубая), около 20% в 2024 году и около 21% в 2025 году. Ключевая ставка с тех пор снизилась до 14%, поэтому проценты в 2026 году будут ниже. По графику из МСФО с процентами в 2026 году банку причитается 28,0 млрд ₽, в 2027 году — 29,4 млрд, в 2028–2030 годах — 78,8 млрд, позже — 4,2 млрд (по ставкам конца 2025 года).
В течение 2025 года компания нарушила ограничительное условие кредитного договора и получила от банка подтверждение, что штрафных санкций не будет; на 31 декабря 2025 года, по МСФО, все условия соблюдены. Какое условие нарушено, отчётность не уточняет.
На конец 2025 года короткие обязательства компании превышают оборотные активы на 5,2 млрд ₽, денег на счетах — 4,3 млрд. В пояснениях компания пишет, что ей доступно банковское рефинансирование на 25,0 млрд ₽ на срок от года. Связанные компании залогодателями и поручителями по кредитам не выступают.
Что говорят агентства
НКР впервые присвоило компании рейтинг в апреле 2022 года — A−.ru, затем повысило до A.ru (март 2023 года) и A+.ru (март 2024 года). В ноябре 2024 года рейтинг отозвали, а в октябре 2025 года присвоили снова — на ступень ниже, A.ru со стабильным прогнозом. Агентство отмечает сильные позиции на рынке, современный глубоководный терминал и низкую зависимость от покупателей. Против — волатильность угольного экспорта, рост долговой нагрузки и слабая ликвидность. По МСФО за 2024 год совокупный долг к операционной прибыли (OIBDA) у НКР — 3,75 против 1,62 годом раньше, покрытие процентов — 1,3 против 6,2. На 2025 год агентство ждало нагрузку не выше 3,0. По МСФО 2025 года, в расчёте Finolive, долг к операционной прибыли до изменения оборотного капитала — 4,5 (чистый — 4,3), по РСБУ — 4,6 и 4,4; метрики не полностью совпадают с методикой агентства, но разница большая.
НРА присвоило A|ru| в июне 2026 года по МСФО за 2025 год. Агентство пишет, что компания — 4-я в России по перевалке угля и 1-я в Азово-Черноморском бассейне, крупнейший клиент даёт 15% выручки, загрузка мощностей — 33%. Нагрузку НРА называет высокой: операционный поток без учёта изменения оборотного капитала (FFO) — 0,1 долга, обслуживание долга покрыто на 0,7. Дивидендная политика не формализована, при операциях с собственниками компания придерживается внутренних метрик и банковских ковенант.
Агентства расходятся в описании управления. НКР пишет о совете директоров с независимыми членами, НРА — что совета директоров нет. В пояснениях к отчётности за 2025 год совет директоров из четырёх человек назван поимённо.
С чем сравнивать ставку
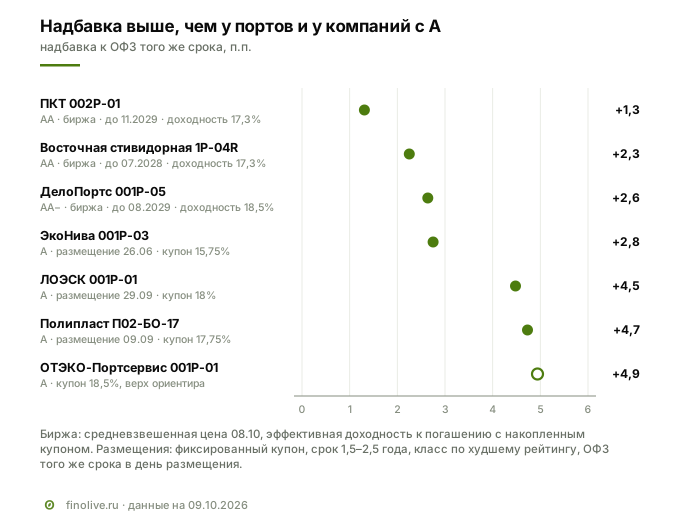
Купон 18,5% с выплатой раз в 30 дней — это 20,15% эффективной доходности. Кривая доходности ОФЗ (КБД Московской биржи) на два года на 9 октября 2026 года — 15,2%, то есть надбавка за риск компании — 4,9 п.п. Ключевая ставка — 14%.
Порты на бирже. Облигации стивидорных компаний на 8 октября дают надбавку к ОФЗ того же срока 1,3–2,6 п.п.: ПКТ 002P-01 (рейтинг AA) — 17,3% и 1,3 п.п., Восточная стивидорная компания 1P-04R (AA) — 17,3% и 2,3 п.п., ДелоПортс 001P-05 (AA−) — 18,5% и 2,6 п.п. У всех трёх рейтинг на две-три ступени выше, чем у ОТЭКО. Это надбавки по текущим ценам на бирже, а не при размещении.
Размещения с тем же рейтингом. По правилу Finolive в сравнение идут рублёвые выпуски с фиксированным купоном для всех инвесторов, размещённые с июня 2026 года, сроком 1,5–2,5 года, без банков, класс — по худшему из рейтингов. Компаний с рейтингом A таких три: ЭкоНива 001P-03 — надбавка 2,8 п.п., ЛОЭСК 001Р-01 — 4,5 п.п., Полипласт П02-БО-17 — 4,7 п.п. ОТЭКО платит больше всех трёх.
На 100 000 ₽ — 100 облигаций — купон каждые 30 дней составит 1 521 ₽, после налога 13% — 1 323 ₽, за год после налога — около 16 100 ₽.
Что говорит в пользу выпуска
- Крупный актив. По оценке НКР — единственный современный специализированный глубоководный навалочный терминал на юге страны; по НРА — первый по углю в Азово-Черноморском бассейне. Оборудование, по данным НРА, выработало меньше 20% ресурса.
- Грузы возвращаются и разнообразятся. В 2025 году уголь на терминале, по данным компании, прибавил больше 5 млн т, руда и удобрения — больше 3 млн т. Доля угля в перевалке снизилась с 93% в 2024 году до 87% за девять месяцев 2025 года.
- Капитал большой. Собственный капитал — 139,0 млрд ₽, больше половины активов. Аудитор — «Кэпт», мнение за 2024 и 2025 годы без оговорок.
- Короткий срок и маленький выпуск. Около двух лет, погашение в октябре 2028 года; окончательный срок кредита Газпромбанка — 2031 год, хотя 12,0 млрд из него надо вернуть в течение 2026 года. 500 млн ₽ — меньше двух недель процентов банку.
- Ключевая ставка снижается. Кредит Газпромбанка плавающий, поэтому процентные расходы в 2026 году будут заметно ниже, чем в 2025 году. Правда, снизятся и процентные доходы от займов группе — они тоже привязаны к ключевой ставке.
Риски
- Заработка хватает только на проценты. EBITDA 2025 года перекрывает проценты в 1,06 раза, поток от операций по РСБУ после уплаты процентов отрицательный. Любое падение перевалки или тарифа — и проценты придётся платить из новых кредитов.
- Уголь и Чёрное море. Больше 80% перевалки — уголь, экспорт которого убыточен для многих производителей. 22 июля 2026 года беспилотник атаковал сухогруз с углём, шедший из Тамани в Трабзон; по обзору EastRussia от 10 августа, после череды атак на суда и отказа страховщиков отгрузки угля через черноморские порты в августе почти прекратились. Публичных комментариев компании найти не удалось, отчётности за третий квартал нет.
- Деньги заморожены в группе. 31,2 млрд ₽ займов связанным компаниям — треть банковского долга. Их возврат зависит от других компаний группы, сроки уже сдвигались.
- Один кредитор и нарушенный ковенант. Весь банковский долг — у Газпромбанка, срок уже переносили, в 2025 году компания нарушила условие кредитного договора, и банк подтвердил, что санкций не применит. От решений банка зависит рефинансирование. Газпромбанк ещё и организатор нового выпуска.
- Деньги уходят в группу не только займами. 5,9 млрд ₽ расходов на услуги связанных компаний за 2025 год, в том числе 2,0 млрд за управление; 6,0 млрд, внесённые в капитал «Интерстроя», по МСФО сразу учтены как операция с собственниками, а у «Интерстроя» к концу 2025 года отрицательный капитал.
- Санкции против конечного владельца. Великобритания в феврале 2025 года включила в свой санкционный список Мишеля Литвака — по МСФО он конечная контролирующая сторона компании. Российских инвесторов это напрямую не касается, но может осложнять расчёты с иностранными покупателями и судовладельцами.
- Нет свежей отчётности. Последняя доступная отчётность — за 2025 год, данных за 2026 год, когда случились события на Чёрном море, нет. Ликвидность выпуска на 500 млн ₽, скорее всего, будет низкой.
- Суд с поставщиком оборудования. Арбитраж Международной торговой палаты, компания оспаривает решение в апелляционном суде Швеции; при проигрыше нужно погасить 3,0 млрд ₽ долга перед поставщиком и издержки.
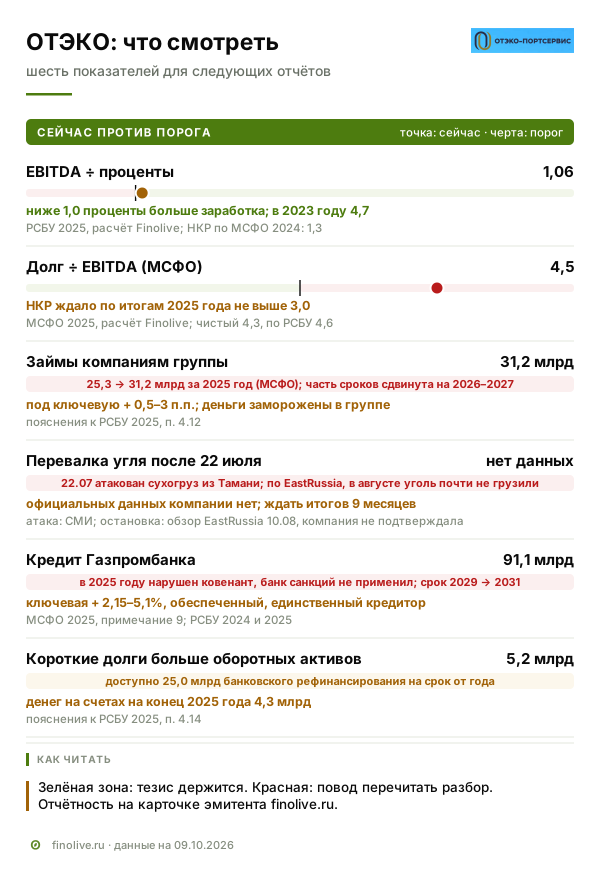
Красные флаги: что смотреть в ближайших отчётах
| Метрика | Сейчас | Порог | Где смотреть |
|---|---|---|---|
| EBITDA к процентам | 1,06 по РСБУ, 1,07 по МСФО (2025) | ниже 1,0 — проценты больше заработка | отчётность за 2026 год |
| Долг к EBITDA | 4,5 по МСФО (чистый — 4,3) | НКР ждало не выше 3,0 | МСФО и релиз НКР (пересмотр до 29.10.2026) |
| Ковенанты кредита | нарушение в 2025 году, банк санкций не применил | новое нарушение | МСФО, примечание о кредитах |
| Займы компаниям группы | 31,2 млрд ₽ | рост или новые переносы сроков | пояснения, раздел о связанных сторонах |
| Перевалка угля после 22 июля | нет данных | отгрузки не восстановились к концу года | новости компании, статистика портов |
| Кредит Газпромбанка | 91,1 млрд ₽ | новый перенос срока или рост ставки | пояснения, раздел о кредитах |
| Короткие долги против оборотных активов | разрыв 5,2 млрд ₽ | рефинансирование меньше разрыва | пояснения, раздел о рисках ликвидности |
Пересмотр рейтинга НКР ожидается не позднее 29 октября 2026 года — это первая внешняя проверка после летних событий.
Итог
«ОТЭКО-Портсервис» — большой и новый угольный терминал, которому не повезло со временем: его достроили к пику угольного экспорта, а долг остался, когда пик прошёл. В 2025 году компания вернула грузы ценой скидок, но заработок терминала почти целиком уходит на проценты одному банку, условие кредита в течение года было нарушено, а ещё 31 млрд ₽ заморожен в займах компаниям группы. Летом 2026 года к этому добавился риск для самого маршрута: по обзору EastRussia, после атак на суда и отказа страховщиков отгрузки угля через черноморские порты в августе почти прекратились; компания это не подтверждала. Надбавка выпуска к ОФЗ — 4,9 п.п., выше, чем у портов на бирже и у всех трёх недавних размещений компаний с тем же рейтингом, — это плата за риск, который сейчас нельзя проверить по свежей отчётности.
Кому подойдёт. Тем, кто готов держать небольшую долю в бумаге на два года с высоким купоном и считает, что банк-кредитор и собственник не допустят проблем с выпуском на 500 млн ₽ при долге в 91 млрд. Тем, кто следит за новостями о судоходстве в Чёрном море и готов продать бумагу при плохих новостях, понимая, что покупателей на бирже может оказаться немного.
Кому не подойдёт. Тем, кому важна свежая отчётность и понятный денежный поток: последние доступные цифры — за 2025 год. Тем, кто не готов к риску остановки перевалки из-за ситуации в Чёрном море. Тем, кому нужна ликвидность: выпуск маленький.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Почему выручка упала почти втрое за два года?
В 2022–2023 годах цены на энергетический уголь и ставки перевалки были высокими, и терминал зарабатывал на каждой тонне. Затем котировки угля упали, крупные угольщики сократили отгрузки, а ставка перевалки снизилась: по данным НКР, перевалка угля на терминале в 2024 году упала с 25 до 12 млн т. Компания снизила тарифы, ввела скидки, и в 2025 году объёмы выросли, но выручка осталась на уровне 2024 года: тонна стала заметно дешевле.
Почему EBITDA считает Finolive, а не компания?
Ни в РСБУ, ни в МСФО компания EBITDA прямо не показывает. Finolive берёт по РСБУ прибыль от продаж и прибавляет амортизацию из таблицы расходов по элементам — 19,8 млрд ₽ за 2025 год. В МСФО близкий показатель — операционная прибыль до изменения оборотного капитала, 20,1 млрд ₽. Покрытие процентов в обоих случаях — около 1,06–1,07 раза.
Что за займы компаниям группы?
Это займы ОТЭКО-МАК, ОТЭКО-Терминалу, ТНГ, «Агроинвесту» и другим компаниям под общим контролем — 31,2 млрд ₽ с начисленными процентами на конец 2025 года, без обеспечения, под ключевую ставку плюс 0,5–3 п.п. Проценты по ним группа в 2025 году платила деньгами — 6,4 млрд ₽. Большая часть подлежит погашению в 2026, 2027 и 2036 годах, заём ОТЭКО-Терминалу со сроком в 2025 году на конец года не возвращён. Группа строит в Тамани общую инфраструктуру, и прибыль компаний кластера, по словам самой группы, идёт на его развитие.
Можно ли ещё купить выпуск?
Книга заявок закрылась 8 октября. После размещения 13 октября облигации можно купить на Московской бирже по рыночной цене; номинал — 1 000 ₽, статус квалифицированного инвестора не нужен. Выпуск небольшой, и предложений на продажу может быть мало.
Влияют ли британские санкции на выплаты по облигациям?
Напрямую нет: выпуск рублёвый и будет размещён на Московской бирже, выплаты идут через российскую инфраструктуру. Санкции Великобритании касаются основателя группы и могут осложнять работу с иностранными контрагентами, а значит, и бизнес терминала.
Смежные материалы
- ДелоПортс: два выпуска, погашение третьего и займы наверх — другой портовый эмитент, который тоже одалживает деньги своей группе.
- Облигации ПКТ 002P-02 и 002P-03: разбор размещения — крупнейший контейнерный терминал страны и его ставка против рейтинга.
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке — как читать надбавку к ОФЗ у компаний с разными рейтингами.
Данные на 9 октября 2026 года: бухгалтерская отчётность ООО «ОТЭКО-Портсервис» по РСБУ за 2021–2025 годы из ГИР БО ФНС, аудиторские заключения АО «Кэпт» за 2024 и 2025 годы и пояснения к отчётности, финансовая отчётность по МСФО за 2025 год (аудитор АО «Кэпт», мнение без оговорок), релизы НКР (2022–2025) и НРА (01.06.2026), сообщение Московской биржи о регистрации выпуска (06.10.2026), сайт и новости группы ОТЭКО, интервью Argus (20.02.2026), санкционный список Великобритании, Ассоциация морских торговых портов, «Коммерсантъ», РБК, «Ведомости», РИА Новости, Turkish Minute, EastRussia, база Finolive. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.