Татнефтехим 001-Р-03: выручка растёт третий год, а денежный поток третий год отрицательный
Оптовый поставщик нефтепродуктов размещает 300 млн руб под ориентир 20,5% на год при рейтинге BB+ от АКРА. Премия к ключевой ставке максимальная за историю компании, погашаемый выпуск амортизирован вдвое, а операционный денежный поток отрицателен третий год подряд.
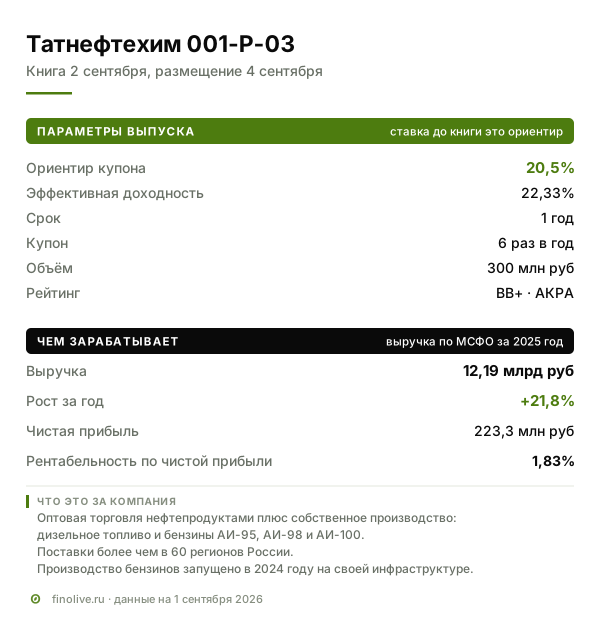
2 сентября 2026 года ООО «Татнефтехим» собирает книгу заявок по выпуску 001-Р-03: ориентир купона 20,5% годовых, срок один год, шесть выплат в год, объём 300 млн ₽, размещение 4 сентября. Рейтинг BB+ от АКРА, подтверждён 19 августа 2026 года. При шести купонных периодах эффективная доходность составляет 22,33%. Выручка компании растёт третий год подряд, но операционный денежный поток третий год подряд отрицательный.
Чем зарабатывает компания
«Татнефтехим» ведёт оптовую торговлю нефтепродуктами и поставляет их более чем в 60 регионов России, от Крыма до Дальнего Востока. По собственному описанию компании, поставки обеспечивают предприятия наземной, водной и воздушной отраслей. Основной код деятельности это оптовая торговля топливом.
С 2024 года у компании появилось и собственное производство. В годовом отчёте сказано, что на базе существующей инфраструктуры организован выпуск высокооктановых бензинов, соответствующих стандартам АИ-95, АИ-98 и АИ-100. До этого основу составляли дизельное топливо и перепродажа. АКРА в обосновании рейтинга отмечает наличие собственного производства как фактор, поддерживающий оценку операционного профиля, наряду с относительно высокими барьерами входа в нефтепереработку.
Разница между трейдером и производителем существенна для оценки риска: у первого маржа зависит от разницы цен и объёма оборота, у второго добавляется собственная переработка с иной структурой затрат.
Сколько это приносит
Выручка по МСФО за 2025 год составила 12,19 млрд ₽ против 10,01 млрд годом раньше, рост 21,8%. Эта величина проверяется независимо: АКРА в релизе от 19 августа 2026 года приводит выручку 12,2 млрд ₽ и рост на 22%.
Чистая прибыль за 2025 год 223,3 млн ₽. Рентабельность по чистой прибыли 1,83%, то есть со ста рублей выручки в компании остаётся меньше двух рублей. Для оптовой торговли топливом низкая маржа обычна, но она оставляет мало запаса на случай роста расходов.
Прибыль есть, а денег она не приносит
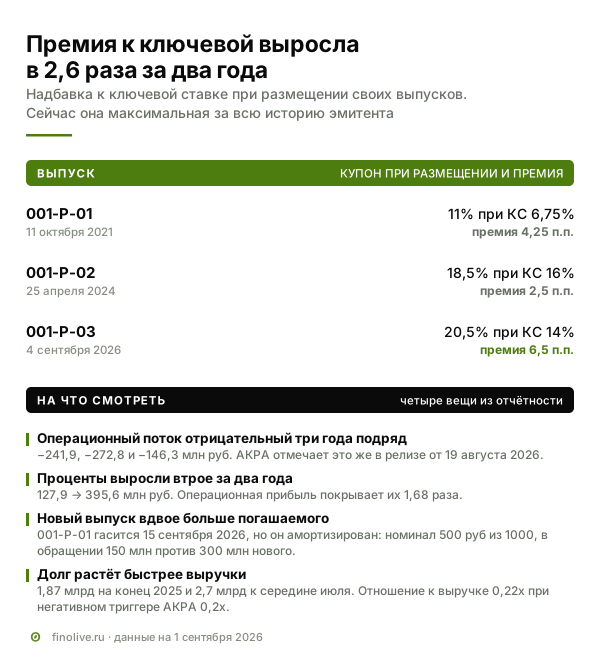
Операционный денежный поток компании отрицателен три года подряд: −241,9 млн ₽ в 2023 году, −272,8 млн в 2024 и −146,3 млн в 2025.
Это не то же самое, что убыток. Отрицательный операционный поток при положительной прибыли у торговой компании обычно означает, что рост оборота съедает оборотный капитал: запасы товара и дебиторская задолженность растут быстрее, чем приходят деньги от покупателей. Пока оборот растёт, разрыв воспроизводится каждый год и финансируется заёмными средствами.
АКРА в обосновании рейтинга отмечает то же самое, называя отрицательный поток от операционной деятельности сдерживающим фактором для оценки свободного денежного потока за 2025 год, и отдельно оценивает ликвидность компании как «ниже средней».
Проценты выросли втрое за два года
Процентные расходы компании: 127,9 млн ₽ в 2023 году, 235,5 млн в 2024 и 395,6 млн в 2025. Рост в 3,09 раза за два года при том, что операционная прибыль за тот же период выросла с 350,8 до 663,8 млн ₽, то есть менее чем вдвое.
Операционная прибыль покрывает процентные платежи 1,68 раза. Это невысокий уровень: запас есть, но небольшой.
Показательно, что компания сама называет причину падения рентабельности. В годовом отчёте за 2024 год сказано: «Снижение рентабельности чистой прибыли до 1,43% (с 1,62% в 2023 г.) связано с ростом процентных расходов на 84,1%».
Долг растёт быстрее выручки
Общий долг на конец 2025 года составлял 1,87 млрд ₽. По данным АКРА, к середине июля 2026 года он достиг 2,7 млрд ₽, то есть вырос на 45% за полгода, тогда как выручка прибавила 22% за год.
Структура долга по описанию агентства: большая часть приходится на кредитные линии с короткими траншами, чуть более 20% на выпущенные облигации. Короткие транши означают, что долг регулярно требует продления, и стоимость этого продления меняется вместе со ставками.
Отношение долга к выручке при этих величинах составляет 0,22. В перечне факторов, которые могут привести к негативному рейтинговому действию, АКРА называет увеличение средневзвешенного отношения общего долга к выручке выше 0,2. Средневзвешенный показатель считается за несколько лет и не равен текущему, но направление движения видно.
Сколько компания платила раньше
У «Татнефтехима» это третий облигационный выпуск, и сравнение с предыдущими показывает, как менялась для него цена денег.
| Выпуск | Размещён | Купон при размещении | Ключевая ставка | Премия |
|---|---|---|---|---|
| 001-P-01 | 11 октября 2021 | 11,0% | 6,75% | 4,25 п.п. |
| 001-P-02 | 25 апреля 2024 | 18,5% | 16,00% | 2,50 п.п. |
| 001-Р-03 | 4 сентября 2026 | 20,5% ориентир | 14,00% | 6,50 п.п. |
Премия к ключевой ставке сейчас максимальная за историю компании: относительно прошлого выпуска она выросла в 2,6 раза.
Отдельная деталь, которую легко прочитать неверно. Выпуск 001-P-01 гасится 15 сентября 2026 года, через одиннадцать дней после размещения нового, и по номиналу выпуска это тоже 300 млн ₽. Но он амортизируется: номинал одной бумаги уже снижен до 500 ₽ из 1000, поэтому в обращении по нему остаётся 150 млн ₽. Новый выпуск вдвое больше погашаемого, то есть это не замещение долга, а его увеличение.
На что обратить внимание в рисках
Операционный поток. Отрицателен три года подряд. Пока компания растёт, разрыв покрывается новым долгом, и это устойчиво ровно до тех пор, пока доступно рефинансирование.
Покрытие процентов. Операционная прибыль покрывает процентные платежи 1,68 раза при рентабельности по чистой прибыли 1,83%. Запас прочности к росту ставок или к снижению оборота небольшой.
Короткий долг. Большая часть заимствований это кредитные линии с короткими траншами, которые нужно регулярно продлевать. Стоимость продления зависит от уровня ставок в момент пролонгации.
Третий эшелон. Рейтинг BB+ означает, что бумага рассчитана на инвестора, готового к соответствующему кредитному риску. Ликвидность на вторичном рынке у таких выпусков обычно невысокая.
Что в плюс. Рейтинг подтверждён 19 августа 2026 года со стабильным прогнозом. Компания расширила бизнес собственным производством, выручка растёт третий год, а АКРА не ожидает дивидендных выплат в прогнозном периоде, то есть прибыль остаётся в компании.
Вопросы и ответы
Что именно продаёт Татнефтехим
Компания оптом поставляет нефтепродукты более чем в 60 регионов России и с 2024 года производит собственные высокооктановые бензины АИ-95, АИ-98 и АИ-100 на существующей инфраструктуре. Ранее основу составляли дизельное топливо и перепродажа.
Почему прибыль есть, а денежный поток отрицательный
Прибыль считается по начислению, а поток по фактическому движению денег. У растущей торговой компании выручка увеличивается быстрее поступлений: деньги остаются в запасах товара и в дебиторской задолженности. Такой разрыв воспроизводится ежегодно, пока оборот растёт, и финансируется долгом.
Насколько велика долговая нагрузка
Общий долг 2,7 млрд ₽ на середину июля 2026 года при выручке 12,2 млрд ₽ за 2025 год. Отношение 0,22 при пороге 0,2, который АКРА называет среди факторов возможного негативного рейтингового действия. Операционная прибыль покрывает проценты 1,68 раза.
Чем этот выпуск отличается от предыдущих
Премией к ключевой ставке. При размещении 001-P-01 в 2021 году она составляла 4,25 пункта, у 001-P-02 в 2024 году 2,50 пункта, у нового выпуска 6,50 пункта. Это максимум за историю эмитента.
Что означает эффективная доходность 22,33% при купоне 20,5%
Купон выплачивается шесть раз в год, и выплаты можно реинвестировать. Эффективная доходность учитывает это реинвестирование и потому выше номинальной ставки. Сравнивать ориентир первичного размещения с доходностью бумаг на вторичном рынке корректно именно по эффективной величине.
Смежные материалы
- АйДи Коллект 001Р-09: разбор размещения
- Красные флаги в отчётности эмитента
- Источники дохода: купон, дисконт, курсовая разница
Дисклеймер. Материал носит информационный характер, не является индивидуальной инвестиционной рекомендацией и не учитывает инвестиционных целей конкретного инвестора. Данные приведены на 1 сентября 2026 года по отчётности МСФО за 2025 год, годовому отчёту эмитента, пресс-релизу АКРА от 19 августа 2026 года и данным Московской биржи. До закрытия книги заявок ставка купона остаётся ориентиром.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.