Размещение облигаций Русбонд-Удобрения 001Р-02: за выпуском заводы ЕвроХима, а отчётность закрыта
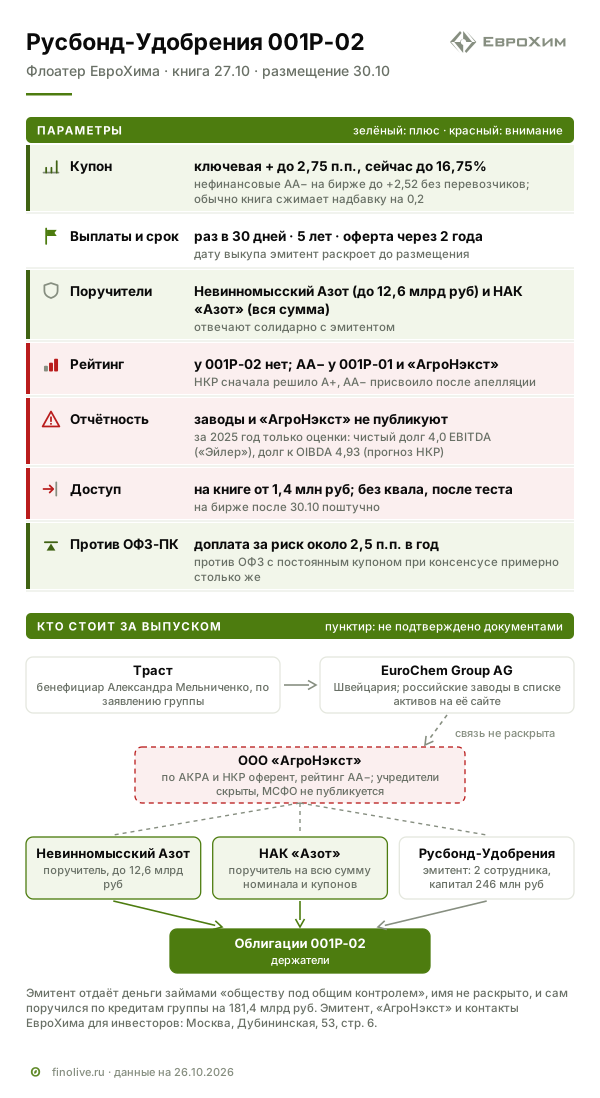
Русбонд-Удобрения, компания для займов российской части ЕвроХима, размещает флоатер 001Р-02: купон равен ключевой ставке плюс не больше 2,75 п.п., выплата раз в 30 дней, срок 5 лет, оферта через 2 года, заявка на книге от 1,4 млн ₽. По выпуску отвечают два азотных завода группы, прошлые выпуски агентства оценили по кредитоспособности ООО «АгроНэкст», а ни заводы, ни «АгроНэкст» отчётность не публикуют. Разбор бизнеса, устройства выпуска, метрик агентств, надбавки против AA− и отрасли, сценариев ключевой ставки и рисков.
Русбонд-Удобрения, компания для займов российской части группы ЕвроХим, размещает облигации 001Р-02 с плавающим купоном. Купон равен ключевой ставке Банка России плюс надбавка не больше 2,75 п.п., при ключевой 14% это до 16,75% годовых. Флоатером называют облигацию, купон которой пересчитывается вслед за ориентиром, здесь за ключевой ставкой. Купон платят раз в 30 дней, срок 5 лет, а через 2 года будет оферта, то есть право вернуть бумагу компании по номиналу. Книга заявок 27 октября, размещение 30 октября. Статус квалифицированного инвестора не нужен, но, по данным Интерфакса, нужно пройти тест у брокера. На книге заявку принимают от 1,4 млн ₽, после размещения бумагу можно купить на бирже поштучно.
Сюжет выпуска в трёх фактах. ЕвроХим входит в первую пятёрку производителей азотных удобрений в России и второй в стране добывает калий. По облигациям отвечают два его азотных завода, Невинномысский и Новомосковский, а прошлые выпуски того же эмитента агентства оценили по кредитоспособности третьей компании, ООО «АгроНэкст». Агентства описывают её как крупного российского производителя удобрений, и по всем признакам это российская часть ЕвроХима, хотя прямо этого не подтверждает ни один документ. Ни заводы, ни «АгроНэкст» отчётность не публикуют. Финансы группы видны по релизам рейтинговых агентств и одному обзору аналитиков, и по ним долговая нагрузка в 2025 году резко выросла.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | ООО «Русбонд-Удобрения», компания для займов группы, ИНН 9725091192 |
| Поручители | АО «Невинномысский Азот» (в пределах 12,6 млрд ₽) и АО «НАК «Азот» (на весь номинал и купоны), ответственность солидарная |
| «АгроНэкст» | АКРА и НКР называли его оферентом выпусков 001P-01 и 001Р-СПВБ-01; по 001Р-02, по данным Интерфакса, роль та же |
| Купон | ключевая ставка + не выше 2,75 п.п., сейчас до 16,75% годовых; итог определит книга |
| Расчёт купона | по данным Интерфакса, доход за каждый день периода по ключевой ставке плюс надбавка; официально эмитент раскроет порядок до размещения |
| Выплаты | раз в 30 дней, 60 купонов |
| Срок | 1 800 дней, погашение 4 октября 2031 года при размещении 30 октября |
| Оферта | через 2 года; дату выкупа эмитент раскроет до размещения |
| Амортизация | нет |
| Номинал | 1 000 ₽ |
| Объём | зарегистрировано 10 млн облигаций, по данным Интерфакса компания хочет занять от 5 млрд ₽ |
| Доступ | без статуса квалифицированного инвестора, после теста у брокера; заявка на книге от 1,4 млн ₽, на бирже поштучно |
| Книга и размещение | 27 октября, размещение 30 октября |
| Рейтинг | у 001Р-02 пока нет; у юаневого выпуска 001P-01 и у «АгроНэкст» AA−(RU) от АКРА и AA−.ru от НКР |
| Листинг | третий уровень Московской биржи |
Чем зарабатывает ЕвроХим
Растению нужны три главных питательных вещества: азот, фосфор и калий. ЕвроХим производит все три. Азот получают из природного газа, из газа делают аммиак, из аммиака карбамид и селитру. Фосфор и калий добывают из руды и перерабатывают на заводах. Компания, у которой есть все три цепочки, может продавать сложные удобрения, где питательные вещества смешаны в одной грануле, и меньше зависит от цены одного продукта.
Почти всё, что сейчас известно о бизнесе, взято из релизов рейтинговых агентств. Пишут они не о «ЕвроХиме», а об ООО «АгроНэкст». Это компания, сводную отчётность которой АКРА и НКР анализировали и которой присвоили рейтинг AA−, описывая её как крупного российского производителя удобрений. По всем признакам «АгроНэкст» и есть российская часть ЕвроХима. У неё тот же адрес, что у эмитента и у отдела ЕвроХима по работе с инвесторами, а рейтинг ей присвоили через полгода после того, как отозвали рейтинги прежней российской компании группы, МХК «ЕвроХим». Прямо этого не подтверждает ни один документ, подробнее в разделе «Кто отвечает по облигациям». АКРА называет продуктовую линейку «АгроНэкст» самой диверсифицированной среди российских производителей.
Последний раз структура выручки раскрывалась по мировой группе за 2023 год. Азот давал 34%, фосфаты 20%, калий 18%, сложные удобрения 12% (по данным АКРА). Доли российского периметра не раскрыты, и какие именно заводы и рудники стоят за «АгроНэкст», агентства не перечисляют.
Удобрения в основном продаются по мировым ценам, поэтому выигрывает тот, кто дешевле производит. Российским компаниям при этом мешают пошлины ЕС и предельные цены внутри страны. Себестоимость «АгроНэкст» АКРА оценивает как очень низкую и называет это одним из главных доводов за высокий рейтинг. Рентабельность по OIBDA, то есть доля операционной прибыли до износа в выручке, по данным НКР, в 2024 году составила 33%, а на 2025 год агентство ждало 41%. В 2025 году в долларах подорожали и сами удобрения, карбамид в среднем на 25%, фосфаты на 22%, калий на 18%. Чем объясняется рост рентабельности, НКР не пишет.
Кто платит
Больше половины выручки «АгроНэкст» приходится на экспорт, сообщает АКРА. Разбивки по странам агентства не дают. НКР пишет, что среди покупателей и крупные агрохолдинги, и мелкие фермерские хозяйства, а продажи идут и конечным потребителям, и трейдерам.
Экспорт важен не только объёмом. Внутри страны предельные цены на удобрения держатся на уровне 2022 года, сообщала ФАС, поэтому заработок на рост мировых цен даёт именно внешний рынок. Россия в 2025 году вывезла 43 млн т удобрений и стала крупнейшим экспортёром мира, по данным Минсельхоза.
Отрасль: цены, квоты и налоги
2026 год показал, насколько быстро меняются цены на удобрения. Когда в конце февраля закрылся Ормузский пролив, через который идёт заметная часть мировой торговли карбамидом и аммиаком, карбамид подорожал с 472 до 857 долларов за тонну за два месяца. К сентябрю он вернулся к 407,5 доллара, ниже среднего за 2025 год. Фосфаты (DAP) дорожали почти весь год и в сентябре стоили 800,6 доллара против 685,2 в среднем за 2025 год. Калий менялся меньше всего, в сентябре 367,5 доллара.
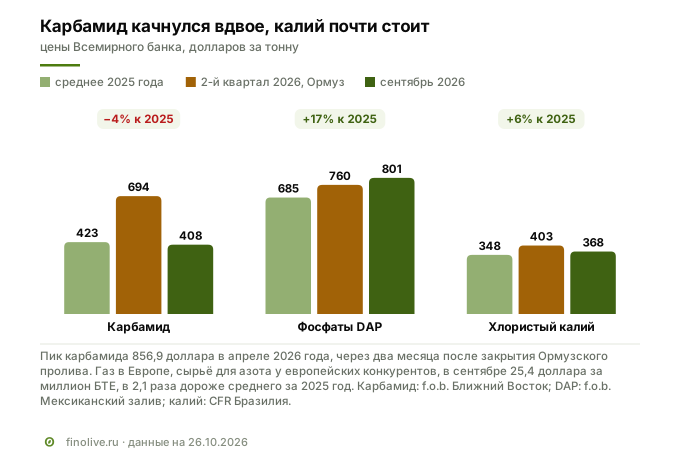
У европейских конкурентов, которые делают азот из газа, подорожало сырьё. Газ в Европе в сентябре стоил 25,4 доллара за миллион БТЕ, вдвое дороже среднего за 2025 год.
Государство забирает часть выручки иначе, чем раньше. С 2025 года экспортные пошлины на удобрения отменены, вместо них действует налог на добычу калийной и фосфатной руды, который растёт вместе с мировыми ценами, и акциз на газ для производства аммиака. Для ЕвроХима важны все три базы, калий, фосфатное сырьё и газ. Существенное ухудшение налогообложения отрасли АКРА называет поводом для негативного рейтингового действия.
Вывоз азотных и сложных удобрений ограничен квотами. С 1 июня по 30 ноября 2026 года квота 20,07 млн т, из них азотных 8,75 млн т, аммиачной селитры 4,26 млн т, сложных 7,06 млн т. Калий и фосфаты DAP под квоту не попадают. В Европе с 1 июля 2026 года на российские азотные удобрения действует пошлина 6,5% плюс 60 евро за тонну, а к июлю 2028 года её поднимут до 315 евро.
Кто владеет и кто управляет
Головная компания мировой группы, швейцарская EuroChem Group AG, по её заявлению, принадлежит трасту, которым управляют попечители из ЕС. Основатель группы Андрей Мельниченко попал под санкции ЕС 9 марта 2022 года и, по заявлению компании, накануне перестал быть бенефициаром траста. Им стала Александра Мельниченко. В октябре 2025 года председатель Суда ЕС постановил, что средства трастовой структуры, владеющей группой, не заморожены, в отличие от средств самого Андрея Мельниченко.
Российская часть устроена непрозрачно для публики. Учредители эмитента, обоих заводов-поручителей и «АгроНэкст» в ЕГРЮЛ скрыты, ФНС ограничила доступ к этим сведениям. НКР при этом пишет, что видело акционерную структуру и считает акционерные риски низкими.
Генеральный директор эмитента Андрей Павлович Ванюшин. В июне 2025 года EuroChem Group сообщила, что Андрей Ванюшин будет отвечать за развитие российского бизнеса группы. Имя и фамилия совпадают, документа о том, что это одно лицо, в открытых материалах нет. Заводами-поручителями руководят Алексей Гаврилов (Невинномысский Азот) и Евгений Скобелев (Новомосковский Азот).
В 2025 году российский контур группы перестраивался. В марте эмитент сменил имя «Русбонд-Еврохим» на «Русбонд-Удобрения». В апреле истёк срок последних облигаций АО «МХК «ЕвроХим», через которое группа раньше занимала на российском рынке. В июле АКРА и Эксперт РА отозвали его рейтинги, оба на уровне AA+. Агентства сослались на окончание договора, Эксперт РА добавил, что информации недостаточно. В январе 2026 года НКР присвоило рейтинг «АгроНэкст», в апреле то же сделало АКРА. Рейтинг «АгроНэкст», AA−, на две ступени ниже прежнего рейтинга МХК, но это рейтинги разных компаний.
История и активы
На облигационном рынке группа не новичок. АО «МХК «ЕвроХим» выпускало рублёвые облигации с 2010 года, последние два выпуска погашены в апреле 2025 года. Новая компания для займов вышла на рынок в марте 2026 года с выпуском 001Р-СПВБ-01 на Санкт-Петербургской валютной бирже на 500 млн ₽, в августе разместила на Мосбирже юаневый 001P-01 на 700 млн юаней.
Последние опубликованные цифры мировой группы относятся к первому полугодию 2024 года. Выручка тогда выросла на 7%, до 194,9 млрд ₽, а чистый убыток по МСФО составил 410,5 млрд ₽, потому что группа признала обесценение активов на 424,6 млрд (по данным Интерфакса). Более свежей опубликованной отчётности группы найти не удалось.
Российские активы, по сайту группы, такие. Новомосковский Азот, один из крупнейших производителей азотных удобрений в Европе. Невинномысский Азот делает аммиак, азотные и сложные удобрения и продукты органического синтеза. В Кингисеппе работают Фосфорит и аммиачный завод ЕвроХим Северо-Запад мощностью 1 млн т в год. ЕвроХим-БМУ выпускает фосфорные и сложные удобрения. Ковдорский ГОК, по словам компании, единственный в мире рудник, где фосфатное сырьё, железная руда и бадделеит лежат в одном месторождении. Калий добывают Усольский калийный комбинат, который выходит на 4,7 млн т в год, и ВолгаКалий, где с 2027 года хотят получать около 2 млн т.
Какие из этих активов входят в периметр «АгроНэкст», агентства не перечисляют. В обязательствах выпуска названы только азот и фосфатная переработка, два завода-поручителя и ещё три общества в условии о досрочном погашении (ЕвроХим-БМУ, Фосфорит, ЕвроХим-СЗ). Ковдора и калийных рудников там нет.
Стройка второго комплекса ЕвроХим Северо-Запад в Кингисеппе обернулась арбитражем. Итальянский подрядчик Tecnimont остановил работы из-за западных санкций, ЕвроХим расторг контракт. В августе 2026 года арбитраж в Лондоне, по сообщению материнской компании подрядчика MAIRE, признал остановку законной, обязал ЕвроХим заплатить около 260 млн евро и отклонил встречные требования на 1,6 млрд евро. Второй этап решения ждут в первой половине 2027 года, в нём подрядчик добивается возмещения расходов и других убытков. EuroChem Group AG заявляет, что к ней самой ни одно требование не удовлетворено. Какое российское юрлицо должно платить и входит ли оно в периметр «АгроНэкст», из открытых материалов не видно.
Кто отвечает по облигациям
У выпуска три слоя, и у каждого своя роль.
Эмитент. ООО «Русбонд-Удобрения» создано в 2022 году и работает как кошелёк для займов. На 30 июня 2026 года в компании 2 сотрудника и капитал 246 млн ₽. Выручка это проценты по займам компаниям группы, 27,9 млн ₽ за полугодие. Кому именно уходят деньги, отчётность не называет. В 2025 году займы получало «основное хозяйственное общество», в марте 2026 года 500 млн ₽ получило «общество под общим контролем». Аудитор ДРТ за 2025 год выдал заключение с оговоркой, потому что операции с частью связанных сторон в отчётности не раскрыты.
Поручители. АО «Невинномысский Азот» и АО «НАК «Азот» отвечают перед держателями вместе с эмитентом, солидарно. Поручитель это компания, которая обязана заплатить, если эмитент не заплатит. Лимиты разные. Невинномысский Азот отвечает в пределах 12,6 млрд ₽, Новомосковский на всю сумму номинала и купонов. Оба завода не обязаны публиковать отчётность, и в ГИР БО, государственном ресурсе бухгалтерской отчётности, их отчётов нет.
«АгроНэкст». Прошлые выпуски эмитента, 001P-01 и 001Р-СПВБ-01, АКРА и НКР оценили как долг этой компании. АКРА называет её оферентом и заёмщиком, а эмитента «фактическим эмитентом», НКР пишет о долге, «гарантированном офертой ООО «АгроНэкст». Оферент здесь это компания, которая публично обязалась выкупить облигации. По смыслу релиза НКР такая оферта служит обеспечением долга, условия её не опубликованы. Это не та оферта через 2 года, о которой шла речь выше: по ней бумаги выкупает сам эмитент. По данным Интерфакса, «АгроНэкст» выступит оферентом и по 001Р-02, но в решении о выпуске это название не встречается, а рейтинга у нового выпуска пока нет.
По реестру «АгроНэкст» зарегистрировано в 2014 году в Новороссийске как ООО «Корпоративный онлайн университет», в 2023 году его собственная выручка составила 171 тыс. ₽. Потом компания сменила имя и вид деятельности на управление финансово-промышленными группами, с сентября 2026 года зарегистрирована по одному адресу с эмитентом, Москва, Дубининская, 53, стр. 6. По этому же адресу ЕвроХим на своём сайте указывает контакты для инвесторов. АКРА описывает «АгроНэкст» как крупную российскую компанию, которая производит широкий спектр минеральных удобрений и продукты органического синтеза, и в релизе называет её группой. Консолидированную отчётность «АгроНэкст» по МСФО агентства видели, но она не публикуется.
Защита держателя в условиях выпуска одна. Если эмитент перестанет быть аффилированным хотя бы с одним из пяти обществ (НАК «Азот», Невинномысский Азот, ЕвроХим-БМУ, Фосфорит, ЕвроХим-СЗ), облигации можно предъявить к досрочному погашению по номиналу с накопленным купонным доходом. Это сработает, например, если группа продаст один из заводов. Финансовых условий вроде предела долга нет.
Ещё одна строка отчётности показывает масштаб долгов группы. На 30 июня 2026 года сам эмитент поручился по кредитам «обществ под общим контролем» на 181,4 млрд ₽ со сроками 2029–2033 годов, хотя на конец 2025 года таких поручительств не было. Это в 737 раз больше его капитала и в 18 раз больше всего зарегистрированного объёма 001Р-02. Это не долг эмитента, а обещание заплатить по кредитам других компаний группы, если они не смогут. Кредиторы и суммы самих кредитов не раскрыты. Для держателя вывод такой: если у группы начнутся проблемы, к компании для займов с капиталом 246 млн ₽ придут и банки, поэтому платить по облигациям в таком случае будут поручители.
Что известно о финансах
Эмитент публикует только свою отчётность компании для займов. Поручители и «АгроНэкст» не публикуют отчётность за 2024–2025 годы, МСФО «АгроНэкст» видели только агентства. Поэтому финансы группы приходится читать по их релизам и одному обзору аналитиков. НКР в январе 2026 года строило оценку по комбинированной отчётности МСФО специального назначения на 30 июня 2025 года, АКРА в апреле 2026 года по МСФО «АгроНэкст» за весь 2025 год. Ни одно агентство не приводит сумм выручки, долга и вложений, только отношения.
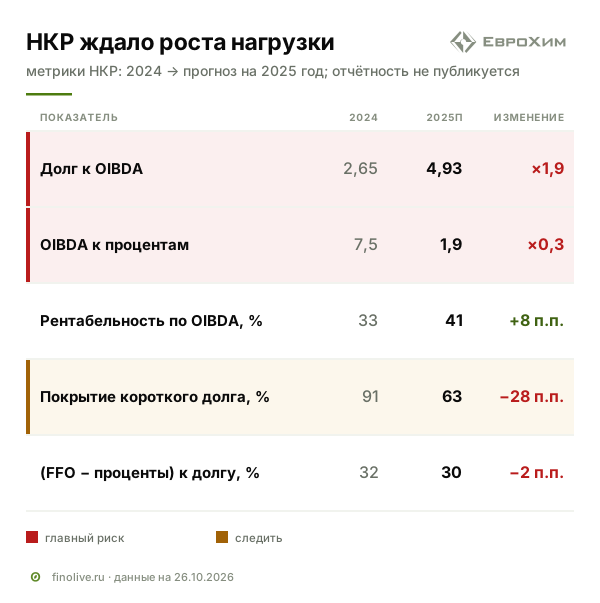
По прогнозу НКР на 2025 год совокупный долг к OIBDA, то есть сколько лет операционной прибыли нужно, чтобы покрыть долг, почти удваивается, с 2,65 до 4,93. Значит, долг рос быстрее OIBDA. Рост рентабельности этого не отменяет, она показывает долю прибыли в выручке, а не её сумму. Операционная прибыль, по тому же прогнозу, покрывает проценты 1,9 раза вместо 7,5. По другой метрике НКР, FFO за вычетом процентов к долгу, нагрузка почти не изменилась, 32% и 30%. За счёт чего вырос долг, НКР не пишет.
Фактические цифры за 2025 год в открытом доступе появились один раз, в обзоре аналитиков «Эйлера» перед юаневым выпуском. По их данным, которые 20 июля пересказал Интерфакс, свободный денежный поток «АгроНэкст» по итогам 2025 года остался отрицательным из-за большой инвестиционной программы, чистый долг составил 4,0 EBITDA, а EBITDA покрывала процентные платежи 1,7 раза. Это близко к прогнозу НКР по направлению, хотя метрики разные: НКР считает совокупный долг, «Эйлер» чистый.
АКРА, которое видело МСФО за весь 2025 год, оценивает нагрузку мягче, как среднюю, а слабыми называет покрытие долга и денежный поток. В среднем за 2026–2028 годы, по прогнозу агентства, долг составит 2,9 FFO, денежного потока от операций до уплаты процентов, а FFO покроет проценты 2,5 раза. Свободный денежный поток АКРА ждёт отрицательным, минус 2,8% выручки в среднем, потому что на 2026–2027 годы приходится пик инвестиций. В плюс он, по прогнозу, выйдет с 2027 года. Дивидендов в расчёте нет. Если долг превысит 3,5 FFO, агентство может ухудшить прогноз или рейтинг.
Что говорят агентства
АКРА присвоило «АгроНэкст» рейтинг AA−(RU) со стабильным прогнозом 22 апреля 2026 года. Операционный профиль агентство оценивает как очень сильный, называя крупную долю рынка, очень низкую себестоимость, гибкое производство и широкую географию продаж. Сдерживают рейтинг низкое покрытие долга и слабый денежный поток. Агентство заложило в прогноз рубль по 100 за доллар к 2028 году и снижение ключевой ставки до 8%.
НКР присвоило рейтинг 23 января 2026 года, но не с первого решения. Рейтинговый комитет сначала решил дать A+.ru, на ступень ниже. Компания подала апелляцию, представила дополнительные пояснения к отчётности и документы о корпоративном управлении, и в итоге рейтинг присвоен на уровне AA−.ru. НКР при этом отмечает, что отдельные механизмы управления ещё нужно формализовать, и не учитывает возможную помощь от бенефициаров.
Выпуски 001Р-СПВБ-01 и юаневый 001P-01 оба агентства оценили на уровне рейтинга «АгроНэкст», AA−. У 001Р-02 рейтинга пока нет.
Зачем компании деньги
Цель именно этого выпуска компания не называла. По отчётности эмитент передаёт привлечённые деньги займами внутри группы, траншами на срок до года. АКРА ждёт пика вложений в 2026–2027 годах и отрицательного свободного потока, то есть часть строек финансируется долгом. Среди своих строек группа называла второй этап Усольского калийного комбината, расширение ВолгаКалия и второй комплекс в Кингисеппе. Входят ли они в периметр «АгроНэкст», не раскрыто.
Почему флоатер и почему оферта через 2 года
Чем плавающий купон может быть удобен компании. Рынок ждёт снижения ключевой ставки, и с каждым снижением расходы по такому выпуску падают сами. Формально срок 5 лет, и деньги, которые держатели не предъявят на оферте, остаются у компании дольше. Сама компания причин выбора не называла.
По данным Интерфакса, компания предлагала два варианта, оферту через 2 года при надбавке не выше 2,75 п.п. или через 2,5 года при надбавке не выше 2,85 п.п. Ориентир 2,75, с которым выпуск вышел на книгу, соответствует первому варианту. Решение о выпуске описывает порядок. Если купон после оферты назначит сама компания, держатель вправе продать ей бумагу по номиналу, заявление подаётся в последние 5 рабочих дней купонного периода. Точную дату выкупа эмитент раскроет до размещения, и она может разойтись с объявленным сроком. У юаневого 001P-01 в июле тоже говорили о 2 годах, а выкуп назначен через 18 купонов, в феврале 2028 года. Надбавка, которую определит книга, действует только до оферты.
Купон, по данным Интерфакса, будет складываться из дохода за каждый день периода по значению ключевой ставки плюс надбавка. Значит, если ЦБ изменит ставку посреди периода, купон быстро отразит новую ставку. Официально порядок расчёта эмитент раскроет до начала размещения.
С чем сравнивать ставку
У флоатеров на ключевую ставку сравнивают надбавку. Потолок у 001Р-02 2,75 п.п. Это больше, чем у любого ликвидного флоатера нефинансовых компаний с рейтингом AA− на бирже на 1–3 года, кроме перевозчиков. Т Плюс торгуется с надбавкой около 1,6 п.п., Трансмашхолдинг 1,64, НоваБев 2,23, ЕвразХолдинг Финанс 2,02 и 2,44, РВК-Инвест 2,52 (оценка Finolive по средним ценам за 15 сессий до 23 октября с учётом отклонения цены от номинала). Перевозчики ДелоПортс, ТрансКонтейнер и Новотранс дают 3,0–3,95. Банки и лизинг в сравнение не вошли, у лизинговой ГТЛК с тем же рейтингом флоатеры дают 2,8–5,3. Медиана 11 ликвидных флоатеров AA− без банков и лизинга 2,44, а всех 31 таких флоатеров AA−…AA+ 1,79.
Книги с июля показывают то же. У шести выпусков AA− без банков и лизинга медиана 2,48. ЕвразХолдинг Финанс в сентябре начинал с 2,6 и закрыл на 2,45, НоваБев с 2,5 закрыла на 2,25. Ориентир на книге обычно сжимается. У семи книг AA−…AA+ с июля, где ориентир известен, итог оказался ниже на 0,05–0,4 п.п., медиана 0,2. Если 001Р-02 пройдёт так же, итог будет около 2,55, то есть всё ещё выше медианы AA−.
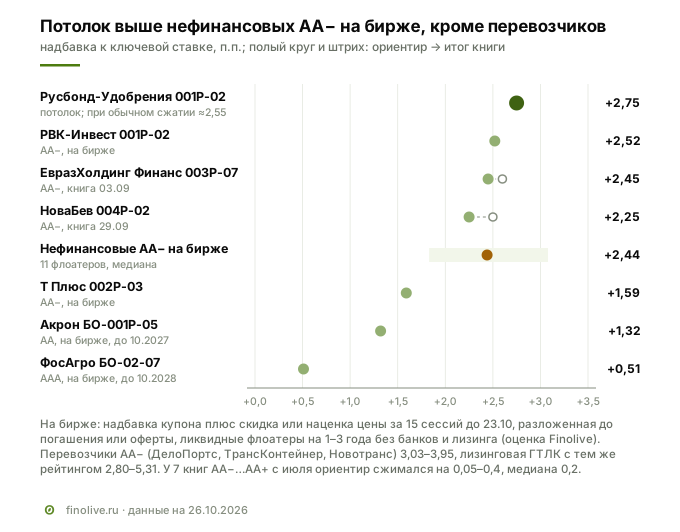
Ближе всего по бизнесу ФосАгро и Акрон. Флоатер ФосАгро с рейтингом AAA и погашением в октябре 2028 года, примерно на горизонте оферты 001Р-02, торгуется с надбавкой около 0,5 п.п. Короткие флоатеры Акрона с рейтингом AA, до года до погашения, дают 1,3–2,3. Часть разницы приходится на рейтинг, AA− на ступень ниже Акрона и на три ступени ниже ФосАгро, часть на срок.
Свой юаневый выпуск 001P-01 с купоном 8,95% торгуется около номинала, 99,6% в среднем по обороту за 20 сессий, доходность к оферте в феврале 2028 года 9,6% в юанях. Напрямую с рублёвым флоатером его не сравнить, но сделки с бумагами эмитента идут во всех 20 сессиях, около 19 млн ₽ оборота за сессию.
Сколько это в рублях
Купон флоатера зависит от того, куда пойдёт ключевая. По опросу Банка России от 14 октября, проведённому до заседания 23 октября, аналитики ждут среднюю ключевую 12,8% в 2027 году и 10,8% в 2028 году. Собственный прогноз ЦБ от 23 октября 12,5–13,5% и 9,0–10,0%. На двух годах до оферты это в среднем около 12,1% по опросу и 11,7% по середине прогноза ЦБ.
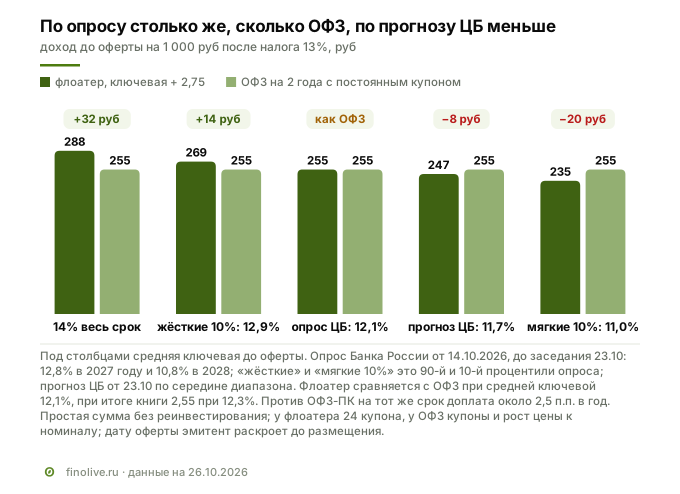
Отсюда два вывода о цене. Первый про плату за риск эмитента. Государственный флоатер ОФЗ-ПК 29015 с погашением в октябре 2028 года даёт примерно ключевую плюс 0,2 п.п., поэтому потолок 001Р-02 платит за риск эмитента около 2,5 п.п. в год сверху, примерно 43 ₽ на 1 000 ₽ за два года после налога, при любом пути ставки.
Второй про выбор между плавающим и постоянным купоном. Двухлетние ОФЗ с постоянным купоном, купленные по рыночной цене, за тот же срок дадут после налога около 255 ₽, примерно столько же, сколько флоатер с потолком 2,75 при медиане опроса. Такие ОФЗ закладывают снижение ставки медленнее, чем ждут аналитики. Флоатер обгоняет их, если средняя ключевая до оферты выше 12,1%, при обычном сжатии книги до 2,55 выше 12,3%. По прогнозу ЦБ от 23 октября флоатер отстаёт от ОФЗ примерно на 8 ₽. Это оценка Finolive простой суммой купонов без реинвестирования, доход ОФЗ интерполирован по двум выпускам, и при другом методе порог сдвигается примерно на 1 п.п. в обе стороны. Следующее заседание по ставке 18 декабря.
Конкуренты
| Компания | Доля в азоте, 2025 | Сложные удобрения | Выручка 2025, млрд ₽ | Рентабельность по EBITDA | Долговая нагрузка | Рейтинг |
|---|---|---|---|---|---|---|
| Группа ЕвроХим (доли) / «АгроНэкст» (метрики) | 17% | 7% | не раскрыта | 41%, прогноз НКР | чистый долг к EBITDA 4,0 за 2025 год, по данным «Эйлера»; долг к FFO 2,9, прогноз АКРА | AA− |
| Уралхим | 20% | 14% | не публикует | нет данных | нет данных | нет |
| Акрон | 18% | 21% | 237,6 | 39% | чистый долг к EBITDA 1,25 | AA |
| ФосАгро | 17% | 44% | 573,6 | 34,8% | чистый долг к EBITDA 1,82 | AAA |
| Уралкалий | калий, около 73% российского | нет | 463,3 по данным СМИ | нет данных | долг к FFO 2,7, АКРА | AA− |
Доли в производстве азотных и сложных удобрений приведены по отчёту Акрона за 2025 год, источник оценки компания не называет. В калии ЕвроХим с 2018 года второй производитель в стране после Уралкалия. Периметр «АгроНэкст» может не совпадать с группой, к которой относятся доли.
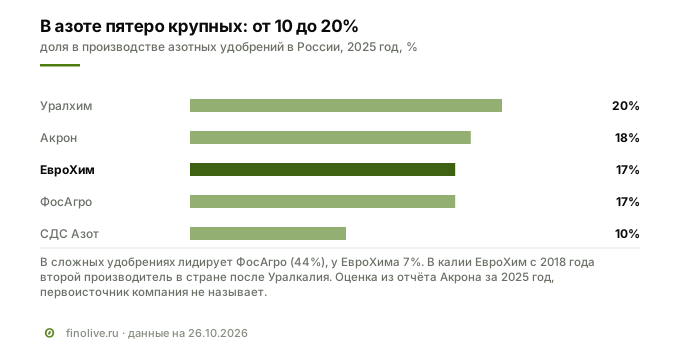
На фоне конкурентов «АгроНэкст» выделяется двумя вещами. Рентабельность по прогнозу НКР выше фактической у ФосАгро и Акрона, а чистый долг к EBITDA за 2025 год, по данным «Эйлера», 4,0 против 1,25 у Акрона и 1,82 у ФосАгро. По метрике АКРА нагрузка близка к Уралкалию, 2,9 против 2,7 FFO, но у «АгроНэкст» это прогноз на 2026–2028 годы. И в отличие от ФосАгро и Акрона, отчётность он инвесторам не показывает.
Что говорит в пользу выпуска
- Крупный производитель удобрений с очень сильным, по оценке АКРА, операционным профилем, очень низкой себестоимостью и рентабельностью около 41% по прогнозу НКР.
- Два действующих завода отвечают солидарно, Новомосковский Азот на всю сумму номинала и купонов.
- Потолок надбавки 2,75 п.п. выше, чем у любого ликвидного флоатера нефинансовых компаний AA− на бирже, кроме перевозчиков; к ОФЗ-ПК это около 2,5 п.п. в год.
- Купон раз в 30 дней, а цена флоатера мало зависит от решений ЦБ, если не меняется кредитное качество.
- Если эмитент перестанет быть связан с любым из пяти обществ группы, облигации можно предъявить к погашению по номиналу.
Риски
Финансовые. По прогнозу НКР долг к OIBDA за 2025 год 4,93 против 2,65 годом раньше, по данным «Эйлера» чистый долг 4,0 EBITDA и покрытие процентов 1,7. АКРА ждёт отрицательный свободный поток в 2026 году на пике вложений. Эмитент поручился по кредитам компаний группы на 181,4 млрд ₽. Первый этап арбитража по Кингисеппу-2 около 260 млн евро, во втором подрядчик требует ещё расходы и убытки.
Рыночные. Если ключевая будет снижаться быстрее, чем ждут аналитики, купон упадёт вместе с ней, и ОФЗ с постоянным купоном дадут больше. Надбавка закреплена только до оферты. Если рынок потребует от группы большую премию, цена опустится ниже номинала. На книге заявка от 1,4 млн ₽.
Отраслевые. Карбамид за полгода подорожал почти вдвое и вернулся обратно. Пошлины ЕС на российский азот вырастут до 315 евро за тонну к 2028 году. Экспорт азотных и сложных удобрений ограничен квотами.
Регуляторные. Налог на добычу руды и акциз на газ привязаны к мировым ценам, а существенное ухудшение налогообложения отрасли АКРА называет поводом для негативного рейтингового действия. Поручители не обязаны публиковать отчётность, учредители скрыты, выпуск на третьем уровне листинга. Аудитор эмитента выразил оговорку из-за нераскрытых операций со связанными сторонами.
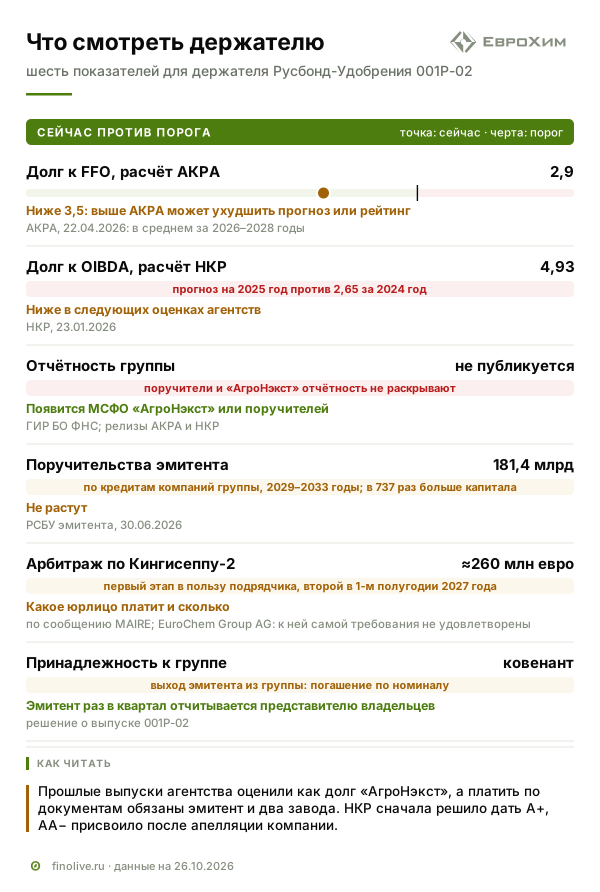
Красные флаги: что отслеживать держателю
| Метрика | Сейчас | Куда смотреть |
|---|---|---|
| Долг к FFO, расчёт АКРА | 2,9 в среднем за 2026–2028 годы | ниже 3,5: выше этой черты АКРА может ухудшить прогноз или рейтинг |
| Долг к OIBDA, расчёт НКР | 4,93 по прогнозу на 2025 год | ниже в следующих оценках агентства |
| Отчётность группы | не публикуется | появится ли МСФО «АгроНэкст» или поручителей |
| Поручительства эмитента | 181,4 млрд ₽ на 30.06.2026 | не растут; в отчётности за 2026 год |
| Арбитраж по Кингисеппу-2 | около 260 млн евро по первому этапу | второй этап в первой половине 2027 года |
| Связь с пятью обществами группы | условие досрочного погашения | отчёт эмитента представителю владельцев раз в квартал, сообщения о существенных фактах |
Все выпуски и отчётность эмитента собраны на карточке эмитента.
Итог
ЕвроХим остаётся крупным производителем удобрений с низкой себестоимостью, а потолок надбавки 2,75 п.п. выше медианы AA− на бирже без банков и лизинга. Но кредит приходится оценивать по чужим словам. Поручители и «АгроНэкст» отчётность не публикуют, по прогнозу НКР и данным «Эйлера» нагрузка в 2025 году резко выросла, а пик вложений, по оценке АКРА, приходится на 2026–2027 годы. Против государственного флоатера выпуск платит за риск около 2,5 п.п. в год, против двухлетних ОФЗ с постоянным купоном при медиане опроса даёт примерно столько же.
Кому подойдёт: инвестору, который готов опираться на рейтинги АКРА и НКР и хочет ежемесячный купон вслед за ключевой с надбавкой, которая на уровне ориентира выше медианы AA−, на горизонте до оферты, ориентировочно осенью 2028 года. На книге от 1,4 млн ₽, на бирже после 30 октября поштучно, неквалифицированному инвестору после теста.
Кому не подойдёт: тому, кто хочет видеть отчётность компаний, отвечающих по долгу, и тому, кто ждёт снижения ключевой быстрее консенсуса: тогда ОФЗ с постоянным купоном дадут больше без риска эмитента.
Вопросы и ответы
Кто заплатит, если у эмитента почти нет своих денег?
По условиям выпуска эмитент и два завода, Невинномысский Азот и НАК «Азот», отвечают солидарно. Держатель вправе требовать деньги с любого из них, Невинномысский Азот отвечает в пределах 12,6 млрд ₽, НАК «Азот» на всю сумму. Рейтинги прошлых выпусков агентства выводили из кредитоспособности «АгроНэкст».
Что такое оферент и при чём здесь «АгроНэкст»?
Оферент это компания, которая публично обязуется выкупить облигации на заранее объявленных условиях. По прошлым выпускам АКРА и НКР называли оферентом «АгроНэкст» и считали выпуск его долгом, по 001Р-02 о той же роли сообщает Интерфакс. Документа оферты в материалах биржи нет, условия не опубликованы.
Почему на книгу нужно минимум 1,4 млн ₽?
Выпуск размещают без проспекта ценных бумаг. По закону о рынке ценных бумаг в таком случае каждый покупатель при размещении должен вложить не меньше 1,4 млн ₽. После размещения это ограничение не действует, и облигацию можно купить на бирже поштучно. Неквалифицированному инвестору, по данным Интерфакса, понадобится тест у брокера.
Как будет считаться купон?
По данным Интерфакса, купон будет суммой дохода за каждый день периода по ключевой ставке плюс надбавка, которую определит книга. Официально порядок расчёта эмитент раскроет до начала размещения 30 октября.
Связан ли выпуск с санкциями против Андрея Мельниченко?
Сам Андрей Мельниченко, по заявлению EuroChem Group, с марта 2022 года не владеет группой и не контролирует её, бенефициар траста Александра Мельниченко, и председатель Суда ЕС постановил, что средства траста не заморожены. Кто владеет российскими компаниями выпуска, в открытых данных не видно.
Смежные материалы
- Размещение облигаций Акрон БО-002Р-04 в юанях: калийная стройка увела поток в минус
- Размещение облигаций ФосАгро БО-03-01 в юанях: самое слабое полугодие за три года
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке
- Карточка выпуска Русбонд-Удобрения 001Р-02 и эмитента ООО «Русбонд-Удобрения»
Finolive разбирает одно размещение каждый будний день, календарь книг заявок на /bonds.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.