Доразмещение облигаций Глоракс 002Р-01: денежный поток в минусе, а в ноябре выкуп акций у участников IPO
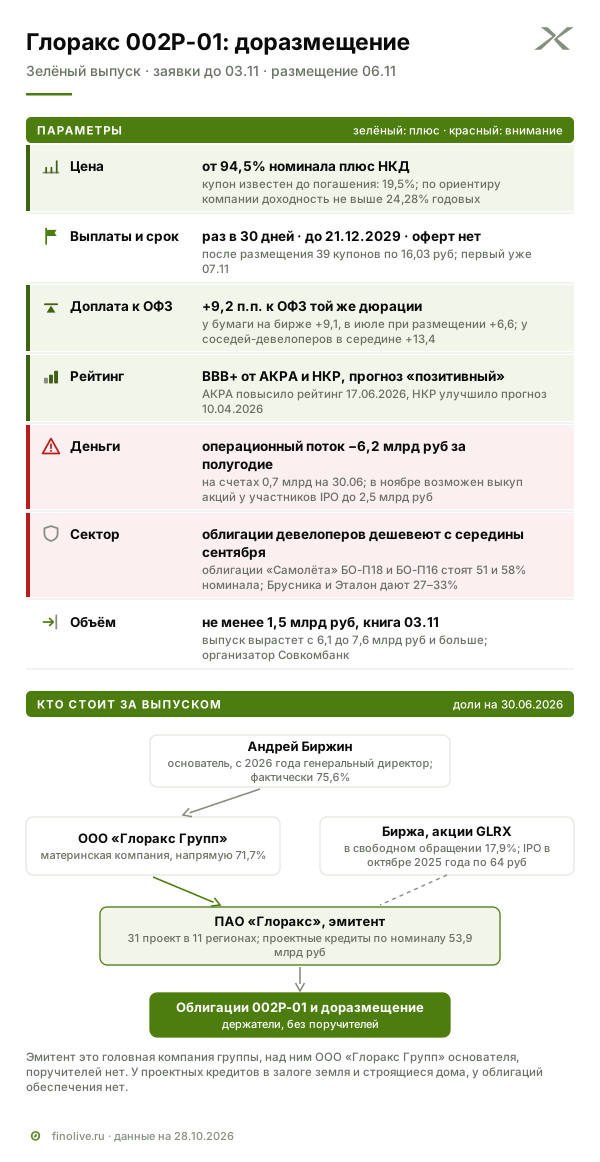
ПАО «Глоракс», девелопер из Санкт-Петербурга со стройками в 11 регионах, доразмещает зелёные облигации 002Р-01 не меньше чем на 1,5 млрд ₽ по цене от 94,5% номинала. Купон 19,5% известен до погашения в декабре 2029 года, компания называет доходность не выше 24,28% годовых. Разбор бизнеса, отчётности за полугодие, выкупа акций у участников IPO на сумму до 2,5 млрд ₽, стресса в секторе после технического дефолта «Самолёта» и ставки против своих бумаг, соседей и ОФЗ.
ПАО «Глоракс» (бренд GloraX) строит жильё комфорт-класса в 11 регионах, от Санкт-Петербурга до Владивостока, и доразмещает облигации 002Р-01. Доразмещением называют продажу новых бумаг уже обращающегося выпуска на тех же условиях. Купон остаётся прежним, 19,5% годовых с выплатой раз в 30 дней, погашение 21 декабря 2029 года. Выпуск зелёный. Так называют облигации, деньги от которых по документам выпуска идут на экологический проект, здесь это возмещение затрат на энергоэффективное жильё. На книге 3 ноября торгуется не купон, а цена. Она будет не ниже 94,5% номинала плюс накопленный купонный доход (НКД), объём не меньше 1,5 млрд ₽, размещение 6 ноября. Индикативная доходность, по словам компании, не выше 24,28% годовых.
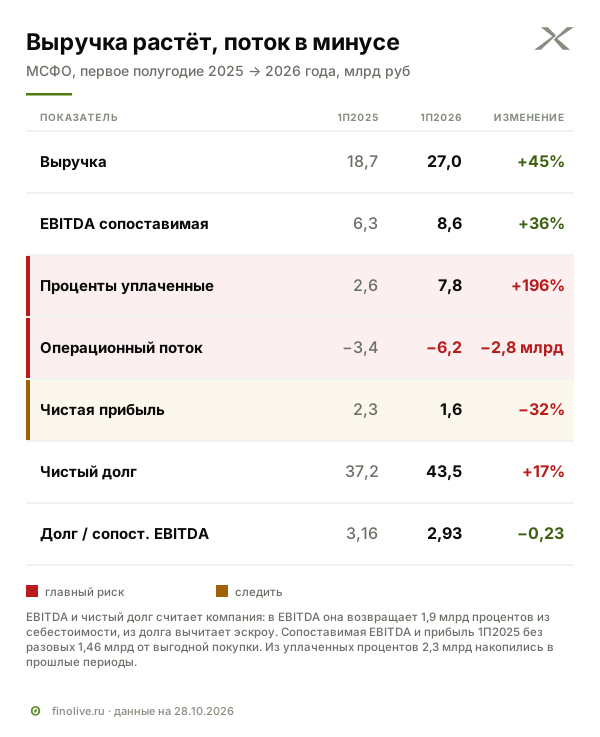
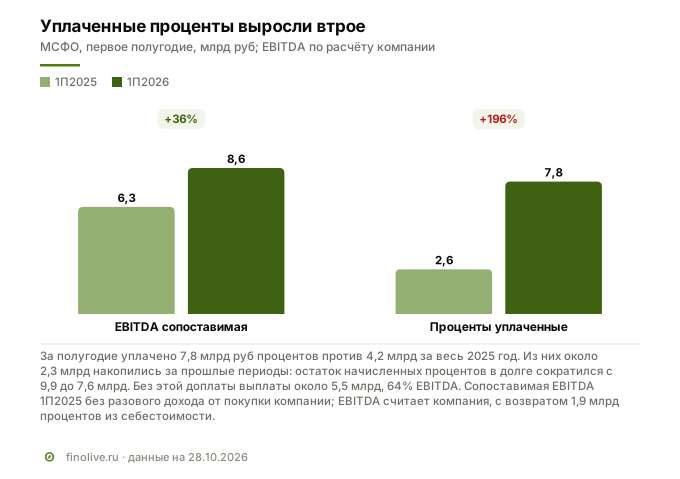
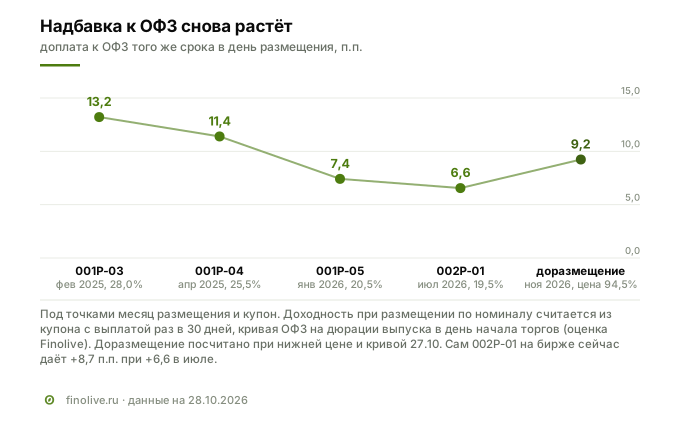
В июле тот же выпуск продали по номиналу, тогда купон 19,5% давал 21,3% годовых с учётом ежемесячной выплаты. За три с половиной месяца бумага подешевела до 94,7% номинала, а доплата к ОФЗ той же дюрации выросла с 6,6 до 9,1 п.п., у доразмещения по нижней цене 9,2. По времени падение совпало с техническим дефолтом «Самолёта», одного из крупнейших застройщиков страны: 29 сентября, когда о нём сообщил депозитарий, подешевели облигации большинства девелоперов. У самого Глоракса выручка за полугодие выросла на 45%, но операционный денежный поток ушёл в минус на 6,2 млрд ₽, уплаченные проценты почти сравнялись с EBITDA, а на счетах на 30 июня было 0,7 млрд ₽. В ноябре компания может выкупить акции у участников прошлогоднего IPO на сумму до 2,5 млрд ₽.
Разбор отвечает на три вопроса. Как устроен бизнес и почему прибыль у девелопера не равна деньгам. Что изменилось в компании и в секторе за год после IPO. И сколько инвестор получает за этот набор рисков против своих же бумаг Глоракса, соседей и ОФЗ.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Цена | не ниже 94,5% номинала плюс НКД; итоговую цену определит книга заявок |
| Купон | 19,5% годовых, фиксированный до погашения, 16,03 ₽ на облигацию раз в 30 дней |
| Доходность | по индикативу компании не выше 24,28% годовых при цене 94,5% |
| Погашение | 21 декабря 2029 года, номинал разом, оферт и амортизации нет |
| Объём | не меньше 1,5 млрд ₽ по номиналу; выпуск вырастет с 6,1 млрд ₽ до 7,6 млрд ₽ и больше |
| Книга / размещение | 3 ноября 2026 года с 11:00 до 15:00 мск / 6 ноября |
| Доступ | не только для квалифицированных инвесторов; в приложении Т-Банка заявка от 5 000 ₽, неквалифицированным после тестирования |
| Рейтинг | выпуск BBB+(RU) от АКРА и BBB+.ru от НКР; у компании прогноз «позитивный» у обоих агентств |
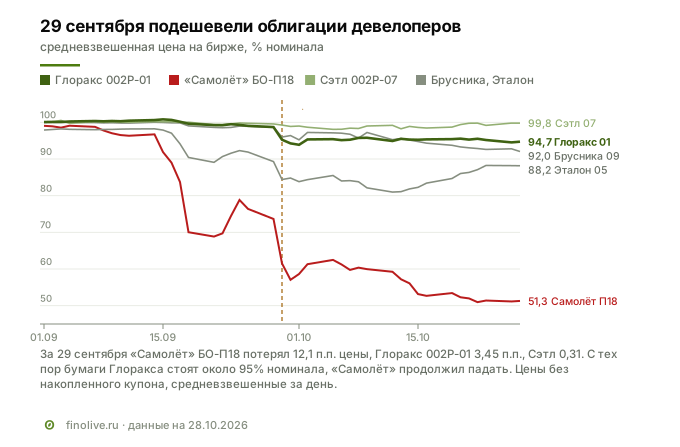
| Обеспечение | нет, поручителей нет; эмитент это головная компания отчитывающейся группы, над ним ООО «Глоракс Групп» основателя |
| Организатор | Совкомбанк; соорганизаторы Альфа-Банк, Держава Капитал, ИФК Солид, Т-Банк, Цифра брокер |
| Зелёный статус | деньги возмещают затраты на уже сданный дом класса энергоэффективности A++ в Петербурге, заключение о соответствии дал Эксперт РА (подробно ниже) |
Доразмещение: зачем и где купить дешевле
Доразмещение значит, что компания продаёт новые облигации уже торгующегося выпуска. Новые бумаги ничем не отличаются от тех, что на бирже: тот же код, купон 19,5%, погашение в декабре 2029 года.
Зачем это компании. Ей нужны деньги, а продать ещё бумаг известного выпуска быстрее и проще, чем регистрировать и размещать новый. Купон уже зафиксирован, на книге торгуется только цена. Сама компания объясняет решение большим объёмом и активными торгами выпуска (27 октября у 002Р-01 было 1 395 сделок на 15 млн ₽).
Как к этому относиться. Цена ниже номинала значит, что компания согласна занять дороже, чем в июле. Тогда купон 19,5% давал 21,3% годовых с учётом ежемесячной выплаты, а при цене 94,5% выходит около 24,3%. Покупатель на книге получает ту же бумагу, что торгуется на бирже, поэтому решает только цена.
Книга или биржа. На книге цена будет не ниже 94,5% номинала. На бирже 27 октября бумагу покупали в среднем по 94,72%, 28 октября днём около 94,9%. Разница 2–4 ₽ на облигацию номиналом 1 000 ₽, или около 0,1–0,3 п.п. доходности, так что по минимальной цене книга немного выгоднее биржи. Но итоговую цену объявят только после закрытия книги, а заявку подают до 15:00 3 ноября, и цена может оказаться выше минимальной. Если она выйдет выше биржевой, ту же бумагу проще купить на бирже. Там цену видно сразу, купить можно в любой момент, а НКД платится в обоих случаях.
Что значит «зелёный» выпуск
Зелёными называют облигации, деньги от которых по документам выпуска идут на проект с пользой для экологии. Критерии таких проектов в России задаёт постановление правительства № 1587, так называемая таксономия, а соответствие проверяет аккредитованный верификатор. У выпуска 002Р-01 это Эксперт РА, его заключение от 29 июня 2026 года относит проект к направлению «строительство энергоэффективных зданий».
Что за проект. Один многоквартирный дом в Петербурге, жилая площадь 59 077,5 м², от 7 до 19 этажей, сдан в четвёртом квартале 2024 года. Название и адрес дома в документах выпуска не указаны. Деньги не идут на новую стройку, они возмещают компании уже потраченные на этот дом средства, расходы с октября 2022 по ноябрь 2024 года. Отдельного учёта этих денег нет, и после возмещения компания тратит их на любые цели. Решения о дополнительном выпуске на 28 октября на сайте биржи нет, а в пресс-релизе компания пишет, что деньги доразмещения пойдут на рефинансирование затрат на энергоэффективное жильё по условиям зелёного выпуска и «позволят высвободить ресурсы» для развития земельного банка.
Правда ли дом энергоэффективный. По документам да. Дому присвоен высший класс энергоэффективности A++, и это не самооценка компании: класс установлен по проектной документации, подтверждён органом государственного строительного надзора и записан в разрешение на ввод в эксплуатацию. Эксперт РА сверил данные с этим разрешением и расхождений не обнаружил. Оговорка в том, что класс и экономия посчитаны по проекту, а не по реальному потреблению после заселения. По расчёту, который делал Совкомбанк, он же организатор доразмещения, дом тратит на 131,7 кВт·ч энергии на квадратный метр в год меньше базового уровня, а выбросы CO2 сокращаются примерно на 1,6 тыс. т в год. Высокий класс для новостроек не редкость: по данным Домклика в пересказе «Ведомостей», дома классов A, A+ и A++ дали треть ипотечных сделок с новостройками в 2025–2026 годах. Отдельной статистики по A++ и по Петербургу в этих данных нет.
Зачем компании зелёный статус. С 2025 года Банк России разрешает банкам при выполнении дополнительных требований снижать риск-вес вложений в зелёные проекты на 10–50%, писал «Коммерсантъ». Это экономит банкам капитал, и спрос на такие бумаги у них выше. Распространяется ли льгота на выпуск Глоракса, в открытых источниках не сказано. Книга на 6,1 млрд ₽ в июле, по данным того же издания, была переподписана примерно вдвое, но лучшие условия размещения, как оговаривает издание, нельзя объяснять только зелёным статусом.
Что это значит для покупателя. На кредитный риск «зелёность» не влияет. Платит та же компания, обеспечения нет, а при нецелевом использовании денег права досрочно погасить облигации у держателей нет, это прямо записано в решении о выпуске.
Чем зарабатывает Глоракс
Бизнес начинается с земли. Компания покупает участки на ранней стадии, часто без разрешительной документации, сама готовит мастер-план и согласования и уже после этого строит. Такой подход называют ленд-девелопментом. Участок без документов дешевле, а разницу в стоимости до и после согласований компания забирает себе. По её данным, в год анализируется больше 2 500 участков, до инвестиционного комитета доходит до сотни, покупается 10–20.
Стройку компания по большей части ведёт сама. Своё проектное бюро выполняет около 85% проектных работ, свои генподрядчики работают во всех регионах, кроме Владивостока, а строительный дивизион в Казани, Нижнем Новгороде и Мурманске закрывает около 30% работ. 80% элементов домов стандартизированы, от планировок до оконных блоков. Продаёт жильё сама примерно наполовину, через 21 собственный офис, вторую половину дают 2,5 тыс. агентов-партнёров. Основа портфеля это комфорт-класс, 91% непроданной площади на конец 2025 года.
Главное в деньгах девелопера это эскроу. Покупатель квартиры платит не застройщику, а на специальный счёт в банке, и деньги остаются там до сдачи дома. Стройку оплачивает банк проектным кредитом, и чем больше денег покупателей лежит на эскроу, тем ниже ставка по кредиту. В отчётности Глоракса базовые ставки по проектным кредитам в первом полугодии 2026 года были от 14,45% до 25,5%, а льготные, при хорошем покрытии эскроу, от 3,1% до 7%. Выручку компания признаёт по мере стройки, а деньги получает после ввода дома. Поэтому прибыль и денежный поток у девелопера расходятся, и в растущем бизнесе второй почти всегда отстаёт.
В цифрах это выглядит так. За 2025 год компания продала 219,6 тыс. м² жилья на 45,9 млрд ₽, на 80% больше в метрах и на 47% в деньгах, часть прироста дала купленная группа во Владивостоке. Выручка выросла на 27%, до 41,3 млрд ₽. За девять месяцев 2026 года продажи прибавили 6% в метрах и 8% в деньгах, до 164,9 тыс. м² и 34,0 млрд ₽, а в третьем квартале 20% и 15%. Средняя цена метра держится около 210 тыс. ₽. Договоров при этом стало меньше, 4 400 против 4 680 годом раньше.
Кто платит
Платят покупатели квартир, и в основном с помощью банков. По данным компании, за девять месяцев 2026 года 70% договоров оформлены с ипотекой (годом раньше 68%), а вместе с полной оплатой это 91% продаж. Доля рассрочки, при которой деньги приходят частями и позже, соответственно сократилась с 15% до 9%.
Второй плательщик это банки. На 30 июня на счетах эскроу лежало 35,3 млрд ₽ денег покупателей, в течение 2026 года из них должно раскрыться 9,1 млрд ₽. Проектные кредиты в балансе стоят 45,2 млрд ₽, при номинале 53,9 млрд ₽. По расчёту компании эскроу покрывал их на 78% (на конец 2025 года на 87%), к номиналу это около 66%. Один из крупнейших кредиторов, по пресс-релизу компании от 4 июня, Сбербанк. Он даёт проектное финансирование, профинансировал покупку группы во Владивостоке и в июне подписал с компанией соглашение о стратегическом сотрудничестве.
Третий источник денег это рынок, облигации и акции. После июльского размещения в обращении четыре выпуска облигаций на 14,7 млрд ₽ номинала, а на 30 июня ещё два выпуска цифровых финансовых активов на 1,25 млрд ₽.
Отрасль: продажи держатся, а у кредиторов стресс
По данным ДОМ.РФ, за девять месяцев 2026 года в России продано 17 млн м² новостроек, на 3% больше, чем годом раньше, на 3,5 трлн ₽ (+6%). Спрос в Москве сокращается с февраля, в сентябре продажи там упали на 27% год к году, а в отдельных регионах-лидерах выросли, в Ленинградской области на 63%. Глоракс продаёт две трети квартир в регионах. ЕРЗ.РФ считает иначе, насчитал 16,7 млн м² и называет такие продажи по договорам долевого участия рекордно низкими.
Спрос держится на ипотеке. С 1 октября 2026 года семейная ипотека для семей с одним ребёнком подорожала с 6% до 12% в Москве, Петербурге и их областях и до 10% в остальных регионах, по данным Минфина в пересказе «Ленты». Компания называет себя в числе бенефициаров новых условий. Банк России в июньском обзоре финансовой стабильности писал, что «проблемы отдельных застройщиков не являются системными», а эскроу в среднем по отрасли покрывает долг перед банками на 68–70%. У Глоракса к номиналу проектных кредитов покрытие около 66%, чуть ниже среднего, а 78%, которые называет компания, посчитаны к их балансовой стоимости.
Стресс сосредоточен у кредиторов отрасли. «Самолёт», один из крупнейших застройщиков страны (по данным НКР, 4,5 млн м² текущей стройки, 88% выручки в Москве и области), за полугодие получил 22,3 млрд ₽ убытка. 28 сентября он должен был погасить выпуск БО-П20 на 2,5 млрд ₽, но в срок в депозитарий пришло по 269 ₽ на облигацию из 1 000, остальное на следующий день. 29 сентября депозитарий сообщил о техническом дефолте. В октябре АКРА и НКР понизили его рейтинг до BBB с негативным прогнозом, биржа перевела все его выпуски в третий уровень листинга, ЕС ввёл против компании санкции, гендиректор ушёл. Первый зампред Сбербанка говорил, что банк готовит «план улучшения ситуации» в группе.
Проблемы шире одной компании. АКРА оценивает отраслевой риск как очень высокий из-за цикличности, просроченной задолженности и «значительного количества девелоперских компаний, допустивших дефолт за последние пять лет». Управляющий директор НКР Дмитрий Орехов в октябре в интервью «Известиям» говорил, что с начала 2026 года просрочки допустили не меньше 30 компаний, а к концу года число эмитентов облигаций из всех отраслей с техническими или полноценными дефолтами может превысить 50.
Облигации девелоперов дешевеют с середины сентября, «Самолёт» раньше всех. 29 сентября сильнее других подешевели бумаги «Самолёта», Эталона, Глоракса и Брусники, а Сэтл и Легенда почти не изменились. Своих новостей у Глоракса в эти дни не было.
Кто владеет и кто управляет
Основатель и контролирующий акционер Андрей Биржин. Через материнскую ООО «Глоракс Групп» и напрямую ему фактически принадлежит 75,58% акций на 30 июня 2026 года, в том числе 3,07%, которые материнская компания держит через бумаги в свободном обращении. Всего в свободном обращении 17,87%.
До GloraX Биржин был сооснователем подмосковного девелопера Tekta Group, вышел из его капитала в 2013 году. В июле 2026 года он вернулся к оперативному управлению и стал генеральным директором, Андрианов, руководивший компанией с 2025 года, стал первым заместителем. В пресс-релизе о назначении Биржин назвал своими задачами цели, заявленные на IPO, рост доли в регионах и «восстановление позиций на традиционных для Компании рынках Санкт-Петербурга и Москвы».
В совете директоров четыре независимых директора. Председатель Сергей Швецов, бывший первый заместитель председателя Банка России, позже председатель наблюдательного совета Московской биржи. Дивидендов компания не платит и, по дивидендной политике, не планирует в первые два года после IPO. Дальше возможна выплата от 30% прибыли, если чистый долг будет меньше трёх EBITDA, и первые деньги акционерам, по оценке компании, могут прийти по итогам 2027 года.
Акции на бирже с октября 2025 года. На IPO компания продала новые акции по 64 ₽ и получила 2,1 млрд ₽, 28 октября 2026 года акции стоили около 40 ₽, на 37% дешевле.
История и активы
Компания учреждена в 2013 году, GloraX как бренд появился в Петербурге в 2014 году. Первые годы она перестраивала бывшие промышленные площадки «серого пояса» города, например в проекте Ligovsky City. В 2020–2021 годах компания вошла в десятку крупнейших застройщиков Петербурга, а с 2022 года пошла в регионы: три региона в 2022 году, десять в 2024 году, 11 в 2025 году. Нижний Новгород, Казань, Омск, Владимир, Тула, Ярославль, Мурманск, а в апреле 2025 года за 2,8 млрд ₽ куплена группа «ЖилКапИнвест» с пятью проектами во Владивостоке.
На конец 2025 года у компании 31 проект и 5,4 млн м² непроданной площади, оценщик Nikoliers оценил портфель на 30 июня 2025 года в 125,3 млрд ₽. Объём текущего строительства, по данным АКРА, 790 тыс. м² на начало июня 2026 года, в рейтинге ЕРЗ.РФ по объёму стройки на 1 октября компания 17-я. Регионы уже дают большую часть продаж, 67% за девять месяцев 2026 года, и 27% выручки за 2025 год против 4% годом раньше. Позиции в Петербурге и Москве за это время, судя по всему, ослабли: новый гендиректор назвал своей задачей их «восстановление».
Что показало полугодие
Отчётность за первое полугодие 2026 года прошла обзорную проверку аудитора «Бетерра», это не полный аудит. Выручка выросла на 45%, до 27,0 млрд ₽, на рост регионов. EBITDA по расчёту компании 8,6 млрд ₽, на 36% больше сопоставимой прошлогодней, из которой убран разовый бухгалтерский доход 1,46 млрд ₽ от выгодной покупки компании во Владивостоке. Чистая прибыль снизилась с 2,33 до 1,60 млрд ₽ как раз из-за этого дохода прошлого года.
Деньги выглядят хуже прибыли. Операционный поток до процентов и налога составил 1,9 млрд ₽, после процентов 7,8 млрд ₽ и налога 0,4 млрд ₽ он стал минус 6,2 млрд ₽, а за 12 месяцев до 30 июня минус 21,9 млрд ₽. Разницу закрывают новые кредиты, облигации и возврат выданных займов.
Долговая нагрузка по расчёту компании выглядит спокойнее. Чистый долг, из которого вычтены деньги покупателей на эскроу, 43,5 млрд ₽, это 2,93 EBITDA за 12 месяцев. Годом раньше, если считать по сопоставимой EBITDA, было 3,16. Без проектных кредитов корпоративный чистый долг 33,7 млрд ₽, 2,27 EBITDA. Средняя ставка по кредитному портфелю 11,8%, она низкая как раз за счёт льготных ставок по проектным кредитам. Капитал компании 8,6 млрд ₽ при активах 116,7 млрд ₽, 7,4%.
Долг и ближайшие выплаты
В балансе на 30 июня кредитов и займов 81,4 млрд ₽. Больше половины, 45,2 млрд ₽, проектные кредиты, их гасят деньги покупателей с эскроу после сдачи домов. В балансе они учтены не по номиналу, а по номиналу банкам причитается 53,9 млрд ₽, и весь долг тогда около 90 млрд ₽. Остальное корпоративный долг, банковские кредиты в основном по ставке ключевая плюс 3,5–6,2 п.п., облигации, цифровые финансовые активы и займы от материнской компании на 0,32 млрд ₽. Сама компания при этом выдала материнской ООО «Глоракс Групп» займов на 1,05 млрд ₽. Банковские кредиты обеспечены залогом земли, прав аренды, строящихся объектов и долей в дочерних компаниях. Облигации ничем не обеспечены и, как пишет АКРА, стоят в одной очереди с другими необеспеченными долгами компании.
В июле к долгу добавились 6,1 млрд ₽ по 002Р-01. Купоны по четырём выпускам облигаций обходятся примерно в 3,2 млрд ₽ в год, доразмещение добавит около 0,3 млрд ₽ на каждые 1,5 млрд ₽ номинала. С ноября по январь компании предстоит заплатить заметные суммы. В ноябре гасятся цифровые активы на 0,75 млрд ₽, тоже в ноябре выкуп акций по оферте IPO на сумму до 2,5 млрд ₽, в ноябре и декабре выкуп у несогласных с реорганизацией, 27 января 2027 года выпуск 001Р-03 на 1,4 млрд ₽. Без последнего выкупа это до 4,65 млрд ₽. Денег на 30 июня было 0,68 млрд ₽, а доразмещение по минимальной цене принесёт около 1,42 млрд ₽. Невыбранных кредитных линий 126,8 млрд ₽, и, по словам компании, их хватит на стройку и на короткие долги 2026 года. Какая часть из них проектная, то есть пойдёт только на стройку конкретных домов, отчётность не раскрывает. Ограничительные условия кредитных договоров на 30 июня выполнены.
Выкуп акций у участников IPO
На IPO в октябре 2025 года компания продавала акции по 64 ₽ и пообещала покупателям защиту от падения цены. Если через год акция окажется дешевле цены размещения, участник IPO вправе продать её обратно по 76,48 ₽, это цена IPO плюс 19,5%. Право есть у тех, кто купил акции на размещении или в первые 30 дней торгов (купившие в эти 30 дней предъявят не больше 30 тыс. акций каждый) и держал их непрерывно.
Условие проверяют на пяти торговых сессиях начиная со 2 ноября 2026 года, и хватит одной сессии со средневзвешенной ценой ниже 64 ₽. Сейчас акции стоят около 40 ₽, поэтому условие почти наверняка выполнится. Чтобы защита не сработала, акции должны к 2 ноября подорожать больше чем в полтора раза и продержаться выше 64 ₽ все пять сессий. Участникам IPO выгодно продать компании по 76,48 ₽ то, что на бирже стоит около 40 ₽, так что логично ждать, что предъявят почти всё, на что есть право.
Для акционеров с IPO это защита, а для кредиторов компании, в том числе держателей облигаций, это отток денег. Выкупать будет 100% дочерняя компания эмитента ООО «СЗ «Антарес», то есть деньги уйдут из группы. АКРА в июньском релизе оценивает возможный отток до 2,5 млрд ₽, примерно столько стоили бы по цене выкупа все акции, проданные на IPO. Это верхняя граница, часть акций, 1,5% капитала, группа выкупила ещё при стабилизации после IPO. Для сравнения, денег на счетах на 30 июня было 0,68 млрд ₽. Заявки принимаются десять рабочих дней, начиная через два рабочих дня после окончания контрольного периода, когда компания объявит его итоги. С учётом праздника 4 ноября это примерно с 12 по 25 ноября.
Есть и второй выкуп, поменьше. 5 октября акционеры одобрили присоединение дочерней компании ООО «СЗ «НТВО», и тем, кто голосовал против или не участвовал в голосовании, закон даёт право продать акции компании. Цена выкупа 44,57 ₽, средневзвешенная цена за полгода до 17 августа, сообщал «Коммерсантъ». Требования по закону принимаются 45 дней после собрания, то есть до 19 ноября, а сам выкуп пройдёт с 20 ноября по 19 декабря. Акции на бирже стоят около 40 ₽, дешевле цены выкупа, поэтому продать их компании выгодно и желающие найдутся. По закону на такой выкуп компания может потратить не больше 10% своих чистых активов.
По времени выкуп близок к доразмещению. Деньги доразмещения придут 6 ноября, заявки по оферте IPO принимаются во второй половине ноября. Компания объясняет доразмещение размером и ликвидностью выпуска и пишет, что деньги пойдут на рефинансирование затрат на энергоэффективное жильё, что «позволит высвободить ресурсы» для развития земельного банка. Прямо о связи с выкупом акций она не говорит. Для держателя облигаций важнее итог. В ноябре и декабре из компании может уйти до 2,5 млрд ₽ по оферте IPO и ещё часть денег на выкуп у несогласных с реорганизацией, а от облигационеров при минимальной цене и объёме 1,5 млрд ₽ по номиналу придёт около 1,42 млрд ₽.
Что говорят агентства
АКРА 17 июня 2026 года повысило рейтинг компании до BBB+(RU) с прогнозом «позитивный». Причины агентство называет так: успешный рост в регионах, улучшение оценки рыночной позиции и корпоративного управления, лучшее покрытие процентов. Ограничивают рейтинг «очень высокий отраслевой риск» и средняя долговая нагрузка. По прогнозу АКРА, взвешенное за 2023–2028 годы отношение чистого долга к FFO составит 3,4, а FFO к процентам за 2023–2027 годы 4,6. FFO здесь это поток от операций до процентов и до вложений в оборотный капитал, поэтому он положительный, хотя операционный поток в отчётности отрицательный. Понизить рейтинг может рост первого показателя выше 3,5 вместе с падением второго ниже 4,0. Повысить его может снижение долга ниже 2,0 FFO.
АКРА вычитает из долга проектные кредиты, полностью покрытые эскроу, и учитывает проценты по проектному долгу в себестоимости. Поэтому её «покрытие процентов 4,6» и доля уплаченных процентов в EBITDA по отчёту о движении денег, которую считает Finolive, это разные величины. Агентство ждёт, что свободного денежного потока и ликвидных средств компании хватит на корпоративный долг, а при оценке ликвидности уже учло возможный отток по оферте IPO. Пересмотр рейтинга АКРА ожидается в течение года после июня.
НКР 10 апреля 2026 года подтвердило рейтинг BBB+.ru и изменило прогноз на «позитивный», связав его с корпоративным управлением, рыночными позициями и финансовым профилем. НКР считает другие показатели и по фактическим годам. Долг к OIBDA (операционной прибыли до амортизации) с поправкой на эскроу 5,9 за 2025 год, на 2026 год агентство ждёт около 6. Покрытие процентов операционной прибылью в 2024–2025 годах не превышало 1,2, в 2026 году ожидается 1,3. Ликвидность агентство считает высокой, а капитал составлял 5% скорректированных активов.
Позитивный прогноз АКРА, по формулировке самого агентства, с высокой долей вероятности означает повышение рейтинга в течение 12–18 месяцев. Оба агентства опирались на отчётность за 2025 год. Результаты полугодия и сентябрьский стресс в секторе они пока не оценивали. Рейтинг выпуску 002Р-01 оба агентства присвоили в июле на уровне рейтинга компании.
С чем сравнивать ставку
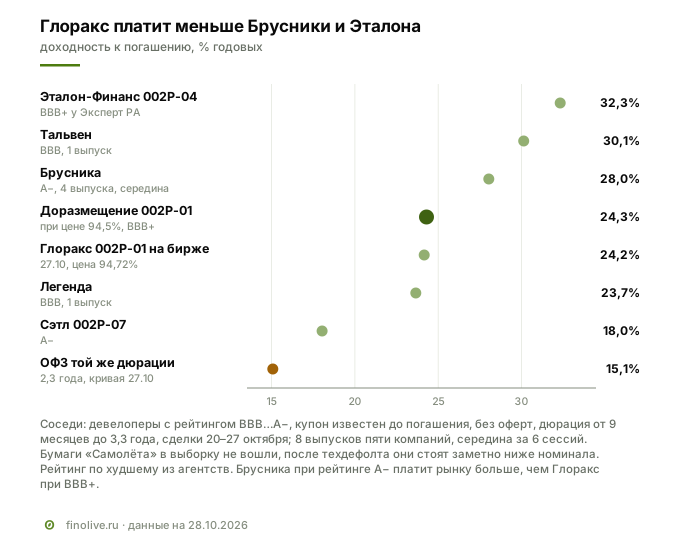
Первое сравнение со своими бумагами. По торгам 27 октября 002Р-01 давал 24,16%, 001Р-05 (погашение в июле 2029 года) 23,23%, 001Р-04 (март 2028 года) 23,18%. Доразмещение по минимальной цене даёт около 24,3%, чуть больше всех. Но у выпусков разный срок, а кривая ОФЗ на длинных сроках выше. По доплате к ОФЗ доразмещение (9,2 п.п.) примерно на уровне 001Р-04 (9,0 п.п. 27 октября) и выше 001Р-05 (8,3 п.п.).
Второе сравнение с ОФЗ. Кривая ОФЗ на дюрации доразмещения, 2,3 года, 27 октября давала 15,07%, доплата доразмещения 9,2 п.п. При размещении в июле та же бумага давала к ОФЗ 6,6 п.п., в январе 001Р-05 7,4 п.п., а первые выпуски 2025 года 11–13 п.п. То есть до лета рынок от выпуска к выпуску брал с компании всё меньше, а осенью доплата пошла обратно вверх.
Третье сравнение с другими девелоперами. В выборку взяты бумаги застройщиков с рейтингом от BBB до A− (по худшему из агентств), купоном, известным до погашения, без оферт, дюрацией от 9 месяцев до 3,3 года и сделками в последние недели. Получилось 8 выпусков пяти компаний. Доходность в середине выборки 28,0%, доплата к ОФЗ 13,4 п.п. Доразмещение Глоракса даёт меньше середины, доплата 9,2 п.п. против 13,4. Сэтл с рейтингом A− даёт 18,0%, Легенда (BBB) 23,7%, а Брусника (A−) 27–29%, Тальвен (BBB) 30,1%, Эталон (BBB+ у Эксперт РА) 32,3%. Бумаги «Самолёта» в выборку не вошли, после технического дефолта они стоят заметно ниже номинала.
Конкуренты
В таблице девелоперы с облигациями на бирже и рейтингом в том же коридоре. Рейтинг указан по худшему из агентств, доходность это середина по выпускам компании без оферт за шесть сессий 20–27 октября.
| Компания | Где строит | Рейтинг | Доходность облигаций |
|---|---|---|---|
| Сэтл Групп | Петербург и Ленинградская область, лидер по объёму стройки в Петербурге в 2026 году (НКР) | A− у АКРА (понижен в мае 2026 года), A у НКР | 18,0% |
| Легенда | Петербург и Москва (НКР) | BBB у АКРА, BBB+ у НКР | 23,7% |
| Глоракс | 11 регионов, регионы 67% продаж | BBB+ у АКРА и НКР, прогноз позитивный | 23,1–23,9% без короткого 001Р-03, доразмещение около 24,3% |
| Брусника | Урал, Сибирь, центр России, Москва и Петербург, штаб-квартира в Екатеринбурге, десятка крупнейших по стройке (НКР) | A− у НКР | 27–29% |
| Эталон | Москва и Петербург, расширяется в регионы (НКР) | BBB+ у Эксперт РА (понижен в апреле 2026 года), A− у НКР | 32,3% |
| Самолёт | Москва и область, около 88% выручки (НКР) | BBB у АКРА и НКР, прогноз негативный | длинные выпуски стоят 51–81% номинала |
Рынок делит застройщиков не только по рейтингу. Брусника и Эталон с рейтингом не ниже Глоракса платят примерно на 4 и 8 п.п. больше, а Сэтл с рейтингом A− на 6 п.п. меньше. Ближе всех к Глораксу по доходности Легенда с рейтингом BBB. Доходность отражает не только кредитный риск, но и ликвидность, срок и состав покупателей, поэтому прямой оценкой надёжности её считать нельзя.
Что говорит в пользу выпуска
Продажи за девять месяцев выросли на 6% в метрах при +3% по рынку, по данным ДОМ.РФ, и компания сдвигает их в средние и крупные регионы, где, по её словам, ниже барьеры входа. В апреле и июне агентства улучшили оценки, оба прогноза позитивные. АКРА отмечает почти нулевые задержки сдачи домов, 0,2 месяца в среднем за три года.
Доплата к ОФЗ заметно выше июльской и на уровне самых высоких у своих бумаг. Купон 19,5% зафиксирован до декабря 2029 года, и если ключевая ставка продолжит снижаться, его ценность вырастет. Бумага ликвидная, а погашение разом в конце, без оферты, так что срок понятен заранее.
Доходность Глоракса ниже середины соседей-девелоперов, доплата к ОФЗ 9,2 п.п. против 13,4.
Риски
Финансовые. Операционный поток за 12 месяцев минус 21,9 млрд ₽, стройку и рост оплачивает новый долг, а уплаченные проценты за полугодие почти сравнялись с EBITDA (без доплаты накопленного около 64%). С ноября по январь предстоят выкуп акций по оферте IPO до 2,5 млрд ₽, погашения на 2,15 млрд ₽ и выкуп у несогласных с реорганизацией, а денег на 30 июня было 0,68 млрд ₽. Компания выдала займы материнской компании на 1,05 млрд ₽. Капитал тонкий, 7,4% активов. Отчётность за полугодие не проходила полного аудита.
Рыночные. Доходности девелоперов осенью выросли, и если стресс в секторе продолжится, цена 002Р-01 может опуститься ниже цены книги. Бумага длинная, дюрация около 2,3 года, поэтому рост ставок бьёт по цене сильнее, чем у коротких выпусков. Часть корпоративного долга с плавающей ставкой, по оценке АКРА четверть всего долга, и если ключевая ставка не будет снижаться, процентная нагрузка не уменьшится. Доразмещение увеличит выпуск, и часть покупателей может продать бумаги после книги.
Отраслевые. АКРА оценивает отраслевой риск как очень высокий, многие девелоперы за пять лет допускали дефолт. Продажи держатся на ипотеке, 70% договоров, и любое ужесточение условий бьёт по спросу. Рост идёт в регионах, где цены ниже, поэтому средняя цена метра около 210 тыс. ₽ почти не меняется. Земля без разрешений покупается до того, как появляются эскроу и проектный кредит, и если согласования затянутся, вложения дольше остаются на корпоративном долге. АКРА отмечает и некоторую зависимость компании от крупнейших кредиторов, один из них Сбербанк.
Регуляторные. Изменения льготной и семейной ипотеки и правил проектного финансирования прямо влияют на продажи и ставки компании. Законопроект № 617-9, внесённый 30 сентября 2026 года и пока не принятый, предлагает с 2027 года облагать купоны вместе с зарплатой (подробно в разборе законопроекта), а почти все купоны этого выпуска придутся на 2027–2029 годы. Расчёты в разборе сделаны до НДФЛ.
Красные флаги: что отслеживать держателю
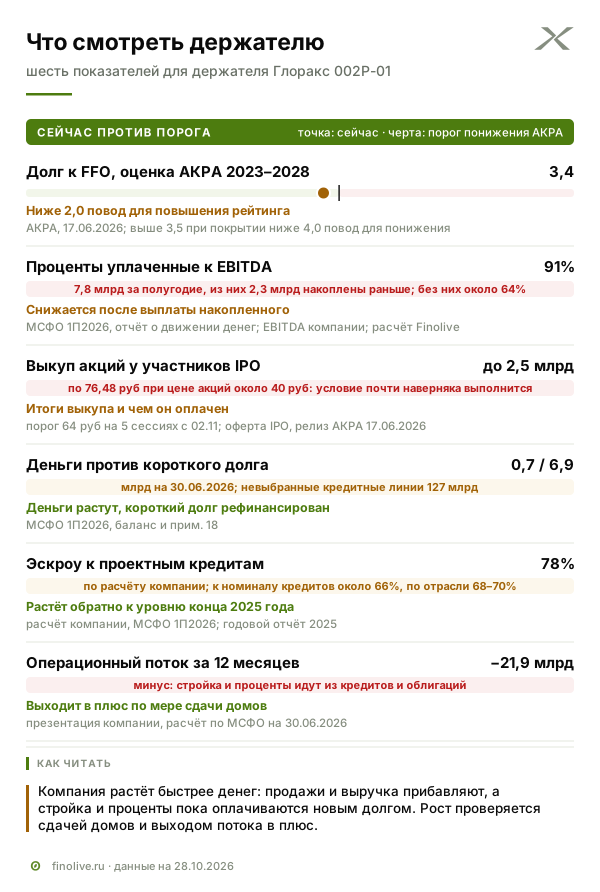
Все показатели ниже видны в следующей отчётности и релизах агентств, а карточка эмитента /issuers/329 собирает документы и рейтинги.
| Метрика и как считается | Где смотреть | Сейчас | Ориентир |
|---|---|---|---|
| Уплаченные проценты ÷ EBITDA компании | МСФО, отчёт о движении денег; EBITDA из презентации; расчёт Finolive | 91% за 1П2026, без доплаты накопленных процентов около 64% | хорошо, если снижается после выплаты накопленного |
| Операционный поток за 12 месяцев | МСФО, отчёт о движении денег | минус 21,9 млрд ₽ на 30.06.2026 | хорошо, если выходит в плюс по мере сдачи домов |
| Выкуп акций у участников IPO | пресс-релиз компании об итогах контрольного периода и выкупа | до 2,5 млрд ₽ в ноябре 2026 года | важно, сколько акций предъявят и чем заплатят |
| Чистый долг к FFO, взвешенный | релиз АКРА | оценка АКРА на 2023–2028 годы 3,4 | выше 3,5 вместе с покрытием процентов ниже 4,0 повод для понижения; ниже 2,0 для повышения |
| Деньги против короткого долга | МСФО, баланс, примечание о кредитах | 0,68 против 6,9 млрд ₽ | хорошо, если короткий долг рефинансирован заранее |
| Покрытие проектных кредитов эскроу | расчёт компании в презентации и годовом отчёте; номинал кредитов в МСФО | 78% к балансовой стоимости (87% на конец 2025 года), около 66% к номиналу | хорошо, если растёт, от него зависит ставка по стройке |
Итог
Глоракс продаёт свой зелёный выпуск ниже номинала, и минимальная цена книги примерно равна биржевой. Доходность около 24,3% это на 9,2 п.п. больше ОФЗ и ниже, чем у большинства девелоперов в выборке. Бизнес растёт и уходит в регионы, агентства весной и летом улучшили прогнозы, долг по расчёту компании меньше трёх EBITDA. Взамен инвестор берёт компанию с отрицательным денежным потоком, высокими процентами и небольшими деньгами на счетах, у которой в ноябре возможен выкуп акций на сумму до 2,5 млрд ₽. И сектор, где один из крупнейших застройщиков в сентябре допустил технический дефолт.
Кому подойдёт. Инвестору, который готов держать облигацию девелопера с рейтингом BBB+ три года ради постоянного купона 19,5% и доходности около 24% при покупке ниже номинала. И тому, кто уже держит 002Р-01 и сравнивает цену книги с биржевой.
Кому не подойдёт. Тому, кто не готов к колебаниям цены, пока в секторе стресс. Тому, кому важен положительный денежный поток эмитента прямо сейчас. И тому, кто рассчитывает на поручительство или залог, их у выпуска нет.
Вопросы и ответы
Почему облигация с купоном 19,5% продаётся ниже номинала?
Потому что рынок сейчас требует от Глоракса больше, чем 21,3% годовых, которые купон 19,5% с выплатой раз в 30 дней даёт при цене 100%. Цена опускается до уровня, при котором купоны плюс разница до номинала дают нужные рынку около 24% годовых. В июле требовалось около 21%, и бумагу купили по номиналу.
Зачем платить НКД, если покупаешь на размещении?
Выпуск уже обращается, и текущий купонный период начался 8 октября. Ближайший купон за весь период компания выплатит 9 ноября, первым рабочим днём после даты по графику 7 ноября, поэтому новый покупатель доплачивает накопленную часть, 15,49 ₽, и получает её обратно в составе купона.
Связано ли доразмещение с выкупом акций у участников IPO?
Компания этого не говорит. По её словам, деньги доразмещения пойдут на рефинансирование затрат на энергоэффективное жильё, а освободившиеся средства на земельный банк и рост бизнеса. Деньги в компании взаимозаменяемы, поэтому для держателя важнее итоговый баланс: в ноябре возможен отток до 2,5 млрд ₽ и приток около 1,42 млрд ₽ при минимальной цене и объёме 1,5 млрд ₽ по номиналу.
Что даёт покупателю зелёный статус выпуска?
С точки зрения риска ничего. Платит та же компания, обеспечения нет, а при нецелевом использовании денег права досрочно погасить облигации у держателей нет. Статус говорит о том, на что компания потратила деньги: на уже построенный дом класса энергоэффективности A++, класс которого посчитан по проекту и подтверждён госстройнадзором. Банкам он может давать льготу по капиталу, и это поддерживает спрос на выпуск.
Что значит технический дефолт «Самолёта» для Глоракса?
Напрямую ничего, это разные компании. По времени падение облигаций Глоракса совпало с сообщением о дефолте «Самолёта» 29 сентября, своих новостей у Глоракса в эти дни не было. Если сектор продолжит дешеветь, это скажется и на цене 002Р-01.
Можно ли купить на бирже дешевле, чем на книге?
Можно, если итоговая цена книги окажется выше биржевой. 27 октября 002Р-01 торговался в среднем по 94,72%, минимальная цена книги 94,5%. Итоговую цену объявят после закрытия книги, а заявки у брокера принимают до её закрытия.
Смежные материалы
- Накопленный купонный доход: механика расчёта и отражение в биржевой цене, чтобы понять, за что на книге платится 15,49 ₽ сверху цены.
- Источники дохода инвестора: купон, дисконт, курсовая разница, про 55 ₽ разницы между ценой и номиналом.
- Размещение облигаций ДОМ.РФ 002P-11: половину прибыли приносят застройщики, как эскроу и проектное финансирование выглядят со стороны банка.
- Что предупреждает о проблемах эмитента: семнадцать показателей против цены облигации.
- Карточка выпуска /bonds/RU000A10FMQ8 и карточка эмитента /issuers/329.
Finolive разбирает одно размещение каждый будний день, календарь книг заявок с ориентирами собран на /bonds.
Данные на 28 октября 2026 года: биржевые цены по торгам 27 октября, ключевая ставка Банка России, обзор финансовой стабильности и кривая ОФЗ Московской биржи, МСФО компании за 2025 год и первое полугодие 2026 года, годовой отчёт и презентация компании, решение о выпуске на сайте биржи, оферта IPO, пресс-релизы компании, релизы АКРА, НКР и Эксперт РА, данные ДОМ.РФ и ЕРЗ.РФ, Коммерсантъ, Ведомости, Известия, Российская газета, Лента, Фонтанка, Эксперт.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.