Что предупреждает о проблемах эмитента: семнадцать показателей против цены облигации
Проспективная проверка семнадцати показателей отчётности на 22 случаях неисполнения обязательств по облигациям. Что предупредило заранее, что не сработало и какова цена ошибки у каждого сигнала.
Показатели долговой нагрузки проверены на 22 случаях, когда эмитент облигаций сам сообщил о неисполнении обязательств перед владельцами бумаг. Из семнадцати проверенных показателей отчётности заранее не предупредил ни один. Покрытие процентов, самый распространённый из них, у будущих проблемных компаний оказалось даже выше, чем у остальных: 1,75 против 1,56. Раньше отчётности о проблемах говорит цена самой облигации на бирже.
Как устроена проверка
Предиктор — годовая отчётность за 2024 год. Она раскрывается к апрелю 2025 года, поэтому события считаются с 1 мая 2025 года, и заглядывания в будущее нет. Событие — первое сообщение о неисполнении обязательств эмитента перед владельцами его эмиссионных ценных бумаг, которое компания обязана раскрыть сама. В выборке 418 эмитентов, у 22 такое сообщение появилось, у 396 нет.
Три случая исключены отдельно. У ЮГК счета арестовали приставы, а купон был выплачен на следующий день. У Самолёта и Брусники деньги поступили в расчётный депозитарий после полуночи. Сообщение там есть, неплатежа нет, и в группе проблемных такие компании только портят замер.
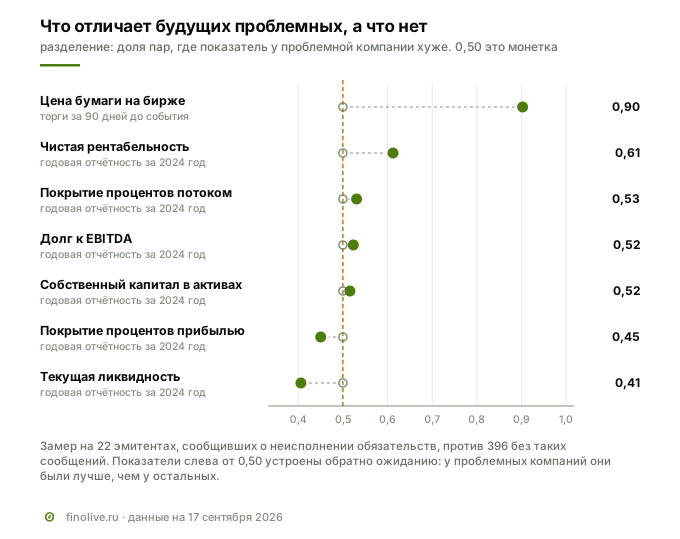
Сила сигнала измеряется разделением. Это доля пар «проблемная компания против обычной», в которых показатель у проблемной хуже. Значение 0,50 означает, что показатель не отличает одних от других, как монетка. Значение 1,00 означает, что любая проблемная компания хуже любой обычной.
Отчётность молчит
В таблице шесть самых показательных строк из семнадцати проверенных.
| Показатель за 2024 год | У проблемных | У остальных | Разделение |
|---|---|---|---|
| Покрытие процентов операционной прибылью | 1,75 | 1,56 | 0,45 |
| Покрытие процентов денежным потоком | 0,02 | 0,02 | 0,53 |
| Долг к EBITDA | 3,27 | 2,85 | 0,52 |
| Собственный капитал в активах | 19% | 24% | 0,52 |
| Текущая ликвидность | 1,58 | 1,27 | 0,41 |
| Чистая рентабельность | 3% | 7% | 0,61 |
Лучший показатель — чистая рентабельность с разделением 0,61, и это слабо. Остальные стоят вплотную к монетке, а три устроены обратно ожиданию: у компаний, которые потом не расплатились, и покрытие процентов, и текущая ликвидность были выше, а выручка росла быстрее, на 29% против 21%.
В виде правила отбора это выглядит так. Условие «покрытие ниже единицы» отбирает 5 проблемных компаний из 22 и вместе с ними 107 обычных. Доля настоящих проблем среди отобранных 4,5%, тогда как во всей выборке их 5,3%, то есть правило работает хуже случайного выбора. Лучшая из проверенных связок — три условия из четырёх, где денежный поток не покрывает проценты, чистая рентабельность ниже 5%, собственный капитал ниже 20% активов, а денег меньше 15% короткого долга. Она ловит 12 проблемных из 22 при 111 ложных срабатываниях, что даёт 9,8% против базовых 5,3%. Подъём меньше чем вдвое.
Проблемы происходят не там, где их ищут
Первая причина такого результата — состав выборки, по которой обычно считают долговую нагрузку. Из 30 эмитентов, у которых в базе Finolive есть сообщения о неисполнении обязательств, отчётность по МСФО есть только у семи. Остальные раскрывают одну российскую.
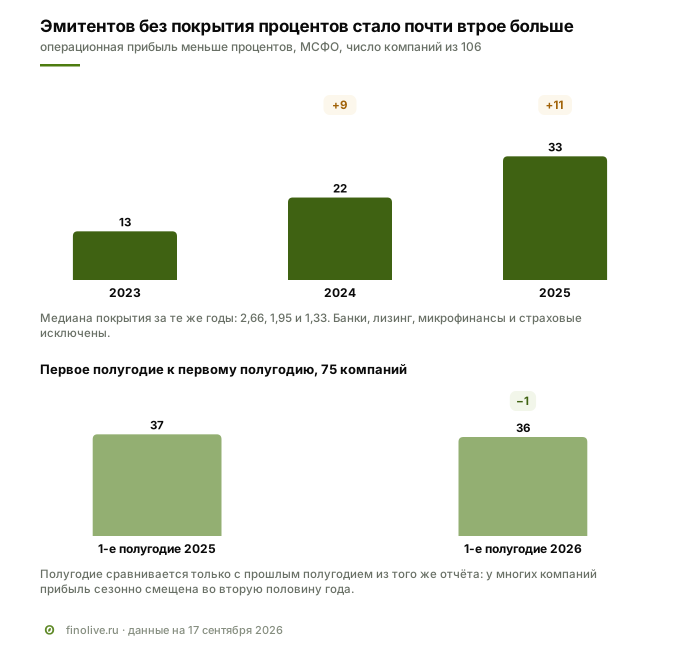
Насколько это смещает картину, видно на панели из 106 нефинансовых эмитентов с МСФО за 2023–2025 годы. Компаний, у которых операционной прибыли не хватило на проценты, там 33 против 13 за 2023 год, и ряд растёт третий год подряд. При этом событие за всё время произошло у одной из них, и то расчётным сбоем. А из 27 настоящих событий в эту панель попали два: ЕвроТранс с покрытием 1,57 и Оил Ресурс с 2,69, оба заметно выше единицы.
Одно и то же число значит разное
Вторая причина в том, что строка «финансовые расходы» у разных компаний состоит из разного, и коэффициенты между собой несопоставимы.
У Магнита 43% финансовых расходов за 2025 год — проценты по аренде магазинов. По МСФО часть арендной платы показывается процентами, и для сети из тысяч арендованных точек это устройство бизнеса, а не долговая яма. Покрытие 0,70, без арендных процентов 1,24.
У ГК «Самолёт» 55% финансовых расходов — эффект экономии по эскроу. Пока деньги покупателей лежат на счетах эскроу, банк снижает ставку по проектному кредиту, и в отчётности это показывают дважды: расходом и почти такой же прибавкой к выручке. Денег такая запись не требует. Зато 58% настоящих процентов по долгу капитализированы в стоимость строящихся домов, и в отчёте о прибылях их не видно вовсе.
У ИНАРКТИКИ операционный результат около нуля нарисовала неденежная переоценка биологических активов на 4,4 млрд ₽. По собственной EBITDA компании покрытие 2,0, а годом раньше было 9,4.
У Сегежи случай обратный. Операционный убыток за 2025 год во многом дали списания, но показатель OIBDA, в который ни обесценение, ни амортизация не входят, составил 14 млн ₽ при процентных расходах 25,5 млрд ₽.
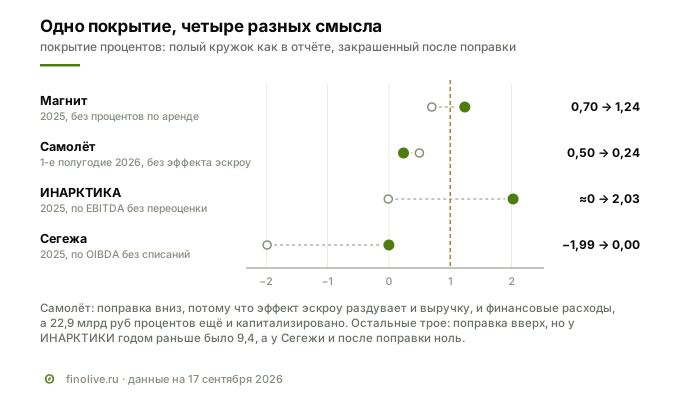
Чтобы сравнивать такие числа, нужно раскрыть примечания каждой компании. На сотнях эмитентов это не масштабируется, поэтому отбор по одному коэффициенту и не работает.
Что предупреждает: цена облигации
Для тех же 22 случаев взяты биржевые торги за 90 и за 30 дней до события.
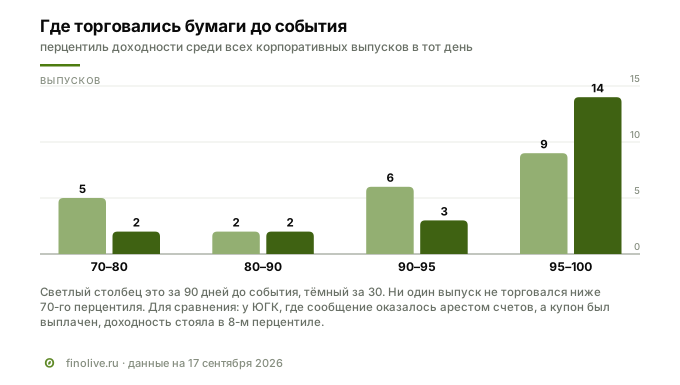
За 90 дней медианная доходность их бумаг составляла 31% при медиане рынка 17%, то есть была выше в 1,9 раза. Пятнадцать выпусков из 22 находились в верхнем дециле рынка по доходности, семнадцать — выше 80-го перцентиля, и все 22 — выше 70-го. Разделение 0,90 против 0,45 у покрытия процентов. За 30 дней до события оно доходит до 0,94.
У ЕвроТранса за 90 дней доходность была 25% при 79-м перцентиле, а за 30 дней уже 52% при цене 84% от номинала и 99-м перцентиле. У ЮГК, где сообщение оказалось арестом счетов, доходность за 90 дней 8% и 8-й перцентиль. Рынок там не паниковал и был прав.
Цена ошибки
У такого сигнала есть обратная сторона, без которой он стоил бы не больше коэффициента. В верхнем дециле по доходности всегда лежит десятая часть рынка, и большинство этих выпусков ни к какому событию не приводит.
Подсчёт сделан по 13 срезам торгов с июня 2025 года по июнь 2026 года. Событие в ближайшие 90 дней случается у 1,09% эмитентов, за полгода у 2,47%, и это базовая частота. Среди выпусков с доходностью вдвое выше медианы рынка, а таких наблюдений 330, событие в ближайшие 90 дней произошло в 24 случаях, то есть у 7,3%. Риск выше базового в 6,6 раза, за полгода частота доходит до 13,0%. И при этом с 93% таких выпусков за три месяца не происходит ничего.
Цена облигации — это фильтр, а не приговор. Она поднимает вероятность события в шесть раз там, где коэффициенты поднимают её в полтора-два. Сбор сообщений о неисполнении у Finolive неполный, поэтому попадания здесь — нижняя оценка.
Что ещё работает и что нет
Рейтинговые действия. Агентства реагируют по-разному, но реагируют. У ЕвроТранса за четыре года не было ни одного понижения, зато рейтинг отозвали за 26 дней до сообщения о неисполнении. У СОБИ-Лизинга отзыв случился за 66 дней. У ГЛАВСНАБа путь от первого понижения до дефолтного уровня занял 95 дней. Отзыв рейтинга — сигнал сам по себе, и приходит он раньше следующей отчётности.
Направление, а не уровень. У ЕвроТранса покрытие ни разу не опускалось ниже единицы: 2,41 за 2023 год, 1,96 за 2024 год и 1,57 за 2025 год. Предупреждал не уровень, а три года снижения подряд, за которыми стояли затраты на долг, растущие быстрее прибыли.
Заключение аудитора. Формулировка о существенной неопределённости в способности продолжать деятельность — прямое предупреждение, написанное независимой стороной. У Сегежи она в заключении есть.
Дисциплина раскрытия сигналом не является. Годовую отчётность за 2025 год раскрыли 100% проблемных эмитентов и 99% контрольной группы. Различить их по этому признаку нельзя.
Как этим пользоваться
- Сравнить доходность выпуска с медианой рынка на ту же дату. Вдвое выше — повод разбираться дальше, а не вывод.
- Сопоставить доходность с рейтингом. Расхождение между высокой доходностью и приличным грейдом означает, что рынок и агентство видят разное.
- Посмотреть рейтинговую историю, а не только текущий грейд. Отзыв рейтинга и статус «под наблюдением» заметнее самой ступени.
- В отчётности смотреть направление за три года, а не уровень одного года.
- Открыть примечание о финансовых расходах и разложить его на проценты по кредитам и облигациям, аренду и всё остальное.
- Прочитать заключение аудитора и найти в нём раздел о непрерывности деятельности.
- Держать в голове цену ошибки: дорогая бумага чаще всего просто дорогая.
Вопросы и ответы
Значит, отчётность бесполезна?
Нет. Замер отвечает на один вопрос: предсказывают ли коэффициенты сообщение о неисполнении обязательств. Отчётность отвечает на другой — на чём компания держится и откуда берутся деньги на проценты. Для этого она и нужна, а для отбора по одному числу не годится.
Почему покрытие процентов у проблемных оказалось выше?
Потому что события происходят в основном у небольших эмитентов, а у них прибыль и покрытие в отчётности выглядят прилично до самого конца. Дополнительно мешает то, что строка финансовых расходов у разных компаний собрана по-разному.
Высокая доходность всегда означает проблемы?
Нет. Среди выпусков с доходностью вдвое выше медианы рынка событие в ближайшие 90 дней происходит у 7,3%, то есть с большинством не происходит ничего. Высокая доходность означает, что рынок требует премию за риск, а не что эмитент перестанет платить.
Какой сигнал приходит раньше всех?
По этому замеру биржевой. За 90 дней до события все 22 выпуска торговались выше 70-го перцентиля рынка по доходности, тогда как отчётность за предыдущий год не отличала их от остальных вовсе.
Смежные материалы
- Кредитный рейтинг перед неплатежом: три сценария по пятнадцати компаниям
- Красные флаги в отчётности эмитента
- Каталог облигаций с финансовыми показателями эмитентов
- Т Плюс 002Р-03: разбор размещения
Данные на 17 сентября 2026 года, панель эмитентов с МСФО — на 17 октября 2026 года. Источники — консолидированная и российская отчётность эмитентов, их сообщения о неисполнении обязательств, итоги торгов Московской биржи и пресс-релизы рейтинговых агентств.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.