Размещение облигаций ДОМ.РФ 002P-11: половину прибыли приносят застройщики
ДОМ.РФ размещает флоатер 002P-11 на полтора года с ориентиром «ключевая ставка плюс не более 1,3 п.п.» и купоном каждые 30 дней. Прибыль группы за полугодие выросла на 46%, половину дали кредиты застройщикам под счета эскроу. Рейтинг AAA держится на поддержке государства, запас по капиталу — 1,5 п.п. над минимумом. Ориентир скромнее, чем стартовали другие заёмщики с рейтингом AAA, и лишь немного выше того, где на бирже торгуется собственный выпуск компании.
ДОМ.РФ — государственный институт развития в жилищной сфере и одновременно финансовая группа с собственным банком — размещает облигации серии 002P-11. Это флоатер: купон привязан к ключевой ставке Банка России, ориентир надбавки — не выше 1,3 п.п. При нынешней ставке 14% это до 15,3% годовых, купон приходит каждые 30 дней. Срок — полтора года, объём — от 20 млрд ₽, сбор заявок 16 октября, размещение 21 октября. Рейтинг компании — AAA(RU) у АКРА и ruAAA у Эксперт РА, наивысший на российской шкале.
За первое полугодие 2026 года прибыль ДОМ.РФ выросла на 46%, до 57,2 млрд ₽, и половину её дали кредиты застройщикам. Механизм простой: банк финансирует стройку, а деньги покупателей квартир до сдачи дома лежат у него же на счетах эскроу, и чем полнее эти счета, тем дешевле кредит. Наивысший рейтинг держится прежде всего на государстве: собственную кредитоспособность компании агентства оценивают на две ступени ниже, а по облигациям, выпущенным после 1 сентября 2025 года, правительство поручило Минфину профинансировать поддержку в объёме номинала, если компания предупредит о предстоящем нарушении. По оценке Finolive, этим объясняется и цена займа: ориентир нового выпуска скромнее, чем у других компаний с рейтингом AAA на старте их книг, и лишь немного выше того, что рынок сейчас просит по собственному выпуску ДОМ.РФ двухмесячной давности.
Параметры выпуска
Параметры — из сообщений о выпуске на 12 октября 2026 года: компания назвала верхнюю границу надбавки, итог определит сбор заявок. Организатор — собственный Банк ДОМ.РФ. Дата погашения не объявлена; в описании выпуска срок — полтора года.
| Параметр | 002P-11 |
|---|---|
| Купон | плавающий: ключевая ставка Банка России + не выше 1,3 п.п.; итог определит сбор заявок |
| Купон при нынешней ставке 14% | до 15,3% годовых, около 16,4% эффективной доходности — за счёт выплаты каждые 30 дней |
| Срок | 1,5 года |
| Выплата купона | каждые 30 дней, около 12,58 ₽ на облигацию при ставке 15,3% |
| Оферта, амортизация | не объявлены |
| Номинал | 1 000 ₽ |
| Объём | от 20 млрд ₽ |
| Доступ | без статуса квалифицированного инвестора; брокер может попросить пройти тестирование — условия стоит проверить в своём приложении |
| Сбор заявок | 16 октября |
| Техническое размещение | 21 октября |
| Рейтинг компании | AAA(RU) АКРА, «стабильный» (03.07.2026); ruAAA Эксперт РА, «стабильный» (18.06.2026) |
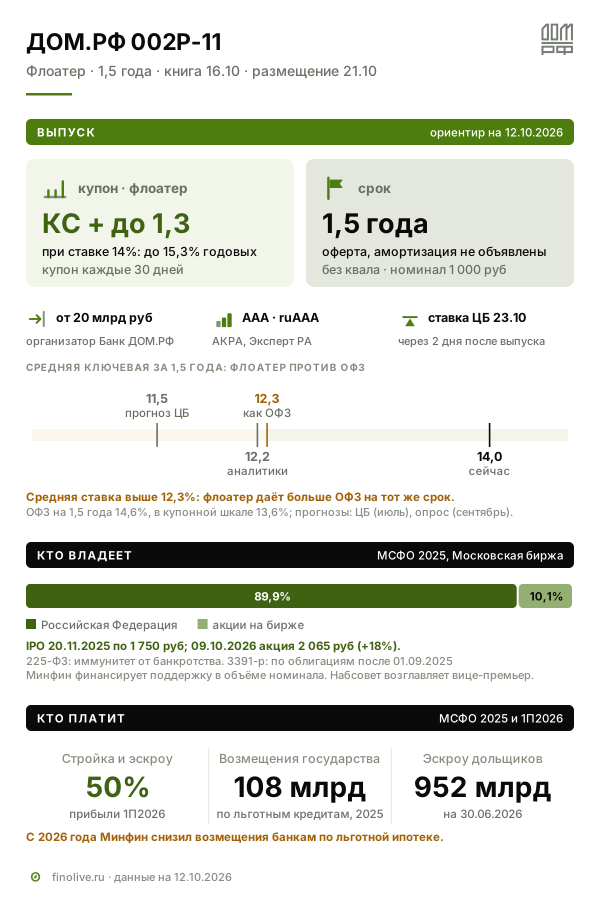
Флоатер — облигация, у которой купон не зафиксирован на весь срок, а пересчитывается вслед за ключевой ставкой. Снизит Банк России ставку — купон уменьшится, повысит — вырастет. Взамен цена такой облигации почти не меняется при движении ставок. Ближайшее заседание Банка России — 23 октября, через два дня после размещения. Как именно фиксируется ставка для каждого купона, в открытых сообщениях о выпуске не раскрыто; у предыдущего выпуска 002P-10 с таким же ежемесячным купоном выплата равна ключевой ставке плюс надбавка (подробнее о видах доходности).
Чем компания зарабатывает
ДОМ.РФ вырос из агентства по ипотечному жилищному кредитованию, созданного государством в 1997 году. Сейчас это группа из нескольких бизнесов, связанных с жильём, и главный из них — банковский. Банк ДОМ.РФ кредитует застройщиков, выдаёт ипотеку и принимает вклады, а остальная группа выпускает ипотечные облигации, управляет фондами арендного жилья и федеральной землёй как агент государства.
Больше всего группа зарабатывает на проектном финансировании. Так называют схему, при которой застройщик строит дом на кредит банка, а покупатели квартир платят не застройщику, а на счета эскроу в том же банке. Деньги дольщиков лежат там до сдачи дома и только после этого уходят застройщику. Чем больше квартир продано, тем полнее счета эскроу и тем ниже ставка по кредиту застройщику — так это описывает сама компания в годовом отчёте. Для банка деньги на эскроу — дешёвый источник денег, для застройщика — дешёвый кредит. По данным Банка России, которые приводит отчётность ДОМ.РФ, средняя ставка проектного финансирования на 1 июня 2026 года была 9,9% при ключевой ставке 14,5%.
За первое полугодие 2026 года этот сегмент — в отчётности он называется корпоративно-строительным бизнесом — заработал 28,5 млрд ₽ чистой прибыли из 57,2 млрд группы. Это 50% прибыли против 47% годом ранее; сам сегмент вырос на 53%.
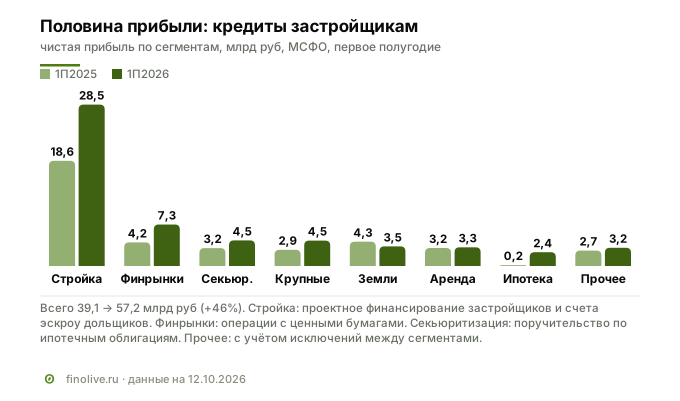
Остальная прибыль разложена по нескольким направлениям, от 2,4 до 7,3 млрд ₽ каждое. Финансовые рынки — операции с ценными бумагами. Секьюритизация — превращение ипотечных кредитов в облигации с поручительством ДОМ.РФ (подробнее ниже). Крупные компании — кредиты корпоративным клиентам вне стройки. Земли — вознаграждение за вовлечение федеральных участков в строительство. Аренда — фонды арендного жилья. Собственная розничная ипотека даёт немного — 2,4 млрд ₽ за полугодие.
Кто платит
У ДОМ.РФ четыре группы плательщиков, и у каждой своя роль.
- Застройщики платят проценты по кредитам на стройку. Это главный источник прибыли.
- Заёмщики-граждане платят проценты по ипотеке — и по кредитам банка ДОМ.РФ, и по тем, что лежат в ипотечных облигациях группы.
- Государство доплачивает банку по льготным программам. Заёмщик по «Семейной» или IT-ипотеке платит сниженную ставку, а разницу до рыночной компенсирует бюджет; так же субсидируются часть кредитов застройщикам, малому бизнесу и инфраструктурные займы. В 2025 году все такие возмещения составили 108,3 млрд ₽ — 26% процентных доходов по кредитам, которые группа держит у себя, и больше всей годовой прибыли; сколько из них приходится на ипотеку, отчётность не раскрывает. Это не подарок, а часть процентного дохода, из которого банк оплачивает собственное фондирование. Но это зависимость — с 1 января 2026 года Минфин снизил возмещение банкам по льготным ипотечным программам.
- Секьюритизация приносит комиссии. Сбер, ВТБ, Альфа-Банк и другие банки передают пулы ипотечных кредитов, под них выпускаются облигации с поручительством ДОМ.РФ, а за поручительство группа получает комиссию. По данным компании, на её облигации приходится 99,3% всех ипотечных облигаций в России.
Отрасль: ипотека оживает, льготы сужаются
Рынок жилья два года жил в режиме высоких ставок. В 2025 году банки выдали ипотеки на 4,45 трлн ₽ — на 8,9% меньше, чем годом ранее (данные Банка России). В 2026 году вслед за снижением ключевой ставки выдачи пошли вверх: за январь–май — 1,73 трлн ₽, на 45,8% больше, чем годом ранее, а рыночная ипотека по сумме выросла в 3,7 раза. Льготы при этом остаются опорой спроса: в июле на ипотеку с господдержкой пришлось 52% выдач — меньше всего с середины 2023 года.
Проектное финансирование растёт. К 1 июня 2026 года банки заключили с застройщиками договоры на 24 трлн ₽, из которых выбрано 10,7 трлн. На 30 июня счета эскроу покрывали 66% этого долга против 71% годом ранее: долг по стройке растёт быстрее денег дольщиков.
Главный вопрос для отрасли — льготная ипотека. С 1 февраля 2026 года семье можно оформить только один льготный кредит. С 1 октября, по данным РБК со ссылкой на Минфин, ставка по «Семейной ипотеке» стала зависеть от числа детей и региона: для семьи с одним ребёнком — 12% в Москве, Петербурге и их областях и 10% в остальных регионах; многодетным и при взносе от 50% сохраняется 6% и ниже. Если продажи новостроек замедлятся, счета эскроу будут наполняться медленнее, а риск застройщиков — расти. Для ДОМ.РФ это главный отраслевой риск.
Конкуренты
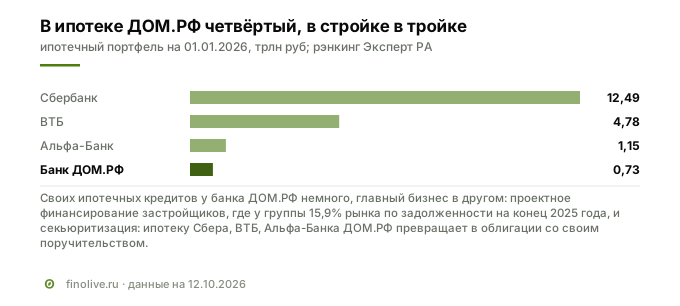
В розничной ипотеке ДОМ.РФ — нишевый игрок: по рэнкингу Эксперт РА банк выдал в 2025 году 170 млрд ₽ ипотеки, около 4% рынка, а по портфелю он четвёртый после Сбербанка, ВТБ и Альфа-Банка. В проектном финансировании позиция сильнее: группа входит в тройку крупнейших кредиторов застройщиков с 15,9% рынка по задолженности на конец 2025 года. В секьюритизации ипотеки ДОМ.РФ фактически единственный, и крупные банки здесь не конкуренты, а клиенты.
Прямого публичного аналога у ДОМ.РФ нет: это госкомпания с иммунитетом от банкротства, банком и функциями агента государства. Для облигаций сопоставимы другие крупнейшие заёмщики с наивысшим рейтингом — АЛРОСА, Россети, РусГидро, Газпром нефть; их выпуски использованы ниже для сравнения ставки.
Кто владеет и кто контролирует
89,9% акций принадлежит Российской Федерации, 10,1% — инвесторам на бирже. Акции ДОМ.РФ торгуются на Мосбирже с 20 ноября 2025 года: компания разместила их по 1 750 ₽ и привлекла 31,2 млрд ₽ за вычетом расходов. По данным годового отчёта, это первое IPO государственной компании финансового сектора за 18 лет. 9 октября 2026 года акция закрылась на 2 065 ₽ — на 18% выше цены размещения; капитализация на 12 октября — около 373 млрд ₽.
Контроль государства не ограничивается долей. Статус ДОМ.РФ закреплён законом 225-ФЗ: это единый институт развития в жилищной сфере, нормативы финансовой устойчивости компания рассчитывает по этому закону, а иммунитет от банкротства и включение в перечень стратегических предприятий агентства называют частью особого статуса. Государство докапитализировало компанию в 2022 году на 50 млрд ₽ и в 2023 году на 87 млрд. Эксперт РА прямо пишет, что полный государственный контроль сохранился и после IPO.
Отчётность группы публикуется в сокращённом виде: по правилам последних лет сведения о связанных сторонах и членах органов управления из неё изъяты. Аудитор — «Б1», мнение по полной отчётности за 2025 год без оговорок.
Ключевые лица и публичная история
Генеральный директор — Виталий Мутко. Наблюдательный совет возглавляет заместитель председателя правительства Марат Хуснуллин; в совете 11 человек, четверо из них независимые директора. Финансовый директор — Давид Овсепян, он же комментирует результаты.
Компания под санкциями с 2023 года: в мае 2023 года Великобритания внесла ПАО «ДОМ.РФ» в свой список. Дочерний банк в ноябре 2024 года попал в список SDN США с риском вторичных санкций, в июле 2026 года — в санкционный список ЕС. Головная компания, которая выпускает облигации, в списках США и ЕС не значится. По оценке Finolive, для российского инвестора, покупающего рублёвые облигации на Мосбирже, эти списки сами по себе препятствием не являются, но сужают круг зарубежных контрагентов группы.
В 2025 году банк ДОМ.РФ включён в перечень системно значимых, и в августе 2026 года Эксперт РА повысил его рейтинг до ruAAA.
Активы, стратегия и развитие
На 30 июня 2026 года активы группы — 6,83 трлн ₽, кредиты клиентам — 5,5 трлн. Около 60% активов — стройка и секьюритизированная ипотека: 2,2 трлн в корпоративно-строительном сегменте и 2,0 трлн в секьюритизации. У группы есть и непрофильные на первый взгляд активы: например, производство лифтов и другого инженерного оборудования: 32,5 млрд ₽ выручки в 2025 году против 18,4 млрд годом ранее при небольшой марже.
Стратегия, утверждённая в декабре 2025 года, обещает «удвоение бизнеса» к 2030 году: активы 10,3 трлн ₽, портфель проектного финансирования 2,6 трлн и 20% этого рынка, 5% рынка выдач ипотеки, рентабельность капитала выше 20%. Финансовые ориентиры стратегии — стоимость риска около 1%, достаточность капитала выше 12,5%, дивиденды не менее половины прибыли. Для облигационера важны последние три: они задают, сколько кредитного риска компания готова брать и сколько капитала оставлять внутри.
Что показало первое полугодие 2026 года
Чистая прибыль выросла на 46%, до 57,2 млрд ₽, рентабельность капитала — 23,8%. Компания объясняет рост развитием банковского и небанковского бизнеса: корпоративный кредитный портфель за полгода вырос на 11%, новые линии застройщикам — на 71%, до 707 млрд ₽.
За ростом прибыли стоит заметная деталь в отчёте о прибылях. Процентные доходы выросли на 6%, а процентные расходы не изменились — 341 млрд ₽ в обоих полугодиях, хотя кредитный портфель за год вырос на четверть. Отсюда чистый процентный доход +33%. Внутри расходов картина разная: проценты по средствам клиентов снизились на 21%, со 183 до 145 млрд ₽, а по ипотечным облигациям и средствам банков выросли. По оценке Finolive, подешевели прежде всего вклады и остатки клиентов — вслед за ключевой ставкой, которая в первом полугодии 2026 года была в среднем 15,2% против 20,9% годом ранее. Сама компания объясняет рост процентного дохода ростом портфеля и маржи (4,3% по итогам полугодия), а с ключевой ставкой его не связывает.
Есть и обратная сторона. Отчисления в резервы под кредитные убытки выросли на 71%, до 19,7 млрд ₽; вместе с переоценкой кредитов, которые учитываются по справедливой стоимости, — на 14%, и это компания называет консервативным подходом на фоне роста портфеля и замедления экономики. Стоимость риска — 0,7%, как и за весь 2025 год (в 2024 году — 0,5%). За восемь месяцев, по данным компании, отчисления остались на уровне прошлого года — около 28 млрд ₽. Резерв по кредитам застройщикам за полгода вырос с 3,0% до 3,7% портфеля, а доля проблемных кредитов в проектном финансировании, по данным Эксперт РА, за 2025 год выросла на 1 п.п., до 4%.
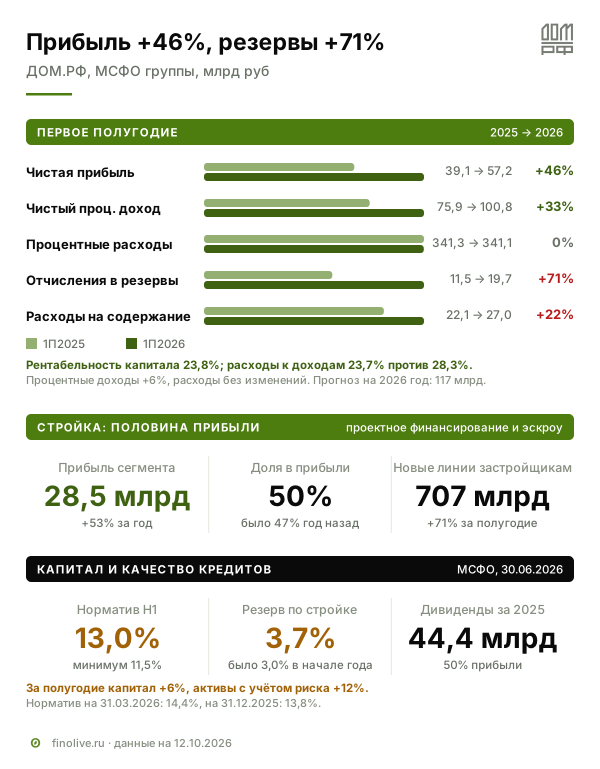
По прогнозу компании, прибыль за 2026 год вырастет более чем на 30%, до 117 млрд ₽. За восемь месяцев, по МСФО из пресс-релиза компании, заработано 77 млрд — на 40% больше, чем годом ранее.
Капитал: запас 1,5 пункта
Для кредитора финансовой компании главный показатель — капитал: сколько убытков компания может покрыть без угрозы обязательствам. ДОМ.РФ считает нормативы по закону 225-ФЗ, и норматив достаточности капитала Н1 на 30 июня — 13,0% при минимуме 11,5%. Запас — 1,5 п.п.; цель стратегии — выше 12,5%.
За полугодие запас уменьшился: на начало года норматив был 13,8%, на 31 марта — 14,4%. Капитал за шесть месяцев вырос на 6%, причём в основном за счёт субординированного долга — капитал первого уровня прибавил 2%. Активы с учётом риска выросли на 12%: портфель смещается от ипотеки к кредитам компаниям, у которых больше вес риска (корпоративный портфель +11%, розничный −11% после продажи ипотеки в секьюритизацию). Дивиденды за 2025 год — 44,4 млрд ₽, половина прибыли — объявлены в июне; около 40 млрд из них получает государство.
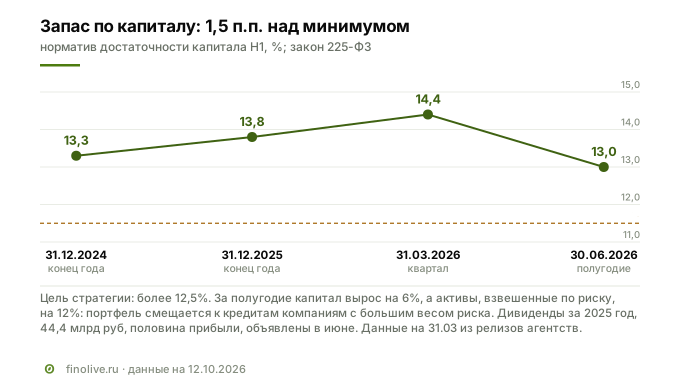
АКРА оценивает капитал как сильный: по расчёту агентства, уровень на 31 марта, когда норматив был 14,4%, позволял выдержать рост стоимости кредитного риска более чем на 4 п.п. Но динамика стоит внимания: при росте портфеля на четверть за год и выплате половины прибыли норматив будет зависеть от того, сколько прибыли компания оставит у себя.
Фондирование и долг
Обязательства ДОМ.РФ устроены не как у промышленной компании, и их нельзя читать через «долг к EBITDA». Больше половины — средства клиентов: 3,3 трлн ₽ на 30 июня, в том числе деньги на счетах эскроу (952 млрд). Ещё 2,29 трлн — выпущенные облигации, но около 80% из них — ипотечные облигации: их обслуживают платежи заёмщиков из пула, а ДОМ.РФ как поручитель выкупает дефолтные закладные. Обычные биржевые облигации группы — около 323 млрд ₽.
По данным Эксперт РА на июнь, до конца 2026 года по корпоративным облигациям группы предстоят погашения и оферты почти на 386 млрд ₽, из них у внешних инвесторов — около 195 млрд; агентство оценивает возможности рефинансирования как высокие. Ближайшее крупное погашение — 18 октября, за три дня до размещения нового выпуска: флоатер 002P-05 на 101 млрд ₽.
Что говорят агентства
У ДОМ.РФ два рейтинга, оба наивысшие: AAA(RU) от АКРА (подтверждён 3 июля 2026 года) и ruAAA от Эксперт РА (18 июня), прогнозы стабильные. Оба агентства ставят на первое место поддержку государства, хотя Эксперт РА называет основой рейтинга и высокую собственную кредитоспособность. Собственную оценку АКРА даёт на уровне «aa», Эксперт РА — ruAA, на две ступени ниже наивысшей; разницу добавляет поддержка контролирующего акционера, которую АКРА называет очень вероятной из-за «исключительной значимости» компании.
Расходятся агентства в деталях. Эксперт РА в июне 2026 года оценил собственную кредитоспособность компании в ruAA — годом ранее оценка была ruAA− — и отмечает, что на конец 2025 года эскроу покрывали 96% выбранного долга по стройке компании. АКРА называет сдерживающим фактором как раз стройку — существенный объём кредитов строительным компаниям, а для дочернего банка в сентябре 2026 года ожидает роста доли заёмщиков в уязвимом финансовом положении на горизонте 12–18 месяцев.
Оба агентства упоминают и распоряжение правительства № 3391-р от 21 ноября 2025 года: АКРА называет его дополнительным механизмом безусловной поддержки, Эксперт РА — частью безотзывных государственных гарантий по облигациям. Распоряжение касается облигаций ДОМ.РФ, его ипотечного агента и СОПФ, выпущенных после 1 сентября 2025 года, — а значит, и 002P-11. Если компания уведомит о предстоящем существенном нарушении условий по таким облигациям, Минфин не позднее 30 дней должен профинансировать господдержку в объёме их номинальной стоимости. Юридически это не государственная гарантия, а поручение правительства Минфину в рамках бюджетного законодательства, но, по оценке Finolive, для держателя облигаций это главный довод в пользу выпуска. Отдельного рейтинга у 002P-11 на 12 октября нет; прежние выпуски компании АКРА рейтинговала отдельно.
Зачем компании деньги
Цель займа ДОМ.РФ не называет. Видны два вероятных направления. Первое — рефинансирование: 18 октября погашается 002P-05 на 101 млрд ₽, и новый выпуск от 20 млрд закроет часть этой суммы. Второе — рост: корпоративный портфель за полгода вырос на 11%, а стратегия предполагает рост проектного финансирования до 2,6 трлн ₽ к 2030 году. Плавающая ставка выпуска соответствует тому, как устроены активы: кредиты застройщикам тоже следуют за рынком ставок.
С чем сравнивать ставку
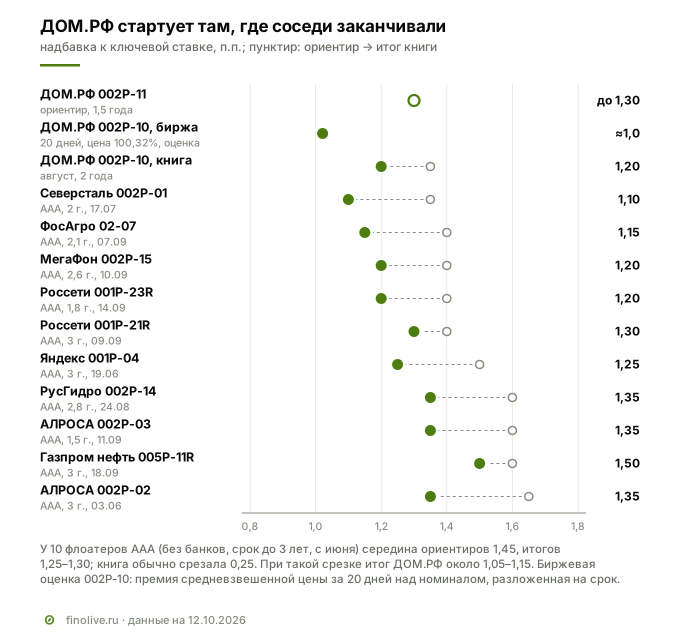
Самый близкий ориентир — собственный выпуск ДОМ.РФ. В августе 002P-10 на два года собрал заявки с ориентиром «не выше 1,35 п.п.» и разместился под ключевую ставку плюс 1,2 п.п.; объём вырос с 20 до 50 млрд ₽. На бирже он торгуется выше номинала: за последние 20 торговых дней до 9 октября средневзвешенная цена — 100,32%. По оценке Finolive, это означает, что рынок готов получать по нему около ключевой ставки плюс 1,0 п.п. Новый выпуск предлагает до 1,3 — надбавка к собственной бумаге около 0,3 п.п. Если книга срежет ориентир так же, как у 002P-10 (на 0,15) или у июньского 002P-09 (на 0,2), от неё почти ничего не останется.
С соседями по рейтингу картина другая: ДОМ.РФ стартует ниже всех. Десять флоатеров компаний с рейтингом AAA, размещённых с июня, начинали книги с ориентиров от 1,35 до 1,65 п.п. АЛРОСА в сентябре на те же полтора года стартовала с 1,6 и закрылась на 1,35, Россети на 1,8 года — с 1,4 на 1,2. У ДОМ.РФ стартовая точка — 1,3, то есть уже там, где соседи заканчивали. После обычной для этого рынка срезки итог окажется около 1,05–1,15 — у нижней границы итогов соседей. Рынок ставит ДОМ.РФ ближе к государству, чем к другим компаниям с тем же рейтингом.
| Выпуск | Срок | Ориентир → итог, п.п. к ключевой ставке |
|---|---|---|
| АЛРОСА 002Р-02, июнь | 3 года | 1,65 → 1,35 |
| ЯНДЕКС 001Р-04, июнь | 3 года | 1,5 → 1,25 |
| Северсталь 002Р-01, июль | 2 года | 1,35 → 1,1 |
| РусГидро БО-002Р-14, август | 2,8 года | 1,6 → 1,35 |
| ФосАгро БО-02-07, сентябрь | 2,1 года | 1,4 → 1,15 |
| Россети 001P-21R, сентябрь | 3 года | 1,4 → 1,3 |
| МегаФон БО-002Р-15, сентябрь | 2,6 года | 1,4 → 1,2 |
| АЛРОСА 002Р-03, сентябрь | 1,5 года | 1,6 → 1,35 |
| Россети 001P-23R, сентябрь | 1,8 года | 1,4 → 1,2 |
| Газпром нефть 005Р-11R, сентябрь | 3 года | 1,6 → 1,5 |
| ДОМ.РФ 002P-10, август | 2 года | 1,35 → 1,2 |
| ДОМ.РФ 002P-11, ориентир | 1,5 года | не выше 1,3 |
Выборка задана правилом: флоатеры к ключевой ставке, размещённые с июня по 9 октября 2026 года, у которых все рейтинги эмитента AAA, срок до трёх лет, без банков и без компаний группы ДОМ.РФ, с известными ориентиром и итогом книги. Таких десять: середина их ориентиров — 1,45 п.п., середина итогов — 1,25–1,30, книга обычно срезала около 0,25. Итоги и сроки сверены с Мосбиржей.
Флоатер или фикс
Флоатер выигрывает, если ставка остаётся высокой, и проигрывает фиксированному купону, если она быстро снижается. Сравнить можно с ОФЗ на тот же срок. На 9 октября кривая государственных облигаций Мосбиржи даёт на полтора года 14,6% эффективной доходности. В той же шкале, что купон флоатера, — с выплатой раз в 30 дней — это около 13,6% годовых.
Флоатер с надбавкой 1,3 п.п. догонит ОФЗ, если ключевая ставка за полтора года будет в среднем выше 12,3%. Если сентябрьский опрос аналитиков, который проводит Банк России, разложить на плавное снижение ставки, средняя за срок выпуска получается около 12,2% — почти ровно на этом пороге. По июльскому базовому прогнозу регулятора — около 11,5%. Если же книга срежет надбавку до 1,1 п.п., порог поднимется до 12,5%. Если ставка останется на 14%, купон флоатера — 15,3%, на 1,7 п.п. выше ОФЗ в той же шкале. Иначе говоря, флоатер — ставка на то, что ключевая будет снижаться не быстрее, чем ждут аналитики. Новый среднесрочный прогноз Банк России опубликует 23 октября.
Пример. 100 000 ₽ — это 100 облигаций. При ставке 14% и надбавке 1,3 п.п. купон за 30 дней — около 1 258 ₽, после НДФЛ 13% — около 1 094 ₽. Если ставка снизится на 1 п.п., купон за период уменьшится до 1 175 ₽ до налога. Цена при этом почти не изменится — в этом главное отличие флоатера от фиксированного купона.
Что говорит в пользу выпуска
- Наивысший рейтинг с понятной опорой. AAA у обоих агентств; государство владеет 89,9%, докапитализировало компанию дважды за последние четыре года, а закон даёт ей иммунитет от банкротства.
- Поддержка, прописанная в документе. Распоряжение 3391-р поручает Минфину профинансировать поддержку в объёме номинала облигаций ДОМ.РФ, выпущенных после 1 сентября 2025 года, если компания предупредит о предстоящем нарушении по ним.
- Сильный заработок. Прибыль за полугодие +46%, рентабельность капитала 23,8%, расходы к доходам 23,7%.
- Небольшая надбавка к своим бумагам. Ориентир до 1,3 п.п. против примерно 1,0, которые рынок сейчас просит по собственному 002P-10.
- Удобная механика. Купон каждые 30 дней, без статуса квалифицированного инвестора, цена флоатера слабо зависит от решений Банка России.
Риски
- Финансовые. Запас по капиталу — 1,5 п.п. над минимумом, и за полгода он уменьшился: активы с учётом риска растут быстрее капитала, а половина прибыли уходит в дивиденды. Резерв по кредитам застройщикам за полгода вырос с 3,0% до 3,7%.
- Рыночные. Купон снизится вместе с ключевой ставкой: при консенсус-прогнозе аналитиков флоатер и ОФЗ на тот же срок дают примерно одинаково, а при срезке надбавки в книге ОФЗ — немного больше. Надбавка ниже, чем у соседей с тем же рейтингом. Ближайшее решение Банка России — через два дня после размещения.
- Отраслевые. Половина прибыли зависит от стройки. Если продажи новостроек замедлятся после изменения «Семейной ипотеки», эскроу будут наполняться медленнее, а проблемных застройщиков станет больше; резерв по ним уже вырос с 3,0% до 3,7%.
- Регуляторные. Доходы зависят от господдержки: возмещения по льготным программам в 2025 году превысили годовую прибыль, а с 2026 года Минфин снизил возмещение по ипотечным программам. Дочерний банк — в санкционных списках США и ЕС, головная компания — Великобритании.
Красные флаги: что смотреть в следующих отчётах
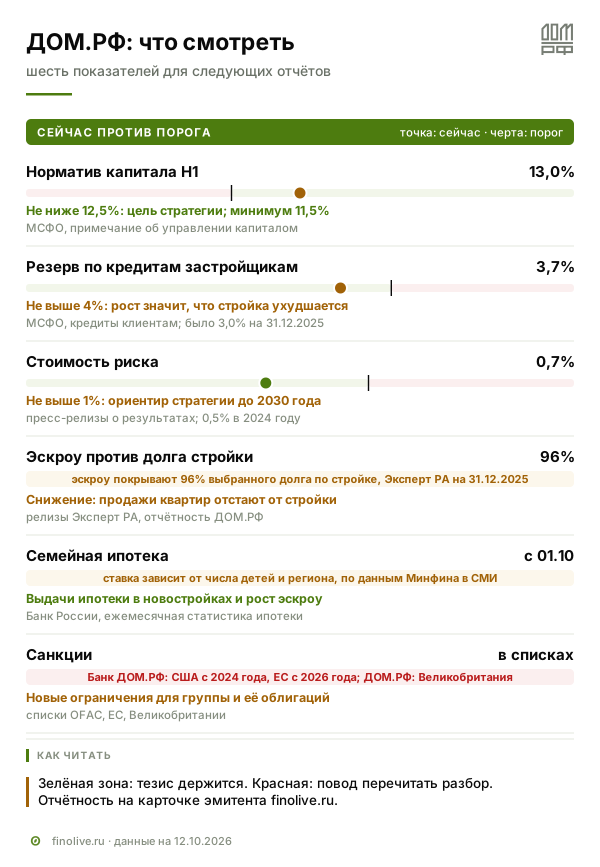
Явных красных флагов нет: просрочек по облигациям, судов, оговорок аудитора не видно. Есть показатели, по которым стоит проверять тезис в отчётности за девять месяцев и за год; отчётность собрана на карточке эмитента.
| Метрика | Где смотреть | Сейчас | На что смотреть |
|---|---|---|---|
| Норматив капитала Н1 | МСФО, примечание об управлении капиталом | 13,0% | не ниже 12,5% — цели стратегии; минимум 11,5% |
| Резерв по кредитам застройщикам | МСФО, кредиты клиентам | 3,7% | рост выше 4% — ухудшение в стройке |
| Стоимость риска | пресс-релизы о результатах | 0,7% | не выше 1% — ориентира стратегии |
| Покрытие долга стройки эскроу | релизы Эксперт РА | 96% на конец 2025 года (по рынку 66% на 30.06.2026) | снижение — продажи отстают от стройки |
| «Семейная ипотека» | статистика Банка России | новые условия с 1 октября | выдачи в новостройках и приток на эскроу |
| Санкции | списки OFAC, ЕС, Великобритании | банк в списках США и ЕС | новые ограничения для группы |
Итог
ДОМ.РФ — банк при жилищной стройке с государством за спиной. Половину прибыли дают кредиты застройщикам, которые дёшево фондируются деньгами дольщиков на эскроу, и прибыль растёт быстро — в том числе потому, что подешевели средства клиентов. Рейтинг AAA держится прежде всего на поддержке государства, и для новых облигаций она прописана распоряжением правительства; собственные метрики сильны, но запас по капиталу небольшой, а резерв по стройке растёт. Ориентир ниже, чем стартовали соседи с тем же рейтингом, и после обычной срезки окажется у нижней границы их итогов; к собственному 002P-10 на бирже надбавка около 0,3 п.п. Итог для инвестора больше всего зависит от того, как быстро будет снижаться ключевая ставка.
Кому подойдёт. Тем, кто хочет держать деньги у заёмщика наивысшего рейтинга полтора года, получать купон каждый месяц и не зависеть от колебаний цены. Тем, кто считает, что ключевая ставка будет снижаться медленнее, чем ждут аналитики.
Кому не подойдёт. Тем, кто ждёт быстрого снижения ставки: тогда выгоднее зафиксировать доходность в ОФЗ или в облигациях с постоянным купоном. Тем, кто ищет надбавку за риск: ДОМ.РФ платит меньше большинства заёмщиков с тем же рейтингом. Тем, для кого санкционные списки контрагента — ограничение.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Сколько платит облигация ДОМ.РФ 002P-11?
Купон равен ключевой ставке Банка России плюс надбавка не выше 1,3 п.п.; итоговую надбавку определит сбор заявок 16 октября. При ставке 14% это до 15,3% годовых, около 12,58 ₽ на облигацию каждые 30 дней. Если ставка изменится, купон изменится вместе с ней.
Почему у ДОМ.РФ наивысший рейтинг?
Прежде всего поддержкой государства: оно владеет 89,9% акций, закон 225-ФЗ даёт компании особый статус и иммунитет от банкротства, а в 2022–2023 годах государство дважды пополняло её капитал. По облигациям, выпущенным после 1 сентября 2025 года, включая 002P-11, распоряжение правительства № 3391-р поручает Минфину профинансировать поддержку в объёме номинала, если компания предупредит о предстоящем нарушении. Собственную надёжность компании АКРА и Эксперт РА оценивают на две ступени ниже — «aa» и ruAA.
На чём зарабатывает ДОМ.РФ?
Половину прибыли за первое полугодие 2026 года дали кредиты застройщикам. Деньги покупателей квартир до сдачи дома лежат на счетах эскроу в банке ДОМ.РФ, это дешёвый источник фондирования, поэтому и кредит застройщику дешевле ключевой ставки. Остальное — ценные бумаги, секьюритизация ипотеки, корпоративные кредиты, земля и арендное жильё.
Что выгоднее: флоатер ДОМ.РФ или ОФЗ?
Зависит от ключевой ставки. ОФЗ на полтора года дают около 14,6% эффективной доходности, или около 13,6% в пересчёте на купон раз в 30 дней. Флоатер с надбавкой 1,3 п.п. догонит их, если средняя ключевая ставка за срок будет выше 12,3%; по опросу аналитиков Банка России выходит около 12,2%. Если ставка останется на 14%, флоатер даст 15,3% купона.
Влияют ли санкции на облигации ДОМ.РФ?
Головная компания, которая выпускает облигации, находится в санкционном списке Великобритании с 2023 года; дочерний банк — в списках США и ЕС. По оценке Finolive, для держателя рублёвой облигации внутри России прямых ограничений это не создаёт, но сужает круг контрагентов группы за рубежом.
Смежные материалы
- Облигации АЛРОСА 002Р-03: флоатер AAA на полтора года — ближайший сосед по сроку и рейтингу, итог книги 1,35 п.п.
- СОПФ ДОМ.РФ 17: инфраструктурные облигации группы — другая часть группы ДОМ.РФ на облигационном рынке.
- Cloud.ru 001P-02: флоатер или фикс — как сравнивать плавающий купон с фиксированным при разных путях ставки.
- Виды доходности облигаций — чем купон отличается от эффективной доходности.
Данные на 12 октября 2026 года: МСФО группы ДОМ.РФ за первое полугодие 2026 года, 2025 и 2024 годы, годовой отчёт за 2025 год, пресс-релизы компании о результатах за 6 и 8 месяцев 2026 года и о стратегии, распоряжение правительства № 3391-р от 21.11.2025, релизы АКРА (03.07.2026, 18.09.2026) и Эксперт РА (18.06.2026, 26.08.2026), рэнкинг Эксперт РА по ипотеке, Банк России, Московская биржа, РБК, санкционные списки США, ЕС и Великобритании. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.