Размещение облигаций Борец Капитал 001Р-08 и 001Р-06: компания у государства, а ориентир на 5 п.п. выше ОФЗ
Борец Капитал, компания для займов крупнейшего в России производителя погружных насосов для нефтяных скважин, размещает два выпуска на 2 млрд ₽: фикс 001Р-08 с ориентиром доходности не выше двухлетних ОФЗ плюс 5 п.п. (по кривой на 26 октября купон около 18,4%) и флоатер 001Р-06 под ключевую ставку плюс не больше 4 п.п., купон раз в 30 дней, срок около двух лет. С апреля 2025 года поручитель ПК «Борец» принадлежит государству, но агентства оценивают его на A− без учёта господдержки. Разбор бизнеса, национализации, технического дефолта 2025 года, отчётности и ставки против своих бумаг, соседей и ОФЗ.
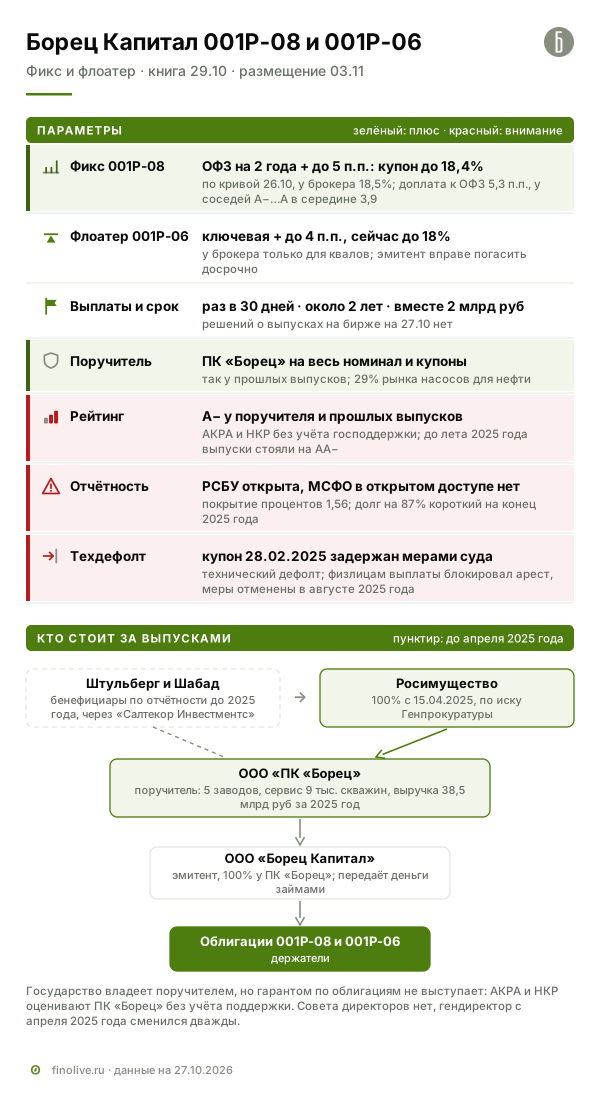
Борец Капитал, компания для займов группы «Борец», размещает два выпуска облигаций. У фикса 001Р-08 ориентир задан формулой: доходность не выше двухлетней точки кривой ОФЗ плюс 5 п.п. По кривой на 26 октября это купон не выше примерно 18,4% годовых, или 19,99% эффективной доходности. Брокер, который ведёт сбор заявок, показывает 18,5%, так формула выглядела по кривой 20 октября. Флоатер 001Р-06 платит ключевую ставку плюс не больше 4 п.п., при ключевой 14% это до 18%. Флоатером называют облигацию, купон которой пересчитывается вслед за ориентиром, здесь за ключевой ставкой Банка России. Купон по обоим выпускам платят раз в 30 дней, срок около двух лет, вместе компания хочет занять 2 млрд ₽. Книга заявок 29 октября, размещение 3 ноября.
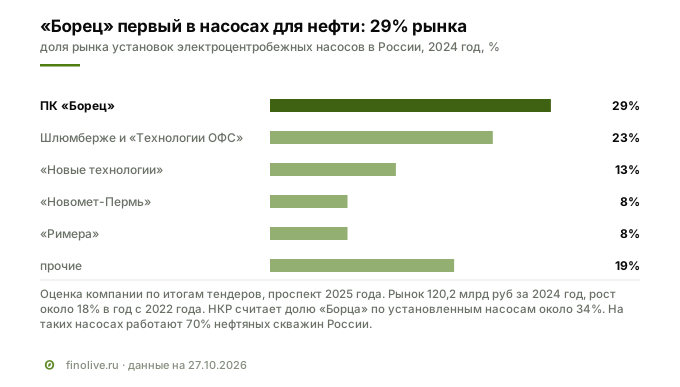
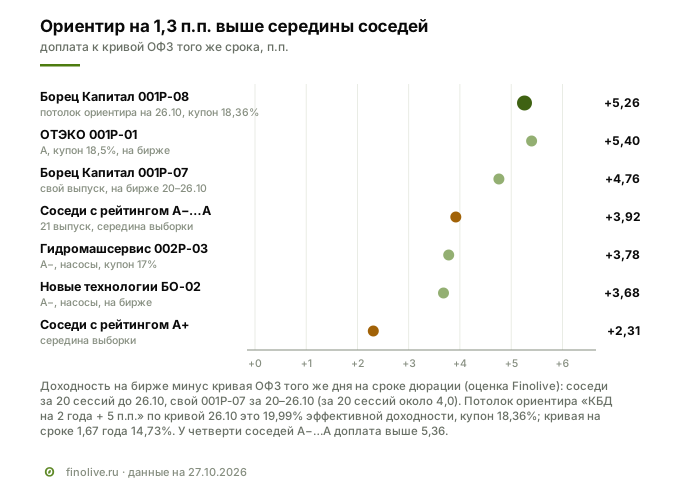
За выпусками стоит ООО «ПК «Борец», крупнейший в России производитель погружных насосов для нефтяных скважин. По оценке компании, на него приходится 29% рынка. По облигациям отвечает именно он, поручительством. С 15 апреля 2025 года его единственный участник Российская Федерация в лице Росимущества, компанию изъяли в доход государства по иску Генпрокуратуры. После этого агентства впервые оценили сам ПК «Борец», на уровне A−, и до этого же уровня понизили выпуски, стоявшие на AA−. Господдержку в оценку не включает ни АКРА, ни НКР. Ориентир фикса на 5,3 п.п. выше кривой ОФЗ того же срока, а у ликвидных облигаций компаний с рейтингом от A− до A в середине выборки эта доплата 3,9 п.п.
Разбор отвечает на три вопроса. Что за бизнес стоит за выпусками и почему спрос на насосы мало зависит от бурения. Что изменила национализация и откуда в 2025 году взялся технический дефолт. И сколько инвестор получает за этот набор рисков против своих же бумаг «Борца», соседей и ОФЗ.
Параметры выпусков
| Параметр | 001Р-08 (фикс) | 001Р-06 (флоатер) |
|---|---|---|
| Купон | доходность не выше КБД на 2 года + 5 п.п.; по кривой 26.10 купон до ~18,4% (19,99% эффективной), у брокера 18,5%; итог определит книга | ключевая ставка + не больше 4 п.п.; при ключевой 14% это 18% |
| Выплаты | раз в 30 дней | раз в 30 дней |
| Срок | около 2 лет (Интерфакс, брокер) | около 2 лет; эмитент вправе погасить выпуск досрочно |
| Объём | вместе 2 млрд ₽ (по данным Интерфакса) | зарегистрировано 2 млн бумаг по 1 000 ₽ |
| Доступ | у брокера без ограничения для квалифицированных | у брокера только для квалифицированных инвесторов |
| Книга / размещение | 29 октября / 3 ноября 2026 года | 29 октября / 3 ноября 2026 года |
| Рейтинг | у новых выпусков пока нет; у поручителя и прошлых выпусков A−(RU) от АКРА и A−.ru от НКР | то же |
| Обеспечение | у прошлых выпусков поручительство ООО «ПК «Борец» на номинал и купоны | то же |
КБД, кривая бескупонной доходности, показывает доходность ОФЗ на каждом сроке. Выпуск 001Р-06 зарегистрирован на бирже ещё 4 марта 2026 года, вместе с 001Р-05, но тогда его не разместили. Выпуска 001Р-08 в списке биржи на 26 октября нет, решения о выпуске и условий размещения нет ни по одному из двух. Срок около двух лет известен по данным Интерфакса и брокера, а поручитель и отсутствие оферты взяты по аналогии с выпусками 001Р-03, 001Р-05 и 001Р-07 и подлежат проверке, когда документы появятся.
Чем зарабатывает «Борец»
Основной продукт компании называется УЭЦН, установка электроцентробежного насоса. Это колонна из насоса, двигателя и кабеля, которую опускают в скважину, чтобы поднимать нефть, когда пласт уже не выталкивает её сам. В России так работает большинство нефтяных скважин, в 2024 году УЭЦН стояли на 70% действующего фонда, 113 тыс. скважин из 161 тыс. «Борец» выпускает около 12 тыс. таких установок в год, по всему миру работает больше 44 тыс. его систем, а в России компания обслуживает около 9 тыс. скважин.
Деньги приходят двумя потоками. Первый поток составляет продажа оборудования нефтяникам. Второй дают прокат и сервис, когда компания сдаёт установку в аренду, ставит её в скважину и обслуживает, а заказчик платит за работу оборудования, а не за покупку. Доли двух потоков в выручке в проспекте 2025 года не раскрыты. Прокатный парк на конец 2024 года стоил 17,1 млрд ₽ по первоначальной стоимости и 9,7 млрд ₽ за вычетом амортизации.
Главное свойство этого бизнеса компания описывает сама. Насос в скважине изнашивается, и, как сказано в проспекте, «за жизненный цикл скважины в ней происходит замена оборудования около 10 раз». Поэтому закупки насосов у нефтяников «относятся к операционным (а не к капитальным) затратам». Скважина, которая уже добывает, требует новый насос независимо от того, бурит ли компания новые. Это делает спрос устойчивее, чем у буровиков, хотя полностью от добычи не отвязывает (подробнее в разделе об отрасли).
Компания вертикально интегрирована. По данным НКР, около 80% комплектующих она делает сама. Насосы, двигатели, кабель и станции управления выпускают пять заводов в разных регионах. Это объясняет высокую маржу. Рентабельность по EBITDA, то есть по операционной прибыли до амортизации, в 2024 году составила 35,8% по РСБУ. По МСФО НКР оценивает рентабельность по OIBDA (тот же смысл, операционная прибыль до амортизации) в среднем в 32% за 2024–2025 годы.
Кто платит
Клиенты «Борца» это все крупные нефтяные компании России. Проспект называет контракты «со всеми ведущими нефтяными компаниями России» и отдельно указывает, что ни один покупатель не даёт 10% выручки. Риск одного крупного клиента здесь невелик, а риск одной отрасли полный, и НКР называет концентрацию на компаниях нефтяного сектора фактором, который сдерживает оценку бизнеса.
Среди должников картина другая. Крупнейший дебитор на середину 2025 года GALP Trading FZCO из Дубая, 3,7 млрд ₽, или 23% дебиторской задолженности, в 2023 году на первом месте была другая дубайская компания, Levare International FZCO. Кто стоит за ними, проспект не раскрывает и указывает только, что они не подконтрольны владельцу поручителя. Из нефтяников по имени названы «Сургутнефтегаз» и «Славнефть-Мегионнефтегаз», по 3–4% дебиторской задолженности.
Портфель заключённых контрактов на конец 2024 года составлял 83,7 млрд ₽, на 14,5% меньше, чем годом раньше. В 2026 году, по данным НКР, компания подписала с крупнейшими нефтяниками новые долгосрочные контракты на поставку и обслуживание. Причинами позитивного прогноза агентство назвало стабилизацию контрактной базы и улучшение структуры долга.
Экспорт невелик и сокращается. На дату проспекта компания продаёт продукцию «только на территории Российской Федерации и в странах СНГ», в 2024 году экспортная выручка упала на 26,55%. Ещё в первом полугодии 2022 года иностранные заказчики давали группе 46% выручки, но тогда в её периметр входили заводы и клиенты за рубежом. Нынешний ПК «Борец» работает в основном на российский рынок.
Отрасль: добыча стоит, рынок насосов рос
Рынок УЭЦН в России компания оценивает в 120,2 млрд ₽ за 2024 год. За 2022–2024 годы он рос примерно на 18% в год, и выручка «Борца» по РСБУ росла так же, на 18,3% в год, с 28,3 до 39,7 млрд ₽. Горизонтальные скважины в 2024 году дали две трети проходки.
Сама добыча нефти не растёт. По данным Минэкономразвития, в 2025 году добыли 511,4 млн т против 516 млн т годом раньше, прогноз на 2026 год тоже 511 млн т. НКР называет главным риском бизнес-профиля компании долгий период низких цен на нефть, добровольные ограничения добычи ведущими производителями и, как следствие, менее интенсивную эксплуатацию скважин. Скважина, которую нефтяник временно останавливает, насос не изнашивает. По словам самой компании, ограничения ОПЕК+ в 2022–2024 годах её выручку не затронули.
В 2025 году, после роста в 2023 и 2024 годах, выручка «Борца» снизилась на 3,1%, до 38,5 млрд ₽. АКРА в допущениях закладывает рост выручки не меньше чем на 8% в год в 2026–2028 годах, а рентабельность ждёт ниже 30% в 2026–2027 годах из-за низкомаржинальной перепродажи оборудования в роли единого поставщика для нефтяника. НКР ждёт рентабельность по OIBDA около 27% в 2026 году.
Кто владеет и кто управляет
До 2025 года ПК «Борец» принадлежал международной компании «Салтекор Инвестментс» (99,99%), а конечными бенефициарами в отчётности названы Грегори Штульберг и Марк Шабад. Ещё раньше головная компания группы была зарегистрирована в Дубае. В 2023 году её решили перевести в специальный административный район в Калининградской области, и, по версии Генпрокуратуры, согласования сделки ни ФАС, ни правительство не получали.
5 февраля 2025 года Генпрокуратура подала иск о взыскании компании в доход государства. В конце марта Арбитражный суд Калининградской области его удовлетворил, 15 апреля в ЕГРЮЛ записали нового участника, Российскую Федерацию в лице Росимущества со 100%, а 25 июня апелляция оставила решение в силе. С тех пор цепочка короткая. Росимущество владеет 100% ПК «Борец», а он владеет 100% эмитента. В ГИР БО, государственном ресурсе бухгалтерской отчётности ФНС, форма собственности сменилась с «собственности иностранных юридических лиц» на «федеральную собственность».
Государство в роли владельца здесь не означает государственную гарантию. Росимущество не поручитель по облигациям, а агентства не закладывают в рейтинг его поддержку. У АКРА в релизе 2025 года стоит «Поддержка: отсутствует», а рейтинг 2026 года равен собственной оценке компании. НКР пишет, что «не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров». Сообщений о планах продать «Борец» на 27 октября найти не удалось. В 2026 году Росимущество уже продаёт часть изъятых в казну компаний, в июне, по данным Интерфакса, продана группа «Южуралзолото», поэтому смена владельца остаётся возможной.
С управлением сложнее, чем с владельцем. Генеральный директор ПК «Борец» с апреля 2025 года менялся дважды. Александра Оксмана в апреле 2025 года сменил Александр Балашов, а с весны 2026 года документы компании подписывает А. М. Рахматуллин. Совета директоров у компании нет, его устав не предусматривает. НКР называет «отсутствие ключевых элементов корпоративного управления в виде совета директоров и профильных комитетов» слабым местом, а формализацию управления одним из условий для повышения рейтинга. Эмитентом с 2022 года руководит Виктор Дедковский.
История и активы
Компания ведёт историю от московского завода «Борец», бывшего Бутырского машиностроительного завода Густава Листа, основанного в 1897 году. В 1952 году этот завод первым в стране наладил серийный выпуск погружных центробежных насосов для нефти. Нынешнее юрлицо создано в 2001 году, а производство собиралось покупками и стройкой. В 2002 году купили Лебедянский машиностроительный завод (Липецкая область), в 2006 году «Лысьванефтемаш» в Пермском крае, в 2014 году построили «Осколнефтемаш» в Старом Осколе.
Сейчас у компании пять заводов. В Лебедяни делают насосы, в Старом Осколе ступени насосов сложной формы, в Лысьве погружные двигатели, в Кургане кабель, в Москве станции управления. Сервисные базы работают в Нефтеюганске, Муравленко, Нижневартовске и Бузулуке. В России у компании больше 5 700 сотрудников.
Долговая история тоже длинная. В 2017 году группа вышла на рынок еврооблигаций, а в 2022–2023 годах долг заместили российскими облигациями ЗО-2026 на 254,1 млн долларов, 17 сентября 2026 года они погашены. В 2023 году эмитент разместил первые рублёвые выпуски, 001Р-01 на 13 млрд ₽ и 001Р-02 на 8 млрд ₽. Оба тоже погашены, в ноябре 2025 года и в марте 2026 года. Сейчас в обращении четыре выпуска на 12,7 млрд ₽, ближайшее погашение приходится на 001Р-04 (5 млрд ₽, ноябрь 2027 года).
Технический дефолт 2025 года
Иск Генпрокуратуры задел облигации напрямую, и сработали два механизма. Сначала суд 5 февраля 2025 года ввёл обеспечительные меры, которые распространились на эмитента, и купон по выпуску 001Р-02 с датой 28 февраля, 18,87 ₽ на облигацию или около 151 млн ₽ на выпуск, в срок не ушёл. 5 марта биржа объявила, что с 6 марта исключает все три выпуска «Борца» из индексов «в связи с техническим дефолтом при выплате купонного дохода». Техническим дефолтом называют просрочку, которую эмитент закрывает в короткий срок, когда деньги у него есть.
В начале марта, после изменения мер, эмитент перевёл деньги в депозитарий. Тут сработал второй механизм. По данным Коммерсанта, профессиональные участники купон получили, а физические лица нет, потому что средства в депозитарии арестовал судебный пристав. Для физлиц задержка затронула не один купон, источник издания в брокерской компании рассказывал, что не поступили и мартовские купоны по другим выпускам. Финам оценивал долю физлиц в облигациях компании примерно в 5,7%. Обеспечительные меры полностью отменил апелляционный суд 5 августа 2025 года, а в проспекте, утверждённом 27 августа, эмитент указал, что все наступившие обязательства по ценным бумагам исполнены надлежащим образом. Выпуски 001Р-01, 001Р-02 и ЗО-2026 потом погашены полностью.
Урок для держателя состоит не в том, что у компании не хватило денег. Платёж по облигации может остановить юридический спор вокруг собственника, даже когда бизнес работает.
Кто отвечает по облигациям
Борец Капитал не ведёт собственного бизнеса. Это компания, созданная в 2022 году «для целей рефинансирования долговых обязательств и финансирования потребностей Поручителя», она занимает на бирже и передаёт деньги ПК «Борец» займами. В 2025 году её выручка составила 1 млн ₽. Платить по облигациям в итоге будет ПК «Борец».
У прошлых выпусков это закреплено поручительством. ПК «Борец» отвечает на сумму всего номинала и всех купонов и платит, если эмитент не выплатил купон или долг при погашении. Поручительство действует год после срока исполнения обязательств. Требование к поручителю подаётся письменно, и у физического лица подпись на нём заверяет нотариус. Ковенантов, которые давали бы держателям право досрочно предъявить облигации, например при смене владельца, в решениях о выпусках 001Р-05 и 001Р-07 нет.
Отчётность поручителя открыта по РСБУ. Консолидированную МСФО компания, по данным агентств, начала готовить в 2026 году, оба агентства по ней работали, но в открытом доступе её найти не удалось. Отчётность по РСБУ охватывает почти всю российскую группу, потому что ПК «Борец» заключает контракты с клиентами сам и поручает работу дочерним заводам по подряду.
Что показала отчётность
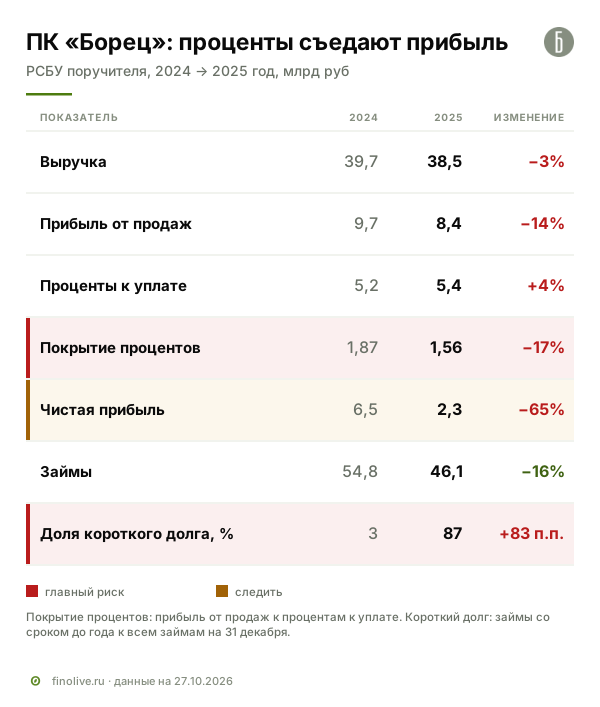
Последний полный год по РСБУ показывает бизнес, который зарабатывает, но всё больше отдаёт банкам и держателям облигаций. Прибыль от продаж снизилась с 9,7 до 8,4 млрд ₽ вслед за выручкой. Проценты к уплате выросли с 3,3 млрд ₽ в 2023 году до 5,4 млрд ₽ в 2025 году, на 63% за два года, основная прибавка пришлась на 2024 год. В итоге прибыль от продаж покрывает проценты 1,56 раза против 1,87 годом раньше, а чистая прибыль упала с 6,5 до 2,3 млрд ₽.
Операционный денежный поток по РСБУ отрицательный три года подряд, −1,7 млрд ₽ в 2023 году, −2,7 млрд ₽ в 2024 году и −1,6 млрд ₽ в 2025 году. По российским стандартам в него входят уплаченные проценты, в 2025 году их было 5,5 млрд ₽, и без них поток был бы около +3,9 млрд ₽. Агентства отрицательный свободный денежный поток объясняют ростом вложений и оборотного капитала, НКР отдельно указывает на рост дебиторской задолженности и запасов при росте продаж. Вложения в оборудование у компании крупные, в 2024 году она вложила в машины и оборудование около 10 млрд ₽, и почти всё в том же году поступило в основные средства и прокатный парк.
Долг за 2025 год снизился с 54,8 до 46,1 млрд ₽, но стал коротким. На 31 декабря 2025 года 86,6% займов, 39,9 млрд ₽, нужно было вернуть в течение года, а денег на счетах было 0,7 млрд ₽. В этом нет загадки. В 2026 году подошли к погашению 001Р-01 на 13 млрд ₽ и долларовые ЗО-2026, и оба выпуска компания погасила, в том числе новыми облигациями (001Р-05 на 2,5 млрд ₽ в марте и 001Р-07 на 4,2 млрд ₽ в июне) и банковскими кредитами. В июле АКРА писало, что часть средств компания планирует привлечь новым синдицированным кредитом. НКР ожидает, что к концу 2026 года доля короткого долга снизится примерно до 14%. Проверить это можно будет по годовой отчётности за 2026 год.
Ещё одна статья баланса требует внимания. На конец 2024 года ПК «Борец» выдал займов «прочим связанным сторонам» на 25,7 млрд ₽, часть из них в валюте. Заёмщиков компания не называет, после смены владельца круг связанных сторон изменился, и что стало с этими требованиями, отчётность не говорит. Долгосрочные финансовые вложения, куда входят доли в дочерних компаниях и выданные займы, за 2025 год сократились с 51,0 до 44,5 млрд ₽. Проценты к получению составили 1,5 млрд ₽, против 5,4 млрд ₽ к уплате.
Что говорят агентства
АКРА подтвердило рейтинг ПК «Борец» на уровне A−(RU) со стабильным прогнозом 9 июля 2026 года, НКР 26 августа 2026 года подтвердило A−.ru и улучшило прогноз до позитивного. Рейтинги выпусков Борец Капитал приравнены к рейтингу поручителя. Оба агентства высоко оценивают бизнес. АКРА называет оценки рыночной позиции и бизнеса очень сильными, а рентабельность очень высокой.
Слабые места агентства видят по-разному. У АКРА это обслуживание долга и ликвидность, низкую оценку ликвидности агентство объясняет погашениями 2026 года. По расчёту АКРА, долг в 2025 году составил 4,0 годовых денежного потока до процентов (FFO), а этот поток покрывал проценты 2,1 раза. НКР ликвидность оценивает выше среднего, а сдерживают его оценку долговая нагрузка (долг к OIBDA 3,6 за 2025 год против 4,1 годом раньше, прогноз 3,0 на 2026 год) и зависимость денежного потока от оборотного капитала.
До 2025 года выпуски «Борца» стояли выше. У АКРА выпуски 2023 года имели рейтинг A+(RU), с октября 2024 года AA−(RU), у НКР AA− с декабря 2023 года. Тогда ПК «Борец» входил в зарубежную группу, а у выпуска 001Р-01 в 2023 году была оферта её головной компании Tangent Pump Company Holdings. Летом 2025 года, после национализации, АКРА впервые присвоило рейтинг самому ПК «Борец», A−(RU), и понизило выпуски до этого уровня, НКР сделало то же в августе 2025 года. Причины понижения агентства в релизах не раскладывают.
Пороги, при которых рейтинг меняется, АКРА раскрывает, и они относятся к показателям, взвешенным за 2024–2028 годы с учётом прогноза, а не к одному году. К понижению могут привести взвешенный долг выше 5,0 FFO или покрытие процентов ниже 1,0. К повышению ведут взвешенный долг ниже 3,5 FFO при улучшении ликвидности, или покрытие выше 2,5, или рентабельность свободного потока выше 5%. Взвешенный долг к FFO АКРА уже оценивает в 3,3, но этот фактор действует только при улучшении ликвидности, которую агентство сейчас оценивает низко. У НКР к понижению ведут меньшее число заказов на новое оборудование или отказ клиентов от аренды действующего.
Зачем компании деньги
Целей конкретного выпуска документы не называют, проспект говорит только о «рефинансировании долговых обязательств и финансировании потребностей Поручителя». Сумма в 2 млрд ₽ на два выпуска невелика по сравнению с долгом в 46 млрд ₽. Пик погашений облигаций в 2026 году пройден. График банковского долга компания не раскрывает, и на что пойдут новые деньги, сказать нельзя.
Капитальных проектов с суммами и сроками компания не раскрывает. Стратегию она называет непубличной, а среди направлений развития проспект перечисляет новые продукты (линейный двигатель, оборудование для добычи тяжёлой нефти паром), экспорт в СНГ и замену иностранного промышленного софта.
Почему фикс и флоатер
Компания предлагает выбор между двумя ставками на один срок. Фикс 001Р-08 закрепляет купон на два года, флоатер 001Р-06 платит ключевую ставку плюс надбавку и пересчитывается каждый купонный период. Решающая величина здесь средняя ключевая ставка за два года. Если купон фикса на книге окажется на потолке формулы, около 18,36%, флоатер с надбавкой 4 п.п. обгонит его, только если ключевая в среднем за два года будет выше 14,4%, то есть выше сегодняшней. При неизменных 14% и при снижении ставки больше заработает фикс.
Порог зависит от итогов книги. Если купон фикса снизят на обычные 0,25 п.п., а надбавку флоатера оставят, порог опустится до 14,1%. Три оговорки по флоатеру. У брокера выпуск помечен как доступный только квалифицированным инвесторам, хотя в списке биржи такой пометки нет. По выпуску предусмотрено досрочное погашение по решению эмитента, условия в опубликованных документах не раскрыты. Если надбавка, которую рынок требует с «Борца», сократится, например после повышения рейтинга, компания сможет погасить дорогой флоатер раньше срока. По фиксу документов нет вовсе, и возможность досрочного погашения по нему тоже нужно будет проверить в решении о выпуске.
С чем сравнивать ставку
Первая точка сравнения это собственные облигации «Борца». Выпуск 001Р-07 с купоном 17,75% и погашением в мае 2029 года на бирже с 20 по 26 октября давал в среднем 19,8% эффективной доходности. Потолок ориентира 001Р-08 в той же шкале 19,99%, то есть новый выпуск даёт на 0,2 п.п. больше и при этом короче. Если купон на книге окажется ниже 18,2%, 001Р-07 на бирже даст ту же или большую доходность. С поправкой на то, что двухлетние ОФЗ доходнее коротких, этот порог около 17,9%. До 20 октября доходность 001Р-07 была около 19,3%, и порог был 17,75%.
20 октября, в день, когда Интерфакс сообщил о книге и брокер начал принимать поручения, 001Р-07 подешевел со 100,07% до 99,18% номинала при самом большом обороте за месяц, подешевел и 001Р-05, а 001Р-03 почти не изменился. Совпадение по дате есть, связь с новым выпуском не доказана.
Вторая точка это соседи. Среди ликвидных облигаций нефинансовых компаний с рейтингом от A− до A и сроком 1,5–3,5 года (21 выпуск) доплата к ОФЗ того же срока в середине выборки 3,92 п.п., у четверти выпусков она выше 5,36 п.п. Потолок ориентира «Борца» даёт 5,26, то есть выше середины, но ниже верхней четверти. Ближайший аналог по сроку и ставке ОТЭКО 001Р-01 с рейтингом A, у него купон 18,5%, на бирже 20,12%, доплата 5,4 п.п. Производители насосов стоят ниже. «Новые технологии» (A−) торгуются по 18,32%, Гидромашсервис (A−) в августе разместил фикс под 17% и сейчас даёт 18,44%.
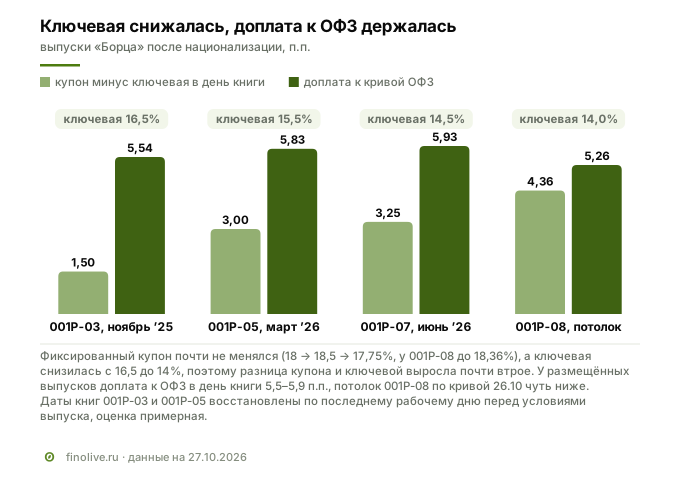
У размещённых после национализации выпусков доплата к кривой ОФЗ в день книги была в коридоре 5,5–5,9 п.п., у 001Р-03 в ноябре 2025 года 5,54, у 001Р-05 в марте 2026 года 5,83, у 001Р-07 в июне 2026 года 5,93. Для двух первых дата книги восстановлена по документам, поэтому оценка примерная. Разница купона и ключевой ставки за это время выросла с 1,5 до 4,4 п.п., но только потому, что ключевая снизилась с 16,5% до 14%, а купон почти не изменился. Потолок ориентира 001Р-08 немного ниже этого коридора.
По флоатеру картина обратная. Свой 001Р-04 (ключевая + 2,9 п.п., погашение в ноябре 2027 года) по цене биржи даёт ключевую плюс 2,84 п.п., новый выпуск платит на 1,16 п.п. больше, хотя 001Р-04 гасится на год раньше. Против государственного флоатера ОФЗ-ПК 29015 того же срока, который даёт примерно ключевую плюс 0,23 п.п., доплата за риск «Борца» составляет 3,77 п.п. в год, или 74 ₽ на 1 000 ₽ за 24 купона. Но среди 13 ликвидных флоатеров с рейтингом от A− до A середина выборки ключевая плюс 4,46 п.п., и 001Р-06 стоит ниже неё. Гидромашсервис в августе разместил флоатер с той же надбавкой 4 п.п.
Чего ждать на книге. Из девяти книг фиксов с рейтингом от A− до A с июля, у которых ориентир был известен заранее, в пяти ставка осталась на ориентире, в четырёх её снизили на 0,25–0,75 п.п. Собственный 001Р-07 в июне разместился ровно по ориентиру, 17,75%. Потолок 001Р-08 на день книги определит кривая ОФЗ 29 октября, при обычном снижении на 0,25 п.п. купон составит около 18,1% (19,69% эффективной).
Сколько это в рублях
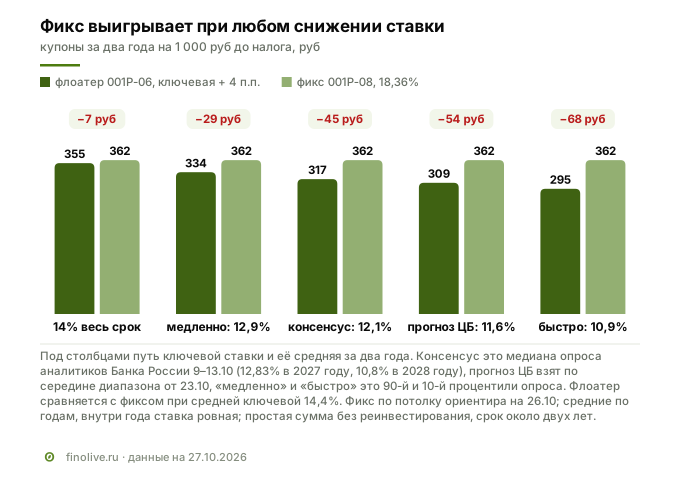
Для фикса всё известно заранее. При купоне на потолке формулы, 18,36%, облигация номиналом 1 000 ₽ принесёт 362,2 ₽ за 24 купона, 315,1 ₽ после НДФЛ 13%. Для флоатера результат зависит от пути ключевой ставки. Банк России 23 октября сохранил ставку на уровне 14% и в среднесрочном прогнозе ждёт её в среднем 12,5–13,5% в 2027 году и 9–10% в 2028 году.
| Путь ключевой ставки | Средняя ставка за срок | Флоатер, ₽ на 1 000 ₽ | После НДФЛ | Разница с фиксом 18,36% |
|---|---|---|---|---|
| 14% весь срок | 14,0% | 355,1 | 308,9 | −7,1 ₽ |
| Медленнее консенсуса (90-й процентиль опроса ЦБ) | 12,9% | 333,7 | 290,4 | −28,5 ₽ |
| Консенсус аналитиков (медиана опроса ЦБ) | 12,1% | 317,4 | 276,2 | −44,8 ₽ |
| Середина прогноза Банка России от 23 октября | 11,6% | 308,6 | 268,5 | −53,6 ₽ |
| Быстрее консенсуса (10-й процентиль опроса) | 10,9% | 294,5 | 256,2 | −67,7 ₽ |
90-й процентиль означает, что у девяти из десяти аналитиков ставка ниже. Опрос Банк России проводил 9–13 октября, до заседания 23 октября. Средние взяты по годам, внутри года ставка принята ровной, при снижении в течение 2028 года флоатер получит немного больше. Флоатер имеет смысл как страховка на случай, если снижение остановится и ставку придётся поднимать.
Конкуренты
Кроме «Борца», в России насосы для нефтяных скважин делают «Технологии ОФС» (в проспекте они указаны вместе с Шлюмберже), «Новые технологии» из Татарстана, «Новомет-Пермь» и «Римера». По оценке «Борца», вместе с ним четыре российских производителя занимают 58% рынка. Отчётность по РСБУ за 2025 год в ГИР БО публикуют три из них, по «Римере» её найти не удалось. Сравнение по РСБУ показывает, что «Борец» крупнее ближайших соседей, хотя проценты давят на всех.
| РСБУ 2025, млрд ₽ | ПК «Борец» | «Новые технологии» | «Новомет-Пермь» |
|---|---|---|---|
| Выручка | 38,5 | 17,5 | 17,3 |
| Прибыль от продаж | 8,4 | 3,6 | 5,5 |
| Рентабельность продаж | 22% | 21% | 32% |
| Проценты к уплате | 5,4 | 3,6 | 7,3 |
| Покрытие процентов прибылью от продаж | 1,56 | 0,99 | 0,76 |
| Чистая прибыль | 2,3 | 0,3 | −2,7 |
| Займы | 46,1 | 17,1 | 34,3 |
| Облигации на бирже | 4 выпуска | 11 выпусков | нет |
Сопоставимость ограничена. Каждая цифра относится к одному юрлицу, периметр групп разный, а «Новые технологии» активно работают с лизингом, который в строках займов может не отражаться. По РСБУ у двух соседей прибыль от продаж проценты не покрывает (0,99 и 0,76), у «Борца» покрывает в полтора раза. Рынок и агентства смотрят на «Новые технологии» по МСФО группы, и выпуск этой компании того же срока торгуется примерно на 1,7 п.п. ниже потолка ориентира «Борца».
Что говорит в пользу выпусков
Бизнес занимает первое место в своей нише, 29% рынка насосов, клиентами выступают все крупные нефтяники, а спрос держится на замене изношенного оборудования. Маржа высокая и подтверждена обоими агентствами. Покрытие процентов по РСБУ лучше, чем у публично отчитывающихся конкурентов.
Самое трудное в графике облигаций позади. В 2026 году компания погасила 13 млрд ₽ по 001Р-01 и долларовые ЗО-2026, ближайшее погашение облигаций, 5 млрд ₽ по 001Р-04, приходится на ноябрь 2027 года, за год до погашения новых выпусков.
Ставка высокая для своего рейтинга. Потолок ориентира даёт к ОФЗ на 1,3 п.п. больше середины соседей с рейтингом от A− до A и больше, чем выпуски производителей насосов. Решение об изъятии вступило в силу после апелляции 25 июня 2025 года, сведений о кассации в открытых источниках найти не удалось.
Риски
Финансовые. Проценты съедают растущую долю прибыли, покрытие 1,56 по РСБУ и 2,1 по расчёту АКРА. Операционный поток по РСБУ после процентов отрицательный три года подряд, свободный поток тоже. Займы связанным сторонам на 25,7 млрд ₽ не раскрыты по заёмщикам, МСФО группы в открытом доступе найти не удалось, совета директоров нет.
Рыночные. Выпуски небольшие, 2 млрд ₽ на два, поэтому торговаться они могут хуже 001Р-07. Флоатер может быть погашен досрочно по решению эмитента. Снижение ставки рынок уже закладывает в короткие ОФЗ, и при неожиданном ужесточении цена фикса снизится.
Отраслевые. Добыча нефти в России не растёт, ограничения добычи и цены на нефть прямо влияют на интенсивность работы скважин. АКРА ждёт, что часть продаж компания будет делать перепродажей с низкой маржой. Второй по доле игрок, «Технологии ОФС», держит 23% рынка, «Новые технологии» и «Новомет-Пермь» конкурируют за тех же нефтяников.
Регуляторные. Владелец компании Росимущество, и смена владельца при приватизации может поменять финансовую политику, а ковенанта на смену контроля в решениях прошлых выпусков нет. Опыт 2025 года показал, что судебные меры в споре о собственнике способны остановить платёж держателям. Законопроект № 617-9, внесённый 30 сентября 2026 года и пока не принятый, предлагает с 2027 года облагать купоны вместе с зарплатой. Почти все купоны этих выпусков придутся на 2027–2028 годы, а расчёты после налога в разборе сделаны по ставке 13%.
Красные флаги: что отслеживать держателю
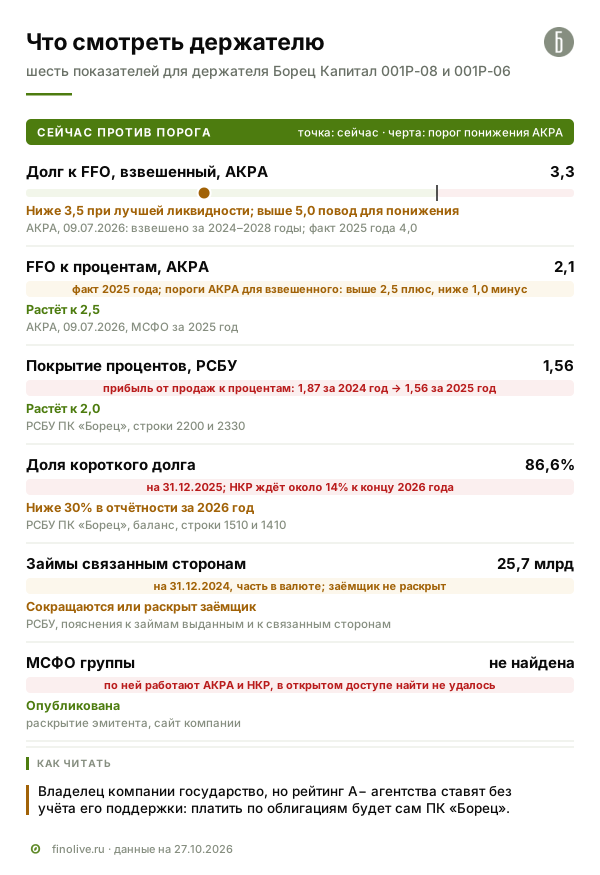
Все показатели ниже можно проверить по следующей отчётности, а карточка эмитента /issuers/390 собирает документы и рейтинги.
| Метрика и как считается | Где в отчётности | Сейчас | Порог |
|---|---|---|---|
| Покрытие процентов = прибыль от продаж ÷ проценты к уплате | РСБУ ПК «Борец», отчёт о финансовых результатах, строки 2200 и 2330 | 1,56 за 2025 год (1,87 за 2024 год) | хорошо, если растёт к 2; тревожно ниже 1,3 |
| Доля короткого долга = краткосрочные займы ÷ все займы | РСБУ, баланс, строки 1510 и 1410 | 86,6% на 31.12.2025 | хорошо, если к концу 2026 года ниже 30% (НКР ждёт около 14%) |
| Долг к FFO, взвешенный за 2024–2028 годы, расчёт АКРА | релиз АКРА по ПК «Борец» | 3,3 (факт 2025 года 4,0) | хорошо ниже 3,5 при улучшении ликвидности; выше 5,0 АКРА может понизить рейтинг |
| FFO к процентам, расчёт АКРА | релиз АКРА | 2,1 за 2025 год | пороги АКРА для взвешенного показателя: выше 2,5 повод для повышения, ниже 1,0 для понижения |
| Займы связанным сторонам | РСБУ, пояснения к займам выданным и к операциям со связанными сторонами | 25,7 млрд ₽ на 31.12.2024, заёмщик не раскрыт | хорошо, если сокращаются или раскрыт заёмщик |
| Портфель контрактов | годовой отчёт, проспект, релизы НКР | 83,7 млрд ₽ на конец 2024 года (−14,5%) | тревожно, если снижается дальше: НКР называет сокращение заказов поводом для понижения |
Итог
Борец Капитал предлагает крупнейшего в России производителя насосов для нефти по ставке выше середины соседей того же рейтинга. Государство владеет компанией с апреля 2025 года, но платить по облигациям будет сам ПК «Борец», а не бюджет, и агентства оценивают его как самостоятельную компанию уровня A−. Взамен доплаты к ОФЗ инвестор берёт короткий на конец 2025 года долг, давление процентов на прибыль, МСФО, которой нет в открытом доступе, и опыт технического дефолта 2025 года. Между двумя выпусками фикс даёт больше при неизменной и при снижающейся ключевой ставке. Против своего 001Р-07 на бирже новый фикс даёт больше, только если купон на книге не опустится ниже 18,2%.
Кому подойдёт. Инвестору, который готов два года держать облигацию компании с рейтингом A− ради постоянного купона около 18,4% (около 20% эффективной доходности при реинвестировании, итог определит книга) и понимает, что «государственная» компания здесь не означает государственную гарантию. Квалифицированному инвестору, который хочет защиты от сценария высокой ставки, её даёт флоатер. За кредитный риск он платит 3,8 п.п. сверх ОФЗ-ПК, это меньше середины сопоставимых флоатеров (4,5 п.п.).
Кому не подойдёт. Тому, кто ждёт от государственного собственника поддержки при трудностях, её не учитывает ни одно агентство. Тому, кому нужна ликвидность, у выпусков на 2 млрд ₽ её будет мало. И тому, кто не готов к риску, что юридические события вокруг собственника снова задержат выплаты.
Вопросы и ответы
Если компания принадлежит государству, почему рейтинг всего A−?
Рейтинг отражает способность самого ПК «Борец» платить по долгам. Государство не поручитель по облигациям, и агентства не закладывают его поддержку. В релизе АКРА 2025 года стоит «Поддержка: отсутствует», в 2026 году рейтинг равен собственной оценке компании. НКР пишет, что не учитывает вероятность экстраординарной поддержки. До 2025 года выпуски стояли на AA−, после национализации агентства впервые оценили саму российскую компанию, на уровне A−.
Что за технический дефолт был в 2025 году?
Купон по выпуску 001Р-02 с датой 28 февраля 2025 года, около 151 млн ₽, не ушёл в срок из-за обеспечительных мер суда по иску Генпрокуратуры. В начале марта эмитент перевёл деньги в депозитарий, профессиональные участники их получили, а физлица нет, потому что средства арестовал судебный пристав. Для физлиц задержались и следующие выплаты. Меры отменены 5 августа 2025 года, выпуск погашен полностью в ноябре 2025 года.
Кто будет платить по облигациям?
Эмитент Борец Капитал своего бизнеса не ведёт и передаёт деньги ПК «Борец». У прошлых выпусков ПК «Борец» поручился за весь номинал и все купоны. Документов по 001Р-08 и 001Р-06 на 27 октября на бирже нет, и условие о поручительстве нужно будет проверить в решении о выпуске.
Может ли неквалифицированный инвестор купить флоатер 001Р-06?
На книге у брокера выпуск помечен как доступный только квалифицированным инвесторам. В списке биржи пометки об ограничении нет, и после размещения условия доступа определит сам выпуск. Фикс 001Р-08 у брокера доступен без такого ограничения.
Почему новый фикс доходнее своих выпусков на бирже?
Потолок ориентира 19,99% в эффективной шкале, а 001Р-07 в последнюю неделю торговался около 19,8%. Новый выпуск меньше по объёму, а эмитент платит обычную надбавку за размещение. При этом он короче, и с поправкой на срок разница даже чуть больше. Если купон на книге снизят до 18,2% и ниже, преимущество исчезнет.
Смежные материалы
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке, где «Борец» был одним из примеров роста надбавки после проблем с выплатой.
- Виды доходности облигации: купонная, текущая, простая и эффективная на одном примере, чтобы перевести купон 18,36% в 19,99% эффективной доходности.
- Что предупреждает о проблемах эмитента: семнадцать показателей против цены облигации.
- Карточки выпусков: /placements/3184 и /placements/3185, карточка эмитента /issuers/390.
Finolive разбирает одно размещение каждый будний день, календарь книг заявок с ориентирами собран на /bonds.
Данные на 27 октября 2026 года: биржевые цены по торгам 26 октября, ключевая ставка и кривая ОФЗ Банка России и Московской биржи, документы эмитента на сайте биржи, РСБУ из ГИР БО ФНС, релизы АКРА и НКР, Интерфакс, Коммерсантъ.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.