Размещение зелёных облигаций Эн+ Гидро 001РС-11: займы группе на 142 млрд
Эн+ Гидро, владелец плотин Братской, Усть-Илимской и Иркутской ГЭС, закрыл книгу зелёного флоатера 001РС-11 на 18 млрд ₽ под ключевую ставку плюс 1,9 п.п. при стартовом ориентире 2,5. Разбор бизнеса трёх ГЭС, отчётности по РСБУ (дивиденды больше прибыли, займы группе 142 млрд ₽, 83% долга короткие, 70% в юанях), рейтингов, надбавки против рынка, решения Банка России 23 октября и сравнения с двухлетними ОФЗ.
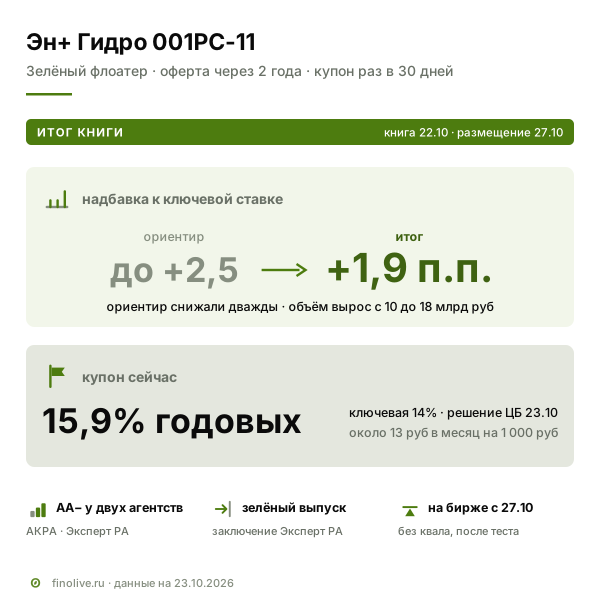
Книга заявок по облигациям Эн+ Гидро 001РС-11 закрылась 22 октября. Компания, которой принадлежат плотины трёх крупных ГЭС на Ангаре, заняла 18 млрд ₽ вместо заявленного минимума 10 млрд, а надбавку к ключевой ставке рынок сжал с 2,5 до 1,9 п.п. Это флоатер, то есть облигация с купоном, который пересчитывается вслед за ключевой ставкой. Он зелёный, срок 10 лет, оферта через два года, купон раз в 30 дней. Подать заявку в книгу уже нельзя, бумаги разместят 27 октября, после этого они появятся в торгах на бирже.
23 октября в 13:30 МСК Банк России объявит решение по ключевой ставке, опрошенные Интерфаксом аналитики единогласно ждут сохранения 14%. Для флоатера решение сразу отразится в купоне. При ключевой 14% он равен 15,9% годовых, около 13 ₽ в месяц на облигацию номиналом 1 000 ₽.
Сюжет выпуска в двух цифрах. ГЭС не тратят денег на топливо и дали компании 84,7 млрд ₽ прибыли от продаж за 2025 год, но дивиденды участнику три года подряд больше чистой прибыли, а займы компаниям группы достигли 142 млрд ₽, 70% собственного долга эмитента. По оценке Finolive, рынок дал деньги не столько Эн+ Гидро, сколько группе En+. По данным СМИ, выпуск обеспечен офертами её компаний, а АКРА подняла рейтинг компании до уровня группы.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | ООО «ЭН+ ГИДРО» |
| Купон | ключевая ставка + 1,9 п.п. по итогу книги; сейчас 15,9% годовых |
| Как считается купон | доход за каждый день периода по значению ключевой ставки плюс надбавка |
| Выплаты | раз в 30 дней |
| Оферта | через 2 года; бумагу можно предъявить к выкупу по номиналу |
| Срок до погашения | 10 лет, август 2036 года |
| Амортизация | нет |
| Номинал | 1 000 ₽ |
| Объём | 18 млрд ₽ при минимуме 10 млрд и лимите 18,05 млрд |
| Книга и размещение | книга 22 октября, размещение 27 октября, затем торги на бирже |
| Доступ | без статуса квалифицированного инвестора, после теста у брокера |
| Статус | зелёные облигации, заключение «Эксперт РА» о соответствии принципам ICMA и национальной таксономии |
| Рейтинг компании | AA−(RU) АКРА от 14.10.2026, ruAA− «Эксперт РА» от 13.10.2026, оба присвоены впервые, прогноз стабильный |
Итог книги опубликовал Интерфакс 23 октября. По данным агентства «Прайм», выпуск обеспечен публичными безотзывными офертами МКООО «ЭН+ ХОЛДИНГ» и АО «ЭН+ ГЕНЕРАЦИЯ». Решения о выпуске с текстом оферт на 23 октября в открытом доступе нет, поэтому это условие помечено как сообщение СМИ.
Чем зарабатывает Эн+ Гидро
Эн+ Гидро владеет плотинами трёх ГЭС Ангарского каскада в Иркутской области. Это Братская (4 500 МВт), Усть-Илимская (3 840 МВт) и Иркутская (761 МВт) ГЭС, всего 9,1 ГВт. Сами гидроагрегаты компания с 2017 года арендует у АО «Иркутскэнерго», которое, как и Эн+ Гидро, полностью принадлежит АО «ЭН+ ГЕНЕРАЦИЯ». Красноярская ГЭС группы мощностью 6 000 МВт числится на другом юрлице и в выручку эмитента не входит.
Экономика ГЭС устроена просто. Топливо им не нужно, главную статью расходов тепловой станции, уголь или газ, они не покупают, а на рынке на сутки вперёд энергию ГЭС принимают при любой цене, поэтому станции работают всегда, когда есть вода. Заработок зависит от того, сколько воды пришло в Байкал и Братское водохранилище и сколько стоит энергия во второй ценовой зоне, то есть в Сибири. Сверху идёт плата за мощность по итогам конкурентного отбора.
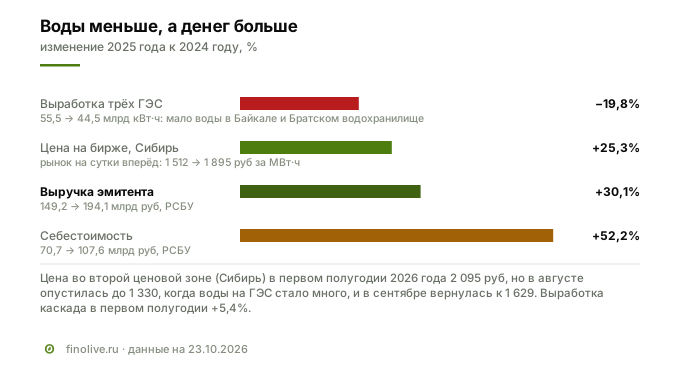
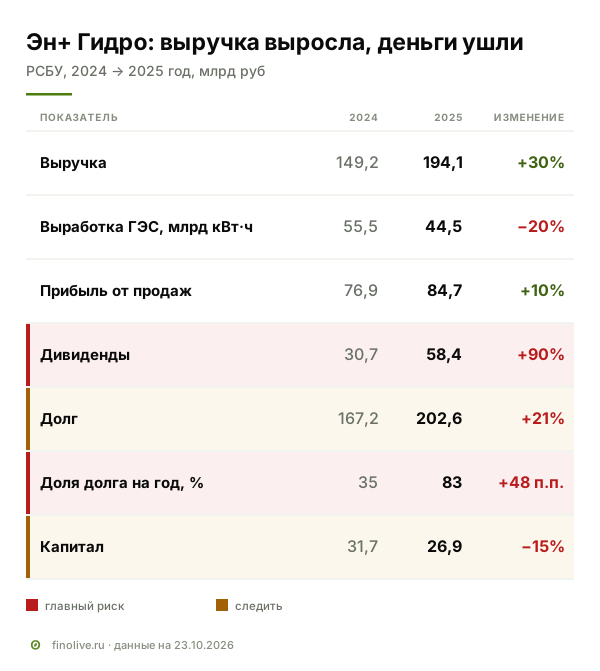
2025 год показал обе величины в работе. Притока в Байкал было 93% нормы, в Братское водохранилище 85%, и выработка трёх ГЭС упала на 19,8%, с 55,5 до 44,5 млрд кВт·ч. Но средняя цена на сутки вперёд в Сибири выросла на 25,3%, до 1 895 ₽ за МВт·ч, а цена мощности на 18,3%. Выручка компании по РСБУ выросла на 30%, со 149,2 до 194,1 млрд ₽, из них 99,8% пришлось на энергию и мощность.
Себестоимость за тот же год выросла на 52%, до 107,6 млрд ₽, в основном за счёт материальных затрат, которые выросли с 54,0 до 90,7 млрд ₽. Отчётность их не расшифровывает. Прибыль от продаж выросла меньше выручки, на 10%, до 84,7 млрд ₽. В первом полугодии 2026 года воды стало больше, и выработка каскада выросла на 5,4%.
Кто платит
Крупнейший должник компании на конец 2025 года АО «ЦФР», расчётный центр оптового рынка, 3,6 млрд ₽. Следом идут заводы РУСАЛа, «РУСАЛ Братск» с 1,8 млрд и «РУСАЛ Саяногорск» с 0,9 млрд. По данным АКРА, до 50% выработки компания продаёт по прямым долгосрочным договорам компаниям группы со скидкой 3,5% к цене рынка на сутки вперёд, и агентство ожидает, что эти договоры прекратят действие к концу 2026 года. Сама компания называет себя основным генератором энергии для производства низкоуглеродного алюминия группы. Просроченная дебиторская задолженность меньше 1% выручки.
Отрасль: дефицит мощности и капризная цена
Схема развития энергосистемы на 2026–2031 годы, утверждённая Минэнерго, видит на юго-востоке Сибири к 2031 году дефицит мощности 1,7–2,1 ГВт. Чтобы его закрыть, проводят отборы новой генерации, и сама группа En+ строит в Усолье-Сибирском ТЭЦ-11 на 690 МВт (до 250 млрд ₽ к 2029 году) и Забайкальскую ТЭС на 1 050 МВт (до 400 млрд ₽ к 2031 году). На юге Иркутской области круглый год запрещён майнинг до марта 2031 года, и потребление центров обработки данных в энергосистеме Сибири за год сократилось на 3,6 млрд кВт·ч.
Цена во второй ценовой зоне росла три года подряд, с 1 248 ₽ за МВт·ч в 2023 году до 1 512 в 2024 году, 1 895 в 2025 году и 2 095 в первом полугодии 2026 года. Компания объясняет рост подорожанием угля и его доставки, сетевыми ограничениями на транзите между Восточной и Западной Сибирью и маловодьем ГЭС в 2025 году. Но в августе 2026 года, когда воды стало много, цена опустилась до 1 330 ₽, минимума с марта 2023 года, а в сентябре вернулась к 1 629 ₽. Для ГЭС это обратная связь: большая вода даёт выработку, но сбивает цену.
Кто владеет и кто управляет
ООО «ЭН+ ГИДРО» на 100% принадлежит АО «ЭН+ ГЕНЕРАЦИЯ», та на 100% МКООО «ЭН+ ХОЛДИНГ», та на 100% МКПАО «ЭН+ ГРУП». Крупнейший акционер En+ на конец 2025 года Олег Дерипаска с 44,95% акций, но голосует он только 35%. Это ограничение появилось в 2019 году, когда группу исключали из санкционного списка США. Ещё 16,37% у российского СФО, не связанного с En+, 10,55% у Glencore, в свободном обращении 18,98%. En+ владеет 56,88% РУСАЛа и 9,73% РусГидро.
Совета директоров у самой компании нет, он работает на уровне МКПАО «ЭН+ ГРУП» под председательством Кристофера Бернэма. Директор Эн+ Гидро с 2017 года, а с 2020 года и исполнительный директор, Сергей Кузнецов, гендиректор En+ Владимир Колмогоров. По МСФО En+ за 2025 год 100% долей Эн+ Гидро заложены по обеспеченным банковским кредитам энергетики группы, вместе с 77,42% Иркутскэнерго и половиной акций ЭН+ ГЕНЕРАЦИИ.
История и активы
Компания сменила несколько имён. Созданное в 2012 году ООО «Автомобилист» стало «Тельмамской ГЭС» в 2015 году, «ЕвроСибЭнерго-Гидрогенерацией» в 2017 году и ЭН+ ГИДРО в октябре 2024 года. Облигации она выпускает по программе 2022 года с лимитом 300 млрд ₽ и почти всё занимала в юанях: из серий до 001РС-11 рублёвой была только 001РС-06 на 7 млрд ₽ под ключевую плюс 5 п.п., размещённая в декабре 2024 года. Просроченной задолженности перед кредиторами компания, по её словам, не имеет.
Программа модернизации «Новая энергия» меняет рабочие колёса турбин: на Братской ГЭС заменено 17 из 18, на Усть-Илимской 4 из 16, на Иркутской 4 из 8 агрегатов, и её мощность выросла с 662 до 761 МВт. Вся программа до 2026 года стоит 21 млрд ₽, из них 19 млрд вложено к концу 2024 года. Собственные вложения Эн+ Гидро в 2024 году составили 2,5 млрд ₽, в 2025 году 5 млрд, около 3% выручки.
Почему выпуск зелёный и зачем компании деньги
По заключению «Эксперт РА», все деньги выпуска пойдут на рефинансирование затрат, понесённых с 1 января 2021 по 31 августа 2026 года, на модернизацию Иркутской, Братской, Усть-Илимской и Красноярской ГЭС и на строительство малой Сегозерской ГЭС на 8,1 МВт в Карелии. По расчёту ESG-консультанта Совкомбанка, который агентство сверило с приростом выработки, проекты предотвращают около 1,01 млн т выбросов в CO₂-эквиваленте в год. Это не выбросы самой компании, у ГЭС их почти нет, а косвенный эффект: дополнительная выработка после модернизации замещает энергию тепловых станций региона. Сама En+ за 2025 год оценивает эффект модернизации всех четырёх ГЭС выше, в 2,54 млн т при дополнительных 2,19 млрд кВт·ч, методику пересчёта она не раскрывает. Обособленного счёта нет, и компания оставила за собой право распределять средства между организациями группы.
Совпадение по времени заметно и без заявлений компании. 17 ноября гасится юаневый выпуск 001РС-05 на 1,1 млрд юаней, около 13 млрд ₽ по текущему курсу, а 15 декабря рублёвый 001РС-06 на 7 млрд ₽. Вместе около 20 млрд ₽ за два месяца при новом займе на 18 млрд. Финансово выпуск похож на рефинансирование погашений, а зелёный статус описывает, на что деньги уже были потрачены в прошлые годы.
Что показала отчётность
Последняя годовая отчётность компании составлена по РСБУ за 2025 год, аудитор ООО «Интерком-Аудит», мнение без оговорок. Полугодовую отчётность за 2026 год агентства видели, но на сайте компании её нет.
| Показатель, млрд ₽ | 2024 | 2025 |
|---|---|---|
| Выручка | 149,2 | 194,1 |
| Прибыль от продаж | 76,9 | 84,7 |
| Чистая прибыль | 12,6 | 53,6 |
| Деньги от основной деятельности | 47,4 | 57,3 |
| Вложения в основные средства | 2,5 | 5,0 |
| Дивиденды | 30,7 | 58,4 |
| Долг | 167,2 | 202,6 |
| Доля долга на год | 35% | 83% |
| Денежные средства | 11,3 | 19,0 |
| Капитал | 31,7 | 26,9 |
Прибыль 2024 года низкая из-за разовой сделки внутри группы: компания продала участнику финансовые вложения, учтённые по 62,6 млрд ₽, за 24,6 млрд, и убыток около 38 млрд ушёл в прочие расходы. В 2025 году такой разовой потери не было, и чистая прибыль составила 53,6 млрд ₽.
Главное в отчётности не прибыль, а кухня группы. Займы, выданные связанным сторонам, на конец 2025 года составили 142,3 млрд ₽: 68,8 млрд участнику, ЭН+ ГЕНЕРАЦИИ, и 73,5 млрд другим компаниям группы. Это 70% собственного долга эмитента. Проценты по ним дали 19 млрд ₽ из 23,2 млрд процентов к получению, поэтому чистые процентные расходы компании всего около 2 млрд ₽ при 25,1 млрд процентов к уплате. Поручительства за другие компании ещё 55,3 млрд ₽.
На конец 2025 года долг составил 202,6 млрд ₽, и 83% его приходилось вернуть или предъявить к выкупу в течение года против 35% годом раньше. По данным АКРА, около 70% долга приходится на кредиты и облигации в юанях. По отчёту эмитента, хеджирования компания не ведёт, а расчёты с покупателями идут в рублях. Юань с начала 2026 года подорожал на 8,8%, с 11,16 до 12,15 ₽, и только курс прибавил к долгу порядка 12 млрд ₽. На конец июня у компании было 14,9 млрд ₽ денег и депозитов и 108 млрд ₽ невыбранных кредитных линий.
Дивиденды
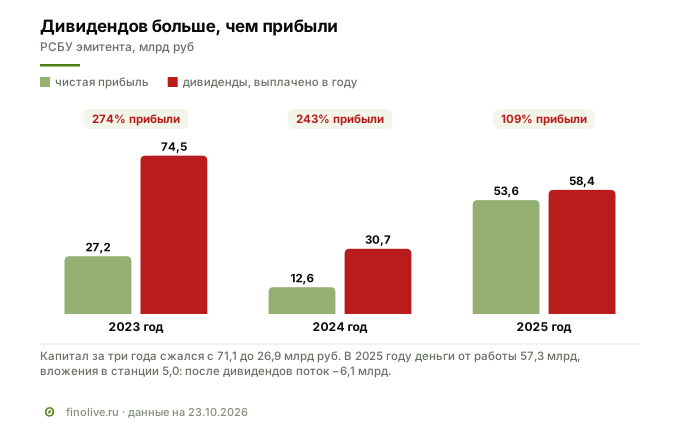
Компания отдаёт участнику больше, чем зарабатывает. В 2023 году участнику выплачено 74,5 млрд ₽ при прибыли года 27,2 млрд, в 2024 году 30,7 млрд при 12,6, в 2025 году 58,4 млрд при 53,6. За три года выплачено 163,5 млрд ₽ при 93,4 млрд прибыли. Капитал с конца 2022 года сжался с 71,1 до 26,9 млрд ₽. В 2024 году ЭН+ ГЕНЕРАЦИЯ внесла в имущество компании 26 млрд ₽ и в тот же год получила 30,7 млрд дивидендов. Вклад закрыл убыток от сделки 2024 года, а деньги вернулись участнику дивидендами.
Денежный поток подтверждает картину. За 2025 год основная деятельность принесла 57,3 млрд ₽, вложения в станции забрали 5 млрд, дивиденды 58,4 млрд. После них поток минус 6,1 млрд ₽, а выданные займы за год выросли на 48,2 млрд нетто. Разницу закрыл новый долг.
Что говорят агентства
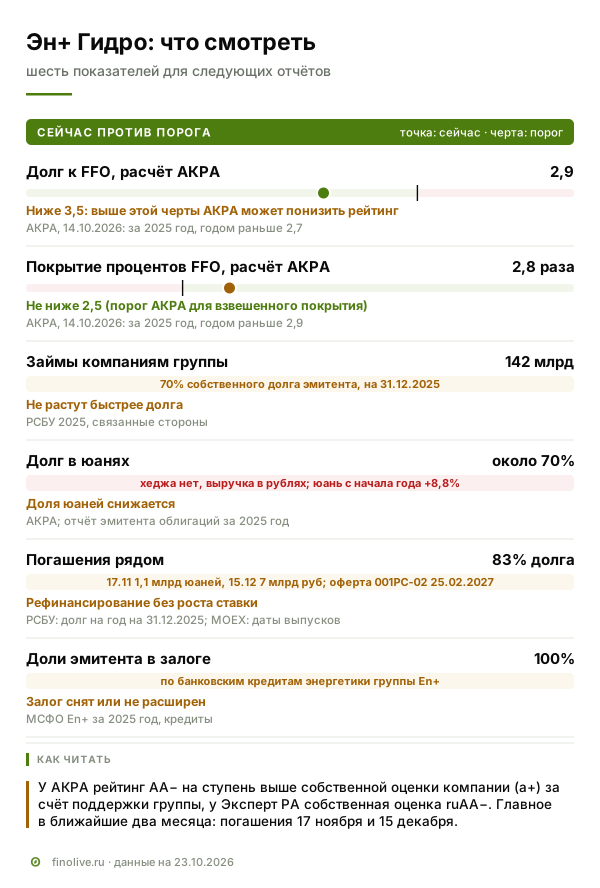
АКРА 14 октября впервые присвоила компании рейтинг AA−(RU) со стабильным прогнозом. Собственную кредитоспособность агентство оценивает на a+, на ступень ниже, а итоговый рейтинг поднят до уровня поддерживающего лица, ЭН+ ХОЛДИНГа. Общий долг к FFO до процентов за 2025 год 2,9 (2,7 годом раньше), покрытие процентов FFO 2,8 (2,9). Понижение возможно при долге к FFO выше 3,5 или при взвешенном покрытии ниже 2,5. За 2025 год покрытие 2,8, и агентство ждёт его роста. АКРА прямо называет компанию центром заимствования и гарантом для других компаний группы, а качество корпоративного управления сдерживает из-за займов и поручительств связанным сторонам.
«Эксперт РА» 13 октября присвоил ruAA− и считал рейтинг по группе ЭН+ ХОЛДИНГ. По оценке агентства, скорректированный долг группы к EBITDA 1,7, покрытие процентов 4,0, но около половины кредитов группы в юанях при рублёвой выручке, а отчётность ЭН+ ХОЛДИНГа не публикуется. Собственная оценка компании у «Эксперт РА» тоже ruAA−, долговую нагрузку даже с учётом поручительств за группу агентство считает комфортной, покрытие процентов средним.
Почему флоатер и что значит решение Банка России
У флоатера купон считается за каждый день купонного периода по значению ключевой ставки, поэтому решение ЦБ отражается в ближайшей выплате. Решение по ключевой ставке Банк России объявит 23 октября в 13:30 МСК, в день выхода этого разбора. Аналитики, опрошенные Интерфаксом, единогласно ждут сохранения 14% и расходятся только в оценке сигнала. Если ставку сохранят, купон составит 15,9% годовых, около 13 ₽ за 30 дней на облигацию, а каждые 0,25 п.п. изменения ставки сдвинут его примерно на 20 копеек в месяц. Следующее заседание 18 декабря.
Ключевая ставка держится на 14% с конца июля после десяти снижений подряд. Опрошенные Банком России аналитики в середине октября ждут средней ставки 12,8% в 2027 году и 10,8% в 2028 году, причём прогнозы повысили по всему горизонту. Для держателя флоатера это главный вопрос выпуска, ведь надбавка зафиксирована на два года, а основа купона будет меняться.
С чем сравнивать ставку
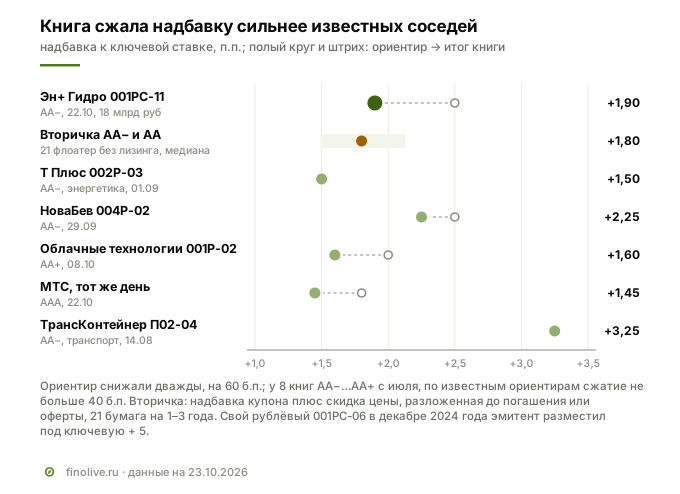
Флоатеры сравнивают не по процентам годовых, а по надбавке к ключевой. Итог Эн+ Гидро 1,9 п.п.
На бирже 21 флоатер компаний с рейтингом AA− и AA без лизинга на срок от года до трёх лет даёт медиану 1,8 п.п. с учётом цены: надбавка купона плюс скидка цены к номиналу, разложенная до погашения или оферты. Середина рынка от 1,49 до 2,13. Т Плюс с рейтингом AA− от НКР и НРА, тоже энергетика, торгуется на 1,46–1,56, а транспорт с AA− (ДелоПортс, ТрансКонтейнер, Новотранс) на 3,1–3,8.
На первичном рынке с июля у восьми книг AA−…AA+, по которым известен ориентир, сжатие не превышало 40 б.п. Облачные технологии в октябре прошли с 2,0 до 1,6, НоваБев в сентябре с 2,5 до 2,25, МТС с рейтингом AAA в тот же день, 22 октября, с 1,8 до 1,45. Сжатие на 60 б.п. у Эн+ Гидро больше, чем у этих книг. В декабре 2024 года, ещё с рейтингом A+, компания заняла по рублёвому выпуску 001РС-06 под ключевую плюс 5 и платит эту надбавку до погашения 15 декабря. Экономия от сжатия книги около 108 млн ₽ в год на 18 млрд.
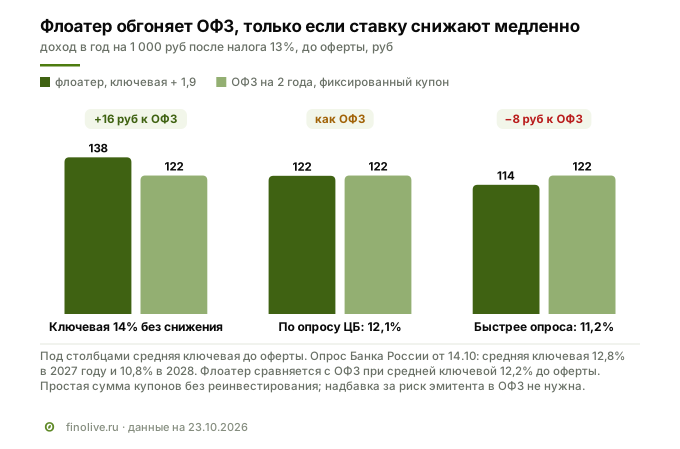
Есть и сравнение без риска эмитента. Двухлетние ОФЗ по кривой Московской биржи на 22 октября дают 14,99% эффективной доходности, около 14,05% при ежемесячном купоне. Флоатер с надбавкой 1,9 обгоняет их, если средняя ключевая до оферты будет выше 12,2%. По опросу Банка России она выйдет около 12,1%. При консенсусе флоатер даёт примерно столько же, сколько государственные облигации, и риск эмитента инвестор берёт без доплаты. Выигрыш появится, только если ставку будут снижать медленнее ожиданий.
Сколько это в рублях
Конкуренты
По данным самой компании, в энергосистеме Сибири больше мощности только у СГК: 12,4 ГВт, в основном угольные станции. Публичной МСФО и рейтингов СГК в открытом доступе нет. Следом идут ГЭС РусГидро (7,2 ГВт), Интер РАО (3,9 ГВт) и Юнипро (2,4 ГВт). Иркутскэнерго с ТЭЦ и Красноярская ГЭС входят в ту же группу En+ и конкурентами не являются.
Сравнить долговую нагрузку можно только по МСФО и грубо. У РусГидро с рейтингом AAA чистый долг к EBITDA за 2025 год около 3,2 по данным СМИ, и компания сама предупреждает о его росте в 2026 году. У энергетического сегмента En+ около 1,8 по расчёту на данных группы, рентабельность скорректированной EBITDA 34,6% за 2025 год и 38,1% за первое полугодие 2026 года. Методики EBITDA у компаний разные, а РСБУ Эн+ Гидро с МСФО конкурентов напрямую не сравнивается, потому что у эмитента только ГЭС, нет своих ТЭЦ и сетей, зато есть внутригрупповые займы.
Что говорит в пользу выпуска
- ГЭС не покупают топливо, расходы у них почти постоянные, и в маловодный 2025 год прибыль от продаж выросла на 10%, потому что падение выработки на 20% перекрыли цены на энергию (+25%) и мощность (+18%).
- В Сибири к 2031 году ожидается дефицит мощности, это поддерживает цену энергии и мощности.
- Рейтинг AA− у двух агентств, по данным СМИ выпуск обеспечен офертами ЭН+ ХОЛДИНГа и ЭН+ ГЕНЕРАЦИИ, у компании 108 млрд ₽ невыбранных кредитных линий на конец июня.
- Итоговый объём 18 млрд ₽ вместо минимума 10 млрд, почти до лимита выпуска 18,05 млрд, при снижении ориентира на 60 б.п. Объём спроса не раскрыт.
Риски
Финансовые. Компания работает кошельком группы: займы связанным сторонам 142,3 млрд ₽, поручительства 55,3 млрд, дивиденды больше прибыли три года подряд. 83% долга нужно вернуть в течение года.
Рыночные. Около 70% долга в юанях без хеджирования при рублёвой выручке. Если ставка будет снижаться по консенсусу, флоатер даст примерно столько же, сколько ОФЗ того же срока.
Отраслевые. Многоводье сбивает цену энергии в Сибири, как в августе 2026 года, когда она опустилась до 1 330 ₽ (в сентябре вернулась к 1 629). Прямые договоры с группой со скидкой заканчиваются к концу 2026 года, и условия продаж после этого неизвестны.
Регуляторные. Цена мощности и тарифы в энергетике регулируются государством. Зелёный статус зависит от заключения «Эксперт РА»: при его отзыве выпуск могут исключить из сектора устойчивого развития биржи.
Красные флаги: что отслеживать держателю
- Покрытие процентов FFO у АКРА: 2,8 при пороге понижения 2,5.
- Долг к FFO у АКРА: 2,9 при пороге 3,5.
- Погашения 17 ноября (1,1 млрд юаней) и 15 декабря (7 млрд ₽), а в первом полугодии 2027 года погашения и оферты до 7 млрд юаней, из них 4,6 млрд оферта 001РС-02 25 февраля, остаток которой после августовской оферты не раскрыт.
- Займы группе и поручительства в отчёте за 2026 год: растут они или нет.
- Доля юаневого долга и курс юаня.
- Залог 100% долей компании по кредитам группы.
Итог
Три ГЭС, которым не нужно топливо, и дефицит энергии в Сибири дают Эн+ Гидро стабильный операционный заработок. Но деньги из компании уходят группе дивидендами и займами, а долг короткий и в юанях. АКРА подняла рейтинг до уровня группы, по данным СМИ выпуск обеспечен офертами компаний En+, и, по оценке Finolive, инвестор здесь берёт кредит группы, а не самой компании.
Кому подойдёт: инвестору, которому нужен ежемесячный купон, следующий за ключевой ставкой, и который оценивает кредит En+ целиком, на горизонте до оферты в октябре 2028 года.
Кому не подойдёт: тому, кто рассчитывает на быстрое снижение ключевой: при таком сценарии ОФЗ того же срока дадут больше (122 ₽ против 114 ₽ в год после налога) и без риска эмитента. И тому, кого смущают займы группе, дивиденды больше прибыли и юаневый долг эмитента.
Вопросы и ответы
Можно ли ещё купить 001РС-11 на размещении?
Нет. Книга заявок закрылась 22 октября, 27 октября бумаги распределят по поданным заявкам. Купить выпуск можно будет на бирже после начала торгов, неквалифицированному инвестору понадобится тест у брокера.
Как считается купон?
Доход складывается из сумм за каждый день купонного периода по значению ключевой ставки Банка России плюс 1,9 п.п. Решение ЦБ отражается в ближайшей выплате, без ожидания следующего квартала.
Почему выпуск называется зелёным?
«Эксперт РА» подтвердил, что деньги рефинансируют затраты 2021–2026 годов на модернизацию ГЭС и строительство малой ГЭС в Карелии. Заключение не оценивает способность компании платить по долгам, это отдельный вопрос рейтинга.
Кто отвечает по облигациям, кроме самой компании?
По данным агентства «Прайм», выпуск обеспечен публичными безотзывными офертами МКООО «ЭН+ ХОЛДИНГ» и АО «ЭН+ ГЕНЕРАЦИЯ». По прошлым выпускам «Эксперт РА» ставил рейтинги облигаций на уровне оферента. Текст оферт по 001РС-11 на 23 октября не опубликован.
Что будет через два года?
Перед офертой компания назначит условия на следующий период. Если они не устроят, облигацию можно предъявить к выкупу по номиналу.
Смежные материалы
- Размещение облигаций МТС 003P-04: стройка под 5G и дивиденды больше прибыли
- РусГидро БО-002Р-14: разбор флоатера и отчётности за 2025 год
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке
- Карточка выпуска Эн+ Гидро 001РС-11 и эмитента ООО «ЭН+ ГИДРО»
Finolive разбирает одно размещение каждый будний день, календарь книг заявок на /bonds.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.