Размещение облигаций МТС 003P-04: стройка под 5G и дивиденды больше прибыли
МТС размещает флоатер 003P-04: купон равен ключевой ставке плюс не больше 1,8 п.п., выплата раз в 30 дней, оферта через 810 дней, срок 12 лет. OIBDA за полугодие выросла на 17%, проценты по долгу упали на 17%, но свободный поток без банка в минусе, дивиденд за 2025 год 69,9 млрд ₽ вдвое больше прибыли, а на 2026–2027 годы приходится пик стройки сети под 5G. Разбор бизнеса, отчётности, надбавки против своих бумаг, МегаФона и других AAA, сценариев ключевой ставки и рисков.
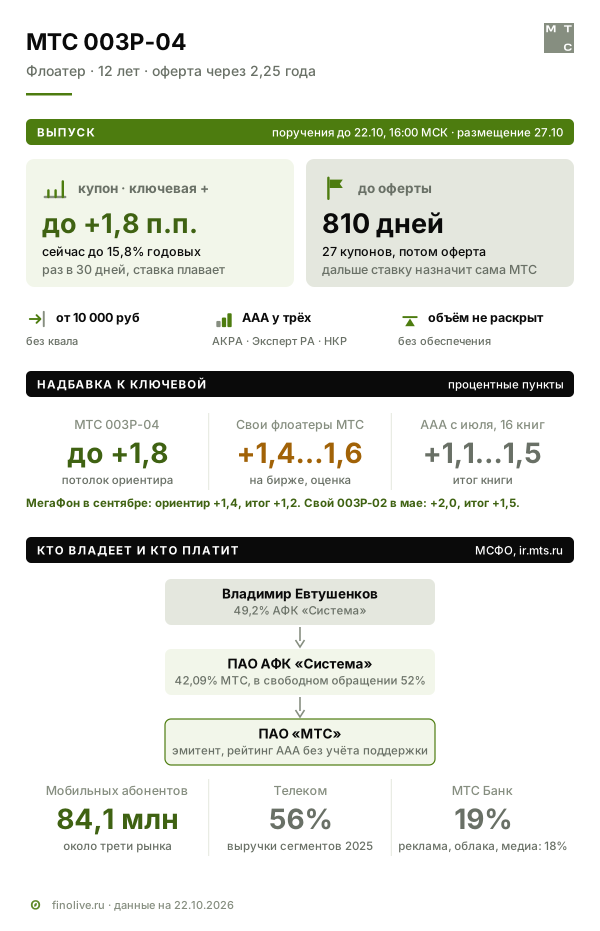
МТС, крупнейший мобильный оператор страны, размещает облигации 003P-04 с плавающим купоном. Купон равен ключевой ставке Банка России плюс надбавка не больше 1,8 п.п., выплата раз в 30 дней. При ключевой 14% это до 15,8% годовых. Флоатером называют облигацию, купон которой пересчитывается вслед за ориентиром, здесь за ключевой ставкой. Срок 12 лет, но через 810 дней будет оферта: МТС назначит ставку на следующие купоны, а держатель сможет вернуть бумагу компании. Поручения в Т-Инвестициях принимают до 22 октября, 16:00 МСК, размещение 27 октября, от 10 000 ₽, без статуса квалифицированного инвестора.
Сюжет выпуска в двух цифрах. Операционный заработок за полугодие вырос на 17%, а проценты по кредитам и облигациям упали на 17%, потому что ставки снижаются. Но дивиденд за 2025 год, 69,9 млрд ₽, вдвое больше чистой прибыли года и в семь раз больше свободного денежного потока без учёта банка. По отчётности разницу покрывают займы и продажа активов, чистый долг за год вырос на 44 млрд ₽, а продажа доли в башенной компании принесла 21,7 млрд.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | ПАО «МТС» |
| Купон | ключевая ставка + не выше 1,8 п.п., итог определит книга; сейчас до 15,8% годовых |
| Как считается купон | доход за каждый день периода по значению ключевой ставки плюс надбавка |
| Выплаты | раз в 30 дней |
| Оферта | через 810 дней, после 27-го купона; ставку на купоны с 28-го по 144-й назначит МТС |
| Срок до погашения | 12 лет, 4 320 дней |
| Амортизация | нет |
| Номинал и минимальная заявка | 1 000 ₽; в Т-Инвестициях от 10 000 ₽ |
| Доступ | без статуса квалифицированного инвестора |
| Поручения и размещение | до 22 октября, 16:00 МСК; размещение 27 октября |
| Рейтинг компании | AAA(RU) АКРА, ruAAA «Эксперт РА», AAA.ru НКР, все со стабильным прогнозом |
| Рейтинг выпуска | на 22 октября не опубликован |
| Объём | компания не раскрывала |
| Обеспечение | нет |
Книга заявок закрывается за день до заседания Банка России 23 октября. Для флоатера это не так важно, как для фиксированного купона: доход считается по значению ключевой ставки за каждый день периода, поэтому решение ЦБ быстро отразится в купоне, без ожидания следующего квартала. Сравнение с рынком идёт не в процентах годовых, а в надбавке к ключевой.
Чем зарабатывает МТС
Основа бизнеса это абонентская плата. 84,1 млн человек каждый месяц платят за мобильную связь, ещё 5,5 млн за домашний интернет и 4,4 млн за телевидение. Чтобы эти деньги приходили, оператор держит сеть базовых станций, вышек и кабелей по всей стране, и эта сеть почти не зависит от того, сколько трафика по ней прошло. Поэтому каждый новый абонент и каждое повышение тарифа почти целиком уходят в операционную прибыль, а главный расход сидит в стройке и обновлении оборудования.
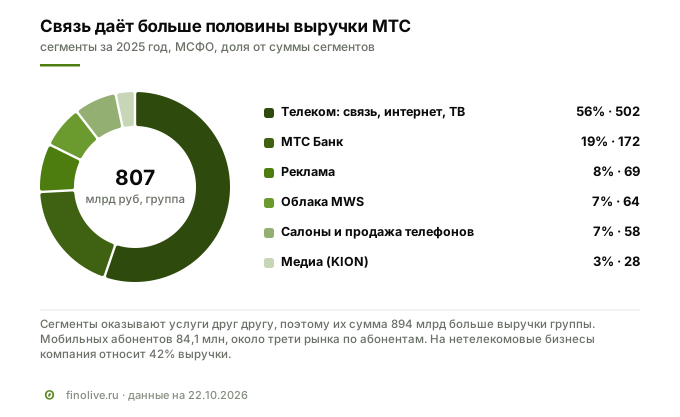
Вокруг связи МТС построила другие бизнесы, которые продаёт тем же абонентам. По итогам 2025 года телеком дал 502 млрд ₽, или 56% суммы сегментов. МТС Банк дал 172 млрд, 19%. Дальше реклама на данных абонентов (69 млрд), облака MWS для компаний (64 млрд), салоны и продажа телефонов (58 млрд) и медиа с онлайн-кинотеатром KION (28 млрд). Сама компания относит на нетелекомовые бизнесы 42% выручки группы.
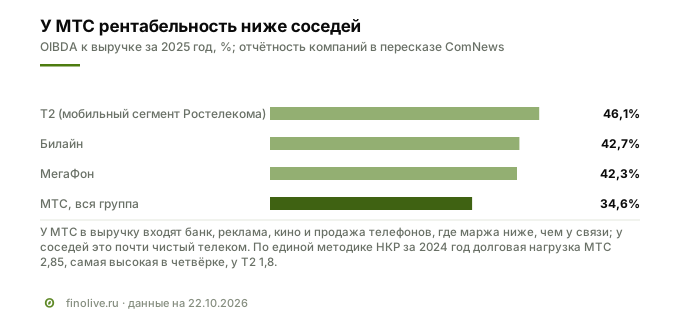
У этой конструкции есть цена. Банк, реклама и продажа телефонов менее маржинальны, чем связь, поэтому рентабельность OIBDA у МТС в 2025 году 34,6%, а у МегаФона и Билайна около 42%. OIBDA это операционная прибыль до амортизации, основной показатель заработка операторов связи. Ниже рентабельность не значит, что связь у МТС хуже. Просто у группы больше бизнесов с другой экономикой.
Кто платит
Платят миллионы частных абонентов и компаний, ни один клиент не значит для выручки заметно. Главный риск здесь не в концентрации, а в насыщенности рынка. Почти у каждого взрослого уже есть SIM-карта, и рост идёт за счёт перетока между операторами и повышения тарифов. По данным Минцифры, в 2025 году абоненты перенесли к другим операторам больше 4,8 млн номеров против 2,9 млн годом раньше.
Отрасль: тарифы растут, сеть дорожает
Рынок мобильной связи делят четыре оператора. По исследованию НКР, на конец 2024 года у МТС около 31% абонентов, у МегаФона около 29%, дальше Т2 (принадлежит Ростелекому) и Билайн. Новых абонентов почти нет, поэтому выручка растёт ценой. Летом 2026 года Билайн поднял тарифы на 12%, МегаФон на 14%, в основном по старым тарифным планам. Операторы объясняют это инфляцией, ростом НДС до 22% с 2026 года и затратами на сеть. ФАС проверяет обоснованность повышения.
Сеть при этом дорожает. До 2022 года её строили на оборудовании Nokia, Ericsson и китайских поставщиков. С 2027 года по решению Госкомиссии по радиочастотам ставить нужно только российские базовые станции, а переход должен завершиться до конца 2031 года. МТС предупредила, что капзатраты 2026 года будут примерно на уровне 2024 года, то есть около 132 млрд ₽.
Отдельный фактор это ограничения мобильного интернета в регионах, которые идут с мая 2025 года. По данным Минцифры, в мае–сентябре 2025 года рост мобильного трафика замедлился до 3,3% против 12,2% годом раньше. Выручку операторов это пока не обвалило, но давит на ценность тарифов с большим объёмом данных.
5G: что это, зачем и почему сейчас
5G, связь пятого поколения, даёт более высокую скорость, меньшую задержку сигнала и больше подключений на одну базовую станцию. Абоненту это прежде всего быстрый интернет, но МТС называет главной ставкой бизнес-клиентов, и именно «при переходе на 5G». Заводу, порту или шахте такая сеть позволяет управлять техникой удалённо и подключать тысячи датчиков и роботов в реальном времени. Споры о частотах шли с 2019 года, и ещё в январе 2026 года НКР называла неопределённость с 5G среди причин, по которым операторы откладывали вложения в сеть. 31 августа 2026 года Госкомиссия по радиочастотам выделила четырём операторам диапазон 4,63–4,99 ГГц и разрешила запускать 5G на частотах LTE. Аукциона не было, хотя в 2025 году два таких лота оценивали в 47,4 млрд ₽. Взамен по проекту условий Минцифры сеть нужно запустить в городах-миллионниках до конца 2027 года, а с 2027 года ставить только российские базовые станции. Высокие частоты покрывают небольшую зону, поэтому станций понадобится много. Для МТС это и шанс, и нагрузка. У компании около половины рынка частных промышленных сетей, около 69 проектов на оборудовании, готовом к 5G, а производитель базовых станций «Иртея» входит в её группу. Но менеджмент предупредил, что 2026 год и часть 2027 года станут пиком инвестиций, и этот пик приходится на срок до оферты 003P-04. Сколько денег принесёт 5G, компания пока не раскрывает.
Кто владеет и кто управляет
Крупнейший акционер МТС это АФК «Система» с 42,09% акций, включая 11,03% через дочернюю «Систему Телеком Активы». Владимир Евтушенков владеет 49,2% АФК. Ещё около 5,7% акций принадлежит дочерним компаниям самой МТС, в свободном обращении 52,23%. Гендиректор МТС Инесса Галактионова, финансовый директор Алексей Катунин.
Для держателя облигаций важна связь МТС и АФК, потому что в отчётности видны встречные потоки денег. За полгода финансовые вложения МТС в саму АФК выросли с 39,4 до 89,8 млрд ₽, а в её дочерние компании упали с 68,0 до 9,8 млрд. По группе АФК в целом сумма почти не изменилась, 104,1 млрд против 107,4 на начало года, деньги переместились внутри группы. В 2025 году МТС купила портфель ОФЗ на 156 млрд ₽ у зависимой компании АФК с эффективной ставкой 22%. Что именно стоит за вложениями, отчётность не раскрывает. Рейтинговые агентства поддержку от акционера не учитывают, AAA у МТС собственный.
История и активы
В 2024 году МТС продала зарубежный бизнес, эта прибыль прошла в отчётности как прекращённая деятельность. В конце 2024 года нетелекомовые направления выделили в отдельную структуру. В июне 2026 года компания продала 49,9% «Башенной инфраструктурной компании», которая владеет больше чем 24,7 тыс. вышек, паевому фонду под управлением УК «Доверительная». МТС получила 21,7 млрд ₽ деньгами, сняла с баланса 81,6 млрд ₽ долга башенной компании и признала разовую прибыль 53,3 млрд до налога, из них 19,0 млрд дала переоценка оставшейся у МТС доли, деньгами не подкреплённая. Взамен вышки теперь арендуются на 7 лет, обязательство по аренде 65,6 млрд ₽.
В сделке есть условие, о котором стоит помнить. По МСФО участники обменялись опционами, и при определённых событиях МТС может выкупить проданную долю и принять на себя кредитную линию башенной компании с лимитом до 86 млрд ₽. Каких событий, отчётность не раскрывает, текущих обязательств опционы, по оценке компании, не создают.
Среди других активов 50,1% башенной компании, МТС Банк, облачная MWS и половина «Иртеи», производителя российских базовых станций.
Что показало первое полугодие 2026 года
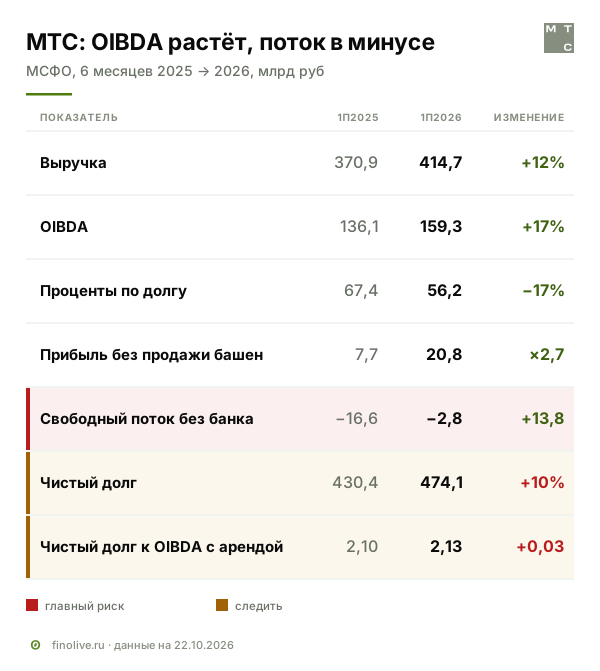
Отчётность за 9 месяцев выйдет 20 ноября, последние данные за полугодие по МСФО, без аудита. Выручка выросла на 11,8%, до 414,7 млрд ₽, OIBDA на 17,1%, до 159,3 млрд. Связь растёт быстрее группы. Во втором квартале выручка телекома +12%, а банка минус 6%, его розничный кредитный портфель за год сократился на 15%.
Главная хорошая новость в процентах. Проценты по кредитам и облигациям за полгода упали с 67,4 до 56,2 млрд ₽, на 17%. Средняя ставка по долгу, которую компания раскрывает как ставку капитализации, снизилась с 19,2% до 16,0%. МТС, по словам менеджмента, сознательно занимала короткие деньги, и при снижении ставок это сработало: OIBDA покрывает проценты в 2,8 раза против 2,0 годом раньше.
Чистая прибыль выросла с 7,7 до 74,0 млрд ₽, но 53,3 млрд из неё дала продажа доли в башенной компании. Без неё прибыль около 20,8 млрд, сама компания оценивает вклад операционной деятельности примерно в 23 млрд. Это всё равно в 2,7 раза больше прошлого года. Операционная прибыль выросла на 17,9 млрд, а проценты снизились на 11,2 млрд.
Слабое место это деньги. Свободный денежный поток без учёта банка за полугодие минус 2,8 млрд ₽ (год назад минус 16,6). Капзатраты выросли на 21,6%, до 75,9 млрд. Чистый долг за год до 30 июня вырос на 10%, до 474,1 млрд ₽.
Дивиденды, долг и сроки
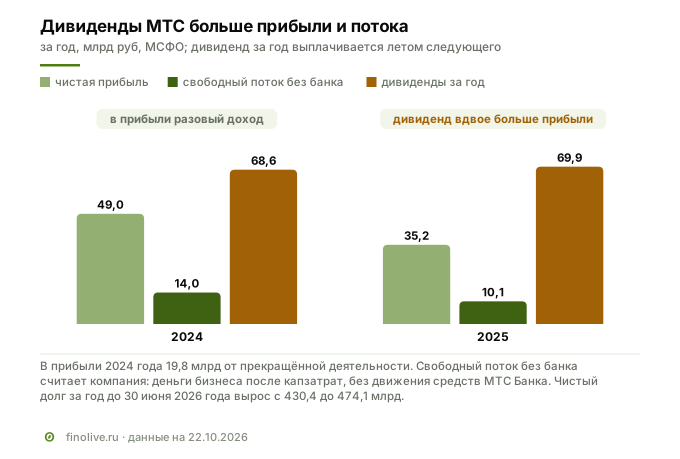
МТС платит акционерам 35 ₽ на акцию третий год подряд. За 2025 год это 69,9 млрд ₽ при чистой прибыли 35,2 млрд и свободном потоке без банка 10,1 млрд. Дивиденд вдвое больше прибыли и в семь раз больше потока. За 2024 год выплата 68,6 млрд тоже превышала прибыль. Собственный капитал МТС был отрицательным ещё в середине 2025 года, и НКР называет причиной в том числе крупные дивиденды. К концу 2025 года капитал вернулся в плюс, на 30 июня он 34,7 млрд ₽.
В сентябре совет директоров утвердил политику на 2027–2028 годы: акционерам до 20% OIBDA, 70% из этого дивидендами и 30% выкупом акций, с целевым минимумом 70 млрд ₽ в год. 20% от OIBDA 2025 года это 55,9 млрд, то есть на деле выплату определяет нижняя граница 70 млрд. Первая выплата может пройти в январе 2027 года, за 9 месяцев 2026 года. При свободном потоке около 10 млрд в год такая выплата снова потребует займов.
Долг по меркам компании умеренный, чистый долг к OIBDA 1,56 без аренды и 2,13 с арендой. Аренда выросла как раз из-за вышек, которые теперь не свои. Проблема в сроках. 55% долга, 395 млрд ₽, на 30 июня приходилось погасить в течение года, из них 280,6 млрд в третьем квартале 2026 года. Как компания прошла этот квартал, покажет отчёт 20 ноября. Запас есть, это 64,5 млрд ₽ денег и 540,6 млрд неиспользованных кредитных линий, условия кредитов соблюдены.
Что говорят агентства
Все три агентства держат высший рейтинг со стабильным прогнозом, но считают нагрузку по-разному. АКРА в декабре 2025 года оценила покрытие процентов денежным потоком на пограничном уровне 2,5 раза, ждала минимума в 2025 году и восстановления с 2026 года. Существенное снижение покрытия ниже 2,5 раза агентство называет поводом для понижения. «Эксперт РА» по данным на середину 2025 года насчитал отношение EBITDA к процентам 2,1 раза против 3,3 годом раньше и ждёт улучшения. НКР обратил внимание на отрицательный капитал, в том числе из-за дивидендов. Расчёт Finolive по полугодию 2026 года (OIBDA к процентам по кредитам и облигациям, 2,8 раза, а с процентами по аренде 2,47) с формулами агентств напрямую не сравнивается, у каждого своя база.
Зачем компании деньги
Цель именно этого выпуска МТС не публиковала. О предыдущих выпусках 2026 года компания писала, что деньги идут на рефинансирование текущего долга и сокращение процентных расходов. Логику МТС описала в отчёте за 2025 год. Короткими фиксированными выпусками на 1–1,3 года по ставкам ниже ключевой компания заменяла более дорогие банковские кредиты, привязанные к ключевой, а флоатерами на 2–3 года «с более комфортным для компании спредом к ключевой ставке» удлиняла долг. 003P-04 вписывается в эту логику, и платить по нему МТС будет меньше по мере снижения ключевой.
Почему флоатер и почему 12 лет с офертой
Для МТС у плавающего купона три плюса. Первый. Компания ждёт снижения ставок, и с каждым снижением ключевой её расходы по такому выпуску падают сами, без досрочного погашения. Второй. Формально срок 12 лет, а у МТС короткий долг, который нужно растягивать; оферта через 810 дней даёт компании время. Третий. Инвестору флоатер понятнее длинного фикса, потому что его цена мало зависит от решений ЦБ, и такой спрос шире.
Для держателя главная особенность в оферте. Надбавка, которую определит книга, действует только на 27 купонов. Дальше МТС сама назначит ставку на купоны с 28-го по 144-й. Если новая ставка не устроит, бумагу можно будет предъявить к выкупу по номиналу в дату оферты, примерно в январе 2029 года. По сути это вложение на 2,25 года с правом остаться. Так же устроен прошлый выпуск 003P-02, где надбавка зафиксирована на 36 купонов, а дальше ставку определяет эмитент.
С чем сравнивать ставку
У флоатеров на ключевую сравнивают надбавку. Потолок у 003P-04 плюс 1,8 п.п. На бирже свои флоатеры МТС с похожими сроками торгуются с надбавкой около 1,4–1,6 п.п., если учесть их цену (оценка Finolive по средним ценам за 15 сессий до 21 октября). Медиана 41 ликвидного флоатера с рейтингом AAA на 1,5–3 года около 1,3 п.п. Итоги 16 книг AAA с июля 1,1–1,5 п.п.
Самое понятное сравнение это МегаФон, прямой конкурент с тем же рейтингом. В сентябре он разместил выпуск на 2,6 года под ключевую плюс 1,2 п.п., начав с ориентира 1,4. Собственный 003P-02 МТС в мае начинала с ориентира 2,0 и закрыла на 1,5. То есть потолок 003P-04 даёт заметную премию к рынку, около 0,2–0,4 п.п. к своим бумагам и 0,5 п.п. к медиане AAA. Книга обычно сжимается. У всех 11 книг AAA с июля, где ориентир известен, итог оказался ниже него.
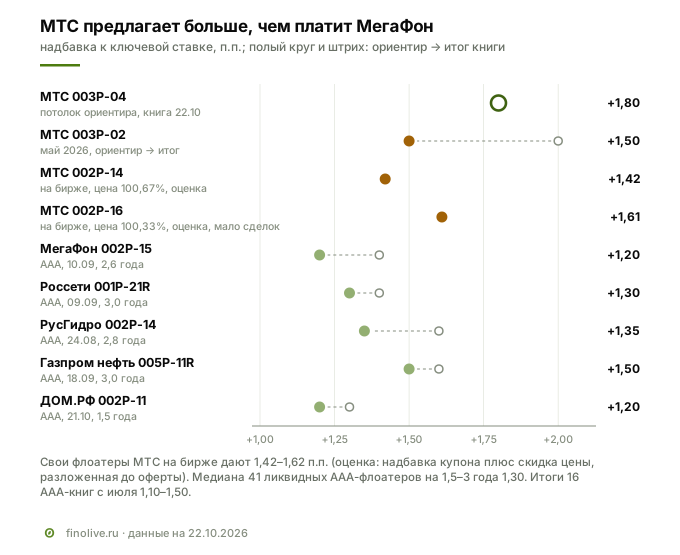
Почему МТС платит больше МегаФона, рынок не объясняет, но причины видны в отчётности. У МТС ниже рентабельность, выше доля короткого долга, а дивиденды забирают больше, чем компания зарабатывает. К собственной кривой премия меньше, свой 003P-02 с офертой в мае 2029 года на бирже стоит с надбавкой около 1,6.
Сколько это в рублях
Купон флоатера зависит от того, куда пойдёт ключевая. По опросу Банка России от 14 октября аналитики ждут среднюю ключевую 14,6% в 2026 году, 12,8% в 2027 году и 10,8% в 2028 году. На горизонте до оферты это в среднем около 11,9%.
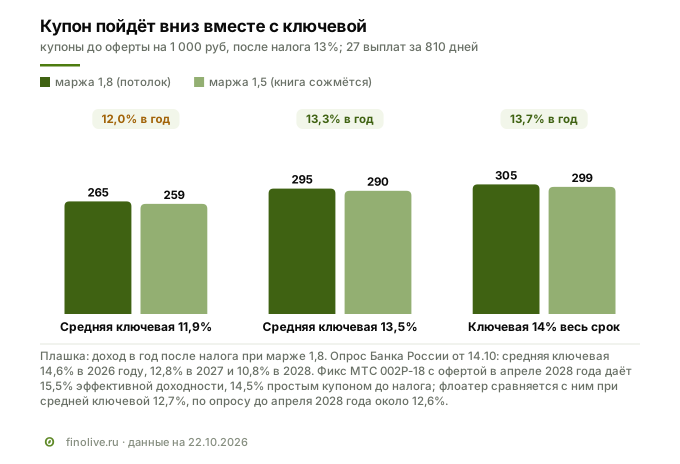
Отсюда главный выбор. Фиксированная облигация МТС 002Р-18 с офертой в апреле 2028 года даёт около 15,5% эффективной доходности, это 14,5% в пересчёте на простой купон, как у флоатера. Флоатер с надбавкой 1,8 п.п. сравняется с ней при средней ключевой около 12,7% до апреля 2028 года. По медианам опроса ЦБ на этом отрезке она около 12,6%, то есть по консенсусу результат почти одинаковый. Если ставка будет снижаться быстрее, выгоднее фикс, если медленнее или её придётся поднять, флоатер. Для сравнения, ОФЗ на 2 года по кривой Банка России на 21 октября дают 14,97%.
Конкуренты
| Компания | Выручка 2025, млрд ₽ | Рентабельность OIBDA 2025 | Чистый долг к OIBDA, методика компании | Рейтинг |
|---|---|---|---|---|
| МТС (группа с банком) | 807,2 | 34,6% | 1,56 без аренды, 2,13 с арендой (30.06.2026) | AAA |
| МегаФон | 525,6 | 42,3% | за 2025 год не найден | AAA |
| Билайн (ВымпелКом) | 334,7 | 42,7% | 2,40 к EBITDA (30.06.2026) | не сверяли |
| Ростелеком с Т2 | 872,8 | 37,9% | 1,6 без аренды, 2,1 с арендой (2025) | AAA |
Цифры конкурентов в пересказе ComNews, методики расчёта долга у компаний разные. По единой методике НКР за 2024 год долговая нагрузка МТС, 2,85, была самой высокой в четвёрке, у Т2 самой низкой, 1,8. Самая высокая рентабельность у мобильного Т2, 46,1%. МТС крупнее МегаФона по выручке на 54%, но разница почти целиком в банке и других бизнесах, а в самой связи компании сопоставимы.
Что говорит в пользу выпуска
- Высший рейтинг у трёх агентств без учёта поддержки акционера, ликвидность АКРА оценивает как очень высокую, неиспользованных кредитных линий 540,6 млрд ₽.
- Операционный заработок растёт, OIBDA за полугодие +17%, связь +12% во втором квартале.
- Проценты падают вслед за ставками, ставка капитализации по долгу 16,0% против 19,2% годом раньше, покрытие процентов 2,8 раза против 2,0.
- Потолок надбавки выше рынка: 1,8 п.п. против 1,1–1,5 у недавних книг AAA и 1,2 у МегаФона.
- Купон раз в 30 дней и цена флоатера мало зависит от решений ЦБ, если не меняется кредитное качество.
Риски
Финансовые. Выплаты акционерам больше прибыли и потока, и новая политика ставит целевой минимум 70 млрд ₽ в год. 55% долга короткие, их нужно постоянно перезанимать. Вложения в саму АФК выросли до 89,8 млрд, хотя по группе АФК сумма прежняя. По опционам сделки с башнями МТС при определённых событиях может принять на себя кредитную линию с лимитом до 86 млрд.
Рыночные. Если ключевая будет снижаться, купон упадёт вместе с ней, а при снижении быстрее консенсуса фиксированный выпуск того же эмитента принесёт больше. Надбавка закреплена только до оферты, после неё ставку назначит МТС. Если рынок потребует от МТС большую премию, цена флоатера опустится ниже номинала.
Отраслевые. Рынок насыщен, рост держится на тарифах. С 2027 года сеть нужно строить на российском оборудовании, предстоит запуск 5G, ограничения мобильного интернета давят на трафик.
Регуляторные. С 1 марта 2027 года по закону об «Антифроде 2.0» операторы обязаны передавать сведения о мошеннических номерах и приостанавливать связь по подозрительным, а граждане получат право требовать от операторов возмещения ущерба. ФАС проверяет повышение тарифов. НДС вырос до 22%.
Красные флаги: что отслеживать держателю
| Метрика | Сейчас | Куда смотреть |
|---|---|---|
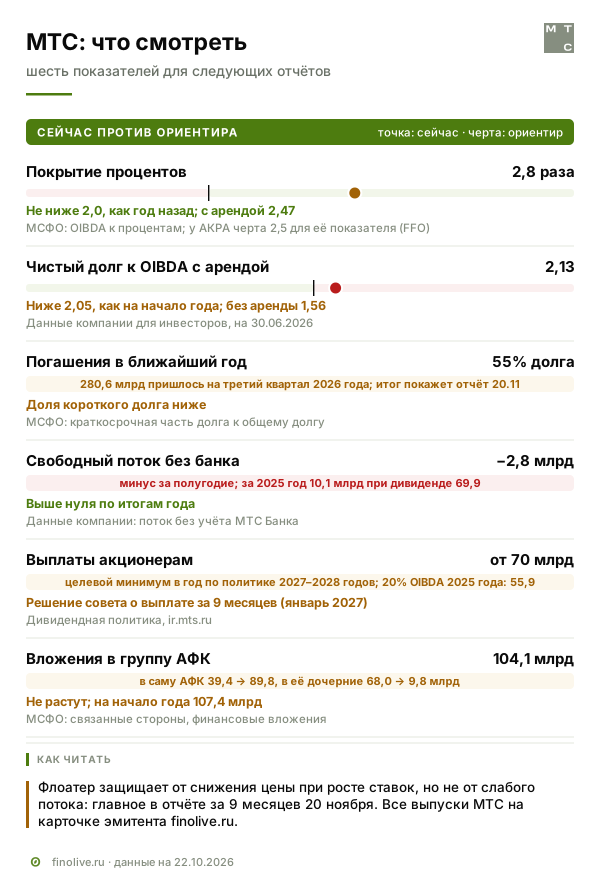
| Покрытие процентов OIBDA | 2,8 раза за 1П2026, с арендой 2,47 | не ниже, чем год назад (2,0); у АКРА черта 2,5 относится к её показателю, FFO к процентам |
| Чистый долг к OIBDA с арендой | 2,13 на 30.06.2026 | ниже 2,05, как на начало года |
| Доля короткого долга | 55% | снижается; 280,6 млрд к погашению в третьем квартале, итог 20 ноября |
| Свободный поток без банка | −2,8 млрд за 6 месяцев | выше нуля по итогам года |
| Выплаты акционерам | целевой минимум 70 млрд в год с 2027 года | решение совета за 9 месяцев, январь 2027 |
| Вложения в группу АФК | 104,1 млрд, из них в саму АФК 89,8 | не растут |
Все выпуски, рейтинги и отчётность МТС собраны на карточке эмитента.
Итог
МТС зарабатывает больше и платит по долгу меньше, чем год назад, а рейтинг AAA у трёх агентств подкреплён большим запасом кредитных линий. При этом компания отдаёт акционерам больше, чем зарабатывает, и живёт за счёт постоянного перезанимания. Новый выпуск предлагает надбавку выше рынка, но это надбавка к ключевой, которая, по ожиданиям, будет снижаться.
Кому подойдёт: инвестору, который хочет ежемесячный купон с высшим рейтингом и не хочет угадывать решения ЦБ, на горизонте до оферты в январе 2029 года.
Кому не подойдёт: тому, кто рассчитывает на быстрое снижение ключевой ставки и хочет зафиксировать доход: при таком сценарии фиксированные выпуски выгоднее. И тому, кого смущают дивиденды больше прибыли и короткий долг у эмитента.
Вопросы и ответы
Как считается купон 003P-04?
По условиям в карточке Т-Банка доход складывается из сумм за каждый день купонного периода, исходя из значения ключевой ставки Банка России, плюс надбавка, которую определит книга. Поэтому если ЦБ изменит ставку посреди периода, купон быстро отразит новую ставку, а точный порядок учёта даты фиксирует решение о выпуске.
Что будет после 27-го купона?
Через 810 дней МТС назначит ставку на следующие купоны. Если она не устроит, облигацию можно предъявить к выкупу в оферту по номиналу. Если устроит, бумага остаётся у держателя до погашения через 12 лет или до следующего пересмотра.
Почему МТС платит больше МегаФона?
У МТС ниже рентабельность из-за банка и других бизнесов, больше доля короткого долга, а выплаты акционерам превышают прибыль. Рынок закладывает это в премию, и на бирже свои флоатеры МТС тоже торгуются шире медианы AAA.
Отвечает ли АФК «Система» по облигациям МТС?
Нет. АФК владеет 42,09% акций, но поручительства не даёт, а рейтинговые агентства поддержку акционера не учитывают.
Можно ли продать облигацию до оферты?
Да, на бирже. У флоатеров МТС оборот от 1 до 26 млн ₽ в день, цены держатся у номинала. Цена может отклониться, если рынок потребует от МТС большую надбавку.
Смежные материалы
- Размещение облигаций Россети 001Р-24R: проценты переезжают в номинал, а свободных денег нет
- РусГидро БО-002Р-14: разбор флоатера и отчётности за 2025 год
- Премия за ступень рейтинга: сколько рынок берёт за риск на первичном рынке
- Карточка выпуска МТС 003P-04 и эмитента ПАО «МТС»
Finolive разбирает одно размещение каждый будний день, календарь книг заявок на /bonds.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.