Размещение облигаций Россети 001Р-24R: проценты переезжают в номинал, а свободных денег по-прежнему нет
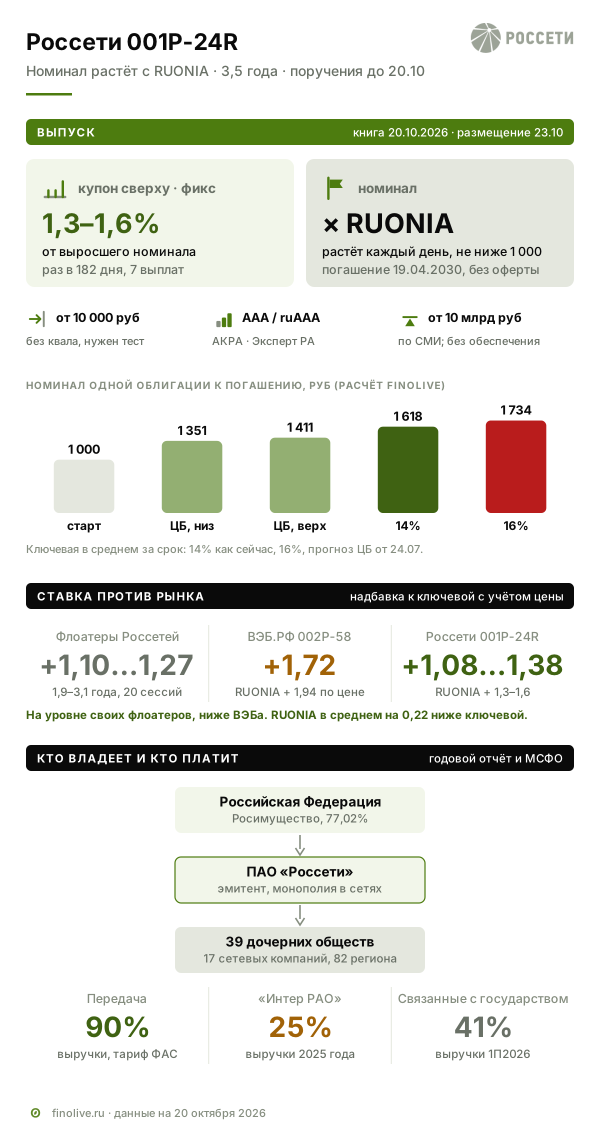
Россети размещают облигации 001Р-24R на 3,5 года с номиналом, который каждый день растёт вместе с индексом RUONIA, и фиксированным купоном 1,3–1,6% сверху. Это второй такой выпуск на рынке после ВЭБ.РФ. Прибыль сетевой монополии за полугодие выросла на 45%, но инвестиционная программа съедает весь денежный поток, а 70% долга — под плавающей ставкой, почти весь под ключевую. Разбор механики номинала, налогов, ставки против рынка и отчётности.
Россети — электросетевая монополия: по их линиям проходит 80% электроэнергии страны, и девять рублей выручки из десяти приносит тариф на её передачу. Выпуск 001Р-24R устроен непривычно. Номинал облигации каждый день растёт вместе с индексом RUONIA — ставкой, под которую банки занимают друг у друга на один день, — а сверху начисляется фиксированный купон: ориентир 1,3–1,6% годовых, выплата раз в полгода. Весь накопленный прирост номинала инвестор получает при погашении 19 апреля 2030 года. Такая бумага на рынке вторая: в мае 2026 года похожий выпуск на 150 млрд ₽ разместил ВЭБ.РФ.
Сбор поручений в Т-Инвестициях — до 20 октября, 15:00 МСК, размещение — 23 октября. Рейтинг компании высший: AAA(RU) у АКРА и ruAAA у Эксперт РА. А в отчётности тот же сюжет, что и в сентябрьском разборе выпусков 001Р-21R и 001Р-22R: прибыль за полугодие выросла на 45%, но стройка сетей съедает весь денежный поток, а 70% долга — под плавающей ставкой, почти весь под ключевую. Разбор о том, как работает номинал на RUONIA, зачем такая конструкция компании и что она меняет для налогов инвестора.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 20 октября 2026 года и решения о выпуске на Московской бирже от 15 октября.
| Параметр | 001Р-24R |
|---|---|
| Номинал | 1 000 ₽ в день размещения; дальше каждый день умножается на прирост индекса RUONIA и не может опуститься ниже 1 000 ₽ |
| Купон | фиксированный на весь срок, ориентир 1,3–1,6% годовых от уже выросшего номинала; итог определит книга заявок |
| Выплата купона | раз в 182 дня, 7 выплат; при RUONIA 13,97% и купоне 1,6% первая — около 8,55 ₽ на облигацию, при 1,3% — около 6,95 ₽ |
| Срок | 3,5 года (1 274 дня), погашение 19 апреля 2030 года по выросшему номиналу; оферты и амортизации нет |
| Досрочное погашение | по решению о выпуске возможно по усмотрению эмитента, но только в даты, которые он назначит до 23 октября; на 20 октября таких дат не раскрыто |
| Объём | от 10 млрд ₽ (по данным Финмаркета и ПРАЙМ) |
| Обеспечение | нет |
| Доступ | без статуса квалифицированного инвестора, но после теста: Т-Инвестиции требуют тест для облигаций со структурным доходом |
| Поручения в Т-Инвестициях | до 20 октября, 15:00 МСК, от 10 000 ₽; отменить заявку можно до конца сбора |
| Размещение | 23 октября 2026 года |
| Рейтинг компании | AAA(RU) АКРА (28.09.2026), ruAAA Эксперт РА (06.04.2026), оба «стабильные»; рейтинга выпуска на 20 октября нет |
Как работает номинал на RUONIA
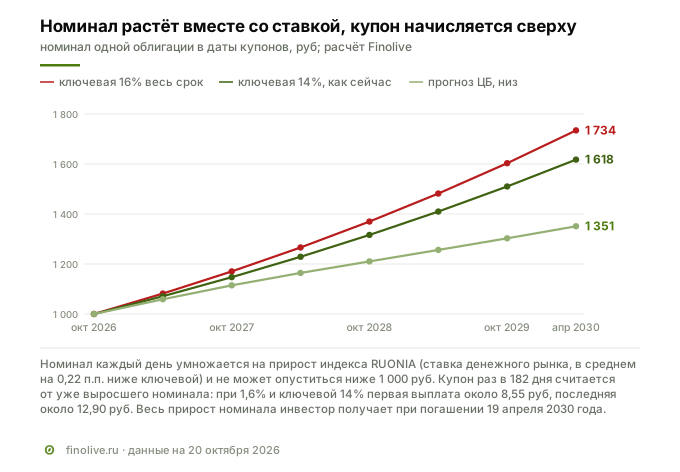
По сути это флоатер, у которого процент не выплачивается, а копится в номинале. Отсюда три следствия.
- Цена почти не реагирует на ключевую ставку. Растёт ставка — быстрее растёт номинал. Ближайший пример, ВЭБ.РФ 002Р-58, с мая торгуется в коридоре 99,75–99,99% от выросшего номинала. Цену двигает другое — надбавка, которую рынок требует к RUONIA: если она вырастет на 1 п.п., облигация подешевеет примерно на 3,3%.
- Денежного потока почти нет. Купон 1,6% в год от номинала — это около 0,8% раз в полгода. Тому, кто живёт на купоны, бумага не подходит.
- Налог на основную часть дохода платится один раз — при погашении. Об этом подробно ниже.
Т-Инвестиции требуют от неквалифицированного инвестора пройти тест для облигаций со структурным доходом, хотя в решении о выпуске прямо написано, что это не структурные облигации: доход зависит от индекса, и брокер обязан проверить, что покупатель понимает механику.
Чем зарабатывает компания
ПАО «Федеральная сетевая компания — Россети» — естественная монополия: она владеет магистральными сетями страны и через 17 дочерних сетевых компаний — распределительными сетями в 82 регионах. Зарабатывает она на трёх вещах.
Передача электроэнергии — 884,7 млрд ₽ из 981,5 млрд выручки первого полугодия 2026 года, 90,1%. Электростанции производят энергию, сбытовые компании продают её потребителям, а Россети берут плату за то, что энергия доходит по их проводам. Цену устанавливает не компания: тарифы на передачу утверждают ФАС и региональные регуляторы, у части дочерних компаний — по методу доходности инвестированного капитала, у части — индексацией необходимой выручки. Поэтому выручка растёт вместе с тарифами: по сетям ЕНЭС в 2025 году на 14%, в 2026 году прогноз 16%.
Технологическое присоединение — 40,7 млрд ₽ за полугодие. Новый потребитель, от квартиры в новостройке до завода или центра обработки данных, платит за подключение к сети. Ставки тоже утверждают регуляторы, а авансы за будущие подключения — бесплатный источник денег для стройки: на 30 июня 2026 года их было 521,8 млрд ₽.
Продажа электроэнергии — 35,1 млрд ₽: часть дочерних компаний работают гарантирующими поставщиками. Остальное, 21,0 млрд ₽, — ремонт, обслуживание, испытания, аренда. Нетарифные услуги — управление энергопотреблением, центры обработки данных, системы накопления энергии — компания к 2030 году хочет удвоить; отдельно их выручка в отчётности не раскрывается.
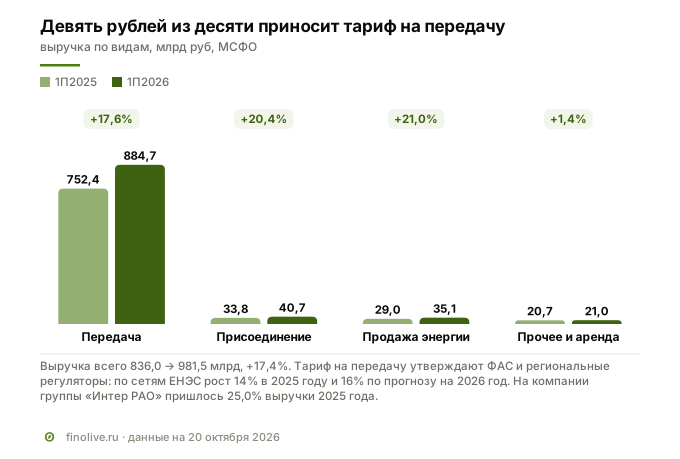
Рост 2025 года на 21,8% был частично бухгалтерским. С 1 января 2025 года все расчёты за передачу в регионах идут через системообразующие сетевые организации — в 69 регионах это компании группы: они собирают плату со всех потребителей региона и раздают долю мелким сетям. Выручка от этого выросла, но так же выросли и расходы на оплату чужих сетей — на 59%. В 2026 году эффект исчерпан: оплата услуг других сетей за полугодие выросла лишь на 7,1%, и рост выручки на 17,4%, по оценке Finolive, в основном дают тарифы: с июля 2025 года они выросли на 14% по магистральным сетям и на 11,6% по распределительным.
Кто платит
Платят сбытовые компании и крупные потребители, и платёжная цепочка сосредоточена. На компании группы «Интер РАО» — крупнейшего продавца электроэнергии — в 2025 году пришлось 458,0 млрд ₽, 25,0% выручки. Около 41% выручки дают компании, связанные с государством.
Платят не всегда вовремя. На конец 2025 года долги покупателей старше года составляли 120,3 млрд ₽, резерв по ним — 115,4 млрд: компания почти не рассчитывает их получить. За первое полугодие 2026 года резервов начислено 8,7 млрд ₽ против 5,3 млрд годом ранее. Споры со сбытовыми компаниями об объёмах переданной энергии аудитор вынес в ключевые вопросы аудита отчётности за 2025 год.
Отрасль: тарифы, потребление и чужие сети
Тарифы. По прогнозу в годовом отчёте компании, тарифы на передачу по магистральным сетям вырастут на 16% в 2026 году, на 14,7% в 2027 году и на 12% в 2028 году, тарифы распределительных компаний в 2026 году — на 15,2%. Сноска важная: «без учета индивидуальных решений Правительства». Государство сдерживает тарифы, и этим, вместе с ростом капзатрат и высокой ставкой дисконтирования, компания объяснила обесценение сетей на 125,1 млрд ₽ в 2025 году: будущие деньги от сетей не окупают их балансовую стоимость.
Потребление. В 2025 году энергосистема потребила на 1,1% меньше — помешала тёплая зима, — но пиковые нагрузки на юге и Дальнем Востоке обновили исторические максимумы. До 2030 года план — рост на 2,6% в год. Новые потребители — центры обработки данных, электротранспорт, промышленность на юге и востоке — требуют новых подстанций и линий, а это капзатраты.
Чужие сети. Государство передаёт в группу территориальные сетевые организации: в 2025 году приобретено 19 тыс. км линий, а указом президента от 4 марта 2026 года № 129 акции нескольких сетевых компаний, включая СУЭНКО, передаются в доверительное управление Россетям с последующим внесением в капитал. Каждая такая сеть приносит выручку, но и обязательство её обновлять.
Конкуренты
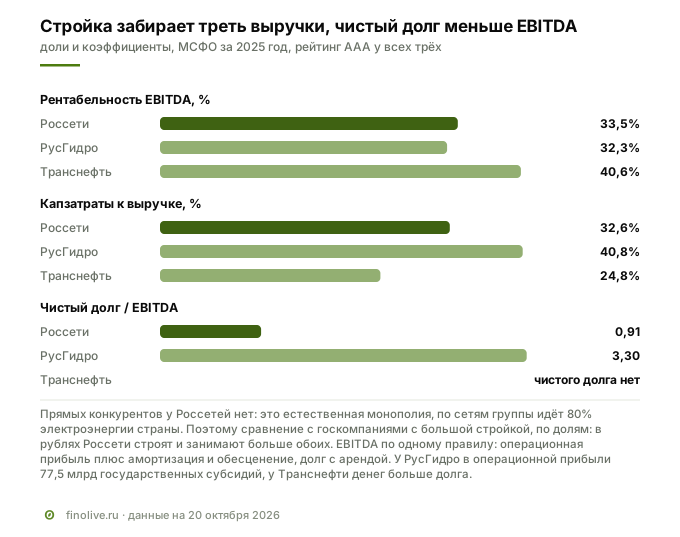
Прямых конкурентов нет: по сетям группы проходит 80% электроэнергии страны, в регионах присутствия доля в необходимой выручке на передачу — больше 75,7%. Поэтому сравнение идёт с госкомпаниями, у которых такой же рейтинг и такая же большая стройка. По МСФО за 2025 год, EBITDA по одному правилу — операционная прибыль плюс амортизация и обесценение, долг с арендой:
| Компания | Выручка, млрд ₽ | Рентабельность EBITDA | Капзатраты к выручке | Чистый долг / EBITDA | Рейтинг |
|---|---|---|---|---|---|
| Россети | 1 834,0 | 33,5% | 32,6% | 0,91 | AAA |
| РусГидро | 663,8 | 32,3% | 40,8% | 3,30 | AAA |
| Транснефть | 1 440,3 | 40,6% | 24,8% | чистого долга нет | AAA |
Сравнение по долям, а не по абсолютным числам: в рублях Россети и строят, и занимают больше обоих соседей. По марже Россети между РусГидро и Транснефтью. РусГидро тратит на стройку большую долю выручки и несёт чистый долг в 3,3 годовой EBITDA; в её операционной прибыли к тому же 77,5 млрд ₽ государственных субсидий. Транснефть тратит на стройку четверть выручки, а денег у неё больше, чем долга.
Кто владеет и кто контролирует
Конечный контроль — у Российской Федерации в лице Росимущества: 77,02% акций. В свободном обращении 16,86%, акции торгуются на Московской бирже под тикером FEES. Государство влияет на компанию тремя путями: через своих представителей в совете директоров, через тарифы и через утверждение инвестиционной программы.
И продолжает вкладывать капитал. В феврале 2026 года закрыт допвыпуск акций 2023 года на 92,9 млрд ₽ — оплачен частично деньгами, частично имуществом. 29 июля 2026 года Банк России зарегистрировал новый допвыпуск по закрытой подписке в пользу государства на 451,5 млрд ₽ по номиналу — это около 21% капитала группы на 30 июня. Чем государство его оплатит, деньгами или акциями сетевых компаний по указу № 129, в отчётности не раскрыто. Дивиденды головная компания не платит пятый год подряд: последняя выплата — по итогам 2020 года.
Ключевые лица
Генеральный директор и председатель правления — Андрей Рюмин, с 2022 года. Председатель совета директоров — вице-премьер Александр Новак. Первый заместитель гендиректора — Андрей Муров, в 2013–2020 годах возглавлявший правление ФСК ЕЭС. Решение о выпуске 001Р-24R подписал директор по финансам И. В. Ульянычев. Аудитор — ФБК: мнение по отчётности за 2025 год без оговорок, обзорная проверка за полугодие 2026 года тоже без оговорок.
Публичная история
Федеральная сетевая компания создана в 2002 году для управления магистральными сетями. В 2022–2023 годах к ней присоединили холдинг «Российские сети», и компания получила нынешнее название и распределительные сети в 82 регионах. Облигации — главный источник долга: на 30 июня 2026 года 521,3 млрд ₽, две трети займов. Среди них есть необычные: выпуски с купоном «инфляция плюс 1%» на 30 млрд ₽ и выпуск 001Р-18R на 23,5 млрд ₽ — по словам компании, первое в России проектное финансирование через облигации, деньги пошли на системы накопления энергии на юге. Рейтинг АКРА присвоен в 2017 году и с тех пор держится на высшем уровне.
Активы и развитие
2,6 млн км линий электропередачи, 612 тыс. подстанций мощностью 892 ГВА, больше 235 тыс. сотрудников. Износ распределительных сетей компания сама называет высоким, Эксперт РА оценивает общий износ сетей как средний; полностью самортизированного оборудования в эксплуатации — на 449,6 млрд ₽ по первоначальной стоимости.
Отсюда инвестиционная программа, которая и определяет кредитную историю. По годовому отчёту:
| 2025 факт | 2026 | 2027 | 2028 | 2029 | |
|---|---|---|---|---|---|
| Инвестпрограмма, млрд ₽ | 724,9 | 857,1 | 823,6 | 657,2 | 584,1 |
Пик приходится на 2026–2027 годы, к 2029 году программа меньше пика на 31,9%. Финансирование 2025 года: 46% — собственные средства, 21% — плата за присоединение, 16% — займы. Среди проектов — электроснабжение космодрома Восточный, Москва, Петербург, Краснодарский край, энерготранзит для БАМа и замена сетей в Калининградской области после выхода стран Прибалтики из энергокольца БРЭЛЛ.
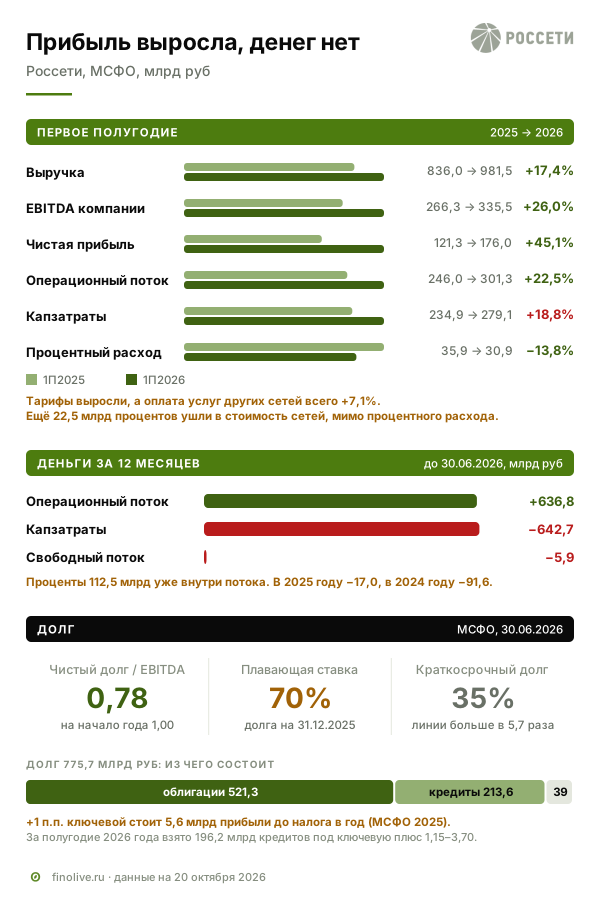
Что показало первое полугодие 2026 года
| МСФО, млрд ₽ | 1П2025 | 1П2026 | Изменение |
|---|---|---|---|
| Выручка | 836,0 | 981,5 | +17,4% |
| EBITDA компании | 266,3 | 335,5 | +26,0% |
| Чистая прибыль | 121,3 | 176,0 | +45,1% |
| Операционный денежный поток | 246,0 | 301,3 | +22,5% |
| Капзатраты | 234,9 | 279,1 | +18,8% |
Прибыль выросла по двум причинам. Выручка прибавила 17,4%, а расходы только 12,4%, потому что оплата чужих сетей больше не раздувает затраты. И процентный расход в отчёте о прибылях снизился на 13,8%, до 30,9 млрд ₽. Списания стоимости сетей рост не объясняют: за полугодие их было 2,5 млрд ₽ против 0,9 млрд годом ранее. Крупные списания были в целых годах — 387,6 млрд ₽ в 2024 году, в основном из-за роста ставки дисконтирования, и 125,1 млрд в 2025 году.
Про EBITDA одна оговорка. Компания считает её по-своему: вычитает выручку от присоединения. Отсюда цифра 335,5 млрд ₽ в материалах организаторов. По обычному правилу — операционная прибыль плюс амортизация и обесценение — за полугодие выходит 346,1 млрд.
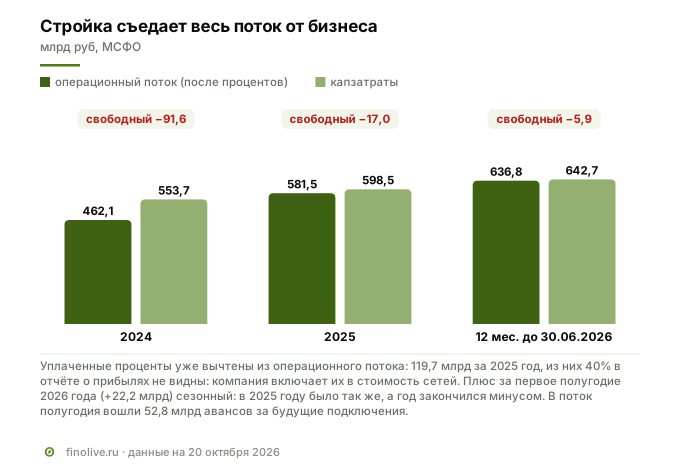
Деньги: стройка съедает весь поток
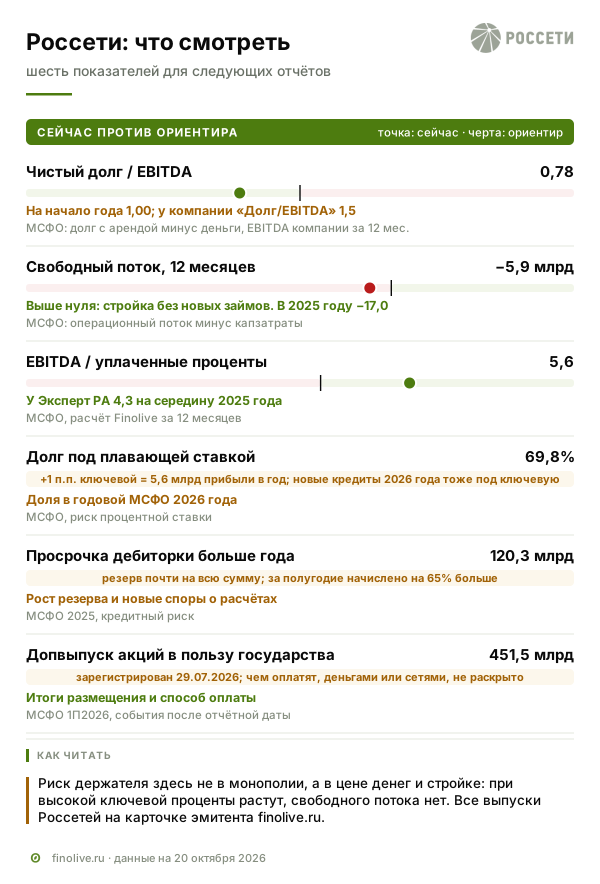
Прибыль у сетевой компании и деньги у неё — разные вещи. Свободный поток, то есть операционный поток минус капзатраты, за 2024 год — минус 91,6 млрд ₽, за 2025 год — минус 17,0 млрд, за 12 месяцев до 30 июня 2026 года — минус 5,9 млрд. Уплаченные проценты у Россетей уже вычтены внутри операционного потока: 119,7 млрд ₽ за 2025 год.
Плюс 22,2 млрд за первое полугодие 2026 года обманчив. В 2025 году первое полугодие тоже было в плюсе, а год закончился минусом: стройка у компании сдвинута на вторую половину года. Кроме того, 52,8 млрд ₽ в потоке полугодия — авансы за будущие подключения, то есть предоплата, а не заработок.
Ещё одна деталь, которую не видно в процентном расходе: около 40% процентов компания включает в стоимость строящихся сетей. За 2025 год это 48,1 млрд ₽ из 119,0 млрд. В процентный расход они не попадают и придут в прибыль позже, через амортизацию сетей, а деньги на них уходят сейчас.
Долг: 70% под плавающей ставкой
На 30 июня 2026 года долг с арендой — 775,7 млрд ₽, деньги на счетах — 285,2 млрд, ещё 66,1 млрд на депозитах. Чистый долг — 490,6 млрд, это 0,78 годовой EBITDA по расчёту Finolive, а если вычесть и депозиты — 0,68, как в материалах организаторов. Сама компания на конец 2025 года считала отношение всего долга к EBITDA и получала 1,5. Нагрузка низкая для любого способа счёта.
Главная особенность долга — плавающая ставка. На конец 2025 года 69,8% займов — 555,4 млрд ₽ — были привязаны к ключевой ставке или инфляции, и компания раскрывает цену этого: каждый 1 п.п. ключевой ставки меняет прибыль до налога на 5,6 млрд ₽ в год. В первом полугодии 2026 года она взяла 196,2 млрд ₽ новых кредитов — под ключевую плюс 1,15–3,70 п.п. — и только 0,15 млрд под фиксированную ставку. Правила, сколько держать в фиксе, а сколько в плавающей ставке, у компании нет, о чём она прямо пишет в отчётности.
Краткосрочного долга — 274,7 млрд ₽, 35% всех займов. Это много в абсолютном выражении, но неиспользованные кредитные линии банков — 1 562,6 млрд ₽, в 5,7 раза больше. Средняя ставка по портфелю на конец 2025 года — 15,2% годовых.
Что говорят агентства
АКРА, AAA(RU), «Стабильный», 28 сентября 2026 года. Собственная кредитоспособность компании — aa: монополия, очень высокая рентабельность, низкий долг и высокая ликвидность; сдерживает оценку «существенный объем капиталовложений». Ещё две ступени даёт поддержка государства, и рейтинг приравнен к рейтингу обязательств правительства. Агентство ждёт, что в 2026–2028 годах долг продолжит расти в рублях, а свободный поток «останется под давлением высоких капитальных расходов»; среднее отношение долга к FFO за 2023–2028 годы — 1,6, это «умеренная» нагрузка. Среди причин для понижения — «рост инвестиционных обязательств Компании при одновременном падении тарифов на передачу электроэнергии» и сокращение господдержки.
Эксперт РА, ruAAA, «Стабильный», 6 апреля 2026 года. Собственная оценка — ruAA+, итог — паритет с государством. По отчётности на середину 2025 года долг к EBITDA — 1,5, EBITDA покрывает проценты примерно в 4,3 раза. Минусы, которые называет агентство: средний износ сетей и то, что крупнейший контрагент даёт 25% выручки.
Оба агентства ставят компанию на высший уровень не потому, что у неё лишние деньги — их нет, — а потому, что за ней стоит государство, которое контролирует тарифы и регулярно вкладывает капитал.
Зачем компании такая конструкция
Компания цели займа не называет, и это вывод Finolive. Россети каждый год занимают на стройку, и почти весь долг у них плавающий. Флоатер вроде 001Р-21R под ключевую плюс 1,3 п.п. сегодня стоит около 15,3% годовых живыми деньгами каждый месяц. Выпуск 24R стоит компании примерно столько же — RUONIA плюс купон, — но наличными она платит только 1,3–1,6% в год, а остальное копится в номинале и уходит в погашение в апреле 2030 года. Для компании без свободного потока это способ отложить денежные проценты с пика стройки на время, когда инвестпрограмма, по её же плану, станет меньше: 584,1 млрд ₽ в 2029 году против 857,1 млрд в 2026 году. Процентный риск при этом никуда не девается: прирост номинала — тот же плавающий процент, только оплаченный позже.
Второй мотив — новый покупатель. ВЭБ.РФ в мае собрал на похожий выпуск 170 млрд ₽ заявок, около 22% купили частные инвесторы. Бумага подходит тем, кто держит деньги в фондах денежного рынка, и Россети получают доступ к этим деньгам.
Был ли такой выпуск раньше
Был. В мае 2026 года ВЭБ.РФ собрал книгу на выпуск ПБО-002Р-58 с той же механикой: номинал растёт вместе с индексом RUONIA (с лагом 10 дней), купон сверху. Ориентир снизили с 2% до 1,85%, объём подняли со 100 до 150 млрд ₽ при спросе 170 млрд. Зампред ВЭБ.РФ назвал его «первым линкером с привязкой к приросту индекса RUONIA на российском облигационном рынке». С мая его номинал вырос до 1 062,67 ₽, а цена держится в коридоре 99,75–99,99% от номинала при обороте 4,2 млрд ₽ за последние 20 сессий и в среднем 1 323 сделках в день — бумагу активно покупают частные инвесторы.
Россети 24R — второй такой выпуск и первый у компании, а не у государственной корпорации развития. Других облигаций с номиналом на RUONIA на Московской бирже на 20 октября нет: остальные бумаги с растущим номиналом привязаны к инфляции, ключевой ставке или ценам металлов.
С чем сравнивать ставку
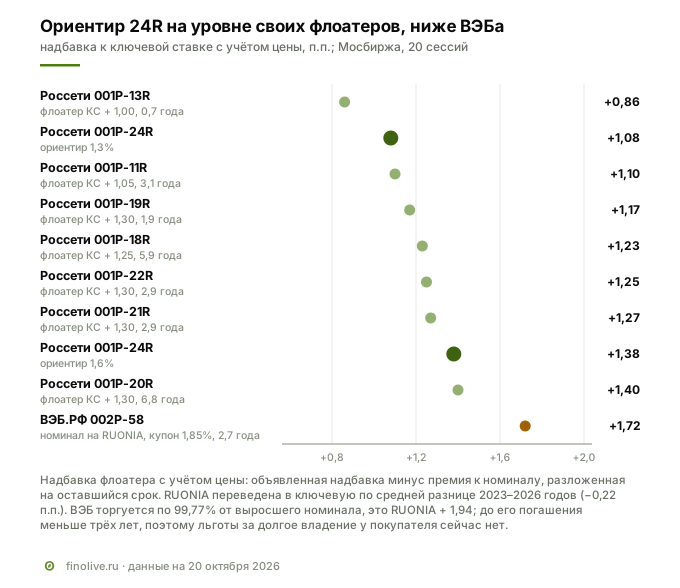
Сравнивать нужно не с купонами, а с надбавкой к ключевой ставке — у флоатеров и линкеров это главная величина. RUONIA в среднем на 0,22 п.п. ниже ключевой, поэтому ориентир 24R в пересчёте — ключевая плюс 1,08–1,38 п.п.
- Свои флоатеры Россетей на срок 1,9–3,1 года рынок держит на уровне ключевая плюс 1,10–1,27 п.п. с учётом цены (средневзвешенные цены Мосбиржи за 20 сессий до 19 октября): 001Р-21R и 001Р-22R под ключевую плюс 1,3 п.п. торгуются по 100,08% и 100,13%, то есть на 1,27 и 1,25 п.п.
- ВЭБ.РФ 002Р-58 торгуется по 99,77% от номинала: это RUONIA плюс 1,94 п.п., или ключевая плюс 1,72.
- Россети 24R — RUONIA плюс 1,3–1,6, то есть ключевая плюс 1,08–1,38.
Ориентир на уровне собственных флоатеров компании и ниже ВЭБа на вторичном рынке. Нижняя граница, 1,3%, ниже всех своих флоатеров сопоставимого срока. Разница с ВЭБом, по оценке Finolive, объясняется не качеством заёмщика — оба с наивысшим рейтингом, — а сроком и налогом: у ВЭБа до погашения меньше трёх лет, и льготы за долгое владение у покупателя на вторичке нет, а у 24R при покупке на размещении она есть.
Налоги: где выгода конструкции
Купон облагается НДФЛ при каждой выплате: брокер удерживает 13% (15% с дохода сверх 2,4 млн ₽ в год). Прирост номинала — нет: особой нормы для индексации номинала в Налоговом кодексе нет, и прирост попадает в финансовый результат по операциям с ценными бумагами, который считается при продаже или погашении. Из этого вытекают две выгоды.
Отсрочка налога. У флоатера налог забирает 13% каждого купона, и реинвестировать удаётся только остаток. У 24R основная часть дохода копится в номинале целиком, и налог с неё берётся один раз в конце. При ключевой 14% весь срок это добавляет к доходности после налога около 0,8 п.п. в год по сравнению с флоатером под ту же ставку (расчёт Finolive).
Льгота за долгосрочное владение. Положительный финансовый результат от продажи или погашения бумаги, которой инвестор владел больше трёх лет, можно уменьшить на инвестиционный вычет — до 3 млн ₽ за каждый полный год владения (статья 219.1 НК: право — подпункт 1 пункта 1, лимит — пункт 2). Купивший 24R на размещении 23 октября 2026 года к погашению 19 апреля 2030 года будет владеть бумагой 3,5 года, и прирост номинала по тексту нормы под вычет попадает. При ставке 14% это ещё около 1,6 п.п. годовых. Купоны льгота не освобождает, на ИИС она не действует.
Три оговорки к льготе.
- Разъяснений по НДФЛ нет. Минфин в письмах 2015 и 2023 годов по ОФЗ-ИН для налога на прибыль организаций называл доход от индексации номинала «процентным доходом». Для физлиц и корпоративных облигаций разъяснений нет. Льгота — прочтение нормы, а не позиция ведомства, и до покупки стоит уточнить у брокера, как он будет считать налог при погашении.
- Досрочное погашение. Шестой купон приходится на 19 октября 2029 года — за четыре дня до трёхлетия. Если до размещения компания назначит даты досрочного погашения раньше трёхлетия и воспользуется ими, льгота пропадёт. На 20 октября таких дат нет.
- Продажа раньше трёх лет. Тогда налог на прирост номинала заплатится полностью — останется только отсрочка.
С 2027 года, по законопроекту № 617-9 из бюджетного пакета, и купоны, и финансовый результат по ценным бумагам будут облагаться по общей шкале 13–22% вместе с зарплатой. Льготу за долгосрочное владение проект не трогает, поэтому для инвестора с высоким доходом она станет ценнее. На 20 октября законопроект не принят.
Плавающий доход или фикс: сценарии
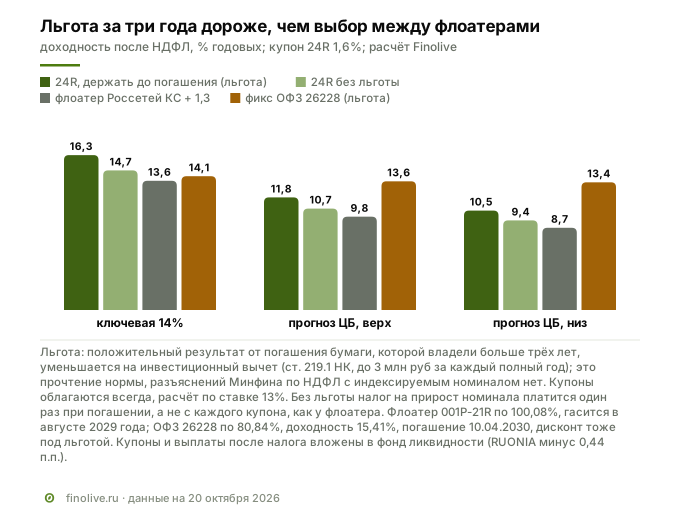
24R — ставка на то, что ключевая ставка останется высокой. Расчёт Finolive: 100 000 ₽ 23 октября 2026 года, горизонт — 19 апреля 2030 года, НДФЛ 13%, купоны и выплаты после налога вложены в фонд денежного рынка под RUONIA минус 0,44 п.п. (столько за последний год отставал от индекса фонд «Ликвидность»). Доходность — в процентах годовых после налога.
| Ключевая ставка | Средняя за срок | 24R, купон 1,6%, с льготой | 24R без льготы | Флоатер 001Р-21R | ОФЗ 26228, фикс, с льготой | Фонд ликвидности, с льготой |
|---|---|---|---|---|---|---|
| поднимется до 16% и останется | 16,0% | 18,64% | 16,82% | 15,57% | 14,30% | 16,58% |
| 14% весь срок | 14,0% | 16,30% | 14,69% | 13,60% | 14,08% | 14,27% |
| прогноз ЦБ, верх диапазона | 10,1% | 11,85% | 10,67% | 9,82% | 13,55% | 9,88% |
| прогноз ЦБ, низ диапазона | 8,8% | 10,46% | 9,43% | 8,65% | 13,44% | 8,52% |
Купон 1,3% вместо 1,6% стоит около 0,3 п.п. в год. Выводы из таблицы:
- Внутри плавающих вариантов 24R впереди при любой ставке: и за счёт надбавки, и за счёт налога. Льгота за три года весит больше, чем разница между 1,3% и 1,6%.
- Против фикса всё решает ставка. Для сравнения взята ОФЗ 26228 с погашением 10 апреля 2030 года: купон 7,65%, цена 80,84% номинала, доходность 15,41% годовых — рынок закладывает ставку выше прогноза Банка России. Её дисконт к номиналу при владении больше трёх лет тоже попадает под льготу. Если сбудется прогноз ЦБ от 24 июля (ключевая в среднем 10,5–12,5% в 2027 году и 8–9% в 2028 году), фикс выиграет у 24R с льготой 1,7–3,0 п.п. в год. Если ставка останется 14% и выше — выиграет 24R.
- Новый прогноз ЦБ выйдет 23 октября, в день размещения, — уже после закрытия книги.
Что говорит в пользу выпуска
- Кредитное качество. Высший рейтинг у двух агентств, государство владеет 77,02% и продолжает вкладывать капитал — 451,5 млрд ₽ по допвыпуску 2026 года.
- Бизнес. Монополия с регулируемыми тарифами: выручка за полугодие плюс 17,4%, чистая прибыль плюс 45,1%, чистый долг 0,78 годовой EBITDA.
- Защита от высокой ставки. Номинал растёт вместе с RUONIA, поэтому цена почти не зависит от ключевой — как у ВЭБа, который с мая не выходил из коридора 99,75–99,99%.
- Налог. Основная часть дохода облагается один раз при погашении, а при владении больше трёх лет может попасть под инвестиционный вычет.
Риски
- Финансовые. Свободный поток отрицательный два года подряд и за последние 12 месяцев, АКРА ждёт роста долга в 2026–2028 годах. 70% долга плавающие: при росте ключевой проценты растут на 5,6 млрд ₽ за каждый пункт. Долги покупателей старше года — 120,3 млрд ₽, резервы растут.
- Рыночные. Если ключевая ставка снизится так, как прогнозирует ЦБ, доход 24R упадёт вместе с ней, и фикс окажется выгоднее на 1,7–3,0 п.п. в год. Если рынок потребует надбавку на 1 п.п. больше, цена снизится примерно на 3,3%. Ликвидность нового выпуска неизвестна: ВЭБ торгуется активно, но его объём 150 млрд ₽, а у 24R — от 10 млрд. Денежного потока от бумаги почти нет: 0,65–0,8% номинала раз в полгода.
- Отраслевые. Тарифы сдерживает государство, а стройка растёт: вместе с высокой ставкой дисконтирования это уже дало обесценение сетей на 125,1 млрд ₽ в 2025 году. АКРА среди причин для понижения рейтинга называет рост инвестиционных обязательств при падении тарифов. Новые сети, которые передаёт государство, тянут за собой расходы на обновление. Северный Кавказ убыточен: минус 5,9 млрд ₽ EBITDA сегмента за полугодие по управленческой отчётности на основе РСБУ; с 1 июля 2026 года функции гарантирующего поставщика в пяти республиках переданы другой компании.
- Регуляторные и налоговые. Разъяснений Минфина по НДФЛ с индексации номинала нет, льгота за три года — прочтение нормы. С 2027 года по законопроекту № 617-9 доход от ценных бумаг будет облагаться по шкале 13–22% вместе с зарплатой. Тарифные решения правительства и допвыпуски акций — решения акционера, а не рынка.
Красные флаги: что смотреть в следующих отчётах
Острых признаков проблем с долгом нет: долг низкий, доступ к банкам широкий, государство поддерживает. Следить стоит за тем, как компания переживает пик стройки при высокой ставке.
| Показатель | Где в отчётности | Сейчас | Ориентир |
|---|---|---|---|
| Чистый долг / EBITDA | МСФО: долг с арендой минус деньги, EBITDA компании за 12 месяцев | 0,78 | на начало года 1,00; рост — сигнал; у компании отношение всего долга к EBITDA 1,5 на конец 2025 года, это другой показатель |
| Свободный поток за 12 месяцев | операционный поток минус капзатраты | −5,9 млрд ₽ | выше нуля — стройка без новых займов; в 2025 году −17,0 |
| EBITDA к уплаченным процентам | расчёт Finolive за 12 месяцев | 5,6 | у Эксперт РА 4,3 на середину 2025 года; ниже — проценты съедают заработок |
| Доля долга под плавающую ставку | МСФО, риск процентной ставки | 69,8% на 31.12.2025 | рост доли — сильнее зависимость прибыли от ключевой |
| Долги покупателей старше года | МСФО, кредитный риск | 120,3 млрд ₽ | рост резервов и новые споры со сбытовыми компаниями |
| Допвыпуск в пользу государства | события после отчётной даты | 451,5 млрд ₽ | итоги размещения и способ оплаты: деньгами или сетями |
Все выпуски компании и её отчётность — на карточке эмитента.
Итог
Россети 001Р-24R — флоатер в другой упаковке: процент копится в номинале и выплачивается в 2030 году. Кредитное качество наивысшее: монополия, государство на 77%, чистый долг 0,78 годовой EBITDA. Слабое место компании прежнее — свободного потока нет, и почти весь долг плавающий, но для держателя облигации это риск рейтинга, а не платежей. Ориентир на уровне собственных флоатеров Россетей и ниже ВЭБа на вторичном рынке. Главное отличие 24R от флоатера — налог: основная часть дохода облагается один раз при погашении и при владении больше трёх лет может попасть под инвестиционный вычет, хотя разъяснений Минфина на этот счёт нет.
Кому подойдёт: инвестору, который держит деньги в фондах денежного рынка или флоатерах и готов заморозить их на 3,5 года ради надбавки к ставке и налоговой отсрочки; тому, кто считает, что ключевая ставка не опустится так быстро, как прогнозирует ЦБ.
Кому не подойдёт: тому, кому нужен денежный поток — купон даёт меньше 1% номинала раз в полгода; тому, кто ждёт быстрого снижения ставки — тогда выгоднее фикс; тому, кто может продать раньше трёх лет и потерять льготу.
Finolive разбирает одно размещение каждый будний день.
Вопросы и ответы
Как растёт номинал облигации Россети 001Р-24R?
Каждый день номинал равен 1 000 ₽, умноженным на прирост индекса RUONIA с даты размещения, с лагом в 7 дней. Ниже 1 000 ₽ он опуститься не может. При ключевой ставке 14% весь срок к погашению 19 апреля 2030 года номинал вырастет примерно до 1 618 ₽, по нижней границе прогноза Банка России — примерно до 1 351 ₽ (расчёт Finolive).
Сколько платит купон?
Купон фиксированный, ориентир 1,3–1,6% годовых, выплачивается раз в 182 дня от уже выросшего номинала. При RUONIA около 14% и купоне 1,6% первая выплата составит около 8,55 ₽ на облигацию, последняя — около 12,90 ₽. Основной доход — прирост номинала, он приходит при погашении.
Чем 24R отличается от флоатера Россетей?
Флоатер, например 001Р-21R, платит ключевую ставку плюс 1,3 п.п. купоном каждый месяц. 24R платит RUONIA плюс 1,3–1,6 п.п., но почти весь доход копится в номинале. Это примерно та же ставка — ключевая плюс 1,08–1,38 п.п., — но налог с прироста номинала берётся один раз при погашении, а не с каждого купона.
Можно ли не платить налог с прироста номинала?
По тексту статьи 219.1 НК положительный результат от погашения бумаги, которой владели больше трёх лет, можно уменьшить на инвестиционный вычет до 3 млн ₽ за каждый полный год владения. Купивший на размещении и державший до погашения владеет 24R 3,5 года. Разъяснений Минфина именно для индексации номинала по НДФЛ нет, поэтому порядок расчёта стоит уточнить у брокера. Купоны облагаются всегда, на ИИС вычет не действует.
Может ли компания погасить выпуск досрочно?
По решению о выпуске — только в даты, которые компания определит до начала размещения 23 октября и раскроет. На 20 октября таких дат нет. Если они появятся, погашение будет по выросшему номиналу с накопленным купоном, но досрочное погашение раньше трёх лет лишит инвестора налоговой льготы.
Смежные материалы
- Россети 001Р-21R и 001Р-22R: прибыль вернулась, а свободных денег по-прежнему нет — сентябрьский разбор флоатеров компании.
- Купоны и вклады по законопроекту с 2027 года обложат вместе с зарплатой — что меняется в налоге на доход от облигаций.
- Виды доходности облигации — чем купон отличается от доходности.
- Дюрация облигации — почему цена флоатера почти не зависит от ставки.
Календарь размещений и параметры выпусков — в разделе облигаций.
Данные на 20 октября 2026 года: консолидированная отчётность ПАО «Россети» по МСФО за 2024 и 2025 годы и за первое полугодие 2026 года, годовой отчёт за 2025 год, решение о выпуске 001Р-24R и программа облигаций на Московской бирже, карточка размещения Т-Инвестиций, релизы АКРА и Эксперт РА, Московская биржа (цены, кривая ОФЗ), RUONIA, индекс RUONIA, ключевая ставка и прогноз Банка России, Налоговый кодекс РФ, законопроект № 617-9, письма Минфина, сообщения ВЭБ.РФ, Финмаркет, ПРАЙМ, Коммерсантъ, МСФО РусГидро и Транснефти. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.