Купоны и вклады по законопроекту с 2027 года обложат вместе с зарплатой
Законопроект № 617-9 предлагает с 2027 года облагать купоны облигаций и проценты по вкладам по шкале НДФЛ 13–22% вместе с зарплатой. Сводная таблица налогов инвестора, ступени шкалы в рублях до НДФЛ и на руки, четыре примера с расчётом, лимит по вкладам, ИИС третьего типа и два платежа по вкладу в 2027 году.
По законопроекту № 617-9 купоны облигаций и проценты по вкладам с 2027 года будут облагаться по шкале НДФЛ 13–22% вместе с зарплатой. При зарплате 100 тыс. ₽ в месяц до НДФЛ налог на вложения не изменится, 12 350 ₽ в год. При зарплате 500 тыс. ₽ он вырастет со 135 200 до 187 200 ₽. Законопроект внесён в Госдуму 30 сентября 2026 года и пока не принят.
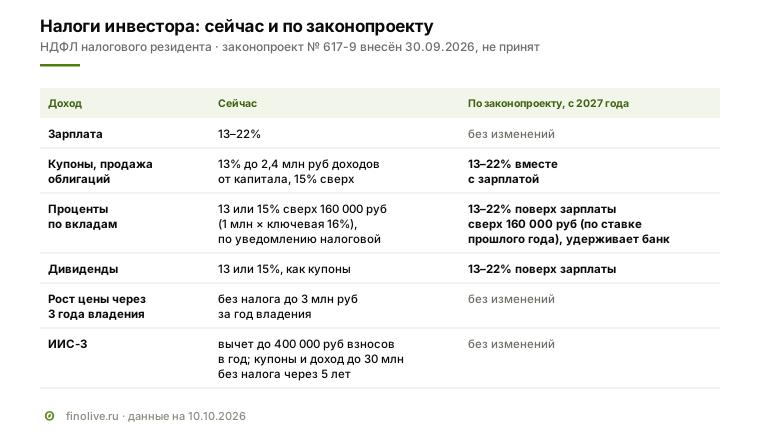
Зарплата в примерах — до вычета НДФЛ
Ступени шкалы считаются от дохода до вычета налога. Все зарплаты в статье тоже до НДФЛ, на руки — в среднем за месяц, без вычетов на детей и других.
- 100 000 ₽ в месяц до НДФЛ — 1,2 млн ₽ в год, на руки 87 000 ₽.
- 250 000 ₽ — 3 млн ₽ в год, на руки 216 500 ₽.
- 500 000 ₽ — 6 млн ₽ в год, на руки 426 500 ₽.
По законопроекту к зарплате прибавляются купоны. Ставка 13% сохраняется, пока зарплата вместе с купонами меньше 2,4 млн ₽ в год, это 200 000 ₽ в месяц до НДФЛ или 174 000 ₽ на руки.
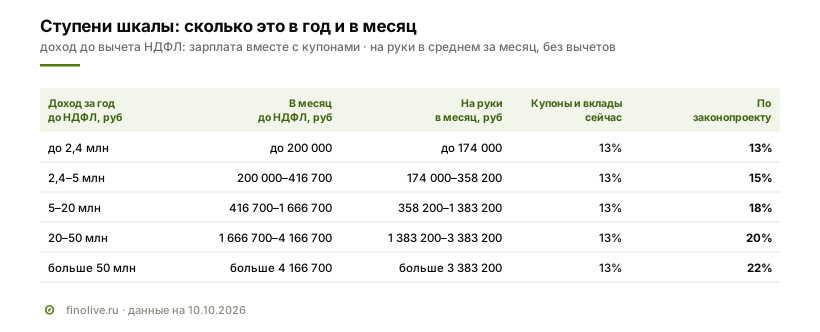
Четыре примера
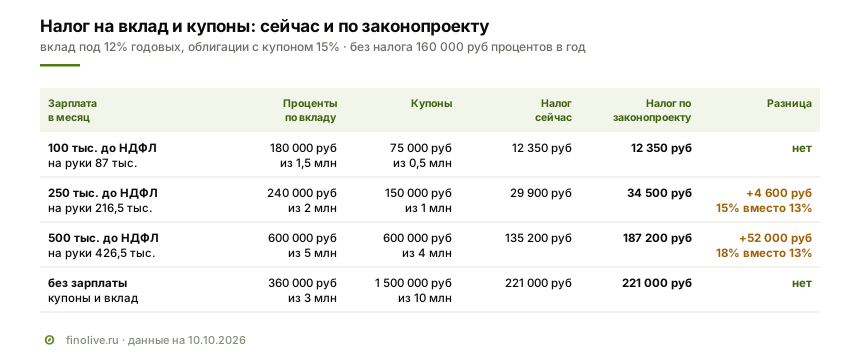
Вклад под 12% годовых, облигации с купоном 15% годовых, без налога 160 000 ₽ процентов в год. Налог с самой зарплаты не меняется.
С каждых 100 000 ₽ купонов в год:
| Зарплата в месяц до НДФЛ | В год | Сейчас | По законопроекту |
|---|---|---|---|
| 150 000 ₽ | 1,8 млн ₽ | 13 000 ₽ | 13 000 ₽ |
| 300 000 ₽ | 3,6 млн ₽ | 13 000 ₽ | 15 000 ₽ |
| 600 000 ₽ | 7,2 млн ₽ | 13 000 ₽ | 18 000 ₽ |
| 2 000 000 ₽ | 24 млн ₽ | 13 000 ₽ | 20 000 ₽ |
| 5 000 000 ₽ | 60 млн ₽ | 13 000 ₽ | 22 000 ₽ |
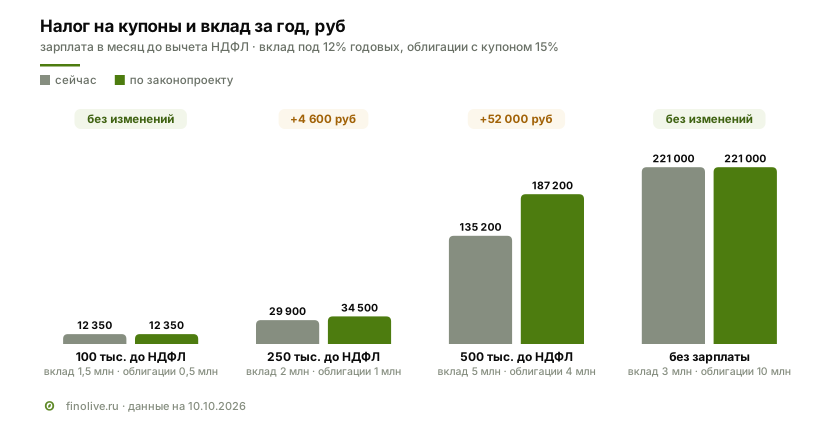
100 тыс. ₽ до НДФЛ. Вклад 1,5 млн ₽ даёт 180 000 ₽ процентов, облагается 20 000 ₽. Облигации на 0,5 млн ₽ дают 75 000 ₽ купонов. Доход 1 200 000 + 75 000 = 1 275 000 ₽ меньше 2,4 млн ₽, ставка 13% в обоих случаях. Налог 9 750 + 2 600 = 12 350 ₽.
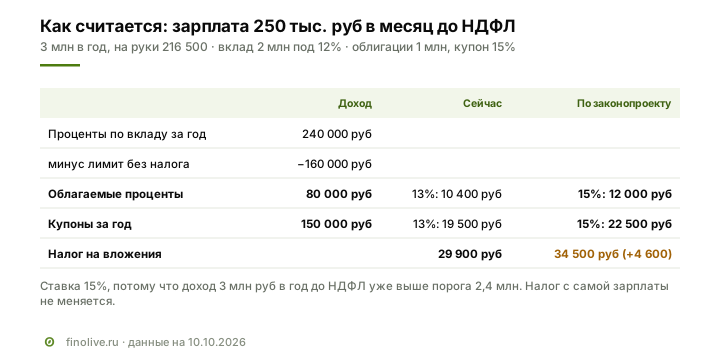
250 тыс. ₽ до НДФЛ. Доход 3 млн ₽ в год уже выше 2,4 млн ₽, ставка по законопроекту 15%.
500 тыс. ₽ до НДФЛ. Доход 6 000 000 + 600 000 = 6 600 000 ₽, ступень 18%. Купоны с облигаций на 4 млн ₽ — 600 000 ₽, налог 108 000 ₽ вместо 78 000 ₽. Вклад 5 млн ₽ — 440 000 ₽ сверх лимита, налог 79 200 ₽ вместо 57 200 ₽. Всего 187 200 ₽ вместо 135 200 ₽, на 52 000 ₽ или 38% больше.
Без зарплаты. Облигации на 10 млн ₽ дают 1 500 000 ₽ купонов, вклад 3 млн ₽ — 200 000 ₽ сверх лимита. Доход 1 700 000 ₽ меньше 2,4 млн ₽, налог 221 000 ₽ в обоих случаях. Вложений больше, чем у инвестора с зарплатой 500 тыс. ₽, а ставка ниже.
Сколько можно держать на вкладе без налога
Без налога остаются 160 000 ₽ процентов в год по всем банкам. Какой вклад их приносит, зависит от ставки:
- под 10% — 1,6 млн ₽;
- под 12% — 1,33 млн ₽;
- под 14% — 1,14 млн ₽;
- под 16% — 1 млн ₽.
Лимит равен 1 млн ₽ × максимальная ключевая ставка на 1-е число месяцев года (ст. 214.2 НК). За 2025 год — 210 000 ₽ при ставке 21%. За 2026 год — 160 000 ₽ при ставке 16%, если до конца года ставку не поднимут выше. По законопроекту лимит 2027 года считается по ставке 2026 года, те же 160 000 ₽. По действующей формуле при ставке 14%, как на 10 октября 2026 года, он был бы 140 000 ₽. Следующее заседание Банка России по ставке — 23 октября.
2027 год: налог по вкладу за два года
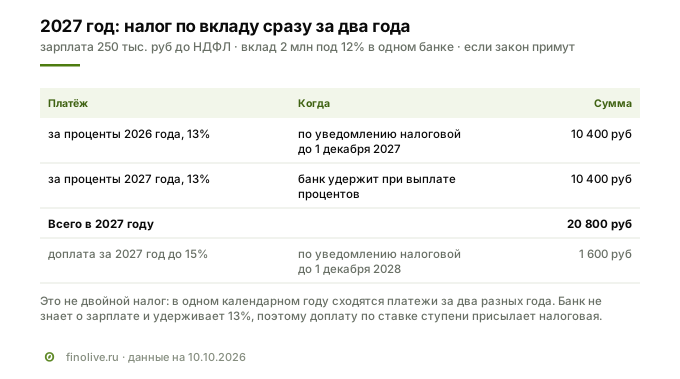
Банк будет считать налог только по своим выплатам, без учёта зарплаты и других банков, поэтому удержит 13%. Доплату по ставке ступени пришлёт налоговая. Брокер с купонами поступает так же.
Пример — зарплата 250 тыс. ₽ до НДФЛ, вклад 2 млн ₽ в одном банке, закон вступает с 1 января 2027 года:
- до 1 декабря 2027 года — 10 400 ₽ за проценты 2026 года по уведомлению;
- в 2027 году банк удержит 10 400 ₽ с процентов 2027 года;
- всего в 2027 году 20 800 ₽;
- до 1 декабря 2028 года — доплата 1 600 ₽ по вкладу и 3 000 ₽ по купонам.
По пояснительной записке к проекту бюджета в пересказе Интерфакса, НДФЛ с процентов по вкладам — 632 млрд ₽ в 2026 году, около 1 трлн ₽ в 2027 году и 305,6 млрд ₽ в 2028 году.
ИИС третьего типа
ИИС-3 законопроект не меняет (ст. 219.2 НК), а освобождение дохода по счёту сохраняется и для новой шкалы. Пример — 400 000 ₽ в год на ИИС-3 в облигациях с купоном 15%.
Вычет на взносы. До 400 000 ₽ в год уменьшают только налог с зарплаты, без зарплаты вернуть нечего. При 100 тыс. ₽ до НДФЛ возврат 52 000 ₽ (13%), при 250 тыс. — 60 000 ₽ (15%), при 500 тыс. — 72 000 ₽ (18%). Сейчас ставку возврата задаёт зарплата, по законопроекту зарплата вместе с купонами: при зарплате 2,3 млн ₽ и 300 000 ₽ купонов возврат 56 000 ₽ вместо 52 000 ₽. Лимит 400 000 ₽ общий с взносами в НПФ, на долгосрочные сбережения и, с 1 сентября 2026 года, на страхование жизни.
Купоны. 60 000 ₽ купонов в год остаются на счёте без налога: вывести их до закрытия нельзя. Вне ИИС с них сейчас 7 800 ₽ налога, по законопроекту при 250 тыс. ₽ до НДФЛ 9 000 ₽, при 500 тыс. — 10 800 ₽.
Условия.
- Минимальный срок — 5 лет для договоров 2024–2026 годов, 6 лет в 2027 году и так далее до 10 лет с 2031 года.
- Без налога — до 30 млн ₽ дохода по всем ИИС-3, закрытым за год.
- Не больше трёх ИИС одновременно.
- Дивиденды на ИИС-3 облагаются при выплате.
- При закрытии раньше срока вычеты на взносы возвращаются в бюджет, а с дохода по счёту удерживается налог.
Рост цены через три года
Доход от продажи или погашения бумаг, которые обращаются на бирже, куплены после 1 января 2014 года и были в собственности больше трёх лет, не облагается в пределах 3 млн ₽ за каждый год владения. Законопроект эту льготу не меняет.
Сроки
- 30 сентября 2026 года законопроект внесён в Госдуму вместе с распоряжением правительства № 2708-р.
- 29 октября комитет по бюджету и налогам предложил рассмотреть в первом чтении проект бюджета на 2027–2029 годы, в пакете с которым внесён законопроект (Интерфакс, 1 октября 2026 года).
- Поправки по НДФЛ вступают через месяц после опубликования, но не раньше 1 января. Опубликуют до 1 декабря 2026 года — с 2027 года, позже — с 2028 года.
- Минфин оценивает охват в не более 6% граждан с облагаемыми доходами, около 4 млн человек. Прибавка к бюджету по финансово-экономическому обоснованию — «в среднем порядка более 450 млрд руб. в год на трехлетней перспективе».
Вопросы и ответы
Вырастет ли налог на вклады с 2027 года
Только если доход за год вместе с зарплатой до НДФЛ больше 2,4 млн ₽, то есть больше 200 000 ₽ в месяц. Тогда проценты сверх 160 000 ₽ облагаются по 15–22% вместо 13%. При зарплате 250 тыс. ₽ до НДФЛ и вкладе 2 млн ₽ под 12% налог 12 000 ₽ вместо 10 400 ₽. Законопроект пока не принят.
Облагаются ли купоны облигаций по новой шкале
По законопроекту да, вместе с зарплатой. При зарплате 3 млн ₽ в год до НДФЛ купоны облагаются по 15%, при 6 млн ₽ по 18%. С облигаций на 1 млн ₽ с купоном 15% это 22 500 ₽ и 27 000 ₽ вместо 19 500 ₽. Купоны на ИИС-3 при выплате не облагаются.
Сколько можно держать на вкладе без налога
Без налога 160 000 ₽ процентов в год по всем банкам. Под 12% это вклад 1,33 млн ₽, под 10% — 1,6 млн ₽, под 16% — 1 млн ₽.
Кто будет платить налог с процентов по вкладам
Сейчас — по уведомлению налоговой до 1 декабря следующего года. По законопроекту банк удерживает 13% при выплате процентов, а доплату по ставке ступени присылает налоговая.
Смежные материалы
- Виды доходности облигации: купонная, текущая, простая и эффективная на одном примере
- Государственные и корпоративные выпуски: различия в риске и ценообразовании
- Источники дохода инвестора: купон, дисконт, курсовая разница
Данные на 10 октября 2026 года. Расчёты на модельных инвесторах по версии законопроекта № 617-9, внесённой в Госдуму 30 сентября 2026 года; суммы на руки — в среднем за месяц, без вычетов. Источники: текст законопроекта № 617-9 с распоряжением правительства от 30 сентября 2026 года № 2708-р, пояснительной запиской и финансово-экономическим обоснованием; пресс-релиз Минфина «Минфин России внес в Правительство РФ бюджетный пакет» от 24 сентября 2026 года; Интерфакс от 1 октября 2026 года о пояснительной записке к проекту бюджета и о дате первого чтения; ст. 210, 214.2, 219.1, 219.2, 224, 225 и 228 Налогового кодекса; ст. 10.2-1 закона «О рынке ценных бумаг»; ключевая ставка — Банк России; лимит за 2025 год — ФНС.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.