Размещение облигаций Акрон БО-002Р-04 в юанях: калийная стройка увела поток в минус
«Акрон» размещает юаневый выпуск БО-002Р-04 на два года с ориентиром купона 8,5–9% и ежемесячной выплатой. Заработок компании держится, но вложения в стройку, половина которых — Талицкий калийный рудник, обогнали операционный поток, долг растёт, а юаней в нём уже треть при 5% выручки из Китая. Ставка — на уровне собственных юаневых бумаг компании; итог в рублях решит курс юаня.
ПАО «Акрон» — один из крупнейших в России производителей азотных и сложных удобрений — размещает облигации серии БО-002Р-04 в китайских юанях. Ориентир купона — не выше 9% годовых в юанях (в карточке размещения Т-Инвестиций — 8,5–9%), срок — два года, купон приходит каждые 30 дней. Половину номинала компания вернёт досрочно, вместе с 18-м купоном, весной 2028 года. Номинал — 1 000 юаней, по курсу Банка России на 10 октября это около 12,7 тыс. ₽. Рейтинг компании — ruAA у Эксперт РА и AA.ru у НКР, прогнозы стабильные.
Заработок «Акрона» в 2026 году держится: удобрения подорожали, и рентабельность по EBITDA осталась на уровне 42%. Сюжет выпуска в другом. Компания достраивает собственный калийный рудник в Пермском крае, и вложения в него вместе с остальной стройкой за первое полугодие обогнали деньги от основной деятельности на 9 млрд ₽. Разницу закрывает долг, а в долге всё больше юаней: треть против 12% полтора года назад, хотя из Китая приходит около 5% выручки. Параллельно компания продолжает платить дивиденды — из нераспределённой прибыли прошлых лет. Ставка нового выпуска стоит вровень с собственными юаневыми бумагами «Акрона» на бирже, а итог в рублях для инвестора решит курс юаня.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 10 октября 2026 года. На полке две позиции, но это один выпуск: инвестор выбирает, чем платить при покупке — юанями или рублями. Объём и полный состав организаторов компания на эту дату не раскрыла; пресс-релиза о выпуске на сайте «Акрона» нет.
| Параметр | БО-002Р-04 |
|---|---|
| Купон | фиксированный, ориентир 8,5–9% в юанях; итог определит сбор заявок |
| Доходность при ориентире | 8,84–9,38% эффективной — за счёт выплаты каждый месяц |
| Срок | 2 года (720 дней), погашение ориентировочно в октябре 2028 года |
| Выплата купона | каждые 30 дней, 24 выплаты: 6,99–7,40 юаня на бумагу до амортизации, вдвое меньше после неё |
| Амортизация | 50% номинала вместе с 18-м купоном, ориентировочно в апреле 2028 года |
| Оферта | нет |
| Номинал | 1 000 юаней (около 12 674 ₽ по курсу Банка России на 10 октября) |
| Расчёты | покупка — в юанях или в рублях; купоны, амортизация и погашение по умолчанию в юанях, по заявлению инвестора — в рублях по курсу Банка России на рабочий день перед выплатой |
| Минимальная заявка в Т-Инвестициях | 3 000 юаней при оплате юанями или 40 000 ₽ при оплате рублями |
| Доступ | без статуса квалифицированного инвестора |
| Сбор заявок | 15 октября; в Т-Инвестициях поручения принимаются до 15:00 МСК |
| Техническое размещение | 19 октября |
| Рейтинг эмитента | ruAA Эксперт РА, «стабильный» (28.11.2025); AA.ru НКР, «стабильный» (22.01.2026) |
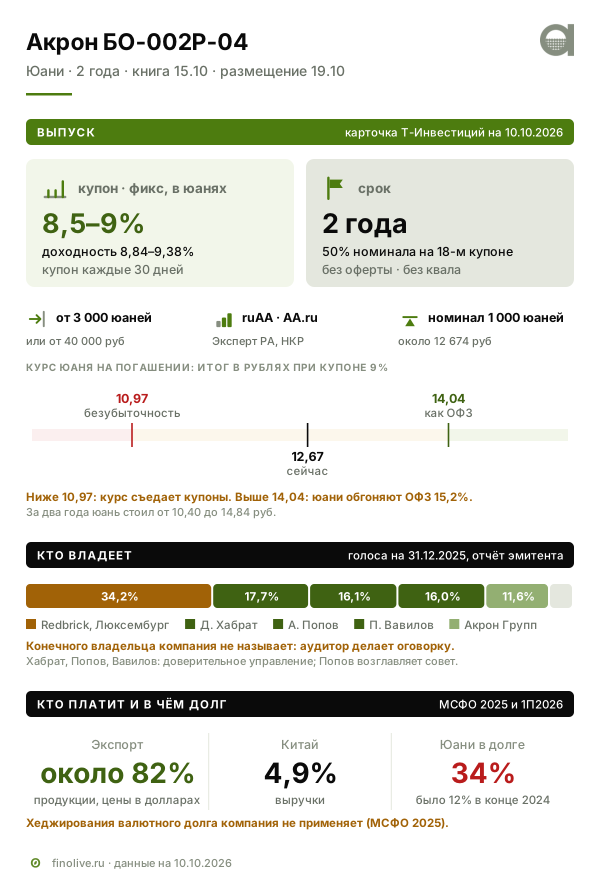
Даты выплат — ориентировочные: 30 дней от размещения 19 октября, точный график опубликует биржа. Эффективная доходность выше купона потому, что купон приходит 12 раз в год и его можно вложить снова. Амортизация означает, что через полтора года инвестор получит назад половину вложенного, и последние полгода купон начисляется уже на 500 юаней. Поэтому «средний срок» денег в бумаге — около 1,7 года, а не два (подробнее об амортизации). Срок приёма поручений у каждого брокера свой, смотреть его нужно в своём приложении.
Важная оговорка про налог: НДФЛ считается в рублях — с купонов по курсу на дату выплаты и с курсовой разницы по номиналу при амортизации и погашении. Подорожает юань — налог возьмут и с прироста курса; подешевеет — курсовой убыток уменьшит налоговую базу.
Чем компания зарабатывает
«Акрон» делает удобрения из трёх видов сырья: природного газа, апатита и калия. Из газа получают аммиак — основу всех азотных удобрений; из аммиака — карбамид, аммиачную селитру и жидкое удобрение КАС. Если к азоту добавить фосфор из апатита и калий, получаются сложные удобрения NPK (азофоска), где все три питательных вещества в одной грануле. В 2025 году 48% выручки дали азотные удобрения, 33% — сложные, 11% — продукты неорганической химии, 4% — апатитовый концентрат, который компания продаёт на сторону.
Из трёх видов сырья своё у «Акрона» одно — апатит, но и покупной газ компания сама превращает в аммиак: в 2025 году группа впервые выпустила больше 3 млн т аммиака, и он весь ушёл в переработку. Апатит добывает на собственном ГОКе «Олений Ручей» в Хибинах — 1,45 млн т концентрата за 2025 год. Калий пока покупает у «Уралкалия», и именно это звено компания достраивает (об этом ниже).
Отсюда три рычага прибыли:
- цена удобрений в долларах — около 82% продукции уходит на экспорт, и основная валюта выручки — доллар США;
- курс рубля — затраты в основном рублёвые, поэтому крепкий рубль уменьшает выручку в рублях при тех же долларах;
- цена газа — главная статья себестоимости. С 2025 года государство ввело акциз на газ для производства аммиака, и расходы на газ за год выросли на 39%, до 32,1 млрд ₽.
В тоннах «Акрон» — 1,6% мирового производства минеральных удобрений. В России, по данным компании, на неё приходится 18% выпуска азотных удобрений и 21% сложных.
Кто платит
Платят аграрии в десятках стран, но напрямую «Акрон» продаёт им немного: большую часть продукции, по оценке Эксперт РА, компания реализует через сырьевых трейдеров. В первом полугодии 2026 года двое покупателей принесли каждый больше 10% выручки; кто это, в отчётности не раскрыто.
По географии выручка распределена широко. За первое полугодие 2026 года крупнейшие рынки — Азия без Китая (23,5%), США (20,7%) и Россия (18,1%), дальше Латинская Америка и Бразилия. Китай дал 5,5 млрд ₽, или 4,9% выручки, в 2025 году — 5,3%. При этом в Китае у компании сильная позиция в своей нише: по её оценке, «Акрон» — второй экспортёр NPK в страну с 26% китайского импорта этих удобрений. Объём скромный, 370 тыс. т за 2025 год, около 4% всех продаж группы. В Индию «Акрон» — первый экспортёр NPK 16-16-16.
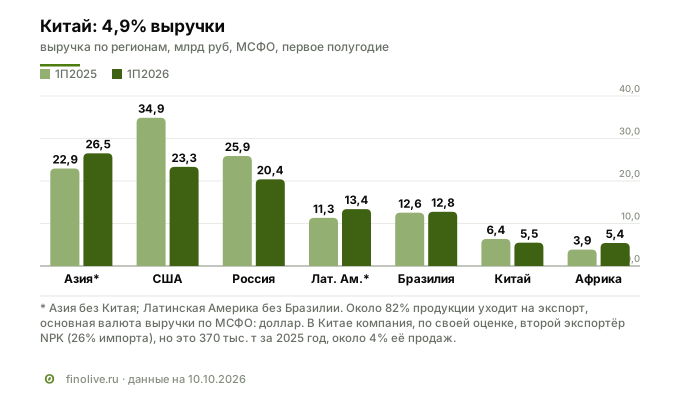
Для держателя юаневой облигации отсюда главный вывод: юаневой выручки, сопоставимой с юаневым долгом, у компании нет. Какая часть азиатских продаж рассчитывается в юанях, «Акрон» не раскрывает, а в отчётности основной валютный риск назван долларовым.
Отрасль: цены выросли, объёмы — нет
2026 год для производителей азота сложился хорошо по ценам. По данным Argus, которые приводит сам «Акрон», карбамид в первом полугодии стоил в среднем на 45% дороже, чем годом ранее, аммиачная селитра — на 73%, NPK — на 10%. Пик пришёлся на весну: по данным Всемирного банка, во втором квартале карбамид стоил в среднем 694 $ за тонну против 423 $ в среднем за 2025 год, к августу цена опустилась до 390 $. Спрос держится: мировое потребление удобрений в 2025 году достигло рекордных 207,8 млн т, торговля сложными удобрениями выросла на 7% (данные IFA и Argus в изложении компании). НКР связывает высокие цены в том числе с приостановкой экспорта ряда удобрений из Китая с октября 2025 года.
Против этого работают три вещи. Первая — крепкий рубль, из-за которого долларовый рост цен доходит до рублёвой выручки не целиком. Вторая — государственные ограничения: экспорт удобрений из России идёт по квотам (на июнь–ноябрь 2026 года — 20 млн т), а внутри страны действуют предельные цены; компания пишет, что квоты на неё заметно не влияют, а предельные цены — влияют негативно. Третья — Европа: с июля 2025 года ЕС ввёл пошлины на российские удобрения, которые к 2028 году вырастут до 315–430 € за тонну, и компания сама называет их способными закрыть этот рынок.
Четвёртый фактор — физический. Заводы химической отрасли в европейской части России оказались в зоне атак беспилотников, и в 2026 году это коснулось «Акрона» напрямую (подробнее в разделе об отчётности).
Конкуренты
В России у «Акрона» три сопоставимых соседа по азоту: «Уралхим», «ЕвроХим» и «ФосАгро» — у каждого, по данным «Акрона», от 17% до 20% российского выпуска азотных удобрений. В сложных удобрениях лидирует «ФосАгро» с 44% против 21% у «Акрона». Для сравнения отчётности ниже взята «ФосАгро»: у неё есть МСФО за первое полугодие 2026 года и юаневые облигации на бирже, как у «Акрона».
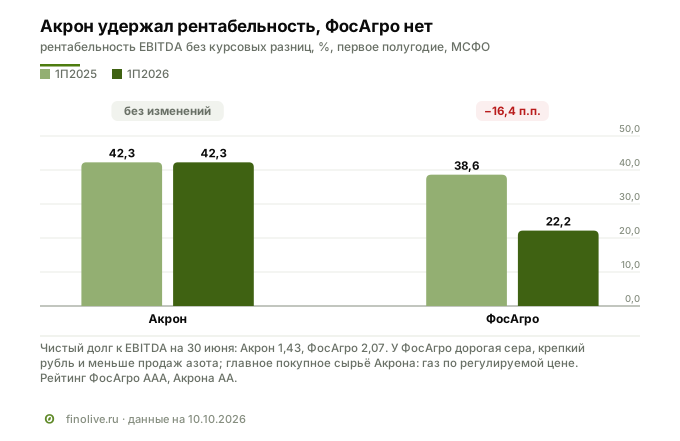
Разница в 2026 году — в сырье. «ФосАгро» сама добывает апатит, но для серной кислоты покупает серу, и сера подорожала быстрее удобрений; к этому добавились крепкий рубль и меньшие продажи азота. Её рентабельность, посчитанная так же, как у «Акрона», без курсовых разниц, упала с 38,6% до 22,2%. У «Акрона» главное покупное сырьё — газ, а его цена в России регулируется и индексируется по графику, а не следует за мировым рынком; рост цен на удобрения компенсировал ему крепкий рубль и меньшие объёмы, и рентабельность осталась прежней. Долг относительно заработка у «Акрона» ниже (1,43 против 2,07 у «ФосАгро» по той же методике), но рейтинг — на две ступени ниже: у «ФосАгро» AAA, у «Акрона» — AA. Сдерживают рейтинг «Акрона», по релизам агентств, концентрация производства, отсутствие своего калия (Эксперт РА) и волатильность цен (НКР).
Кто владеет и кто контролирует
Структура владения раскрыта по состоянию на конец 2025 года, и почти все голоса — у пяти держателей:
- 34,16% — у люксембургской Redbrick Investments S.a r.l.; лицо, которое распоряжается этими голосами, в отчёте эмитента не названо;
- 17,68% — голосами распоряжается Дмитрий Хабрат, вице-президент компании по внешнеэкономической деятельности, по договору доверительного управления;
- 16,12% — Александр Попов, председатель совета директоров, в основном тоже по договору доверительного управления;
- 16,04% — Павел Вавилов, по договору доверительного управления;
- 11,62% — АО «Акрон Групп», которое о своих контролирующих лицах эмитенту не сообщает.
Вне пяти крупных держателей — около 4,5% акций; официального коэффициента free float биржи найти не удалось. Конечного владельца компания не называет, и аудитор («Кэпт») за это делает оговорку в заключении к МСФО за 2025 год и за первое полугодие 2026 года: руководство не раскрыло конечную контролирующую сторону и не дало документов, чтобы понять, есть ли она. С января 2026 года «Акрон» включён в перечень экономически значимых организаций, и в отчёте за полугодие сведения об акционерах уже не публикуются.
Имя называет только иностранный источник. В британском санкционном списке Вячеслав Кантор значится председателем Координационного совета «Акрона»; основание санкций — владение или контроль над компанией, прямо или косвенно, либо работа в её руководстве. Евросоюз исключил его из своего списка в марте 2025 года, в американском списке SDN нет ни его, ни компании. Компания связь Кантора с конкретными пакетами акций не раскрывает. НКР в релизе пишет, что структура бенефициаров компании прозрачна и их репутация положительно влияет на оценку, — это расходится с оговоркой аудитора.
Ключевые лица и публичная история
Генеральный директор (президент) — Владимир Куницкий, на посту с 2011 года. Председатель совета директоров с 2008 года — Александр Попов, он же первый вице-президент и распоряжается 16% голосов: надзор за менеджментом и работа в нём совмещены. Финансовый директор с 2008 года — Алексей Миленков. Отчётность по МСФО подписывают Куницкий и Миленков.
Акции «Акрона» торгуются на Мосбирже с 2006 года, капитализация на 9 октября — около 616 млрд ₽. До 2022 года у компании были глобальные депозитарные расписки в Лондоне; в мае 2022 года программу закрыли. После 2022 года часть зарубежных активов оказалась под ограничениями: деятельность портовых терминалов в Эстонии заморожена, и эстонский закон, по словам компании, может позволить их конфисковать; пакет акций польской Grupa Azoty ограничен в использовании. Рейтинг Эксперт РА рос ступенями: ruA+ в 2018 году, ruAA- в 2021 году, ruAA с декабря 2023 года.
Активы, стратегия и развитие
Производство сосредоточено на трёх площадках. Главная — завод в Великом Новгороде: аммиак (2,47 млн т мощности), карбамид, селитра, КАС, NPK. Вторая — «Дорогобуж» в Смоленской области: аммиак, селитра, NPK. Третья — ГОК «Олений Ручей» в Мурманской области, апатит. Эксперт РА отмечает высокую концентрацию производства на новгородском заводе; её частично компенсирует полное страховое покрытие.
Главный проект — Талицкий калийный ГОК в Пермском крае. Это рудник и фабрика на 2 млн т хлористого калия в год; самому «Акрону» нужно около 600 тыс. т, остальное пойдёт на продажу. По данным годового отчёта, в проект уже вложено 2 млрд $, включая стоимость лицензии, и ещё 570 млн $ нужно до завершения. Первый калий компания ждёт во втором полугодии 2026 года; на 10 октября сообщения о запуске нет. Срок выхода на полную мощность в документах компании расходится: 2029 год в отчёте эмитента, 2030-й — в годовом отчёте, а лицензия требует вывести рудник на проектную мощность не позднее 2028 года. В 2025 году компания уже списала 17,5 млрд ₽ стоимости лицензии из-за снижения прогноза экспортных цен в рублях.
В 2026 году должны заработать и проекты поменьше: модернизация агрегата аммиака № 2 в Новгороде (+270 тыс. т, 155 млн $), агрегаты карбамида (+355 тыс. т, 107 млн $) и второй агрегат нитрата кальция (+175 тыс. т, 40 млн $). С выходом Талицкого ГОКа на мощность компания рассчитывает с 2030 года производить больше 11 млн т конечной продукции в год.
Что показало первое полугодие 2026 года
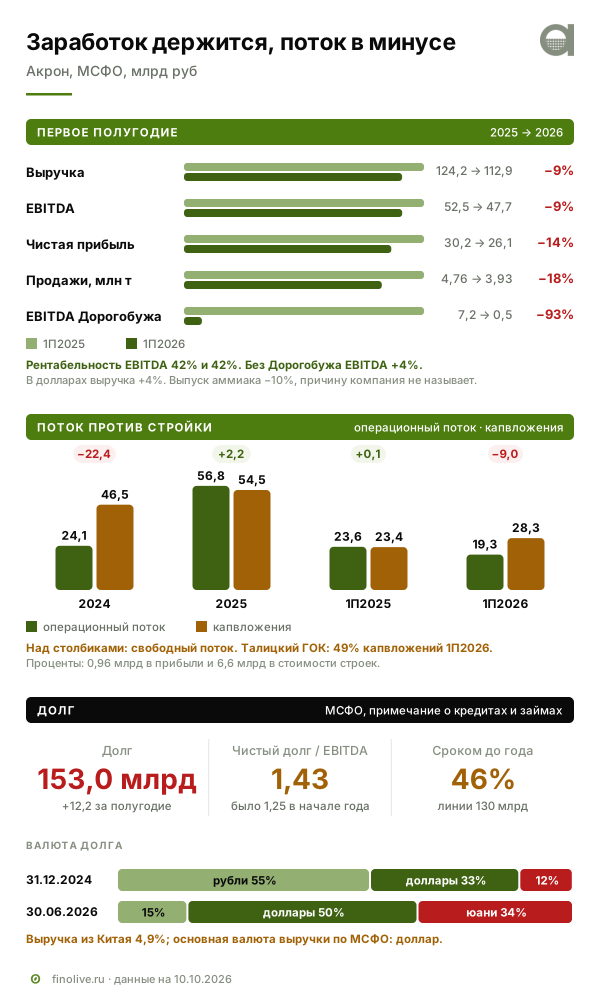
В рублях полугодие вышло слабее прошлого, в долларах — сильнее. Выручка снизилась на 9%, до 112,9 млрд ₽, но в долларах выросла на 4%, до 1,48 млрд $. EBITDA тоже снизилась на 9%, до 47,7 млрд ₽, рентабельность осталась на уровне 42%. Чистая прибыль — 26,1 млрд ₽, на 14% меньше: годом ранее её поднимали курсовые разницы по валютному долгу, а в этом году вырос налог на прибыль.
Компания объясняет снижение двумя причинами: меньше продали и укрепился рубль, а рост мировых цен это частично компенсировал. Продажи основной продукции упали на 18%, до 3,9 млн т, потому что выпуск аммиака сократился на 10%. Почему аммиака стало меньше, компания не пишет. Ответ отчасти виден в сегментах: EBITDA «Дорогобужа» упала с 7,2 млрд ₽ до 0,5 млрд. Это больше, чем снижение EBITDA всей группы, — без «Дорогобужа» она за полугодие выросла на 4%. В феврале 2026 года, по сообщению BFM, губернатор Смоленской области сообщил об атаке беспилотников на «Дорогобуж», а Следственный комитет — о семи погибших; связь атаки с падением выпуска — вывод Finolive, компания её не подтверждала.
Внутри полугодия картина тоже неровная: в первом квартале EBITDA упала на 41%, во втором выросла на 23% — на него пришёлся пик цен на карбамид.
Деньги: стройка снова обогнала поток
Здесь главный вопрос для кредитора. Операционный денежный поток за полугодие — 19,3 млрд ₽, это уже после уплаченных процентов и налога. Капитальные вложения — 28,3 млрд, на 21% больше, чем годом ранее, и почти половина (49%) ушла в Талицкий ГОК. Свободный денежный поток — минус 9,0 млрд ₽; без вложений в Талицкий ГОК он был бы около плюс 4,8 млрд. Компания пишет об этом прямо: основной объём инвестиций направлен на калийный проект, «в результате свободный денежный поток снизился».
Это не первый такой год. В 2024 году свободный поток был минус 22,4 млрд ₽, в 2025 году — плюс 2,2 млрд, когда помогли рекордные продажи и отмена экспортных пошлин. Пока рудник строится, «Акрон» живёт в режиме, когда на развитие тратится больше, чем приносит текущий бизнес.
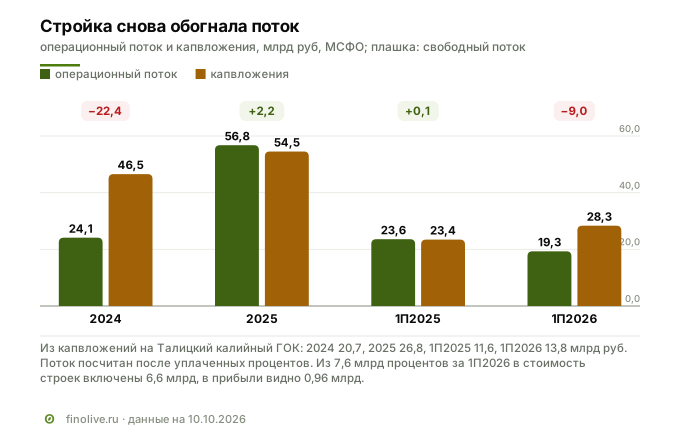
Есть и менее заметная деталь — проценты. В отчёте о прибылях процентные расходы за полугодие всего 0,96 млрд ₽. Но ещё 6,6 млрд ₽ процентов компания включила в стоимость строек: по правилам МСФО проценты по долгу, взятому на строительство, капитализируются, пока объект не готов. Всего процентная нагрузка за полугодие — 7,6 млрд ₽, и 87% её в прибыли не видно. Уплачено процентами за полугодие 7,2 млрд ₽. По мере ввода объектов в работу капитализация прекращается, и проценты переходят в отчёт о прибылях — до 2031 года компания планирует вложить в рудник ещё 570 млн $.
Долг: растёт и переходит в юани
За полугодие долг вырос на 12,2 млрд ₽, до 153 млрд, чистый долг — до 124,7 млрд. Отношение чистого долга к EBITDA за 12 месяцев — 1,43 против 1,25 на начало года. Для сектора это умеренная нагрузка: у «ФосАгро» на ту же дату 2,07 по той же методике. Беспокоит не уровень, а структура:
- 46% долга нужно вернуть в течение года — 70 млрд ₽. Текущие обязательства компании превышают текущие активы и на конец 2025 года, и на 30 июня 2026 года. Подушка — 130 млрд ₽ невыбранных кредитных линий. Эксперт РА, называя риск рефинансирования низким, тоже ссылался на линии — правда, по данным на середину 2025 года.
- Валюта. На 30 июня 34% долга — в юанях, 50,5% — в долларах, 15% — в рублях. В конце 2024 года юаней было 12%, рублей — больше половины. Компания говорит, что так снижает процентный риск: валютные ставки ниже рублёвых. Хеджирования она не применяет — это прямо написано в МСФО.
- После отчётной даты компания выбрала ещё 870 млн юаней по кредитным линиям и погасила 9,2 млрд ₽ облигаций.
По расчёту самой компании, укрепление юаня на 10% стоило бы ей около 3,2 млрд ₽ прибыли после налогов. Это небольшая сумма на фоне EBITDA, и есть смягчающее обстоятельство: юань к доллару, по курсам Банка России, за два года колебался в пределах 13% (от 6,70 до 7,57 юаня за доллар), а к рублю — в пределах 43% (от 10,40 до 14,84 ₽). Для компании с долларовой выручкой юаневый долг по риску ближе к долларовому, чем к рублёвому. Для инвестора, который считает доход в рублях, это не так — об этом ниже.
Дивиденды: из прибыли прошлых лет
По итогам 2025 года годовые дивиденды не объявлялись: прибыль 2025 года, кроме уже выплаченного за девять месяцев, собрание в июне оставило нераспределённой. Но выплаты не остановились. В июле собрание утвердило 235 ₽ на акцию из прибыли прошлых лет — 8,6 млрд ₽. В сентябре совет директоров рекомендовал ещё 146 ₽ на акцию, на этот раз из нераспределённой прибыли 2021 года — 5,4 млрд ₽. Собрание — 22 октября, через три дня после размещения облигаций, список получателей — на 2 ноября.
Вместе это 14 млрд ₽, если собрание 22 октября утвердит рекомендацию, — больше, чем минус 9 млрд свободного потока за полугодие. Кроме того, на 30 июня в отчётности числилось 14,5 млрд ₽ объявленных, но не выплаченных дивидендов; большая часть такой задолженности, по МСФО за 2025 год, — перед связанными сторонами. Совет директоров в обосновании пишет, что учитывал прогноз денежного потока и потребности в капитале. Формально дивиденды идут из прибыли прошлых лет, но платятся сегодняшними деньгами, а деньги в компании взаимозаменяемы: при отрицательном свободном потоке выплаты акционерам и рост долга идут одновременно.
Что говорят агентства
У «Акрона» два рейтинга: ruAA от Эксперт РА (подтверждён 28 ноября 2025 года) и AA.ru от НКР (22 января 2026 года), оба со стабильным прогнозом. Оба считали по отчётности на 30 июня 2025 года — до полугодия, в котором свободный поток ушёл в минус.
Агентства сходятся в главном: высокая рентабельность, низкая или умеренная долговая нагрузка, высокая ликвидность за счёт кредитных линий. Расходятся в оценке процентов. Эксперт РА считает, что покрытие процентных платежей EBITDA упало с 7,6 до 3,7 раза, и называет это фактором, который сдерживает рейтинг; ориентир агентства — выше 5,6 раза. НКР по своей методике видит покрытие 10,4 раза. Разница — в методике: какие проценты и какой показатель заработка брать. Обе оценки — на середину 2025 года. По расчёту Finolive из МСФО, EBITDA за 12 месяцев до 30 июня 2026 года покрывает уплаченные проценты примерно в 6 раз: за полугодие процентов уплачено меньше, чем годом ранее (7,2 млрд ₽ против 11,1 млрд).
Отдельный рейтинг на выпуск БО-002Р-04 на 10 октября не присвоен. Прежним выпускам Эксперт РА присваивал рейтинг на уровне компании.
Зачем компании деньги и почему юани
Цель займа «Акрон» не называет. По графику долга видно, что гасить предстоит: 1,12 млрд юаней по выпуску БО-001Р-07 с купоном 10,5% — 480 млн 4 ноября 2026 года и 640 млн 4 марта 2027 года; рублёвые плавающие выпуски, которые гасятся частями каждый квартал; 200 млн $ по БО-001Р-08 в 2027 году. Плюс стройка: до завершения Талицкого ГОКа нужно ещё 570 млн $.
Сама компания объясняет переход в валюту снижением процентного риска. По ставкам юани заметно дешевле. Рублёвые плавающие выпуски «Акрона» платят ключевую ставку плюс 1,75–3,25 п.п., то есть 15,75–17,25% годовых при ставке 14%. Юаневый выпуск — не выше 9%. Если новый выпуск рефинансирует БО-001Р-07, компания заменит долг под 10,5% долгом под 9% или ниже.
Но и в юанях «Акрон» занимает дороже, чем полгода назад. В феврале 2026 года выпуск БО-002Р-02 на 1,5 млрд юаней разместили с купоном 6,8%, в апреле БО-002Р-03 — с купоном 7,85%. Сейчас ориентир — до 9%. Доходности юаневых облигаций за это время выросли — это видно по собственной бумаге «Акрона»: февральский выпуск разместили по номиналу с купоном 6,8% (около 7,0% эффективной), сейчас он стоит 96,5% номинала при доходности 9,22%, а 20 марта опускался до 94%.
С чем сравнивать ставку
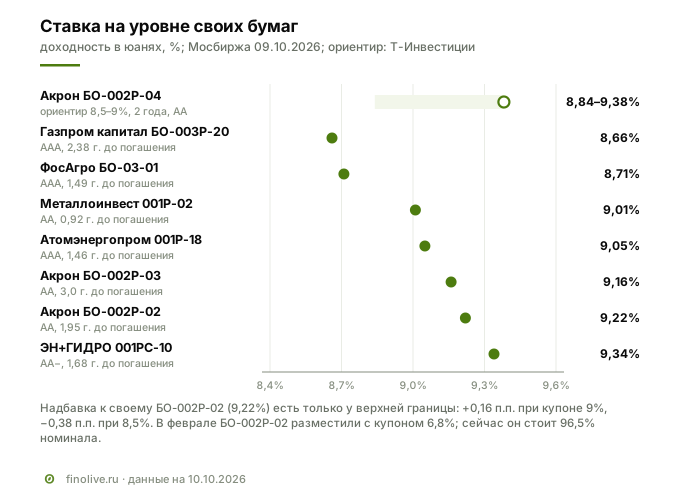
Самый близкий ориентир — собственные юаневые облигации «Акрона». БО-002Р-02 с погашением в сентябре 2028 года (почти тот же срок, тоже ежемесячный купон и амортизация половины номинала) на 9 октября торговался с доходностью 9,22%, БО-002Р-03 до 2029 года — 9,16%. Новый выпуск при купоне 9% даёт 9,38% эффективной — на 0,16 п.п. больше собственной бумаги; при 8,5% — 8,84%, на 0,38 п.п. меньше. То есть надбавка за новый выпуск есть только у верхней границы ориентира.
Среди других юаневых выпусков с похожим рейтингом ориентиры такие:
| Выпуск | Рейтинг (худший из агентств) | До погашения | Доходность 9 октября |
|---|---|---|---|
| Акрон БО-002P-02 | AA | 1,95 года | 9,22% |
| Акрон БО-002P-03 | AA | 3,0 года | 9,16% |
| ЭН+ГИДРО 001РС-10 | AA− (рейтинг выпуска) | 1,7 года | 9,34% |
| Металлоинвест 001P-02 | AA | 0,9 года | 9,01% |
| Атомэнергопром 001Р-18 | AAA | 1,5 года | 9,05% |
| ФосАгро БО-03-01 | AAA | 1,5 года | 8,71% |
| Газпром капитал БО-003Р-20 | AAA | 2,4 года | 8,66% |
| Акрон БО-002Р-04, ориентир | AA | 2 года | 8,84–9,38% |
Доходности — по средневзвешенным ценам Мосбиржи. Рынок юаневых облигаций узкий: у части выпусков сделок немного, и доходность по цене закрытия у них отличается от доходности по средневзвешенной цене на 0,3–1,1 п.п. Вывод из таблицы: при верхней границе ориентира выпуск стоит на уровне соседей AA и на 0,3–0,7 п.п. выше выпусков AAA; если книга опустит купон к 8,5%, ставка станет ниже собственных бумаг «Акрона» на бирже.
Сценарии курса: когда юани дают больше рублей
Доход рублёвого инвестора в юаневой облигации складывается из двух частей: купона в юанях и изменения курса. Купон при 9% за два года даст около 155 юаней на бумагу. Курс может как добавить к этому, так и отнять. Ниже — рублёвый итог за весь срок на одну бумагу, купленную за 12 674 ₽ по курсу 10 октября, при купоне 9%. Упрощение: все купоны и обе части номинала пересчитаны по одному курсу — курсу на погашении, без реинвестирования. Налог посчитан по годам: с купонов 2026 и 2027 годов он удерживается окончательно, а курсовой убыток по номиналу в 2028 году уменьшает только налог с купонов 2028 года — поэтому при дешёвом юане итог после налога хуже, чем до него.
| Курс юаня на погашении | Изменение курса | Получено, ₽ | Итог до налога | Итог после НДФЛ |
|---|---|---|---|---|
| 10,40 ₽ — минимум мая 2026 года | −18% | 12 013 | −661 ₽ (−5,2%) | −801 ₽ (−6,3%) |
| 11,16 ₽ — уровень конца 2025 года | −12% | 12 893 | +219 ₽ (+1,7%) | +69 ₽ (+0,5%) |
| 12,67 ₽ — курс не меняется | 0% | 14 643 | +1 969 ₽ (+15,5%) | +1 713 ₽ (+13,5%) |
| 14,00 ₽ | +10,5% | 16 175 | +3 501 ₽ (+27,6%) | +3 046 ₽ (+24,0%) |
| 14,84 ₽ — максимум ноября 2024 года | +17% | 17 143 | +4 469 ₽ (+35,3%) | +3 888 ₽ (+30,7%) |
Два порога, которые стоит запомнить:
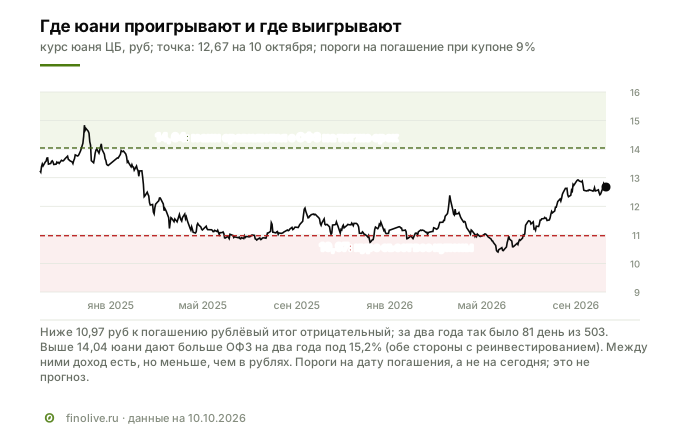
- 10,97 ₽ — курс безубыточности. Если к погашению юань подешевеет до этого уровня (на 13%), курс съест все купоны, и в рублях инвестор останется при своих. За последние два года в 81 из 503 дней, когда Банк России устанавливал курс, юань стоил дешевле: отрезками летом 2025 года, в декабре и январе, а дольше всего — с конца апреля по июнь 2026 года.
- 14,04 ₽ — курс равной выгоды с ОФЗ. Рублёвые государственные облигации на два года дают около 15,2% годовых (кривая ОФЗ Банка России). Чтобы юаневый выпуск их догнал, юань к погашению должен подорожать примерно на 10,8%. Здесь обе стороны считаются одинаково: все купоны и вернувшаяся половина номинала вкладываются снова под ту же ставку до октября 2028 года. При купоне 8,5% порог выше — 14,18 ₽.
За последний год юань подорожал на 11,5%, но за два года — подешевел на 7%. Прогноз курса — не предмет этого разбора; важно, что при неизменном курсе юаневый выпуск даёт в рублях меньше ОФЗ, а выигрывает только при ослаблении рубля.
Что говорит в пользу выпуска
- Сильный заработок. Рентабельность EBITDA 42% в обоих полугодиях — вдвое выше, чем у «ФосАгро» в 2026 году. Компания сама производит аммиак и апатит, а продаёт за доллары.
- Умеренная нагрузка. Чистый долг — 1,43 годовой EBITDA; у ближайшего публичного конкурента — 2,07 по той же методике.
- Ликвидность. 130 млрд ₽ невыбранных кредитных линий — почти вдвое больше всего краткосрочного долга. Эксперт РА оценивает риск рефинансирования как низкий, НКР — ликвидность как высокую (обе оценки — на середину 2025 года).
- Удобная механика. Купон каждый месяц, половина номинала возвращается через полтора года, минимальная заявка доступна без статуса квалифицированного инвестора, можно платить рублями.
Риски
- Финансовые. Свободный поток в 2024 году и в первом полугодии 2026 года отрицательный, долг растёт. До завершения проекта нужно ещё 570 млн $. Почти половина долга короткая, текущие обязательства больше текущих активов. При этом компания продолжает платить дивиденды из прибыли прошлых лет — 8,6 млрд ₽ утверждено и ещё 5,4 млрд ₽ рекомендовано. Процентная нагрузка в отчёте о прибылях почти не видна из-за капитализации; по мере ввода объектов она будет переходить в прибыль.
- Рыночные. Главный — курс юаня: при укреплении рубля до 10,97 ₽ за юань купоны съедаются целиком. Второй — ставки в юанях: с лета 2026 года они растут, и бумаги, купленные раньше, торгуются ниже номинала. Юаневый рынок узкий — продать бумагу быстро и без скидки получается не всегда.
- Отраслевые. Цены на удобрения волатильны: карбамид стоил в среднем 694 $ за тонну во втором квартале 2026 года и 390 $ в августе. Газ дорожает (акциз с 2025 года, индексация на 9,6% с октября 2026 года). Производство сконцентрировано на двух заводах в европейской части страны, и один из них в 2026 году уже пострадал.
- Регуляторные и корпоративные. Экспорт — по квотам, внутренние цены ограничены, рынок ЕС закрывается пошлинами. Конечный владелец не раскрыт, аудитор делает за это оговорку, а британский санкционный список связывает компанию с Вячеславом Кантором, который находится под санкциями Великобритании. Срок выхода калийного рудника на мощность в документах компании позже, чем требует лицензия.
Красные флаги: что смотреть в следующих отчётах
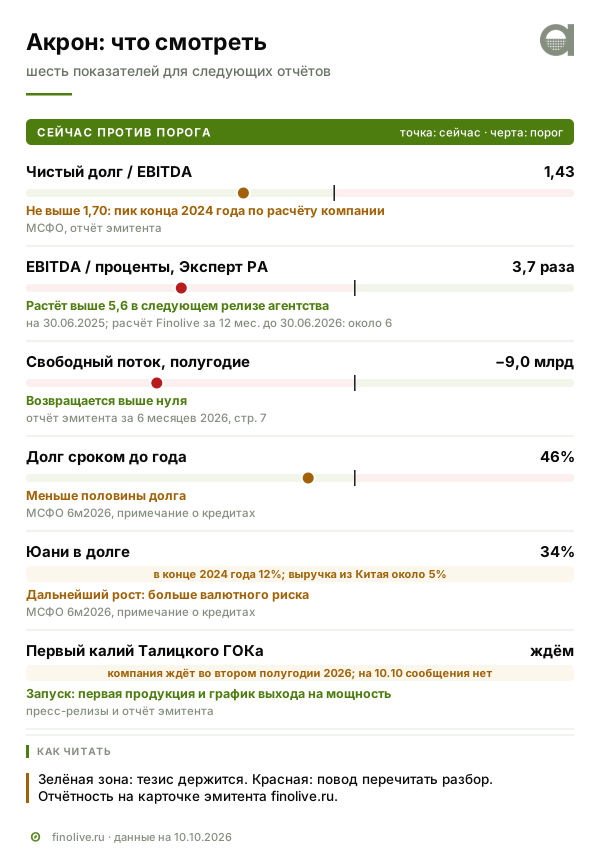
Явных красных флагов в виде дефолтов, судов или срыва выплат нет. Есть показатели, за которыми стоит следить в отчётности за девять месяцев и за год; все они собраны на карточке эмитента.
| Метрика | Где смотреть | Сейчас | На что смотреть |
|---|---|---|---|
| Чистый долг / EBITDA | МСФО, отчёт эмитента | 1,43 | не выше 1,70 — пика конца 2024 года по расчёту компании |
| Покрытие процентов EBITDA | релиз Эксперт РА | 3,7 раза (на 30.06.2025) | рост выше 5,6 — ориентира агентства — в следующем релизе |
| Свободный денежный поток | отчёт эмитента | −9,0 млрд ₽ за полугодие | возврат выше нуля |
| Долг сроком до года | МСФО, примечание о кредитах | 46% | меньше половины, рост невыбранных линий |
| Юани в долге | МСФО, примечание о кредитах | 34% | дальнейший рост увеличивает валютный риск |
| Запуск Талицкого ГОКа | пресс-релизы компании | ожидается во втором полугодии 2026 года | первая продукция и график выхода на мощность |
Итог
«Акрон» зарабатывает хорошо и сейчас: рентабельность 42% держится даже при падении выпуска и крепком рубле, а без пострадавшего «Дорогобужа» заработок за полугодие вырос. Слабое место — деньги: стройка, половина которой — калийный рудник, съедает больше, чем приносит основной бизнес, долг растёт и становится всё более юаневым, а дивиденды продолжаются из прибыли прошлых лет. Это не угроза платежам при 130 млрд ₽ кредитных линий, но запас прочности до запуска рудника тоньше, чем показывают коэффициенты. Ставка нового выпуска — на уровне собственных юаневых бумаг «Акрона» и соседей с рейтингом AA; главный фактор итога в рублях — курс юаня.
Кому подойдёт. Тем, кто хочет держать часть денег в юанях около двух лет, получать купон каждый месяц и вернуть половину вложенного через полтора года. Тем, кто ожидает ослабления рубля или получает доход и платит в юанях.
Кому не подойдёт. Тем, кто сравнивает доход с рублёвыми ставками: при неизменном курсе ОФЗ на тот же срок дают больше, а юаневый выпуск догонит их только при росте курса до 14,04 ₽. Тем, кто хочет надбавку к собственным бумагам компании: она есть только у верхней границы ориентира. Тем, кому важна прозрачность владельца и кто не готов к тому, что рублёвая стоимость бумаги меняется вместе с курсом каждый день.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Почему у «Акрона» снизилась выручка в 2026 году?
В рублях выручка за первое полугодие снизилась на 9%, в долларах — выросла на 4%. Компания называет две причины: меньше продали (на 18%, из-за сокращения выпуска аммиака на 10%) и укрепился рубль. Рост мировых цен на удобрения это частично компенсировал, рентабельность осталась на уровне 42%.
Есть ли у «Акрона» выручка в юанях?
Немного. Китай даёт около 5% выручки, вся Азия вместе с Китаем — 28%. Какая часть продаж рассчитывается в юанях, компания не раскрывает; основная валюта выручки — доллар. В юанях при этом 34% долга: юаневые займы обходятся компании дешевле рублёвых, а сама она объясняет переход снижением процентного риска.
При каком курсе юаня облигация БО-002Р-04 станет убыточной?
При купоне 9% — при курсе около 10,97 ₽ за юань к погашению: курс съест все купоны. При неизменном курсе 12,67 ₽ доход за два года — около 15,5% до налога. За последние два года юань стоил дешевле 10,97 ₽ в 81 из 503 дней, когда Банк России устанавливал курс.
Что даст больше: юаневый выпуск или ОФЗ?
При неизменном курсе — ОФЗ: рублёвые государственные облигации на те же два года дают около 15,2% годовых против 8,84–9,38% в юанях. Юаневый выпуск догонит их, если юань подорожает примерно на 10,8%, до 14,04 ₽.
Что означает амортизация 50% на 18-м купоне?
Через полтора года, вместе с 18-м купоном, компания вернёт половину номинала — 500 юаней на бумагу. Последние шесть купонов начисляются уже на оставшиеся 500 юаней, поэтому становятся вдвое меньше. Вернувшиеся деньги инвестор может вложить заново по ставкам того времени.
Смежные материалы
- Размещение облигаций ФосАгро БО-03-01 в юанях: самое слабое полугодие за три года — разбор ближайшего конкурента, который тоже занимает в юанях.
- Облигации РУСАЛ БО-001Р-17: Азия платит 58% выручки, поэтому и долг в юанях — как выглядит юаневый долг у компании с юаневой выручкой.
- Амортизация номинала облигации — как частичное погашение меняет купон и доходность.
- Источники дохода инвестора: купон, дисконт, курсовая разница — из чего складывается итог валютной облигации.
Данные на 10 октября 2026 года: МСФО ПАО «Акрон» за первое полугодие 2026 года, первый квартал 2026 года, 2025 и 2024 годы, отчёты эмитента за 12 месяцев 2025 года и 6 месяцев 2026 года, годовой отчёт за 2025 год, материалы к собранию акционеров 22.10.2026, релизы Эксперт РА (28.11.2025) и НКР (22.01.2026), карточка размещения Т-Инвестиций, Московская биржа, курсы и кривая ОФЗ Банка России, Всемирный банк, Правительство РФ, санкционные списки Великобритании, ЕС и США, BFM. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.