Размещение облигаций Новые технологии 001Р-09 и 001Р-10: насосы теперь сдают в аренду, а за год вернуть инвесторам почти 9 млрд
«Новые технологии», производитель погружных насосов для нефтяных скважин из Чистополя, размещает фикс 001Р-09 с ориентиром купона 18–18,5% и флоатер 001Р-10 под ключевую ставку плюс не больше 4,5 п.п., купон раз в 30 дней, срок два года, вместе 1 млрд ₽. Компания почти перестала продавать насосы и живёт арендой и сервисом, это 91% выручки, но насосы для аренды оплачивает вперёд, а в ближайшие 12 месяцев ей нужно вернуть инвесторам 8,95 млрд ₽ облигаций. Разбор бизнеса, отчётности, долга и ставки против своих бумаг, «Борца» и соседей.
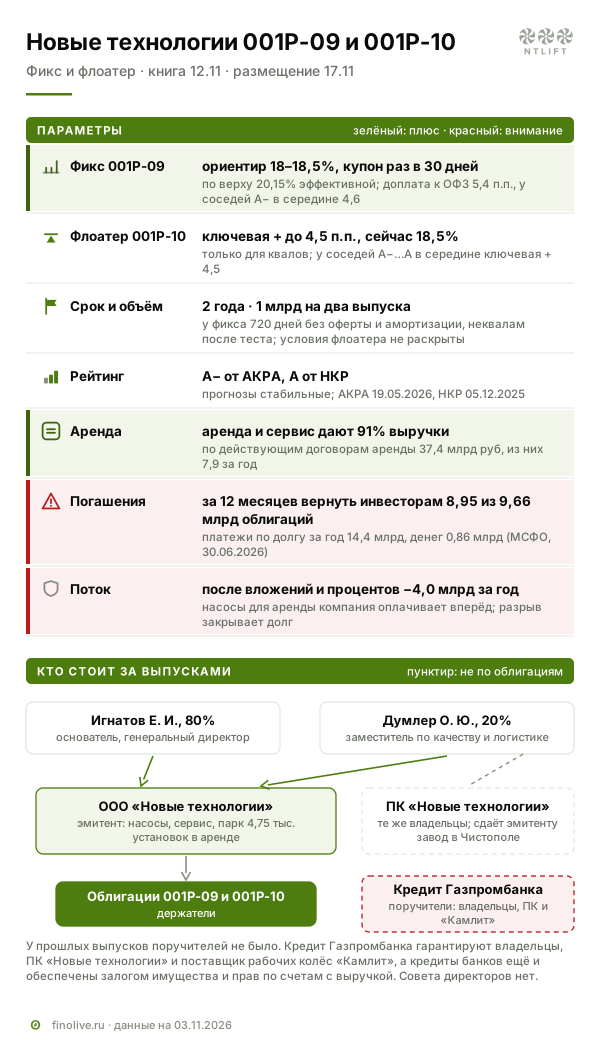
«Новые технологии» из Чистополя, производитель погружных насосов для нефтяных скважин, 12 ноября собирает заявки на два двухлетних выпуска. У фикса 001Р-09 ориентир купона 18–18,5% годовых, по верхней границе это 20,15% эффективной доходности. Флоатер 001Р-10 платит ключевую ставку плюс не больше 4,5 п.п., при ключевой 14% это до 18,5%. Флоатером называют облигацию, купон которой пересчитывается вслед за ориентиром, здесь за ключевой ставкой Банка России. Купон по обоим выпускам платят раз в 30 дней, вместе компания хочет занять 1 млрд ₽. Размещение 17 ноября. Фикс доступен неквалифицированным инвесторам после теста, флоатер только квалифицированным.
За два года компания почти перестала продавать насосы. В 2024 году продажа давала 41% выручки, в первом полугодии 2026 года 8%, остальное приносят аренда и сервис. Арендная выручка расписана договорами на годы вперёд, но насосы для аренды компания делает за свой счёт и ставит на баланс. Поэтому прибыль на бумаге высокая, а после вложений и процентов денег не остаётся, и разрыв закрывают займы. В ближайшие 12 месяцев компании нужно вернуть инвесторам 8,95 из 9,66 млрд ₽ облигаций в обращении.
Разбор отвечает на три вопроса. Как устроен бизнес и почему выручка упала, а EBITDA выросла. Чем компания будет гасить облигации 2027 года. И сколько инвестор получает за этот риск против своих бумаг компании, прямого конкурента «Борца» и соседей с рейтингом A−.
Параметры выпусков
| Параметр | 001Р-09 (фикс) | 001Р-10 (флоатер) |
|---|---|---|
| Купон | ориентир 18–18,5%, итог определит книга; по верхней границе 20,15% эффективной доходности | ключевая ставка + не больше 4,5 п.п.; при ключевой 14% до 18,5% |
| Выплаты | раз в 30 дней | раз в 30 дней |
| Срок | 2 года (720 дней), без оферты и амортизации (карточка Т-Банка) | 2 года; остальные условия не раскрыты |
| Объём | вместе 1 млрд ₽ (Финмаркет, группа «Интерфакс») | то же |
| Доступ | неквалифицированным после теста; минимальная заявка в Т-Банке 10 000 ₽ | только квалифицированным инвесторам |
| Книга / размещение | 12 ноября, 11:00–15:00 МСК / 17 ноября 2026 года | то же |
| Рейтинг | у выпусков нет; у эмитента A−(RU) от АКРА и A.ru от НКР, прогнозы стабильные | то же |
| Организаторы | Газпромбанк, Альфа-Банк, Совкомбанк | то же |
На 2–3 ноября выпусков нет ни в списке биржи, ни в её дереве раскрытия, решения о выпуске нет. Параметры подтверждают карточка Т-Банка (фикс) и календарь брокера (оба выпуска). По аналогии с прошлым выпуском 001Р-08 обеспечения и поручительства нет, а частичное досрочное погашение возможно, только если компания утвердит его график до размещения. Газпромбанк и Альфа-Банк, организаторы выпуска, одновременно кредиторы компании.
Чем зарабатывают «Новые технологии»
Основной продукт компании называется УЭЦН, установка электроцентробежного насоса. Это колонна из насоса, двигателя и кабеля, которую опускают в скважину и качают нефть, когда пласт сам её уже не выталкивает. Компания делает 300 типоразмеров насосов, погружные двигатели, в том числе вентильные, которые тратят меньше электричества, гидрозащиту и станции управления.
Деньги приходят тремя потоками. Первый это продажа насоса нефтяной компании, деньги приходят сразу, маржа низкая. Второй это аренда, третий сервис. Компания ставит свою установку в скважину заказчика, получает плату годами, обслуживает и ремонтирует её. Договор аренды, как пишет компания, весь срок жизни установки можно заключить только с тем, кто её поставил. По проспекту такие договоры заключают на 7–10 лет, «Эксперт РА» в 2024 году писало о сроках от 2 до 6 лет с продлением.
Отсюда главное противоречие отчётности. Себестоимость проданного насоса попадает в расходы, а сданного в аренду уходит в капитальные вложения и потом списывается амортизацией. Поэтому, когда продажи сокращаются, а аренда растёт, EBITDA растёт быстрее выручки, а свободный денежный поток уходит в минус. Подробнее в разделе об отчётности.
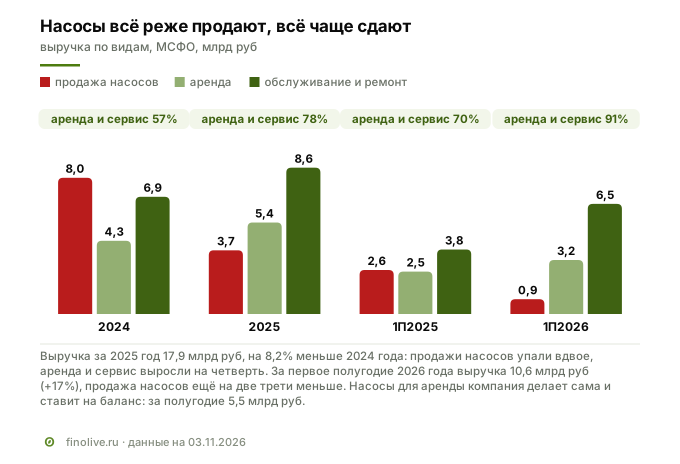
Сдвиг виден по цифрам. В 2025 году продажи насосов сократились на 53%, а аренда и сервис выросли на четверть, выручка упала на 8,2%, до 17,9 млрд ₽. В первом полугодии 2026 года выручка выросла на 17%, до 10,6 млрд ₽, сервис на 71%, а продажа насосов упала ещё на две трети. По действующим договорам аренды компании причитается 37,4 млрд ₽, из них 7,9 млрд ₽ в ближайший год. Это только аренда, без сервиса.
Кто платит
Клиенты это крупные нефтяные компании России и СНГ, на слайде презентации двенадцать логотипов, от «Роснефти» и «Газпром нефти» до «Сургутнефтегаза», «Татнефти» и КазМунайГаза. В 2026 году компания подписала новые договоры с «Газпром нефтью», суммы не раскрыты. Портфель контрактов на 1 сентября 2026 года компания оценивает в 130,2 млрд ₽ с исполнением до 2038 года.
Главный заказчик исторически «Роснефть». По проспекту, около 15% совокупного дохода даёт одно юрлицо, «Нефтепромлизинг» из структуры «Роснефти», в версии проспекта 2024 года было около 20%. Доля всей группы «Роснефть» в выручке не раскрыта, в 2022 году среди крупнейших должников была и её добывающая «дочка» «Самотлорнефтегаз». С октября 2025 года против «Роснефти» действуют санкции США. Экспорт, по проспекту, меньше 5% выручки, присутствие в Казахстане, Азербайджане, Колумбии, Эквадоре и Венесуэле.
НКР называет ограничением бизнес-профиля «низкую отраслевую диверсификацию клиентов»: все заказчики из нефтянки. Зависимость от одного заказчика у компании тоже выше, чем у «Борца», где ни один покупатель не даёт 10% выручки.
Отрасль: добыча не растёт, нефтяники экономят
Насосы нефтяник покупает не для роста, а чтобы скважина продолжала работать, насос изнашивается и требует замены. Поэтому спрос держится на эксплуатационном фонде скважин, по данным Минэнерго, 198,2 тыс. на конец 2025 года, на 2,8% больше, чем годом раньше. Около 60% запасов нефти, как пишет компания, трудноизвлекаемые, и такая добыча требует больше оборудования.
Но 2025 год был тяжёлым для нефтяников. Добыча снизилась на 0,9%, до 511,5 млн т, бурение, по данным Bloomberg, на 3,4%, прибыль крупнейших нефтяных компаний упала, у «Газпром нефти» вдвое. Заказчики переносили тендеры, о чём компания пишет и сама. С весны 2026 года нефть подорожала, но налоговая нагрузка на отрасль остаётся высокой, а рынок насосов, по оценке «Эксперт РА» (октябрь 2024 года), насыщен, и оборудование служит дольше. В таком рынке растёт спрос на ремонт и обслуживание, а не на новые установки, и это совпадает со сдвигом выручки «Новых технологий».
Кто владеет и кто управляет
Компанией владеют два человека. У основателя и генерального директора Евгения Игнатова 80%, у его партнёра Олега Думлера 20%, он заместитель генерального директора по качеству и логистике и председатель ревизионной комиссии. Игнатов пришёл из альметьевского «Алнаса», одного из старых производителей насосов, и в 2003 году начал своё дело. Финансами и рисками руководит заместитель генерального директора Оксана Шумкова. Совета директоров нет, на это указывают и АКРА, и НКР.
В группу по МСФО входят два юрлица. Эмитент получает всю внешнюю выручку и делает насосы, а ООО «ПК «Новые технологии»» с теми же владельцами держит производственный комплекс в Чистополе и сдаёт его эмитенту. Рядом работает ООО «Камлит», поставщик рабочих колёс для насосов, в 2024 году он давал 27% поставок. Формально «Камлит» эмитенту не подконтролен, но он вместе с Игнатовым, Думлером и ПК «Новые технологии» поручается по кредитной линии Газпромбанка. «Эксперт РА» в 2023 году отмечало, что МСФО компании охватывает не все производственные активы владельцев, а НКР при оценке капитала учитывает займы, выданные связанным сторонам.
Это важная деталь для держателя облигаций. У банков есть поручительства, а их кредиты, по МСФО, ещё и обеспечены залогом недвижимости и оборудования и прав по счетам, куда приходит выручка по отдельным договорам. По презентации, 96% основных средств свободны от залога. У облигаций прошлых выпусков ни поручителей, ни обеспечения не было. Поддержку владельцев агентства в рейтинг не закладывают.
История и активы
Компания зарегистрирована в Чистополе в июле 2003 года и начинала с запчастей, литья деталей и сборки насосов. В 2007 году вышла собственная марка, в 2012 году заработала площадка в Альметьевске, где делают двигатели и гидрозащиту. Потом появились сервисные базы в Западной Сибири и Оренбургской области, а с 2014 года экспорт. Сейчас у компании два завода, шесть сервисных центров в России и два за рубежом, в Колумбии и Эквадоре.
Мощность компания оценивает в 660 установок в месяц и до 1 200 ремонтов, АКРА пишет о мощности до 600 установок. Арендный парк на начало 2026 года составлял 4 750 установок, всего у заказчиков работает 17 700 установок компании. Машины и оборудование, в основном этот парк, стоят 24,7 млрд ₽ за вычетом амортизации против 15,5 млрд ₽ на начало 2025 года.
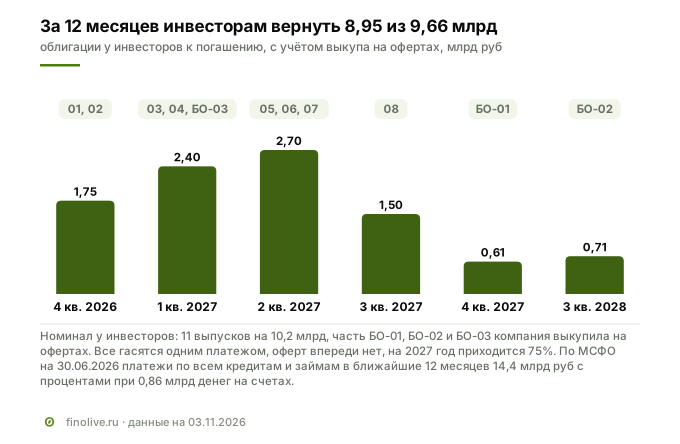
На долговой рынок компания вышла в ноябре 2022 года выпуском БО-01 на 800 млн ₽. Сейчас торгуются 11 выпусков на 10,2 млрд ₽ по номиналу. Часть бумаг компания выкупила на офертах, и после оферты БО-02 в августе 2026 года у инвесторов осталось 9,66 млрд ₽. В июне и июле 2025 года компания выпустила ещё два выпуска цифровых финансовых активов по 500 млн ₽ с погашением 30 июня и 17 июля 2026 года.
Что показала отчётность
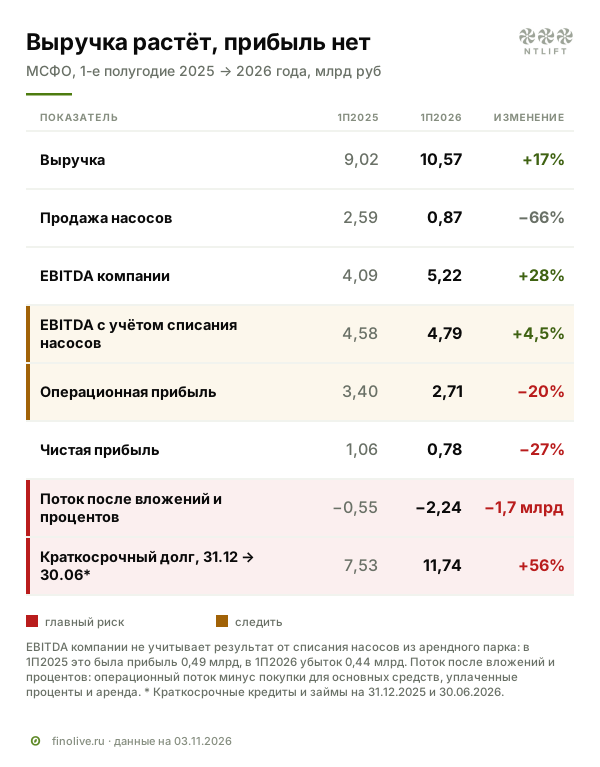
Компания отчитывается по МСФО, аудитор «ФинЭкспертиза». Последний полный год показывает сдвиг к аренде целиком. Компания стала меньше продавать и больше сдавать в аренду. Проданный насос сразу попадает в себестоимость, а сданный ставится на баланс и списывается годами. Поэтому при падении продаж вдвое выручка 2025 года снизилась на 8,2%, до 17,9 млрд ₽, себестоимость упала на треть, а валовая маржа выросла с 27% до 47%. EBITDA компании выросла на 55%, до 9,9 млрд ₽, чистая прибыль втрое, до 2,7 млрд ₽.
Первое полугодие 2026 года выглядит иначе, если читать его целиком. Выручка выросла на 17%, EBITDA по расчёту компании на 28%, до 5,2 млрд ₽. Но валовая прибыль не выросла, 3,5 млрд ₽, и её доля в выручке снизилась с 40% до 33%. Операционная прибыль снизилась на 20%, до 2,7 млрд ₽, чистая прибыль на 27%, до 0,78 млрд ₽. Расхождение объясняют две строки. Амортизация выросла на три четверти, до 2,1 млрд ₽, вслед за ростом парка. И компания исключает из своей EBITDA результат от списания насосов из парка. В первом полугодии 2025 года это была прибыль 0,49 млрд ₽, и её вычли, в первом полугодии 2026 года убыток 0,44 млрд ₽, и его прибавили. Если учесть только убыток 2026 года, EBITDA выросла бы на 17%, если учесть обе строки, около 4,5%. Значит, заметную часть роста даёт прошлогодняя разовая прибыль от выбытия, которую компания вычла из базы.
Деньги показывают ту же картину без поправок. За 12 месяцев к 30 июня 2026 года операционный поток составил 8,9 млрд ₽, а покупки для основных средств, то есть в основном насосы для парка, 9,2 млрд ₽. После уплаченных процентов, 3,5 млрд ₽, и аренды разрыв составил 4,0 млрд ₽, и его закрыли новые займы. АКРА называет денежный поток компании «очень слабым»: рентабельность по свободному потоку в 2025 году составила −11,6%, и агентство ждёт, что в 2026–2028 годах она останется отрицательной. Дивиденды компания почти не платит, в 2025 году она выплатила 17,5 млн ₽.
Отдельно стоит дебиторская задолженность. За первое полугодие 2026 года она выросла на 38%, с 5,1 до 7,0 млрд ₽, быстрее выручки. Часть роста закрыл долг перед поставщиками, который вырос с 6,3 до 8,4 млрд ₽.
Долг и погашения
На 30 июня 2026 года кредиты и займы составили 19,2 млрд ₽ против 17,3 млрд ₽ в начале года. Из них 11,7 млрд ₽, то есть 61%, нужно вернуть в течение года, а денег на счетах было 0,86 млрд ₽. Чистый долг к EBITDA за 12 месяцев составил 1,65, так компания считает его сама и держит целью не больше 2,5. По нынешней EBITDA нагрузка умеренная. Но если рентабельность вернётся к 30–33%, как ждёт АКРА, тот же долг составит 2,9–3,1 EBITDA, выше собственной цели компании.
Половина долга это облигации, 9,9 млрд ₽ на балансе. Банки дают 7,7 млрд ₽: «Россия» 2,8 млрд, Газпромбанк 2,5 млрд, ВБРР 1,5 млрд и Альфа-Банк 0,9 млрд, почти всё под ключевую ставку плюс 2,0–3,2 п.п. Ещё 0,5 млрд ₽ на 30 июня давали цифровые финансовые активы под 19,5%, 0,4 млрд ₽ льготный заём Фонда развития промышленности под 1%, 0,5 млрд ₽ возвратный лизинг, в том числе у «Нацпромлизинга» под 29–33%, и 115 млн ₽ займы самих владельцев под 12%. Около половины долга, банковские кредиты и три выпуска-флоатера, привязаны к ключевой ставке. Все ковенанты по кредитам на 30 июня 2026 года, по словам компании, выполнены.
Таблица ликвидности в отчётности показывает масштаб задачи. В ближайшие 12 месяцев по кредитам и займам предстоит заплатить 14,4 млрд ₽ вместе с процентами. Почти все облигации гасятся в 2026–2027 годах: 001Р-01 и 001Р-02 на 1,75 млрд ₽ 16 декабря, 001Р-03, 001Р-04 и БО-03 в феврале–марте, дальше апрель, июнь, август и ноябрь 2027 года. На 2027 год приходится три четверти облигаций у инвесторов. АКРА пишет, что «в 2027 году Компании предстоит погасить большую часть облигационных выпусков».
Что говорят агентства
АКРА 19 мая 2026 года подтвердило рейтинг A−(RU) со стабильным прогнозом. Рейтинг, по словам агентства, «обусловлен очень сильной оценкой бизнеса, сильной рыночной позицией», рентабельность оно оценивает очень высоко. Слабыми местами АКРА называет «низкое обслуживание долга» и «очень слабый денежный поток». Долг в 2025 году составил 1,8 годового потока от операций до процентов (FFO). Взвешенный за 2023–2028 годы показатель, в основном прогноз, агентство ожидает на уровне 2,6, а этот поток будет покрывать проценты в среднем 2,2 раза.
Важная оговорка АКРА касается маржи. Рост рентабельности до 56% в 2025 году агентство объясняет уходом от низкомаржинальных продаж и ждёт, что в 2026–2028 годах она вернётся к 30–33%. В допущениях агентства рост выручки не меньше 12% в год, инвестиции до 24 млрд ₽ за три года и отсутствие дивидендов.
НКР 5 декабря 2025 года присвоило рейтинг A.ru со стабильным прогнозом, на ступень выше АКРА. Агентство ставит компанию на второе место по производству и продаже насосов и на четвёртое по аренде и обслуживанию. Давление на финансовый профиль, по НКР, оказывают обслуживание долга и невысокая доля капитала, а бизнес-профиль ограничивает то, что все клиенты из одной отрасли. «Эксперт РА» в сентябре 2025 года отозвало свой рейтинг ruA− «в связи с окончанием срока действия договора и отсутствием достаточной информации».
Пороги, при которых рейтинг меняется, АКРА раскрывает для взвешенных за несколько лет показателей. К понижению ведут долг выше 5,0 FFO, покрытие процентов ниже 1,0, ухудшение ликвидности или сокращение контрактной базы. К повышению ведут долг ниже 2,0 FFO при свободном потоке лучше −3% или покрытие выше 2,5. До количественных порогов далеко, а ликвидность, то место, где у компании главный риск, АКРА уже оценивает как среднюю.
Зачем компании деньги
Цели выпуска документы не называют, решения о выпуске пока нет. По логике графика, деньги нужны на рефинансирование: в декабре гасятся два выпуска на 1,75 млрд ₽. Вторая статья это сам парк насосов, АКРА закладывает до 24 млрд ₽ вложений за 2026–2028 годы. Стратегия до 2028 года ставит цель выручки 30 млрд ₽, половина от аренды, четверть от сервиса и четверть от продаж, при чистом долге не выше 2,5 EBITDA. Прошлую цель, 23 млрд ₽ выручки к 2026 году, компания ставила в 2022 году по РСБУ и пока её не догоняет: по РСБУ выручка эмитента за 2025 год составила 17,5 млрд ₽.
Почему фикс и флоатер
Компания предлагает выбор между двумя ставками на один срок. Фикс закрепляет купон на два года, флоатер пересчитывается каждый период. По верхним границам ориентиров обе ставки сейчас одинаковы, 18,5%, поэтому решает средняя ключевая ставка за два года. Флоатер обгонит фикс, только если средняя ключевая за срок будет выше 14%, то есть выше сегодняшней, при снижении больше заработает фикс. Порог зависит от итогов книги. Если фикс разместят по 18%, а надбавку флоатера оставят 4,5 п.п., порог опустится до 13,5%, и при неизменной ставке больше даст флоатер.
| Путь ключевой ставки | Средняя за срок | Флоатер, ₽ на 1 000 ₽ | Разница с фиксом 18,5% |
|---|---|---|---|
| 14% весь срок | 14,0% | 364,9 | 0 |
| Верх прогноза Банка России от 23 октября | 12,0% | 325,5 | −39,4 ₽ |
| Середина прогноза Банка России | 11,5% | 316,2 | −48,7 ₽ |
| Условный сценарий: рост до 16% с 2027 года | 15,9% | 401,9 | +37,0 ₽ |
Средние взяты по годам, внутри года ставка ровная. Формула купона флоатера в документах пока не раскрыта. Флоатер защищает доход в сценарии, где снижение ставки остановится или сменится ростом.
С чем сравнивать ставку
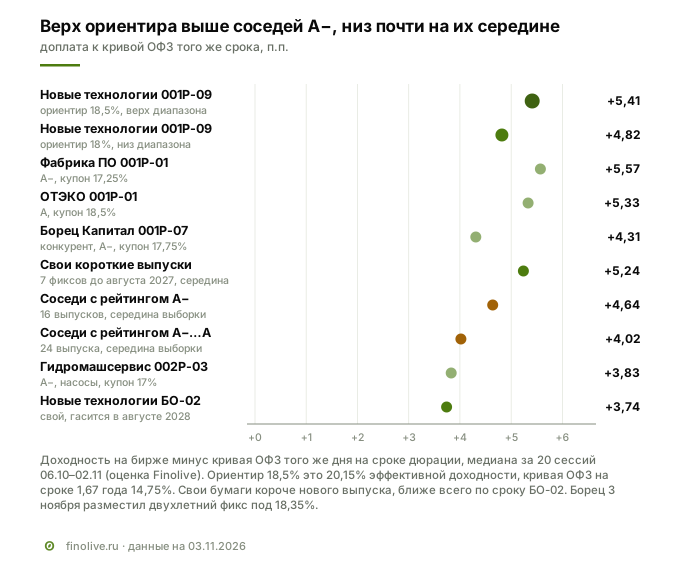
Первая точка сравнения это собственные облигации компании. Самый длинный из них, БО-02 с погашением в августе 2028 года, за 20 сессий до 2 ноября давал 18,32% эффективной доходности. Новый выпуск по верхней границе даёт 20,15%, на 1,8 п.п. больше при почти том же сроке. В августе компания сама установила по БО-02 купон 17,5% на оставшиеся два года, и держатели 29% бумаг предъявили их к выкупу. Остальные выпуски компании гасятся в ближайшие 12 месяцев, и сравнивать их честнее по доплате к ОФЗ: у них она от 4,2 до 6,4 п.п., в середине 5,2. Новый выпуск по верху ориентира на их уровне, по низу ниже.
Вторая точка это прямой конкурент. «Борец», крупнейший производитель тех же насосов, 3 ноября разместил двухлетний фикс 001Р-08 на 2,9 млрд ₽ под 18,35% (19,98% эффективной), по верху своего ориентира, заданного формулой «двухлетние ОФЗ плюс 5 п.п.», и флоатер под ключевую плюс 4 п.п. Рейтинг выпусков «Борца» A−. «Новые технологии» просят почти столько же по фиксу и на 0,5 п.п. больше по флоатеру. Подробнее о «Борце» в разборе его выпусков.
Третья точка это соседи. Среди 24 торгуемых облигаций нефинансовых компаний с рейтингом от A− до A и сроком 1,5–3,5 года доплата к ОФЗ в середине выборки 4,02 п.п., но треть выборки составляют компании с рейтингом A, у них доплата ниже. У 16 выпусков компаний с рейтингом A−, как у «Новых технологий» по АКРА, середина 4,64 п.п. Верхняя граница ориентира даёт на 0,8 п.п. больше, нижняя, 4,82, почти на середине. Ближе всего по сроку и ставке ОТЭКО 001Р-01 (A, 5,33 п.п.) и Фабрика ПО 001Р-01 (A−, 5,57 п.п.), а Гидромашсервис 002Р-03, тоже производитель насосов с рейтингом A−, торгуется с доплатой 3,83 п.п.
История собственных размещений показывает, сколько рынок требовал с компании раньше. По выпускам программы 001Р оценка такая. В декабре 2024 года, при ключевой 21%, компания заняла под 27,5%, и доплата к ОФЗ превышала 13 п.п. К сентябрю 2025 года выпуск 001Р-08 под 17% дал доплату около 4,8 п.п. Верхняя граница нового ориентира выше, нижняя почти такая же. Купон при этом на 4,5 п.п. выше ключевой ставки, а у 001Р-08 был на 1 п.п. ниже: тогда доходность ОФЗ того же срока была примерно на 4,5 п.п. ниже ключевой.
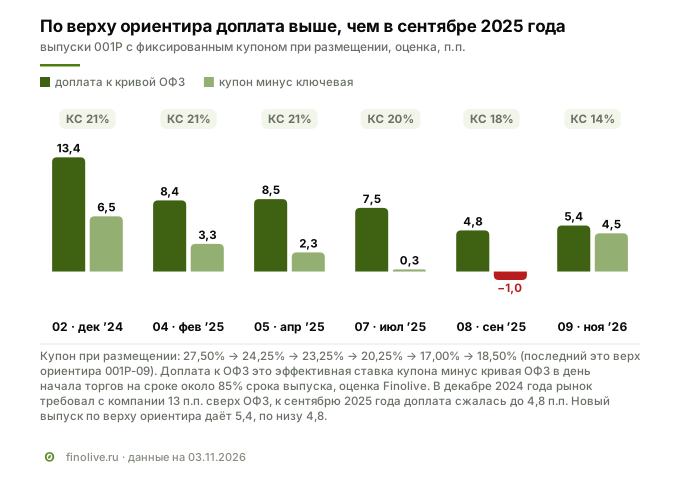
Чего ждать на книге. Из десяти книг фиксов компаний с рейтингом от A− до A с августа, у которых ориентир был известен заранее, в шести ставка осталась на ориентире, в четырёх её снизили на 0,25–0,75 п.п. «Борец» разместился по потолку своей формулы. Если итог окажется у нижней границы ориентира, 18%, доплата к ОФЗ составит 4,8 п.п., почти середина соседей с рейтингом A−.
По флоатеру картина ровнее. Надбавка 4,5 п.п. почти совпадает с серединой 14 торгуемых флоатеров с рейтингом от A− до A, ключевая плюс 4,47 п.п. Свой 001Р-06 с той же надбавкой по редким сделкам на бирже даёт ключевую плюс около 4,1 п.п., но гасится уже в апреле 2027 года.
Сколько это в рублях
Для фикса всё известно заранее. При купоне 18,5% облигация номиналом 1 000 ₽ принесёт 15,21 ₽ каждые 30 дней и 364,9 ₽ за 24 купона, после НДФЛ 13% это 317,5 ₽. При нижней границе ориентира, 18%, купон за период составит 14,79 ₽. Т-Банк называет доходность «до 20,16%» с учётом реинвестирования купонов, это та же эффективная доходность, но получить её можно, только если вкладывать каждый купон под ту же ставку. Брокерская комиссия на книге в Т-Банке 0,15%.
Конкуренты
На рынке погружных насосов работают ПК «Борец», «Новомет-Пермь», «Римера-Алнас» и сервисные компании SLB и бывшего Baker Hughes («Технологии ОФС»). Сама компания называет свою долю «порядка 33%» по данным тендеров и считает себя вторым производителем. «Борец» в своём проспекте даёт ей 13–14% за 2022–2024 годы, себе 27–29%. НКР приводит ту же цифру, что и компания, 33% за 2024 год, но в аренде и обслуживании ставит её лишь на четвёртое место. Методики не раскрыты ни у кого, и независимой оценки, которая подтвердила бы одну из цифр, найти не удалось.
| РСБУ 2025, млрд ₽ | ПК «Борец» | «Новые технологии» | «Новомет-Пермь» |
|---|---|---|---|
| Выручка | 38,5 | 17,5 | 17,3 |
| Прибыль от продаж | 8,4 | 3,6 | 5,5 |
| Проценты к уплате | 5,4 | 3,6 | 7,3 |
| Покрытие процентов прибылью от продаж | 1,56 | 0,99 | 0,76 |
| Чистая прибыль | 2,3 | 0,3 | −2,7 |
| Займы | 46,1 | 17,1 | 34,3 |
| Владелец | Росимущество с 2025 года | Игнатов и Думлер | структуры менеджмента и «Конара» |
Сравнение по РСБУ отдельных юрлиц ограничено, периметры разные. По РСБУ самого эмитента прибыль от продаж за 2025 год проценты почти не покрывала, 0,99, а по МСФО группы операционная прибыль покрывала финансовые расходы 1,9 раза. Причины разницы отчётность прямо не раскрывает: это другой периметр и, вероятно, учёт аренды и лизинга, к тому же прибыль от продаж по РСБУ не включает прочие доходы и расходы. Рынок и агентства смотрят на МСФО. Бывшие западные игроки, как пишет компания, после 2022 года не вкладываются в новые проекты, и это увеличило её долю на рынке аренды насосов.
Что говорит в пользу выпусков
Бизнес занимает заметное место в своей нише. По действующим договорам аренды компании причитается 37,4 млрд ₽, в ближайший год 7,9 млрд ₽, а портфель контрактов компания оценивает в 130,2 млрд ₽. Агентства оценивают бизнес высоко, НКР ставит рейтинг на ступень выше АКРА.
По нынешней EBITDA нагрузка умеренная, чистый долг 1,65 EBITDA. Компания прошла три оферты, по БО-01 в ноябре 2025 года, по БО-03 в марте и по БО-02 в августе 2026 года, и выкупила предъявленные бумаги. Ставка высокая для своего рейтинга: верхняя граница ориентира даёт к ОФЗ на 0,8 п.п. больше середины соседей с рейтингом A− и на 1,7 п.п. больше собственного БО-02.
Риски
Финансовые. Денежный поток после вложений и процентов отрицательный, за 12 месяцев к 30 июня 2026 года −4,0 млрд ₽, и АКРА ждёт отрицательный свободный поток в 2026–2028 годах. 61% долга короткий, в ближайший год платежи по нему 14,4 млрд ₽ при 0,86 млрд ₽ денег, на 2027 год приходится три четверти облигаций у инвесторов. EBITDA компании не учитывает списание насосов, операционная прибыль в первом полугодии 2026 года снизилась на 20%. Если маржа вернётся к 30–33%, как ждёт АКРА, долг составит около 3 EBITDA. У банков есть поручительства и залоги, у облигаций прошлых выпусков их нет.
Рыночные. Около половины долга привязано к ключевой ставке: её рост сразу увеличит процентные платежи, которые уже не покрываются потоком после вложений. Выпуски небольшие, 1 млрд ₽ на два, поэтому торговаться они могут хуже БО-02. Компания постоянно занимает на рынке, и при неудачной конъюнктуре следующий выпуск обойдётся дороже. При неожиданном ужесточении политики Банка России цена фикса снизится.
Отраслевые. Спрос зависит от нефтяных компаний, которые в 2025 году экономили и переносили тендеры. Около 15% дохода даёт одна структура «Роснефти». АКРА ждёт снижения рентабельности с 56% до 30–33%. Конкуренция плотная: «Борец» вдвое крупнее, а китайские производители, по словам самой компании, предлагают в СНГ и Латинской Америке цены на 20–30% ниже российских.
Регуляторные. Главный заказчик с октября 2025 года под санкциями США. Влияния на закупки насосов в данных не видно, капвложения «Роснефти» в первом полугодии 2026 года выросли на 11,6%, но это риск для бюджета основного клиента. Налоговая нагрузка на нефтяников (НДПИ, демпфер) остаётся высокой. Совета директоров нет, решения принимает один владелец с 80%, а «Эксперт РА» отозвало рейтинг, сославшись на недостаток информации.
Красные флаги: что отслеживать держателю
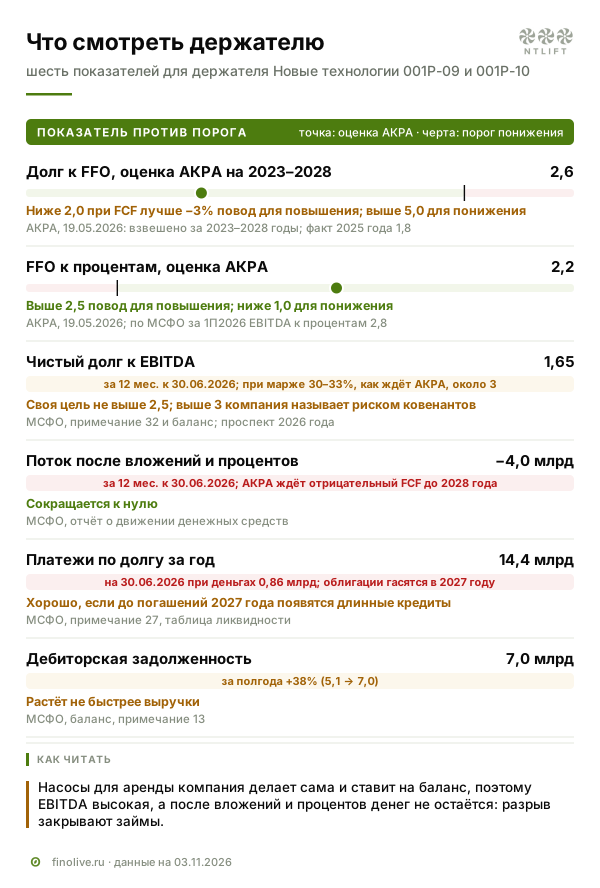
Все показатели ниже можно проверить по следующей отчётности, карточка эмитента /issuers/155 собирает документы и рейтинги.
| Метрика и как считается | Где в отчётности | Сейчас | Порог |
|---|---|---|---|
| Поток после вложений и процентов = операционный поток − покупка основных средств и ТМЦ для них − проценты и аренда | МСФО, отчёт о движении денежных средств | −4,0 млрд ₽ за 12 месяцев к 30.06.2026 | хорошо, если сокращается к нулю |
| Платежи по долгу за год против денег | МСФО, примечание о риске ликвидности | 14,4 млрд ₽ при 0,86 млрд ₽ | тревожно, если до погашений 2027 года не появятся длинные кредиты |
| Чистый долг к EBITDA, расчёт компании | МСФО, баланс и примечание о скорректированной EBITDA | 1,65 | своя цель не выше 2,5; выше 3 компания сама называет ковенантным риском |
| Долг к FFO, взвешенный за 2023–2028 годы, оценка АКРА | релиз АКРА | 2,6 (факт 2025 года 1,8) | выше 5,0 повод для понижения |
| Результат от выбытия основных средств | МСФО, прочие доходы и расходы | убыток 0,44 млрд ₽ за 1П2026 | тревожно, если растёт быстрее парка |
| Дебиторская задолженность | МСФО, баланс | 7,0 млрд ₽, +38% за полгода | хорошо, если растёт не быстрее выручки |
Итог
«Новые технологии» почти перестали продавать насосы и живут арендой и сервисом, и это меняет всё в отчётности. Арендная выручка расписана договорами на годы, маржа на бумаге выросла, долг к нынешней EBITDA умеренный. Но рост парка компания оплачивает займами, свободный поток после процентов отрицательный, а три четверти облигаций у инвесторов приходится на 2027 год. Новый выпуск это часть постоянного рефинансирования. По верху ориентира компания платит больше середины соседей с рейтингом A−, по низу почти столько же, и почти как «Борец», занявший двумя неделями раньше. Между двумя выпусками фикс даёт больше при снижении ключевой ставки, при неизменной ставке и верхних границах ориентиров они равны.
Кому подойдёт. Инвестору, который готов два года держать облигацию частной компании с рейтингом A− ради постоянного купона 18–18,5% (около 20% эффективной доходности при реинвестировании, итог определит книга), понимает модель аренды и будет следить за потоком и погашениями 2027 года. Квалифицированному инвестору, которому нужна страховка от высокой ставки, флоатер даёт её с надбавкой на уровне соседей.
Кому не подойдёт. Тому, кто не готов зависеть от того, как компания вернёт инвесторам 8,95 млрд ₽ облигаций за год. Тому, кому нужна ликвидность, у выпусков на 1 млрд ₽ её будет мало. И тому, кто ищет облигации с поручителем или обеспечением: у прошлых выпусков их не было, условия новых нужно проверить в решении о выпуске.
Вопросы и ответы
Почему выручка в 2025 году упала, а прибыль выросла?
Компания стала меньше продавать насосы и больше сдавать их в аренду. Проданный насос сразу попадает в себестоимость, а сданный ставится на баланс и списывается амортизацией годами. Поэтому при падении продаж вдвое выручка снизилась на 8,2%, себестоимость на треть, а валовая маржа выросла с 27% до 47%. АКРА ждёт, что в 2026–2028 годах рентабельность вернётся к 30–33%.
Хватит ли компании денег на погашения 2027 года?
Своих свободных денег не хватит. На 30 июня 2026 года на счетах было 0,86 млрд ₽, а платежи по долгу за год 14,4 млрд ₽. Поток от операций за 12 месяцев почти целиком ушёл на новые насосы для парка, поэтому погашения компания будет закрывать новыми займами. Держателю важно следить, как компания размещает новые выпуски и берёт банковские кредиты.
Кто стоит за облигациями?
Эмитент ООО «Новые технологии», которым напрямую владеют Евгений Игнатов (80%) и Олег Думлер (20%). У прошлых выпусков не было ни поручительства, ни обеспечения. Документов по новым выпускам на бирже пока нет, условия нужно будет проверить в решении о выпуске.
Может ли неквалифицированный инвестор купить выпуски?
Фикс 001Р-09 доступен неквалифицированным инвесторам после теста, минимальная заявка в Т-Банке 10 000 ₽. Флоатер 001Р-10 продают только квалифицированным инвесторам.
Чем «Новые технологии» отличаются от «Борца»?
«Борец» крупнее вдвое по выручке, с 2025 года принадлежит государству и меньше зависит от одного клиента. «Новые технологии» частная компания, сильнее связаны с «Роснефтью» и больше зарабатывают на аренде. По АКРА у обоих A−, НКР ставит «Новые технологии» на ступень выше. «Борец» 3 ноября занял на два года под 18,35%, ориентир «Новых технологий» 18–18,5%.
Смежные материалы
- Разбор выпусков Борец Капитал 001Р-08 и 001Р-06, прямого конкурента по насосам.
- Виды доходности облигации: купонная, текущая, простая и эффективная на одном примере, чтобы перевести купон 18,5% в 20,15% эффективной доходности.
- Что предупреждает о проблемах эмитента: семнадцать показателей против цены облигации.
- Карточки выпусков: /placements/3211 и /placements/3212, карточка эмитента /issuers/155, отчётность МСФО за 2025 год и за первое полугодие 2026 года.
Finolive разбирает одно размещение каждый будний день, календарь книг заявок с ориентирами собран на /bonds.
Данные на 3 ноября 2026 года: биржевые цены по торгам 2 ноября, ключевая ставка и прогноз Банка России, кривая ОФЗ Московской биржи, МСФО и проспект эмитента, презентация компании, релизы АКРА, НКР и «Эксперт РА», Финмаркет, Минэнерго, Bloomberg.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.