Размещение облигаций АБЗ-1 002Р-08: запас авансов почти исчерпан, и разрыв закрывает долг
Петербургская группа «АБЗ-1», асфальтовый завод и дорожный строитель, 10 ноября собирает заявки на трёхлетний выпуск 002Р-08 с ориентиром купона 18,5–19%, купоном раз в 30 дней и амортизацией с 29-го купона, объём 1 млрд ₽. Год назад авансы заказчиков на 11,9 млрд ₽ превышали выполненные, но ещё не выставленные работы, теперь на 1,6 млрд ₽, и разрыв закрывают займы: долг за год вырос на 38%, чистый долг с 4,7 до 10,7 млрд ₽, а 3,85 млрд ₽ вложены в концессионера трамвая «Славянка». Разбор бизнеса, отчётности, долга, оферты и ставки против своих бумаг и соседей.
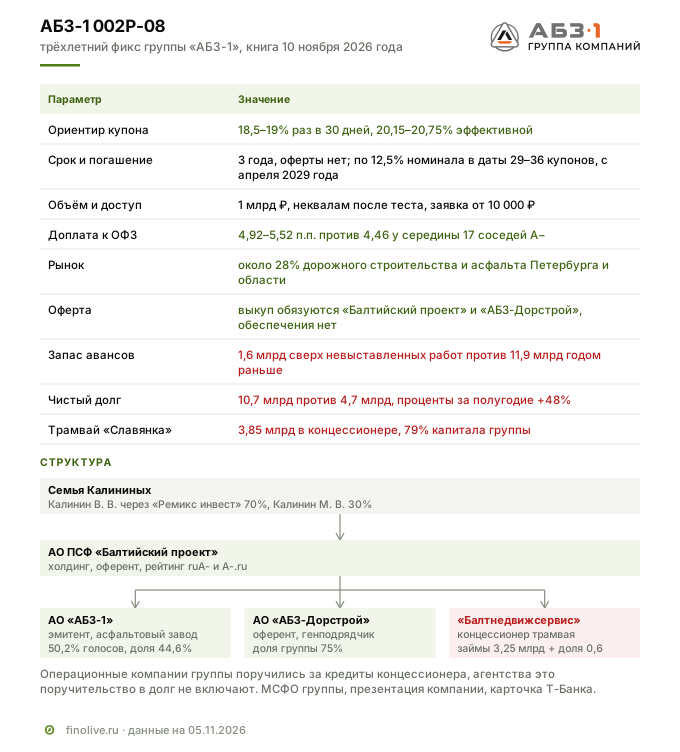
Петербургская группа «АБЗ-1», асфальтовый завод и дорожный строитель, 10 ноября собирает заявки на трёхлетний выпуск 002Р-08. Ориентир купона 18,5–19% годовых, купон платят раз в 30 дней, по верхней границе это 20,75% эффективной доходности. Компания хочет занять 1 млрд ₽, размещение 13 ноября. Номинал возвращается частями по 12,5% начиная с 29-го купона, это называется амортизацией. Неквалифицированным инвесторам выпуск доступен после теста.
Год назад стройку группы в основном финансировали деньги заказчиков. На 30 июня 2025 года полученные авансы на 11,9 млрд ₽ превышали выполненные, но ещё не выставленные заказчику работы, на 30 июня 2026 года запас сжался до 1,6 млрд ₽. Почти всё снижение пришлось на второе полугодие 2025 года, когда сдавали первый этап трамвайной линии «Славянка». Разрыв группа закрывает займами: долг за год вырос на 38%, чистый долг с 4,7 до 10,7 млрд ₽. Ставка тоже выросла. Два месяца назад выпуск 002Р-07 разместили под 17,75% при той же ключевой ставке 14%. Эмитента Finolive разбирал в августе, ссылка на тот разбор в конце.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | АО «АБЗ-1», асфальтобетонный завод группы |
| Оференты | АО ПСФ «Балтийский проект» (холдинговая компания группы) и АО «АБЗ-Дорстрой» (операционная компания), обязуются выкупить облигации, если эмитент не заплатит |
| Ориентир купона | 18,5–19% годовых, эффективная доходность 20,15–20,75%, итог определит книга |
| Купон | раз в 30 дней, 36 купонов |
| Срок | 3 года (1 080 дней), без промежуточной оферты на досрочный выкуп |
| Амортизация | по 12,5% номинала в даты 29–36-го купонов, с апреля 2029 года |
| Объём | 1 млрд ₽ по презентации компании, зарегистрировано 3 млн облигаций |
| Номинал и заявка | 1 000 ₽, минимальная заявка в Т-Банке 10 000 ₽ |
| Доступ | неквалифицированным инвесторам после теста |
| Книга заявок | 10 ноября, поручения в Т-Банке до 15:00 МСК |
| Размещение | 13 ноября |
| Рейтинги | у «Балтийского проекта» ruA- от «Эксперт РА» (14 сентября 2026 года) и A-.ru от НКР (21 ноября 2025 года), прогнозы стабильные; ожидаемых рейтингов выпуску агентства на 5 ноября не присваивали, в презентации компания указывает ожидаемые ruA- и A-.ru |
| Цель займа | частичное рефинансирование кредитов и оборотные средства для ГЧП и генподряда |
Чем зарабатывает группа
Группа «АБЗ-1» делает две вещи. Её завод выпускает асфальтобетонные смеси, до 1,7 млн тонн в год, и по оценке «Эксперт РА» держит больше 28% этого рынка в Петербурге и Ленинградской области. Её строительные компании, «АБЗ-Дорстрой», «Экодор» и «ДСК АБЗ-Дорстрой», строят и ремонтируют дороги, развязки, набережные и мосты, и на этом рынке у группы та же доля в 28%. Завод основан в 1932 году, в группе пять асфальтобетонных производств на четырёх площадках и около 600 единиц дорожной техники.
Деньги приносит в основном стройка. По отчётности за 2025 год дорожное строительство дало больше 90% выручки, продажа асфальта больше 8%. Завод при этом не второстепенен. Он кормит собственные стройки группы, и асфальт для них покупать не нужно, а рынок региона он снабжает как крупнейший производитель.
Бизнес сезонный. С декабря по апрель асфальтовое производство в основном обслуживает оборудование и заготавливает сырьё, а стройка в первом квартале ведёт подготовительные работы. На межсезонье, по оценке самой компании, приходится до 20% годовой выручки. Поэтому первое полугодие у группы всегда слабее второго, а долговая нагрузка в первом полугодии выше.
Кто платит
Платят городские и областные заказчики, а последние два года ещё и концессионер трамвая, чей проект финансируют бюджет Петербурга и банки. НКР указывает на «значительную концентрацию бизнеса компании на проектах, связанных с госконтрактами, в ключевых региона присутствия — Санкт-Петербурге и Ленинградской области», «Эксперт РА» при этом считает структуру контрагентов диверсифицированной. Кроме Петербурга и области группа работает в Тверской и Псковской областях, Пермском крае и Карелии. Портфель заказов по дорожным работам на конец 2025 года, по оценке «Эксперт РА», в три с лишним раза превышал выручку этого направления за 2025 год.
Крупнейший заказчик последних двух лет это концессия трамвайной линии «Купчино — Шушары — Славянка», где «АБЗ-Дорстрой» выступает генеральным подрядчиком. В 2025 году «Эксперт РА» ожидал, что проект займёт больше половины выручки группы в 2025–2026 годах. Первый этап линии открыли 24 декабря 2025 года, второй компания ожидает в декабре 2026 года. Группа в этом проекте не только подрядчик, об этом отдельно ниже.
Городские заказчики при этом тратят меньше. Осенью правительство Петербурга одобрило корректировку бюджета 2026 года с сокращением расходов на 70 млрд ₽, адресной инвестиционной программы на 40 млрд ₽. В комитете финансов объяснили, что проекты не отменяют, а переносят на следующий год. У комитета по развитию транспортной инфраструктуры больше всего срезали ремонт дорог, почти 1,9 млрд ₽. В Ленинградской области проект бюджета 2027 года даёт на дороги и транспорт 31,9 млрд ₽ против 37,1 млрд ₽ в 2026 году.
Отрасль: заказчики экономят, подрядчики занимают
Дорожное строительство в 2026 году живёт под двойным давлением. Бюджеты регионов урезают инфраструктурные траты, а деньги для подрядчиков дороги, ключевая ставка Банка России 14% держится с конца июля. По данным Национальной ассоциации инфраструктурных компаний, которые приводил «Коммерсантъ» 22 октября, просрочка по кредитам 22 крупных инфраструктурных строителей с марта выросла больше чем вдвое, почти до 9 млрд ₽. По словам гендиректора ассоциации, заказчики в одностороннем порядке расторгли с её членами 18 контрактов на 80,5 млрд ₽. В Петербурге в мае ввели наблюдение в крупном дорожном подрядчике «Технострой».
Просрочек у группы «АБЗ-1» нет, но рост её долга связан с той же проблемой отрасли. «Эксперт РА» в сентябрьском релизе пишет о сезонной стороне дела так: «Наращивание долга в «низкий» сезон связано с необходимостью привлечения дополнительного заемного финансирования по проектам, где авансирование полностью не покрывает текущие расходы». Как на группе скажутся бюджетные сокращения 2026–2027 годов, отчётность пока не показывает.
Кто владеет и кто управляет
Группой владеет семья Калининых. Холдинговой компании АО ПСФ «Балтийский проект» на 70% владеет АО «Ремикс инвест», которое на 99% контролирует Владимир Калинин, ещё 30% принадлежит Михаилу Калинину. Михаил Калинин подписывает отчётность группы как генеральный директор «Балтийского проекта» и с февраля 2025 года руководит самим эмитентом, до него этот пост занимал Владимир Калинин.
Облигации выпускает не холдинг и не строительная компания, а АО «АБЗ-1», асфальтовый завод. Группа контролирует 50,2% его голосов (31,5% напрямую и 18,7% через АО «Альянс-Проект»), а её экономическая доля в заводе 44,6%. Кому принадлежат остальные 55,4%, отчётность не раскрывает. Деньги от облигаций завод передаёт дальше по группе, стройку ведут другие её компании, поэтому для держателя важна вся группа, а не только эмитент.
Эту связь закрепляет оферта. «Балтийский проект» и «АБЗ-Дорстрой» выступают оферентами выпуска, то есть по публичной безотзывной оферте обязуются выкупить облигации, если эмитент не заплатит купон или номинал. Условия выкупа по 002Р-08 станут известны из текста оферты, на 5 ноября его в раскрытии нет. В оферте 2020 года по выпуску 001Р-01 прежней программы основанием для выкупа была просрочка больше десяти рабочих дней. Формально оферта не обеспечение, в решении о выпуске 002Р-08 записано «Предоставление обеспечения по Биржевым облигациям не предусмотрено». Но агентства приравнивают рейтинг облигаций к рейтингу холдинга. «Эксперт РА» по выпускам серии 002Р пишет, что «оферентом по публичной безотзывной оферте выступает АО «ПСФ «Балтийский проект»», НКР в релизе по 002Р-07 называет выпуск долгом, «гарантированного офертой» холдинга.
История и активы
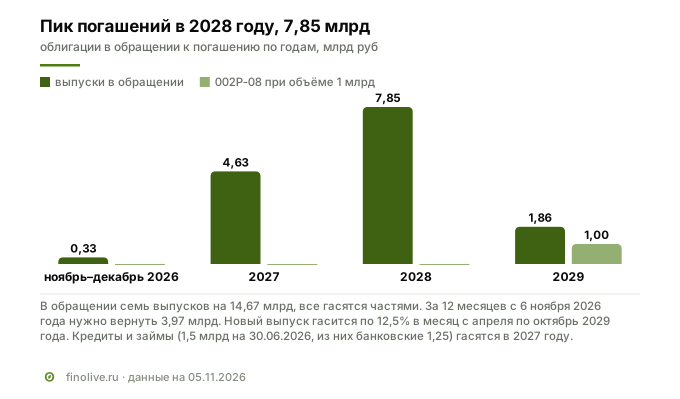
Завод в Петербурге работает с 1932 года, программу облигаций 001Р эмитент зарегистрировал в декабре 2020 года. Выпуски той программы 001Р-03, 001Р-04 и 001Р-05 в 2026 году погашены полностью, последний на 2 млрд ₽ в сентябре. Сейчас в обращении семь выпусков серии 002Р на 14,67 млрд ₽, из них три с плавающим купоном. По оценке компании, облигации группы держат больше 67,7 тыс. частных инвесторов, на них приходится больше 75% размещённого объёма.
Главные стройки последних лет, кроме трамвая, это развязка ЗСД у Шкиперского протока, подъезд к транспортно-пересадочному узлу «Кудрово» с реконструкцией развязки на трассе «Кола», улично-дорожная сеть в Шушарах, реконструкция улицы в Перми. По данным «Делового Петербурга», «АБЗ-Дорстрой» за годы работы заключил 303 контракта больше чем на 166 млрд ₽, из них 35 на 22 млрд ₽ за 12 месяцев к июню 2026 года.
Что показала отчётность
В 2025 году группа выросла на половину, выручка 54,2 млрд ₽ против 36,3 млрд ₽ годом раньше, за счёт дорожного и транспортного строительства, где крупнейший проект трамвай. Операционная прибыль 5,6 млрд ₽, чистая 1,2 млрд ₽. Деньги при этом шли в другую сторону. Операционный денежный поток за год отрицательный, минус 1,0 млрд ₽ после плюс 7,9 млрд ₽ в 2024 году. Главная причина в авансах. За год их остаток сократился с 19,4 до 12,2 млрд ₽, почти всё во втором полугодии, и строка изменения кредиторской задолженности, куда в отчёте о движении денег входят и полученные авансы, забрала из потока 8,8 млрд ₽.
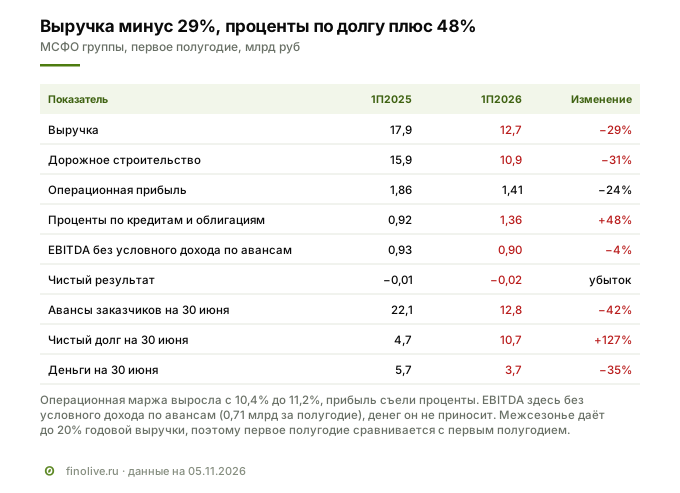
Первое полугодие 2026 года оказалось слабее. Выручка 12,7 млрд ₽ против 17,9 млрд ₽ годом раньше, минус 29%, выручка от дорожного строительства минус 31%. Операционная прибыль упала на 24%, до 1,4 млрд ₽, а операционная маржа даже выросла, с 10,4% до 11,2%. Съели прибыль проценты: по кредитам и облигациям группа начислила 1,36 млрд ₽ против 0,92 млрд ₽, на 48% больше. В итоге за полугодие убыток 22 млн ₽, годом раньше был убыток 7 млн ₽, первое полугодие у группы сезонно убыточно.
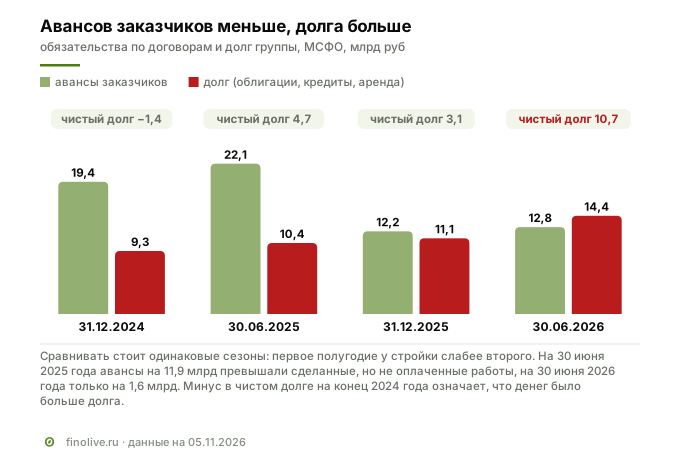
Главное изменение видно на балансе. Выполненных, но ещё не выставленных заказчику работ к 30 июня 2026 года накопилось на 11,2 млрд ₽. Полученных авансов 12,8 млрд ₽ против 22,1 млрд ₽ годом раньше. Год назад авансы на 11,9 млрд ₽ превышали такие работы, теперь только на 1,6 млрд ₽. Если добавить работы, которые уже выставлены, но не оплачены (3,1 млрд ₽), авансов меньше, чем всех неоплаченных работ.
Часть денег группа высвободила сама. Предоплаты поставщикам и прочие нефинансовые активы за год сократились с 13,0 до 9,0 млрд ₽ (из них авансы поставщикам 6,7 млрд ₽), запасы с 6,2 до 3,5 млрд ₽. Выпавших авансов заказчиков это не покрыло, и остальное закрыл долг. Денег на счетах 3,7 млрд ₽ против 5,7 млрд ₽ на 30 июня 2025 года. Это сезонный минимум, на конец 2025 года было 8,0 млрд ₽.
По МСФО как есть EBITDA за 12 месяцев к июню 2026 года 5,5 млрд ₽ (операционная прибыль плюс амортизация), проценты по долгу за тот же срок 2,39 млрд ₽. Без условного дохода по авансам EBITDA 3,7 млрд ₽, и она покрывает проценты в 1,5 раза, за 2025 год покрывала в 1,9 раза. Операционный поток за 12 месяцев минус 1,4 млрд ₽, хотя второе полугодие у группы обычно денежное: во втором полугодии 2025 года поток был плюс 4,0 млрд ₽.
Долг и погашения
На 30 июня 2026 года долг группы 14,4 млрд ₽, из них облигации 12,4 млрд ₽, это 86%. Кредиты и займы 1,5 млрд ₽, из них банковские 1,25 млрд ₽ под ключевую ставку плюс 3–5 п.п. с погашением в 2027 году, ещё 0,5 млрд ₽ аренда. За год долг вырос на 38%, и это больше сезонного: за первое полугодие 2025 года он прибавил 13%, за первое полугодие 2026 года 30%. Чистый долг 10,7 млрд ₽. К EBITDA без условного дохода по авансам это 2,9, к EBITDA по МСФО как есть 1,95. После отчётной даты, с июля по сентябрь, группа привлекла ещё 2,5 млрд ₽ кредитов, погасила 1,2 млрд ₽ долгов и разместила 002Р-07 на 1 млрд ₽, а в сентябре окончательно погасила выпуск 001Р-05.
Облигации в обращении гасятся частями, и пик впереди. За 12 месяцев с 6 ноября 2026 года группе нужно вернуть инвесторам 3,97 млрд ₽, в 2027 году 4,63 млрд ₽, в 2028 году 7,85 млрд ₽. Новый выпуск по 12,5% в месяц начнёт гаситься только с апреля 2029 года.
Трамвай: подрядчик, кредитор и совладелец
Концессия «Купчино — Шушары — Славянка» стоит больше 50 млрд ₽ с учётом трамваев, из них 20 млрд ₽ даёт городской бюджет, остальное концессионер привлекает сам, в том числе через кредитную линию Газпромбанка на 12 млрд ₽. Концессионер ООО «Балтнедвижсервис» строит и эксплуатирует линию 30 лет, город платит ему субсидию, а генеральный подрядчик стройки «АБЗ-Дорстрой».
Группа в этом проекте больше чем подрядчик. Она выдала концессионеру займы до 31 декабря 2036 года под ключевую ставку минус 0,5 п.п.: 1,2 млрд ₽ на конец 2024 года, 2,5 млрд ₽ на конец 2025 года и 3,25 млрд ₽ на 30 июня 2026 года. Ещё 0,6 млрд ₽ стоит её доля в капитале концессионера, эту долю группа оценивает сама, по модели будущих денежных потоков. Вместе 3,85 млрд ₽, это 79% всего капитала группы и больше капитала, приходящегося на её владельцев (2,7 млрд ₽). Наконец, все операционные компании группы поручились за концессионера перед банками, сумма поручительств в отчётности не раскрыта. Агентства не включают поручительство в долг. НКР объясняет это прямым соглашением концессионера с городом о компенсации затрат при расторжении концессии, «Эксперт РА» тем, что после ввода первого этапа риск исполнения поручительства минимален.
Кто контролирует концессионера, отчётность не раскрывает, а источники расходятся. «Деловой Петербург» в 2020–2021 годах писал о 90% у группы, АКРА в 2023 году о 10%, агентства сейчас о миноритарной доле. «Фонтанка» в феврале 2026 года называла основным владельцем компанию «Геоформ» через «Балттехстрой», её собственники скрыты, а директор раньше числился совладельцем «АБЗ-1». В отчётности группы «Балтнедвижсервис» не значится связанной стороной. Второй этап линии готовят к запуску в декабре 2026 года, а участок вдоль Новгородского проспекта, по сообщению «Мойки78» со ссылкой на «Коммерсантъ», перенесли на сентябрь 2027 года.
Что говорят агентства
«Эксперт РА» 14 сентября 2026 года подтвердил «Балтийскому проекту» рейтинг ruA- со стабильным прогнозом. Агентство отмечает долю 28% на рынке дорожного строительства региона, портфель заказов больше трёх годовых выручек и соблюдение ковенантов по кредитам. По методике агентства, без компонента финансирования в выручке, EBITDA за 2025 год снизилась с 3,7 до 3,4 млрд ₽, рентабельность с 10% до 7%. Агентство связывает это с этапом выполнения и сдачи проектов и, дополнительно, с ростом доли контрактов с большим субподрядом. Покрытие процентов EBITDA по той же методике 1,6 против 2,0 годом раньше. Долг, скорректированный на оборотный капитал, к EBITDA 1,7, агентство ожидает, что он не превысит 2,0.
НКР присвоило рейтинг A-.ru со стабильным прогнозом 21 ноября 2025 года. Базовая оценка агентства bbb+, ещё одну ступень добавило сравнение с аналогами, и в его обосновании НКР писало, что «чистый долг группы, скорректированный на денежные средства и эквиваленты, является отрицательным». Теперь он положительный, 10,7 млрд ₽ на 30 июня. Против рейтинга агентство называет концентрацию на госконтрактах и низкую долю собственного капитала, 6% активов на конец 2024 года. Пересмотр должен выйти не позднее 21 ноября 2026 года. АКРА отозвала свой рейтинг группы в ноябре 2024 года по инициативе компании.
Расчёты компании, агентства и Finolive за 2025 год расходятся даже по направлению. В презентации к выпуску EBITDA 5,5 млрд ₽, плюс 51% к 2024 году, долг к EBITDA снизился с 2,55 до 2,03, а «Эксперт РА» видит снижение EBITDA и покрытия процентов. Почти вся разница в неденежном компоненте финансирования, который агентство вычитает из выручки. На согласованной базе 2026 год у всех цифр одинаковый: с начала года долг вырос на 30%, а EBITDA без условного дохода по авансам за 12 месяцев к июню чуть ниже, чем за 2025 год.
Зачем компании деньги
По презентации, деньги пойдут на «частичное рефинансирование кредитного портфеля Группы и пополнение оборотных средств для развития ГЧП и генподрядного направлений деятельности». Банковские кредиты группы стоят ключевую ставку плюс 3–5 п.п., то есть 17–19% при нынешней ставке, и выпуск с фиксированным купоном до 19% их не удешевит, а лишь зафиксирует. Судя по балансу, заём закрывает разрыв между работами и оплатой. Но в цели прямо названо и развитие ГЧП. Группа готовит продление трамвайной линии к кампусу СПбГУ и подала частную концессионную инициативу по ветке к «Пулково», а новые концессии могут потребовать таких же займов концессионеру, как «Славянка».
Почему фикс и такая амортизация
Фиксированный купон на три года выгоден инвестору при снижении ключевой ставки и дорог эмитенту в том же сценарии. Ключевая ставка 14% держится с конца июля, и группа соглашается платить нынешнюю цену денег до 2029 года. Для держателя это предсказуемый купон, но и цена облигации будет реагировать на ставки, как у любого фикса.
Амортизация у нового выпуска позже, чем у прошлых. Выпуски 002Р-01…002Р-07 начинали возвращать номинал с 21-го купона, по 16,5% раз в три месяца. У 002Р-08 номинал гасится по 12,5% каждый месяц с 29-го по 36-й купон. Средний срок возврата денег поэтому 2,67 года вместо 2,35 при прежней схеме, а дюрация, средневзвешенный срок всех выплат, 2,11 года. Так группа уводит возврат нового долга за пик погашений 2028 года.
С чем сравнивать ставку
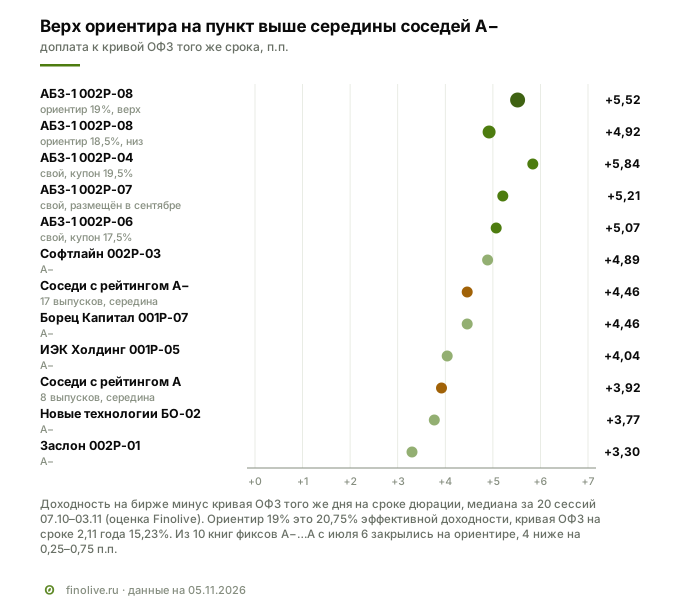
Ближайший ориентир это собственный выпуск 002Р-07. Его разместили 2 сентября под 17,75% при ориентире не выше 18%, ключевая ставка была те же 14%. Новый выпуск по верху ориентира даёт 20,75% эффективной доходности, на 1,48 п.п. больше, чем 002Р-07 при размещении. Из этой прибавки 0,75 п.п. дали ОФЗ: кривая на сроке около двух лет с конца августа поднялась на 0,62 п.п., и ещё 0,13 п.п. добавляет более длинная дюрация нового выпуска. Остальные 0,73 п.п. это рост доплаты за риск группы. По низу ориентира, 20,15%, рост доплаты всего 0,13 п.п.
Доплата к ОФЗ это разница между доходностью облигации и доходностью ОФЗ того же срока. По верху ориентира она 5,52 п.п., по низу 4,92 п.п. Если сравнивать ориентир с ориентиром, у 002Р-07 при 18% доплата была 5,08 п.п., и верх нового ориентира выше на 0,44 п.п. Середина 17 сопоставимых выпусков с рейтингом A− на бирже 4,46 п.п. Ориентир это цена размещения, а доплаты соседей биржевые, и новые выпуски обычно размещаются с небольшой надбавкой к обращающимся. Обращающиеся бумаги эмитента торгуются выше этой середины: 002Р-06 с доплатой 5,07 п.п., 002Р-07 с доплатой 5,21 п.п., 002Р-04 с доплатой 5,84 п.п. Сам 002Р-07 за последние 20 сессий стоил в среднем 98,8% номинала при доходности около 20,1%.
При размещениях доплата эмитента к ОФЗ полтора года сжималась. В мае 2025 года 002Р-03 занял под 25,5% при ключевой 21%, доплата к ОФЗ была 11,6 п.п. В октябре 2025 года 002Р-04 дал 7,0 п.п., в апреле 2026 года 002Р-06 5,3 п.п., в августе 2026 года 002Р-07 4,8 п.п. Это итоги книг. Ориентир 002Р-08 даёт 4,9–5,5 п.п., итог определит книга.
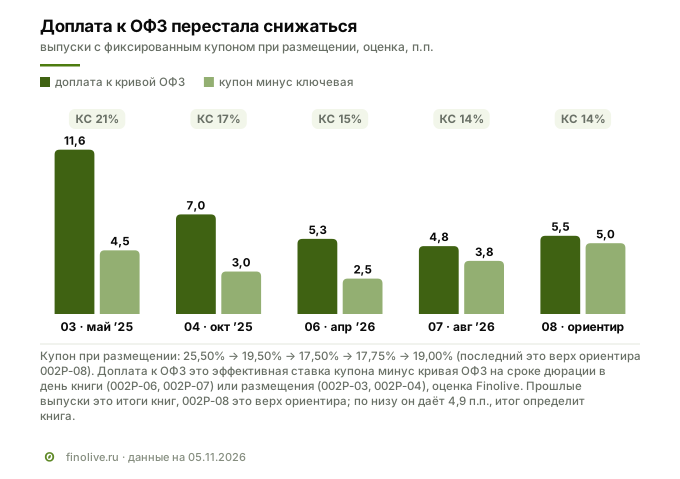
Ориентир это потолок, книга может его снизить. Из 10 книг выпусков с фиксированным купоном у эмитентов с рейтингами от A− до A с июля 6 закрылись на ориентире, 4 ниже на 0,25–0,75 п.п. Выпуск 002Р-07 при ориентире 18% закрылся на 17,75%.
Сколько это в рублях
Одна облигация номиналом 1 000 ₽ при купоне 19% платит 15,62 ₽ каждые 30 дней. Первые 29 купонов начисляются на полный номинал. В дату 29-го купона возвращаются первые 125 ₽ номинала, и с 30-го купона выплаты уменьшаются. За три года набегает 507,5 ₽ купонов до НДФЛ, после налога 13% это 441,6 ₽. При купоне 18,5% это 15,21 ₽ в месяц и 494,2 ₽ за срок, после налога 429,9 ₽. Расчёт Finolive, без реинвестирования купонов.
Конкуренты
| Компания | Чем похожа | Облигации на бирже |
|---|---|---|
| АО «ВАД» | один из крупнейших дорожных подрядчиков Петербурга, 50 госконтрактов на 95 млрд ₽ за 12 месяцев к февралю 2026 года, в 2026 году получило ремонт городских дорог | нет |
| АО «ПО «Возрождение» | дорожный подрядчик Петербурга, вторая половина городского ремонта 2026 года | нет |
| ДСК «Автобан» | федеральный дорожный строитель, трассы и платные дороги | выпуски «Автобан-Финанс» с рейтингом A+, доплата к ОФЗ около 4,8 п.п. |
| Группа ВИС | ГЧП и концессии в инфраструктуре, в том числе транспорт | выпуски «ВИС Финанс» с рейтингами A+ и AA−, доплата около 3,8 п.п. |
| «Нацпроектстрой» | инфраструктурное строительство по нацпроектам | один ликвидный фикс с рейтингом A+, доплата около 3,9 п.п. |
Контракты на ремонт дорог Петербурга в 2026 году, по данным «Делового Петербурга», получили ВАД и «Возрождение», оба как единственные участники торгов, то есть «АБЗ-Дорстрой» в этих конкурсах не участвовал, хотя в 2022 году южная часть города досталась ему. Из публичных дорожных строителей на бирже у «Автобана» рейтинг на две ступени выше, а доплата к ОФЗ сопоставима с ориентиром АБЗ-1 002Р-08.
Что говорит в пользу выпуска
- Крупный игрок своего рынка. Около 28% дорожного строительства Петербурга и области и больше 28% местного рынка асфальта, собственный завод снимает зависимость от поставщиков смесей.
- Заказы есть. Портфель по дорожным работам на конец 2025 года, по оценке «Эксперт РА», больше трёх годовых выручек этого направления.
- Кредитная история чистая. В 2026 году группа полностью погасила три выпуска программы 001Р, просрочек по облигациям за ней нет.
- Два оферента. Выкупить облигации при неплатеже обязуются холдинговая и операционная компании, агентства приравнивают облигации к рейтингу холдинга.
- Ковенант на раскрытие. Если эмитент не опубликует МСФО группы за год в течение 120 дней или за полугодие в течение 90 дней, держатели вправе требовать досрочного погашения по номиналу с накопленным купоном.
- Купон раз в 30 дней и возврат номинала только с 2029 года.
Риски
Финансовые. Запас авансов сверх невыставленных работ за год сжался с 11,9 до 1,6 млрд ₽, долг вырос на 38%, проценты по долгу за полугодие на 48%. Без условного дохода по авансам EBITDA покрывает проценты в 1,5 раза, чистый долг к ней 2,9. Операционный поток за 12 месяцев отрицательный, а в 2027–2028 годах группе нужно вернуть инвесторам 12,5 млрд ₽ облигаций. НКР до 21 ноября пересматривает рейтинг, и одна из его ступеней опиралась на отрицательный чистый долг, которого больше нет.
Рыночные. Цена фикса падает при росте ставок, это уже случилось с 002Р-07, который за два месяца подешевел, в среднем до 98,8% за последние 20 сессий. Объём выпуска 1 млрд ₽ скромный, ликвидность будет ниже, чем у крупных эмитентов. Возвращённый с 2029 года номинал придётся вкладывать заново по ставкам того времени.
Отраслевые. Петербург перенёс часть дорожных расходов 2026 года на следующий год, Ленинградская область в проекте бюджета 2027 года даёт на дороги и транспорт меньше, чем в 2026 году, городской ремонт дорог 2026 года ведут конкуренты, у крупных инфраструктурных строителей растёт просрочка. Бизнес сезонный, и в первом полугодии долговая нагрузка выше, чем во втором. На трамвайную концессию приходятся 3,85 млрд ₽ вложений и поручительства, сумма которых не раскрыта. Прямое соглашение с городом защищает группу, если концессию расторгнут. Если она продолжится, но пассажиров и субсидий будет меньше плана, возврат займов будет зависеть от денег концессионера.
Регуляторные и правовые. Выручка группы почти целиком зависит от госконтрактов и бюджетов, а доход концессии от городской субсидии. В корректировке бюджета 2026 года одну статью субсидии по «Славянке» уменьшили почти на 218 млн ₽, хотя субсидии на концессионные трамвайные линии в целом выросли на 960 млн ₽. В Перми суд принял иск к «АБЗ-Дорстрою» на 310,5 млн ₽, из них 308,4 млн ₽ «неэффективно использованных бюджетных средств» и 2,1 млн ₽ процентов. Оферта не обеспечение, а обязательство выкупа, и её текст по 002Р-08 пока не опубликован.
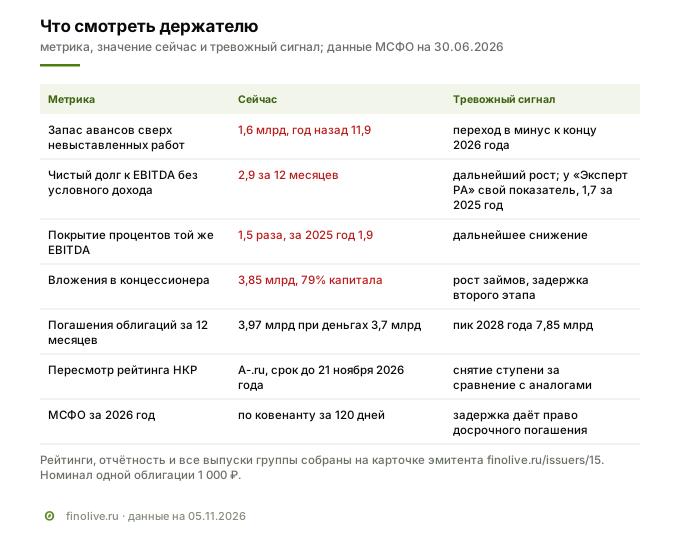
Красные флаги: что отслеживать держателю
| Что смотреть | Сейчас | Тревожный сигнал |
|---|---|---|
| Авансы заказчиков сверх невыставленных работ | 1,6 млрд ₽ на 30 июня 2026 года, год назад 11,9 млрд ₽ | переход в минус к концу 2026 года |
| Чистый долг к EBITDA без условного дохода по авансам | 2,9 за 12 месяцев | дальнейший рост; у «Эксперт РА» другой показатель, 1,7 за 2025 год при ожидании до 2,0 |
| Покрытие процентов той же EBITDA | 1,5 раза, за 2025 год 1,9 | дальнейшее снижение |
| Займы концессионеру | 3,25 млрд ₽ | рост при задержке второго этапа трамвая |
| Пересмотр рейтинга НКР | A-.ru, срок до 21 ноября 2026 года | снятие ступени за сравнение с аналогами |
| Публикация МСФО за 2026 год | срок по ковенанту 120 дней, до конца апреля 2027 года | задержка даёт право досрочного погашения |
Текущие рейтинги, отчётность и все выпуски группы собраны на карточке эмитента /issuers/15.
Итог
АБЗ-1 002Р-08 это трёхлетний фикс группы с сильной позицией на рынке дорожного строительства Петербурга, чистой кредитной историей и офертой холдинга и операционной компании. Но запас авансов, на котором держалась стройка, за год почти исчерпан, и разрыв закрывает долг. На согласованной базе EBITDA покрывает проценты в 1,5 раза, а 79% капитала группы вложено в концессию трамвая на условиях дешевле её собственного долга. Ставка нового выпуска выше прошлой больше чем наполовину из-за подорожавших ОФЗ, остальное это рост доплаты за риск: по верху ориентира 0,73 п.п. к итогу книги 002Р-07, по низу 0,13 п.п. Обращающиеся бумаги эмитента торгуются с доплатой 5,1–5,8 п.п., выше середины выпусков с рейтингом A−.
Кому подойдёт. Инвестору, который готов держать облигацию с рейтингом A− до 2029 года, принимает риск дорожной стройки на бюджетных деньгах и хочет три года получать фиксированный купон раз в месяц, следя за авансами и долгом в отчётности.
Кому не подойдёт. Тому, кто не хочет зависеть от рефинансирования пика погашений 2028 года и от пересмотра рейтинга НКР. Тому, кого смущает концентрация на одной концессии и на бюджете Петербурга. Тому, кому нужна высокая ликвидность на бирже.
Вопросы и ответы
Почему ставка выше, чем у 002Р-07 два месяца назад, если ключевая не менялась?
Больше половины прибавки дали ОФЗ. Кривая на сроке около двух лет с конца августа поднялась на 0,62 п.п., ещё 0,13 п.п. добавляет более длинная дюрация нового выпуска. Остальное это доплата за риск группы: по верху ориентира она на 0,73 п.п. выше итога книги 002Р-07 и на 0,44 п.п. выше его ориентира, по низу почти не изменилась.
Кто отвечает по облигациям, если эмитент не заплатит?
Сначала сам эмитент АО «АБЗ-1». По оферте выкупить облигации обязуются «Балтийский проект» и «АБЗ-Дорстрой». Обеспечения в виде залога или поручительства у выпуска нет, оферта это обязательство выкупа, и её текст по этому выпуску на 5 ноября ещё не опубликован.
Что значит «запас авансов почти исчерпан» и почему это важно?
Авансы это деньги заказчика, полученные до выполнения работ. Пока их больше, чем выполненных, но не выставленных работ, стройка идёт на деньги заказчика. Год назад запас был 11,9 млрд ₽, на 30 июня 2026 года 1,6 млрд ₽. Почти всё снижение пришлось на конец 2025 года, когда сдавали первый этап трамвая. Разницу группа закрывает кредитами и облигациями и платит за это 17–19% годовых.
Чем группа рискует на трамвае?
Группа строит линию, кредитует концессионера и владеет долей в его капитале, а её операционные компании поручились за его банковские кредиты. Вложено 3,85 млрд ₽, это 79% капитала группы, и деньгами проценты по займу почти не приходят. Прямое соглашение концессионера с городом защищает от расторжения концессии, но не от того, что пассажиров и субсидий окажется меньше плана.
Может ли неквалифицированный инвестор купить выпуск?
Да, после теста. Минимальная заявка в Т-Банке 10 000 ₽, поручения принимают до 15:00 МСК 10 ноября.
Смежные материалы
- Разбор выпуска АБЗ-1 002Р-07, август 2026 года, с разбором устройства группы и долей в эмитенте.
- Амортизация номинала: как частичное погашение меняет денежный поток инвестора.
- Дюрация облигации: как она измеряет чувствительность цены к ставке.
- Разбор выпуска «Автобан-Финанс» БО-П10, другого дорожного строителя на бирже.
- Карточка выпуска /placements/3128, карточка эмитента /issuers/15.
Finolive разбирает одно размещение каждый будний день, календарь книг заявок с ориентирами собран на /bonds.
Данные на 5 ноября 2026 года: биржевые цены по торгам 3 ноября, ключевая ставка Банка России, кривая ОФЗ Московской биржи, консолидированная МСФО группы за 2025 год и первое полугодие 2026 года, годовой отчёт группы за 2025 год, решение о выпуске, презентация компании, релизы «Эксперт РА», НКР и АКРА, «Деловой Петербург», «Фонтанка», «Коммерсантъ», «Мойка78», ProGorod59, Законодательное собрание Ленинградской области.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.