Размещение облигаций ЛОЭСК 001Р-02: прибыль выросла, а деньги осели в долгах покупателей и владельца
Вторая по величине электросетевая компания Петербурга и Ленобласти через два месяца после дебюта занимает вдвое больше: до 2 млрд ₽ на три года с ориентиром купона до 19%, заявка на размещении от 1,4 млн ₽. За первое полугодие 2026 года прибыль выросла в 6,9 раза, но денег от покупателей пришло на 7% меньше, просроченная дебиторская задолженность выросла в 4,9 раза, а требования к аффилированным физическим лицам дошли до 4,27 млрд ₽. Ленинградская область 14 декабря продаёт на аукционе свои 24,99%.
17 ноября АО «ЛОЭСК — Электрические сети Санкт-Петербурга и Ленинградской области» собирает заявки на выпуск 001Р-02. Компания хочет занять до 2 млрд ₽ на три года. Ориентир купона по анонсу не выше 19% годовых, в карточке Т-Банка 18,5–19%; купон платят раз в 30 дней, по верхней границе это 20,75% эффективной доходности. С 18-го купона номинал, по анонсу, начинают возвращать частями, это называется амортизацией. На размещении заявка принимается от 1,4 млн ₽; после размещения облигацию можно купить на бирже поштучно.
Это второй заём за два месяца. В сентябре компания дебютировала выпуском 001Р-01 на 1 млрд ₽ под 18%, тот разбор вышел 17 сентября. По РСБУ за первое полугодие 2026 года чистая прибыль 700 млн ₽ против 102 млн ₽ годом раньше. Но денег за свои услуги компания получила меньше, чем год назад, просроченная дебиторская задолженность выросла в 4,9 раза, а из 266 млн ₽ процентов, начисленных в её пользу, деньгами пришло 25 млн ₽. Почти на неоплаченную разницу вырос долг аффилированных физических лиц, которым компания раньше выдала займы на 2,8 млрд ₽. Доплата к ОФЗ по новому выпуску выше, чем у всех десяти сопоставимых облигаций с таким же рейтингом. А второй акционер, Ленинградская область, 14 декабря продаёт свои 24,99% на аукционе.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | АО «ЛОЭСК — Электрические сети Санкт-Петербурга и Ленинградской области», ИНН 4703074613 |
| Выпуск | 001Р-02, рег. № 4B02-02-03193-D-001P от 09.11.2026, программа серии 001Р |
| Ориентир купона | не выше 19% годовых по анонсу, в карточке Т-Банка 18,5–19%; эффективная доходность 20,15–20,75%, итог определит книга |
| Купон | раз в 30 дней, 36 купонов, фиксированный |
| Срок | 3 года (1 080 дней), погашение 4 ноября 2029 года, промежуточной оферты нет |
| Амортизация | по анонсу и карточке Т-Банка по 5% номинала в даты 18–35-го купонов (первая в мае 2028 года), последние 10% в дату 36-го; в решении о выпуске график не закреплён, эмитент утверждает его до размещения |
| Объём | до 2 млрд ₽, в списке биржи 2 млн облигаций |
| Номинал и заявка | 1 000 ₽; на размещении заявка от 1,4 млн ₽ (условие освобождения от проспекта) |
| Доступ | не только квалифицированным инвесторам (в Т-Банке нужен тест), третий уровень листинга |
| Книга заявок | 17 ноября, поручения в Т-Банке до 15:00 МСК, отменить их можно до этого времени |
| Размещение | 20 ноября |
| Рейтинг | A.ru от НКР со стабильным прогнозом (10 сентября 2026 года), единственный |
| Ковенанты | только по срокам отчётности: досрочное погашение по номиналу, если РСБУ за 3, 6 и 9 месяцев не раскрыта в течение 60 дней, а годовая МСФО в течение 120 дней (начиная с отчётности за 2026 год) |
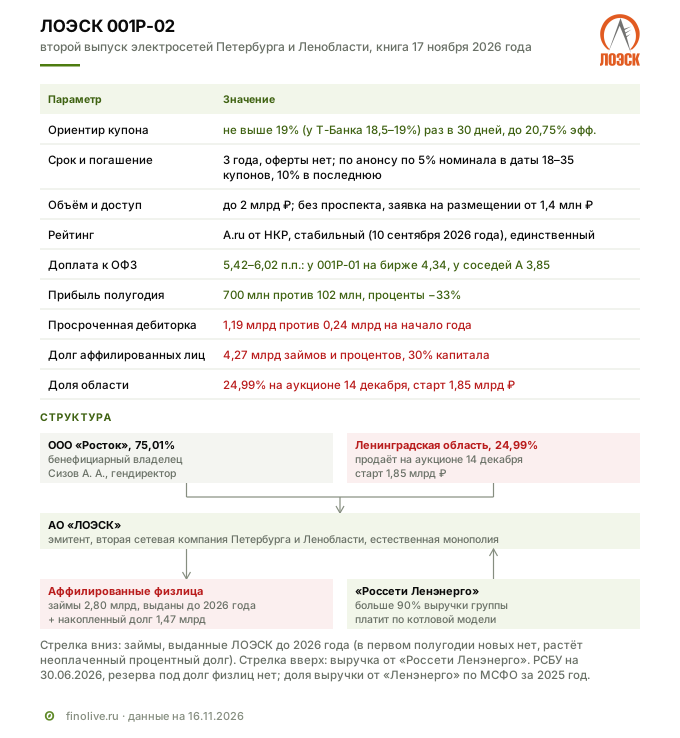
Условия первого и второго выпусков различаются в трёх местах. Первый имел оферту через два года, второй её не имеет, зато гасится частями, и к последнему купону у держателя останется 10% номинала. Оба выпуска размещаются без проспекта, но по разным основаниям: решение о выпуске 001Р-02 прямо ссылается на условие закона о минимальной заявке 1,4 млн ₽, у первого такого порога не было. У первого выпуска есть представитель владельцев облигаций, у второго на дату решения о выпуске его нет. Ковенанты по раскрытию отчётности одинаковые.
Амортизация уменьшает долг, по которому платится купон. С мая 2028 года каждые 30 дней возвращается 50 ₽ с каждой облигации, и следующий купон начисляется на остаток. Средний срок возврата денег поэтому не три года, а около 2,26 года, дюрация около 1,84 года.
Что изменилось с сентября
В сентябрьском разборе дебюта главная мысль была такой: компания вышла в прибыль, но эту прибыль в 2025 году сделали проценты по займам, выданным её конечному контролирующему лицу. Из 995 млн ₽ финансовых доходов на такие займы пришлось 955 млн ₽, а процентов деньгами за год группа получила 22 млн ₽. Новая отчётность охватывает первое полугодие 2026 года по российским стандартам, это отдельная отчётность АО «ЛОЭСК» без дочерних компаний. Она отвечает на два вопроса. Выросла ли основная деятельность и изменилось ли что-то с займами?
Основная деятельность выросла. Займы не изменились. Тело по графику начнут возвращать не раньше декабря 2026 года, а проценты по-прежнему почти не платятся.
На книге 24 сентября дебютному выпуску установили купон 18%, ниже верхней границы ориентира 18,5%. На бирже 001Р-01 почти всё время с размещения стоит дороже номинала, в последние 20 сессий в среднем 100,6% при доходности около 19,0% к оферте сентября 2028 года. Новый выпуск компания предлагает с большей доходностью, и даже при купоне 18,5% инвестор получает больше, чем по её же бумаге на бирже.
С сентябрьской презентацией для инвесторов прямо расходится одна фраза: «Вероятность перехода какой-либо доли в капитале другим акционерам в ближайшие 12 месяцев отсутствует». 13 ноября область выставила свои 24,99% на аукцион, причём по программе приватизации, утверждённой ещё в августе 2025 года. Два других тезиса презентации стоит держать в уме. Облигациями компания тогда собиралась привлечь 1 млрд ₽, хотя в день размещения уже говорила о новых выпусках. И показывала слайд «Стратегия на снижение долга и создание запаса устойчивости». Второй выпуск увеличит долг, если его деньги не пойдут на погашение кредитов.
Чем зарабатывает компания
ЛОЭСК занимает второе место среди электросетевых компаний Петербурга и Ленинградской области. Её создали в 2004 году на базе муниципальных сетей. По словам генерального директора, у неё 30 подстанций напряжением 35–110 кВ и больше 4 тыс. трансформаторных подстанций и распределительных пунктов. Сети компании обслуживают больше 150 населённых пунктов области, а дочернее АО «Региональные электрические сети» работает в Петербурге. В компании 1 659 сотрудников.
Деньги приходят двумя потоками. Передача электроэнергии это плата за доставку электричества по своим сетям до потребителя, её размер устанавливает тарифный регулятор области. За первое полугодие 2026 года это 5,40 млрд ₽ из 5,74 млрд ₽ выручки, 94%. Технологическое присоединение это разовая плата за подключение новых домов и предприятий, 291 млн ₽; этот поток зависит от того, сколько в регионе строят.
Крупнейшие потребители в сетях ЛОЭСК, по данным оценщика, это Светогорский ЦБК (9,9% переданной электроэнергии в 2025 году), Выборгская лесопромышленная корпорация (2,7%) и глиноземный завод РУСАЛа в Бокситогорске (1,4%); на население приходится 36%. В конце августа генеральный директор Андрей Сизов говорил о почти гигаватте свободной мощности на питающих центрах компании и о планах подключать центры обработки данных, ведь Ленинградская область производит больше электроэнергии, чем потребляет. В презентации для инвесторов компания ставила целью до 2028 года рост EBITDA на 69%.
Отрасль и тариф: спор с регулятором
Выручку сетевой компании от передачи задаёт регулятор. Каждый год областной комитет по тарифам утверждает ей необходимую валовую выручку, то есть сумму, которая должна покрыть расходы, амортизацию и инвестиции. Из неё и считается тариф.
У ЛОЭСК с регулятором долгий спор. По данным отчёта оценщика, приказы областного комитета о выручке компании суд не раз признавал недействующими, часть выручки прошлых лет доначисляли по судебным решениям, а ФАС исключила из необходимой валовой выручки 2023–2025 годов 6,2 млрд ₽. В 2025 и 2026 годах регулятор утверждал 45% и 52% суммы, которую просила компания. МСФО за 2025 год называет прошлые годы «периодом низкого тарифного решения». 2023 год компания закрыла убытком, а в 2024 году выручка от передачи выросла на 75%.
На 2026 год необходимая валовая выручка утверждена в 11,72 млрд ₽ против 9,28 млрд ₽ фактических за 2025 год. Индексацию тарифов 2026 года перенесли с 1 июля на 1 октября; котловой тариф области с 1 октября вырос на 21,1%, а индивидуальный тариф, по которому «Россети Ленэнерго» платит ЛОЭСК, в четвёртом квартале даже на 2% ниже, чем в январе–сентябре. На 2027 год компания в начале ноября раскрыла скорректированную заявку на 22,57 млрд ₽, на 93% больше утверждённого на 2026 год; в апреле она просила 15,4 млрд ₽. Объяснение в заявке одно, «с учетом внесения изменений в порядок расчетов». Решения регулятора ещё нет, обычно его принимают в конце года.
Меняется и сама система. С 2025 года в каждом регионе есть системообразующая сетевая организация, в Ленинградской области это «Россети Ленэнерго», а ЛОЭСК остаётся «иной». С 2026 года операционные расходы таких компаний постепенно переводят на эталонные: 30% эталона в 2026 году, 70% в 2027 году, полностью с 2028 года. Если фактические расходы компании окажутся выше эталона, разницу тариф не покроет.
Кто платит
Платит в основном один контрагент. По МСФО за 2025 год больше 90% выручки группы пришлось на «Россети Ленэнерго». Так устроена котловая модель. Потребители рассчитываются с крупной сетевой компанией региона, а та платит территориальным сетевым организациям за передачу по их сетям. Тариф на эти расчёты утверждает региональный регулятор.
В первом полугодии 2026 года денег пришло меньше, чем год назад. Выручка выросла на 15%, до 5,74 млрд ₽, а денег от покупателей пришло 5,15 млрд ₽ против 5,52 млрд ₽ годом раньше, на 7% меньше. Деньги в отчёте о движении денежных средств учитываются с НДС, выручка без него, поэтому в нормальный год денег приходит больше выручки. Так и было годом раньше. В 2026 году вышло наоборот.
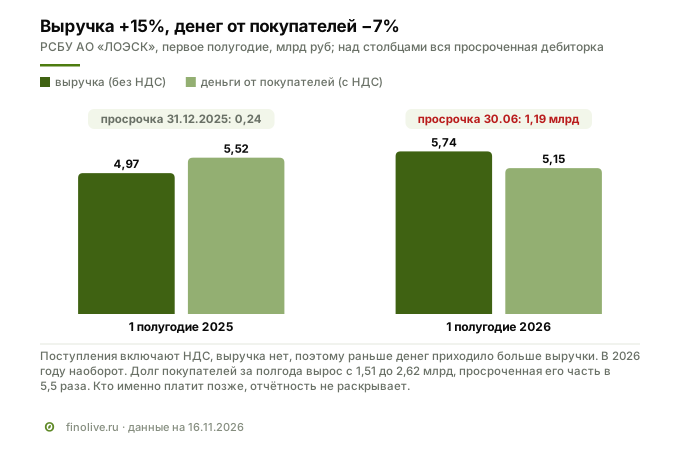
Разница осела в долгах. Долг покупателей за полгода вырос с 1,51 до 2,62 млрд ₽, а просроченная его часть с 142 до 780 млн ₽. Вся просроченная дебиторская задолженность выросла с 244 млн ₽ до 1,19 млрд ₽, в 4,9 раза. Из неё 780 млн ₽ приходится на покупателей, а 405 млн ₽ на авансы, выданные поставщикам, по которым прошёл срок (на начало года 100 млн ₽). Кто именно из покупателей платит позже, отчётность не раскрывает.
Кто владеет и кто управляет
Компанией владеют ООО «Росток» (75,01%) и Ленинградская область через областной комитет по управлению госимуществом (24,99%). В таблице аффилированных лиц промежуточной отчётности бенефициарным владельцем назван Андрей Сизов, он же член совета директоров и генеральный директор, подписавший отчётность. В МСФО за 2025 год он назван конечным контролирующим лицом группы. В группу входят АО «Региональные электрические сети» и ООО «Песочный дом».
13 ноября Ленинградская область выставила свою долю на продажу. Извещение на ГИС Торги: 2003 обыкновенные акции, 24,99%, стартовая цена 1,85 млрд ₽, задаток 370 млн ₽, заявки до 9 декабря, аукцион 14 декабря на площадке «Сбербанк-АСТ». Основанием названа программа приватизации области на 2026–2028 годы, утверждённая ещё в августе 2025 года. К извещению приложен отчёт об оценке.
Кто купит долю, станет известно 14 декабря. Но назначение оценки указано прямо: пакет оценён «без скидок за неконтрольный характер и недостаточную ликвидность: предполагаемое использование результатов оценки – консолидация 100% акций контролирующим акционером». Аукцион открытый, заявку может подать любой. Если пакет купит контролирующий акционер, у компании останется один владелец, то самое лицо с конечным контролем, которому, по МСФО и отчёту оценщика, выданы займы на 2,8 млрд ₽. Сам оценщик, АО УК «Магистр», учёл эти займы за вычетом резерва 20% и написал, что проценты к получению почти целиком, около 97%, это «начисленные, но не полученные проценты по займам бенефициару».
Что показало полугодие
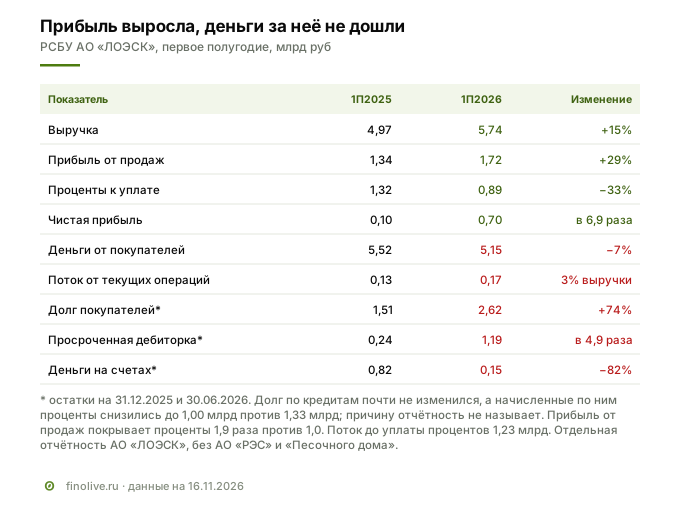
Основная деятельность сильнее, чем год назад. Передача электроэнергии принесла 5,40 млрд ₽, на 17% больше. На 2026 год регулятор утвердил компании необходимую валовую выручку на 26% больше фактической за 2025 год. Технологическое присоединение, разовая плата за подключение новых объектов, дало 291 млн ₽, на 4% меньше. Прибыль от продаж выросла на 29%, до 1,72 млрд ₽, её доля в выручке с 27% до 30%.
Сильнее всего изменились проценты. Начислено к уплате 890 млн ₽ против 1,32 млрд ₽ годом раньше, минус 33%, хотя долг по кредитам почти не изменился: 11,50 млрд ₽ на 30 июня против 11,84 млрд ₽ на начало года. По процентам, начисленным по кредитам (1,00 млрд ₽ за полугодие против 1,33 млрд ₽ годом раньше), и среднему долгу ставка в пересчёте на год выходит около 17,2% против 22,6%. В отчёте о финансовых результатах проценты к уплате меньше начисленных по кредитам, 890 млн ₽; разницу и причину снижения ставки отчётность не объясняет. Новых кредитов компания за полгода не брала, гасила только 330 млн ₽.
Чистая прибыль выросла до 700 млн ₽ против 102 млн ₽, и два главных слагаемых роста почти равны. Прибыль от продаж прибавила 386 млн ₽, проценты к уплате снизились на 429 млн ₽. Прибыль от продаж покрывает проценты 1,9 раза, годом раньше покрывала один к одному. Если добавить амортизацию, 1,15 млрд ₽ за полгода, получается около 2,87 млрд ₽, это 3,2 процентных платежа.
Чистую прибыль по-прежнему поддерживают проценты к получению, 266 млн ₽. Без них прибыль до налога была бы 679 млн ₽ вместо 946 млн ₽, то есть положительной. Годом раньше без процентов к получению она была бы отрицательной, минус 160 млн ₽. По МСФО группы, по сообщению компании, чистая прибыль первого полугодия 379 млн ₽ против 62 млн ₽.
Займы аффилированным лицам
На 30 июня 2026 года АО «ЛОЭСК» выдало аффилированным физическим лицам займы на 2,80 млрд ₽. Сумма та же, что на начало года. За полгода новых займов нет, и погашений тоже нет, часть только переложили из краткосрочных в долгосрочные. Кто именно эти лица, ставки и сроки в промежуточной отчётности не раскрыты. В МСФО за 2025 год займы на ту же сумму 2,8 млрд ₽ по договорам АО «ЛОЭСК» описаны как выданные лицу с конечным контролем под 18,11% годовых, с погашением частями с марта 2027 по сентябрь 2029 года (график изменили весной 2026 года; оценщик приводит прежний срок, 30 марта 2030 года). На уровне группы займов больше. По МСФО за 2025 год ещё 1,5 млрд ₽ тому же лицу выдало дочернее АО «РЭС» со сроком возврата в декабре 2026 года, а ООО «Росток» должно компании 291 млн ₽ по беспроцентному займу до 2033 года.
Отдельной строкой аффилированные физлица должны компании ещё 1,47 млрд ₽ дебиторской задолженности, за полгода этот долг вырос на 242 млн ₽. Почти столько же составили неоплаченные проценты (начислено к получению 266 млн ₽, деньгами получено 25 млн ₽), и, судя по совпадению сумм и по таблице оценщика, это и есть накопленные проценты по займам. Вместе займы и долг дают 4,27 млрд ₽, это 30% капитала компании и 11% её активов.
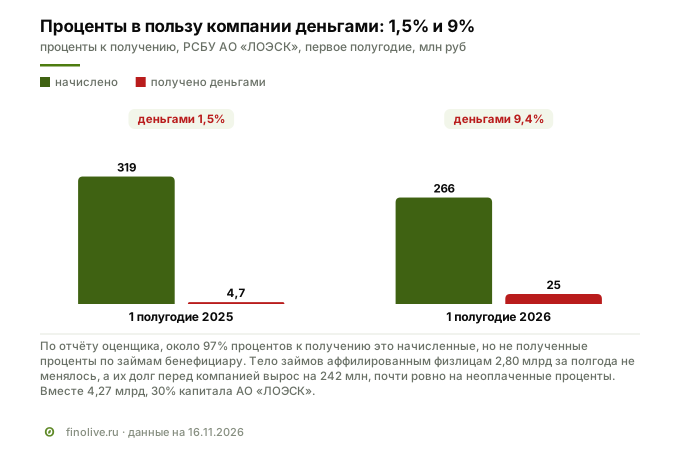
Сверка двух отчётностей показывает, что это один и тот же долг. На 31 декабря 2025 года займы и долг аффилированных физлиц по РСБУ составляли 4 025,7 млн ₽. Ровно столько же МСФО группы за 2025 год показывает в той части займов конечному контролирующему лицу, под которую создан резерв, 4,03 млрд ₽ до резерва. В МСФО под этот долг создан резерв 20%, 805 млн ₽, то есть компания сама оценивает, что пятая часть может не вернуться. В РСБУ резерва нет, отчётность прямо пишет, что резервы по долгам связанных сторон не формировались.
Долг и ликвидность
Заёмные средства компании на 30 июня 2026 года 11,53 млрд ₽ (из них кредиты 11,50 млрд ₽), чистый долг 11,39 млрд ₽. С сентября к ним добавился облигационный 1 млрд ₽, с новым выпуском облигаций станет до 3 млрд ₽. Купон 19% по 2 млрд ₽ обойдётся в 380 млн ₽ в год, а проценты к уплате за первое полугодие были 890 млн ₽, около 1,8 млрд ₽ в пересчёте на год.
Краткосрочный разрыв сократился. Оборотные активы на 30 июня 5,15 млрд ₽ против краткосрочных обязательств 5,90 млрд ₽, разница 0,75 млрд ₽ против 1,87 млрд ₽ на начало года. Но сократился он не за счёт денег, а за счёт роста дебиторской задолженности. Денег на счетах 146 млн ₽. Первый выпуск в последние 20 сессий торговался в среднем на 11 млн ₽ в день. Просроченные обязательства самой компании выросли с 1,02 до 1,79 млрд ₽, в том числе перед покупателями и заказчиками с 0,33 до 1,10 млрд ₽; что это за долги, отчётность не расшифровывает.
Выданные обеспечения обязательств 759 млн ₽, за чьи обязательства, отчётность не раскрывает. Вознаграждение основного управленческого персонала за полугодие составило 125 млн ₽.
Что говорят агентства
Рейтинг у компании один, A.ru от НКР со стабильным прогнозом. Его присвоили 10 сентября 2026 года впервые и по запросу компании, на основе МСФО за 2025 год. Агентство насчитало долговую нагрузку, совокупный долг к OIBDA, 2,8 за 2025 год и ждало снижения до 2,2 к концу 2026 года. Ликвидность НКР оценило «как ниже среднего»: деньги и открытые кредитные лимиты на конец 2025 года покрывали 20% текущих обязательств.
Две фразы релиза важны именно сейчас. НКР «не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров», то есть владельцы в рейтинг не добавляют ни одной ступени. И понизить рейтинг агентство может в случае «существенного роста долговой нагрузки и ослабления показателей обслуживания долга». Прогноз 2,2 строился до второго выпуска, и если его деньги не пойдут на погашение кредитов, долг вырастет на 2 млрд ₽.
МСФО за первое полугодие 2026 года компания опубликовала в октябре, с обзорной проверкой аудитора, а итоги девяти месяцев по РСБУ объявила 9 ноября. По сообщению компании, за девять месяцев выручка выросла на 16,8%, до 8,56 млрд ₽, чистая прибыль составила 1,14 млрд ₽ против 191 млн ₽ годом раньше. Долг по кредитам и займам на 30 сентября составил 12,07 млрд ₽ (на конец 2025 года 11,88 млрд ₽). По РСБУ на 30 июня было 11,53 млрд ₽, а в сентябре компания заняла 1 млрд ₽ облигациями; если облигации входят в сумму компании, за третий квартал около 0,5 млрд ₽ других долгов погашено. Баланса и пояснений в сообщении нет, поэтому что стало с займами аффилированным лицам и долгами покупателей к 30 сентября, по нему не видно. Аудитор отчётности компании ООО «КСК Аудит», мнения по годовой отчётности без оговорок. В сентябре компания говорила о планах получить второй рейтинг и перейти во второй уровень листинга.
Зачем компании деньги
Цель займа в решении о выпуске 001Р-02 не названа. Для дебюта компания в сентябрьской презентации писала: «Компания планирует привлечь 1 млрд… цель – частичное рефинансирование кредитного портфеля и опережающее финансирование текущих инвестиционных проектов». Андрей Сизов в интервью РБК Петербург говорил о модернизации сетей и частичном рефинансировании кредитов. По словам компании, кредитный портфель до облигаций был банковским, основной кредитор ВБРР.
Инвестиционная программа на 2026 год предусматривает 5,8 млрд ₽ источников финансирования (с НДС) и 4,9 млрд ₽ освоения капитальных вложений (без НДС). Но, по данным оценщика, в 2023–2025 годах компания выполняла программу на 15–31% и осваивала 1,2–1,6 млрд ₽ в год, потому что тариф не содержал источников в нужном объёме. Кредиты и облигации источником финансирования в программе не предусмотрены. За девять месяцев 2026 года капитальные вложения, по сообщению компании, около 1,7 млрд ₽.
Сэкономит ли компания на процентах, неясно. По МСФО на конец 2025 года основная часть кредитов шла под фиксированные 18,10–24,00%, а по начисленным в первом полугодии 2026 года процентам средняя ставка выходит около 17%. Купон нового выпуска 18,5–19%. Выгода зависит от того, какие кредиты будут погашены; кроме цены, облигации дают компании второго кредитора помимо банка.
Почему без проспекта и что это значит для частного инвестора
Проспект ценных бумаг это большой документ с полным описанием эмитента, его рисков и финансов, который регистрирует биржа. Оба выпуска ЛОЭСК размещаются без проспекта, но по разным основаниям. Для 001Р-02 решение о выпуске прямо ссылается на условие закона, по которому проспект не нужен, если минимальная заявка на размещении не меньше 1,4 млн ₽. Первый выпуск такого порога не имел: по словам компании, из 2,6 млрд ₽ спроса около 1 млрд ₽ пришлось на физических лиц, а в первый день торгов на бирже прошло больше 3,6 тыс. сделок.
Для частного инвестора это значит две вещи. Поучаствовать в книге 17 ноября можно только суммой от 1,4 млн ₽. После размещения облигации обращаются на бирже как обычно, и купить их можно поштучно, но уже по рыночной цене, а не по номиналу. В Т-Банке неквалифицированному инвестору нужен тест, у других брокеров условия могут отличаться. Оба выпуска на третьем уровне листинга, в некотировальной части списка биржи с минимальными требованиями к эмитенту.
С чем сравнивать ставку
Ключевая ставка Банка России 14% держится с 27 июля 2026 года; такой же она была и в день книги 001Р-01. Кривая ОФЗ Московской биржи на сроке 1,84 года, это дюрация нового выпуска, 13 ноября давала 14,73% годовых. Верхняя граница ориентира, 19% с выплатой раз в 30 дней, это 20,75% эффективной доходности. Разница, то есть доплата за риск компании сверх ОФЗ того же срока, 6,02 п.п., по нижней границе 5,42 п.п.
С рынком сравнение такое. Десять торгующихся фиксов с рейтингом A с горизонтом от полутора до трёх с половиной лет в последние 20 сессий давали доплату к ОФЗ от 1,58 до 5,20 п.п., середина 3,85 п.п. Даже при купоне 18,5% доплата ЛОЭСК выше, чем у самой дорогой бумаги из десяти, ОТЭКО-Портсервис 001Р-01. Выше она и середины 15 выпусков с рейтингом ступенью ниже, A−, это 4,84 п.п. Собственный 001Р-01 на бирже торгуется с доплатой 4,34 п.п.
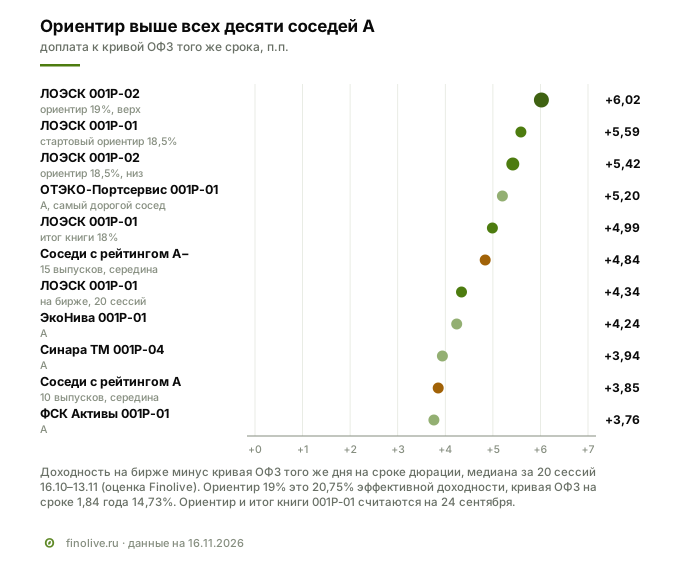
Ориентир может снизиться. Из 14 книг фиксов с рейтингами A− и A с июля 7 закрылись на ориентире, 6 ниже на 0,25–0,75 п.п., одна выше; сам 001Р-01 закрылся на 0,5 п.п. ниже верха.
Для масштаба. У главного плательщика ЛОЭСК, «Россети Ленэнерго» с рейтингом AAA, на бирже обращается флоатер 2023 года с погашением в ноябре 2027 года под ключевую ставку плюс 1,15 п.п., сейчас это 15,15% купона. ЛОЭСК предлагает фикс на 4,5–5 п.п. выше сегодняшней ключевой. Инструменты разные (купон флоатера снизится вместе с ключевой ставкой, фикс нет), но порядок разницы в цене денег это показывает.
Сколько это в рублях
Одна облигация номиналом 1 000 ₽ при купоне 19% приносит 15,62 ₽ каждые 30 дней. Первые 18 купонов начисляются на полный номинал, в дату 18-го возвращаются первые 50 ₽, и с 19-го купон уменьшается вместе с остатком. За три года купонов набегает 428,7 ₽ до НДФЛ и 372,9 ₽ после налога 13%. При купоне 18,5% это 417,4 и 363,1 ₽.
Минимальная заявка на размещении 1,4 млн ₽ означает 1 400 облигаций и около 21,9 тыс. ₽ купона каждые 30 дней до НДФЛ, пока не началась амортизация.
Что говорит в пользу выпуска
- Регулируемая монополия. Передача электроэнергии по своим сетям относится к естественным монополиям с тарифом, который утверждает регулятор; выручка от неё за полгода выросла на 17%.
- Основная деятельность окрепла. Прибыль от продаж плюс 29%, проценты минус 33%, покрытие процентов прибылью от продаж 1,9 раза против одного к одному годом раньше.
- Доплата выше рынка. 5,42–6,02 п.п. к ОФЗ, больше, чем у любого из десяти сопоставимых фиксов с рейтингом A, и на 1,1–1,7 п.п. больше, чем у собственного 001Р-01 на бирже. Это плата за риски, перечисленные ниже.
- Амортизация. По анонсу деньги начинают возвращаться через полтора года, к концу срока остаётся 10% номинала.
- Ковенант по раскрытию. Задержка РСБУ больше чем на 60 дней даёт право требовать досрочного погашения по номиналу; ближайшая проверка придётся на отчётность за 9 месяцев, не позже 29 ноября. Защищает он только от задержки отчётности, не от ухудшения показателей.
Риски
Финансовые. Деньги не успевают за прибылью. Поток от текущих операций после процентов за полгода 3% выручки, денег на счетах 146 млн ₽, просроченная дебиторская задолженность 1,19 млрд ₽. Требования к аффилированным физлицам 4,27 млрд ₽, проценты по ним деньгами почти не приходят, резерва в РСБУ нет. Облигации без обеспечения, а часть банковских кредитов, по МСФО за 2025 год, обеспечена залогом основных средств (в РСБУ залог не показан).
Рыночные. Выпуск до 2 млрд ₽ с третьим уровнем листинга, первый выпуск торгуется на 11 млн ₽ в день, и продать заметный объём быстро и без скидки может не получиться. Фикс защищает от снижения ключевой ставки, но при её росте цена облигации упадёт.
Отраслевые. Больше 90% выручки приходит от одного плательщика, «Россети Ленэнерго», а просроченная задолженность покупателей за полгода выросла в 5,5 раза; кто именно платит позже, отчётность не раскрывает. Технологическое присоединение зависит от того, сколько строят в регионе.
Регуляторные и правовые. Тариф на каждый год утверждает регулятор, и решение на 2027 год ещё впереди. Область, которая через свои комитеты утверждает и тарифы, и инвестпрограмму, выходит из капитала, а вместе с ней уходит её представитель из совета директоров; покупатель доли неизвестен.
Красные флаги: что отслеживать держателю
| Метрика | Где смотреть | Сейчас | Тревожный сигнал |
|---|---|---|---|
| Просроченная дебиторская задолженность | пояснения к РСБУ, раздел «Дебиторская задолженность» | 1,19 млрд ₽, на начало года 0,24 млрд ₽ | дальнейший рост в отчётности за 9 месяцев |
| Деньги от покупателей против выручки | отчёт о движении денежных средств, строка 4111, и отчёт о финансовых результатах, строка 2110 | 5,15 млрд ₽ при выручке 5,74 млрд ₽ | отношение поступлений к выручке падает дальше |
| Займы и долг аффилированных физлиц | пояснения, раздел «Связанные стороны» | 4,27 млрд ₽, 30% капитала | новые выдачи, особенно после размещений |
| Проценты к получению деньгами | строки 4214 и 2320 | 25 млн ₽ из 266 млн ₽, 9% | долг физлиц продолжает расти |
| Деньги на счетах | баланс, строка 1250 | 146 млн ₽ | деньги облигаций уходят не в сети, а в займы |
| Покрытие процентов прибылью от продаж | строки 2200 и 2330 | 1,9 раза за полугодие | ниже 1,5 раза |
| Сроки отчётности | ковенант выпуска | РСБУ за 9 месяцев не позже 29 ноября | задержка даёт право досрочного погашения |
| Возврат займа АО «РЭС» бенефициару | МСФО группы за 2026 год | 1,5 млрд ₽, срок декабрь 2026 года | непогашение или перенос срока |
| Акционер на 24,99% | итоги аукциона 14 декабря | доля области на продаже | покупатель и его планы на компанию |
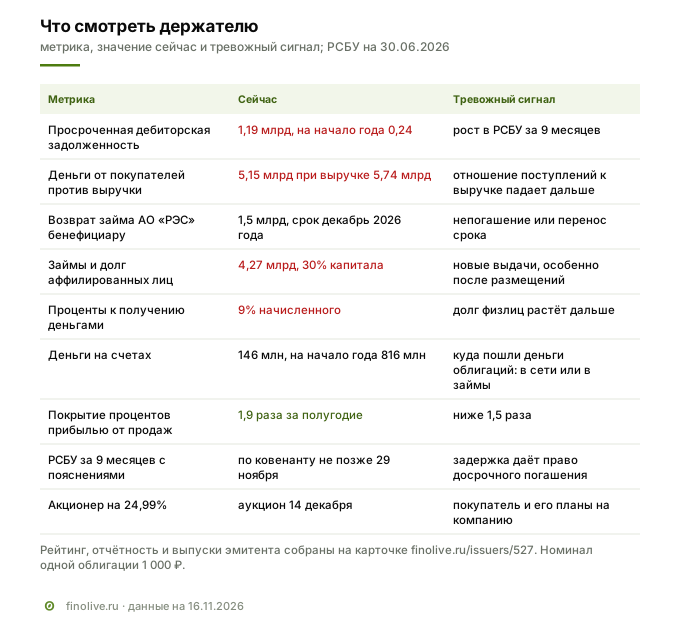
Рейтинг, отчётность и выпуски эмитента собраны на карточке /issuers/527.
Итог
ЛОЭСК остаётся региональной сетевой монополией, у которой основная деятельность за год окрепла: прибыль от продаж плюс 29%, проценты минус 33%, прибыль от продаж покрывает проценты 1,9 раза. Но деньги за прибылью не идут. Покупатели заплатили меньше, чем год назад, просроченная дебиторская задолженность выросла в 4,9 раза, поток от текущих операций после процентов за полгода 3% выручки, на счетах 146 млн ₽. Ещё 4,27 млрд ₽ составляют займы и неоплаченные проценты аффилированных физических лиц; по отчёту оценщика, это займы бенефициару, и проценты по ним деньгами почти не приходят.
Компания второй раз за два месяца выходит на рынок, вдвое большим объёмом и с заявкой на размещении от 1,4 млн ₽, а область продаёт свою долю, по замыслу оценки, контролирующему акционеру. За это инвестору предлагают доплату к ОФЗ 5,42–6,02 п.п., больше, чем у любого из десяти сопоставимых фиксов с рейтингом A, и на 1,1–1,7 п.п. больше, чем у собственного 001Р-01 на бирже.
Кому подойдёт. Инвестору, который готов три года держать облигацию с единственным рейтингом A ради купона до 19% раз в 30 дней, понимает риск займов бенефициару и тарифного спора и будет проверять каждую отчётность: просрочку, займы связанным сторонам и то, куда пошли деньги облигаций. На размещении при сумме от 1,4 млн ₽.
Кому не подойдёт. Тем, для кого займы контролирующему лицу при денежном потоке после процентов в 3% выручки становятся поводом не давать деньги; тем, кому нужна ликвидность (выпуск до 2 млрд ₽ с третьим уровнем листинга); тем, кто не хочет зависеть от тарифного решения на 2027 год и от того, кто купит долю области.
Вопросы и ответы
Почему ставка выше, чем у первого выпуска два месяца назад, если ключевая не менялась?
Кривая ОФЗ на сроке выпуска за это время почти не сдвинулась. Верх нового ориентира щедрее стартового ориентира первого выпуска на 0,43 п.п. доплаты к ОФЗ, а по сравнению с её же бумагой на бирже на 1,68 п.п.; рынок за два месяца риск компании выше не оценил. Причины компания не называла. Отличия нового выпуска такие: он вдвое больше, заявка на размещении от 1,4 млн ₽, вместо оферты амортизация.
Кто такие аффилированные физические лица, которым выданы займы?
Промежуточная отчётность их не называет. Бенефициарным владельцем в ней назван Андрей Сизов, генеральный директор. МСФО за 2025 год описывает займы на ту же сумму как выданные лицу с конечным контролем над группой и называет его поимённо в примечании о событиях после отчётной даты, а отчёт оценщика пишет, что конечный контроль принадлежит Андрею Сизову.
Что значит продажа доли Ленинградской областью для держателя облигаций?
Компания продолжит работать как прежде, облигации от смены акционера не зависят. Но уйдёт акционер, который одновременно утверждает тарифы и инвестиционную программу. Аукцион открытый, но оценщик исходит из покупки контролирующим акционером. Тогда у компании останется один владелец, то же лицо с конечным контролем, которому выданы займы на 2,8 млрд ₽, а в совете директоров не останется представителя области.
Может ли частный инвестор купить выпуск?
На размещении можно только с заявкой от 1,4 млн ₽; в Т-Банке неквалифицированному инвестору нужен тест, поручения принимают до 15:00 МСК 17 ноября. После 20 ноября облигации можно купить на бирже поштучно, но по рыночной цене.
Когда станет видно, куда пошли деньги облигаций?
Итоги девяти месяцев 2026 года компания объявила 9 ноября, но только основные цифры: выручку, прибыль, капитальные вложения около 1,7 млрд ₽, долг 12,07 млрд ₽ и капитал. Финансовые вложения, займы связанным сторонам, долги покупателей и остаток денег на 30 сентября будут видны в самой отчётности с пояснениями. По ковенанту выпуска её нужно раскрыть не позже 29 ноября, иначе держатели вправе требовать досрочного погашения.
Смежные материалы
- Разбор дебютного выпуска ЛОЭСК 001Р-01, сентябрь 2026 года: устройство группы, МСФО за три года, займы контролирующему лицу и банкротное дело, прекращённое в 2026 году.
- Амортизация номинала: как частичное погашение меняет денежный поток инвестора.
- Дюрация облигации: как она измеряет чувствительность цены к ставке.
- Карточка выпуска /placements/3228, карточка эмитента /issuers/527.
Finolive разбирает одно размещение каждый будний день, календарь книг заявок с ориентирами собран на /bonds.
Данные на 16 ноября 2026 года: РСБУ АО «ЛОЭСК» за первое полугодие 2026 года, МСФО группы за 2025 год, решения о выпусках 001Р-01 и 001Р-02, извещение о продаже доли на ГИС Торги, релиз НКР, интервью Андрея Сизова РБК Петербург, биржевые цены по торгам 13 ноября, кривая ОФЗ Московской биржи, ключевая ставка Банка России, карточка выпуска в Т-Банке.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.