Размещение облигаций Атомэнергопром 001Р-20: стройка АЭС идёт в долг, и АКРА понизило оценку компании без господдержки
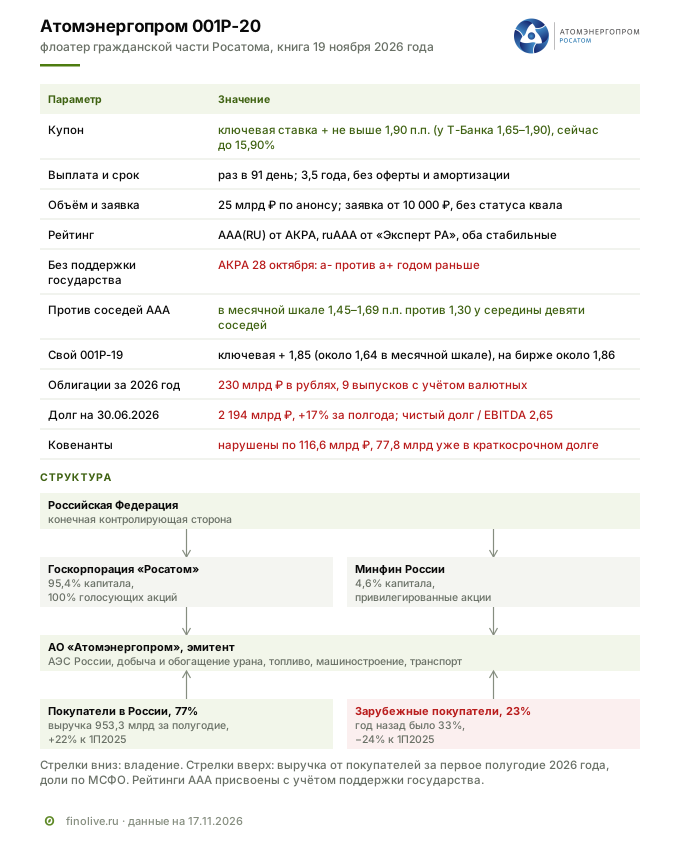
Гражданская часть Росатома 19 ноября собирает заявки на флоатер 001Р-20 на 25 млрд ₽: купон равен ключевой ставке плюс не больше 1,90 п.п., выплата раз в квартал, срок 3,5 года, деньги по анонсу пойдут на проекты технологического суверенитета. Рейтинги AAA держатся на государстве, а собственную кредитоспособность компании АКРА в октябре оценило на a- против a+ годом раньше; сдерживающими факторами агентство называет долг, покрытие процентов и отрицательный свободный поток. Разбор бизнеса, отчётности, надбавки против своих выпусков и соседей AAA и того, при какой ключевой ставке флоатер выигрывает у фиксированного купона.
19 ноября АО «Атомэнергопром», которое объединяет гражданские активы Росатома, собирает заявки на выпуск 001Р-20. Это флоатер: купон начисляется за каждый календарный день по ключевой ставке Банка России, а сверху компания доплачивает постоянную надбавку, по анонсу не больше 1,90 п.п. При нынешней ставке 14% это до 15,90% годовых. Купон платят раз в 91 день, срок 3,5 года, оферты и амортизации нет, объём по анонсу 25 млрд ₽, статус квалифицированного инвестора не нужен. По анонсу деньги пойдут на проекты технологического суверенитета. За неделю до книги «Эксперт РА» признало такими новые блоки Курской и Ленинградской АЭС-2, но номер выпуска в его заключениях не назван.
Рейтинги наивысшие, AAA(RU) от АКРА и ruAAA от «Эксперт РА». Но оба держатся на государстве. 28 октября АКРА подтвердило рейтинг, а собственную кредитоспособность компании, то есть без учёта поддержки, оценило на a- против a+ годом раньше. Сдерживающими факторами агентство называет очень высокий долг, низкое покрытие процентов и отрицательный свободный поток. Компания тем временем продолжает занимать. 30 октября книга флоатера 001Р-19 на 30 млрд ₽ закрылась на ключевой плюс 1,85 при квартальном купоне, это около 1,64 в пересчёте на ежемесячную выплату, а весной и летом компания размещала ежемесячные флоатеры под плюс 1,45–1,50. Ориентир нового выпуска до 1,90 выше итогов всех девяти сопоставимых размещений AAA за последние месяцы, даже с поправкой на то, что купон платится реже.
Но главный вопрос для инвестора в ставке. Флоатер окажется выгоднее фиксированных выпусков самой компании, только если ключевая ставка в среднем за 3,5 года будет выше 13,14%, и выгоднее ОФЗ того же срока, если выше 12,74%. Банк России в базовом сценарии ждёт около 10%.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | АО «Атомный энергопромышленный комплекс» (АО «Атомэнергопром»), ИНН 7706664260 |
| Выпуск | 001Р-20, программа биржевых облигаций серии 001Р (потолок 1 трлн ₽); решение о выпуске на 17 ноября биржа ещё не опубликовала |
| Купон | ключевая ставка Банка России плюс надбавка, по анонсу не выше 1,90 п.п., в карточке Т-Банка 1,65–1,90; итог определит книга |
| Сейчас это | до 15,90% годовых при ключевой 14%, эффективная доходность до 16,87% |
| Выплата | раз в 91 день, четыре раза в год |
| Как считается | за каждый календарный день: номинал, умноженный на сумму ключевой ставки за 7 дней до этого дня и надбавки, делённую на 365 (так в решениях о выпуске 001Р-19 и 001Р-17) |
| Срок | 3,5 года, оферты и амортизации нет |
| Объём | 25 млрд ₽ по анонсу |
| Организаторы | по анонсу 16 банков и брокеров, агент Газпромбанк; Т-Банк среди организаторов |
| Номинал и заявка | 1 000 ₽; в Т-Банке заявка от 10 000 ₽ |
| Доступ | без статуса квалифицированного инвестора; в Т-Банке для неквалифицированного инвестора нужен тест |
| Книга / размещение | 19 ноября с 11:00 до 15:00 МСК / 24 ноября 2026 года |
| Цель | по анонсу проекты технологического суверенитета; планируется включение в сектор РИИ Московской биржи |
| Рейтинг эмитента | AAA(RU), стабильный, АКРА, 28 октября 2026 года; ruAAA, стабильный, «Эксперт РА», 2 сентября 2026 года |
Флоатер — облигация с плавающим купоном. Здесь купон привязан к ключевой ставке Банка России. Если ставку снижают, купон падает, если повышают, растёт. Постоянная часть, надбавка, определяется на книге и дальше не меняется.
Решение о выпуске и документ об условиях размещения на 17 ноября биржа ещё не опубликовала. У 001Р-19 решение появилось за день до книги. Поэтому срок в днях и формула здесь даны по аналогии с ним, а право компании досрочно погасить выпуск по программе облигаций возможно, только если она примет такое решение до начала размещения.
Что изменилось с сентября
В сентябре компания выходила на рынок с юаневым выпуском 001Р-18. Главная мысль того разбора была в том, что прибыль первого полугодия вернулась из-за курса рубля, а долг растёт быстрее заработка. Новой консолидированной отчётности с тех пор не вышло, а изменилось вот что.
Первое и главное. 28 октября АКРА подтвердило рейтинг AAA(RU), а собственную кредитоспособность компании оценило на a-, в прошлогоднем релизе было a+. Оценка a- ниже уровня AAA на шесть ступеней, год назад разрыв был четыре ступени, и разницу закрывает поддержка государства. Само понижение агентство не комментирует. В этом году оно впервые прямо считает долг с учётом выданных поручительств: на конец 2025 года 4,1 трлн ₽, по его расчёту на 41,8% больше, чем годом раньше. Долг к FFO, денежному потоку от операций до процентов, 7,3 против 6,0, а FFO покрывает проценты 1,5 раза против 2,1.
Второе. Компания продолжила занимать. 29 сентября она разместила 001Р-18 на 2,1 млрд юаней под 8,50%, по нижней границе ориентира. Ориентир 001Р-19, до 1,90, объявили 27 октября, за день до релиза АКРА; 30 октября книга закрылась на 1,85, объём 30 млрд ₽, размещение прошло 5 ноября. Теперь компания выходит с 001Р-20 на 25 млрд ₽. С ним рублёвых облигаций за 2026 год станет 255 млрд ₽.
Третье. Банк России 23 октября сохранил ставку 14% и повысил прогноз на следующие годы. Средняя ключевая в 2027 году теперь ожидается 12,5–13,5% вместо 10,5–12,5%, в 2028 году 9,0–10,0% вместо 8,0–9,0%. Глава Банка России Эльвира Набиуллина сказала об этом так: «мы обновили макроэкономический прогноз и повысили траекторию ключевой ставки». Рост доходностей средних и длинных ОФЗ Банк России связывает с пересмотром ожиданий по ставке и ростом премии за срок.
Чем зарабатывает компания
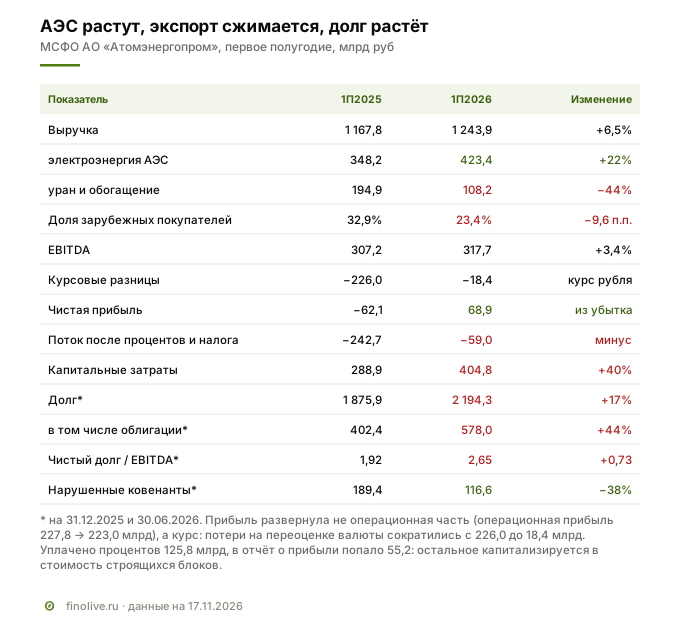
Атомэнергопром это холдинг полного цикла атомной отрасли. В нём атомные станции России, добыча и обогащение урана, производство ядерного топлива, машиностроение для АЭС, сооружение станций и перевозки грузов через группу «Дело». За первое полугодие 2026 года выручка 1 243,9 млрд ₽, на 6,5% больше, чем годом раньше.
Самый устойчивый поток приносит электроэнергия. Компания эксплуатирует все атомные станции страны, 11 станций и 33 энергоблока мощностью 29,7 ГВт, в 2025 году они дали 18,7% выработки в единой энергосистеме. Продажи собственной электроэнергии, тепла и мощности за полугодие выросли на 21,6%, до 423,4 млрд ₽. Цена складывается на оптовом рынке и в плате за мощность, а атомная станция работает почти без остановок, в 2025 году коэффициент использования мощности 87,22%. В апреле 2026 года добавился первый блок Курской АЭС-2 на 1 252 МВт.
Второй поток, урановый и топливный, где велика доля экспорта, сжимается. Продажи урановой продукции и услуг по обогащению за полугодие упали на 44%, до 108,2 млрд ₽, ядерного топлива на 54%, до 40,5 млрд ₽. При этом на мировых рынках компания по-прежнему среди крупнейших: по оценке АКРА, ей принадлежит 36% мирового обогащения урана, 12% добычи и 18% производства топлива.
Третий поток связан с сооружением станций для внешних заказчиков, это 88,7 млрд ₽ за полугодие против 8,2 млрд годом раньше. Так сработала смена периметра. В сентябре 2025 года зарубежные стройки, включая АЭС «Аккую» в Турции, перешли из-под контроля холдинга к Госкорпорации «Росатом», и работа на них стала услугой стороннему заказчику. Глава Росатома рассчитывает, что топливо в первый блок «Аккую» начнут загружать в декабре, а электроэнергию Турция получит в январе–феврале 2027 года.
Отрасль и конкуренты
Атомная отрасль состоит из нескольких отдельных рынков, и почти на каждом у компании свой конкурент. Прямого аналога, который работал бы на всех сразу и одновременно владел бы станциями, у неё нет.
| Компания | Где конкурирует | Последняя отчётность |
|---|---|---|
| Казатомпром | добыча урана | 1П2026: выручка 717,8 млрд тенге (+9%), чистая прибыль 240,4 млрд (−9%) |
| Cameco | добыча урана, доля в Westinghouse | 1П2026: скорректированная EBITDA 899 млн долларов, чистая прибыль 156 млн |
| Urenco | обогащение урана | 1П2026: портфель заказов 27,3 млрд евро, EBITDA 221,8 млн евро |
| Orano | конверсия, обогащение, обращение с отходами | 2025: выручка выше 5 млрд евро, рентабельность по EBITDA 26,9% |
| Атомэнергопром | весь цикл и генерация | 1П2026: выручка 1 243,9 млрд ₽, EBITDA 317,7 млрд, рентабельность 25,5% |
По рентабельности компания близка к Orano, по масштабу и по размеру стройки не сравнима ни с кем. Тренд отрасли работает в обе стороны. Спрос на атомную генерацию в мире растёт, у Urenco портфель заказов за полгода вырос на 28%. Но западные покупатели переключаются на других поставщиков, а в США ввоз российского урана с августа 2024 года запрещён законом и идёт только по разрешениям министерства энергетики.
Кто платит
Выручка от покупателей в России за первое полугодие 953,3 млрд ₽, на 21,7% больше, чем годом раньше. От зарубежных покупателей 290,6 млрд против 384,6 млрд, и их доля в выручке упала с 32,9% до 23,4%.
Это меняет устройство риска. Чем меньше экспорта, тем больше выручка зависит от внутреннего оптового рынка электроэнергии, где цены и плату за мощность регулирует государство. Отдельная группа плательщиков связана с самим государством: за полугодие Госкорпорация «Росатом» и её организации купили товаров и услуг на 125,3 млрд ₽, компании под контролем государства ещё на 115,6 млрд.
Кто владеет и кто управляет
Государство косвенно владеет всем капиталом компании, 95,4% через Госкорпорацию «Росатом», у которой 100% голосующих акций, и 4,6% через Министерство финансов, которому принадлежат привилегированные акции. Ключевые решения принимаются на уровне корпорации, в отчётности так и записано: руководство компании входит в операционный и инвестиционный комитеты Росатома. Директором на сайте компании указан Кирилл Комаров, первый заместитель генерального директора Росатома; полугодовую отчётность подписала исполняющая обязанности директора Е. В. Ляхова.
Для держателя облигаций государство одновременно главный довод в пользу выпуска и главная оговорка. Оба рейтинга AAA присвоены потому, что поддержка государства очень высокая. Сама компания, по оценке АКРА, стоит на уровне a-. Среди причин, которые могут привести к понижению рейтинга, агентство называет «потерю контроля со стороны государства либо существенное снижение объема оказываемой поддержки». Независимых директоров в совете, по оценке «Эксперт РА», нет.
Что показало первое полугодие
Опорная точка прежняя, МСФО за первое полугодие 2026 года. Выручка выросла на 6,5%, EBITDA на 3,4%, до 317,7 млрд ₽, рентабельность 25,5%. Чистая прибыль 68,9 млрд ₽ против убытка 62,1 млрд годом раньше, но операционная прибыль почти не изменилась, 223,0 млрд против 227,8 млрд. Разницу сделал курс. В первом полугодии 2025 года рубль резко укрепился, и переоценка валютных статей дала 226,0 млрд ₽ убытка, в 2026 году лишь 18,4 млрд.
EBITDA — прибыль до вычета процентов, налогов и амортизации. Здесь она посчитана как операционная прибыль плюс амортизация, и это ровно то число, которое приводит в карточке размещения Т-Банк.
Главная строка полугодия не прибыль, а деньги. Поток от операционной деятельности после уплаты процентов и налога минус 59,0 млрд ₽, капитальные затраты 404,8 млрд ₽, на 40% больше, чем годом раньше. Каждый месяц стройка забирает около 67 млрд ₽, а бизнес после процентов денег не добавляет. Около двух третей разницы закрыли новые долги: за полугодие компания получила кредитов и займов на 300,7 млрд ₽ больше, чем вернула, остальное пришло из денег на счетах и депозитов. Поэтому чистый долг вырос сильнее общего.
Консолидированная отчётность за девять месяцев на 17 ноября не вышла, год назад её опубликовали 25 ноября. Отдельная отчётность головной компании по российским стандартам за девять месяцев показала прибыль 42,3 млрд ₽, но сама компания предупреждает, что эта отчётность не отражает бизнес группы.
Долг и стройка
Кредиты и займы на 30 июня 2026 года составили 2 194,3 млрд ₽, на 17% больше, чем на конец 2025 года. Быстрее всего росли облигации, с 402,4 до 578,0 млрд ₽, их доля в долге 26%. Чистый долг к EBITDA за 12 месяцев поднялся с 1,92 до 2,65. Другие источники считают по-своему. Карточка Т-Банка даёт 2,81, почти столько же, 2,80, выходит без вычета банковских депозитов. «Эксперт РА» на 31 марта насчитало 3,0 со своей поправкой на аренду и пенсии. АКРА, которое добавляет выданные поручительства и сравнивает долг с FFO, получает 7,3.
Стройка на годы вперёд уже законтрактована: подписанных обязательств по капитальным затратам на 30 июня 1 508,4 млрд ₽. АКРА ожидает, что в 2027 и 2028 годах капитальные затраты превысят 900 млрд ₽ в год, а свободный денежный поток останется отрицательным до 2028 года включительно. На этом фоне 25 млрд ₽ нового выпуска покроют меньше двух недель капитальных затрат.
Облигаций компании в ближайший год погашать немного. В марте и октябре 2027 года уходят 001Р-04 и 001Р-03, по 20 млрд ₽. Новые выпуски финансируют не возврат старых облигаций, а стройку. Почти треть долга, 31,5%, краткосрочная, и больше половины, 56%, приходится на банки, которые в отчётности учтены как связанные стороны. Для компании под контролем государства это государственные банки.
Ковенанты: нарушения с конца 2024 года
Ковенант — условие кредитного договора, например предельный долг к EBITDA. При нарушении банк вправе потребовать деньги досрочно. Нарушение не означает неплатёж, но заставляет компанию каждое полугодие договариваться с банками.
У Атомэнергопрома нарушения стали регулярными. На конец 2024 года условия нарушили дочерние компании по кредитам на 15,7 млрд ₽, и этот долг перевели в краткосрочный. На конец 2025 года нарушения были уже по пяти группам кредитов на 189,4 млрд ₽, в основном по долгу к EBITDA и покрытию процентов. На 30 июня 2026 года нарушения остались по четырём группам кредитов на 116,6 млрд ₽. По большей части таких кредитов кредиторы присылали письма об отказе от права досрочного требования, но не по всем и не всегда до отчётной даты. На 30 июня в краткосрочный долг переведено 77,8 млрд ₽, из них по 56,6 млрд письма пришли только в августе.
Сумма нарушений за полгода стала меньше. Большая часть банковского долга компании приходится на государственные банки, но кто именно присылает отказы, отчётность не говорит. Плохо для держателя будет, если кредитор откажется подписать письмо. Тогда долг станет срочным, и компании придётся рефинансировать его в спешке, в том числе новыми облигациями.
Что говорят агентства
АКРА 28 октября сохранило рейтинг AAA(RU) со стабильным прогнозом «вследствие очень высокой степени поддержки со стороны государства». Собственную оценку компании агентство теперь даёт на уровне a-, в прошлогоднем релизе было a+. Понижение в релизе не комментируется, а про нынешний уровень сказано так: «Сдерживающими факторами для ОСК Компании являются низкий уровень покрытия процентов, очень высокий текущий уровень долговой нагрузки, а также очень низкие показатели свободного денежного потока». Годом раньше нагрузку агентство называло средней. Агентство ждёт умеренного улучшения долговых показателей за счёт роста денежного потока, а рентабельность по FFO, по его оценке, в 2026–2028 годах останется не ниже 25%.
«Эксперт РА» подтвердило ruAAA 2 сентября 2026 года и оценивает картину мягче. Долг к EBITDA на 31 марта у него 3,0, покрытие процентов EBITDA 2,4 раза, а нагрузку агентство называет средней. Базы и даты расчёта разные: у «Эксперт РА» долг на 31 марта с поправкой на аренду и пенсии, у АКРА долг на конец 2025 года с учётом выданных поручительств. 5 ноября «Эксперт РА» присвоило рейтинг ruAAA и самому выпуску 001Р-19, на уровне компании.
Зачем компании деньги и почему флоатер
По анонсу деньги 001Р-20 пойдут на проекты технологического суверенитета. 11 ноября «Эксперт РА» признало такими проектами два заказа Росэнергоатома: блоки 2 и 3 Курской АЭС-2 на 2 400 МВт стоимостью 748,46 млрд ₽ с вводом в 2028 и 2031 годах и блоки 3 и 4 Ленинградской АЭС-2 на 2 300 МВт стоимостью 794,2 млрд ₽ с вводом в 2030 и 2032 годах. В заключениях описана и схема: Атомэнергопром занимает на рынке облигациями и выдаёт деньги Росэнергоатому займами «на условиях платности и возвратности». Номер выпуска в заключениях не назван, и это не кредитная оценка, агентство оговаривает это прямо.
Если выпуск включат в сектор РИИ, налоговая льгота коснётся только дохода от продажи или погашения при владении больше года. Купоны облагаются всегда, а у облигации, купленной на размещении по номиналу и погашенной по номиналу, такого дохода нет. Включение пока только планируется, условия льготы в 2026 году уточнялись, и применимость к своей покупке стоит проверить у брокера.
Почему флоатер, а не фиксированный купон, компания не объясняет; в 2026 году она занимала и так, и так, 130 млрд ₽ фиксами и 100 млрд ₽ флоатерами. Свои фиксированные выпуски компании со сроком до 2029–2030 годов рынок оценивает в 15,9% эффективной доходности, в пересчёте на квартальный купон 15,04%. Флоатер по верху ориентира обойдётся компании дешевле, только если ключевая ставка в среднем за срок окажется ниже 13,14%. Для инвестора это зеркально: флоатер защищает, если ставка останется выше.
Квартальный купон вместо ежемесячного, как у весенних и летних флоатеров компании, стал второй особенностью. Тот же процент годовых, выплаченный реже, приносит меньше, потому что деньги дольше не работают. При ставке 14% разница около 0,2 п.п.: надбавка 1,90 с выплатой раз в квартал равна 1,69 с выплатой раз в 30 дней.
С чем сравнивать надбавку
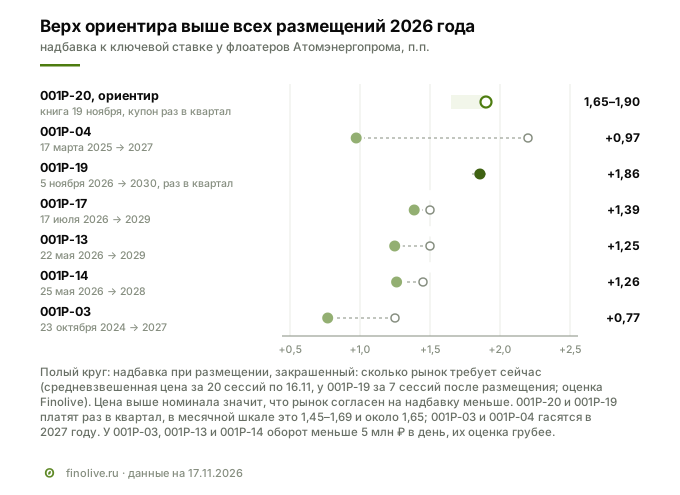
Начать стоит со своих выпусков компании. Весной и летом компания размещала флоатеры с ежемесячным купоном под ключевую плюс 1,45–1,50 п.п. Сейчас за самый ликвидный из них, 001Р-17, рынок требует около 1,39, бумага стоит чуть дороже номинала. 001Р-19, размещённый 5 ноября под 1,85 с квартальным купоном, торгуется почти по номиналу, около 99,98%. В первые дни после размещения оборот доходил до 2,1 млрд ₽ в день, в последние пять сессий 260–520 млн ₽. Рынок требует по нему примерно ту же надбавку, 1,86, в месячной шкале около 1,65.
Дальше соседи. Для сравнения взяты флоатеры заёмщиков с рейтингом AAA у всех агентств, размещённые с августа, со сроком от 2,5 до 4,5 года, без банков, без выпусков для квалифицированных инвесторов и без самой компании; итог книги взят по бирже. Таких девять: МегаФон 002Р-14 и 002Р-15, РусГидро 002Р-14, СИБУР 001Р-11, Газпром капитал 003Р-29, Россети 001P-21R и 001P-22R, Газпром нефть 005Р-11R и Ростелеком 001P-29R. Их итоги от 1,20 до 1,50, середина 1,30. Стартовые ориентиры известны у шести, 1,40–1,60, книга снимала с них 0,10–0,25 п.п. У всех девяти купон раз в 30 дней.
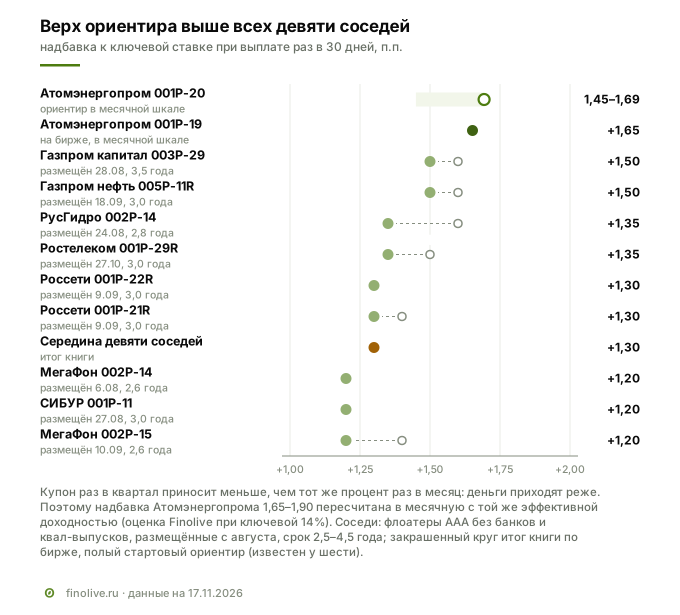
В одной шкале, с поправкой на квартальный купон, ориентир Атомэнергопрома равен 1,45–1,69 п.п. (низ по карточке Т-Банка). Верх выше стартовых ориентиров соседей, 1,40–1,60, и всех девяти итогов. Ближе всех по сроку Газпром капитал 003Р-29 на 3,5 года с ориентиром 1,60 и итогом 1,50 при ежемесячном купоне. Атомэнергопром по верху ориентира предлагает на 0,19 п.п. больше, по низу на 0,05 меньше.
Причин надбавки компания не называет. Доказуемо одно отличие: выпуск длиннее всех девяти соседей, 3,5 года против 2,6–3,45, а длинный срок стоит дороже. У Газпром нефти на одной книге 9 сентября пять лет обошлись на 0,20 п.п. дороже трёх. У самих соседей надбавки за это время не выросли: РусГидро в мае и в августе заняла под 1,35, Газпром капитал в июле и в августе под 1,50. Остальную разницу ни компания, ни агентства не объясняют.
Флоатер или фикс: при какой ставке выигрывает
Флоатер покупают не за надбавку, а за то, как он ведёт себя при изменении ставки. Если ставку будут снижать медленнее, чем закладывают нынешние цены облигаций с фиксированным купоном, он их обгонит, если быстрее, проиграет. Порог можно посчитать.
ОФЗ на тот же срок с выплатой раз в квартал по кривой Московской биржи дала бы купон около 14,64%, это 15,47% эффективной доходности. Флоатер по верху ориентира выгоднее неё, если ключевая ставка в среднем за 3,5 года будет выше 12,74%, по низу ориентира выше 12,99%. Но у ОФЗ нет кредитного риска, поэтому честнее сравнивать с фиксированными выпусками самого Атомэнергопрома на тот же срок. Их доходность около 15,9%, в пересчёте на квартальный купон 15,04%, и порог для флоатера поднимается до 13,14%. По сути это средняя ставка, которую закладывают цены фиксов эмитента, если надбавка 1,90 справедлива.
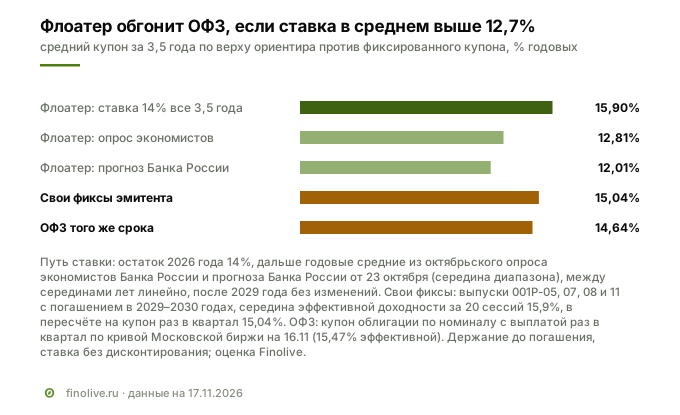
Банк России в базовом сценарии ждёт среднюю ставку 12,5–13,5% в 2027 году, 9,0–10,0% в 2028 году и 7,5–8,5% в 2029 году. Если считать по серединам диапазонов, средняя ключевая за срок выпуска получается около 10%, а средний купон флоатера около 12,0%. Экономисты в октябрьском опросе Банка России ждали чуть больше, тогда средняя ставка около 11%, а купон около 12,8%. В обоих случаях флоатер проигрывает и ОФЗ, и фиксированным выпускам самого эмитента на 1,8–3,0 п.п. в год. Даже по верхним границам прогноза Банка России средняя ставка около 10,6%, ниже обоих порогов. Выигрывает флоатер, если средняя ставка за срок окажется выше 12,7–13,1%, то есть если снижение будет заметно медленнее, чем ждут Банк России и экономисты.
Расчёт упрощён: обе бумаги держатся до погашения, ставка усредняется без дисконтирования, начало 2030 года считается по ставке 2029 года. На вывод эти допущения не влияют.
Кривая ОФЗ при этом растёт со сроком. По бескупонной кривой Московской биржи один год стоит 13,90%, три года 15,41%, пять лет 16,19%, при ключевой 14%; это эффективные доходности, поэтому они выше купона 14,64%. Поэтому фиксированный купон сейчас высок, и флоатеру нужна высокая ставка, чтобы его догнать.
Сколько это в рублях
Одна облигация номиналом 1 000 ₽ при нынешней ставке приносит за квартал 39,64 ₽ по верху ориентира и 39,02 ₽ по низу. 100 000 ₽ дают около 3 964 ₽ за квартал до налога и около 3 449 ₽ после НДФЛ 13%. Сумма меняется через неделю после того, как новая ставка вступит в силу, то есть примерно через 10 дней после решения Банка России. Полный квартал при ставке на 1 п.п. ниже даёт на 2,5 ₽ меньше с одной облигации.
Что говорит в пользу выпуска
- Высший рейтинг и государство за спиной. AAA(RU) от АКРА и ruAAA от «Эксперт РА», 100% голосующих акций у Росатома; агентства прямо пишут, что рейтинг держится на очень высокой поддержке государства.
- Бизнес, который в России некем заменить. Все атомные станции страны, 18,7% выработки в единой энергосистеме, продажи электроэнергии за полугодие плюс 21,6%.
- Надбавка выше соседей. По верху ориентира даже в месячной шкале 1,69 п.п. против стартовых ориентиров соседей AAA 1,40–1,60 и их итогов 1,20–1,50.
- Защита от высокой ставки. Если ключевая в среднем останется выше 12,74%, флоатер даст больше ОФЗ того же срока, выше 13,14%, больше собственных фиксов эмитента.
- Ликвидность. Предыдущий выпуск 001Р-19 на 30 млрд ₽ после размещения торгуется на сотни миллионов рублей в день, в последние пять сессий 260–520 млн ₽.
Риски
Финансовые. Компания тратит на стройку больше, чем зарабатывает. Поток после процентов за полугодие минус 59,0 млрд ₽, капитальные затраты 404,8 млрд, долг за полгода плюс 17%, чистый долг к EBITDA 2,65 против 1,92. Собственную оценку компании АКРА снизило до a-, свободный поток агентство ждёт отрицательным до 2028 года. Ковенанты нарушены по кредитам на 116,6 млрд ₽, отказы от досрочного требования кредиторы дают не по всем кредитам и не всегда вовремя, 77,8 млрд уже переведены в краткосрочный долг. Займы проекту вне группы, АЭС «Аккую», за полгода выросли с 47,3 до 111,7 млрд ₽.
Рыночные. Главный риск флоатера в снижении ключевой ставки. При среднем значении ниже 12,74% за 3,5 года он проиграет ОФЗ того же срока, а ниже 13,14% фиксам самого эмитента; прогноз Банка России даёт около 10%. Если компания продолжит занимать, следующие выпуски могут выйти с ещё большей надбавкой, и тогда 001Р-20 на бирже подешевеет. Купон приходит раз в квартал, реже, чем у большинства флоатеров.
Отраслевые. Экспорт сжимается: урановая продукция за полугодие минус 44%, топливо минус 54%, доля зарубежных покупателей упала с трети до четверти. Чем меньше экспорта, тем сильнее компания зависит от регулируемых цен на внутреннем рынке электроэнергии и от бюджета стройки.
Регуляторные и правовые. Ввоз российского урана в США запрещён и идёт по разрешениям министерства энергетики, которые выдаются только до 1 января 2028 года, то есть внутри срока выпуска. Против руководства компании блокирующие санкции США действуют с января 2025 года. Закон от 18 сентября 2026 года добавлял обязательные санкции против руководства и контролирующих акционеров Росатома и его дочерних обществ с 2028 года, но 16 октября указом президента США эта норма приостановлена до отдельного решения. На балансе 73,6 млрд ₽ займов по расторгнутому финскому проекту «Ханхикиви-1», их возврат зависит от арбитража с Fennovoima.
Красные флаги: что отслеживать держателю
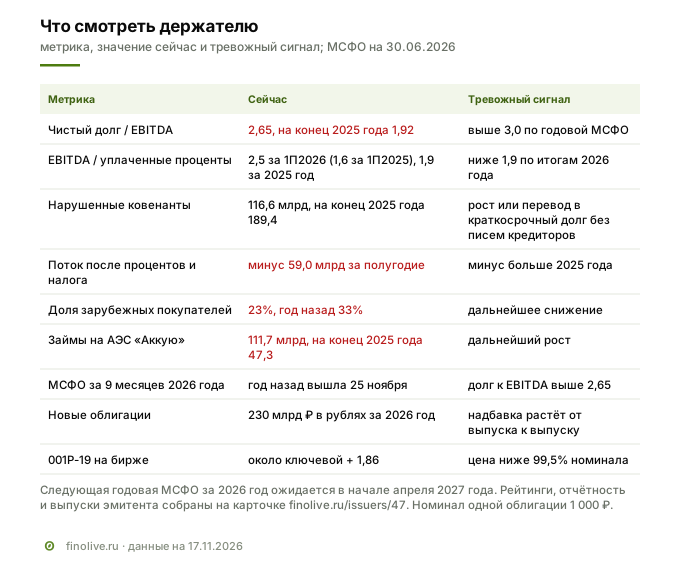
Ближайшей будет консолидированная отчётность за девять месяцев 2026 года, год назад она вышла 25 ноября; годовая обычно выходит в начале апреля. Вся отчётность эмитента собрана на карточке /issuers/47.
| Метрика | Где смотреть | Сейчас | Тревожный сигнал |
|---|---|---|---|
| Чистый долг / EBITDA за 12 месяцев | баланс: кредиты и займы минус деньги и депозиты; EBITDA равна операционной прибыли плюс амортизация | 2,65, на конец 2025 года 1,92 | выше 3,0 в годовой отчётности |
| EBITDA / уплаченные проценты | отчёт о движении денег, строка «Проценты уплаченные» | 2,5 за 1П2026 против 1,6 за 1П2025; 1,9 за 2025 год | ниже 1,9 по итогам 2026 года |
| Нарушенные ковенанты | примечание «Кредиты и займы» | 116,6 млрд ₽, на конец 2025 года 189,4 млрд | рост или перевод в краткосрочный долг без писем кредиторов |
| Поток после процентов и налога | отчёт о движении денег, итог операционной деятельности | минус 59,0 млрд ₽ за полугодие | минус за год больше, чем 118,1 млрд ₽ в 2025 году |
| Доля зарубежных покупателей | примечание о сегментах, географические регионы | 23%, год назад 33% | дальнейшее снижение |
| Займы на АЭС «Аккую» | примечание «Займы выданные» | 111,7 млрд ₽, на конец 2025 года 47,3 млрд | дальнейший рост |
| Надбавка новых выпусков | итоги книг компании | 1,85 у 001Р-19, ориентир 001Р-20 до 1,90 | каждый следующий выпуск дороже |
| 001Р-19 на бирже | цена на Московской бирже | около 99,98% номинала | цена ниже 99,5%, то есть рынок требует надбавку больше |
Итог
Атомэнергопром остаётся компанией с высшим рейтингом и бизнесом, который в России некем заменить: атомные станции растут, продажи электроэнергии за полугодие плюс 21,6%. Но стройку компания финансирует долгом. Капитальные затраты за полугодие 404,8 млрд ₽, поток после процентов отрицательный, долг за полгода вырос на 17%, ковенанты нарушены по 116,6 млрд ₽, облигаций в рублях за 2026 год с новым выпуском будет 255 млрд ₽. АКРА в октябре оценило компанию без господдержки на a- вместо a+ годом раньше, и разрыв между рейтингом и собственной оценкой, который закрывает государство, вырос с четырёх ступеней до шести.
Надбавка компании выросла. Весной и летом она занимала под ключевую плюс 1,45–1,50 с ежемесячным купоном, в ноябре под 1,85 с квартальным, это около 1,64 в месячной шкале, теперь просит до 1,90, больше всех сопоставимых заёмщиков AAA даже после поправки на квартальный купон. У соседей за то же время надбавки не выросли. Но для инвестора выбор во многом не про компанию, а про ставку. Флоатер выгоднее фиксов самого эмитента, только если ключевая ставка в среднем за 3,5 года будет выше 13,14%, и выгоднее ОФЗ того же срока, если выше 12,74%, а Банк России в базовом сценарии ждёт около 10%.
Кому подойдёт. Инвестору, который хочет защиту на случай, если ключевая ставка надолго останется высокой, готов к квартальному купону и считает поддержку государства достаточной гарантией для компании, которая растёт в долг. Заявка от 10 000 ₽, статус квалифицированного инвестора не нужен.
Кому не подойдёт. Тем, кто ждёт снижения ставки по прогнозу Банка России, потому что тогда фиксированные выпуски того же эмитента или ОФЗ дадут больше. Тем, кому нужен ежемесячный купон. И тем, кто не хочет держать долг компании с отрицательным потоком после процентов, у которой оценка без господдержки только что снижена.
Вопросы и ответы
Какой купон будет у облигаций Атомэнергопром 001Р-20
Купон равен ключевой ставке Банка России плюс надбавка. По анонсу надбавка не выше 1,90 п.п., в карточке Т-Банка ориентир 1,65–1,90, итог определит книга 19 ноября. При нынешней ставке 14% это до 15,90% годовых, выплата раз в 91 день.
Почему надбавка выше, чем у весенних выпусков компании
Весной и летом компания размещала флоатеры с ежемесячным купоном под ключевую плюс 1,45–1,50. Квартальный купон объясняет около 0,2 п.п. разницы, ещё часть может объяснять срок: новый выпуск длиннее, 3,5 года. Остального компания не объясняет. Ориентир 001Р-19 объявили 27 октября, за день до релиза АКРА, поэтому связывать рост надбавки с новой оценкой агентства нельзя. У соседей с рейтингом AAA надбавки за это время не выросли.
Что значит понижение собственной оценки, если рейтинг остался AAA
Рейтинг AAA(RU) присвоен с учётом поддержки государства, собственная оценка a- показывает, как агентство видит компанию без неё. Пока государство контролирует компанию и помогает ей, рейтинг не меняется. Разрыв между рейтингом и собственной оценкой вырос с четырёх ступеней до шести, то есть рейтинг сильнее зависит от поддержки.
Что будет с купоном, если ключевую ставку снизят
Купон снизится вместе с ней, примерно через 10 дней после решения. Ставка вступает в силу со следующего рабочего дня, а доход начисляется за каждый календарный день по ставке, действовавшей за 7 дней до этого дня. Если 18 декабря ставку снизят на 1 п.п., первый купон на одну облигацию составит 38,05 ₽ вместо 39,64 ₽. Надбавка при этом не меняется.
Выгоднее флоатер или облигация с фиксированным купоном
Зависит от ставки. По верху ориентира флоатер выгоднее ОФЗ того же срока, если ключевая ставка в среднем за 3,5 года будет выше 12,74%, и выгоднее фиксированных выпусков самого эмитента, если выше 13,14%. По прогнозу Банка России средняя за этот срок около 10%, по опросу экономистов около 11%.
Можно ли купить выпуск без статуса квалифицированного инвестора
Да, статус квалифицированного инвестора не нужен. В карточке Т-Банка для неквалифицированного инвестора указан тест, заявка от 10 000 ₽, поручения принимают до 19 ноября. После 24 ноября облигации можно будет купить на бирже по рыночной цене.
Смежные материалы
- Разбор юаневого выпуска Атомэнергопром 001P-18, сентябрь 2026 года: бизнес по сегментам, выход «Аккую» из периметра, валютный долг.
- Разбор флоатера ДОМ.РФ 002P-11: как сравнивать надбавку заёмщиков AAA и считать порог против ОФЗ.
- Виды доходности облигации: купонная, текущая, простая и эффективная.
- Карточка выпуска /placements/3239, карточка эмитента /issuers/47.
Finolive разбирает одно размещение каждый будний день, календарь книг заявок с ориентирами собран на /bonds.
Данные на 17 ноября 2026 года: МСФО АО «Атомэнергопром» за 2024 и 2025 годы и первое полугодие 2026 года, сообщения компании, решения о выпусках 001Р-17 и 001Р-19 и программа облигаций серии 001Р, релизы АКРА и «Эксперт РА», заключения «Эксперт РА» о проектах технологического суверенитета, карточка размещения Т-Банка, Московская биржа (торги по 16 ноября, кривая ОФЗ), ключевая ставка, прогноз и опрос экономистов Банка России.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.