Размещение облигаций Трансмашхолдинг ПБО-09: 15 млрд ₽ в бюджет, убыток за полугодие и негативный прогноз АКРА
Крупнейший в России производитель локомотивов, пассажирских вагонов и вагонов метро 19 ноября собирает заявки на флоатер ПБО-09 до 20 млрд ₽: купон равен ключевой ставке плюс не больше 1,8 п.п., выплата раз в 30 дней, срок около двух лет. За первое полугодие 2026 года компания добровольно перечислила в федеральный бюджет 15 млрд ₽, ушла в убыток 11,9 млрд и при этом выплатила 10,5 млрд дивидендов; деньги на счетах сократились со 114,5 до 44,8 млрд. АКРА ещё в июле сменило прогноз по рейтингу AA- на негативный. Разбор бизнеса, отчётности, надбавки против своего ПБО-08 и соседей AA− и того, при какой ставке флоатер выгоднее ОФЗ.
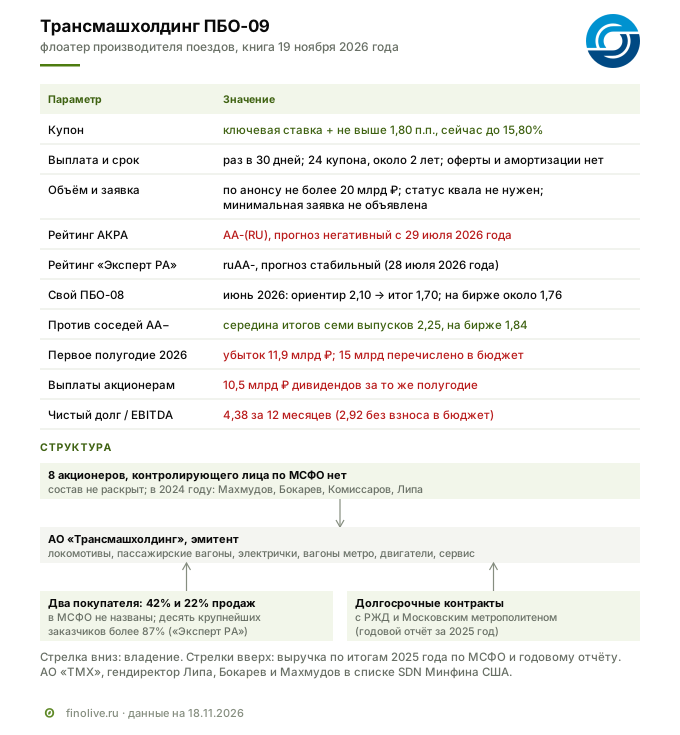
19 ноября Трансмашхолдинг (ТМХ), крупнейший в России производитель локомотивов, пассажирских вагонов и вагонов метро, собирает заявки на выпуск ПБО-09. Это флоатер. Купон начисляется за каждый день по ключевой ставке Банка России, а сверху компания доплачивает постоянную надбавку, по анонсу не больше 1,8 п.п. При нынешней ставке 14% это до 15,8% годовых. Купон платят раз в 30 дней, срок 24 купона, то есть около двух лет, оферты и амортизации нет, объём по анонсу не больше 20 млрд ₽, статус квалифицированного инвестора не нужен.
ТМХ делает почти всю пассажирскую железнодорожную технику страны. По оценке самой компании, в 2025 году ей принадлежало 100% российского рынка пассажирских вагонов и вагонов метро, 98,9% рынка тепловозов, 80,3% электропоездов и 66% электровозов. Два крупнейших покупателя дают 42% и 22% продаж, в отчётности они не названы. Продажи локомотивов падают вслед за сокращением инвестиционной программы РЖД, за 2025 год минус 23%.
Отчётность за первое полугодие 2026 года вышла в конце августа, и в ней убыток после трёх прибыльных лет. Выручка упала на 7,9%, операционная прибыль почти обнулилась, до 0,3 млрд ₽ против 32,1 млрд годом раньше. Главная причина записана в примечаниях. Компания добровольно перечислила 15 млрд ₽ в федеральный бюджет «в целях поддержки государственных социальных программ и инфраструктурных расходов». Полугодие закончилось убытком 11,9 млрд ₽, без этого перечисления прибыль до налога была бы положительной. При этом акционерам выплачено 10,5 млрд ₽ дивидендов, а деньги на счетах сократились со 114,5 до 44,8 млрд. Ещё в июле, до этого отчёта, АКРА сохранило рейтинг AA-(RU), но сменило прогноз на негативный. По определению агентства, это означает высокую вероятность понижения в течение 12–18 месяцев.
Ориентир «не выше 1,8» почти совпадает с тем, сколько рынок сейчас требует по единственному обращающемуся выпуску компании ПБО-08, около 1,76, и по флоатерам других эмитентов с рейтингом AA−, середина 1,84. Заметной премии за негативный прогноз и убыток в ориентире нет. ОФЗ того же срока флоатер обгонит, только если ключевая ставка за два года будет в среднем выше 12,05%. По опросу экономистов Банка России выходит вровень, то есть за риск компании инвестор сверх ОФЗ ничего не получит.
Параметры выпуска
| Параметр | Значение |
|---|---|
| Эмитент | АО «Трансмашхолдинг» (АО «ТМХ»), ИНН 7723199790 |
| Выпуск | ПБО-09, программа биржевых облигаций серии П01-БО; решение о выпуске биржа зарегистрировала 16 ноября 2026 года |
| Купон | ключевая ставка Банка России плюс надбавка, по анонсу не выше 1,8 п.п.; итог определит книга |
| Сейчас это | до 15,8% годовых при ключевой 14%, эффективная доходность до 17,0% |
| Выплата | раз в 30 дней, 12 раз в год |
| Как считается | за каждый день: номинал, умноженный на сумму ключевой ставки на 5-й рабочий день до этого дня и надбавки, делённую на 365 |
| Срок | 24 купона, погашение на 720-й день с начала размещения, около двух лет; оферты, амортизации и права компании погасить выпуск досрочно нет |
| Объём | по анонсу не больше 20 млрд ₽ |
| Организаторы | Альфа-Банк, «ВТБ Капитал Трейдинг», ВБРР |
| Номинал и заявка | 1 000 ₽; минимальная заявка не объявлена |
| Доступ | без статуса квалифицированного инвестора |
| Книга / размещение | 19 ноября с 11:00 до 15:00 МСК / 24 ноября 2026 года |
| Цель | в решении о выпуске и анонсе не названа |
| Рейтинг эмитента | AA-(RU), прогноз негативный, АКРА, 29 июля 2026 года; ruAA-, прогноз стабильный, «Эксперт РА», 28 июля 2026 года; рейтинга выпуска нет |
Флоатер — облигация с плавающим купоном. Здесь купон привязан к ключевой ставке Банка России. Если ставку снижают, купон падает, если повышают, растёт. Постоянная часть, надбавка, определяется на книге и дальше не меняется.
В документах этого выпуска срок 720 дней. В части календарей размещений он указан как 3 года, вероятно, по ошибке: такой срок был у прошлого выпуска ПБО-08. Формула тоже отличается. У ПБО-08 ставка берётся на 7-й календарный день до дня начисления, у ПБО-09 на 5-й рабочий.
Что изменилось с июня
В июне компания разместила флоатер ПБО-08 на 20 млрд ₽ сроком три года. Стартовый ориентир был «не выше 2,1», итог 1,7. На следующий день, 5 июня, компания погасила два старых фиксированных выпуска ПБО-06 и ПБО-07 по 10 млрд ₽ с купонами 8,05% и 10,2%, занятые ещё при низких ставках. Сейчас ПБО-08 единственная облигация ТМХ в обращении.
С тех пор произошли три события.
- 29 июля АКРА подтвердило рейтинг AA-(RU), но сменило прогноз со стабильного на негативный. Причина в ухудшении покрытия процентов и рентабельности по итогам 2025 года и в вероятности, что это продолжится в 2026 году. Днём раньше «Эксперт РА» подтвердило ruAA- со стабильным прогнозом.
- 24 августа компания подписала отчётность за первое полугодие с убытком 11,9 млрд ₽. Без добровольного перечисления в бюджет прибыль до налога была бы положительной.
- 16 ноября биржа зарегистрировала решение о выпуске ПБО-09.
Чем зарабатывает компания
Бизнес ТМХ устроен как длинный заказ. Заказчиком выступают РЖД, его пассажирская «дочка» ФПК или метрополитен. Заказчик подписывает договор на несколько лет вперёд и платит аванс. Заводы группы собирают технику. Электровозы делает Новочеркасский завод, тепловозы Брянский, пассажирские вагоны и электропоезда «Иволга» Тверской, вагоны метро «Метровагонмаш» в Мытищах, электропоезда Демиховский, двигатели Коломенский завод и «Пензадизельмаш». Всего площадок десять. После поставки компания годами обслуживает технику. Сервис поездов московского метро и ремонт локомотивов идут по контрактам жизненного цикла.
Цену по основным контрактам ТМХ с 2023 года считает по методике Минпромторга и пересматривает раз в год. «Эксперт РА» положительно оценивает этот переход, потому что он позволяет держать доходность на уровне отраслевых ориентиров. По словам агентства, раньше условия контрактов с крупнейшими покупателями не позволяли полностью переносить рост затрат в цену.
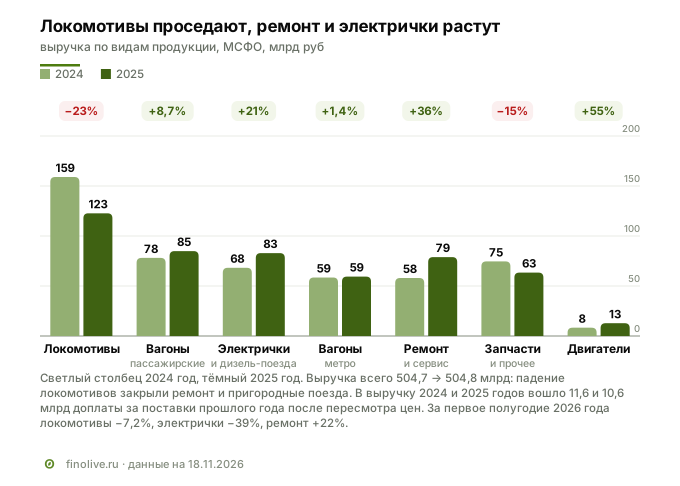
Выручка 2025 года 504,8 млрд ₽ делится между несколькими видами продукции. На локомотивы пришлось 24%, на пассажирские вагоны 17%, на электропоезда и дизель-поезда 16%, на ремонт и сервис 16%, на вагоны метро 12%, на запчасти и прочее 13%, на двигатели 3%. Год назад на локомотивы приходилась почти треть. На Россию приходится около 95% выручки, на экспорт 5% против 8% годом раньше. Гендиректор Кирилл Липа в апреле в интервью «Коммерсанту» говорил об экспорте прямо: «Никак не развиваются, к сожалению… боремся за их сохранение». По его словам, конкурировать приходится с Китаем, «у которого ставка 2%».
Заказов много, но они растянуты на годы. Портфель невыполненных обязательств на конец 2025 года 2,03 трлн ₽ против 1,13 трлн годом раньше, это четыре годовые выручки. На ближайший год из него приходится 148,8 млрд ₽, около 29% годовой выручки, остальное приходится на многолетние поставки и сервис по контрактам жизненного цикла. В апреле 2026 года к заказам добавился договор с ФПК на 2026–2030 годы, больше 2,7 тыс. пассажирских вагонов на сумму больше 400 млрд ₽. С РЖД в 2026 году подписан трёхлетний контракт на локомотивы, по словам Липы, «подкреплен субсидиями Минпромторга». На модернизацию заводов компания привлекает 54,7 млрд ₽ льготных денег Фонда развития промышленности и Кластерной инвестиционной платформы.
Отрасль и конкуренты
Локомотивы покупает в основном РЖД, а его инвестиционная программа сокращается второй год подряд. На 2024 год утверждали 1,275 трлн ₽, на 2025 год 890,9 млрд, на 2026 год 713,6 млрд. В сентябре глава РЖД Олег Белозеров сказал, что программа 2026 года составит 783 млрд ₽, из них 117 млрд пойдут на локомотивы. В 2025 году РЖД купили 399 локомотивов против 562 годом раньше, минус 29%. Погрузка на сети в 2025 году сократилась на 5,6%, за десять месяцев 2026 года ещё на 0,8%. Липа в апреле называл текущие объёмы перевозок «дном».
Пассажирская часть устроена иначе. Москва продолжает обновлять метро, ФПК подписала пятилетний договор на вагоны. В 2025 году выручка от пассажирских вагонов, электропоездов и сервиса росла, пока локомотивы падали.
| Конкурент | Где конкурирует с ТМХ | Что важно |
|---|---|---|
| «Уральские локомотивы» (группа «Синара») | грузовые электровозы, электропоезда | в 2025 году РЖД купили у неё 85 электровозов против 162 «Ермаков» ТМХ. Она же делает высокоскоростные поезда для магистрали между Москвой и Петербургом |
| Людиновский тепловозостроительный завод | маневровые тепловозы | назван конкурентом в годовом отчёте ТМХ |
| Китайские производители, прежде всего CRRC | экспорт в страны СНГ | по словам Липы, ТМХ проигрывает им конкурсы из-за курса рубля и ставки |
В годовом отчёте компания сама называет и слабую сторону: «высокая энергоемкость производства».
Кто платит
Покупателей мало, и они крупные. По МСФО на двух основных покупателей пришлось 42% и 22% продаж за 2025 год против 42% и 15% годом раньше. Компания пишет, что «у Группы существует высокая зависимость от данных покупателей», но не называет их. По «Эксперт РА», на десять крупнейших заказчиков приходится больше 87% выручки, на крупнейшего вместе с дочерними структурами около 40%. В годовом отчёте ТМХ называет долгосрочные контракты с РЖД и Московским метрополитеном, а в июньском материале «Ведомостей» по интервью с Липой сказано, что «наиболее крупным заказчиком остается Москва».
Для держателя облигаций это две стороны одного факта. Заказчики государственные и платят авансами, обязательства по договорам с покупателями за 2025 год выросли с 58,6 до 114,9 млрд ₽. Но объём заказов зависит от их бюджетов, от инвестиционной программы РЖД и транспортной программы Москвы.
Кто владеет и кто управляет
Кому принадлежит компания, по отчётности не узнать. В МСФО написано: «Материнская компания и конечная контролирующая сторона отсутствуют», а сведения о структуре собственности компания исключила из раскрытия на основании постановления правительства № 1102, которое это разрешает. В годовом отчёте указано восемь акционеров.
Из прошлых сообщений известно больше. До 2024 года ТМХ через кипрскую компанию принадлежал Андрею Бокареву, Искандару Махмудову, гендиректору Кириллу Липе и Дмитрию Комиссарову (79,4%) и французской Alstom (20%). В январе 2024 года Alstom продала свою долю российским акционерам за 75 млн евро. В марте 2024 года Липа сказал: «Я по отчетности официально контролирующий акционер». Летом 2024 года владение перевели с Кипра в Россию.
АО «ТМХ» с 14 сентября 2023 года в санкционном списке SDN Минфина США, там же «Метровагонмаш», Коломенский завод, Кирилл Липа, Андрей Бокарев и Искандар Махмудов. В сводном списке ЕС из группы только Коломенский завод.
Деньги акционерам компания платит щедро. В 2024 году объявлено 36,5 млрд ₽ дивидендов, это 161% прибыли акционеров за тот год, в 2025 году 9,2 млрд, в первом полугодии 2026 года 10,0 млрд, около 9 тыс. ₽ на акцию. Отдельно на балансе 8,0 млрд ₽ обязательства выкупить акции одной из дочерних компаний у АО «Русатом Оверсиз» из группы Росатома.
Что показал 2025 год
По итогам 2025 года выручка не изменилась, 504,8 млрд ₽ против 504,7 млрд. EBITDA, то есть операционная прибыль плюс амортизация, выросла на 3%, до 61,4 млрд ₽. Чистая прибыль снизилась с 28,1 до 20,5 млрд в основном из-за налога на прибыль, который вырос с 2,6 до 9,0 млрд ₽. Прибыль до налога почти не изменилась, 29,6 млрд против 30,7. Проценты по кредитам выросли с 31,0 до 35,1 млрд.
У этих цифр две особенности, которые видны только в примечаниях.
Часть выручки приходит задним числом. Цены по основным контрактам ТМХ пересматривает раз в год по методике Минпромторга. Когда пересмотр согласован, доплата за уже отгруженную технику попадает в выручку следующего года. В 2025 году так пришло 10,6 млрд ₽ за поставки 2024 года, в 2024 году 11,6 млрд за поставки 2023 года. Это 17–19% EBITDA. Без доплат EBITDA составила бы 50,8 млрд в 2025 году и 48,1 млрд в 2024 году. Механизм повторяющийся, но сумма падает. За первое полугодие 2026 года доплата за 2025 год составила 4,4 млрд ₽ против 8,9 млрд годом раньше.
Долг упал за счёт авансов. Чистый долг, то есть кредиты и займы минус деньги на счетах, за год сократился со 143,3 до 67,1 млрд ₽, а его отношение к EBITDA снизилось с 2,40 до 1,09. По расчёту Finolive, 56,3 млрд из 76,3 млрд снижения, то есть 74%, пришлись на прирост авансов заказчиков. Обязательства по договорам с покупателями выросли с 58,6 до 114,9 млрд ₽. «Эксперт РА» пишет о «переходе взаиморасчетов с основными заказчиками на схему авансирования» и поэтому ждёт, что долг к EBITDA останется не выше 3,0х. Аванс — это деньги, которые придётся отработать поставками. Без прироста авансов чистый долг на конец 2025 года был бы около 123,4 млрд ₽, примерно 2,0 EBITDA. Так же и с потоком. Денежный поток от операций после капитальных затрат и процентов составил 63,6 млрд ₽, без прироста авансов 7,4 млрд.
Что показало первое полугодие 2026 года
Выручка за полугодие 236,5 млрд ₽, минус 7,9%. Продажи локомотивов минус 7,2%, электропоездов и дизель-поездов минус 39%, двигателей минус 50%. Растут ремонт и сервис, плюс 22%, и вагоны метро, плюс 18%. Валовая рентабельность снизилась с 19,9% до 14,5%: выручка упала на 7,9%, а себестоимость только на 1,7%. Часть разницы дала доплата за прошлые поставки, которая сократилась с 8,9 до 4,4 млрд ₽.
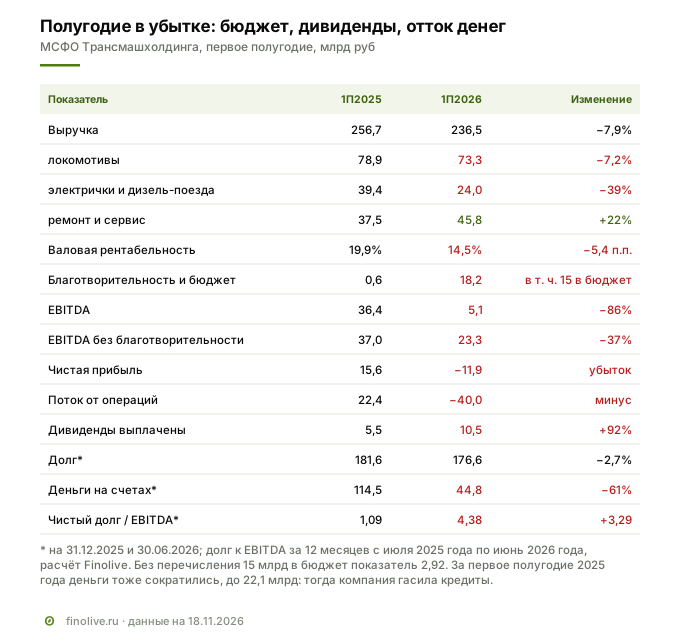
Операционная прибыль почти обнулилась. 0,3 млрд ₽ против 32,1 млрд годом раньше. Прочие операционные расходы выросли с 6,3 до 20,4 млрд ₽, и почти весь рост дала строка «расходы на благотворительность, в т.ч. перечисления в бюджет», 18,2 млрд ₽ против 0,6 млрд. В примечании компания пишет: «В отчетном периоде Группа произвела добровольное перечисление денежных средств в размере 15 000 000 тыс. руб. в федеральный бюджет Российской Федерации в целях поддержки государственных социальных программ и инфраструктурных расходов». Без всей строки благотворительности EBITDA за полугодие была бы 23,3 млрд ₽ против 37,0 млрд годом раньше, то есть минус 37%, и около трети этого падения дала меньшая доплата за прошлые поставки. Перечисление объясняет убыток, без него прибыль до налога была бы положительной. Но падение бизнеса оно не объясняет.
Что это за перечисление. Благотворительность у ТМХ была и раньше, но в других масштабах: 2,9 млрд ₽ в 2023 году, 2,1 млрд в 2024 году, 1,0 млрд в 2025 году, 0,6 млрд за первое полугодие 2025 года. Отдельной строки «перечисления в бюджет» в отчётности до 2026 года не было. Кроме 15 млрд ₽ в бюджет, за первое полугодие 2026 года на благотворительность ушло ещё около 3,2 млрд, больше, чем за весь 2025 год. Получателей компания не раскрывает, программа, на которую пошли 15 млрд, тоже не названа.
Причин ТМХ не называет, но платёж пришёлся на общероссийскую волну таких взносов. По данным «Электронного бюджета», которые приводили «Ведомости», безвозмездные поступления от бизнеса в федеральный бюджет за январь–март 2026 года составили 15,6 млрд ₽, за один апрель 159,7 млрд, а к 14 августа 383,7 млрд. Это в полтора раза больше, чем за весь 2025 год (251,3 млрд), хотя Минфин закладывал по этой статье 1,7 млрд ₽ в год. Резкий рост начался после закрытой встречи президента с представителями РСПП 26 марта, по данным РСПП, инициатива исходила от самого бизнеса. Кто именно и сколько перечислил, публично не раскрывается. О платеже ТМХ известно только из его собственной отчётности.
Налог на прибыль перечисление не уменьшает. Эффективная ставка налога за полугодие минус 25%, то есть при убытке до налога компания всё равно отразила 2,4 млрд ₽ расхода по налогу на прибыль. Повторится ли платёж, неизвестно. По оценке «Известий», основную сумму волны дали крупные разовые переводы. Глава Торгово-промышленной палаты Сергей Катырин предупреждает, что ожидаемый ежегодный платёж «фактически приобретает свойства дополнительной фискальной нагрузки».
Деньги ушли в оборотный капитал, бюджет и дивиденды. Поток от операций за полугодие минус 40,0 млрд ₽ против плюс 22,4 млрд годом раньше. Компания сократила долги поставщикам на 18,8 млрд, вложила 13,9 млрд в дебиторскую задолженность и авансы поставщикам, 7,3 млрд в запасы. Сверху 15 млрд ушли в бюджет, 10,5 млрд ушли дивидендами, 11,8 млрд процентами. Деньги на счетах сократились за полгода со 114,5 до 44,8 млрд ₽.
В первом полугодии 2025 года деньги на счетах тоже сократились, с 67,1 до 22,1 млрд ₽. Но тогда поток от операций был положительным, а деньги ушли на погашение кредитов, нетто 35,2 млрд. В 2026 году они ушли на операции, бюджет и дивиденды.
Нагрузка выросла из-за падения EBITDA. Долг на 30 июня 176,6 млрд ₽, почти как на начало года. Чистый долг 131,8 млрд против 67,1 млрд на 31 декабря, но середина и конец года плохо сравнимы, деньги на счетах в первом полугодии 2025 года тоже сокращались. Главное изменилось в EBITDA. За последние 12 месяцев, с июля 2025 года по июнь 2026 года, она составила 30,1 млрд ₽ против 61,4 млрд за 2025 год. Отношение чистого долга к ней 4,38 против 1,09 на начало года, без перечисления в бюджет 2,92. EBITDA за 12 месяцев покрывает процентные расходы примерно один раз, без перечисления в бюджет полтора раза.
Долг: короткий и плавающий
Три четверти долга ТМХ составляют кредиты с погашением в течение года, 126,8 млрд ₽ из 168,6 млрд на 30 июня (без аренды и начисленных процентов). Около 69% этого долга с плавающей ставкой, краткосрочные плавающие банковские кредиты обходились на 30 июня в 15,78–17,45% годовых. Поэтому снижение ключевой ставки уменьшает и расходы компании. Процентные расходы за полугодие сократились с 17,6 до 11,7 млрд ₽, но и процентные доходы упали с 7,6 до 3,4 млрд, так что в чистом виде расходы снизились на 17%, до 8,3 млрд.
Компания держится на кредитных линиях. На конец 2025 года неиспользованных лимитов было 208,6 млрд ₽, больше всего долга; на 30 июня компания их размер не раскрыла. АКРА в июле оценило ликвидность высоко, опираясь и на деньги на счетах на конец года, 114,5 млрд, которые к июню сократились до 44,8 млрд. «Эксперт РА» оценивает ликвидность средне из-за короткого долга.
Ковенанты. На конец 2025 года «несколько предприятий Группы» не выполнили условия по краткосрочным кредитам, что давало банкам право потребовать досрочного возврата. Банки им не воспользовались. На 30 июня 2026 года нарушений, из-за которых долгосрочные кредиты пришлось бы перевести в краткосрочные, нет, но формулировка важная: «С рядом банков был согласован отказ от требования досрочного погашения ряда долгосрочных кредитов в случае нарушения ковенантов». Когда получен отказ, до нарушения или после, компания не пишет.
Поручительства. Группа поручилась по чужим обязательствам на 80,1 млрд ₽ на 30 июня, это больше всего капитала (77,5 млрд). За 2025 год поручительства выросли с 43,5 до 79,7 млрд, и большая часть роста пришлась на связанные стороны, 54,8 млрд ₽ против 15,9 млрд. Компания оценивает вероятность выплат как низкую и раскрывает, что «прочие связанные стороны, в основном, представлены стороной, на которую Группа имеет значительное влияние», но не называет её. Обороты с такими сторонами крупные. За 2025 год им выдано займов на 49,6 млрд ₽, куплено у них товаров и услуг на 48,1 млрд, за них выдано 37,9 млрд поручительств.
Что говорят агентства
| АКРА | «Эксперт РА» | |
|---|---|---|
| Рейтинг и прогноз | AA-(RU), негативный, 29 июля 2026 года | ruAA-, стабильный, 28 июля 2026 года |
| Оценка компании без поддержки | aa- | ruA-, плюс 3 ступени за системную значимость и господдержку |
| Долг | общий долг к FFO 3,1х в 2025 году, ожидается 2,7х в 2026 году | скорректированный долг к EBITDA 1,4х на конец 2025 года |
| Покрытие процентов | FFO к процентам 1,6х против 1,9х | EBITDA к процентам 1,8х против 2,2х |
| Условие или ожидание | понижение, если FFO к процентам ниже 2,0х вместе с рентабельностью по FFO ниже 15% в 2026 году | ожидает долг к EBITDA не выше 3,0х в среднесрочной перспективе |
FFO — денежный поток от операций до изменения оборотного капитала, его АКРА использует вместо EBITDA. Две оценки разошлись в главном. АКРА видит компанию сильной самой по себе и предупреждает о понижении, «Эксперт РА» оценивает её саму на ruA-, а рейтинг ruAA- держит на поддержке государства и ждёт его сохранения.
Оба условия понижения у АКРА по итогам 2025 года уже не выполнялись: покрытие процентов 1,6х при пороге 2,0х и рентабельность по FFO 13,8% при пороге 15%. Если так останется в 2026 году, агентство может понизить рейтинг. В прогноз АКРА заложило среднюю рентабельность по FFO не ниже 15% в 2026–2028 годах и «взвешенную дивидендную политику». Обе оценки сделаны до отчёта за полугодие, в котором рентабельность по EBITDA 2,1%, без благотворительности 9,8%. Решение о дивидендах на 10,0 млрд ₽ компания приняла ещё в первом полугодии, до релиза. Плановый пересмотр у АКРА не позднее июля 2027 года, но рейтинговое действие возможно и раньше.
Зачем компании деньги и почему флоатер
Цель займа ни в решении о выпуске, ни в анонсе не названа. По отчётности видно, что финансировать компании есть что. Три четверти долга с погашением в течение года, деньги на счетах за полугодие сократились на 69,7 млрд ₽, поток от операций отрицательный.
Для компании флоатер продолжает то, как она уже занимает, около 69% долга и так с плавающей ставкой. Если ставка будет снижаться, расходы на купон снизятся вместе с ней. Если вырастет, вырастут и они, а EBITDA за 12 месяцев покрывает проценты примерно один раз.
С чем сравнивать надбавку
Со своим ПБО-08. В июне книга сжалась с 2,1 до 1,7. Сейчас бумага торгуется чуть ниже номинала, средневзвешенная цена за 20 сессий 99,85%, это значит, что рынок требует около 1,76. Верх нового ориентира 1,8 на 0,04 выше, при этом новый выпуск на полгода короче, так что небольшая премия есть. Если книга снова сожмётся, как в июне, новый выпуск может дать меньше, чем старый на бирже. Но купить ПБО-08 в заметном объёме трудно, в обычный день оборот около 2,6 млн ₽.
С соседями. Для сравнения взяты флоатеры с ежемесячным купоном, размещённые с 1 июня по 17 ноября 2026 года, сроком 1,5–4,5 года, у эмитентов с худшим среди агентств рейтингом AA−, без банков и выпусков для квалифицированных инвесторов. Таких семь. Итоги их книг от 1,5 до 3,5, середина 2,25. С тех пор рынок сжал их надбавки, на бирже середина сейчас 1,84. У эмитентов с рейтингом AA середина итогов 1,6, на бирже 1,52.
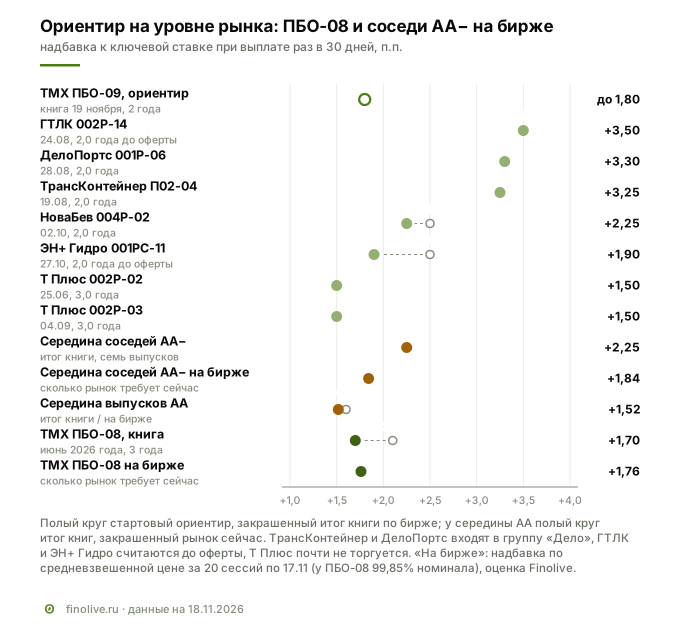
Разброс большой. Дороже всех ГТЛК (3,5) и компании группы «Дело», ТрансКонтейнер (3,25) и ДелоПортс (3,3); без них середина итогов 1,70. Ниже ориентира ТМХ по итогам книг только два выпуска «Т Плюс» по 1,5, сроком три года, которые почти не торгуются. НоваБев занял на два года под 2,25, ЭН+ Гидро под 1,9 до оферты через два года.
Получается, что по нынешним биржевым ценам верх ориентира ТМХ на уровне соседей своего рейтинга и своего ПБО-08, а по итогам летних и осенних книг ниже середины. Заметной премии за негативный прогноз АКРА и убыток за полугодие в ориентире нет.
Флоатер или фикс: при какой ставке выигрывает
Для флоатера главный вопрос не в компании, а в ставке. Купон будет меняться, а сравнивать его стоит с тем, что можно зафиксировать сегодня без риска компании, то есть с ОФЗ.
Облигация федерального займа того же срока с купоном раз в месяц по кривой Московской биржи на 17 ноября платила бы 13,85%. Флоатер по верху ориентира даст больше купона, если ключевая ставка за два года будет в среднем выше 12,05%. По октябрьскому опросу экономистов Банка России средняя за этот срок около 12,1%, тогда купоны сравняются, и за риск компании инвестор ничего сверх ОФЗ не получит. По середине прогноза Банка России от 23 октября средняя около 11,6%, тогда ОФЗ даст на 0,5 п.п. в год больше. При неизменной ставке 14% флоатер обгонит ОФЗ на 1,95 п.п. в год.
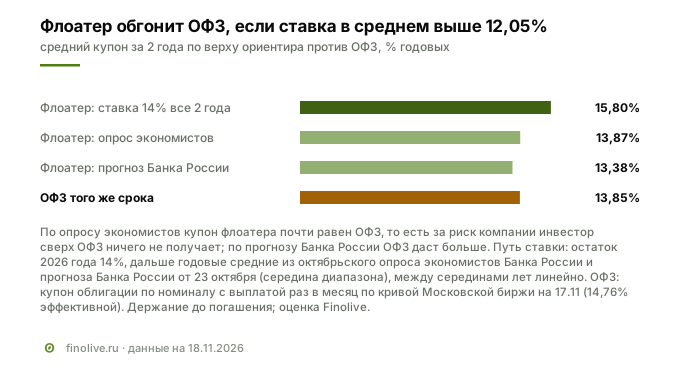
Флоатер выигрывает, если ставка снижается медленнее прогнозов или снова растёт. Но тот же сценарий бьёт по самой компании: около 69% её долга с плавающей ставкой, а EBITDA за 12 месяцев покрывает проценты примерно один раз.
Сколько это в рублях
Одна облигация номиналом 1 000 ₽ при нынешней ставке приносит за 30 дней 12,99 ₽ по верху ориентира. 100 000 ₽ дают около 1 299 ₽ в месяц до налога и около 1 130 ₽ после НДФЛ 13%. При ставке на 1 п.п. ниже будет 1 216 ₽ до налога. За два года при неизменной ставке 14% купоны на 100 000 ₽ составят около 31 200 ₽ до налога, а если ставка пойдёт по прогнозу Банка России, около 26 400 ₽; ОФЗ того же срока дала бы около 27 300 ₽.
Что говорит в пользу выпуска
- Рыночная позиция. ТМХ единственный в России производитель пассажирских вагонов, вагонов метро и тепловозных двигателей и главный поставщик локомотивов и электропоездов. Портфель заказов на конец 2025 года 2,03 трлн ₽, в апреле 2026 года добавился договор с ФПК больше чем на 400 млрд ₽.
- Поддержка государства. «Эксперт РА» оценивает компанию саму по себе на ruA- и добавляет три ступени за системную значимость и господдержку. Компания регулярно получает льготные кредиты для системообразующих организаций и деньги Фонда развития промышленности. Заказчики компании государственные.
- Кредитные линии. На конец 2025 года неиспользованных лимитов было 208,6 млрд ₽, больше всего долга; на 30 июня их размер не раскрыт.
- Короткий срок и частый купон. Около двух лет без оферты, купон раз в 30 дней.
- Снижение ставки помогает самой компании. Около 69% долга плавающие, чистые процентные расходы за полугодие снизились на 17%.
Риски
Финансовые. Первое полугодие 2026 года закончилось убытком 11,9 млрд ₽, поток от операций минус 40,0 млрд, деньги на счетах сократились со 114,5 до 44,8 млрд. Чистый долг к EBITDA за 12 месяцев 4,38, без перечисления в бюджет 2,92. За то же полугодие компания отдала 15 млрд ₽ в бюджет и 10,5 млрд дивидендами. Три четверти долга нужно гасить или перекредитовывать в течение года. Рост ключевой ставки, от которого флоатер защищает инвестора, ударит по самой компании: около 69% долга плавающие, а покрытие процентов около единицы. Поручительства по чужим обязательствам 80,1 млрд ₽, это больше капитала, и большая часть выдана за связанные стороны, которые компания не называет; с ними же крупные займы и закупки. Банки уже соглашались не требовать досрочного возврата при нарушении ковенантов.
Рыночные. Купон флоатера снизится вместе с ключевой ставкой, при пути ставки по опросу экономистов купоны сравняются с ОФЗ того же срока. Надбавка «не выше 1,8» на уровне того, что рынок требует по ПБО-08 и по соседям AA− на бирже, заметной премии за новый выпуск нет. Если книга сожмётся, как в июне, новый выпуск может дать меньше старого. Если АКРА понизит рейтинг, рынок может потребовать надбавку больше, и цена облигаций снизится. ПБО-08 торгуется тихо, новый выпуск может оказаться таким же.
Отраслевые. Продажи локомотивов зависят от одного заказчика, РЖД, а его инвестиционная программа сокращается второй год подряд. За первое полугодие 2026 года продажи электропоездов упали на 39%, двигателей на 50%. Два покупателя дают 64% продаж. Экспорт сократился до 5% выручки, на рынках СНГ компания проигрывает китайским производителям.
Регуляторные и правовые. Компания, её гендиректор и два акционера, названные в 2024 году, Андрей Бокарев и Искандар Махмудов, в санкционном списке США. Структура собственности не раскрывается. Цены по основным контрактам считаются по методике Минпромторга, доплаты за прошлые поставки зависят от ежегодного согласования. Компания назвала перечисление 15 млрд ₽ в бюджет добровольным, основание не раскрыла, и неизвестно, повторится ли оно. Площадки в Брянской и Ростовской областях компания сама называет зоной риска атак беспилотников.
Красные флаги: что отслеживать держателю
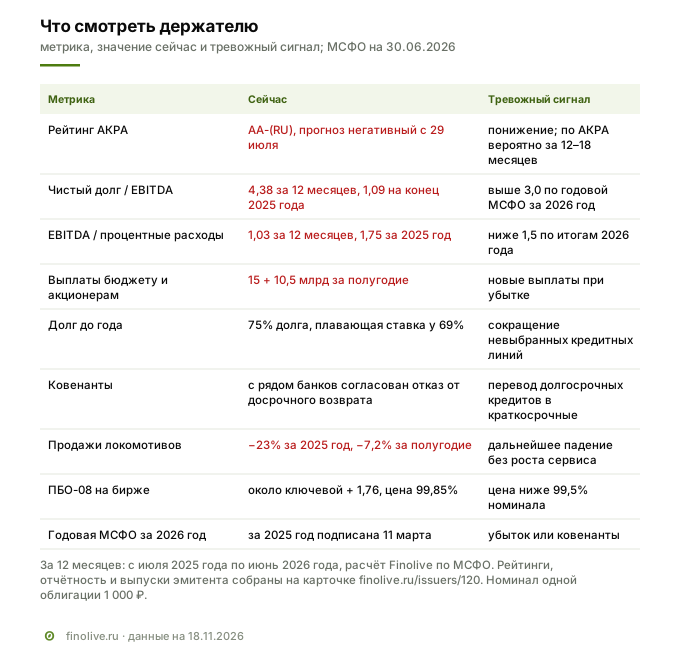
Ближайшая консолидированная отчётность будет годовой, за 2026 год. За 2025 год её подписали 11 марта. За девять месяцев ТМХ МСФО не публикует. Вся отчётность эмитента собрана на карточке /issuers/120.
| Метрика | Где смотреть | Сейчас | Тревожный сигнал |
|---|---|---|---|
| Рейтинг АКРА | релизы агентства | AA-(RU), прогноз негативный | понижение; по оценке АКРА вероятно в течение 12–18 месяцев с июля 2026 года |
| Чистый долг / EBITDA | баланс, кредиты и займы минус деньги; EBITDA равна операционной прибыли плюс амортизация | 4,38 за 12 месяцев, 1,09 на конец 2025 года | выше 3,0 в годовой отчётности за 2026 год |
| EBITDA / процентные расходы | примечание «Финансовые доходы и расходы» | около 1,0 за 12 месяцев, 1,75 за 2025 год | ниже 1,5 по итогам 2026 года |
| Выплаты бюджету и акционерам | отчёт об изменениях в капитале, примечание «Прочие операционные расходы» | 15 млрд ₽ в бюджет и 10,5 млрд дивидендов за полугодие | новые выплаты при убытке |
| Короткий долг и кредитные линии | примечания «Кредиты и займы» и «Управление финансовыми рисками» | 75% долга до года, 208,6 млрд ₽ неиспользованных линий на конец 2025 года, на 30 июня не раскрыто | сокращение невыбранных лимитов |
| Ковенанты | примечание «Кредиты и займы» | с рядом банков согласован отказ от досрочного требования | перевод долгосрочных кредитов в краткосрочные |
| Продажи локомотивов | примечание о выручке | −23% за 2025 год, −7% за полугодие | дальнейшее падение без роста сервиса |
| ПБО-08 на бирже | цена на Московской бирже | 99,85% номинала, около ключевой плюс 1,76 | цена ниже 99,5%, то есть рынок требует надбавку больше |
Итог
ТМХ остаётся единственным в России поставщиком пассажирских вагонов, вагонов метро и тепловозных двигателей и главным поставщиком локомотивов и электропоездов, заказчики у компании государственные. Но бизнес меняется. Продажи локомотивов падают вслед за инвестиционной программой РЖД, в первом полугодии упали и электропоезда, минус 39%, валовая рентабельность снизилась с 19,9% до 14,5%. EBITDA 2024 и 2025 годов на 17–19% состояла из доплат за прошлые поставки, а снижение долга в 2025 году на три четверти дали авансы заказчиков.
Первое полугодие 2026 года закончилось убытком 11,9 млрд ₽. Компания добровольно перечислила 15 млрд в бюджет, выплатила 10,5 млрд дивидендов, и деньги на счетах сократились на 69,7 млрд. EBITDA за 12 месяцев вдвое меньше, чем за 2025 год, чистый долг к ней 4,38. АКРА ещё до этого отчёта сменило прогноз на негативный.
Надбавка «не выше 1,8» на уровне того, что рынок сейчас требует по ПБО-08 и по соседям своего рейтинга на бирже, заметной премии за риск нет. Флоатер даст больше ОФЗ того же срока, только если ключевая ставка за два года будет в среднем выше 12,05%, а по опросу экономистов Банка России выходит вровень.
Кому подойдёт: инвестору, который считает, что ключевая ставка за два года в среднем останется выше 12%, хочет ежемесячный купон и короткий срок и считает поддержку государства и положение компании достаточной защитой от её финансовых проблем.
Кому не подойдёт: тому, кто ждёт снижения ставки по прогнозу Банка России, кто хочет за риск компании надбавку выше рыночной и кого смущают убыток, выплаты бюджету и акционерам при сокращении денег на счетах и негативный прогноз АКРА.
Вопросы и ответы
Какой купон будет у облигаций Трансмашхолдинг ПБО-09
Купон равен ключевой ставке Банка России плюс надбавка, которую определит книга 19 ноября; по анонсу надбавка не выше 1,8 п.п. При нынешней ставке 14% это до 15,8% годовых, или до 12,99 ₽ за 30 дней на облигацию номиналом 1 000 ₽. Купон выплачивается раз в 30 дней.
Почему компания ушла в убыток
За первое полугодие 2026 года ТМХ добровольно перечислил в федеральный бюджет 15 млрд ₽, а всего на благотворительность и перечисления в бюджет направил 18,2 млрд. Платёж пришёлся на общероссийскую волну добровольных взносов бизнеса в бюджет после встречи президента с РСПП в марте 2026 года, получателей остальной благотворительности компания не раскрывает. Без всех расходов на благотворительность EBITDA составила бы 23,3 млрд ₽, на 37% меньше, чем годом раньше. Продажи локомотивов и электропоездов падают, валовая рентабельность снизилась с 19,9% до 14,5%.
Что значит негативный прогноз АКРА
Рейтинг AA-(RU) АКРА подтвердило 29 июля 2026 года, но прогноз сменило на негативный. По определению агентства, это «с высокой долей вероятности» означает понижение в течение 12–18 месяцев. К понижению, по словам агентства, может привести покрытие процентов денежным потоком ниже 2,0х вместе с рентабельностью ниже 15% по итогам 2026 года. «Эксперт РА» сохраняет ruAA- со стабильным прогнозом.
Что выгоднее: флоатер ТМХ или ОФЗ
Зависит от ставки. ОФЗ того же срока флоатер обгонит, если ключевая ставка за два года будет в среднем выше 12,05%. По октябрьскому опросу экономистов Банка России средняя около 12,1%, тогда купоны почти сравняются, по прогнозу Банка России ОФЗ даст больше. При неизменной ставке 14% флоатер даст на 1,95 п.п. в год больше ОФЗ.
На какой срок выпуск
24 купона по 30 дней, погашение на 720-й день с начала размещения, то есть около двух лет. Оферты, амортизации и права компании погасить выпуск досрочно нет.
Смежные материалы
- Разбор флоатера ДОМ.РФ 002P-11: как сравнивать надбавку флоатера с соседями и с ОФЗ.
- Разбор флоатера Атомэнергопром 001Р-20: как считать порог ставки против ОФЗ.
- Виды доходности облигации: купонная, текущая, простая и эффективная.
- Карточка выпуска /placements/3240, карточка эмитента /issuers/120.
Finolive разбирает одно размещение каждый будний день, календарь книг заявок с ориентирами собран на /bonds.
Данные на 18 ноября 2026 года: МСФО АО «Трансмашхолдинг» за 2024 и 2025 годы и первое полугодие 2026 года, решение о выпуске ПБО-09 и условия размещения ПБО-08, релизы АКРА и «Эксперт РА», Московская биржа (торги по 17 ноября, кривая ОФЗ), ключевая ставка, прогноз и опрос экономистов Банка России, данные «Электронного бюджета» о добровольных взносах бизнеса в изложении «Ведомостей» и «Известий».
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.