Размещение облигаций X5 003P-23: рост замедлился, а акционерам платят больше свободного потока
X5 размещает облигации 003P-23 с купоном 14,4% годовых, зафиксированным на год до оферты, и выплатой каждые 30 дней. Крупнейший продуктовый ритейлер страны растёт вдвое медленнее, чем год назад, прибыль за полугодие упала на 28%, а дивиденды больше свободного денежного потока, поэтому долг растёт. Нагрузка всё ещё низкая, у компании AAA от трёх агентств. Купон выше ключевой ставки и немного выше собственных бумаг X5; фикс выиграет у флоатера, если средняя ключевая за год окажется ниже 13,2%.
X5 — крупнейшая продуктовая розница России: «Пятёрочка», «Перекрёсток» и «Чижик», 30,6 тыс. магазинов и 17,5% продаж продуктов в стране за первое полугодие 2026 года (оценка INFOLine). Облигации выпускает её финансовая «дочка» ООО «ИКС 5 ФИНАНС», а отвечает по ним головная компания ПАО «Корпоративный центр ИКС 5». Выпуск 003P-23 формально десятилетний, но купон 14,4% годовых зафиксирован только на первый год: через 12 выплат, в октябре 2027 года, X5 назначит новую ставку, а держатель сможет продать бумагу компании по номиналу. Купон приходит каждые 30 дней, эффективная доходность к оферте — 15,39%. Книга заявок прошла 13 октября, объём — 15 млрд ₽, рейтинг компании — высший у всех трёх агентств: AAA(RU) у АКРА, ruAAA у Эксперт РА и AAA.ru у НКР.
С кредитным качеством у X5 всё в порядке: долг — 1,08 годовой EBITDA, а невыбранных банковских линий 805 млрд ₽. Интереснее то, что происходит с бизнесом и деньгами. Выручка в первом полугодии 2026 года выросла на 10,5% против 18,8% за 2025 год — ниже годового прогноза компании (12–16%), чистая прибыль упала на 28%. При этом за 2025 год и первое полугодие 2026 года свободный денежный поток X5 в сумме — 6,5 млрд ₽, а акционерам за то же время ушло 248,9 млрд ₽ дивидендов и 45,4 млрд компенсации прежнему холдингу; в июле 2026 года — ещё 60,3 млрд. Разницу закрывают долг и прежние запасы денег. Для облигации на год это не угроза, но тренд, за которым стоит следить. Главный вопрос выпуска — ставка: купон выше ключевой ставки (14%), чуть выше собственных бумаг X5 и соседей с тем же рейтингом.
Обновление 16 октября. В день выхода разбора X5 опубликовала операционные результаты за третий квартал 2026 года. Выручка выросла на 13,0% — быстрее, чем во втором квартале (9,9%); сопоставимые продажи — на 7,4%, и число покупок в тех же магазинах вернулось к росту (плюс 2,3%). «Чижик» прибавил 34,5%. За девять месяцев выручка выросла на 11,4% — по-прежнему ниже годового прогноза компании (12–16%) и темпов 2025 года (18,8%). Финансовые результаты за девять месяцев, включая долг и дивидендную нагрузку, компания опубликует 29 октября.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 16 октября 2026 года, решения о выпуске на Московской бирже и сообщений о книге заявок 13 октября.
| Параметр | 003P-23 |
|---|---|
| Купон | 14,4% годовых, фиксированный на купоны 1–12; ориентир на сборе заявок — не выше 14,5% |
| Доходность к оферте | 15,39% эффективной — за счёт выплаты каждые 30 дней |
| Выплата купона | каждые 30 дней, 11,84 ₽ на облигацию; 12 выплат до оферты |
| Оферта | через 360 дней: X5 назначит купон на следующие периоды, держатель вправе продать облигацию компании по 100% номинала |
| Срок | 10 лет (3 630 дней), 121 купонный период; амортизации нет |
| Номинал | 1 000 ₽; минимальная заявка в Т-Инвестициях — 10 000 ₽ |
| Объём | 15 млрд ₽ (план — не меньше 10 млрд) |
| Поручитель | ПАО «Корпоративный центр ИКС 5», отвечает солидарно с эмитентом |
| Доступ | без статуса квалифицированного инвестора |
| Поручения в Т-Инвестициях | до 19 октября, 10:00 МСК; отменить заявку нельзя |
| Техническое размещение | 19 октября 2026 года |
| Рейтинг компании | AAA(RU) АКРА (24.06.2026), ruAAA Эксперт РА (29.07.2026), AAA.ru НКР (03.12.2025), все «стабильные»; рейтинга самого выпуска на 16 октября нет, предыдущим выпускам X5 его присваивали на уровне компании |
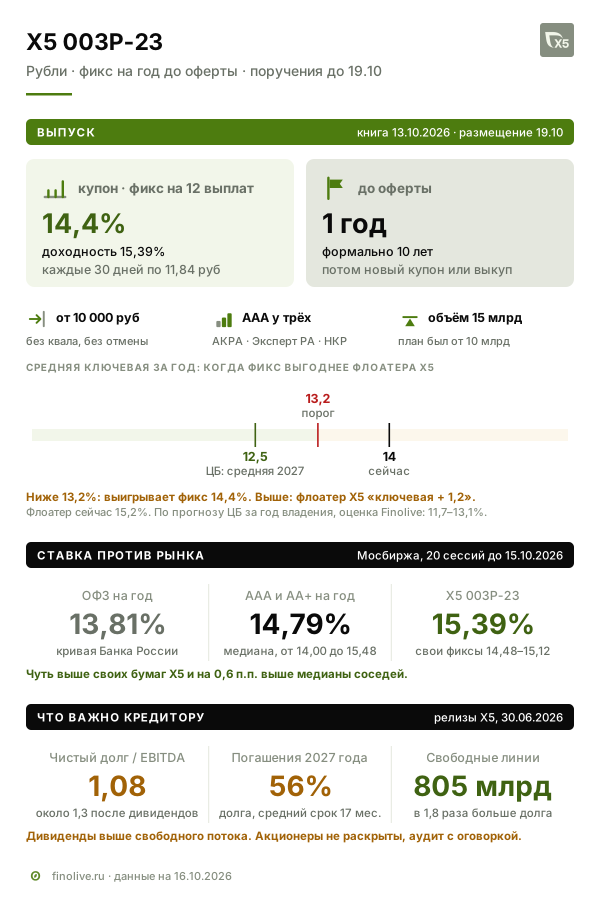
Книга заявок уже закрыта, купон известен. Размещение по номиналу пройдёт 19 октября; срок приёма поручений у каждого брокера свой. Даты выплат — ориентировочные, 30 дней от размещения: двенадцатый купон приходится на 14 октября 2027 года, точный график опубликует биржа.
Налог: купон облагается НДФЛ 13%, поэтому на руки с одной облигации приходит 10,30 ₽ из 11,84 ₽, то есть 12,53% годовых вместо 14,4%. На 100 тыс. ₽ это 1 184 ₽ в месяц до налога и 1 030 ₽ после.
Чем компания зарабатывает
X5 продаёт продукты и товары повседневного спроса через три сети:
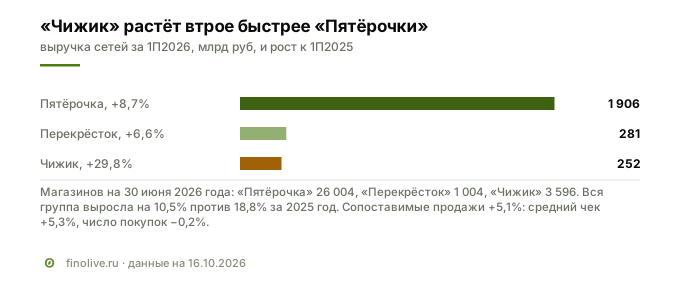
- «Пятёрочка» — магазины у дома, 26 004 точки на 30 июня 2026 года и 77% выручки. В неё входят и купленные региональные сети вроде «Красного Яра» и «Слаты».
- «Перекрёсток» — супермаркеты, 1 004 точки и 11% выручки. Сеть почти не растёт, но в ней дороже средний чек: 878,8 ₽ против 564,3 ₽ в «Пятёрочке».
- «Чижик» — жёсткий дискаунтер с узким ассортиментом и низкими ценами, 3 596 точек и 10% выручки. Это самый быстрый мотор группы: выручка сети за полугодие выросла на 29,8%.
Вокруг магазинов выстроена своя инфраструктура: 85 распределительных центров, 7 465 собственных грузовиков, четыре фабрики готовой еды. Онлайн-продажи (доставка из магазинов и дарксторов, Vprok.ru, «Много лосося») во втором квартале дали 85,7 млрд ₽, или 6,6% выручки, и растут на 25% в год. Отдельный источник денег — рекламный бизнес «X5 Медиа»: поставщики платят за показ своих товаров в приложениях и магазинах, за второй квартал это 9,6 млрд ₽, плюс 55%.
Экономика у продуктовой розницы тонкая. Из 100 ₽ выручки X5 оставляет себе после закупки товара 24 ₽ (валовая маржа до МСФО 16 — 24,0% за полугодие), из них около 19 ₽ уходит на персонал, аренду, коммунальные платежи, доставку и прочее; с учётом прочих доходов до EBITDA доходит 5,7 ₽. Самая крупная статья расходов — люди: 379 тыс. сотрудников, 8,9% выручки за полугодие. Поэтому рост зарплат на рынке труда напрямую давит на прибыль.
Кто платит
X5 зарабатывает на миллионах мелких покупок, а не на крупных контрактах. Во втором квартале 2026 года в магазинах сети было 2,43 млрд покупок (плюс 7,1% к прошлому году) со средним чеком 600,8 ₽. Концентрации на одном клиенте нет, а спрос на еду, как отмечает АКРА, отличается низкой цикличностью.
Вторая сторона денежного потока — поставщики. На 30 июня 2026 года X5 была должна им 394,7 млрд ₽ при товарных запасах на 323,7 млрд. Это обычная модель крупной розницы: товар продаётся раньше, чем за него нужно заплатить, и поставщики фактически финансируют полки. Для кредитора это плюс, пока продажи растут, и источник давления, если они остановятся: тогда отсрочка перестаёт приносить деньги.
Отрасль: деньги растут, продажи в штуках почти нет
Рынок продуктовой розницы в 2025 году — около 29,6 трлн ₽, рост на 12% в деньгах и на 2% в реальном выражении (Эксперт РА). В 2026 году рост замедляется дальше. Выручка десяти крупнейших сетей в первом полугодии выросла на 11,6% против 17,3% годом ранее, а продажи продуктов в сопоставимых ценах — всего на 1,7% (INFOLine). Причины, которые называет INFOLine, — снижение инфляции, ценовая война между крупнейшими сетями и меньше новых площадей. Сама X5 пишет про «охлаждение экономики и существенное замедление продовольственной инфляции»: по данным компании, во втором квартале цены на продукты выросли на 3,4% к прошлому году против 5,4% в первом.
Для сетей это двойное давление. Выручка растёт медленнее, а расходы — нет: зарплаты, логистика и коммунальные платежи дорожают, а с 1 января 2026 года основная ставка НДС выросла с 20% до 22% (базовые продукты остались под 10%). Банк России в сентябре отметил, что рост потребительского спроса замедляется, но остаётся повышенным, а напряжённость на рынке труда снижается лишь постепенно. Во втором полугодии продуктовая инфляция снова ускорилась: по данным компании, в августе — 5,1%, по Росстату в сентябре — 5,05% к прошлому году; общая инфляция — 6,35%.
Внутри отрасли выигрывают дискаунтеры и онлайн. Оборот жёстких дискаунтеров в 2025 году вырос на 19,6%, хотя на 2026 год INFOLine ждёт самого медленного роста формата с 2018 года. В онлайне главная угроза — маркетплейсы: Ozon за первое полугодие продал продуктов на 126,7 млрд ₽ (плюс 45,6%), у X5 Digital — 192,1 млрд (INFOLine).
Есть и регуляторный сюжет. По закону о торговле сеть не может открывать новые магазины в регионе или муниципалитете, где её доля продаж продуктов выше 25%. В августе 2026 года X5 попросила президента отменить это ограничение: во многих муниципалитетах Центральной России «Пятёрочка» и «Перекрёсток» уже выбрали лимит, и «Чижику» открываться негде. Заместитель руководителя администрации президента Максим Орешкин предложил проработать отмену порога только на уровне регионов; решения пока нет, против выступают производители и часть депутатов.
Конкуренты
| Компания | Выручка 1П2026, млрд ₽ | Рост | Рентабельность EBITDA до МСФО 16 | Чистый долг / EBITDA | Рейтинг |
|---|---|---|---|---|---|
| X5 | 2 480,5 | +10,5% | 5,5% (скорр. 5,7%) | 1,08 | AAA у АКРА, Эксперт РА и НКР |
| Магнит | 1 887,2 | +12,8% | 5,1% | 2,9 | AA+(RU) у АКРА (понижен в мае 2026 года), ruAAA у Эксперт РА, прогноз «развивающийся» |
| Лента | 648,5 | +26,2% | 6,1% | 1,4 | AA+ у АКРА, Эксперт РА и НКР |
| Fix Price (непродуктовый дискаунтер) | 163,3 | +5,7% | 6,1% | около нуля | нет |
Данные — отчётность компаний за первое полугодие 2026 года; по «Магниту» — по изложению отчётности в деловых СМИ, официальный релиз не открылся. «Лента» растёт быстрее и органически (сопоставимые продажи во втором квартале — плюс 6,5% против 4,2% у X5), и за счёт покупок: она присоединила сети «Реми» и «ОБИ Россия», а в июне 2026 года забрала 75 гипермаркетов О'КЕЙ, приняв их долги вместо оплаты деньгами; её нагрузка за полгода выросла с 0,6 до 1,4. «ВкусВилл» (выручка 2025 года — 361 млрд ₽, плюс 9,7%) кредитного рейтинга не имеет, отчётности по МСФО в открытом доступе нет.
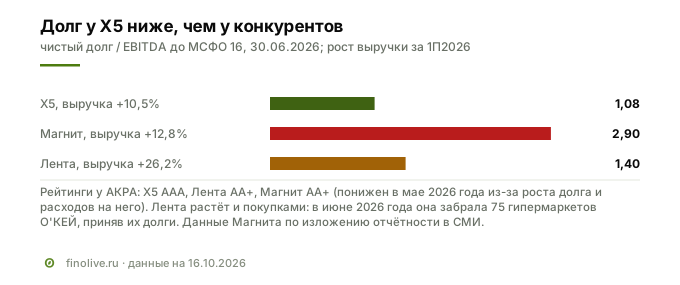
Сравнение с «Магнитом» показательно. У второй сети страны почти тот же масштаб и та же отрасль, но долг втрое выше по отношению к EBITDA, и в мае 2026 года АКРА понизило рейтинг «Магнита» до AA+ из-за роста долга на фоне большой стройки. X5 от этого сценария далеко, но её нагрузка тоже растёт — об этом ниже.
Кто владеет и кто контролирует
Кто владеет X5, публично неизвестно. До 2024 года акции российской группы принадлежали нидерландскому холдингу X5 Retail Group N.V.; в 2024 году головная компания переехала в Россию, а с 9 января 2025 года её акции торгуются на Мосбирже под тикером X5. С тех пор компания со ссылкой на указ президента № 73 не раскрывает ни состав акционеров, ни состав наблюдательного совета. Структуру владения компания не раскрыла и аудитору: ООО «Б1 – Аудит» выдало по отчётности за 2025 год мнение с оговоркой, а по отчётности за первое полугодие 2026 года — вывод с оговоркой, потому что не смогло проверить раскрытие о конечном владельце и связанных сторонах. Сама отчётность утверждает, что стороны с конечным контролем у компании нет.
Что известно: в свободном обращении 29% акций, акционеров — 785 тыс. Ещё 9,4% акций лежат на балансе самой компании: этот пакет образовался при выходе из нидерландской структуры, в 2025 году X5 заплатила прежнему холдингу 45,4 млрд ₽ компенсации. Наблюдательный совет разрешил продать казначейские акции в течение трёх лет, но в июне 2026 года президент компании сказала, что при текущей конъюнктуре рынка активных действий по продаже пакета нет.
Рынок за 2026 год оценил компанию заметно ниже. С конца 2025 года акции подешевели с 3 010 до 2 119 ₽, на 29,6%. Большая часть этого — дивидендные отсечки на 613 ₽: с учётом выплаченных дивидендов акционер потерял около 9%. Капитализация на 15 октября — около 575 млрд ₽ по всем выпущенным акциям.
Ключевые лица и управление
Компанию возглавляют два исполнительных директора с полномочиями до 31 марта 2028 года: генеральный директор Игорь Шехтерман, руководящий X5 с 2015 года, и президент Екатерина Лобачева. Главный финансовый директор с октября 2025 года — Николай Иванов, ранее вице-президент по финансам НЛМК. В наблюдательном совете девять человек, треть — независимые директора, председатель тоже независимый, но имена не раскрываются. Эксперт РА отмечает, что оценку управления сдерживает отсутствие коллегиального исполнительного органа.
Активы, стратегия и развитие
Стратегия, объявленная в марте 2025 года, строилась на быстром росте: около 17–18% выручки в год до 2028 года, 5 000 «Чижиков» с выручкой 1 трлн ₽ и 10% продаж через онлайн. В 2026 году ориентиры стали скромнее. Прогноз на год — рост выручки на 12–16% и рентабельность скорректированной EBITDA не ниже 6%; в 2025 году сеть выросла на 2 870 магазинов, в 2026 году компания планирует открыть больше 2 000. Капитальные вложения в 2025 году выросли до 215,2 млрд ₽ (4,6% выручки), в том числе на строительство распределительных центров, а в первом полугодии 2026 года снизились до 93,4 млрд с 100,3 млрд. В октябре 2026 года компания прямо назвала это «оптимизацией кап. затрат в условиях замедляющегося темпа роста выручки».
Новые направления — дистрибуция и франшиза. В 2026 году X5 купила двух оптовых дистрибьюторов, нижегородский «ВКТ» и «Город 77», которые возят товар независимым магазинам; к франшизе «ОКОЛО» к середине года подключились 7 241 независимый магазин. Суммы сделок не раскрыты; приобретения первого полугодия, включая «ВКТ», по отчётности несущественны, «Город 77» куплен уже в июле.
Что показало первое полугодие 2026 года
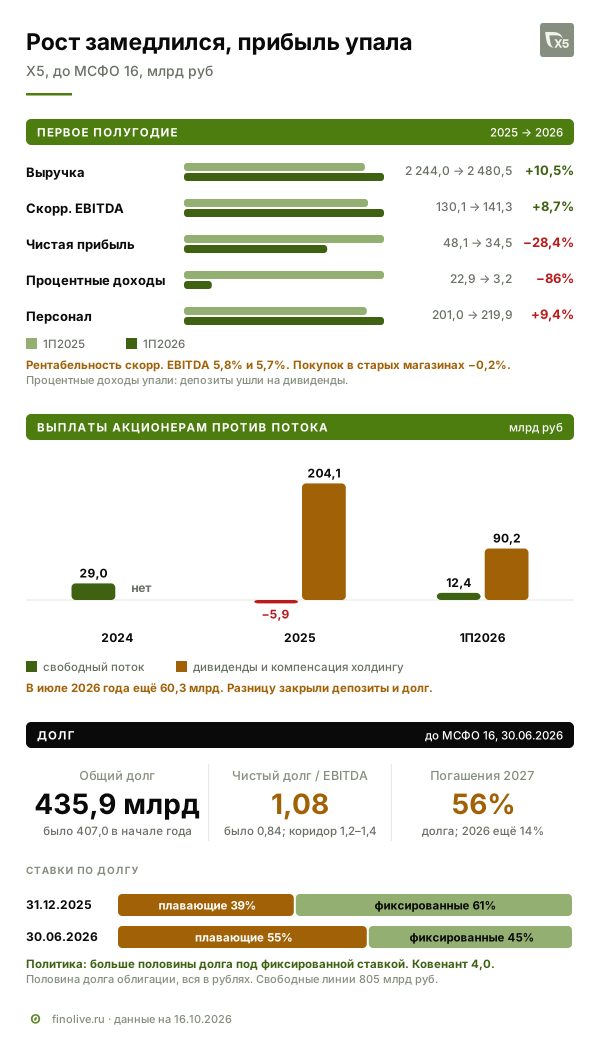
Выручка за полугодие — 2 480,5 млрд ₽, плюс 10,5%; во втором квартале — плюс 9,9%. Это ниже прогноза на год (12–16%) и почти вдвое медленнее 2025 года. Сопоставимые продажи в старых магазинах выросли на 5,1%, причём только за счёт среднего чека (плюс 5,3%), а число покупок в тех же магазинах снизилось на 0,2%: минус 1,7% в первом квартале и плюс 1,2% во втором. Остальной рост дали новые магазины, особенно «Чижики».
Валовая маржа выросла на 0,49 п.п., до 24,0%: компания объясняет это меньшими потерями товара и лучшими условиями с поставщиками. Но расходы росли быстрее выручки: коммерческие и административные расходы — 18,8% выручки против 18,3% годом ранее, по словам компании, прежде всего из-за коммунальных платежей, услуг подрядчиков и доставки. Расходы на персонал за полугодие выросли на 9,4%, медленнее выручки, но во втором квартале — на 15,2% при выручке плюс 9,9%: X5 повысила оплату линейного персонала относительно рынка. В итоге скорректированная EBITDA до МСФО 16 выросла на 8,7%, до 141,3 млрд ₽, а рентабельность — 5,7% против 5,8%; во втором квартале — 6,0% против 6,7%.
Чистая прибыль упала на 28,4%, до 34,5 млрд ₽ (по МСФО с арендой — на 39,3%, до 25,7 млрд). Главная причина не в бизнесе, а в деньгах на счетах. Год назад у X5 лежали депозиты, накопленные за годы без дивидендов, и процентные доходы за первое полугодие 2025 года дали 22,9 млрд ₽. Депозиты ушли на дивиденды и выплату прежнему холдингу, и за первое полугодие 2026 года процентные доходы — 3,2 млрд. Расходы на проценты по кредитам почти не изменились: 31,1 млрд против 31,4 млрд. Налог на прибыль вырос до 28,3% прибыли до налогообложения.
Деньги: дивиденды больше свободного потока
Свободный денежный поток — то, что остаётся от операционных денег после капитальных вложений (в определении компании, без разового возврата депозитов). За первое полугодие 2026 года он плюс 12,4 млрд ₽, за 2025 год — минус 5,9 млрд, за 2024 год — плюс 29,0 млрд.
Выплаты акционерам несоизмеримо больше. В 2025 году X5 отдала 158,7 млрд ₽ дивидендов за 2024 год и 45,4 млрд компенсации прежнему нидерландскому холдингу — 204,1 млрд при отрицательном свободном потоке. Деньги нашлись в депозитах, которые компания вернула на 191,9 млрд, и в новом долге: кредиты и займы за год выросли на 118,6 млрд. В январе 2026 года X5 выплатила 90,2 млрд дивидендов за девять месяцев 2025 года при свободном потоке полугодия 12,4 млрд, и чистый долг за полгода вырос на 82,1 млрд. В июле — ещё 60,3 млрд за 2025 год.
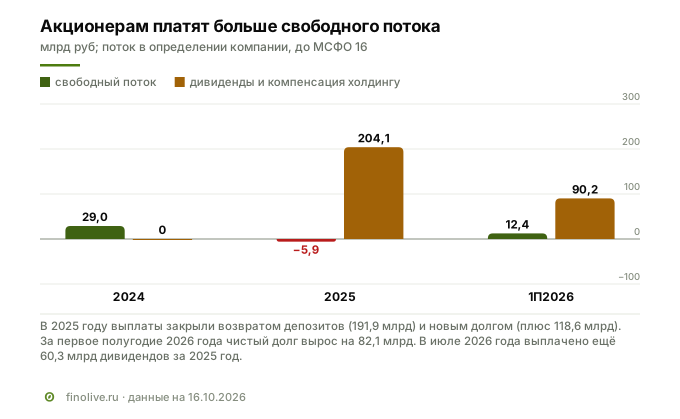
Это не нарушение правил, а сама дивидендная политика. Размер дивиденда X5 подбирает так, чтобы чистый долг к EBITDA на конец года был от 1,2 до 1,4; при нагрузке выше 2,0 дивиденды не платятся. То есть компания сознательно держит долг на уровне 1,2–1,4 годовой EBITDA и отдаёт акционерам всё, что сверх этого. Для кредитора важно, что нагрузка ограничена правилом: на 30 июня — 1,08, и до верхней границы 1,4 у политики есть запас на дивиденды.
Долг: короткий, наполовину облигационный
На 30 июня 2026 года общий долг X5 (до МСФО 16, без аренды) — 435,9 млрд ₽, чистый долг — 310,6 млрд, или 1,08 годовой EBITDA. На начало года было 0,84, на 31 марта — 1,17. Дивиденды за 2025 год (60,3 млрд) в июне ещё не были выплачены; если просто добавить их к чистому долгу при той же EBITDA, выйдет около 1,3. Это грубая оценка Finolive: за третий квартал у компании был и свой денежный поток. С учётом аренды магазинов (743 млрд ₽ обязательств) нагрузка — 2,27 годовой EBITDA по МСФО 16.
Что важно в структуре:
- Весь долг рублёвый, половина — облигации. На облигации приходится 219,3 млрд ₽ (50,4%), на банковские кредиты — 215,4 млрд. Невыбранные кредитные линии крупнейших банков — 804,6 млрд ₽, в 1,8 раза больше всего долга.
- Долг короткий. По презентации компании, 56% долга нужно погасить или пройти по оферте в 2027 году, 14% — до конца 2026 года. Средний срок долга на конец 2025 года — 17 месяцев при цели политики 18–24 месяца. X5 занимает как через возобновляемую линию: выпуск за выпуском с офертой через один–два года.
- Больше половины ставок плавающие. На 30 июня 55% займов были привязаны к ключевой ставке против 39% на конец 2025 года, а политика компании — держать больше половины долга под фиксированной ставкой. Средняя эффективная ставка по займам за полугодие — 16,54% (за 2025 год — 19,92%).
- Ковенант с запасом. По кредитным договорам чистый долг к EBITDA не должен превышать 4,0, сейчас 1,08. EBITDA покрывает процентные расходы по кредитам в 4,4 раза.
Облигаций X5 на бирже на 16 октября — 17 выпусков на 284 млрд ₽ в обращении. Только в 2026 году компания до 003P-23 разместила семь выпусков на 128 млрд ₽, а лимит программы облигаций в октябре 2025 года подняла с 200 до 400 млрд ₽.
Что говорят агентства
Все три агентства дают X5 высший рейтинг, но смотрят на разные вещи.
АКРА 24 июня 2026 года подтвердило AAA(RU) со стабильным прогнозом: лидерство на рынке, очень сильные операционный профиль и ликвидность, низкая нагрузка. Интереснее цифры. Средневзвешенное за 2023–2028 годы отношение долга без аренды к FFO (денежному потоку от операций) АКРА оценивает в 1,4 (в прошлогоднем релизе, за 2022–2027 годы, — 1,2). Скорректированный на аренду долг к FFO — 3,9 (год назад — 3,6). К понижению, по релизу, может привести сочетание трёх условий: покрытие фиксированных платежей ниже 1,5, рентабельность по FFO ниже 10% и рост скорректированного долга к FFO выше 4,0. По последнему условию запас — 0,1. Рост выручки в 2026–2028 годах агентство теперь закладывает на уровне 10–15% в год вместо 17–20% годом ранее.
Эксперт РА 29 июля 2026 года подтвердил ruAAA со стабильным прогнозом. Чистый долг к EBITDA без аренды за 2025 год — 0,8, и агентство не ожидает выше 1,5 в среднесрочной перспективе. Дивидендную политику оно называет прозрачной и предсказуемой.
НКР присвоило AAA.ru в декабре 2025 года: собственная оценка aa+ и ещё одна ступень за сравнение с конкурентами. Из слабых мест НКР называет невысокую операционную рентабельность и структуру фондирования: собственный капитал на 30 июня 2025 года — 8% источников финансирования активов. Пересмотр — не позже 3 декабря 2026 года.
Зачем компании деньги и почему фикс на год
Цель займа X5 описывает стандартно: «финансирование текущих расходов и прочие общекорпоративные цели». Совпадение дат подсказывает больше: 17 октября X5 гасит выпуск 003P-02 на 20 млрд ₽, а 003P-23 размещается через два дня. По всей видимости, новый выпуск частично рефинансирует старый; это вывод Finolive, компания так не говорит.
Почему фиксированный купон, а не плавающий, как у четырёх предыдущих выпусков. Компания выбор не объясняет. Доля плавающих ставок в долге выросла до 55%, а политика требует, чтобы больше половины долга было под фиксированной ставкой; по оценке Finolive, фикс работает в сторону цели, хотя одного выпуска на 15 млрд ₽ для этого мало: с июля X5 разместила три флоатера на 62 млрд. Кроме того, сейчас X5 платит по своим флоатерам ключевую плюс 1,1–1,3 п.п., то есть 15,1–15,3% при ключевой 14%. Фикс 14,4% на год дешевле уже сегодня и дешевле в среднем за год, пока средняя ключевая выше 13,2%.
Почему всего год, а не два–три. Кривая доходности ОФЗ сейчас растёт со сроком: государственные облигации на год дают 13,81%, на два года — 15,02%, на три — 15,72%. Длинные деньги стоят дороже, и короткий фикс для компании дешевле. Для сравнения: в ноябре 2025 года, когда ключевая была 16,5%, X5 под те же 14,4% заняла на два года (выпуск 003P-06). Сейчас при ключевой 14% тот же купон покупает только год — рынок ждёт, что ставка будет снижаться медленнее, чем казалось осенью 2025 года.
С чем сравнивать ставку
Эффективная доходность нового выпуска к оферте — 15,39%. Это на 1,58 п.п. выше годовой точки кривой ОФЗ Банка России (13,81% на 15 октября) и на 0,6 п.п. выше медианы соседей.
| Выпуск | Рейтинг (худший из агентств) | До оферты или погашения | Доходность |
|---|---|---|---|
| ОФЗ, кривая Банка России | — | 1 год | 13,81% |
| РЖД 001Р-06R | AAA | оферта 14.10.2027 | 14,00% |
| Магнит БО-004Р-09 | AA+ | погашение 17.08.2027 | 14,15% |
| РусГидро БО-П13 | AAA | погашение 11.08.2027 | 14,46% |
| X5 003P-13 (свой выпуск) | AAA | оферта 21.09.2027 | 14,48% |
| Роснефть 002P-03 | AAA | погашение 09.12.2027 | 14,73% |
| Магнит БО-004Р-08 | AA+ | погашение 12.09.2027 | 14,84% |
| Ростелеком 001P-17R | AAA | погашение 29.09.2027 | 14,86% |
| Ростелеком 001P-19R | AAA | погашение 22.10.2027 | 14,97% |
| X5 003P-06 (свой выпуск) | AAA | оферта 19.11.2027 | 15,09% |
| X5 003P-07 (свой выпуск) | AAA | оферта 19.07.2027 | 15,12% |
| X5 003P-23 | AAA | оферта октябрь 2027 | 15,39% |
| Ростелеком 001P-05R | AAA | оферта 27.09.2027 | 15,48% |
Соседи отобраны правилом: рублёвый фиксированный купон, худший рейтинг AAA или AA+, без банков, от 0,8 до 1,2 года до оферты или погашения, торги во все 20 последних сессий и оборот за них от 5 млн ₽. Свои бумаги X5 показаны для сравнения вне правила. Доходности — по средневзвешенным ценам Мосбиржи за 20 сессий до 15 октября, взвешены оборотом. У части выпусков купон раз в полгода, у X5 — раз в 30 дней; эффективная доходность это уже учитывает.
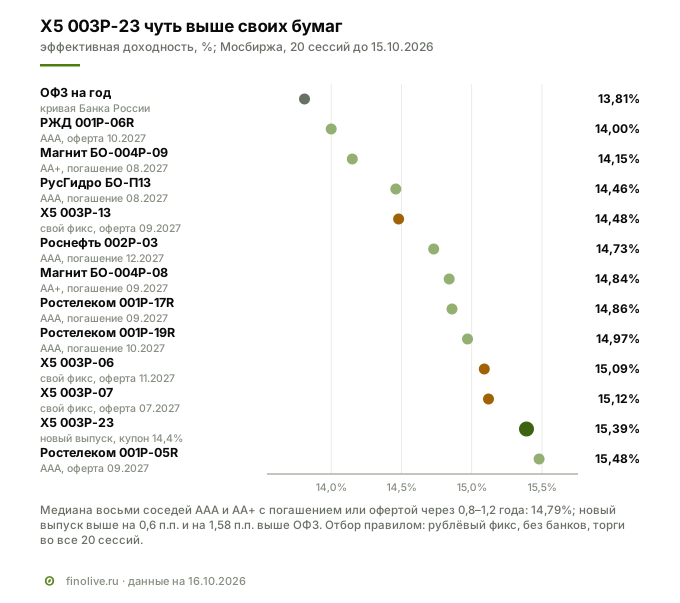
Свои бумаги X5 с офертой через 9–13 месяцев торгуются под 14,48–15,12%; новый выпуск чуть выше них — на 0,27 п.п. выше самой доходной. Сужение в книге было небольшим: с «не выше 14,5%» до 14,4%, на 0,1 п.п., тогда как фиксы 003P-15 и 003P-18 сужались на 0,2 п.п. При этом спрос позволил поднять объём с 10 до 15 млрд ₽.
Сценарии ставки: когда фикс выгоднее флоатера
Выбор при покупке 003P-23 — это ставка на ключевую. Купон зафиксирован на год, а тот же риск X5 можно купить и в флоатере: выпуск 003P-22, размещённый 8 октября, платит ключевую ставку плюс 1,2 п.п. Сейчас это 15,2%, на 0,8 п.п. больше фикса. Флоатер выиграет, если ставку будут снижать медленно, фикс — если быстро. Порог — средняя ключевая за год 13,2%.
| Средняя ключевая за год | Купон флоатера X5 (КС + 1,2) | Фикс 003P-23 | Разница на 100 тыс. ₽ за год в пользу фикса |
|---|---|---|---|
| 15,0% | 16,2% | 14,4% | −1 775 ₽ |
| 14,0% — ставка не меняется | 15,2% | 14,4% | −789 ₽ |
| 13,2% — порог | 14,4% | 14,4% | 0 ₽ |
| 12,0% | 13,2% | 14,4% | +1 184 ₽ |
| 11,0% | 12,2% | 14,4% | +2 170 ₽ |
Расчёт упрощён: купоны за 360 дней до налога, без учёта сдвига при установлении ставки флоатера. Ориентир Банка России из июльского базового сценария — средняя ключевая 14,5–14,6% в 2026 году и 10,5–12,5% в 2027 году. Если он сбудется, средняя ключевая за год владения, с октября 2026 по октябрь 2027 года, по оценке Finolive, составит примерно 11,7–13,1%: ниже порога, а у верхней границы прогноза почти на нём. Но в сентябре 2026 года Банк России после десяти снижений подряд сделал паузу: ускорилась инфляция, проинфляционные риски, по оценке регулятора, преобладают. Ближайшие решения по ставке — 23 октября и 18 декабря 2026 года.
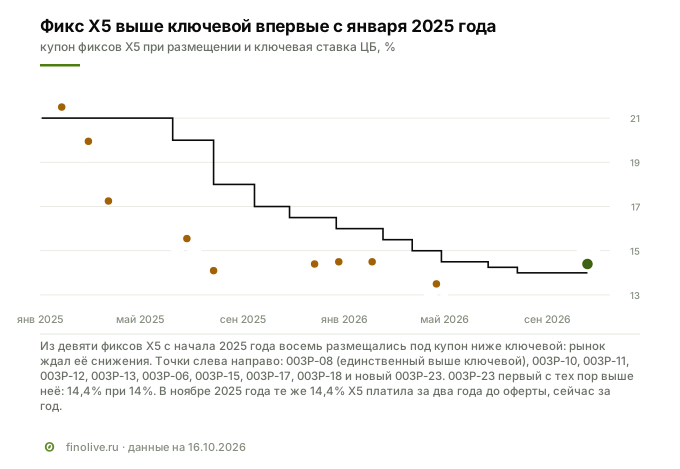
Ещё одна деталь видна на графике. Из девяти фиксов X5 с начала 2025 года восемь размещались под купон ниже ключевой ставки: рынок ждал снижения и был готов отдать за него часть дохода. Исключение — самый первый, 003P-08 в январе 2025 года (21,5% при ключевой 21%). 003P-23 — первый с тех пор фикс выше ключевой: 14,4% при 14%. Рынок закладывает более медленное снижение ставки, чем год назад.
Что будет на оферте
Через год, в октябре 2027 года, X5 объявит купон на следующие периоды. Если он устроит держателя, бумагу можно оставить. Если нет — нужно подать требование о выкупе через своего брокера в последние пять рабочих дней двенадцатого купонного периода; выкуп пройдёт по 100% номинала плюс накопленный купон на третий рабочий день после этого. Пропустить окно — значит остаться с купоном, который назначила компания.
Пример того, как это работает у X5: у выпуска 003P-07 до оферты в сентябре 2025 года купон был 22,85%, а после компания назначила 13,25% (ключевая тогда была 17–18%). Большинство держателей предъявили бумаги к выкупу: по отчётности на конец 2025 года вне группы оставалось 1,7 млрд ₽ из 21 млрд; позже X5 вернула часть бумаг в рынок.
Цена облигации до оферты будет меняться вместе со ставками на рынке, но слабо: при росте доходностей на 1 п.п. она снизится примерно на 0,8%. Держателю до оферты это не важно, продающему раньше — важно.
Что говорит в пользу выпуска
- Кредитное качество. Крупнейшая продуктовая сеть страны, высший рейтинг у трёх агентств, чистый долг — 1,08 годовой EBITDA при ковенанте 4,0 и невыбранные линии на 804,6 млрд ₽.
- Устойчивый спрос. Продукты покупают при любой экономике; X5 зарабатывает на 2,4 млрд покупок за квартал, а не на нескольких крупных клиентах.
- Купон выше ключевой и выше соседей. 14,4% при ключевой 14%, 15,39% эффективной доходности против медианы 14,79% у соседей с рейтингом AAA и AA+.
- Удобная механика. Купон каждые 30 дней, без квала, от 10 000 ₽, год до оферты.
Риски
- Финансовые. Дивиденды больше свободного потока, и нагрузка растёт: 0,84 на начало года, 1,08 в июне, около 1,3 после июльских дивидендов по оценке Finolive. Политика позволяет дойти до 1,4. С арендой по оценке АКРА — 3,9 при пороге 4,0 в одном из условий понижения. 56% долга нужно рефинансировать в 2027 году.
- Рыночные. Если ключевая будет снижаться медленнее, чем ждёт Банк России, флоатер X5 с тем же риском заплатит больше фикса. На оферте компания может назначить низкий купон — придётся вовремя подать требование о выкупе.
- Отраслевые. Продажи продуктов в реальном выражении почти не растут (плюс 1,7% за полугодие), трафик в старых магазинах X5 за полугодие снизился на 0,2% (во втором квартале — плюс 1,2%), зарплаты и логистика дорожают, НДС вырос до 22%. Ozon наращивает онлайн-продажи продуктов быстрее X5: плюс 45,6% против 25,8% за полугодие. Прибыль X5 снижается второй год подряд: в 2025 году — на 13,9%, за первое полугодие 2026 года — на 28,4%.
- Регуляторные и корпоративные. Акционеры и совет не раскрыты, аудитор дал мнение с оговоркой. Ограничение доли сети 25% в муниципалитете, по словам X5, мешает открывать «Чижики». В марте 2026 года в Госдуму поступил законопроект о предельной наценке 10% на социально значимые продукты для торговых сетей; его судьба неизвестна.
Красные флаги: что смотреть в следующих отчётах
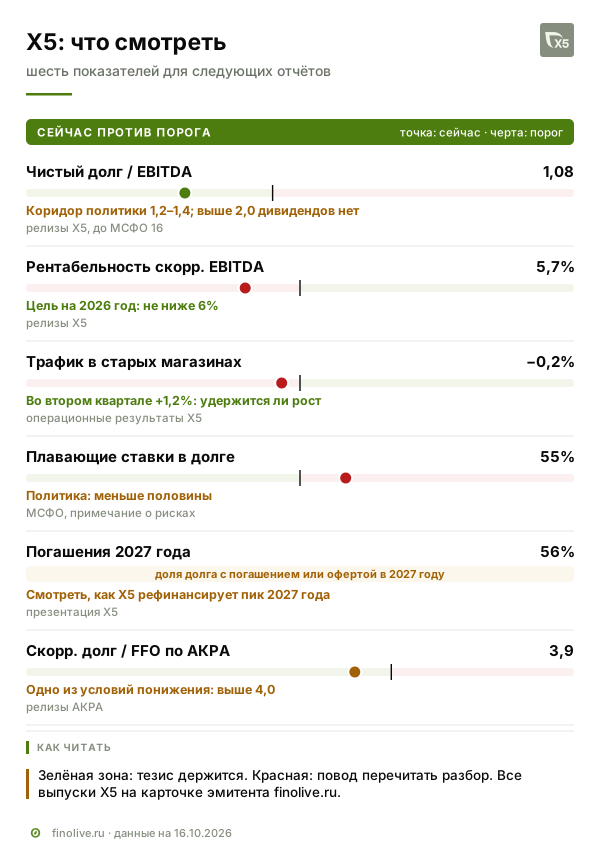
Явных красных флагов нет: компания платит по долгам, нагрузка низкая, агентства подтверждают высший рейтинг. Но несколько показателей стоит отслеживать в отчётах. Ближайшие — операционные результаты за третий квартал (по календарю компании, 16 октября) и МСФО за девять месяцев (29 октября). Все выпуски X5 собраны на карточке эмитента.
| Метрика | Где смотреть | Сейчас | На что смотреть |
|---|---|---|---|
| Чистый долг / EBITDA до МСФО 16 | релизы X5 | 1,08 (около 1,3 после июльских дивидендов) | выход выше 1,4 — повод насторожиться; выше 2,0 политика запрещает дивиденды |
| Рентабельность скорр. EBITDA | релизы X5 | 5,7% за полугодие | цель на год — не ниже 6% |
| Трафик в сопоставимых магазинах | операционные результаты | −0,2% за полугодие, +1,2% во втором квартале и +2,3% в третьем | удержится ли рост в четвёртом квартале |
| Доля плавающих ставок | МСФО, примечание о рисках | 55% | политика — меньше половины |
| Погашения 2027 года | презентация X5 | 56% долга | доля долга с офертой и погашением в 2027 году |
| Скорр. долг / FFO по АКРА | релизы АКРА | 3,9 | рост к 4,0 |
Итог
У X5 высший рейтинг у трёх агентств, но отрасль замедляется. Компания крупнее всех конкурентов, долг низкий, деньги на рефинансирование есть. Но рост выручки за полгода упал почти вдвое, прибыль снижается, а дивиденды больше свободного денежного потока, и политика позволяет долгу расти до 1,2–1,4 годовой EBITDA. На горизонте одного года до оферты это не угрожает выплатам. Ставка — чуть выше собственных бумаг X5 и соседей с тем же рейтингом; выбор между этим фиксом и флоатером X5 — это прогноз ключевой ставки на год.
Кому подойдёт. Тем, кто хочет на год зафиксировать купон выше ключевой у заёмщика с высшим рейтингом, ждёт снижения ставки быстрее чем до 13,2% в среднем за год и готов в октябре 2027 года решить, оставлять бумагу или предъявлять её к выкупу.
Кому не подойдёт. Тем, кто считает, что ставка будет снижаться медленно: флоатер X5 с тем же риском тогда заплатит больше. Тем, кто ищет высокую надбавку к ОФЗ: здесь она 1,6 п.п., как у компаний с высшим рейтингом. Тем, кто не готов следить за офертой и вовремя подать требование о выкупе.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Кто владеет X5?
Неизвестно. После переезда головной компании из Нидерландов в Россию X5 со ссылкой на указ президента № 73 не раскрывает ни акционеров, ни состав наблюдательного совета; структуру владения она не раскрыла и аудитору, поэтому его заключения по отчётности за 2025 год и первое полугодие 2026 года — с оговоркой. Известно, что в свободном обращении 29% акций, а 9,4% — на балансе самой компании.
Что будет с облигацией 003P-23 через год?
Купон 14,4% зафиксирован на 12 выплат, до октября 2027 года. Затем X5 назначит новую ставку. Держатель может согласиться с ней или подать требование о выкупе в последние пять рабочих дней двенадцатого купонного периода и получить 100% номинала плюс накопленный купон. У выпуска 003P-07 после оферты 2025 года компания снизила купон с 22,85% до 13,25%.
Что выгоднее: фикс 003P-23 или флоатер X5?
Флоатер X5 003P-22 платит ключевую ставку плюс 1,2 п.п. Фикс 14,4% выгоднее, если средняя ключевая за ближайший год окажется ниже 13,2%; при неизменной ставке 14% флоатер даст на 100 тыс. ₽ на 789 ₽ больше за год. Июльский прогноз Банка России — средняя ставка 10,5–12,5% в 2027 году; за год владения это, по оценке Finolive, примерно 11,7–13,1%, у верхней границы почти на пороге. В сентябре регулятор сделал паузу в снижении.
Сколько приносит облигация после налога?
Купон 11,84 ₽ на облигацию каждые 30 дней, после НДФЛ 13% — 10,30 ₽. На 100 тыс. ₽ это 1 184 ₽ в месяц до налога и 1 030 ₽ после, 12,53% годовых после налога вместо 14,4%.
Почему у X5 падает прибыль, если выручка растёт?
Из-за процентов: год назад у компании были депозиты, которые за первое полугодие 2025 года принесли 22,9 млрд ₽ процентных доходов. Депозиты ушли на дивиденды и выплату прежнему холдингу, и за первое полугодие 2026 года процентные доходы — 3,2 млрд. Плюс коммерческие расходы растут быстрее выручки, а налог на прибыль вырос до 28,3% прибыли до налогообложения. Чистая прибыль до МСФО 16 снизилась на 28,4%.
Смежные материалы
- Виды доходности облигации: купонная, текущая, простая и эффективная — почему 14,4% купона дают 15,39% эффективной доходности.
- Дюрация облигации: как она измеряет чувствительность цены к ставке — откуда оценка «минус 0,8% при росте ставок на 1 п.п.».
- Жизненный цикл облигационного выпуска — книга заявок, размещение и оферта.
- Премия за ступень рейтинга — сколько рынок берёт за риск на первичном рынке.
Данные на 16 октября 2026 года: пресс-релизы X5 о результатах за 2025 год и первое полугодие 2026 года, МСФО ПАО «Корпоративный центр ИКС 5» за 2025 год и первое полугодие 2026 года, операционные результаты, годовой отчёт и презентации X5, решение о выпуске 003P-23 и программа облигаций 003P на Московской бирже, карточка размещения Т-Инвестиций, релизы АКРА, Эксперт РА и НКР, Московская биржа (доходности, кривая ОФЗ, акции), ключевая ставка и пресс-релизы Банка России, Росстат, INFOLine, Коммерсантъ, ПРАЙМ, Ведомости. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.