Рынок прогнозов обогнал торговлю акциями в выручке Robinhood
Издание The Information сообщило, что у Robinhood выручка от прогнозов обошла торговлю акциями. Разбор рынка за этой строкой: как устроен контракт на исход события, чем он отличается от букмекерской ставки, и почему прямого аналога в России нет.
Издание The Information сообщило, что контракты на исход события принесли брокеру Robinhood больше денег, чем торговля акциями. Отчётность это подтверждает. Событийные контракты дали $156 млн против $129 млн за второй квартал 2026. Ниже — разбор рынка за этой строкой. Как устроен контракт, чем он отличается от ставки у букмекера и почему прямого аналога в России нет.
Повод: строка в отчёте
29 июля 2026 Robinhood отчитался за второй квартал (форма 8-K, SEC EDGAR). Выручка с самих сделок клиентов составила $776 млн, на 44% больше прошлогодней, и внутри неё четыре строки. Опционы $342 млн, событийные контракты $156 млн, акции $129 млн, криптовалюты $100 млн.
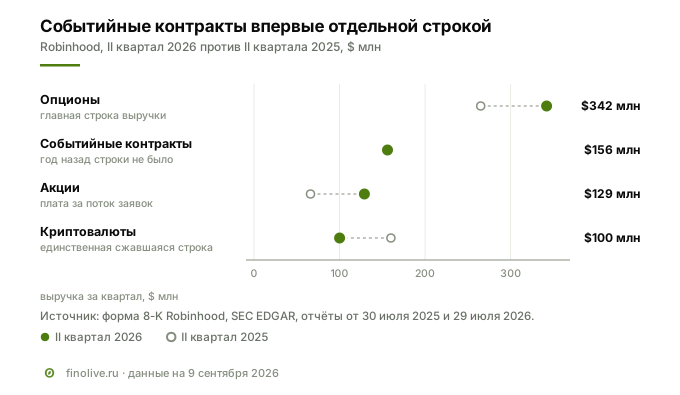
Формулировка новости верна, но к ней нужны две поправки. Первая. Акции у Robinhood никогда и не были главной строкой, их всегда обгоняли опционы. Вторая касается того, что вообще считать его выручкой.
Что такое Robinhood и на чём он зарабатывает
Robinhood — американский розничный брокер с 28,4 млн клиентов, у которых на счетах есть деньги. Известен он отменой комиссии за сделки.
Зарабатывает он иначе, и его выручка делится на три части. Деньги со сделок клиентов — те самые $776 млн. Проценты на деньги и бумаги клиентов, которые лежат у брокера на счетах, — $389 млн. Всё остальное, включая платную подписку, — $143 млн. В сумме $1 308 млн чистой выручки за квартал.
Первая часть устроена так. Брокер не выводит заявки клиентов на биржу, а продаёт поток клиентских заявок маркетмейкеру. Тот исполняет сделки у себя и живёт на спреде, разнице между ценой покупки и продажи, а частью её делится с брокером. Чем шире спред, тем дороже поток.
Отсюда понятно, какая строка внутри неё окажется главной. Опцион — это контракт на право купить или продать бумагу по заранее оговорённой цене до определённой даты. Он сложнее акции, спред по нему шире, и та же по размеру сделка приносит брокеру больше. Поэтому крупнейшая строка среди сделок — опционы, $342 млн за квартал, вдвое больше контрактов на исход события.
Теперь вторая поправка к новости. Процентный доход в $389 млн больше любой отдельной строки от сделок, включая опционы. То есть самый крупный источник денег у Robinhood — вообще не торговля.
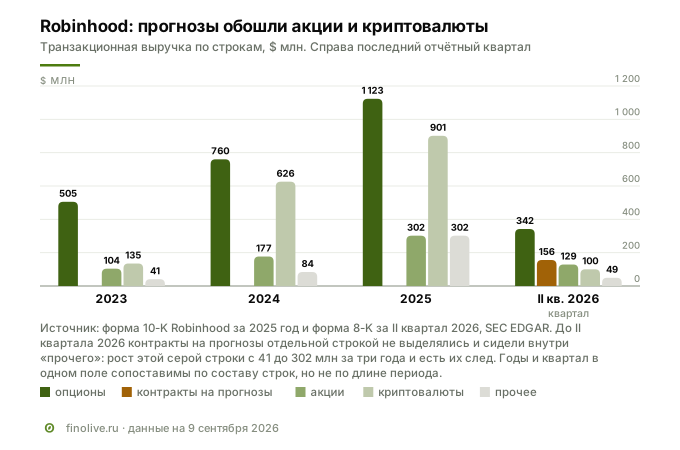
В годовых отчётах контрактов не найти. Отдельной строкой их выделили только за второй квартал 2026, а до того они сидели внутри «прочего», которое выросло с $41 млн в 2023 до $302 млн в 2025 (форма 10-K, SEC EDGAR).
Инвестбанки прочли это не как сюжет про азартные игры, а как доказательство, что компания умеет продавать новые продукты имеющейся базе. 1 сентября 2026 Morgan Stanley поднял цель со $124 до $150 (Bloomberg). Эти $156 млн сделали менее 2 млн человек.
Что такое рынок прогнозов
Это биржа, где торгуют не компанией и не товаром, а утверждением о будущем. Утверждение должно проверяться в назначенный срок однозначно, например «ставка ФРС по итогам сентябрьского заседания останется прежней».
На каждое такое утверждение выпускается событийный контракт. Он погашается по $1, если утверждение оказалось верным, и по нулю, если нет. Промежуточных исходов не бывает, поэтому до погашения контракт стоит от 1 до 99 центов, и его цена читается как вероятность, которую рынок приписывает событию.
Где это происходит и кто игроки. Обе главные площадки выросли из интернета, а не из биржевой индустрии, и каждую оценивают примерно в $22 млрд. Kalshi работает по лицензии регулятора деривативов, Polymarket начинал как криптоплощадка. Robinhood в июне 2026 запустил свою биржу, следом пришли букмекеры.
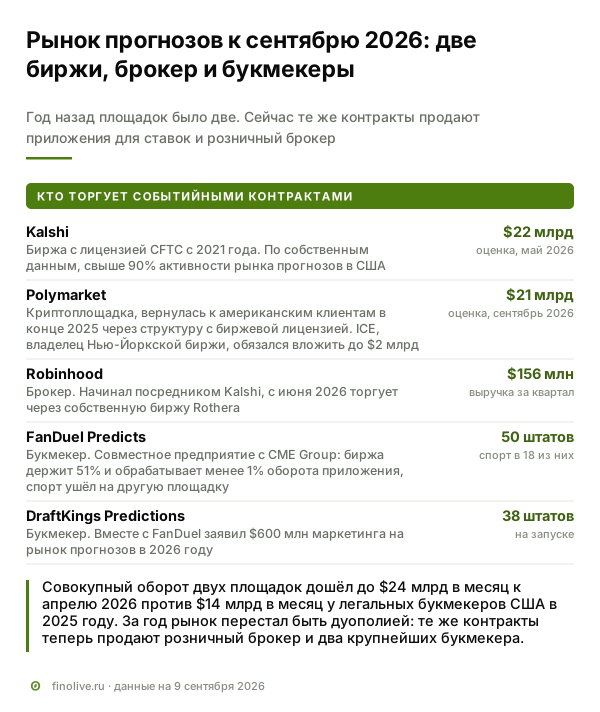
Как это зарегулировано. Допуск даёт федеральная Комиссия по торговле товарными фьючерсами (CFTC), и площадка получает тот же статус, что у Чикагской товарной биржи. В инструмент поэтому и пошли букмекеры. Ставки на спорт лицензирует каждый штат отдельно, а с федеральным допуском площадка работает по всей стране.
Какой объём и как растёт. Месячный оборот двух площадок вырос почти впятеро за семь месяцев, с менее чем $5 млрд в сентябре 2025 до $24 млрд в апреле 2026 (Pew Research Center). Легальные букмекеры США принимали около $14 млрд, но это лишь порядок величины, потому что один контракт перепродаётся до исхода много раз.
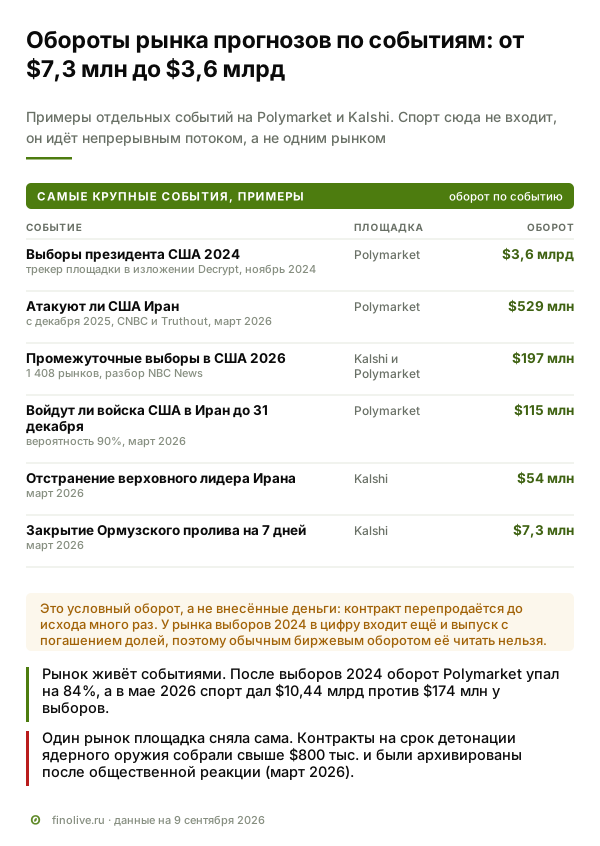
Что торгуется на самом деле. Спорт даёт 80% оборота Kalshi, криптовалюты 7%, политика 4% (тот же замер Pew). В мае 2026 спорт принёс площадке $10,44 млрд, а выборы $174 млн. Зато в октябре и ноябре 2024 политика занимала 90% оборота, состав рынка меняется вслед за событиями. Крупнейшим единичным рынком остаются выборы президента США 2024, около $3,6 млрд на Polymarket.
Рынок прогнозов против букмекеров
Сходство очевидное. И там и там человек платит за исход ещё не случившегося события, и большинство теряет.
Различие в устройстве сделки. Букмекер сам становится второй стороной пари, и его заработок заложен в коэффициент, а на бирже сторонами выступают два участника торгов и площадка только берёт комиссию. Отсюда всё остальное. Коэффициент фиксируется в момент ставки, а цена контракта живёт до самого события и показывает, как рынок пересматривает вероятность.
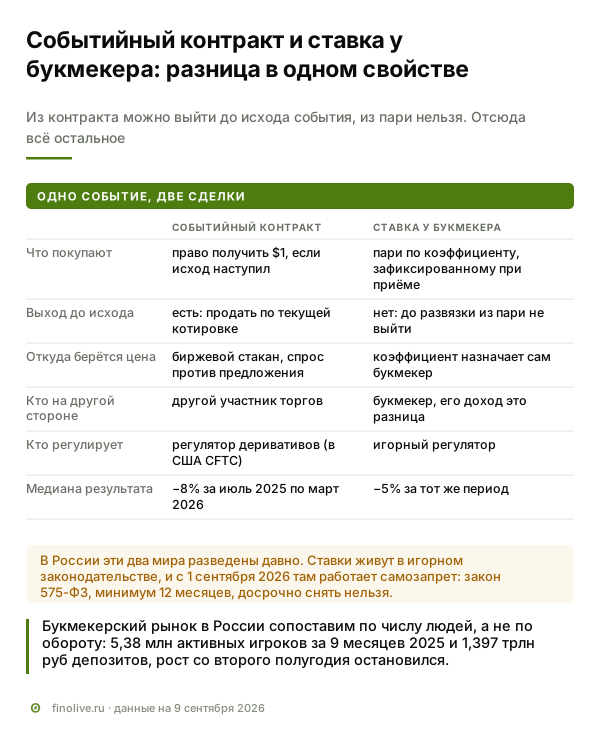
А вот результат для частного инвестора различается куда меньше. С июля 2025 по середину марта 2026 половина участников рынка прогнозов закончила хуже, чем −8%; у клиентов букмекеров та же отметка −5% (Citizens JMP Securities).
В России биржа и букмекерство разведены давно. За девять месяцев 2025 игроки внесли в легальные конторы 1,397 трлн ₽, валовой игровой доход составил 316,3 млрд ₽, а активных игроков стало 5,38 млн против 5,6 млн годом ранее (ЕЦУПИС и Единый регулятор азартных игр).
Похожая бумага в России есть, но это другой инструмент
Юридическая конструкция с той же идеей в законе описана. Статья 27.1-1 ФЗ «О рынке ценных бумаг» описывает облигации с выплатами «в зависимости от наступления или ненаступления обстоятельств». У типовой такой бумаги нет защиты капитала, и при погашении можно получить меньше номинала. По реестру Московской биржи на 9 сентября 2026 таких выпусков 657, это 17% всех облигационных строк, и почти все они у двоих — Сбербанк КИБ и Банк ВТБ.
На этом сходство заканчивается, и различия важнее его.
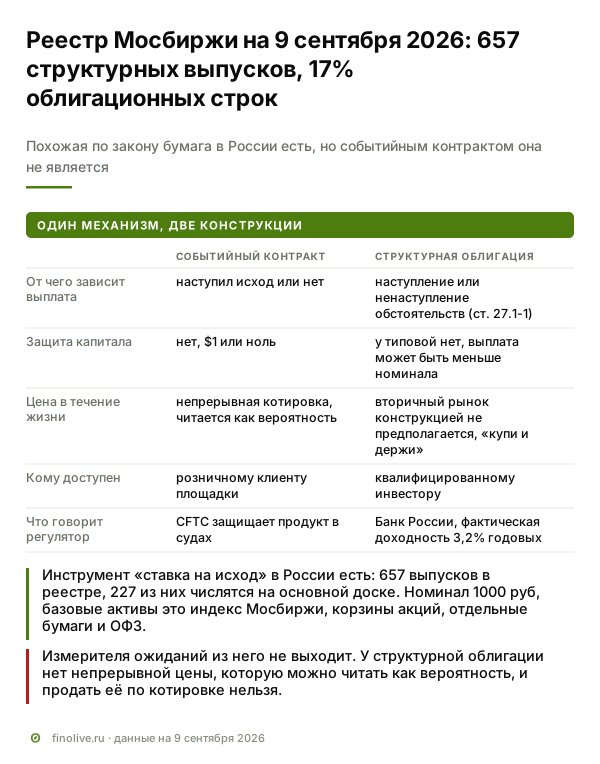
Нет непрерывной цены. Событийный контракт торгуется всё время, и его цена и есть вероятность исхода. Именно поэтому из неё что-то читается. Экономисты Совета управляющих ФРС (FEDS 2026-010, февраль 2026) вычислили из цен Kalshi, какую ставку рынок считал самой вероятной, и это значение совпадало с фактическим решением каждого заседания с 2022 года, точнее фьючерсов. У структурной облигации такой цены нет — вторичный рынок конструкцией не предполагается, на основной доске числятся 227 выпусков из 657.
Нет выхода до исхода. Контракт продаётся в любой момент, облигация нет. Медиана срока — 3,5 года от регистрации по 526 бумагам с известной датой погашения, и все эти годы деньги заперты.
Доход бывает вообще не от события. У выпуска, привязанного к цене длинной ОФЗ, заметная часть выплаты приходит от подтягивания цены госбумаги к номиналу, а не от того, куда двинулась ставка. Это купонная арифметика, а не ставка на исход.
Другой адресат. Все 657 выпусков доступны только квалифицированному инвестору, без единого исключения. Событийный контракт у Robinhood покупает розничный клиент за доллар.
Отсюда прямой ответ. Аналога рынку прогнозов в России нет. Похожая по закону бумага — это другой продукт, с другим устройством, другим сроком и другим покупателем. Пощекотать нервы структурной облигацией так же, как контрактом на исход, не выйдет. Как этот инструмент устроен, на что в нём ставят, сколько он приносил на самом деле и почему с 8 мая 2026 не зарегистрировано ни одного нового выпуска. Это тема отдельного разбора.
Появится ли такой рынок в России
Публичных обсуждений таких контрактов у регуляторов и биржи найти не удалось, поэтому дальше не прогноз, а условия. Обе части будущей конструкции в стране есть, но по разные стороны границы. С одной инфраструктура ставок с 5,38 млн игроков, с другой 657 биржевых выпусков на исход.
Мешает то, что в США как раз помогло. Тот рынок вырос в зазоре между уровнями власти, где федеральный статус биржи перекрыл лицензии штатов. В России такого зазора нет.
Нет и более простого инструмента. Контракта на ключевую ставку на срочном рынке Мосбиржи нет, хотя биржа объявила о его подготовке в декабре 2024.
Ближе всех по возможностям банки-брокеры. У них есть и лицензия, и опыт выпуска бумаг на исход, и розничная база. Но именно они сейчас этот продукт сворачивают. С 8 мая 2026 в реестре не появилось ни одного нового структурного выпуска, а у крупнейшего розничного брокера такой выпуск и вовсе один. Букмекеры ближе по аудитории, но дальше по лицензии, и регулятор движется в обратную сторону. С 1 сентября 2026 работает самозапрет (575-ФЗ).
Вопросы и ответы
Чем событийный контракт отличается от ставки у букмекера
Контракт можно продать до наступления события по рыночной цене, а букмекерскую ставку нельзя. Отсюда биржевая цена, которая читается как вероятность.
Есть ли такой инструмент в России
Прямого аналога нет. Ближайшая по закону конструкция — структурная облигация по статье 27.1-1 ФЗ «О рынке ценных бумаг», но у неё нет непрерывной цены, её нельзя продать до погашения и доступна она только квалифицированному инвестору.
Можно ли торговать структурной облигацией как событийным контрактом
Нет. Банк России описывает конструкцию как «купи и держи», вторичного рынка она не предполагает.
Смежные материалы
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.