Размещение облигаций ЭкоНива 001Р-04: молоко подешевело, долг вырос до пяти EBITDA
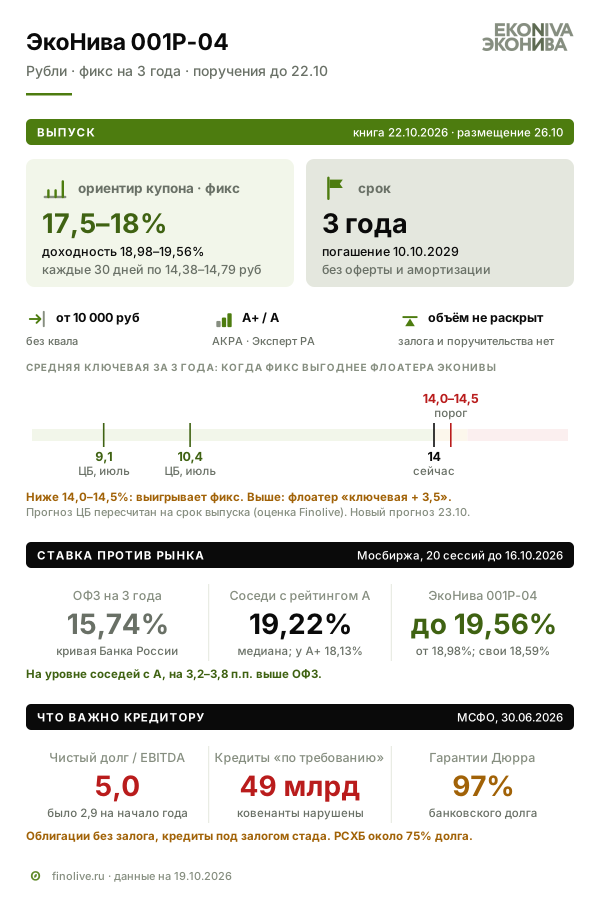
ЭкоНива, крупнейший производитель сырого молока в России, размещает трёхлетние облигации 001Р-04 с фиксированным купоном 17,5–18% годовых и выплатой каждые 30 дней. Через полгода после дебюта на бирже цена молока упала, EBITDA за полугодие сократилась почти вдвое, долг вырос до пяти годовых EBITDA по расчёту Finolive, а ковенанты по банковским кредитам нарушены во всей отчётности с конца 2023 года. Ставка выше ОФЗ на 3,2–3,8 п.п. и на уровне соседей с рейтингом A.
ЭкоНива — крупнейший производитель сырого молока в России: 1,45 млн т в 2025 году, вчетверо больше ближайшего конкурента, 122 тыс. дойных коров и 648 тыс. га земли. На Московскую биржу компания вышла в марте 2026 года, и 001Р-04 — её четвёртый выпуск. Это трёхлетние облигации с фиксированным купоном: ориентир 17,5–18% годовых, выплата каждые 30 дней, при 18% эффективная доходность — 19,56%. Сбор поручений в Т-Инвестициях — до 22 октября, 15:00 МСК, размещение — 26 октября. Рейтинги компании — A+(RU) у АКРА и ruA у Эксперт РА, оба «стабильные» и оба присвоены до отчётности за первое полугодие 2026 года.
А отчётность за полугодие вышла тяжёлой. Сырое молоко подешевело на 13%, продано его на 15% меньше, и EBITDA сократилась почти вдвое — с 20,9 до 11,0 млрд ₽. Чистый долг с арендой, по расчёту Finolive, дошёл до 5,0 годовой EBITDA против 2,9 на начало года. Ковенанты по банковским кредитам компания нарушает не первый год, нарушения есть во всей отчётности начиная с конца 2023 года, поэтому 49 млрд ₽ долгосрочных кредитов показаны в отчётности как подлежащие погашению по требованию. Банки каждый раз письменно отказываются этим правом пользоваться, но 82% долга формально краткосрочные. Разбор о том, за что рынок платит 18%: как устроен самый большой молочный бизнес страны, что сломалось в 2026 году и на чём держится его долг.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 19 октября 2026 года и решения о выпуске на Московской бирже.
| Параметр | 001Р-04 |
|---|---|
| Купон | фиксированный на весь срок, ориентир 17,5–18% годовых; итог определит книга заявок |
| Доходность | 18,98–19,56% эффективной — за счёт выплаты каждые 30 дней |
| Выплата купона | каждые 30 дней, 14,38–14,79 ₽ на облигацию; 36 выплат |
| Срок | 3 года (1 080 дней), погашение 10 октября 2029 года; оферты и амортизации нет |
| Номинал | 1 000 ₽; минимальная заявка в Т-Инвестициях — 10 000 ₽ |
| Объём | не раскрыт |
| Обеспечение | нет; поручительства и залога по облигациям нет |
| Доступ | без статуса квалифицированного инвестора |
| Поручения в Т-Инвестициях | до 22 октября, 15:00 МСК; отменить заявку можно до конца сбора |
| Размещение | 26 октября 2026 года |
| Эмитент | ООО «ЭкоНива», головная компания группы |
| Рейтинг компании | A+(RU) АКРА (28.01.2026), ruA Эксперт РА (16.02.2026), оба «стабильные»; рейтинга выпуска на 19 октября нет |
Вместе с фиксом биржа 14 октября зарегистрировала флоатер ЭкоНивы 001Р-05 с тем же сроком. На полке Т-Инвестиций его нет, надбавку и дату книги на 19 октября не подтверждает ни один доверенный источник, поэтому в разборе он не рассматривается.
Даты выплат ориентировочные, 30 дней от размещения: первый купон приходится на 25 ноября 2026 года. Налог: купон облагается НДФЛ 13%, на руки с одной облигации приходит 12,51–12,87 ₽, то есть 15,23–15,66% годовых вместо 17,5–18%. На 100 тыс. ₽ это 1 438–1 479 ₽ каждые 30 дней до налога.
Важная деталь сроков: сбор поручений заканчивается 22 октября, а 23 октября Банк России проводит заседание по ключевой ставке и публикует новый среднесрочный прогноз. Решение о фиксе на три года придётся принимать, не зная ни решения, ни прогноза.
Чем компания зарабатывает
Бизнес ЭкоНивы проще всего понять по пути одного литра молока.
- Ферма. 42 молочных комплекса в 13 регионах, от Воронежской и Калужской областей до Новосибирской и Оренбургской. За 2025 год коровы дали 1,45 млн т молока, это около 4 000 т в сутки и, по оценке Эксперт РА, 8% товарного молока в сельхозорганизациях страны.
- Продажа сырым. Около двух третей молока (937 тыс. т в 2025 году) продаётся сырым другим молочным заводам. Это 48% выручки, и цену здесь назначает рынок: ЭкоНива крупнейший продавец, но не может удержать цену, когда молока в стране слишком много.
- Своя переработка. Четыре молочных завода и сыродельный, совокупно 1 130 т в сутки, около 30% надоя (АКРА). Молоко, творог, сыры и «профессиональное» молоко для кофеен под маркой «ЭкоНива» дали 28% выручки. Переработка добавляет компании маржу, которую иначе забрал бы покупатель сырья, но в 2025 году сегмент был убыточным.
- Поле. Растениеводство в первую очередь кормит стадо: силос, сенаж, зерно. На сторону продаётся остаток — 10% выручки в 2025 году. Ещё 9% — мясо и скот.
Прибыль держится на трёх рычагах. Первый — цена сырого молока: в 2025 году она выросла на 22% (до 52,68 ₽/кг без НДС), и вместе с объёмом выручка выросла на 13,5%; в 2026 году цена пошла вниз. Второй — надой: 33,1 кг с коровы в сутки в 2025 году против 31,7 кг годом раньше; больше молока с той же коровой — та же ферма приносит больше денег. Третий — цена денег: больше половины кредитов ЭкоНива берёт по льготной программе Минсельхоза под 6,3–9,5% (первое полугодие 2026 года), а разницу до ставки банка возмещает государство. За 2025 год субсидии дали 7,2 млрд ₽: 3,3 млрд в операционной прибыли и 3,9 млрд в счёт процентов. Прибыль сельхозпроизводителя к тому же облагается налогом по ставке 0%.
У EBITDA ЭкоНивы есть особенность, которую надо держать в голове. По МСФО стадо и неубранный урожай — «биологические активы», и их переоценка попадает в операционную прибыль, хотя денег не приносит. Без нереализованной переоценки EBITDA за 2025 год — 25,6 млрд ₽ вместо 30,9.
Кто платит
Покупатели у ЭкоНивы двух видов. Сырое молоко берут крупные переработчики; имена в отчётности не раскрываются, но по итогам первого полугодия 2026 года на одного из них пришлось 15,2% всей выручки против 10,4% у крупнейшего покупателя годом ранее. По итогам 2025 года крупнейшим был покупатель готовой продукции с 9,4% выручки. Зависимость от крупного покупателя сырья выросла ровно в тот момент, когда сырьё подешевело.
Готовую продукцию покупают федеральные сети — по данным АКРА, «Магнит», «Лента», X5, «Глобус», «О'Кей», «Ашан», Metro — и кофейни и рестораны: по оценке Эксперт РА, у «ЭкоНивы» более 30% рынка профессионального молока для кофеен и ресторанов. Небольшая часть уходит на экспорт, в 2025 году компания открыла первый магазин в Китае.
Отрасль: молока стало слишком много
2026 год для молочной отрасли — год перепроизводства. В 2024–2025 годах производство сырья росло, а спрос на молочные продукты слабел. На складах накопились рекордные запасы сливочного масла, сыров и сухого молока: к маю 2026 года — 1,85 млн т в молочном эквиваленте, на 33% выше среднего за пять лет (Milknews). Переработчики снизили закупочные цены: в апреле 2026 года сырьё было на 23% дешевле, чем годом раньше (Союзмолоко), хотя производство молока продолжало расти. Сильнее всего — на 20% и больше — цены снизились в 16 регионах, среди них Воронежская и Калужская области, где у ЭкоНивы крупнейшие фермы.
Себестоимость при этом не снижалась: по индексу операционной себестоимости молока в апреле она была на 1,2% выше, чем годом раньше. Давит и Беларусь, белорусские производители занимают до 20% российского рынка молочной продукции. К осени рынок развернулся: по оценке некоторых участников рынка в октябре, с начала года цены на сырое молоко выросли примерно на 15%. Но первое полугодие это уже не исправит, а вопрос, удержится ли рост, остаётся открытым.
Конкуренты
Прямых сопоставимых по долгу у ЭкоНивы нет. Следующие за ней производители молока — Агрокомплекс им. Ткачёва (331 тыс. т в 2025 году), «Русмолко» (271 тыс. т) и «Степь» (267 тыс. т) — в четыре-пять раз меньше по молоку, не выпускают биржевых облигаций и не публикуют отдельную МСФО молочного бизнеса. Поэтому сравнение ниже — с агроэмитентами на бирже, у которых есть МСФО за 2025 год и рейтинг от A до AA.
| Компания | Чем занимается | Выручка 2025, млрд ₽ | Рентабельность EBITDA | Чистый долг / EBITDA | Рейтинг |
|---|---|---|---|---|---|
| ЭкоНива | сырое молоко, переработка | 103,4 | 29,9% | 2,9 (5,0 на 30.06.2026) | A+ / A |
| Черкизово | мясо | 288,7 | 23,3% | 2,0 | AA / AA |
| Агроэко | свинина | 56,4 | 29,6% | 2,7 | A / A |
| Село Зелёное (группа КОМОС) | молочная переработка, птица, мясо | 106,2 | 11,2% | 3,3 | A (НКР, НРА) |
EBITDA — операционная прибыль плюс амортизация по МСФО за 2025 год, у всех трёх животноводов в неё входит переоценка биоактивов, методы у компаний разные. Чистый долг — без аренды, кроме ЭкоНивы (с арендой, как считает сама компания; без аренды за 2025 год — 2,6).
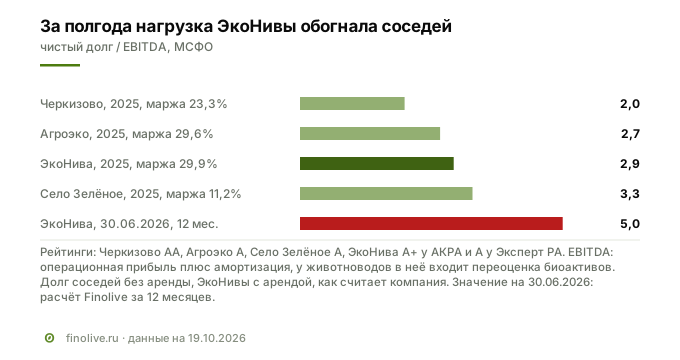
По итогам 2025 года ЭкоНива выглядела нормально на фоне соседей: маржа как у Агроэко, нагрузка чуть выше. Разница в устройстве: Село Зелёное зарабатывает в основном на переработке, поэтому падение цены сырья бьёт по нему слабее, а ЭкоНива половину денег получает именно с продажи сырья. За полугодие соседей Finolive не пересчитывал, а у ЭкоНивы нагрузка за полгода выросла до 5,0.
Кто владеет и кто контролирует
Конечный контролирующий бенефициар — Штефан Дюрр, основатель группы; так он назван в МСФО. Цепочка владения такая: эмитент ООО «ЭкоНива» на 100% принадлежит ООО «ЭкоНива — Молочные Реки», а у той два участника — ООО «Группа компаний «ЭкоНива»» (69,7%) и АО «Агроника» (30,3%). В «Группе компаний», по данным «Коммерсанта», Дюрру принадлежит 69,5%, генеральному директору Елене Левиной — 6,7%, остальное — у миноритариев.
Кто стоит за «Агроникой», публично неизвестно. По отчётности, 30,3% промежуточного холдинга в январе 2025 года проданы «новому инвестору», а что это «Агроника», следует из реестра юрлиц в пересказе СМИ. В 2025 году «Агроника» купила и 51% строящегося в Новосибирской области молочного завода «Сибирская академия молочных наук» (САМН): в отчётности покупатель завода назван «стороной, имеющей значительное влияние на Группу». У ЭкоНивы осталось 49% завода стоимостью около 34,5 млрд ₽.
Есть и кредитор с правами на доли. По оценке АКРА, около 75% кредитного портфеля приходится на одного кредитора; основной кредитор группы, по её годовому отчёту, — Россельхозбанк. У банка есть опционы купить доли головной компании и субхолдингов по номиналу «в случае наступления определённых инициирующих событий»; на 30 июня 2026 года, по выводу руководства, исполнены они быть не могут. Почти всё стадо и 100% долей в большинстве дочерних компаний заложены по кредитам, а личные гарантии Дюрра покрывают 97% банковского долга — 77,6 млрд ₽.
Ключевые лица
Штефан Дюрр — работает в российском сельском хозяйстве с конца 1980-х годов, в 1994 году основал российско-германскую «ЭкоНиву», с 2013 года гражданин России, президент группы и член совета директоров ООО «ЭкоНива». Елена Левина — генеральный директор эмитента и одновременно его совладелица, она подписывает отчётность. В совете директоров кроме Дюрра — его сын Иван Дюрр и ещё четыре человека. Эксперт РА отмечает, что у компании нет коллегиального исполнительного органа и комитета по рискам, а годовой отчёт она в открытом доступе не публикует; АКРА — что в совете есть независимый директор.
Публичная история
До 2024 года головной компанией была немецкая Ekosem-Agrar AG, и долговая история у группы непростая. В 2012 году Ekosem-Agrar разместила облигации на бирже Штутгарта. В 2021 году Россельхозбанк заявлял, что у него появилось право исполнить опционы на доли, потому что компания не справлялась с выплатами по кредитам; компания оспаривала это в суде и сообщала, что рассматривает временную передачу банку контроля над российскими операционными компаниями (Интерфакс). Чем закончился спор, публично не сообщалось. В 2022 году немецкие облигации реструктурировали: купон снизили до 2,5%, сроки продлили на пять лет. В марте 2025 года держатели получили по 300 евро за облигацию (номинал выпуска 2012 года — 1 000 евро, то есть 30%); бумаги выкупила специально созданная компания на Кипре.
В декабре 2024 года российская ООО «ЭкоНива» купила российские субхолдинги у немецкой компании за 11,4 млрд ₽, и группа целиком перешла в российскую юрисдикцию. В 2026 году — рейтинги АКРА и Эксперт РА и дебют на Московской бирже: в марте 001P-01 (фикс на три года, 9 млрд ₽) и 001P-02 (флоатер на два года, 6 млрд), в июне — 001P-03 (фикс, 3 млрд). Всего в обращении 18 млрд ₽.
Активы и развитие
Главный актив — стадо: 122 тыс. дойных коров на конец 2025 года плюс 130 тыс. тёлок и нетелей, которые станут дойными. Земля — 648 тыс. га, большая её часть кормит своих коров. Первый животноводческий комплекс на 1 200 голов компания построила в 2007 году в Воронежской области, в 2017 году надой группы достиг 1 000 т в сутки, сейчас — около 4 000 т.
Компания продолжает строить и покупать. В 2025 году капитальные затраты выросли в 2,3 раза, до 14,8 млрд ₽; среди проектов года — молочный комплекс «Пеневичи» в Калужской области за 4,4 млрд ₽ и творожный цех. В 2026 году куплены молочный комплекс в Воронежской области за 618 млн ₽ и завод в Оренбургской области за 185 млн ₽. Завод САМН в Новосибирской области запущен в августе 2026 года, полную мощность планируют набрать к 2029 году; ЭкоНива владеет 49% и строит его как генеральный подрядчик — за полугодие это 2,1 млрд ₽ выручки. В презентации к облигациям компания прогнозировала выручку 109,1 млрд ₽ в 2026 году (плюс 5,5%), за первое полугодие выручка снизилась на 2,8%.
Что показало первое полугодие 2026 года
Отчётность за полугодие проверена аудитором (Б1). Мнение — с оговоркой, но оговорка касается сравнительных данных прошлого года, а не цифр 2026 года.
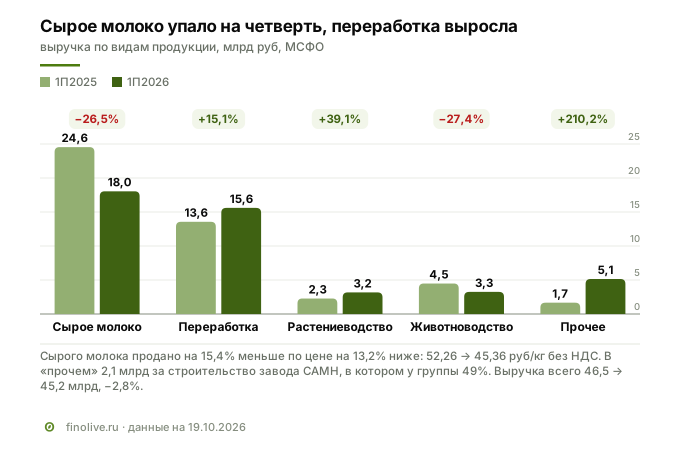
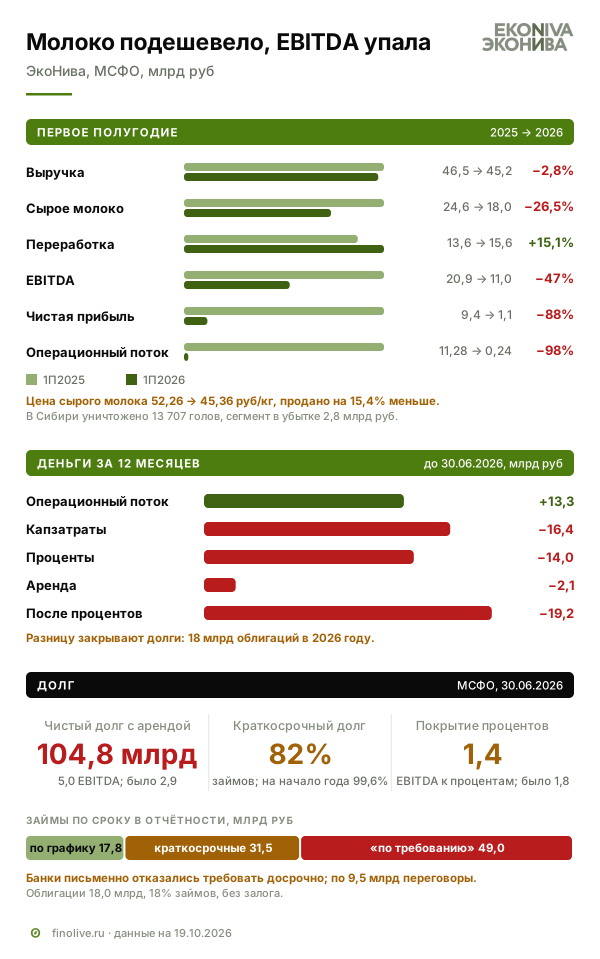
- Выручка 45,2 млрд ₽, минус 2,8%. Внутри — два противоположных движения: выручка от сырого молока упала на 26,5% (объём минус 15,4%, цена минус 13,2%, до 45,36 ₽/кг), а от переработки выросла на 15,1%.
- EBITDA 11,0 млрд ₽ против 20,9 годом раньше, минус 47%. Рентабельность 24,4% против 44,9%; полугодовая рентабельность у ЭкоНивы выше годовой из-за переоценки неубранного урожая.
- Сибирь. В феврале в ходе ликвидации очага особо опасного заболевания животных было изъято и уничтожено 13 707 голов; списание стоимости павшего и изъятого скота по группе за полугодие — 2,7 млрд ₽ против 0,1 млрд годом ранее, страховые возмещения — 0,8 млрд (риск изъятия был застрахован). Сегмент «Сибирь» за полугодие ушёл в операционный убыток 2,8 млрд ₽ после прибыли 2,8 млрд годом ранее.
- Чистая прибыль 1,1 млрд ₽ против 9,4 млрд, минус 88%.
- Операционный денежный поток 0,24 млрд ₽ против 11,3 млрд — деньги от бизнеса почти перестали приходить.
Снижение прибыли началось раньше. В 2025 году выручка выросла на 13,5%, но чистая прибыль упала на 34%, до 5,9 млрд ₽: финансовые расходы выросли на 66%, до 18,2 млрд. Проценты до субсидий за 2025 год составили 21,2 млрд ₽, субсидии вернули из них 3,9 млрд. За 2025 год EBITDA покрыла проценты (за вычетом субсидий) в 1,8 раза, за последние 12 месяцев — в 1,4 раза.
Деньги: поток не покрывает ни стройку, ни проценты
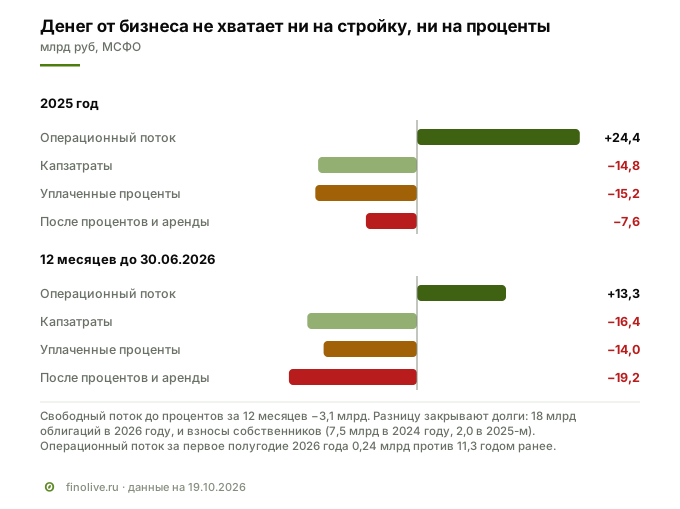
Самая чувствительная для держателя облигаций цифра — сколько денег остаётся после всех обязательных платежей. За последние 12 месяцев до 30 июня 2026 года операционный поток дал 13,3 млрд ₽, а капитальные затраты — 16,4 млрд. Свободный поток до процентов уже отрицательный, минус 3,1 млрд, а после уплаченных процентов (14,0 млрд) и аренды — минус 19,2 млрд ₽. Даже в хорошем 2025 году поток после процентов был минус 7,6 млрд. Разницу закрывают новые долги: в 2026 году — 18 млрд ₽ облигаций, которые, по словам компании, пошли в том числе на погашение краткосрочных обязательств, — а в 2025 году разрыв закрыли кредиты, взнос собственника (2 млрд ₽) и 4,0 млрд от продажи 51% завода САМН.
Долг: ковенанты, один банк и залоги
На 30 июня 2026 года долг ЭкоНивы — 98,4 млрд ₽ кредитов и облигаций плюс 9,9 млрд аренды при 3,5 млрд денег. Чистый долг с арендой — 104,8 млрд ₽, это 5,0 годовой EBITDA по расчёту Finolive (EBITDA за 12 месяцев — 21,0 млрд). На конец 2025 года тот же показатель был 2,9, на конец 2024 года — 3,7. Облигации — 18 млрд ₽, это 18% займов, остальное — банки.
Главное в долговом примечании — ковенанты. Это условия кредитных договоров: например, долг не должен превышать заданное число годовых EBITDA. ЭкоНива нарушает часть ковенантов не первый год: нарушения отражены во всей отчётности, начиная с конца 2023 года. Нарушение даёт банку право потребовать деньги досрочно, поэтому по правилам МСФО такие кредиты, даже если по графику их возвращать через годы, показываются как краткосрочные: 62,6 млрд ₽ на конец 2023 года, 57,3 млрд на конец 2024 года, 47,7 млрд на конец 2025 года и 49,0 млрд на 30 июня 2026 года. Вместе с обычными краткосрочными кредитами это 82% займов; на конец 2025 года было 99,6%, облигации 2026 года часть долга удлинили. Краткосрочные обязательства превышают оборотные активы на 70,2 млрд ₽.
На практике банки досрочного погашения не требуют: письма с отказом от этого права компания получала и раньше, в 2026 году — в апреле и в августе, вместе с новыми условиями. По кредитам на 9,5 млрд ₽ переговоры на дату отчётности ещё шли. В заключении к отчётности за 2024 год аудитор указывал на существенную неопределённость в отношении непрерывности деятельности; в заключениях за 2025 год и первое полугодие 2026 года такого раздела нет. Но у нарушений есть цена: по договорам банки вправе поднять ставку до 20,5–24,5%, а если государство перестанет платить субсидии — до рыночной.
Для держателя облигаций важнее другое: облигации стоят в очереди за банками. Банковские кредиты обеспечены залогом почти всего стада и долей дочерних компаний, гарантиями Дюрра и опционами на доли. По облигациям нет ни залога, ни поручительства. Пока основной кредитор поддерживает компанию, это не мешает платить купоны; если поддержка ослабнет, у банков будут инструменты, которых у держателей облигаций нет.
Что говорят агентства
Оба рейтинга присвоены в начале 2026 года, по отчётности до спада цен.
- АКРА, A+(RU), «Стабильный», 28 января 2026 года. Сильный операционный профиль: география, рыночная позиция, корпоративное управление; очень высокая рентабельность. Средние оценки долговой нагрузки, обслуживания долга и ликвидности. Отдельно отмечены «высокая зависимость от одного кредитора (порядка 75% портфеля)» и то, что больше половины кредитов — по субсидируемым ставкам. Одно из условий понижения — рост отношения общего долга к FFO выше 3,5; АКРА считает его как средневзвешенное за 2023–2028 годы и по своей методике, поэтому с расчётом Finolive за 12 месяцев оно напрямую не сравнимо. В январе агентство ожидало снижения нагрузки и положительного свободного потока; первое полугодие пошло против этого сценария.
- Эксперт РА, ruA, «стабильный», 16 февраля 2026 года. Долг к EBITDA по методике агентства — 3,6 на 30 июня 2025 года, покрытие процентов — 1,6. Агентство знало о нарушении ковенантов и рассматривало эту часть долга как долгосрочную, раз банки не требуют её досрочно. Оценку корпоративного управления сдерживает отсутствие коллегиального исполнительного органа.
Релизов агентств по итогам полугодия Finolive на 19 октября не нашёл.
Зачем компании деньги
Цель выпуска 001Р-04 компания не называет. По отчётности, 18 млрд ₽ прошлых выпусков ушли в том числе на погашение краткосрочных обязательств. По всей видимости (вывод Finolive), для ЭкоНивы трёхлетние облигации — способ заменить часть краткосрочного банковского долга на долг с понятным сроком и снизить зависимость от одного банка. Обратная сторона — цена: 17,5–18% против 6,3–9,5% по льготным кредитам.
С чем сравнивать ставку
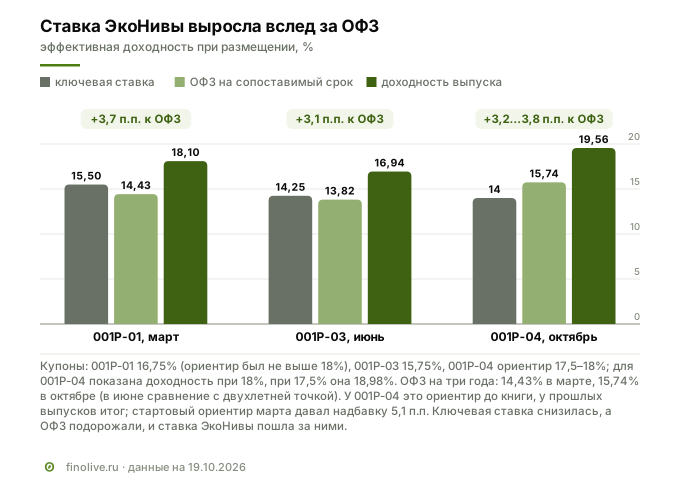
На книге 001P-01 в марте ЭкоНива сжала ориентир с «не выше 18%» до 16,75%. Сейчас ориентир снова 17,5–18%, хотя ключевая ставка с тех пор снизилась с 15,5% до 14%. Главная причина — подорожали сами ОФЗ: доходность трёхлетних выросла с 14,4% в марте до 15,7% в октябре. Надбавка доходности к ОФЗ на сопоставимый срок по итогам прошлых книг была около 3,7 п.п. в марте и 3,1 п.п. в июне; нынешний ориентир даёт 3,2–3,8 п.п. Это сравнение итога с ориентиром: стартовый ориентир марта давал к ОФЗ около 5,1 п.п., и книга его сжала. То есть по этой мерке за ухудшение отчётности рынок пока отдельно не доплачивает.
Три сравнения, понятные инвестору:
- Свои бумаги. 001P-01 (погашение в феврале 2029 года) торгуется с доходностью 18,59%, 001P-03 (октябрь 2028 года) — 18,73% по ценам 16 октября. За неделю до этого обе подешевели: 001P-03 — с 99,37% до 97,44% номинала, 001P-01 — с 100,14% до 99,20%; 14 октября, в день регистрации новых выпусков, цены снижались сильнее всего. Новый выпуск даёт к ним 0,3–1,0 п.п. — обычная надбавка нового выпуска к уже торгующимся.
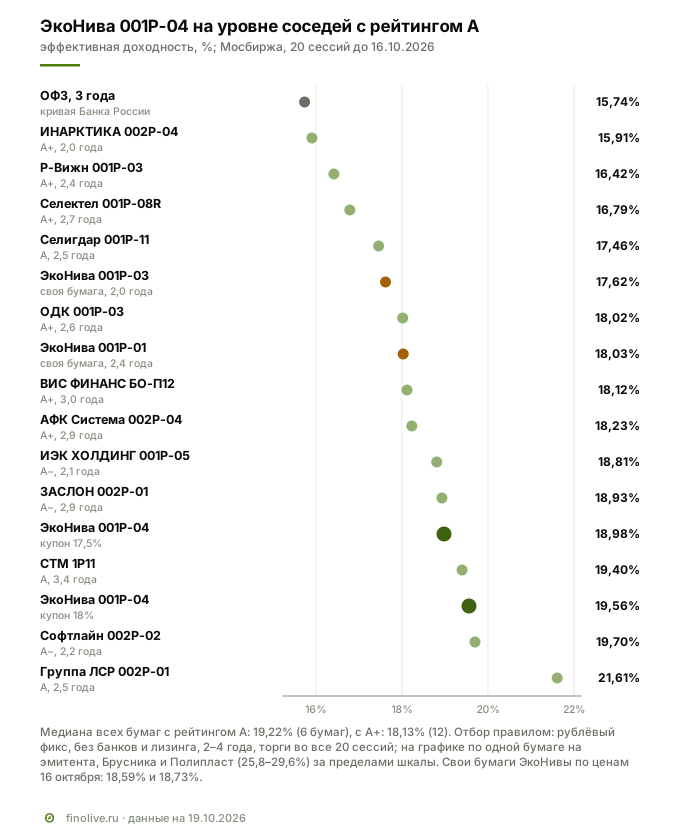
- Соседи по рейтингу. Рублёвые облигации компаний с рейтингом A, кроме банков и лизинга, на срок 2–4 года, по средневзвешенным ценам Мосбиржи за 20 сессий: медиана 19,22% (шесть бумаг четырёх компаний), у A+ — 18,13% (12 бумаг). Ориентир нового выпуска, 18,98–19,56%, — на уровне медианы A, худшего из двух рейтингов ЭкоНивы. Свои бумаги за те же 20 сессий торговались у медианы A+ (17,62–18,03%), а по ценам 16 октября — посередине между A+ и A.
- Агросектор. Инарктика с рейтингом A+ на два года — 15,91%. Свои бумаги ЭкоНивы с тем же рейтингом АКРА дают на 1,7–2,1 п.п. больше за 20 сессий и около 2,8 п.п. по ценам 16 октября.
| Выпуск | Рейтинг | Срок, лет | Доходность за 20 сессий |
|---|---|---|---|
| ОФЗ, КБД 3 года | — | 3 | 15,74% |
| ИНАРКТИКА 002Р-04 | A+ | 2,1 | 15,91% |
| Селектел 001P-07R | A+ | 2,3 | 16,62% |
| Селигдар 001Р-11 | A | 2,5 | 17,46% |
| Селигдар 001Р-10 | A | 2,3 | 17,97% |
| ВИС ФИНАНС БО-П12 | A+ | 3,0 | 18,12% |
| ЭкоНива 001P-03 | A+ / A | 2,0 | 17,62%* |
| ЭкоНива 001P-01 | A+ / A | 2,4 | 18,03%* |
| Синара Транспортные Машины 1P4 | A | 2,4 | 19,04% |
| Синара Транспортные Машины 1P11 | A | 3,4 | 19,40% |
| ЭкоНива 001Р-04 | A+ / A | 3,0 | 18,98–19,56% |
\*По ценам 16 октября 2026 года — 18,59% у 001P-01 и 18,73% у 001P-03. ОФЗ — по кривой Банка России на 16 октября.
Для сравнения с первичным рынком: за последние два месяца компании с рейтингами от A− до A+ размещались под 16,25–18,5%. ЛОЭСК в сентябре сжала ориентир с 18,5% до 18%, Селектел в октябре разместился по нижней границе ориентира 16,25–16,75%, ОТЭКО-Портсервис — по ориентиру, 18,5%.
Фикс или флоатер
У ЭкоНивы уже есть флоатер: 001P-02 платит ключевую ставку плюс 3,5 п.п. и стоит около номинала. Это хороший ориентир того, сколько рынок берёт за плавающую ставку этого заёмщика. Если средняя ключевая за три года окажется ниже 14,0% (при купоне 17,5%) или 14,5% (при 18%), фикс заплатит больше.
| Средняя ключевая за 3 года | Купон флоатера | Фикс 17,5% против флоатера, на 100 тыс. ₽ | Фикс 18% против флоатера, на 100 тыс. ₽ |
|---|---|---|---|
| 14,5% | 18,0% | −1 479 ₽ | 0 ₽ |
| 14,0% (не меняется) | 17,5% | 0 ₽ | +1 479 ₽ |
| 12,0% | 15,5% | +5 918 ₽ | +7 397 ₽ |
| 10,4% | 13,9% | +10 770 ₽ | +12 250 ₽ |
| 9,1% | 12,6% | +14 587 ₽ | +16 067 ₽ |
За три года, до налога, без реинвестирования купонов. Две нижние строки — средняя ключевая за срок выпуска, если ставка пойдёт по июльскому прогнозу Банка России (10,5–12,5% в среднем в 2027 году, 8–9% в 2028 году, 7,5–8,5% в 2029 году); пересчёт на срок выпуска — оценка Finolive.
По прогнозу ЦБ фикс выглядит выгоднее. Но рынок в такое быстрое снижение не верит: ОФЗ на пять лет торгуются с доходностью 16,3%, выше ключевой ставки. И главный риск фикса здесь не ставка, а кредитное качество: если у компании дела пойдут хуже, цена фикса на три года упадёт сильнее, чем цена флоатера. При росте рыночной доходности бумаги на 1 п.п. её цена снизится примерно на 1,9% — дюрация 2,3 года.
Что говорит в пользу выпуска
- Масштаб и лидерство. Крупнейший производитель молока в стране с отрывом в четыре раза, современные фермы, высокий надой, своя переработка и кормовая база.
- Поддержка банков и собственника. Нарушения ковенантов тянутся с 2023 года, и банки каждый раз отказываются требовать досрочного погашения; Дюрр лично гарантирует 97% банковского долга; в 2025 году собственник внёс в капитал 2 млрд ₽.
- Цикл может развернуться. С осени цены на сырое молоко растут; если рост удержится, EBITDA вернётся быстрее, чем у компаний с более медленным бизнесом.
- Ставка. 18,98–19,56% — на 3,2–3,8 п.п. выше ОФЗ и на 0,3–1,0 п.п. выше своих бумаг; купон каждые 30 дней, без квала, от 10 000 ₽.
Риски
- Финансовые. Нагрузка выросла до 5,0 годовой EBITDA, EBITDA покрывает проценты в 1,4 раза, свободный поток после процентов отрицательный. 82% займов формально краткосрочные из-за нарушенных ковенантов; благополучие держится на ежегодных отказах банков от права требовать деньги. Облигации не обеспечены, а банковские кредиты обеспечены почти всем имуществом группы.
- Рыночные. За неделю до 16 октября бумаги ЭкоНивы подешевели на 1–2% номинала, а новые выпуски увеличивают предложение её долга. Заседание ЦБ 23 октября проходит уже после закрытия поручений. Если доходности в сегменте A продолжат расти, цена нового выпуска пойдёт вниз, а трёхлетний фикс реагирует на это сильнее короткого.
- Отраслевые. Цена сырого молока — главная переменная, и её задают запасы переработчиков и импорт из Беларуси. Болезни скота: после февральского изъятия в Сибири сегмент стал убыточным, а списание скота по группе за полугодие составило 2,7 млрд ₽. Погода и урожай влияют на стоимость кормов.
- Регуляторные и корпоративные. Больше половины кредитов — по льготной программе; если субсидии прекратятся, банки вправе поднять ставки до рыночных. Около 75% портфеля у одного кредитора, основной кредитор — государственный Россельхозбанк с опционами на доли компании. Конечный владелец 30,3% промежуточного холдинга не раскрыт. В истории группы — реструктуризация немецких облигаций с выплатой держателям 30% номинала и существенная неопределённость в заключении аудитора за 2024 год.
Красные флаги: что смотреть в следующих отчётах
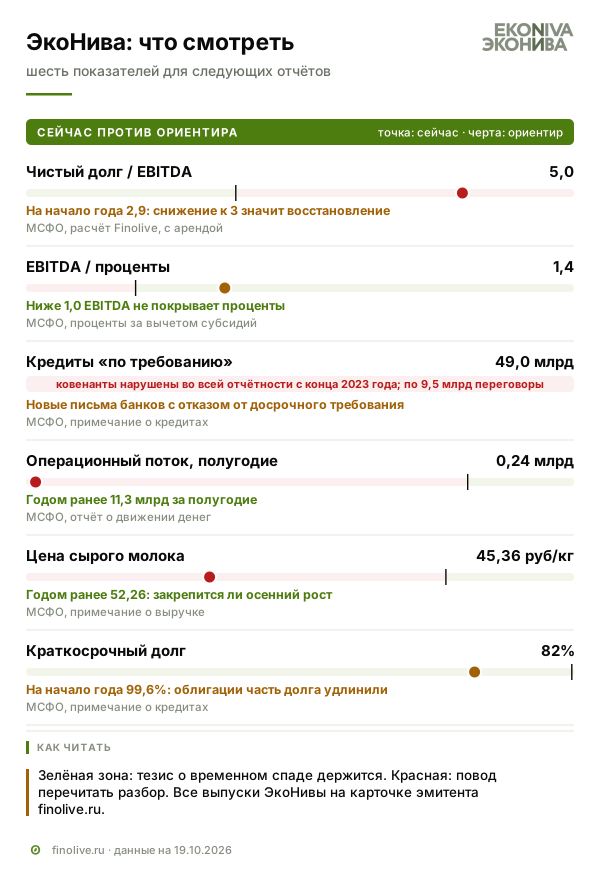
Красные флаги в отчётности есть: нарушенные ковенанты во всей отчётности с конца 2023 года, рост нагрузки с 2,9 до 5,0 за полгода и отрицательный поток после процентов. Явных признаков неплатежа нет: купоны по трём выпускам идут, банки подписывают отказы, а в заключениях за 2025 год и полугодие 2026 года аудитор, в отличие от 2024 года, существенной неопределённости в отношении непрерывности не указывает. Поэтому выпуск — ставка на то, что спад цен на молоко временный и банки продолжат поддерживать компанию. Следующая отчётность — МСФО за 2026 год, весной 2027 года; все выпуски ЭкоНивы собраны на карточке эмитента. Про то, какие сигналы в отчётности обычно предшествуют проблемам, — в статье о ранних признаках.
| Метрика | Где смотреть | Сейчас | На что смотреть |
|---|---|---|---|
| Чистый долг / EBITDA за 12 месяцев (с арендой) | МСФО, расчёт | 5,0 (2,9 на конец 2025 года) | снижение к 3 — восстановление; рост выше 5 — ухудшение |
| EBITDA / проценты за вычетом субсидий | МСФО, расчёт | 1,4 (1,8 за 2025 год) | ниже 1,0 — EBITDA не покрывает проценты |
| Кредиты «по требованию» из-за ковенантов | МСФО, примечание о кредитах | 49,0 млрд ₽; 9,5 млрд в переговорах | новые письма банков с отказом; исчезновение переклассификации |
| Операционный денежный поток | МСФО, отчёт о движении денег | 0,24 млрд ₽ за полугодие (11,3 годом ранее) | возврат к уровню 2025 года (24,4 млрд за год) |
| Цена реализации сырого молока | МСФО, примечание о выручке | 45,36 ₽/кг (52,26 годом ранее) | закрепится ли осенний рост цен |
| Доля краткосрочного долга | МСФО | 82% (99,6% на конец 2025 года) | снижение за счёт облигаций и пересогласования ковенантов |
Итог
ЭкоНива — сильный операционно бизнес в слабой точке цикла. Компания крупнее любого конкурента, с современными фермами и своей переработкой, но половину денег получает с продажи сырого молока, а оно в 2026 году подешевело. За полгода EBITDA сократилась вдвое, нагрузка выросла до 5,0, ковенанты нарушаются с 2023 года, и устойчивость держится на поддержке основного кредитора, льготных ставках и личных гарантиях собственника. Ориентир 17,5–18% — на уровне компаний с рейтингом A, а не A+, но выше прошлых купонов ЭкоНивы прежде всего потому, что подорожали ОФЗ. Рейтинги агентств пока отражают состояние на начало года.
Кому подойдёт. Тем, кто готов на три года взять кредитный риск компании в нижней точке цикла ради доходности около 19%, верит в восстановление цен на молоко и в продолжение поддержки со стороны Россельхозбанка, держит такую бумагу небольшой долей портфеля и будет следить за отчётностью.
Кому не подойдёт. Тем, кому важна надёжность выше доходности: облигации не обеспечены и стоят в очереди за банками. Тем, кто не готов к падению цены при новых выпусках компании или при пересмотре рейтингов. Тем, кто ждёт медленного снижения ключевой ставки и не хочет закреплять купон на три года: флоатер того же заёмщика тогда заплатит не меньше.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Кто владеет ЭкоНивой?
Конечный контролирующий бенефициар — основатель Штефан Дюрр, гражданин России с 2013 года. Эмитент ООО «ЭкоНива» принадлежит ООО «ЭкоНива — Молочные Реки», у которой два участника: «Группа компаний «ЭкоНива»» с 69,7% (в ней, по данным «Коммерсанта», 69,5% у Дюрра и 6,7% у гендиректора Елены Левиной) и АО «Агроника» с 30,3%. Кто владеет «Агроникой», публично неизвестно.
Почему прибыль упала почти в девять раз?
Сырое молоко за полгода подешевело на 13% из-за перепроизводства в стране, а продано его на 15% меньше: по объяснению компании, в том числе из-за сокращения стада в Сибири, где в феврале пришлось уничтожить 13 707 голов из-за особо опасного заболевания. Выручка от сырого молока упала на 26,5%, EBITDA — почти вдвое, до 11,0 млрд ₽. После процентов от прибыли осталось 1,1 млрд против 9,4 млрд годом ранее.
Что значит «нарушены ковенанты»?
Ковенанты — условия кредитных договоров, например предельное отношение долга к EBITDA. ЭкоНива нарушает часть из них не первый год: нарушения отражены во всей отчётности с конца 2023 года, а на 30 июня 2026 года под ними 49 млрд ₽ кредитов, по которым банки получили право потребовать досрочного погашения. Банки каждый раз письменно от этого права отказываются, но по правилам МСФО такие кредиты показываются как краткосрочные, а банки вправе поднять по ним ставку до 20,5–24,5%.
Что выгоднее: фикс 001Р-04 или флоатер ЭкоНивы?
Флоатер 001P-02 платит ключевую ставку плюс 3,5 п.п. Фикс выгоднее, если средняя ключевая за три года окажется ниже 14,0% при купоне 17,5% или ниже 14,5% при купоне 18%. По июльскому прогнозу Банка России средняя ставка за срок выпуска — 9,1–10,4% (оценка Finolive), и тогда фикс даёт на 100 тыс. ₽ на 10,8–16,1 тыс. ₽ больше за три года. Но рынок ОФЗ закладывает более медленное снижение, а 23 октября ЦБ опубликует новый прогноз.
Сколько приносит облигация после налога?
При купоне 17,5–18% каждые 30 дней приходит 14,38–14,79 ₽ на облигацию, после НДФЛ 13% — 12,51–12,87 ₽. На 100 тыс. ₽ это 1 438–1 479 ₽ каждые 30 дней до налога и 15,23–15,66% годовых после налога.
Смежные материалы
- Что предупреждает о проблемах эмитента — нарушенные ковенанты, рост нагрузки и отрицательный поток среди ранних сигналов.
- Красные флаги в отчётности эмитента — где в МСФО искать переклассификацию кредитов и дефицит оборотного капитала.
- Виды доходности облигации — почему купон 18% даёт 19,56% эффективной доходности.
- Премия за ступень рейтинга — сколько рынок берёт за разницу между A+ и A.
Данные на 19 октября 2026 года: консолидированная отчётность ООО «ЭкоНива» по МСФО за 2024 и 2025 годы и за первое полугодие 2026 года, годовой отчёт и пресс-релизы компании, решения о выпуске 001Р-01–001Р-05 на Московской бирже, карточка размещения Т-Инвестиций, релизы АКРА и Эксперт РА, Московская биржа (доходности, кривая ОФЗ), ключевая ставка и прогноз Банка России, Союзмолоко, Milknews, Коммерсантъ, Интерфакс, сообщения Ekosem-Agrar AG, МСФО Черкизово, Агроэко и Село Зелёное. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.