Размещение облигаций ЮГК 001P-06 в юанях: золото кормит компанию, а она поручилась за долг нового владельца
ЮГК размещает юаневый выпуск 001P-06 на полтора года с ориентиром купона 9,4–9,9% и выплатой каждые 30 дней. Подорожавшее золото дало компании рекордное полугодие и первый за три года плюс по свободному денежному потоку. Но в 2026 году у ЮГК сменился владелец, компания выдала поручительство на 60 млрд руб. по его обязательствам, АКРА понизила рейтинг, а весной суд арестовывал её счета. Ставка — выше соседей с тем же рейтингом; итог в рублях решит курс юаня.
ПАО «Южуралзолото Группа Компаний» (ЮГК) — золотодобывающая компания с рудниками на Южном Урале, в Красноярском крае и Хакасии — размещает облигации серии 001P-06 в китайских юанях. Ориентир купона — 9,4–9,9% годовых в юанях, срок — полтора года (540 дней), купон приходит каждые 30 дней, оферты и амортизации нет. Номинал — 1 000 юаней, по курсу Банка России на 15 октября это около 12,5 тыс. ₽. Рейтинг компании — AA-(RU) у АКРА (понижен 12 октября) и ruAA с развивающимся прогнозом у Эксперт РА.
С точки зрения бизнеса первое полугодие 2026 года у ЮГК рекордное по выручке и EBITDA как минимум с 2023 года, за который есть отчётность в разборе: золото в рублях подорожало на треть, продажи выросли на 42%, и впервые за три года деньги от работы обогнали вложения. Сюжет выпуска — в другом. За год с небольшим у компании дважды сменился владелец: суд изъял акции у основателя в пользу государства, а в июне 2026 года государство продало его на аукционе группе «БТС-Мост». В сентябре ЮГК поручилась по обязательствам нового владельца на 60 млрд ₽ — почти на годовую EBITDA. Весной суд арестовывал счета компании, и купон по одному из выпусков пришёл на день позже срока. Ставка нового выпуска выше, чем у соседей с тем же рейтингом, а итог в рублях для инвестора решит курс юаня.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 14 октября 2026 года. На полке две позиции, но это один выпуск: инвестор выбирает, чем платить при покупке, юанями или рублями. Объём, организаторов и цель займа компания на эту дату не раскрыла; пресс-релиза о выпуске и ожидаемого рейтинга нет.
| Параметр | 001P-06 |
|---|---|
| Купон | фиксированный, ориентир 9,4–9,9% в юанях; итог определит сбор заявок |
| Доходность при ориентире | 9,82–10,36% эффективной — за счёт выплаты каждые 30 дней |
| Срок | 1,5 года (540 дней), погашение ориентировочно в апреле 2028 года |
| Выплата купона | каждые 30 дней, 18 выплат по 7,73–8,14 юаня на бумагу |
| Амортизация и оферта | нет |
| Номинал | 1 000 юаней (около 12 536 ₽ по курсу Банка России на 15 октября) |
| Расчёты | покупка — в юанях или в рублях; купоны и погашение по умолчанию в юанях, по заявлению инвестора — в рублях по курсу Банка России на рабочий день перед выплатой |
| Минимальная заявка в Т-Инвестициях | 3 000 юаней при оплате юанями или 40 000 ₽ при оплате рублями |
| Доступ | без статуса квалифицированного инвестора |
| Сбор заявок | в Т-Инвестициях поручения принимаются до 27 октября, 15:00 МСК |
| Техническое размещение | 30 октября |
| Рейтинг эмитента | AA-(RU) АКРА, «стабильный» (понижен с AA 12.10.2026); ruAA Эксперт РА, «развивающийся» (подтверждён 12.10.2026) |
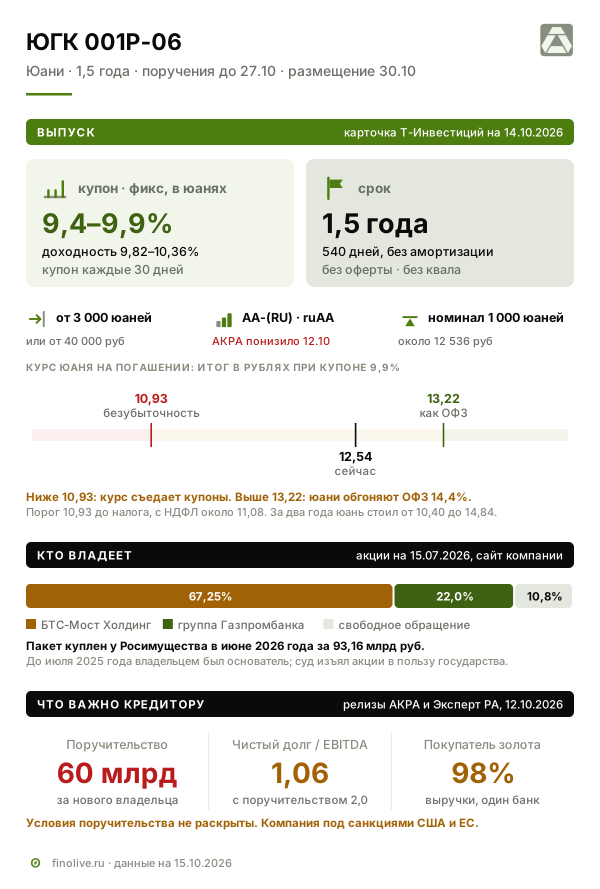
Даты выплат — ориентировочные: 30 дней от размещения 30 октября, точный график опубликует биржа. Эффективная доходность выше купона потому, что купон приходит 12 раз в год и его можно вложить снова. Срок приёма поручений у каждого брокера свой, смотреть его нужно в своём приложении.
Важная оговорка про налог: НДФЛ считается в рублях — с купонов по курсу на дату выплаты и с курсовой разницы по номиналу при погашении. Подорожает юань — налог возьмут и с прироста курса; подешевеет — курсовой убыток уменьшит налоговую базу, но только в год погашения.
Чем компания зарабатывает
ЮГК добывает рудное золото — в основном открытым способом, подземная добыча меньше 10% — и сама перерабатывает руду на восьми фабриках. Готовое золото продаётся банкам в России с немедленной оплатой. Отсюда простая формула выручки: сколько тонн продано, умноженное на цену золота в рублях.
Компания делится на два хаба, и они очень разные:
- Уральский (Челябинская область) — старые месторождения Кочкарское, Березняковское, Светлинское, Курасан. Это сам эмитент, ПАО «ЮГК». Руда здесь бедная, около 0,4 г золота на тонну, и в 2025 году хаб дал 3,0 т золота.
- Сибирский (Красноярский край и Хакасия) — месторождения Высокое, Эльдорадо, Советское, рудник «Коммунар». Здесь работают дочерние ООО «Соврудник» и АО «Коммунаровский рудник». Руда богаче, около 1,0 г на тонну, в 2025 году — 9,0 т золота и 90% EBITDA группы.
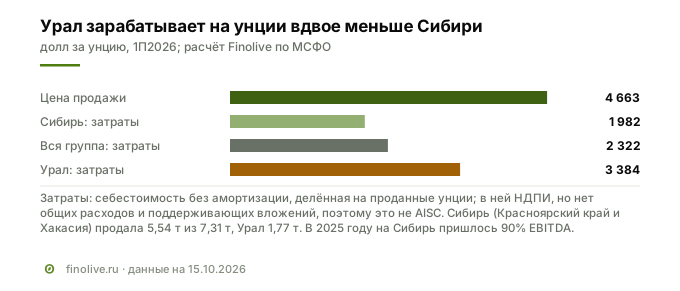
Разница видна в затратах. По расчёту Finolive из МСФО за первое полугодие 2026 года, денежные затраты на проданную унцию в Сибири — около 1 980 $, на Урале — около 3 380 $ при средней цене продажи около 4 660 $. На каждой унции Урал зарабатывает вдвое меньше Сибири. Это не AISC (полные поддерживающие затраты, в которые входят ещё общие расходы и поддерживающие вложения), а грубая оценка по сегментной таблице отчётности. Сама компания AISC не раскрывает; по оценке Эксперт РА, в 2025 году он составил 2 139 $ на унцию, на 45% больше, чем годом ранее, — это верхний квинтиль кривой издержек, по оценке агентства. Медиана российских публичных золотодобытчиков, по тому же агентству, — 1 867 $, у ЮГК на 15% выше.
Отсюда три рычага прибыли:
- цена золота в долларах — компания продаёт по цене, привязанной к мировой, и не хеджирует её: финансовых инструментов на цену золота у неё нет;
- курс рубля — выручка рублёвая, но пересчитывается из долларовой цены, а затраты рублёвые; крепкий рубль уменьшает выручку при тех же тоннах;
- налог на добычу — с 2025 года к НДПИ на золото добавилась надбавка 10% от превышения цены над 1 900 $ за унцию, поэтому налог растёт быстрее цены: за полугодие расходы на него выросли с 4,3 до 9,1 млрд ₽ при росте выручки на 90,5%.
Кто платит
Покупатель у ЮГК фактически один. В 2025 году всё золото купил один контрагент; в первом полугодии 2026 года 82,4 млрд ₽ из 84,1 млрд выручки (98%) пришлись на связанную сторону, которую отчётность относит к акционерам группы. Имя банка в отчётности не названо. Среди акционеров ЮГК есть структура Газпромбанка с 22% акций, поэтому покупатель — вероятно, банк этой группы; это вывод Finolive, компания его не подтверждает.
Для кредитора такая схема и хороша, и плоха. Хороша тем, что золото продаётся сразу и за деньги: дебиторская задолженность почти не растёт. Плоха концентрацией: продажи, кредиты и часть акционерного капитала завязаны на одну банковскую группу.
Отрасль: золото на исторических высотах
2025 год стал для российских золотодобытчиков рекордным по финансовым результатам (Эксперт РА), 2026-й пока продолжает тенденцию. Средняя цена золота в Лондоне в 2025 году — 3 432 $ за унцию, рекорд по годовому среднему (LBMA). В январе 2026 года, по пересчёту учётной цены Банка России, цена дошла примерно до 5 400 $, потом скорректировалась: Эксперт РА связывает спад с более жёсткими сигналами ФРС после роста цен на нефть. К середине июля золото стоило около 4 000 $, на 14 октября — около 4 170 $. Поддерживает цену спрос центральных банков.
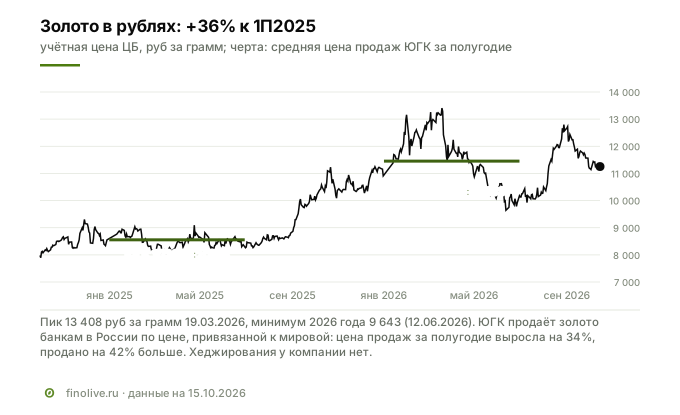
Для ЮГК важна цена в рублях. Учётная цена Банка России в первом полугодии 2026 года в среднем — 11 565 ₽ за грамм против 8 500 ₽ годом ранее, на 36% выше. Сейчас — около 11 250 ₽: долларовая цена с весны снизилась, но рубль за это время ослаб, и рублёвая цена почти не изменилась.
Против отрасли работают налоги и санкции. Повышенный НДПИ забирает часть прироста цены. В июле 2026 года Евросоюз внёс в санкционный список сразу несколько российских золотодобытчиков, включая ЮГК, «Селигдар» и Нордголд; в американском списке SDN ЮГК находится с февраля 2024 года. Всё золото ЮГК продаёт банкам внутри России, поэтому от экспорта её выручка напрямую не зависит.
Конкуренты
Официальной статистики добычи по компаниям нет с 2021 года, поэтому «четвёртое место в России по производству» — оценка самой ЮГК. С 12 т в 2025 году она уступает «Полюсу» (около 78,7 т) и Нордголду (около 30 т вместе с зарубежными активами), близка к «Атласу» (бывший российский бизнес Petropavlovsk, 11,8 т) и опережает «Селигдар» (больше 8 т).
| Компания | Добыча 2025, т | Рейтинг | Долг / EBITDA |
|---|---|---|---|
| Полюс | ≈78,7 | ruAAA | 1,2 (на конец 2025 года) |
| Нордголд | ≈30 (с зарубежными активами) | ruAA+ | ниже 1,5 |
| ЮГК | 12,0 | AA-(RU) / ruAA | 1,06 (на 30.06.2026) |
| Атлас | ≈11,8 | ruA | 1,1 |
| Селигдар | больше 8 | ruA | 3,7 |
Рейтинги и нагрузка — по релизам Эксперт РА 2026 года и отчётности ЮГК; методики расчёта долговой нагрузки у источников разные. По долговой нагрузке ЮГК сейчас на уровне лидеров. Отличают её две вещи: высокие затраты на унцию (по АКРА, себестоимость компании выше национальных и мировых аналогов) и корпоративная история, которой нет ни у кого из соседей.
Кто владеет и кто контролирует
Хронология двух последних лет:
- до июля 2025 года контролирующим акционером был основатель Константин Струков; в декабре 2024 года 22% акций купила структура Газпромбанка (сейчас — «ААА Управление Капиталом», ЗПИФ «Фиалка»);
- 11 июля 2025 года Советский районный суд Челябинска по иску Генпрокуратуры обратил акции Струкова в доход государства, с 15 июля 2025 года владельцем 67,25% стало Росимущество;
- 19 июня 2026 года, с четвёртой попытки, лот с пакетом ЮГК, управляющей компанией и другими активами прежнего владельца продан на аукционе АО «БТС-Мост Холдинг» за 93,16 млрд ₽ — в 1,7 раза дешевле стартовой цены 162,02 млрд; сам пакет ЮГК для торгов оценивался в 140,4 млрд (Коммерсантъ). По данным издания, 94,4% «БТС-Мост Холдинга» на конец 2025 года принадлежало Руслану Байсарову, а 100% АО «БТС-Мост» находится в залоге у Газпромбанка;
- 15 июля 2026 года «БТС-Мост Холдинг» стал держателем 67,25% ЮГК. Сейчас у него 67,25%, у группы Газпромбанка — 22%, в свободном обращении — около 10,8%.
Новый владелец выставил остальным акционерам обязательное предложение по 0,7425 ₽ за акцию, срок — около 26 октября. Акции на бирже 14 октября стоили 0,7282 ₽, капитализация — 162,4 млрд ₽. Сколько акций будет выкуплено, пока неизвестно; Эксперт РА называет объём выкупа одной из причин развивающегося прогноза.
Самое важное для кредитора случилось в сентябре 2026 года: ЮГК выдала поручительство по обязательствам «БТС-Мост Холдинга» на 60 млрд ₽. Кредитор, срок и цель в открытых источниках не раскрыты — сумма известна из релизов АКРА и Эксперт РА. Для масштаба: 60 млрд ₽ — это 92% EBITDA компании за последние 12 месяцев и почти две трети суммы, которую новый владелец заплатил за весь лот. Если обязательство материнской компании придётся исполнять, платить будет ЮГК. Прецедент у компании есть: в 2024 году ЮГК заплатила 24,1 млрд ₽ по поручительствам за компании, связанные с прежним владельцем; 17,5 млрд из них тогда возместил бенефициар. По займам связанным сторонам прежнего владельца (главный должник — угольный «МелТЭК») в отчётности до сих пор резерв около 6,9 млрд ₽.
Ключевые лица и управление
Исполнительный орган ЮГК — управляющая компания ООО «УК ЮГК», которая с июля 2025 года не входит в группу и получает плату за управление, в которую входит и вознаграждение менеджмента: 2,46 млрд ₽ за первое полугодие 2026 года (зарплата в административных расходах за тот же период снизилась с 3,1 до 2,3 млрд ₽). С 14 июля 2026 года 100% «УК ЮГК» принадлежит «БТС-Мост Холдингу». Управляющую компанию возглавляли Константин Струков, с августа 2025 года — назначенный Росимуществом Семён Гринько, с конца августа 2026 года — Андрей Тимочкин. В июле «БТС-Мост Холдинг» объявил о смене названия группы на «БТС-Золото» и о назначении её руководителем Олега Ширяева, бывшего главы «ЕвроХима». В конце августа ЮГК сообщила, что название компании не меняла; как роль Ширяева соотносится с должностью Тимочкина, не раскрыто.
Совет директоров переизбран 5 октября 2026 года, девять человек; имена не раскрыты, по данным Эксперт РА, независимых директоров двое. Финансовый директор — Артём Клёцкин. Аудитор МСФО — АО «ДРТ», мнение за 2025 год и вывод по обзорной проверке за полугодие — без оговорок.
Активы, стратегия и развитие
Главный актив последних лет — ГОК «Высокое» в Красноярском крае: запущен в мае 2024 года, на проектную мощность вышел во второй половине 2025 года и платит налог на прибыль по льготной ставке региональных инвестпроектов. В 2025 году «Высокое» дало 2,6 т. На «Коммунаре» в Хакасии идёт реконструкция фабрики — к 2030 году до 4,5 млн т руды в год. В 2025 году компания купила у «Полюса» лицензию на Марокское рудное поле с оценочными ресурсами больше 60 т.
Следующий крупный проект — ГОК «Эльдорадо», но в июне 2026 года, ещё до смены владельца, компания говорила, что определит сроки только в 2027 году, а Эксперт РА называет эту неопределённость одной из причин развивающегося прогноза. Цель на 2026 год — рост производства на 4–17%, то есть 12,5–14,0 т; к 2028 году — не меньше 18 т. Прошлые прогнозы компания выполняла по нижней границе: на 2025 год обещала рост на 13–35% и выросла на 13%.
У Урала другая история. В августе 2024 года Ростехнадзор на 90 суток остановил четыре карьера хаба из-за деформации бортов, и производство Урала за год упало почти вдвое. В том же году прорвало дамбу на Светлинском; ущерб природе оценён в 3,94 млрд ₽, и в октябре 2025 года суд взыскал эту сумму со Струкова, а иск прокуратуры к самой ЮГК о вреде почве прекращён. Восстановление Урала идёт медленно, а два из четырёх основных рудников хаба, Светлинское и Курасан, по планам горных работ выработаются за 5–6 лет (Березняковское — за 18, Кочкарское — за 14).
Что показало первое полугодие 2026 года
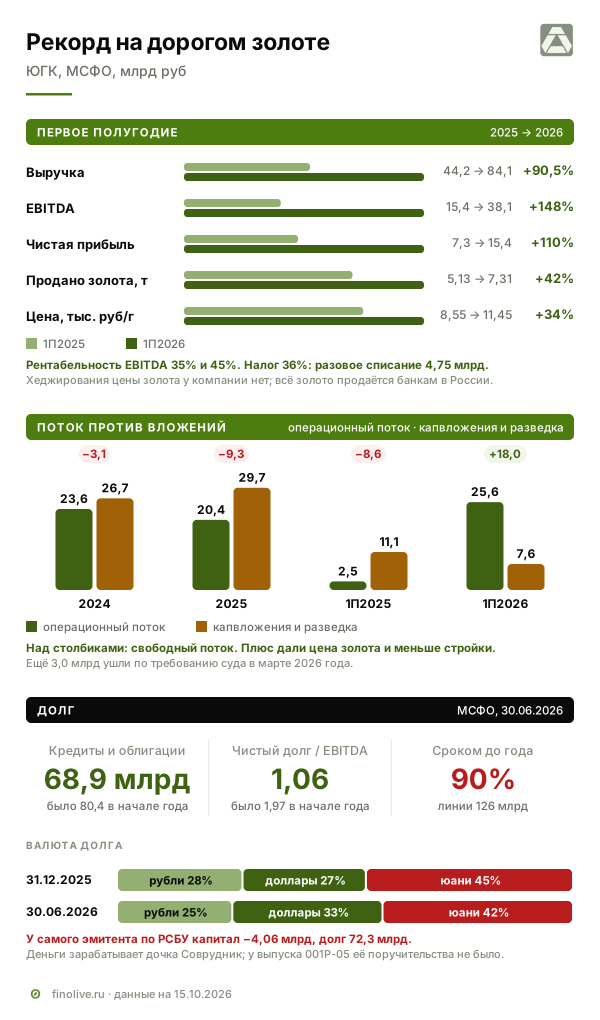
Полугодие вышло рекордным по выручке и EBITDA за всю отчётность с 2023 года, доступную Finolive. Выручка выросла на 90,5%, до 84,1 млрд ₽: золота продано на 42% больше (7,31 т против 5,13 т), а продавалось оно на 34% дороже (11 453 ₽ за грамм против 8 554 ₽). EBITDA по расчёту компании выросла в 2,5 раза, до 38,1 млрд ₽, рентабельность — 45% против 35% годом ранее. Чистая прибыль — 15,4 млрд ₽, вдвое больше.
Прибыль могла быть выше: налог на прибыль составил 36% прибыли до налогообложения. Причина — разовое неденежное списание: компания списала отложенный налоговый актив на 4,75 млрд ₽, признанный в 2022 году по убыткам от вложений в Petropavlovsk. Без него ставка была бы около 17%.
Деньги: впервые за три года в плюсе
Операционный денежный поток за полугодие — 25,6 млрд ₽ после уплаченных процентов и налога, против 2,5 млрд годом ранее. Вложения в основные средства и разведку — 7,6 млрд, на треть меньше прошлогоднего. Свободный денежный поток — плюс 18,0 млрд ₽. Для ЮГК это перелом: в 2024 году он был минус 3,1 млрд, в 2025 году — минус 9,3 млрд, пока строилось «Высокое» и восстанавливался Урал.
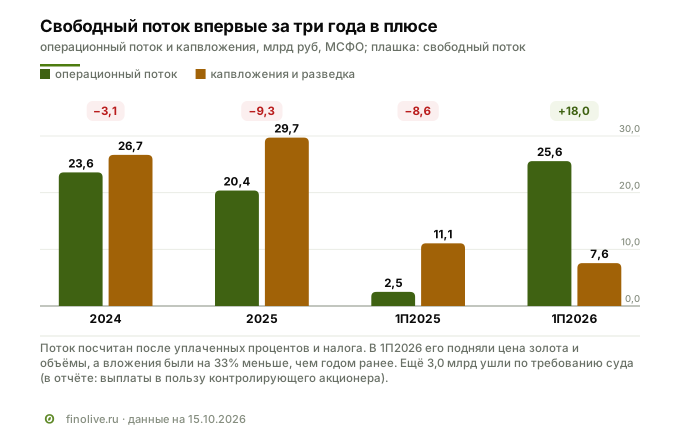
Деньги пошли на долг: за полугодие компания погасила 27,7 млрд ₽ кредитов, а привлекла 15,5 млрд. Ещё 3,0 млрд ₽ ушли по требованию суда — об этом в разделе о красных флагах. Дивидендов по итогам 2021–2025 годов у ЮГК не было; за 2025 год собрание в июне 2026 года решило их не выплачивать. Поток положительный благодаря двум вещам сразу — дорогому золоту и урезанной стройке. Если цена золота снизится, а «Эльдорадо» начнут строить, картина 2025 года может вернуться.
Долг: короткий и валютный
На 30 июня 2026 года кредиты и облигации — 68,9 млрд ₽ против 80,4 млрд на начало года. Чистый долг с арендой по расчёту компании — 69,2 млрд, или 1,06 годовой EBITDA (на конец 2025 года — 1,97, на конец 2024 года — 2,22). EBITDA за 12 месяцев покрывает уплаченные проценты в 6,8 раза. По уровню нагрузки это комфортная компания. Беспокоит структура:
- 90% долга — краткосрочный (на начало года — 61%). Причины две: долларовый выпуск 001P-04 на 200 млн $ под 10,6% гасится 22 февраля 2027 года и перешёл в короткие обязательства, а банковский долг, судя по описанию кредитных линий в годовом отчёте, выбирается короткими траншами внутри длинных лимитов; часть линий банк может отозвать в любой момент. Краткосрочные обязательства больше оборотных активов на 29,8 млрд ₽. Подушка — 125,6 млрд ₽ невыбранных кредитных линий.
- 75% долга — валютный: 42% в юанях, 33% в долларах, 25% в рублях. Юаневые кредиты стоят 7,7–11% годовых, рублёвые — 16,85–23,4%. Эксперт РА считает валютный долг «полностью обеспеченным валютными поступлениями»; формально выручка рублёвая, но она привязана к долларовой цене золота. Хеджирования нет.
- Ковенанты. По договору с одним из банков ЮГК без его согласия не может привлекать новые займы, если совокупная задолженность группы по МСФО достигнет 120 млрд ₽, и направлять на дивиденды больше 30% прибыли по РСБУ. Сейчас долг — 68,9 млрд. По МСФО поручительство не входит в долг, пока его не востребуют; если ЮГК придётся заплатить по нему все 60 млрд, долг дойдёт до порога. Получено ли согласие банка на само поручительство, не раскрыто.
Отдельная деталь — где лежит долг. Облигации выпускает ПАО «ЮГК» — материнская компания, которая сама ведёт добычу на Урале, — а деньги зарабатывает в основном сибирская «дочка» «Соврудник» (по РСБУ за 2025 год — выручка 64,2 млрд ₽, прибыль 11,9 млрд). По отчётности самого эмитента за первое полугодие 2026 года (РСБУ): выручка — 20,0 млрд ₽, то есть 24% выручки группы, убыток — 2,2 млрд, на балансе — 72,3 млрд ₽ заёмных средств, а собственный капитал отрицательный — минус 4,06 млрд ₽ (на конец 2025 года минус 1,84 млрд). Программа облигаций 001P обеспечения не предусматривает, и у 001P-05 поручительства «Соврудника» не было. При этом часть банковских кредитов ЮГК обеспечена поручительством «Соврудника»: банки защищены лучше держателей облигаций. Держатель облигаций — кредитор материнской компании, и возврат денег зависит от того, как «Соврудник» передаёт ей заработанное; это оценка Finolive — Эксперт РА признаков субординации выпусков не нашёл.
Что говорят агентства
Агентства по-разному оценили одну и ту же ситуацию.
АКРА 12 октября 2026 года понизило рейтинг с AA(RU) до AA-(RU) со стабильным прогнозом. Причины по релизу: себестоимость компании выше национальных и мировых аналогов, общий долг в 2025 году вырос до 86 млрд ₽ — выше ожиданий агентства, — и поручительство за материнскую компанию, которое АКРА включило в расчёт нагрузки на 2026–2028 годы. Отношение общего долга к FFO за 2025 год — 2,4. К новому понижению, по релизу, может привести снижение взвешенного за 2023–2028 годы покрытия процентов FFO ниже 5,0 (агентство оценивает его в 5,6, хотя за один 2025 год было 3,4), рост взвешенного отношения долга к FFO выше 3,5 (сейчас 2,1) или ухудшение ликвидности. Положительное в том же релизе: судебные претензии к компании исчерпаны, сделка по смене владельца завершена, корпоративное управление агентство оценивает высоко.
Эксперт РА 12 октября подтвердил ruAA с развивающимся прогнозом — это равные шансы сохранить рейтинг или понизить. Агентство тоже учло поручительство в прогнозе нагрузки, но считает, что рост EBITDA его частично перекроет и нагрузка останется низкой (чистый долг к EBITDA 1,0 на 30 июня). Неопределённость оно отправляет в прогноз: неясны сроки «Эльдорадо», финансовая и дивидендная политика нового владельца, объём выкупа акций по оферте. Отдельная фраза релиза: агентство «не располагало информацией об иных поручительствах… а также о планах по существенному оттоку денежных средств в пользу БТС-Мост Холдинг». В августе то же агентство писало, что о планах выдать поручительства ему не сообщали, — через месяц поручительство было выдано.
13 октября Эксперт РА подтвердил выпускам 001P-04 и 001P-05 рейтинг на уровне компании, ruAA: признаков субординации агентство не нашло, обеспечения у выпусков нет. Рейтинга на 001P-06, в том числе ожидаемого, на 15 октября нет.
Зачем компании деньги и почему юани
Цель займа ЮГК не называет. Ближайшее крупное погашение — 200 млн $ (около 16,8 млрд ₽) по долларовому выпуску 001P-04 с купоном 10,6%, 22 февраля 2027 года, внутри срока нового выпуска. Если новый выпуск рефинансирует его, компания заменит долларовый долг под 10,6% юаневым под 9,4–9,9%; это предположение Finolive, а ставки в разных валютах напрямую не сравниваются.
Почему юани, а не рубли, понятно из ставок: юаневые кредиты компании стоят 7,7–11%, рублёвые — 16,85–23,4%. Золото продаётся по долларовой цене, а юань к доллару колеблется заметно меньше, чем к рублю, поэтому для компании юаневый долг по риску ближе к долларовому. Для инвестора, который считает доход в рублях, это не так — об этом ниже.
Заимствует ЮГК в юанях не впервые: выпуски 001P-01 и 001P-02 в юанях компания разместила в 2022–2023 годах и погасила в 2024 и 2025 годах.
С чем сравнивать ставку
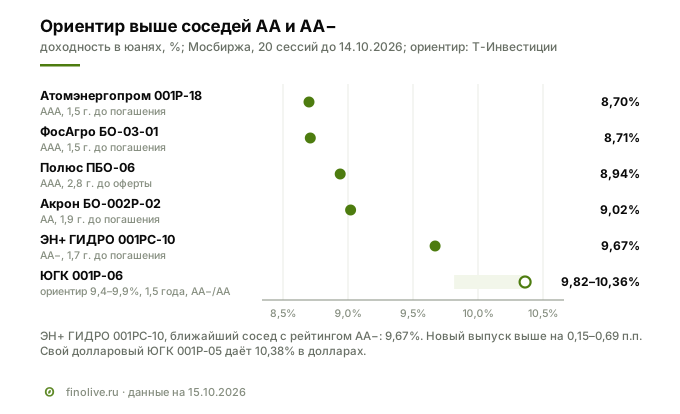
Новый выпуск при ориентире 9,4–9,9% даёт 9,82–10,36% эффективной доходности. Самый близкий сосед по рейтингу — ЭН+ ГИДРО 001РС-10 (AA−, юани, купон раз в 30 дней, 1,7 года до погашения): на бирже он даёт 9,67%. Новый выпуск выше на 0,15–0,69 п.п.
| Выпуск | Рейтинг (худший из агентств) | До погашения | Доходность |
|---|---|---|---|
| Атомэнергопром 001Р-18 | AAA | 1,5 года | 8,70% |
| ФосАгро БО-03-01 | AAA | 1,5 года | 8,71% |
| Полюс ПБО-06 | AAA | 2,8 года до оферты | 8,94% |
| Акрон БО-002P-02 | AA | 1,9 года | 9,02% |
| ЭН+ ГИДРО 001РС-10 | AA− | 1,7 года | 9,67% |
| ЮГК 001P-06, ориентир | AA− | 1,5 года | 9,82–10,36% |
Доходности — по средневзвешенным ценам Мосбиржи за последние 20 сессий с торгами до 14 октября. Рынок юаневых облигаций узкий: у части выпусков сделок немного (у ФосАгро три сессии с торгами, у Атомэнергопрома 11 — они размещены недавно). У Атомэнергопрома и ФосАгро купон раз в квартал, у ЮГК — каждые 30 дней; в пересчёте на квартальную выплату ориентир ЮГК — около 9,47–9,98%.
Ещё нагляднее — ориентиры соседних книг на тот же срок. Три выпуска с погашением весной 2028 года прошли за последние три недели: Атомэнергопром (AAA) разместился под 8,5%, ФосАгро (AAA) — с ориентиром 8–8,5% и итогом 8,4%, РУСАЛ (A+) — с ориентиром 10,25% и итогом 10,0%. Акрон (AA) собирает заявки 15 октября с ориентиром 8,5–9% на два года с возвратом половины номинала через полтора. Ориентир ЮГК, 9,4–9,9%, стоит между Акроном и РУСАЛом — как и рейтинг: по худшему из агентств ЮГК на ступень ниже Акрона и на ступень выше РУСАЛа. Надбавка есть, но для компании с понижением рейтинга, развивающимся прогнозом и свежим поручительством она умеренная.
Собственный долларовый выпуск 001P-05 (погашение в октябре 2027 года) торгуется с доходностью 10,38% в долларах. Сравнивать её с юаневой напрямую нельзя: ставки в долларах обычно выше, чем в юанях.
Сценарии курса: когда юани дают больше рублей
Доход рублёвого инвестора в юаневой облигации складывается из двух частей: купона в юанях и изменения курса. Купон при 9,9% за полтора года даст около 146 юаней на бумагу. Ниже — рублёвый итог за весь срок на одну бумагу, купленную за 12 536 ₽ по курсу 15 октября, при купоне 9,9%. Упрощение: все купоны и номинал пересчитаны по одному курсу — курсу на погашении, без реинвестирования. Налог посчитан по годам: с купонов 2026 и 2027 годов он удерживается окончательно, а курсовой убыток по номиналу в 2028 году в расчёте уменьшает только налог с купонов 2028 года. Это допущение: на деле убыток можно зачесть против другого дохода того же года или перенести на будущее, и тогда итог после налога при дешёвом юане будет лучше, чем в таблице.
| Курс юаня на погашении | Изменение курса | Получено, ₽ | Итог до налога | Итог после НДФЛ |
|---|---|---|---|---|
| 10,40 ₽ — минимум мая 2026 года | −17,1% | 11 921 | −615 ₽ (−4,9%) | −769 ₽ (−6,1%) |
| 11,16 ₽ — уровень конца 2025 года | −11,0% | 12 794 | +258 ₽ (+2,1%) | +93 ₽ (+0,7%) |
| 12,54 ₽ — курс не меняется | 0% | 14 372 | +1 836 ₽ (+14,6%) | +1 597 ₽ (+12,7%) |
| 14,00 ₽ | +11,7% | 16 051 | +3 515 ₽ (+28,0%) | +3 058 ₽ (+24,4%) |
| 14,84 ₽ — максимум ноября 2024 года | +18,4% | 17 011 | +4 476 ₽ (+35,7%) | +3 894 ₽ (+31,1%) |
Два порога, которые стоит запомнить:
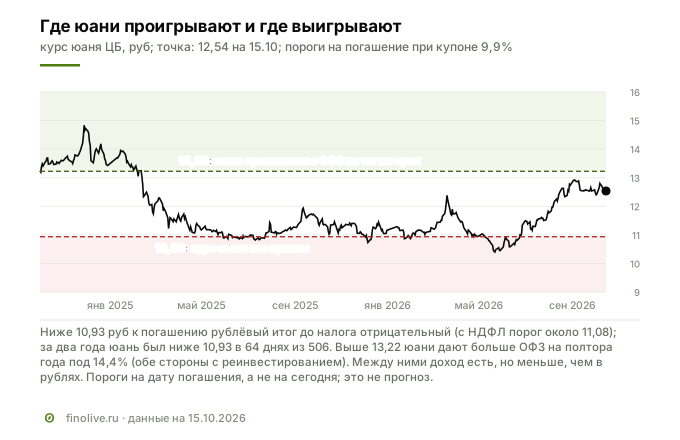
- 10,93 ₽ — курс безубыточности до налога. Если к погашению юань подешевеет до этого уровня (на 12,8%), курс съест все купоны, и в рублях инвестор останется при своих. С учётом НДФЛ порог выше — около 11,08 ₽ (−11,6%). За последние два года юань стоил дешевле 10,93 ₽ в 64 из 506 дней, когда Банк России устанавливал курс, и дешевле 11,08 ₽ — в 128 днях; дольше всего в мае–июне 2026 года.
- 13,22 ₽ — курс равной выгоды с ОФЗ. Рублёвые государственные облигации на тот же срок дают около 14,4% годовых (кривая ОФЗ Банка России). Чтобы юаневый выпуск их догнал, юань к погашению должен подорожать примерно на 5,5%. Обе стороны считаются одинаково: купоны вкладываются снова под ту же ставку до погашения. При купоне 9,4% порог выше — 13,32 ₽.
С начала года юань подорожал с 11,16 до 12,54 ₽, на 12%. Прогноз курса — не предмет этого разбора; важно, что при неизменном курсе юаневый выпуск даёт в рублях меньше ОФЗ, а выигрывает только при ослаблении рубля.
Что говорит в пользу выпуска
- Заработок на пике. Рентабельность EBITDA 45%, выручка выросла на 90,5%, свободный поток — плюс 18 млрд ₽ за полугодие.
- Низкая нагрузка. Чистый долг — 1,06 годовой EBITDA, проценты покрываются почти в 7 раз; по этим показателям ЮГК рядом с «Полюсом» и далеко от «Селигдара».
- Ликвидность. 125,6 млрд ₽ невыбранных кредитных линий — вдвое больше всего краткосрочного долга.
- Короткий срок и удобная механика. Полтора года, купон каждые 30 дней, без квала, можно платить рублями. Ставка выше соседей с тем же рейтингом.
Риски
- Финансовые. Поручительство на 60 млрд ₽ по обязательствам материнской компании с нераскрытыми условиями: с ним чистый долг составил бы около 2 годовых EBITDA вместо 1,06. Облигации выпускает материнская компания с отрицательным капиталом по РСБУ, а зарабатывает «дочка». 90% долга короткие, их рефинансирование зависит от банков.
- Рыночные. Главный — курс юаня: при укреплении рубля до 10,93 ₽ за юань купоны съедаются целиком (до налога; с НДФЛ — уже около 11,08 ₽). Второй — цена золота: от январского пика она снизилась в долларах примерно на 23%, а хеджирования нет. Юаневый рынок узкий — продать бумагу быстро и без скидки получается не всегда.
- Отраслевые. Затраты на унцию в верхнем квинтиле кривой издержек (Эксперт РА), Урал зарабатывает мало, а два его основных рудника, Светлинское и Курасан, выработаются за 5–6 лет. Повышенный НДПИ растёт вместе с ценой золота. Рост добычи зависит от «Эльдорадо», сроки которого не определены.
- Регуляторные и корпоративные. Два владельца за год с небольшим, новый — с неизвестной финансовой и дивидендной политикой, имена совета директоров не раскрыты, управляющая компания вне группы получает плату за управление. Компания под санкциями США и ЕС. Весной 2026 года счета арестовывали по делу, в котором ЮГК не была стороной; история Ростехнадзора 2024 года показывает, что производство может остановить регулятор.
Красные флаги: что смотреть в следующих отчётах
Два события 2026 года уже стоит считать красными флагами.
Арест счетов и технический дефолт. В феврале 2026 года Мосгорсуд по делу, в котором ЮГК не была стороной, обязал компанию перечислить на депозит суда всю нераспределённую прибыль — не меньше 33,29 млрд ₽. В марте приставы арестовали на счетах 32,1 млрд ₽. Купон по выпуску 001P-05 (24,2 млн ₽), который нужно было выплатить 19 марта, пришёл 20 марта. Эксперт РА назвал это следствием операционных обстоятельств вне контроля компании; 26 марта исполнительное производство прекратили. Но 3,0 млрд ₽ компания успела отдать: 1,15 млрд внесла на депозит суда сама, 1,85 млрд списали со счетов по инкассо. Вернутся ли они, компания оценить не может: в отчёте за полугодие эта сумма отражена как «выплаты в пользу контролирующего акционера».
Поручительство за нового владельца. Его условия не раскрыты, и именно оно стало одной из причин понижения рейтинга АКРА.
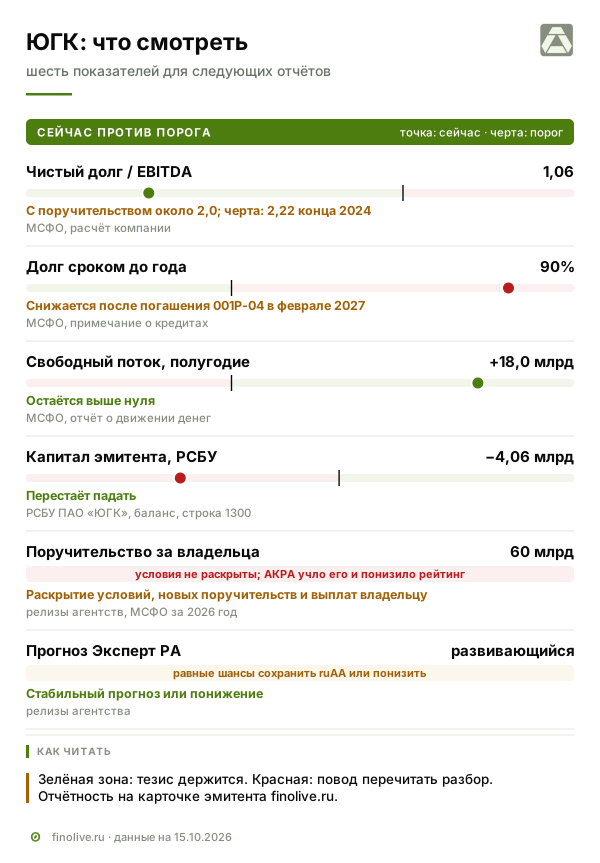
Остальное — показатели, за которыми стоит следить; все они собраны на карточке эмитента.
| Метрика | Где смотреть | Сейчас | На что смотреть |
|---|---|---|---|
| Чистый долг / EBITDA | МСФО | 1,06 | с поручительством около 2; рост к 2,2 конца 2024 года — повод насторожиться |
| Долг сроком до года | МСФО, примечание о кредитах | 90% | снижение после погашения 001P-04 в феврале 2027 года |
| Свободный денежный поток | МСФО, отчёт о движении денег | +18,0 млрд ₽ за полугодие | остаётся выше нуля |
| Капитал эмитента по РСБУ | РСБУ ПАО «ЮГК» | −4,06 млрд ₽ | перестаёт падать |
| Поручительство за «БТС-Мост Холдинг» | релизы агентств, МСФО за 2026 год | 60 млрд ₽, условия не раскрыты | раскрытие условий, новые поручительства, выплаты владельцу |
| Рейтинг Эксперт РА | релизы агентства | ruAA, «развивающийся» | смена прогноза на стабильный или понижение |
Итог
Как бизнес ЮГК сейчас сильна как никогда: дорогое золото, запущенное «Высокое» и урезанная стройка дали рентабельность 45%, плюс по свободному потоку и долговую нагрузку вдвое ниже, чем полгода назад. Слабое место — не цифры отчётности, а то, что вокруг них. С июля 2025 по июль 2026 года у компании дважды сменился владелец, новый получил от неё поручительство на 60 млрд ₽, рейтинг АКРА понижен, а весной суд забирал деньги со счетов. Облигации выпускает материнская компания с отрицательным капиталом, а зарабатывает «дочка». Ставка нового выпуска выше соседей с тем же рейтингом — это и есть плата за корпоративный риск; итог в рублях решит курс юаня.
Кому подойдёт. Тем, кто хочет держать часть денег в юанях полтора года с купоном каждый месяц, ждёт ослабления рубля и готов взять корпоративный риск ради надбавки к соседям по рейтингу. Тем, кто держит небольшую долю в отдельной бумаге и будет следить за отчётностью и релизами агентств.
Кому не подойдёт. Тем, кто сравнивает доход с рублёвыми ставками: при неизменном курсе ОФЗ на тот же срок дают больше, а юаневый выпуск догонит их только при росте курса до 13,22 ₽. Тем, кому важна предсказуемость владельца и прозрачность сделок с ним. Тем, кто не готов к тому, что рублёвая стоимость бумаги меняется вместе с курсом каждый день.
Finolive разбирает одно размещение каждый будний день — календарь книг заявок и разборы на странице размещений.
Вопросы и ответы
Кто владеет ЮГК в 2026 году?
С 15 июля 2026 года 67,25% акций принадлежит АО «БТС-Мост Холдинг», которое купило его у Росимущества на аукционе в составе лота с другими активами за 93,16 млрд ₽; по данным Коммерсанта, основной владелец холдинга — Руслан Байсаров. Ещё 22% — у структуры Газпромбанка, около 10,8% — в свободном обращении. До этого пакет год принадлежал государству: в июле 2025 года суд изъял его у основателя Константина Струкова.
Что за поручительство на 60 млрд рублей?
В сентябре 2026 года ЮГК поручилась по обязательствам своего нового владельца, «БТС-Мост Холдинга», на 60 млрд ₽. Кредитор, срок и цель в открытых источниках не раскрыты; сумма известна из релизов АКРА и Эксперт РА. Если материнская компания не исполнит обязательство, платить придётся ЮГК. АКРА включило поручительство в расчёт долговой нагрузки и понизило рейтинг до AA-(RU).
Был ли у ЮГК дефолт по облигациям?
Был технический дефолт: купон по выпуску 001P-05 не выплатили в срок 19 марта 2026 года и выплатили полностью на следующий день, 20 марта. Компания сама пишет, что «не исполнила обязательства» в срок; причина — арест счетов по требованию Мосгорсуда. Эксперт РА назвал это следствием операционных обстоятельств вне контроля компании. Исполнительное производство прекращено 26 марта.
При каком курсе юаня облигация 001P-06 станет убыточной?
При купоне 9,9% — при курсе около 10,93 ₽ за юань к погашению курс съест все купоны до налога; с учётом НДФЛ порог около 11,08 ₽. При неизменном курсе 12,54 ₽ доход за полтора года — около 14,6% до налога. За последние два года юань стоил дешевле 10,93 ₽ в 64 из 506 дней, когда Банк России устанавливал курс.
Что даст больше: юаневый выпуск ЮГК или ОФЗ?
При неизменном курсе — ОФЗ: рублёвые государственные облигации на те же полтора года дают около 14,4% годовых против 9,82–10,36% в юанях. Юаневый выпуск догонит их, если юань подорожает примерно на 5,5%, до 13,22 ₽.
Смежные материалы
- Полюс ПБО-06: длинные юани от золотодобытчика — разбор юаневого выпуска крупнейшего золотодобытчика страны.
- Размещение облигаций Акрон БО-002Р-04 в юанях — соседняя юаневая книга той же недели с рейтингом AA.
- Облигации РУСАЛ БО-001Р-17: Азия платит 58% выручки, поэтому и долг в юанях — юаневый выпуск на тот же срок с рейтингом A+.
- Источники дохода инвестора: купон, дисконт, курсовая разница — из чего складывается итог валютной облигации.
Данные на 15 октября 2026 года: МСФО ПАО «ЮГК» за первое полугодие 2026 года, 2025 и 2024 годы, РСБУ ПАО «ЮГК» за 2025 год и первое полугодие 2026 года, годовой отчёт за 2025 год, пресс-релизы компании, решение о выпуске облигаций 001P-05, релизы АКРА и Эксперт РА (12.10.2026 и ранее), карточка размещения Т-Инвестиций, Московская биржа, курсы, учётные цены на золото и кривая ОФЗ Банка России, LBMA, санкционные списки США, ЕС и Великобритании, Коммерсантъ, Эксперт. Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.